
臨床試験市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 95.97 十億米ドル |
| 市場規模 (2031) | 131.55 十億米ドル |
| 成長率 (2026 - 2031) | 6.51 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる臨床試験市場分析
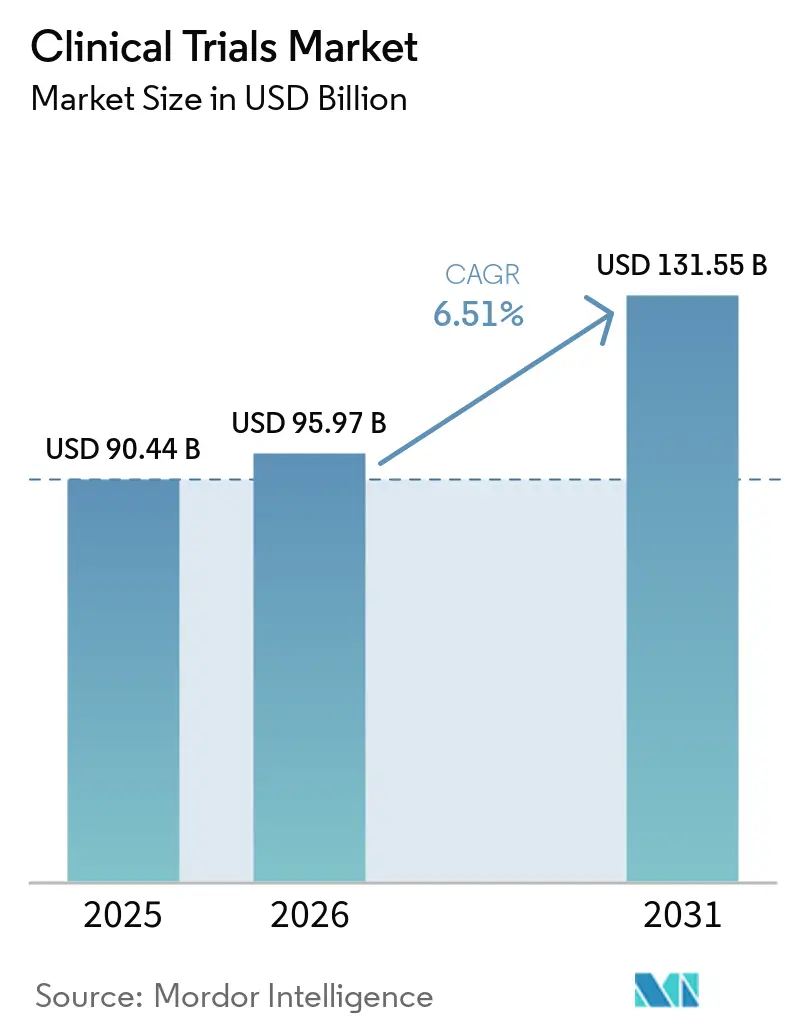
臨床試験市場規模は2025年に904億4,000万米ドルと評価され、2026年の959億7,000万米ドルから2031年には1,315億5,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは6.51%となっています。
パンデミック後の時代において、現地訪問とバーチャルワークフローを組み合わせたハイブリッド実施モデルがますます一般的になっており、スポンサーは規制要件を満たしながら参加者にも訴求する分散型コンポーネントの採用を進めています。フェーズII試験は、精密医療候補薬がフェーズIIIへの拡大前にバイオマーカー主導の概念実証検証を必要とするため、より大きな予算を集めています。適応型デザインは希少疾患プログラムのタイムラインを短縮し、人工知能スクリーニングツールは腫瘍学・神経学における登録のボトルネックを解消しています。競争力学はテクノロジー統合を中心に展開しており、主要な医薬品開発受託機関(CRO)は監視コストを削減しサイト選定を強化する予測分析の組み込みを競っています。スポンサーはまた地理的多様化を進め、現在30日以内に承認を取得できるアジア太平洋地域のサイトへの登録移行を図り、飽和状態にある米国センターへの圧力を緩和しています。
主要レポートのポイント
- フェーズ別では、フェーズIII試験が2025年の臨床試験市場シェアの55.00%を占めてトップとなり、フェーズIIは2031年にかけて6.80%のCAGRで成長する見込みです。
- 試験デザイン別では、介入試験が2025年の臨床試験市場規模の72.30%のシェアを獲得し、適応型フォーマットは2031年にかけて8.20%のCAGRで拡大しています。
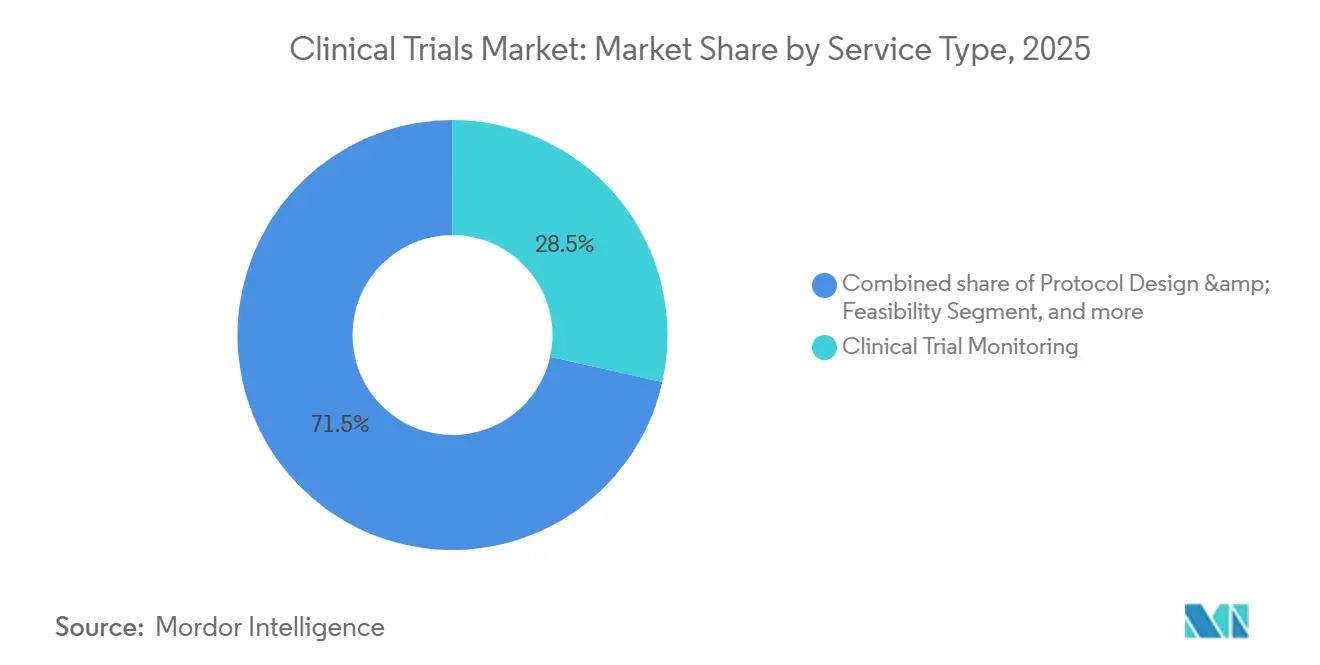
- サービスタイプ別では、臨床試験モニタリングが2025年の支出の28.50%を占め、分散型サービスは2026年~2031年にかけて14.60%のCAGRで拡大すると予測されています。
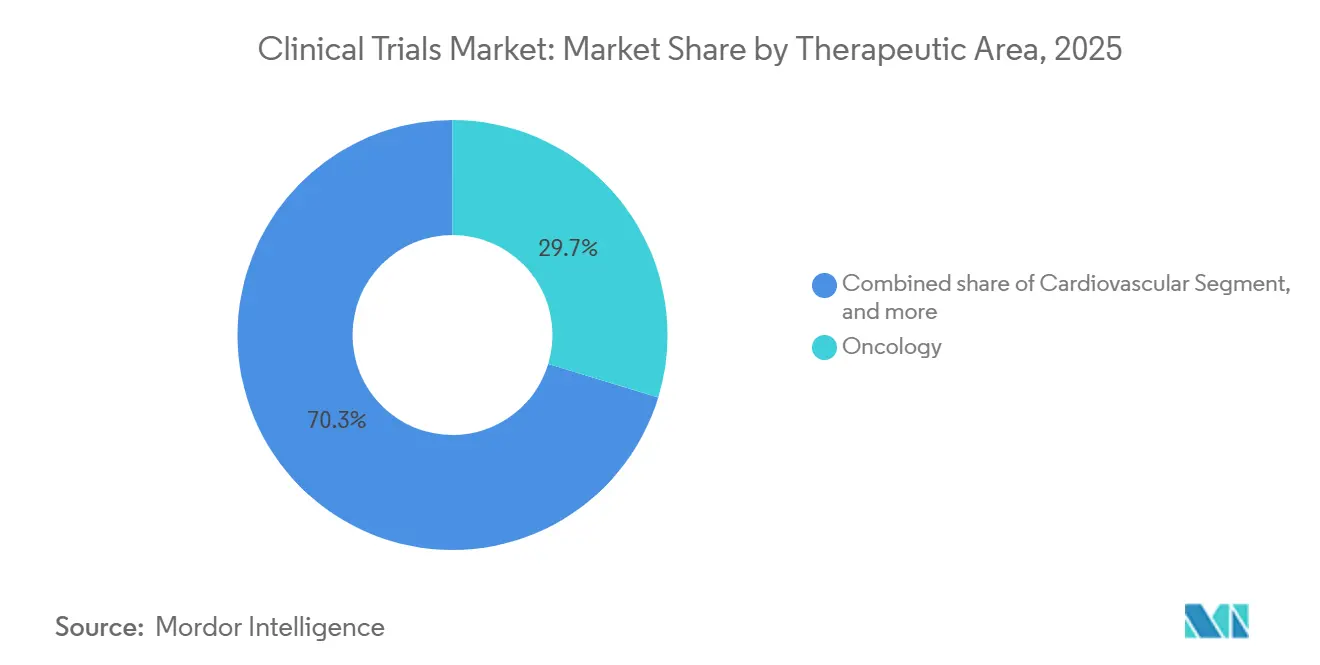
- 治療領域別では、腫瘍学が2025年の収益シェアの29.70%を占めてトップとなり、神経学は2031年にかけて9.10%のCAGRで最も速い成長が見込まれています。
- スポンサー別では、製薬・バイオ医薬品企業が2025年の臨床試験業界シェアの68.00%を維持し、政府・非営利団体の資金調達は7.50%のCAGRで増加しています。
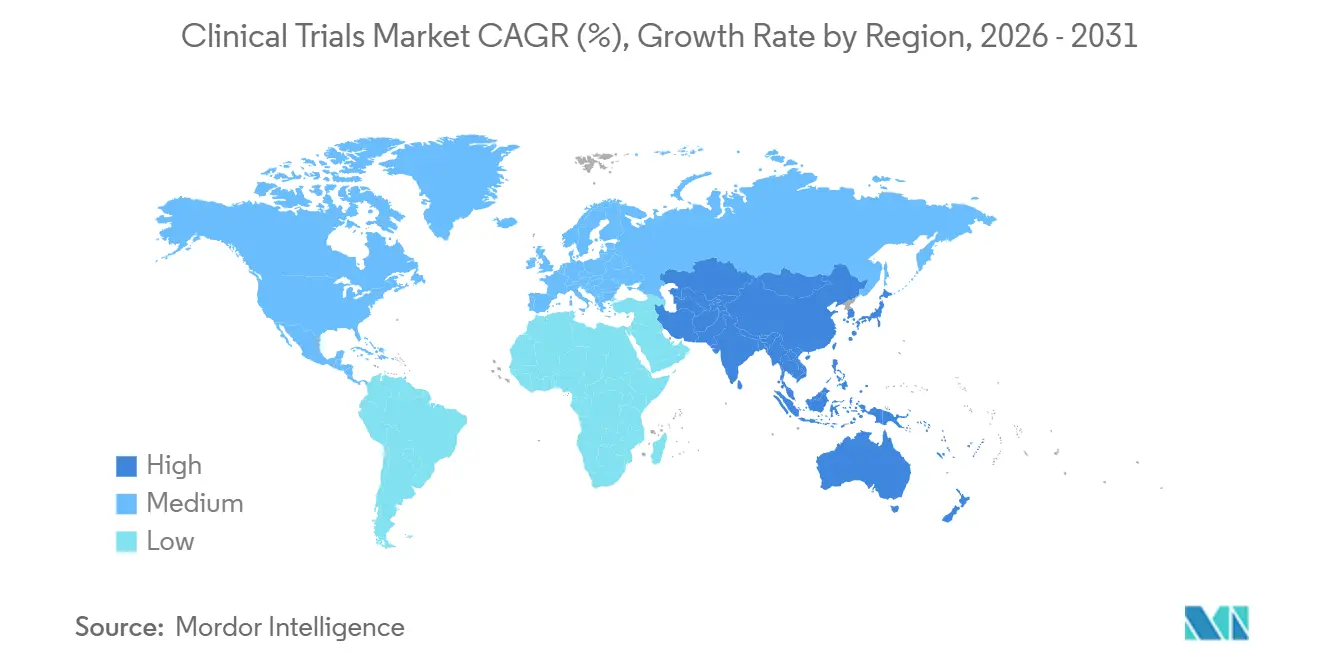
- 地域別では、北米が2025年の収益の49.20%を占めましたが、アジアは2031年にかけて7.90%のCAGRを達成すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 広範な試験を必要とする複雑なバイオロジクスおよび精密医療の量の増加 | +1.8% | 北米、EU | 長期(4年以上) |
| コストおよびスピード優位性のためのフルサービスCROへのアウトソーシング拡大 | +1.5% | 北米、アジア太平洋 | 中期(2~4年) |
| 承認経路を加速する規制改革(FDAファストトラック、EMA PRIME) | +1.2% | 北米、EU | 中期(2~4年) |
| eClinical採用を推進するパンデミックによるデジタルトランスフォーメーション | +1.4% | 北米、英国、オーストラリア | 短期(2年以内) |
| 遠隔モニタリングを促進する患者所有の健康データウォレットの台頭 | +1.1% | 米国、EU | 短期(2年以内) |
| 監査可能性とコンプライアンスを強化するブロックチェーンベースの同意管理 | +0.8% | EU、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
広範な試験を必要とする複雑なバイオロジクスおよび精密医療の量の増加
バイオロジクスおよび精密医療は2025年に全治験資産の38%を占め、5年前の29%から増加し、より長期かつデータ集約型の試験への需要が高まっています[1]。細胞・遺伝子治療プログラムは2025年に米国で1,847件の有効なINDを必要としましたが、ウイルスベクターの製造能力の制約により、計画されたプロトコルの64%のみが予定通りに開始されました。CROはこれらの遅延を軽減するために製造資産の取得を開始しており、Thermo Fisherは2027年までにベクター製造能力を倍増させるために4億2,000万米ドルを投資しました。モノクローナル抗体のフェーズIII試験は2025年に平均52ヶ月を要し、低分子化合物の38ヶ月と比較して、試験ごとに4~6テラバイトのゲノムおよびイメージングデータを管理するプラットフォームへの需要が高まっています。
コストおよびスピード優位性のためのフルサービスCROへのアウトソーシング拡大
製薬スポンサーは2025年に臨床予算の73%をCROにアウトソーシングし、社内プログラムよりも5.3ヶ月早くフェーズIIIの登録を完了しました。IQVIAは294億米ドルのバックログを計上し、これは2.1年分の収益見通しに相当し、MedpaceはサイトにオンコロジーナースをEmbedすることで94%のオンタイムデータベースロック率を達成しました。アジアのCROは依然として3対1のコスト優位性を提供していますが、2025年にはインドの14サイトがGCP違反でFDA警告書を受け取り、品質監視が依然として重要であることを示しています。
承認経路を加速する規制改革
FDAは2025年に87件のファストトラック指定を付与し、EMAは41件のPRIME申請を受理し、審査サイクルを数ヶ月短縮し、スポンサーが製品を4~7ヶ月早く収益化するローリング申請を提出できるようにしました。日本も再生医療に対する条件付き承認を導入し、国内上市を約1年短縮しました。ICH E6(R3)に基づく統一されたモニタリング要件により、複数地域にわたる単一計画が可能となり、コンプライアンスコストが18%削減されました。
eClinical採用を推進するパンデミックによるデジタルトランスフォーメーション
分散型試験は2025年に全新規プロトコルの29%を占め、2019年の11%から大幅に増加しました。Medidataは2025年に420万件のePROエントリを処理し、紙の日誌よりも3.4日早く有害事象を検出しました。ウェアラブルセンサーは心血管・神経学試験の22%に採用され、現地訪問を40%削減しました。Pfizerは単一の実店舗サイトなしに米国38州で1,840名の参加者を登録し、91%の維持率を達成しました。2025年3月に公表されたFDAドラフトガイダンスは、検証された場合に在宅評価を主要エンドポイントとして正式に認めましたが、GDPRはEU域内のデータ保存を引き続き義務付けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 腫瘍学およびCNS試験における高い脱落率によるコストリスクの増大 | -0.9% | 北米、EU | 長期(4年以上) |
| 越境データフローを制限する厳格なデータプライバシー法 | -0.6% | EU、英国、アジア太平洋 | 中期(2~4年) |
| 遺伝子治療試験向けGMP準拠ウイルスベクター製造能力の不足 | -0.7% | 北米、EU、アジア | 長期(4年以上) |
| 多施設試験に対するカーボンフットプリント説明責任の高まり | -0.4% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
腫瘍学およびCNS試験における高い脱落率によるコストリスクの増大
腫瘍学プロトコルは2025年にフェーズIIIの失敗率が52%に達し、腫瘍の不均一性と支払者による全生存データへの厳格な要求が主な要因でした。アルツハイマー病プログラムはさらに悪く、失敗率68%となり、失敗した試験ごとに1億8,000万~2億4,000万米ドルのサンクコストが発生しました。適応型デザインはリスク軽減に役立ちます。Rocheの2025年バスケット試験は、中間段階で弱いコホートを除外することで登録を34%削減し、6,200万米ドルを節約しました。ドイツのIQWiGは2025年に腫瘍学申請の41%を却下し、スポンサーはより厳格なエンドポイントに注力するよう促されています[2]。
越境データフローを制限する厳格なデータプライバシー法
GDPRは2025年に多国籍スタートアップのタイムラインに8~10週間を追加し、スポンサーはEUデータレイクを構築しました。中国の個人情報保護法は中間解析を最大18週間延長し、インドのデータ保護法はCROに国内データセンターの構築を強制し、2025年に追加で4,700万米ドルのコストが発生しました。Pfizerのブロックチェーン同意パイロットはコンプライアンスコストを18%削減しましたが、統合の負担から採用率は5%未満にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フェーズ別:
適応型フェーズIIデザインがGo/No-Go判断を加速フェーズII試験は2031年にかけて6.80%のCAGRで成長すると予測されており、適応型手法が単一プロトコル内で用量探索と有効性確認を最適化するため、関心が高まっています。Novartisは2025年にベイズ無作為化を使用して高パフォーマンスのアームへの登録をシフトし、総曝露量を28%削減しました。2025年の臨床試験市場シェアの55%を占めるフェーズIIIの期間と脱落率にもかかわらず、スポンサーはタイムラインを9~12ヶ月短縮できるシームレスなフェーズII/IIIパスウェイへの早期投資を進めています。フェーズI試験は、48時間以内にPKデータを提供するマイクロドーシングおよび迅速質量分析アッセイの恩恵を受け、フェーズIV試験は主要試験に便乗してサイトコストを償却しています。
試験デザイン別:
介入型モデルが主導するが観察的エビデンスも注目を集める介入試験は2025年収益の72.30%を占めましたが、実用的・観察的アプローチもリアルワールドエビデンスの生成に不可欠です。EMAガイダンスは、傾向スコアで調整された少なくとも1,200名の被験者の観察データセットに基づくラベル拡大を認めています[3]。拡大アクセスプログラムは全活動の4%を占め、上市前の医師の習熟度向上に貢献しました。NIHは2025年に電子健康記録の無作為化を活用してコストを3分の2削減する11件の実用的メガトライアルに資金を提供しました。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


サービスタイプ別:
分散型サービスの急増の中でモニタリングが主導モニタリングは2025年収益の28.50%を占め、データ検証に対する規制上の優先度を反映していますが、集中型分析がリスクベースの訪問を誘発し、コストを5分の1に削減しています。Medidata AIは手動レビューよりも14%多くの異常を検出し、2025年にモニタリング労働を31%削減しました。14.60%のCAGRで拡大する分散型試験サービスは、遠隔医療、ウェアラブル、患者直送ロジスティクスをバンドルし、バーチャル要素の臨床試験市場規模を急速に拡大させています。IQVIAの実現可能性アルゴリズムはサイト選定サイクルを3週間に短縮し、登録精度を19ポイント向上させました。
治療領域別:
腫瘍学が依然として主導、神経学が加速腫瘍学は1,340件の有効な中後期プログラムに支えられ、収益の29.70%を維持しました。高い失敗率がバイオマーカー定義コホートを対象としたバスケット・アンブレラスキームの採用を促進しています。アミロイドPETおよび血漿タウアッセイに支援された神経学試験は9.10%のCAGRで成長し、患者選択を改善してサンプルサイズを35%削減しています。心血管試験は2025年に9件のFDA承認を得て勢いを増し、代謝疾患、感染症、免疫学プログラムも安定した貢献を続けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
スポンサータイプ別:
製薬企業が主導、公的資金が精密腫瘍学を促進製薬・バイオ医薬品スポンサーは2025年に68%のシェアを維持し、フェーズIIIプロトコルごとに5億米ドルを超えることが多い後期段階の予算を投じました。政府・非営利団体はNIHのキャンサームーンショットが14件の多施設試験に28億米ドルを投じたことで7.50%のCAGRを記録しました。学術機関は活動の18%を担い、民間部門が避ける直接比較試験を推進しました。医療機器メーカーや財団も、特に心血管・感染症分野で臨床試験市場をさらに多様化させました。
地域分析
北米臨床試験市場
北米は2025年に世界収益の49.20%を占め、FDAのインセンティブ、高い施設密度、および月間施設あたり1.2名という欧州を40%上回る登録率に支えられた。カナダは米国とのプロトコル整合性の恩恵を受け、地域研究の6%を追加した一方、メキシコはICONの2025年オペレーションズハブとして30%のコスト削減を目標に掲げ、存在感を高めた。
アジア太平洋臨床試験市場
アジア太平洋地域は2031年までに7.90%のCAGR全地域を上回り、中国の2025年における62件のIND承認およびインドの患者1人当たり30〜40%のコスト優位性がその原動力となった。日本における再生医療への条件付き承認およびオーストラリアにおける43.5%の研究開発税還付が、同地域の魅力をさらに高めた。韓国は国民保険データベースを活用し、単一アーム腫瘍学デザインのためのリアルワールド比較対照データを提供した。腫瘍学臨床試験市場において、FDAのリアルワールドエビデンスプログラムは正式な規制フレームワークを提供し、無作為化とプラグマティックなデータ収集を組み合わせたハイブリッドデザインを促進している。
欧州・中東・南米臨床試験市場
欧州は2025年に市場シェア28%を獲得した。これは臨床試験規制により平均承認期間が10ヶ月に短縮され、複数国の施設を同時に稼働させることが可能になったためである。英国のローリングレビューモデルは2025年に14件の希少疾患プロトコルを誘致した。GCC諸国は医療経済の多様化を目的として糖尿病および腫瘍学の重要研究に資金を提供した一方、ブラジルとアルゼンチンは通貨および輸入上のボトルネックにもかかわらず、合計で世界全体の4%を占めた。

規制環境
世界的な臨床試験の実施は、リスクベースの品質管理とテクノロジーを活用した運営に関する最新のGood Clinical Practiceの期待を規制当局が明文化することで再構築されつつあります。2026年6月、ICH総会はICH E6(R3) Annex 2をステップ4で採択し、分散型・実用的試験およびリアルワールドデータの使用に対応するようフィットフォーパーパスのGCPフレームワークを拡張しました。一方EMAは、EU関係者向けの科学的ガイドラインの参照基準としてICH E6(R3)を維持しています。
米国では、2026年のFDAの動きは初期開発の迅速化と運営面の近代化を重視しており、2026年6月には、ローリング申請とより並行化された審査ステップを通じてファーストインヒューマンまでの期間を短縮する「Expedited IND」パイロットプログラム案に関する連邦官報の公開意見募集が行われました。英国は2026年4月にMHRA/HRAを通じて臨床試験改革パッケージを実施し、迅速な変更承認ルート(ルートB)を導入するとともに、ICH E6(R3)の原則を英国内試験の法的要件としました。カナダ保健省もICH E6(R3)の適用を開始し、スポンサーおよび研究機関がシステムと監督プロセスを整合させるための移行期間を定めています。
競合環境
上位5社のCROが2025年収益の約42%を獲得し、中堅・ニッチプロバイダーには十分な余地が残されています。IQVIAのオーケストレーテッド・クリニカル・トライアルズスイートは32億米ドル相当の8件の長期契約を獲得し、統合プラットフォームに対するスポンサーの需要を示しました。Thermo Fisherの2024年のCorEvitas買収はレジストリデータと試験ワークフローを統合し、リアルワールドデータ機能が不可欠になりつつあることを示しています。Novotech及びCaidyaは、アジア太平洋のコスト優位性と、従来のモニタリングよりも6日早く安全性シグナルを検出するAIベースの薬物動態モデリングを活用し、早期フェーズ腫瘍学で優れた成績を収めました。
AI主導の患者リクルートメント、ブロックチェーンによるデータ整合性の確保、患者直送デリバリーは、分散型プロトコルが2028年までに全試験の40%に向かう中で新たなホワイトスペース機会を構成しています。テクノロジー先進のCROは同業他社より1.4倍速く受注を確保し、2025年の14件のFDA警告書は低コンプライアンス地域への制裁を継続し、堅牢な品質システムの価値を強化しています。
臨床試験業界リーダー
IQVIA Holdings Inc.
Laboratory Corporation of America (Labcorp)
ICON plc
Parexel International Corp.
Syneos Health
- 注:主要企業の掲載順は順位を示すものではありません。
臨床試験市場
- ACM Global Laboratories
- Aragen Life Sciences Ltd.
- Caidya
- Charles River
- ClinChoice
- ICON
- IQVIA
- KCR S.A.
- Laboratory Corporation Of America Holdings (Labcorp)
- Lilly (Lilly Clinical Innovation)
- MedPace
- Novotech
- Parexel International Corp.
- Pfizer
- Pharmaron Inc.
- Syneos Health
- Thermo Fisher Scientific Inc. (PPD)
- Wuxi AppTec Co. Ltd.

市場機会と将来展望
2025年から2026年にかけての規制近代化は、ICH E6(R3)や規制当局主導のパイロットプログラムを監査可能でスケーラブルなワークフローへと具現化できるCROおよび試験テクノロジーベンダーにとって、特定のホワイトスペースを生み出しています。AI対応技術と迅速な承認経路に関するFDAの取り組み(2026年6月のExpedited INDパイロットプログラムの意見募集を含む)は、エンドツーエンドのデジタルトレーサビリティ、プロトコルからデータへの自動化、そして検査に耐えうるリスクベースのモニタリングへの需要を高めており、初期段階のサイクルタイムを短縮しています。欧州では、欧州委員会が2026年3月にEU臨床試験規則Q&Aのバージョン7.2を発行したことで、複数国での試験開始を調整するスポンサー向けの明確性が段階的に増しており、これはEU対応の立ち上げツールチェーンと複数関係者間のデータアクセスのためのガバナンスモデルへの投資を後押ししています。
分散型およびハイブリッド型の試験要素は、最新のGCPの下で採用の選択肢からベースラインのコンプライアンス期待へと移行しつつあり、患者直接型ロジスティクス、遠隔評価の検証、eConsent、そしてGDPRや他国の規則の下での国境を越えたプライバシー制約を反映したセキュアなデータ運営における機会を拡大しています。テクノロジーの統合は、CROのプラットフォーム戦略や、モニタリング負担の軽減、サイト選定の迅速化、安全性シグナル検出の加速のためのeClinicalおよび分析の活用増加など、目に見えるスポンサーの購買行動と整合しています。分散型運営を地域特有のデータ常駐制御および検査対応可能な文書化と組み合わせられるプロバイダーは、特にスポンサーが飽和した北米センターを超えて登録を多様化し、いくつかの法域で承認までの期間が短くなり得るアジア太平洋地域での参加を増やすにつれて、多国籍プログラムにおいて優位性を持ちます。
Recent Industry Developments in 臨床試験市場
- 2026年6月:ICON plcはMicrosoftと提携し、Microsoft 365 Copilotを導入するとともに、AzureおよびFabricの活用を拡大してICONのエージェント型AIプラットフォームであるOrbisをスケールさせました。この動きにより、ICONは生成AIを試験運営、データワークフロー、およびエンタープライズ規模のデリバリーに組み込む能力を高め、より統合された自動化された実行モデルを求めるスポンサーを支援しています。
- 2026年5月:ICON plcは、テキサス州サンアントニオに新しい臨床研究ユニットを開設し、テキサス州ヒューストンおよびカンザス州ローレンスにサテライトクリニックを追加することで、米国における初期段階の研究能力を拡大しました。この追加された初期段階の能力は、サイトの可用性と運営スループットによってますます制約されているファーストインヒューマンおよび複雑なプロトコルに対する、より迅速な試験立ち上げと参加者アクセスを支援します。
- 2026年5月:IQVIAはKexing Biopharmとの戦略的協業を拡大し、AI対応の臨床試験能力を活用してグローバルなバイオシミラー開発を加速させました。この協業は、複数市場にわたる効率的な多国籍開発とエビデンス創出を必要とするプログラムにおいて、AI支援の試験設計と実行に対する需要が高まっていることを示しています。


臨床試験市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、プロトコル設定、設および患者登録、モニタリング、データ管理、最終報告を含む、試験ライフサイクル全体にわたる人体臨床試験の計画、実施、および終了から得られる収益を対象とする。
対象外の範囲:前臨床および動物実験への支出は本市場規模の算定から除外される。
セグメンテーション概要
- フェーズ別
- フェーズI
- フェーズII
- フェーズIII
- フェーズIV
- 試験デザイン別
- 介入・治療試験
- 観察試験
- 拡大アクセス試験
- サービスタイプ別
- プロトコル設計・実現可能性評価
- サイト特定・スタートアップ
- 規制申請・承認
- 臨床試験モニタリング
- データ管理・生物統計
- メディカルライティング
- その他のサービスタイプ
- 治療領域別
- 腫瘍学
- 心血管
- 神経学
- 感染症
- 代謝疾患(糖尿病、肥満)
- 免疫学・自己免疫
- その他の治療領域
- スポンサータイプ別
- 製薬・バイオ医薬品企業
- 医療機器企業
- 学術・研究機関
- 政府・非営利団体
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、試験活動の規模および地域・試験タイプ別の変化を推定するため、公開されている試験情報および規制当局のシグナルから開始した。参照資料には、ClinicalTrials.govおよびその他の国内試験登録機関、世界保健機関の試験登録プラットフォーム、ならびに試験活動の定義を整合させるためのFDAおよび欧州医薬品庁などの規制当局による公表資料が含まれる。
活動を支出に換算するため、スポンサーの開示情報および幅広い医療・研究開発統計も活用した。具体的には、OECDの指標、世界銀行の医療・マクロ経済シリーズ、ならびに試験コストの要因と登録タイムラインに関する査読済み学術論文が含まれる。企業の年次報告書、投資家向けプレゼンテーショ、およびプレスリリースは、分散型要素やアウトソーシングなどのサービスミックスの変化を相互確認するために使用した。詳細な価格設定やサービスミックスが公開情報から十分に把握できない場合は、企業財務情報ならびに特許・イノベーションシグナルに関する有料サブスクリプションを活用して仮定を補完した。これらのソースは例示的なものであり、データ収集、検証、および明確化のために他の公開データセットも参照した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、試験フェーズ全体にわたるサービスの価格設定とバンドル方法、ならびに治療領域の焦点、施設の利用可能性、および登録の難易度による需要の変化を確認するために実施した。主要地域のスポンサー、サービスプロバイダー、および治験施設の関係者と対話し、デスクインプットとフィールドフィードバックが一致しない場合は主要な仮定を再検討した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:17% | アジア太平洋:47% |
| 中位層:49% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:18% | マネージャー:44% | 南北アメリカ:20% |
市場規模算定と予測
規模算定にはトップダウンアプローチを採用し、試験量シグナルおよびスポンサーの研究開発配分パターンを対応可能な支出プールに変換した後、試験ワークフロー全体で提供されるサービスに分割した。合計値の妥当性を確保するため、サービス収益開示のサンプルを積み上げ、試験1件当たりの推定支出をフィールドフィードバックと比較するなど、選択的なボトムアップ検証によって出力値を相互確認した。
モデルの主要インプットには、フェーズ別の開始済みおよび進行中の試験件数、平均試験期間と登録タイムライン、アウトソーシングサービスを利用する試験の割合、ならびに分散型またはハイブリッド実施へのミックスシフトが含まれる。地域別のコスト強度は、施設および治験責任医師の利用可能性に基づいて調整した(当該シグナルが確認できる場合)。価格設定またはサービスミックスデータが直接観察できない場、ギャップ処理にはインタビューで確認した範囲を使用し、保守的な中間値を適用した後、感度分析を実施した。
予測にはシナリオ分析を採用し、ベースラインがパイプライン量、アウトソーシング強度、および業務上の複雑性の経時的な変動を反映するようにした。複数の一次情報源が仮定の変化方向(ハイブリッドモデルの採用加速や特定治療領域における継続的な登録遅延など)を同様に示した場合にのみ、将来見通しを調整した。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションに依拠し、試験1件当たりの推定支出、地域シェア、およびフェーズミックスにおける異常な変動についてモデルのストレステストを実施した。最終承認前にアナリストチームが出力値をレビューし、大きな乖離が生じた場合はインプットの再確認を行った。必要に応じて、インタビュー対象者にフォローアップし、要因を確認した。
本レポートは年次で更新され、試験活動や価格設定の仮定に影響を与える重要な事象が発生した場合は中間更新を実施する。納品直前には終確認を行い、規模算定および主要インプットが最新の公開情報および直近の一次フィードバックと一致していることを確認する。
Mordor Intelligenceの臨床試験市場規模算定と他の公表推計値との比較
臨床試験の市場規模が異なる場合、その多くは出版社による収益ストリームの計上方法、使用する基準年および換算タイミングの違いに起因する。試験技術関連サポート、スポンサーの社内コスト、または隣接する前臨床業務が含まれるか除外されるかによって、乖離はさらに大きくなる。
一部の外部推計は、より広範な研究開発実行コストおよび社内試験業務を組み合わせており、試験件数が同等であっても合計値が高くなる場合がある。Mordor Intelligenceの場合、価値は人体フェーズIからIVの臨床試験(計画、実施、および終了業務を含む)に関連する有償サービスに限定されており、前臨床および動物実験への支出は除外される。これにより、計上される支出は、試験活動およびサービス提供の仮定に基づいて検証可能な、よりサービスベースのプールに絞り込まれる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 900.44 ビリオン 米ドル(2025年) | |
| グローバル出版社A | 734.00 ビリオン 米ドル(2025年) | フルサービスの実行および終了業務の支出計上が過小になる可能性のある、より狭い支出捕捉を使用しており、アウトソーシング浸透率およびフェーズ別サービス価格設定についても保守的な仮定を適用している場合がある。 |
| 業界出版社B | 889.70 ビリオン 米ドル(2025年) | 分散型およびハイブリッドサポート支出の取り扱い方法が異なることが多く、基準年のインフレ処理および地域集計に使用する通貨タイミングに基づいて試験1件当たりの推定コストが変動する場合がある。 |
この表は、乖離の多くが試験サービス収益として扱われるものと、より広範な業務コスト層との区別、および基準年における価格設定とアウトソーシング強度の設定方法に起因することを示している。対象範囲を測定可能な試験活動およびサービス提供に結び付けることで、仮定が更新された際に結果の数値を検証・再現しやすくなる。


レポートで回答される主要な質問
臨床試験市場の現在の規模はどのくらいですか?
臨床試験市場規模は2026年に959億7,000万米ドルに達し、2031年までに1,315億5,000万米ドルに成長すると予測されています。
最も速く成長しているフェーズはどれですか?
フェーズIIプロトコルは、用量選択と有効性確認を合理化する適応型デザインにより、2031年にかけて6.80%のCAGRで拡大しています。
分散型試験が注目を集めている理由は何ですか?
分散型モデルは患者維持率を85%に引き上げ、多くの現地訪問を遠隔医療とウェアラブルに置き換えることでモニタリングコストを削減します。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋が7.90%のCAGRでトップとなり、中国の規制改革とインドのコスト優位性に支えられています。
主要なサービスプロバイダーはどこですか?
IQVIA、Labcorp、ICON、Parexel、Thermo FisherのPPD部門が合わせて世界のCRO収益の約42%を占めています。
多国籍試験における最大の運営上の障壁は何ですか?
GDPRや中国の個人情報保護法などの異なるデータプライバシー法は、ローカライズされたデータストレージと追加承認を必要とすることでタイムラインに8~18週間を追加します。
最終更新日:


