
医療用光ファイバー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
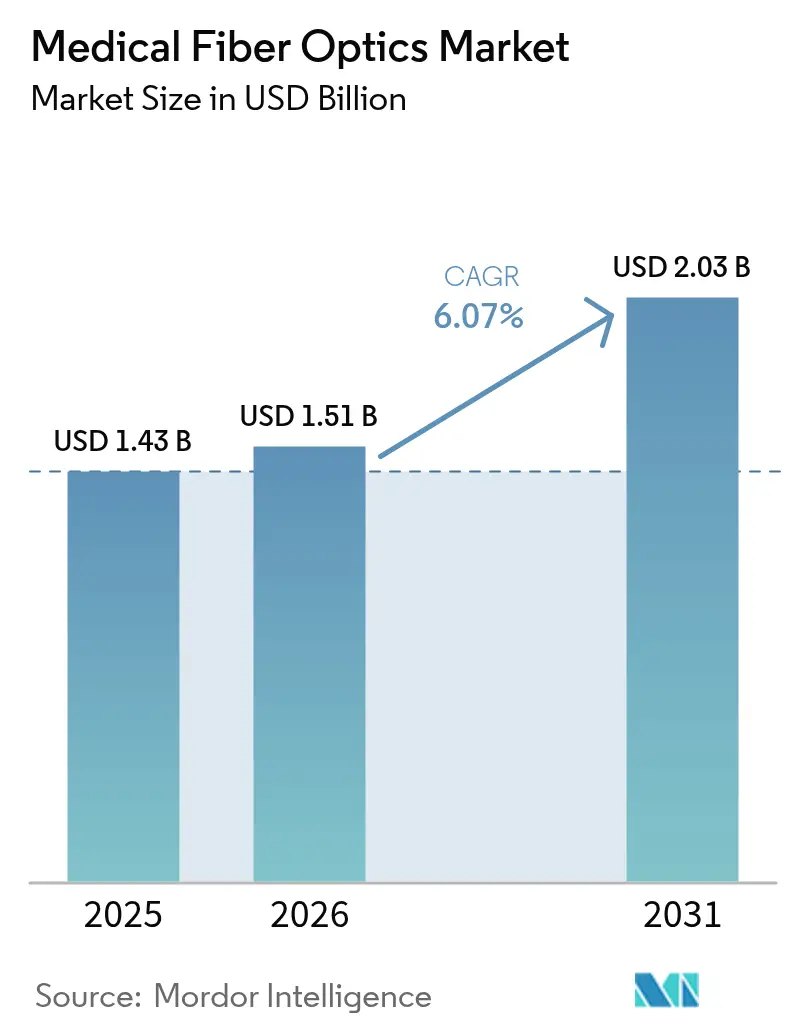
| 市場規模 (2026) | 1.51 十億米ドル |
| 市場規模 (2031) | 2.03 十億米ドル |
| Growth Rate (2026 - 2031) | 6.07 % |
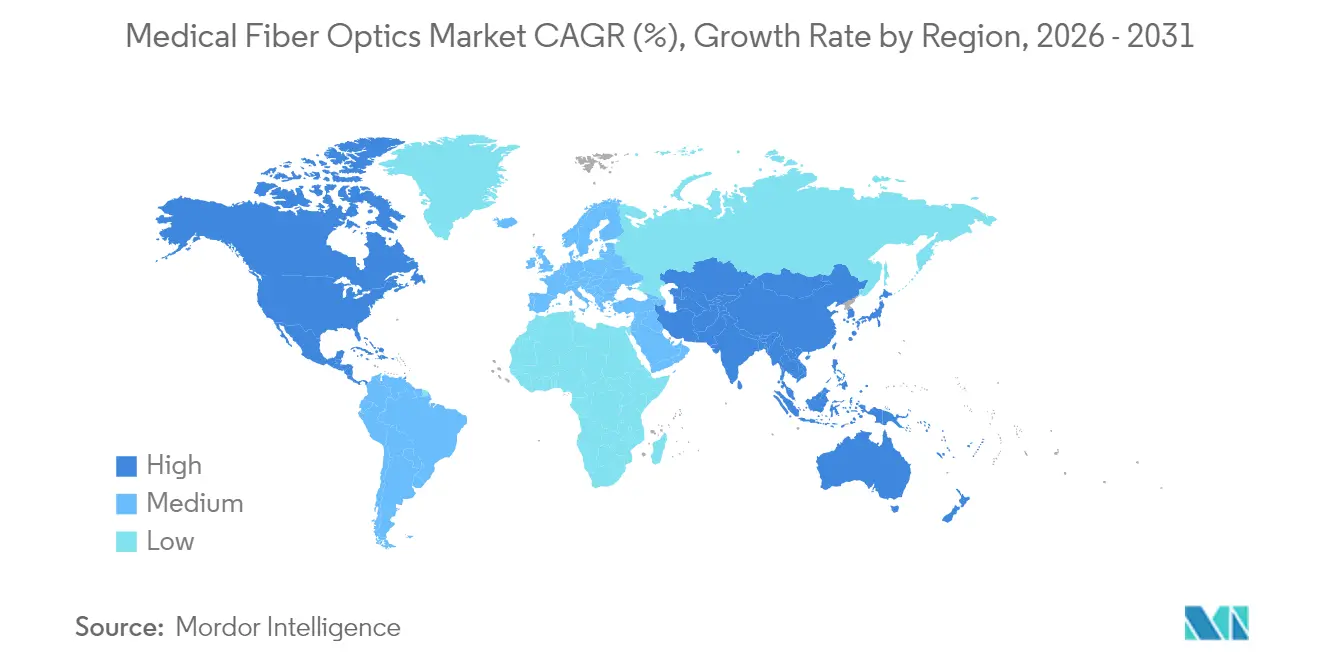
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
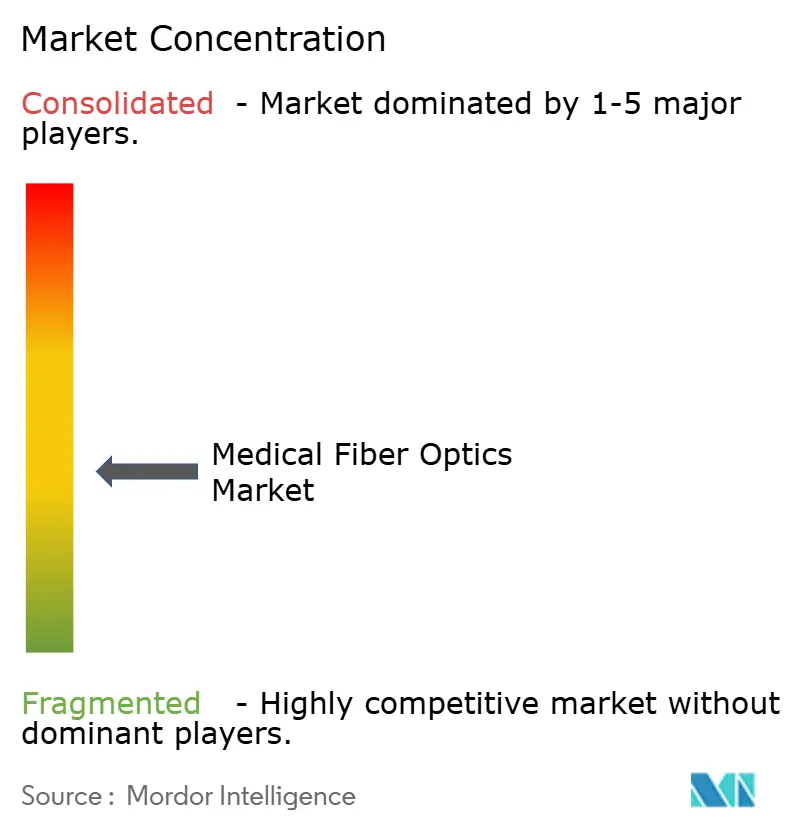
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用光ファイバー市場分析
医療用光ファイバー市場規模は、2025年に14億3,000万米ドル、2026年に15億1,000万米ドルと予測され、2026年から2031年にかけて年平均成長率6.07%で成長し、2031年までに20億3,000万米ドルに達する見込みです。
成長は、砕石術におけるツリウムファイバーレーザーの普及拡大、リアルタイムモニタリングのためのファイバーブラッグ格子(FBG)センサーの統合、そして使い捨てまたは低メンテナンスの光学システムが処置コストを削減する外来設定への着実な移行によって推進されています。スペシャルティ光ファイバーは、より高いビーム品質が求められる高出力外科手術用途において、マルチモードシリカファイバーを凌駕しており、一方でチップオンチップイメージングは、低重症度の気管支鏡検査および膀胱鏡検査において従来のファイバースコープ基盤を侵食し続けています。地域別の勢いはアジア太平洋地域が最も強く、中国の1兆米ドル規模の病院建設計画と、2030年までに国内デバイス生産500億米ドルを目標とするインドの生産連動型インセンティブ制度が後押ししています。一方、北米では病院と外来手術センター(ASC)間の診療報酬の同等化が進み、携帯型・単回使用光学アセンブリへの処置移行が加速しています。
主要レポートのポイント
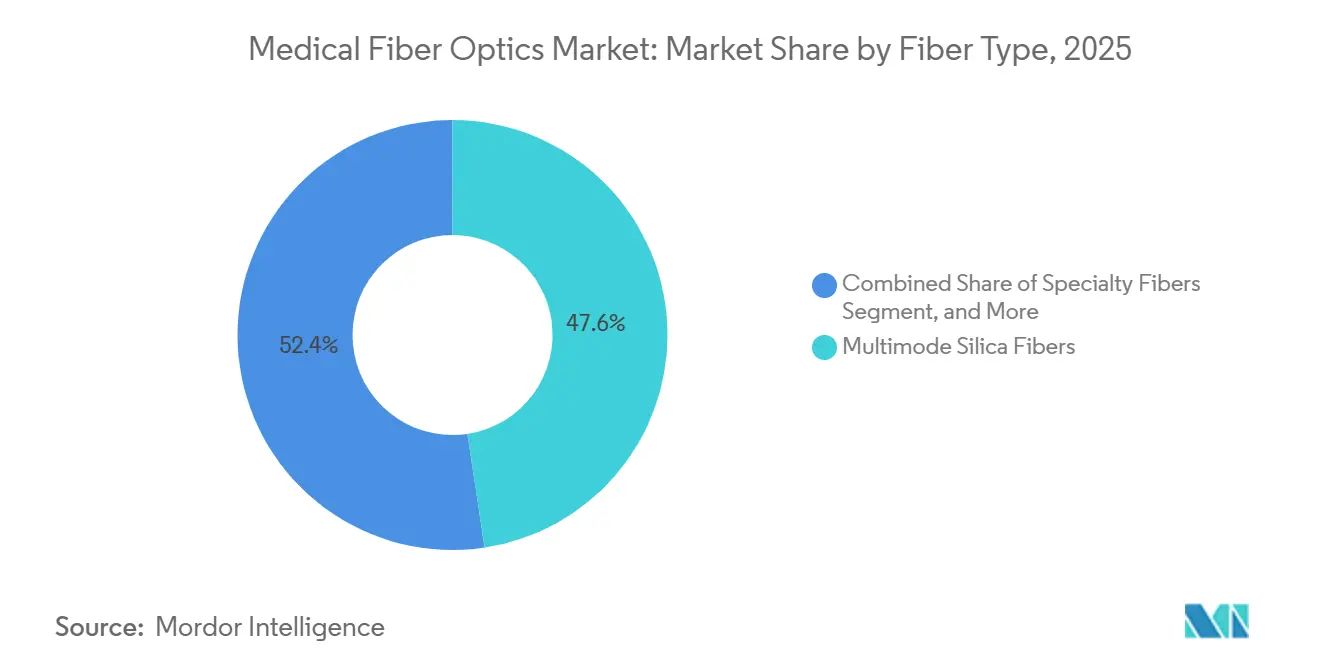
- ファイバータイプ別では、マルチモードシリカが2025年の医療用光ファイバー市場シェアの47.62%を占めましたが、スペシャルティファイバーは2031年にかけて年平均成長率7.06%で成長すると予測されています。
- 製品タイプ別では、イメージングファイバースコープが2025年に51.47%のシェアでトップとなり、光ファイバーセンサーが2031年にかけて年平均成長率7.99%と最も高い成長率を記録する見込みです。
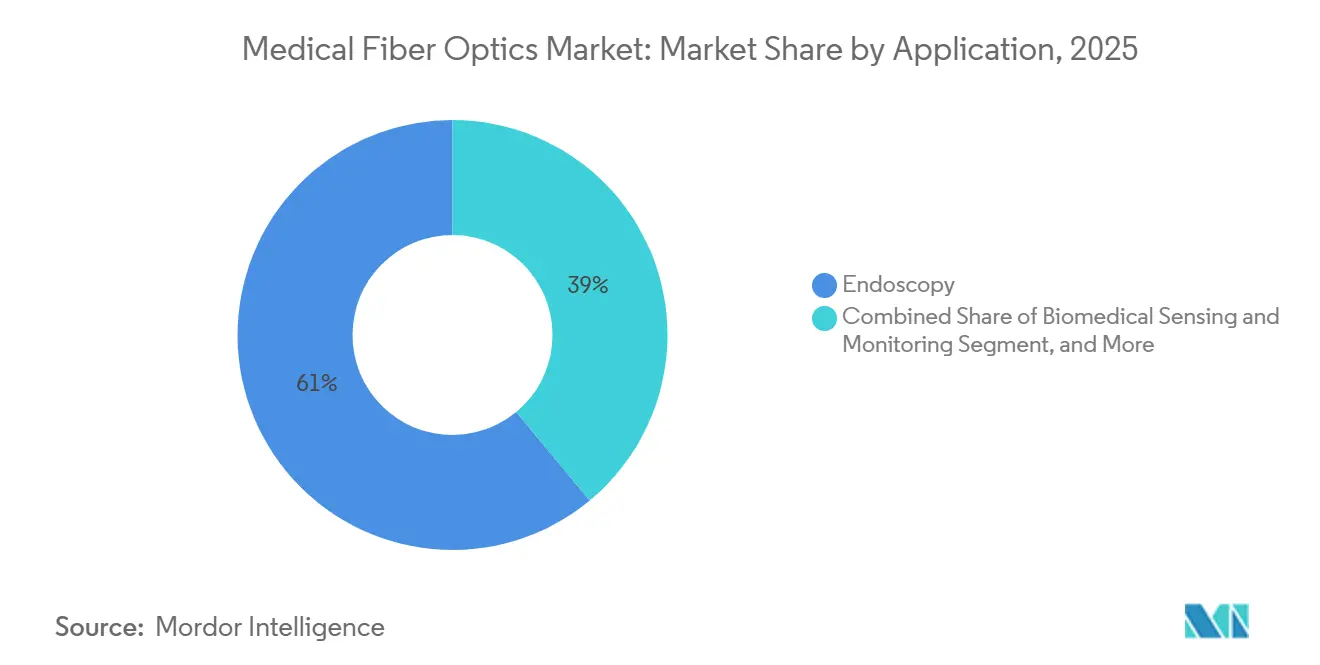
- 用途別では、内視鏡検査が2025年の医療用光ファイバー市場の61.02%を占め、生体医療センシングは2026〜2031年にかけて年平均成長率6.78%で拡大する見込みです。
- エンドユーザー別では、病院が2025年の収益の44.38%を占めましたが、ASCはメディケアの診療報酬同等化を背景に年平均成長率6.98%と最も速い成長を遂げています。
- 地域別では、北米が2025年収益の39.11%を占め、アジア太平洋地域は年平均成長率9.35%と最も強い地域成長軌道で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低侵襲手術の採用拡大 | +1.8% | 北米・欧州主導のグローバル | 中期(2〜4年) |
| 消化器・肺疾患の有病率増加による内視鏡検査件数の増加 | +1.5% | グローバル、アジア太平洋地域で顕著 | 長期(4年以上) |
| 精密診断のための高解像度イメージングへの需要 | +1.1% | 北米、欧州、日本 | 短期(2年以内) |
| 砕石術などのファイバーレーザーを用いた外科手術の拡大 | +0.9% | グローバル、米国・ドイツ・韓国での早期普及 | 中期(2〜4年) |
| リアルタイム生理モニタリングのためのファイバーブラッグ格子センサーの統合の進展 | +0.6% | 北米・欧州連合、アジア太平洋地域への波及 | 長期(4年以上) |
| 使い捨てデバイスを可能にする滅菌可能なポリマー光ファイバーの開発 | +0.4% | グローバル、ASCでのニッチ採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低侵襲手術の採用拡大
低侵襲技術は2025年の米国外科手術件数の62%を占め、2020年の54%から上昇しました。これはロボットプラットフォームが入院期間を1.8日短縮し、開腹手術と比較して感染率を35%低減したことによるものです。Intuitive Surgicalは2024年にダビンチシステムを1,707台納入し、使用の48%が大腸・泌尿器科に集中しており、いずれも光ファイバー照明に大きく依存しています。使い捨てライトガイド付きの単回使用ロボット器具は、スコープ1サイクルあたり280米ドルの再処理コストを回避できるため、支持を集めています。メディケアが2024年にASCでのロボット前立腺摘除術を承認したことで、1年以内に外来ロボット手術件数が22%増加し、外来ワークフローに適した小型医療用光ファイバー市場ソリューションへの需要が強化されました。[1]メディケア・メディケイドサービスセンター、「医師報酬スケジュール」、CMS、cms.gov ISO 13485認証はコンポーネントサプライヤーにとって引き続き前提条件であり、開発期間を最大12ヶ月延長し、参入障壁を高めています。
消化器・肺疾患の有病率増加による内視鏡検査件数の増加
米国では開始年齢が45歳に引き下げられた後、2025年に対象者の大腸がん検診受診率が72%に達し、年間数百万件の大腸内視鏡検査が追加されました。中国は2024年に2,860万件の上部消化管内視鏡検査を実施し、省全体の胃がんプログラムに関連して12%増加しました。インドの成人におけるCOPD有病率は6.2%に上昇し、早期肺がん精査のための気管支鏡検査が19%増加しました。軟性ファイバースコープが依然として主流ですが、Ambuの使い捨てチップオンチップスコープは2025年に気管支鏡検査件数の18%を獲得し、主に感染リスクが高いICUで普及しています。診療報酬は依然として再使用可能な光学機器を優遇しており、メディケアは生検大腸内視鏡検査に220米ドルを支払うのに対し、単回使用デバイスには195米ドルを支払うため、高品質イメージングバンドルが維持されています。施設はまた、ISO 11135エチレンオキサイドプロセス検証のために年間18万米ドルの予算を確保する必要があり、顧客を耐久性の高い高精細ファイバーセットへと誘導しています。
精密診断のための高解像度イメージングへの需要
2024年の多施設試験では、4K内視鏡検査が1080pシステムと比較してポリープ切除時間を14%短縮し、腺腫検出率を8ポイント向上させることが示されました。[2]J. Zhang他、「4K内視鏡検査によるポリープ検出の改善」、BMJオープン消化器病学、bmj.com Olympusは2024年度に4,200台の4Kプラットフォームを出荷し、病院が価値に基づく診療報酬の閾値を追求する中で27%増加しました。50,000本/mm²以上のファイバーを持つマルチコアファイバーバンドルは製造歩留まりが68%を下回り、2023年以降コンポーネント価格が18%上昇しています。波面整形された単一ファイバーレンズレスプロトタイプは動物実験で2µmの解像度を達成しており、将来的な破壊的革新を示唆していますが、商業化は3年以上先の見込みです。2025年3月、FDAのドラフトガイダンスにより画像品質指標の義務化が導入され、510(k)承認に最大6ヶ月が追加されました。
砕石術などのファイバーレーザーを用いた外科手術の拡大
ツリウムファイバーレーザーは2025年までに米国の砕石術の34%を占め、2023年の18%から上昇しました。そのパルスプロファイルがホルミウムレーザーと比較して結石の後退を62%低減したためです。IPG Photonicsは、麻酔時間が短い(38分対52分)ASCからのTFL需要により、2024年の医療レーザー収益が23%増加したと報告しました。中空コアフォトニッククリスタルファイバーはチップの熱損傷を41%低減し、使用可能件数を80件から140件に延長し、処置あたりの消耗品コストを195米ドルに削減します。FDAは2024年にレーザーファイバー破損に関する127件の報告を記録し、ISO 11979生体適合性試験とインラインFBG完全性センシングの普遍的採用を促しました。韓国が2024年4月に診療報酬リストに追加したことで、年末までに国内件数が41%急増しました。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シリカファイバーコンポーネントの高コストと脆弱性 | -1.2% | グローバル、価格感応度の高いアジア太平洋地域で顕著 | 短期(2年以内) |
| 厳格な規制および滅菌コンプライアンス要件 | -0.9% | 北米、欧州、日本 | 中期(2〜4年) |
| スペシャルティ医療用ファイバー向け希土類ドーパントの供給不足 | -0.6% | グローバル、供給は中国に集中 | 長期(4年以上) |
| CMOSチップオンチップ使い捨てスコープによる代替の脅威 | -1.4% | 北米、欧州、アジア太平洋地域の早期採用者 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
シリカファイバーコンポーネントの高コストと脆弱性
30,000本/mm²以上のコヒーレントイメージングバンドルは1本あたり1,200〜1,800米ドルのコストがかかり、軟性内視鏡の部品表の最大28%を占めています。破損は100件あたり平均3.8件発生し、2,400米ドルの修理費用が生じ、病院の交換サイクルを7年に延長しています。超高解像度の歩留まりは60%を下回り、価格をさらに32%押し上げています。Apollo Hospitalsは2024年度に新規購入を14%削減し、修理済み機器とCMOSスコープを優先しました。カリフォルニア州のPFASジャケット材への規制強化により、製品ライン1つあたり400万米ドルを超えると推定される高コストの再処方が求められる可能性があります。[3]カリフォルニア州有害物質管理局、「より安全な消費者製品プログラム」、dtsc.ca.gov
厳格な規制および滅菌コンプライアンス要件
光ファイバースコープのFDA 510(k)申請パッケージは臨床データを除いて49万5,000米ドルかかり、欧州のMDRは年間14万米ドルの監査に加え6〜9ヶ月の遅延をもたらします。エチレンオキサイド残留物には14日間の通気が必要で、中堅企業では約180万米ドルの在庫が拘束されます。中国は2024年3月にファイバーレーザーをクラスIIIデバイスに格上げし、現地試験を義務付け、承認期間を18〜24ヶ月に延長しました。日本のPMDAは生体適合性の重複試験を要求することが多く、バリアント1つあたり32万米ドルが追加されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファイバータイプ別:
レーザー手術が精密デリバリーを求める中、スペシャルティファイバーが台頭2025年、マルチモードシリカは医療用光ファイバー市場の47.62%を占めましたが、2031年にかけての年平均成長率5.8%は全体ペースを下回っており、病院が単一モードまたはスペシャルティコアを優先する4Kシステムを段階的に導入しているためです。シングルモードシリカは28.14%のシェアを保ち、FBGセンサーとコヒーレントイメージングに支えられて年平均成長率5.9%で上昇しています。スペシャルティファイバーのスライスは2025年時点で既に24.24%に達しており、ツリウムファイバーレーザーと中空コアアセンブリが高出力用途を獲得するにつれ、年平均成長率7.06%で成長すると予測されています。希土類の制約が供給を圧迫していますが、EDFAは連続波出力10W超を実現する唯一の手段であり続けています。ISO 11146ビーム品質試験は設計1件あたり4万5,000米ドルを追加しますが、参入障壁を高め、既存企業を保護しています。
スペシャルティアーキテクチャは400〜2,000nmにわたる信号完全性を向上させ、術中腫瘍マッピングのためのマルチスペクトルイメージングを可能にします。Karl Storzは7波長フォトニッククリスタルスコープで切除断端検出の感度94%を報告しており、広帯域デリバリーに対する臨床的需要を裏付けています。スペシャルティファイバーの医療用光ファイバー市場は、2026年の3億7,000万米ドルから2031年には約5億2,000万米ドルに拡大すると予測されています。フォトニッククリスタルおよび中空コア形式は、病院が安全な高出力レーザー導波路を求める中、2031年までにスペシャルティ収益の29%を獲得すると予想されています。


製品タイプ別:
リアルタイムモニタリング義務化により光ファイバーセンサーが急増イメージングファイバースコープは2025年の収益の51.47%を占めましたが、低重症度の気道および泌尿器科でのチップオンチップ普及が拡大するにつれ、年平均成長率は5.6%にとどまっています。レーザーファイバー(22.18%)はTFLの勢いにより年平均成長率6.3%を達成し、照明バンドル(14.92%)は外部光ケーブルを統合型LEDが代替するにつれ5.2%に鈍化しています。光ファイバーセンサーは8.76%のベースラインから、デバイス完全性義務化への準拠のためにFBGまたはファブリーペロー素子を組み込む病院が増加するにつれ、最も強い年平均成長率7.99%を記録しています。IEC 60601-2-18のトレーサビリティ規則は中規模OEMの品質予算に年間12万米ドルを追加しますが、予防保全を簡素化することでセンサー搭載デバイスを優遇しています。
用途別:
モニタリングの継続化に伴い生体医療センシングが内視鏡検査を上回る成長2025年支出の61.02%を占める内視鏡検査は、北米と欧州で件数が横ばいになるにつれ、年平均成長率5.4%で成長すると予測されています。一方、16.34%を占める生体医療センシングは、FBGベースのカテーテルがアブレーションコンソールに継続的なデータを供給するにつれ、年平均成長率6.78%で成長しています。
エンドユーザー別:
外来シフトの加速に伴い外来手術センターが成長をリード病院は2025年に44.38%の収益シェアを維持しましたが、支払者政策がASCの大腸内視鏡検査を同等の診療報酬で認め、1件あたり820米ドルの節約をもたらすため、年平均成長率は5.3%にとどまっています。ASCは売上の28.76%を占め、コンパクトなファイバーレーザーコンソールと単回使用スコープの普及により年平均成長率6.98%で拡大しています。医療用光ファイバー産業は高重症度のERCPおよびEUSにおいて病院に根ざしていますが、ASCは支払者がより低コストの施設を好む傾向を反映し、2031年までにその差を縮めるでしょう。
地域分析
北米医療用光ファイバー市場
北米は2025年の収益の39.11%を占めているが、処置件数の成熟およびCMOSスコープが光ファイバーモデルに侵食するにつれ、2031年までのCAGRはわずか5.1%にとどまる見込みである。外来手術センターのパリティにより、12ヶ月以内に大腸内視鏡検査の19%が病院外へ移行し、3万5,000米ドル未満の軽量・ポータブルタワーが位となっている。カナダの予算上限により内視鏡の使用年数は7年に延長されている一方、メキシコの民間チェーンは医療ツーリズムの拡大を背景に、2024年にOlympusの4Kスイートを12セット導入した。
欧州医療用光ファイバー市場
ドイツの420万件の大腸内視鏡検査と、2026年から義務化される英国の高精細スクリーニングが需要を下支えしている。フランスはスクリーニング対象年齢層を拡大した一方で診療報酬を8%引き下げたため、病院は既存の光学機器をより長期間使用せざるを得ない状況となっている。年間14万米ドルに上るMDR監査費用が中小サプライヤーに圧力をかけており、エコシステムは統合型大手企業へと集約される傾向にある。
アジア太平洋および南米医療用光ファイバー市場
アジア太平洋地域は医療用光ファイバー市場の成長エンジンであり、2025年の市場シェアは24.18%、2031年までのCAGRは9.35%に達する見込みである。中国は2024年に上部消化管処置を2,860万件実施しており、1 トリリオン 米ドル規模の病院整備計画のもとで引き続き拡大が見込まれる。インドは2024年に340スイーを追加し、その大半は1万8,000〜2万2,000米ドルの再整備済み光ファイバーシステムであった。日本の高齢化社会は処置件数を維持しつつも年間15〜18%の価格下落をもたらしており、国内OEMはハイブリッドCMOS光ファイバースコープへの転換を進めている。韓国のTFL償還制度により、2025年のレーザー光ファイバー輸入は41%増加した。オーストラリアは2024年にFDAとの整合を図り、承認期間を11ヶ月に短縮した。ANVISAのもとでの規制調和により医療機器の承認期間が16ヶ月に短縮され、特殊センサーの参入が加速している。

規制環境
米国では、内視鏡アクセサリーや手術用レーザーファイバーなどの医療用ファイバーオプティクス製品は、医療機器の枠組みの下でFDAによって規制されており、最も一般的には510(k)(リスクが高い場合はPMA)を通じて規制されます。試験パッケージには通常、生体適合性、滅菌バリデーション、および統合システムに適用される場合の電気的安全性が含まれます。重要なコンプライアンスの転換点は、2026年2月に施行されるFDA品質マネジメントシステム規則(QMSR)であり、これは21 CFR Part 820を改正してISO 13485:2016を組み込み、内視鏡検査、レーザー送達、およびセンシング用途向けの部品・組立品サプライヤーに対する品質システムの整合性を強化します。
欧州では、規則(EU)2017/745(MDR)が、ファイバーオプティックスコープおよび関連組立品の技術文書と市販後要件を引き続き形成しています。ISO 8600-1:2025(医療用内視鏡および内視鏡治療機器の一般要件)などの製品規格も、設計と検証の基準として機能しています。機器規制に加えて、ファイバー組立品のグローバル調達に関するサプライチェーンコンプライアンスの重要性が高まっており、2025年から2026年にかけての関税リスクは医療機器の原材料コストに影響を及ぼす可能性があり、重要な光学部品における国境をまたぐ摩擦を軽減するためのサプライヤー資格戦略を推進しています。
競合状況
上位5社であるOlympus、Boston Scientific、Karl Storz、Stryker、Medtronicは、中程度の断片化を反映しています。Olympusはファイバーと内視鏡の垂直統合から恩恵を受け、18〜22%の粗利益率を確保し、2024年度に4,200台の4Kシステムを出荷しました。Boston Scientificは使い捨て製品に注力しており、EXALT Model Dは2025年第4四半期までに米国の十二指腸鏡市場の18%を獲得しつつ、内部のFBGノウハウも活用しています。Karl Storzはフォトニッククリスタルイメージングを推進し、2億8,000万米ドルの術中ニッチに対応するため腫瘍断端感度94%を記録しています。
破壊的参入者が競争を激化させています。Ambuの単回使用気管支鏡はファイバーバンドルを完全に排除し、既に米国の症例の18%を処理しています。IPG Photonicsはツリウムレーザーにより2024年の医療レーザー収益が23%増加し、ホルミウムの既存企業を侵食しています。Corningのポリマーファイバーは200米ドル以下の使い捨てスコープを可能にし、コスト構造を再編しています。Coherentは希土類のボトルネックを緩和するためホルミウムドープ代替品のプロトタイプを開発中で、2026年の検証を目標としています。
規制も競争のダイナミクスを形成しています。ISO 13485の導入コスト18万米ドルに加え年間9万5,000米ドルが新規参入者を阻み、認定サプライヤーの優位性を固定化しています。Intuitive Surgicalの中空コアレーザーチャネルとFBG力センシングに関する14件の新特許は、2027年以降にサプライヤー関係を再編する可能性のある垂直統合の拡大を示唆しています。
医療用光ファイバー産業のリーダー企業
Integra LifeSciences
Coherent, Inc.
Schott AG
Fiberoptics Technology, Inc
MKS Instruments (Newport Corporation)
- *免責事項:主要選手の並び順不同
医療用光ファイバー市場
- AngioDynamics
- B. Braun
- Biolitec
- Boston Scientific
- Coherent
- College Park Industries
- Corning
- Fiberoptics Technology Inc.
- Fujikura Ltd.
- Hologic
- Intuitive Surgical
- Integra LifeSciences
- Karl Storz
- LEONI
- Medtronic
- MKS Instruments (Newport Corporation)
- OFS Fitel (Furukawa Electric)
- Olympus Corp.
- Richard Wolf
- SCHOTT
- Smiths Group
- Stryker

市場機会と将来展望
機会は、再処理の複雑さを軽減し、低侵襲ワークフローにリアルタイムのフィードバックを追加する、より高付加価値の光学組立品に集中しています。需要の兆候は、単一の光路でイメージングとセンシングを組み合わせたプラットフォームやプロトタイプに表れています。2026年5月、Philipsは3Dの光ベース血管内ナビゲーションのためのFiber Optic RealShape(FORS)に基づくLumiGuideプラットフォームを紹介し、マドリードのHospital Clinico San Carlosでの利用実績が言及されました。これは、処置チームが蛍光透視の代替手段を求める中で、ファイバーベースのガイダンスへの導入意欲を示しています。
もう一つの注目分野は、ポイントオブケアでのアクセス性を改善し、配線を簡素化するファイバーアーキテクチャです。2026年4月、操向可能な光ファイバーのプロトタイプが、ファントムモデルにおいてこれまで到達が難しかった喉頭腫瘍の標的へのナビゲーションを実証し、81%の成功率が報告されました。これは、耳鼻咽喉科などの制約のある解剖学的部位向けの機械的に操向可能な小径ファイバーの開発を後押ししています。同時に、4K内視鏡データ伝送向けのLiFi方式の光リンクに関する研究(2026年5月のプロトタイプ報告)は、ケーブル管理におけるシステムレベルの選択肢を示唆しています。また別に、閉ループのpHおよび温度フィードバックを備えた多機能セラノスティックファイバープローブ(2026年4月の論文発表)は、統合センシング要素による差別化の道筋を示しており、市場が完全性モニタリングとリアルタイムの処置制御へと移行していることと一致しています。
Recent Industry Developments in 医療用光ファイバー市場
- 2026年1月:Coherent Corp.は、OCT、近赤外分光法(NIRS)、およびマルチモーダルカテーテルベースのイメージングシステム向けに設計されたAxioViewイメージングファイバー組立品を発売しました。この組立品は心血管、神経血管、消化器の用途を対象とし、ISO 13485認証を受けた製造下で生産されています。これにより、カテーテルベースの可視化・センシングプラットフォームを構築するOEM向けに、統合準備済みのイメージングファイバーサブアセンブリの提供が可能になります。
- 2025年4月:Coherent Corpは、光線力学療法システムのビーム送達効率を高め、臨床機器への統合を簡素化するAxon FLファイバーカップリングモジュールを発表しました。このリリースは、カップリング性能が用量送達の一貫性に影響を与える光線療法ワークフローにおいて、光損失を低減しシステム設計を簡素化するOEMの取り組みを支援します。
- 2024年10月:SCHOTT AGは、マレーシア工場の拡張に5,000万ユーロ(5,400万米ドル)を投資し、アジア太平洋地域の顧客向けに医療用ファイバー生産能力を40%増加させました。この生産能力の増強は、処置件数の増加とファイバーベースの内視鏡検査およびレーザー送達部品の採用拡大に関連した地域的な規模拡大の必要性に対応しています。


医療用光ファイバー市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、医療機器および処置内で光や信号を伝送するために使用される医療グレードのファイバーオプティックス製品から生じる収益を対象としています。イメージング、照明、レーザー送達、センシングの用途にわたって追跡し、その結果を主要地域に割り当てています。
対象範囲の除外事項:一般的な通信・産業用ファイバーオプティックスは除外し、また、ヘルスケアワークフロー内で医療用ファイバー光路として機能しない非医療用フォトニクス部品も除外します。
セグメンテーション概要
- ファイバータイプ別
- マルチモードシリカファイバー
- シングルモードシリカファイバー
- スペシャルティファイバー
- 製品タイプ別
- イメージングファイバースコープ
- レーザーファイバー
- 照明ファイバー
- 光ファイバーセンサー
- その他
- 用途別
- 内視鏡検査
- 生体医療センシング&モニタリング
- レーザー手術
- 光線療法および光線力学療法
- 歯科処置
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 研究機関・学術機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、医療用ファイバーオプティックスが実際の処置件数や機器需要のどこに現れるかをマッピングしました。次に、これらの処置および機器の兆候をファイバー消費パターンに関連付けました。世界保健機関、OECDの医療統計、米国FDAの機器データベース、Eurostat、UN Comtradeなどの公開情報源は、医療活動、貿易フロー、および特定の医療機器カテゴリーが規制環境に存在するかどうかに関する仮定を根拠付けるのに役立ちました。
ファイバーオプティックスがどのように仕様化・購買されているかについてモデルを実態に基づいたものにするため、企業の年次報告書や投資家向け資料、内視鏡検査およびセンシングにおけるファイバーオプティックスに関する査読済み学術誌、内視鏡検査や低侵襲処置について議論している業界団体のウェブサイトも確認しました。いくつかのケースでは、企業財務・インテリジェンス、特許データベース、出荷レベルの輸出入データの有料サブスクリプションを利用して、単一の見解に強引に合わせることなく、サプライヤーのリスクと価格動向を相互検証しました。ここに記載したデスクリサーチのソースは例示的なものであり、データ収集、検証、および対象範囲の明確化のために追加の公開情報源も使用しました。
一次インタビューおよび調査
一次調査は、現場で実際に購入・交換されているものを検証することに重点を置きました。内視鏡検査チャネルはセンシングやレーザー送達構成と異なる可能性があるため、価格設定と交換サイクルは用途固有のものとして扱いました。私たちは、APAC、EMEA、およびアメリカ地域にわたる部品サプライヤー、機器側の関係者、販売代理店、病院・クリニックレベルの利用者と話をしました。目標は、公開情報源だけでは信頼できる推測ができない、導入状況、一般的な技術仕様、および実際的な価格帯を確認することでした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):16% | APAC:50% |
| ミドルティア:41% | 機能・部門リーダー:24% | EMEA:29% |
| 中小プレーヤー:22% | マネージャー:60% | アメリカ地域:21% |
市場規模算定と予測
規模算定には、トップダウンとボトムアップを組み合わせた手法を使用しました。処置および機器需要の兆候を、対象とするファイバー消費プールに変換し、その合計をサプライサイドの制約および医療最終市場に対するサプライヤーのリスクと照合しました。トップダウン側では、内視鏡検査処置件数、低侵襲手術の成長、再利用可能部品と使い捨て部品の間のミックスシフト、関連するイメージングシステムの導入基盤、モニタリングワークフローにおけるファイバーベースのセンシングの採用状況などの指標に需要を結び付けました。
次に、インタビューを通じて精緻化された実用的なASP(平均販売価格)範囲と交換率を用いて、需要プールを金額に変換しました。合計を裏付けるために、医療最終市場に対するサプライヤーの収益リスクを用いた選択的なボトムアップ推計、価格設定に関するチャネルチェック、公開情報が存在する場合には用途別の出荷量サンプル構築を実施しました。不確実性が残る領域では、保守的な範囲を用い、追跡調査を通じてそれを狭めることで、最終的な合計が観測可能な医療活動に対して追跡可能であることを確保しました。
データ検証と更新サイクル
最終化する前に、処置動向、貿易方向、機器導入のペースなど、独立した兆候に対して結果を相互検証しました。また、医療現場における既知の購買パターンと一致しない急激な変化についても検討しました。差異が重大である場合、仮定を再検討し、入力データ系列を再確認し、それが真の市場シフトかデータの不整合かを確認するために情報源に再度連絡しました。
地域および用途カテゴリー全体でモデルロジック、計算、および内容の一貫性を保つために、複数段階の内部レビューを実施しました。レポートは毎年更新され、規制の大幅な変更、価格の急変動、または需要の変動が基礎となる医療関連の兆候に現れた場合には、中間更新が行われます。納品直前には、クライアントがその時点で最新の見解を受け取れるよう、最終確認を実施します。
Mordor Intelligenceによる世界の医療用ファイバーオプティックス市場規模と他の公開推計との比較
各発行元が境界の設定方法や、価格・数量の基準として異なるものを用いているため、医療用ファイバーオプティックスの市場規模がそれぞれ異なるのは一般的です。最大の差異は通常、何を医療用ファイバーオプティックス製品として数えるか、隣接する機器の収益を含めるかどうか、そして予測期間においてどの程度の価格下落やミックスシフトを想定するかから生じます。
処置主導の需要プールを追跡し、一貫した更新サイクルで価格入力を更新することにより、Mordor Intelligenceは実際の買い替え行動に近づくことを目指しています。また、隣接する内視鏡機器の価値および非医療用ファイバー用途を対象外とすることで、資本設備投資や調達タイミングが変動する年における過大評価を通常低減しています。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.43 B (2025) | |
| 業界誌A | USD 2.35 B (2025) | この推計は、医療機器で使用される、より広範なフォトニクス製品群を含んでいるように見え、厳密にはファイバーオプティックスではない内視鏡システムまたはアクセサリーの収益の一部を含んでいる可能性もあります。 |
| 業界ポータルB | USD 2.01 B (2025) | より高い値は、ファイバー対応センサーおよび関連組立品をより広く含めていることと、成熟した病院における交換主導の購買行動を完全には反映していない、より積極的なASP前提と一致しています。 |
総合すると、この差異は主に対象範囲の境界と、複雑な機器内で使用されるファイバーの価格設定・ミックスの取り扱い方によって説明されます。私たちのアプローチは、処置活動、交換サイクル、用途レベルのASP範囲といった再現可能な変数に市場を結び付けており、これにより、新たな兆候が現れた際に最終的な数値を再現・更新しやすくしています。


レポートで回答される主要な質問
医療用光ファイバー市場においてスペシャルティファイバーはどのくらいの速さで成長しますか?
スペシャルティファイバーは、レーザー手術がツリウムおよび中空コアデリバリーシステムへとシフトするにつれ、2026〜2031年にかけて年平均成長率7.06%で拡大すると予測されています。
アジア太平洋地域における医療用光ファイバーへの需要を牽引しているものは何ですか?
中国とインドの大規模インフラプログラム、および韓国でのツリウムファイバーレーザー砕石術への新たな診療報酬が、地域の年平均成長率9.35%を支えています。
チップオンチップスコープは光ファイバーイメージングデバイスに取って代わりつつありますか?
低重症度の気管支鏡検査および膀胱鏡検査では、単回使用CMOSデバイスが既に18〜22%のシェアを獲得していますが、ファイバーバンドルは高精細消化器および治療プラットフォームにおいて依然として主流です。
ファイバーブラッグ格子センサーが注目を集めているのはなぜですか?
FBGセンサーはミリ秒単位の温度または歪みフィードバックを提供し、アブレーションにおける副次的損傷を最大40%削減し、新たな完全性モニタリングガイドラインへの準拠を実現します。
新しい光ファイバーデバイスにとって規制コストはどの程度重要ですか?
FDA 510(k)承認、ISO滅菌検証、MDR監査を合わせると60万米ドルを超え、商業化前に最大18ヶ月が追加される可能性があります。
最終更新日:



