
スマートコンタクトレンズ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
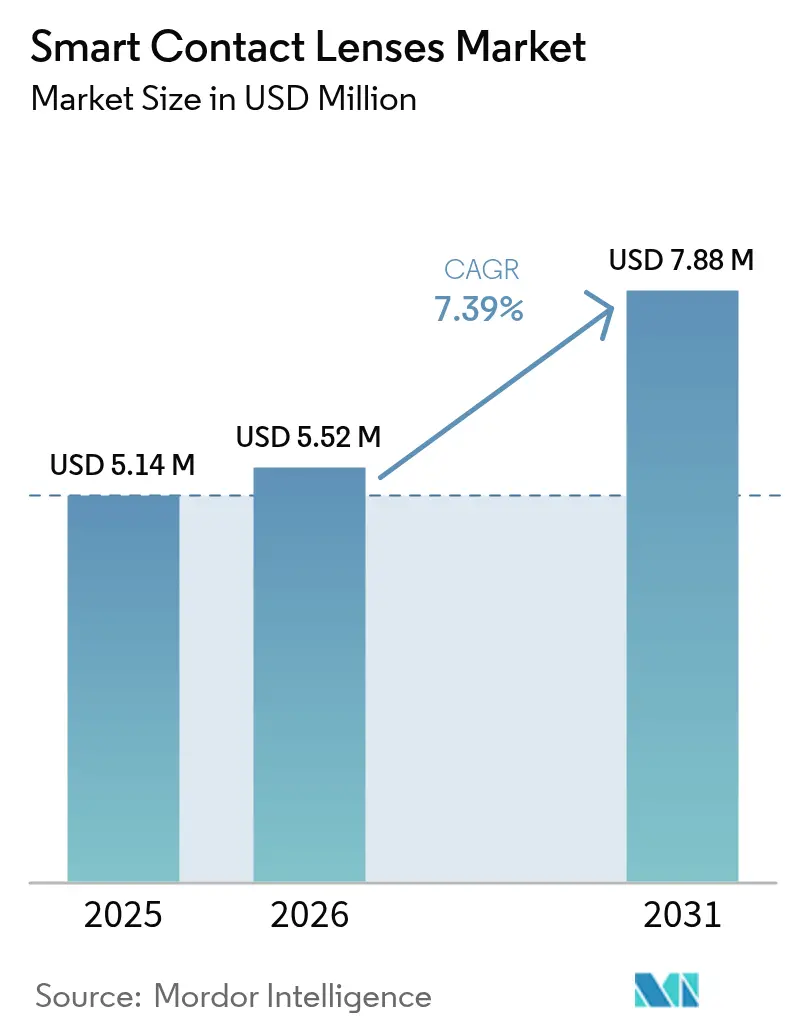
| 市場規模 (2026) | 5.52 百万米ドル |
| 市場規模 (2031) | 7.88 百万米ドル |
| Growth Rate (2026 - 2031) | 7.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートコンタクトレンズ市場分析
スマートコンタクトレンズの市場規模は、2025年の514万米ドルから2026年には552万米ドルへと成長し、2026年〜2031年の年平均成長率7.39%で2031年までに788万米ドルに達すると予測されています。この成長は、涙液ベースの持続的グルコースおよび眼圧(IOP)モニタリングを可能にするサブマイクロワット級バイオセンサーの成熟、主要医療システムにおける新たな償還コードの整備、そして定期的な外来受診に代わる非侵襲的リアルタイム診断への需要拡大に起因しています。シリコンハイドロゲルナノコンポジットは製造不良率を低下させ、規模の経済を支援しており、5G/LTE-M接続により電子健康記録システムへの安全なデータ送信が可能となっています。薬剤溶出レンズに対するFDAの早期承認は規制上の追い風を示しており、アジア太平洋地域のテクノロジーエコシステムが製品開発の反復とコスト削減を加速させています。これらの要因が相まって、現在の価格プレミアムにもかかわらず、スマートコンタクトレンズ市場の二桁成長を支えています。
主要レポートのポイント
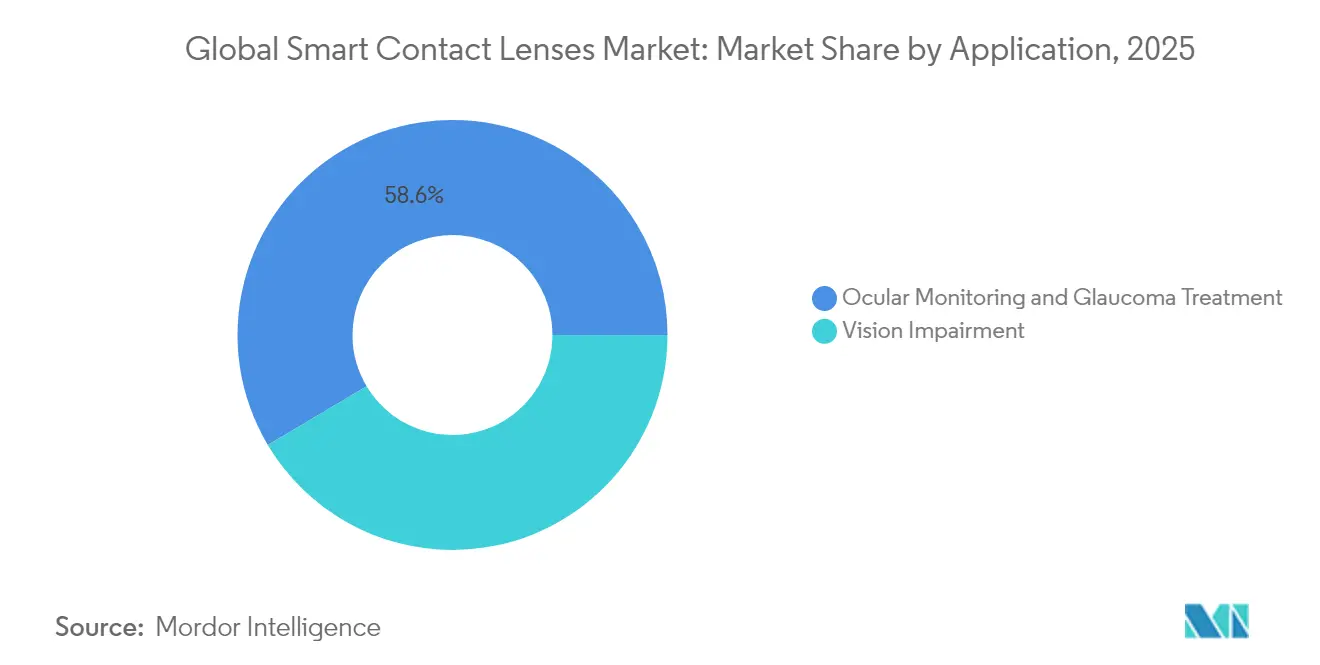
- 用途別では、眼球モニタリングおよびグルコース治療レンズが2025年の収益シェアの58.55%を占め、薬剤送達レンズは2031年にかけて年平均成長率7.72%で成長すると予測されています。
- エンドユーザー別では、病院および眼科クリニックが2025年のスマートコンタクトレンズ市場規模の45.96%を占め、在宅ケアセグメントは2031年にかけて年平均成長率7.93%で推移しています。
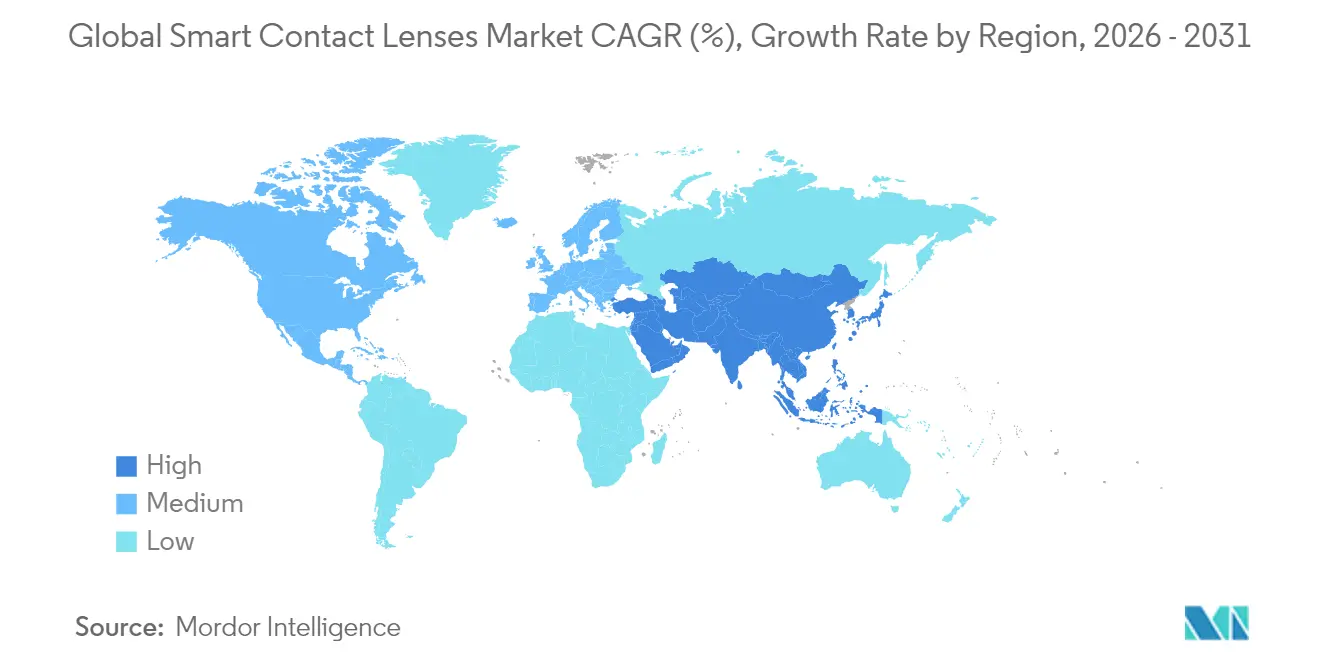
- 地域別では、北米が2025年に58.54%の市場シェアで首位を維持しており、アジア太平洋地域は2031年にかけて年平均成長率8.19%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルスマートコンタクトレンズ市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レンズ上の小型バイオセンサーがサブマイクロワット級の消費電力を達成 | +2.8% | 北米・EUでの早期採用を伴うグローバル | 中期(2〜4年) |
| 眼圧・涙液グルコースモニタリングに対する償還コードの整備 | +2.1% | 主に北米・EU、アジア太平洋へ拡大 | 短期(2年以内) |
| 5G/LTE-M eSIMモジュールによるレンズの継続的接続の実現 | +1.9% | アジア太平洋のインフラ展開が牽引するグローバル | 中期(2〜4年) |
| シリコンハイドロゲルナノコンポジットによる製造不良率の大幅削減 | +1.4% | グローバル製造拠点 | 短期(2年以内) |
| 眼球薬剤送達レンズに向けた製薬・デバイスのバンドル契約 | +1.2% | 北米・EUの規制環境 | 長期(4年以上) |
| 大手テクノロジー企業によるARマイクロディスプレイIPのレンズメーカーへのライセンス供与 | +1.6% | テクノロジーイノベーションセンターに集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レンズ上の小型バイオセンサーがサブマイクロワット級の消費電力を達成
サブマイクロワット級バイオセンサーは現在、フレキシブル太陽電池と金属空気電源を組み合わせた3.3Vの電源から約150µWを収集し、大型バッテリーパックなしでの自律動作を可能にしています。Ti₃C₂Tx MXeneセンサーは眼圧に対して12.52 mV/mmHgの感度を示し、最小限の刺激で高精度な眼球測定を実証しています。この飛躍的進歩により、研究プロトタイプから持続的グルコースモニタリングが可能な商業デバイスへの移行が実現し、これはスマートコンタクトレンズ市場において最大のシェアを占めるユースケースです。消費電力の低減は熱管理も簡素化し、長時間装用時の角膜の快適性を維持します。これらの進歩が総合的に、コアとなる技術的ボトルネックをマルチセンサー製品ロードマップの発射台へと転換させています。
眼圧・涙液グルコースモニタリングに対する償還コードの整備
2025年、メディケアは持続的涙液グルコースモニタリングに対してカテゴリーIII CPTコードを発行し、米国における医療提供者の経済性を大幅に改善しました。それ以前に、FDAはケトチフェン配合のAcuvue Theravisionを承認し、眼科用コンビネーションデバイスの実現可能な規制経路を示しました。支払者による認定は慢性疾患患者の自己負担コストを低下させ、より広範な処方に向けたインセンティブを整合させます。EU支払者はデジタル治療フレームワークの下で同様のコードを試験的に導入しており、日本の国民皆保険制度は適用基準の見直しを進めています。償還の勢いは、継続的モニタリングが長期合併症と関連コストを抑制する糖尿病ケアを中心に、普及量の採用を加速させます。
5G/LTE-M eSIMモジュールによるレンズの継続的接続の実現
LTE-M Release 14準拠のeSIMを組み込むことで、安全な無線プロビジョニングが可能となり、眼科デバイスでは非現実的な手動SIM交換が不要になります。フィールドテストでは、典型的な目から手までの距離において無視できるほどのパスロス分散で、共鳴磁気準静的チャネルを介して4.5 Mbpsのスループットが示されています。通信キャリアが低消費電力IoTネットワークを高密度化するにつれ、レンズはリアルタイムデータをクラウドダッシュボードに送信し、臨床医へのアラートをトリガーできるようになります。同じリンクはARオーバーレイもサポートし、医療モニタリングを超えてウェルネスやインフォテインメントへと対応ユースケースを拡大し、これらが総合的にスマートコンタクトレンズ市場の拡大を支えています。
シリコンハイドロゲルナノコンポジットによる製造不良率の大幅削減
2024年の複数拠点製造研究によると、デュアルキュア3Dプリンティングとインモールド反応性接合を組み合わせることで、不良率が38%削減されます。Mel4ペプチドコーティングは7日間の浸漬試験後に緑膿菌の定着を99%低減し、電子部品が組み込まれた際の感染リスクに対処しています。これらの材料革新はユニットコストを削減し安全性を高め、量産拡大を支援します。歩留まりの改善はまた、薬剤リザーバー層やマイクロLEDアレイなどの高度な機能の市場投入時間を短縮し、設計実験を促進します。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 伸縮性アンテナの長期生体適合性の不確実性 | -1.8% | グローバルな規制審査 | 長期(4年以上) |
| 高い部品表コストにより2025年のレンズ1枚当たりの平均販売価格が300米ドル超を維持 | -2.3% | グローバルなコスト圧力 | 中期(2〜4年) |
| 断片化したグローバル承認経路(FDA、MDR、MFDS、NMPA) | -1.5% | 管轄区域によって異なるグローバル | 中期(2〜4年) |
| 医療グレードの5µm未満マイクロLEDの供給が依然として制約 | -1.9% | グローバル製造拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
伸縮性アンテナの長期生体適合性の不確実性
現行のISO 10993眼球プロトコルは、アンテナとして使用される蛇行型銀グラフェントレースからのナノスケール金属溶出を十分に対処していません。26週間の初期ウサギ試験では眼球後部組織への微量銀イオン蓄積が明らかになり、FDAは継続装用適応の承認前に複数年にわたる追跡調査を要求しています。メーカーは現在、溶出リスクを抑制するために生分解性ポリ乳酸基板やパリレン封止インターポーザーを検討しています。長期安全性データが成熟するまで、緑内障や糖尿病などの慢性使用セグメントにおける市場浸透は制限され、CAGRを抑制しています。
高い部品表コストにより2025年のレンズ1枚当たりの平均販売価格が低水準を維持
単一のマイクロLEDディスプレイスタックには5µm未満のピッチで約200万個のチップが含まれており、コスト目標を維持するためにコスト目標を維持するために10分以内に±1µmの実装精度が要求されます。マストランスファーバンプボンディングにおける歩留まり不足は依然として4%を超え、ユニットコストに55米ドルが加算されます。医療グレードのマイクロバッテリー、気密封止、eSIMモジュールがさらに部品表を膨らませています。これらの経済性により、初期採用は富裕層の医療システムとプレミアム消費者セグメントに限定され、発展途上地域においてスマートコンタクトレンズ市場規模を圧縮するスケールメリットの実現が遅れています。サプライヤーのロードマップは2028年までに40%のコスト削減を約束していますが、当面の価格水準は依然として逆風となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:グルコースモニタリングが主導し、薬剤送達が加速
グルコースモニタリングデバイスは2025年の収益の58.55%を占め、世界で5億4,000万人を超える糖尿病患者と、最近の人体試験における涙液と血糖の実証された臨床相関(R²>0.87)を活用しています。持続的グルコーストラッカーは、180日間の多施設研究において指先穿刺モニタリングと比較して低血糖イベントを28%削減し、支払者による補償を正当化しています。眼圧モニタリングは8,000万人の緑内障患者に対応し、外来では見逃される夜間眼圧スパイクの検出を可能にします。ARオーバーレイは商業化前の段階にありますが、マイクロLEDの効率改善に伴い長期的な上昇余地をもたらします。
最も急成長している用途である薬剤送達レンズは年平均成長率7.72%で、ビタミンEバリアまたはマイクロリザーバーを採用して数日間にわたる治療的投与を持続させ、アレルギー性結膜炎などの疾患における慢性的なアドヒアランスの課題に対処しています。ケトチフェン溶出レンズのFDA承認は規制経路を実証し、プロスタグランジン類似体のパイプラインを促進しています。診断と治療を兼ね備えた多機能レンズのアーキタイプはプラットフォームの差別化を約束し、スマートコンタクトレンズ市場の拡大を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:在宅ケアセグメントが市場ダイナミクスを変革
病院および眼科クリニックは2025年のスマートコンタクトレンズ市場規模の45.96%を維持し、臨床医が監督するフィッティングとデータ解釈を通じた早期採用を支えています。これらの環境は償還に不可欠なリアルワールドエビデンスを生み出しています。しかし、アプリ対応のリモートモニタリングが在宅ケアセグメントを2031年にかけて年平均成長率7.93%へと推進しています。Bluetooth Low Energyリレーが涙液グルコースまたは眼圧の測定値をスマートフォンダッシュボードに送信し、自己管理を可能にしています。支払者は外来受診と関連コストを削減する在宅モデルを支持しています。
北米の企業ウェルネスプログラムや日本の企業健康保険者は、高リスクの糖尿病従業員向けにスマートレンズを補助し、職場での普及を加速させています。遠隔眼科キオスクを活用する薬局は郊外や農村部へのアクセスを拡大しています。フォームファクターが日常装用ソフトレンズに収束するにつれ、ケアの中心は消費者へと決定的にシフトし、スマートコンタクトレンズ市場のより深い浸透を促進しています。
地域分析
北米は2025年にスマートコンタクトレンズ市場シェアの58.54%を維持し、300米ドル超の価格水準を支えるFDA承認と強固な償還制度に支えられています。米国はマイクロLEDおよびバイオセンサーの生産拠点を擁し、サプライチェーンを支え、眼球バイオエレクトロニクスに向けた産学連携コンソーシアムを生み出しています。カナダの単一支払者制度は2025年に涙液グルコースプログラムの試験運用を開始し、公的保険の適用範囲を拡大しています。メキシコはマキラドーラ優遇措置を活用してレンズ組立ラインを誘致し、地域の物流サイクルを短縮しています。これらのダイナミクスが総合的に、高い人件費にもかかわらず北米のリーダーシップを維持しています。
アジア太平洋地域は年平均成長率8.19%で最も急速な成長を遂げており、韓国の医療機器食品安全処による迅速審査指定、日本の医療研究開発機構によるバイオセンサー化への助成金、そして中国の量産主導の部品エコシステムに支えられています。中国では1億4,100万人の糖尿病患者がグルコースレンズへの需要を高め、国内ディスプレイメーカーがミニLEDの専門知識をレンズプロジェクトに活用しています。インドのアーユシュマン・バーラット制度は遠隔眼圧モニタリングの保険適用を開始し、農村部の需要を喚起しています。この合流がアジア太平洋地域をスマートコンタクトレンズ市場の成長エンジンとして位置づけています。
欧州はMDRの明確化が進むにつれて着実な普及を記録しています。ドイツのDIGAフレームワークはデジタル眼科治療薬の償還を開始し、フランスの高等保健機構は持続的眼球モニタリングに関する2025年ガイドラインを発表しました。マンチェスター大学発の英国スピンアウト企業はNHSサイバーセキュリティツールキット基準に準拠したグラフェンアンテナを開発しています。南欧および北欧諸国はEU構造基金を活用して地域病院にスマートレンズ診断機器を整備しています。CEマーキングのタイムラインが市場投入サイクルを延長する一方、欧州の安全性とデータプライバシーへの重点が利用者の信頼を醸成し、段階的ながら堅調な普及を強化しています。

規制環境
スマートコンタクトレンズは主要法域において医療機器の監督対象であり、その分類は意図された用途とリスクプロファイルによって決まる。米国では、FDA(CDRH)がスマートコンタクトレンズをクラスIIまたはクラスIII機器として規制しており、センサー搭載型や薬物送達型の設計はコンビネーション製品として扱われる場合があり、これによりスポンサーが510(k)クリアランスを取得するかPMAを取得するかが左右されるほか、接続機能に対するUDIおよび無線サイバーセキュリティ管理にも影響する。
欧州では、EU医療機器規則(MDR)2017/745がリスクベースの枠組み(クラスIからIIIまで)を適用し、臨床エビデンス、トレーサビリティ、市販後義務への重点を強めている。スマートコンタクトレンズに影響を与える実施の詳細には、Master UDI-DIおよびEudamedに整合したトレーサビリティ慣行が含まれ、欧州委員会のガイダンス(MDCG 2024-14)によって強化されている。コンタクトレンズに関するグローバルな臨床試験の期待値はISO 11980(第4版、2025年6月)を通じて更新されている。
バリューチェーン分析
スマートコンタクトレンズのバリューチェーンは、特殊ポリマーおよびコーティング(シリコーンハイドロゲル基材、表面処理)、微細加工されたセンシングおよび接続部品(バイオセンサー、ASIC、アンテナ、一部のコンセプトではマイクロディスプレイ)、電源またはエネルギーハーベスティング要素から始まる。その後、厳格な生体適合性と滅菌の制約のもとでレンズ形状への統合へと移行する。製造工程には通常、マイクロ部品の組み立てまたは埋め込み、封止、インモールド接合または印刷、光学検査、無菌包装が含まれ、サブミクロン単位の配置公差と医療グレードの信頼性要件により、歩留まり管理とサプライヤー認定が繰り返しボトルネックとなる。
下流の流通は、病院、眼科クリニック、検眼ネットワークを含む臨床医監督下のチャネルに依存しており、そこでのフィッティング、トレーニング、臨床データ収集が償還および規制上の義務を支えている。ソフトウェア層はこのチェーンを安全なデータ処理と遠隔モニタリングへと拡張する。EUにおける規制トレーサビリティ要件(Master UDI-DIおよびEudamedワークフロー)と、品質システムおよびサイバーセキュリティに関するFDAの期待は、接続型レンズの検証と市販後調査を支援できる受託製造業者、試験機関、デジタルヘルスベンダーといった文書作成負担の重いパートナーの重要性を高めている。
競合環境
競合分野は、従来のコンタクトレンズメーカーと半導体・デジタルヘルス参入企業が混在し、中程度の断片化をもたらしています。各社はISO認証工場と確立された眼科医チャネルを活用して、センサー対応シリコンハイドロゲルラインを導入しています。Sony Corporationはマイクロ LEDおよびASIC IPを提供し、光学大手にディスプレイエンジンをライセンス供与しています。Samsung ElectronicsのLEDoSロードマップは3,500 ppiの解像度を2 mW未満で実現することを目標とし、ARインテグレーションを求めるOEMパートナーを引き付けています[2]出典:Samsung Electronics、「ARのための先進マイクロディスプレイ」、samsung.com 。
特許活動は2023年以降1,400件を超える出願があり、Smartlensは前眼部診断に特化した40件の特許を保有しています。マイクロLEDのマストランスファーと医療グレード封止に関するサプライサイドの障壁が依然として存在し、設備投資余力のある既存企業に有利に働いています。それでも、機動力のあるスタートアップ企業がアジア太平洋地域のオープンイノベーション助成金を活用して新規薬剤リザーバー設計を試験的に導入し、企業の意思決定サイクルを上回るペースで進展することがあります。
スマートコンタクトレンズ業界リーダー
Innovega Inc.
SEED Co., Ltd. (Sensimed SA)
Smartlens, Inc.
Azalea Vision
- *免責事項:主要選手の並び順不同

市場機会と将来展望
単一機能のセンシングを超えて、持続的な眼圧モニタリングと治療的送達を組み合わせた緑内障重視のソリューションを中心に、明確なホワイトスペースが生まれつつある。この方向性は2026年における活発な開発シグナルによって裏付けられており、デュアルモードの眼圧モニタリングと持続的薬物送達を実現するマイクロ流体スマートコンタクトレンズコンセプトの研究実証や、24時間眼圧モニタリングに関する進行中の臨床試験が含まれる。これらの取り組みは、医療機器の承認経路に適合する、ニーズの高い臨床監督下のユースケースに革新を集中させている。
もう一つの機会分野は、統合コストを削減し、複数のレンズ用途にわたる反復を加速するプラットフォームの標準化である。SEED Co., Ltd.が標準化されたスマートコンタクトレンズ統合プラットフォームとLSIアーキテクチャを打ち出すなどの業界の動きは、バイオマーカーセンシングと接続型レンズの各バリエーションで再利用可能なモジュール式構成要素を示唆している。在宅モニタリングへのシフトもまた、既存の医療提供者や支払者システムに適合する安全な接続性とソフトウェア対応ワークフローの重要性を強めている。
最近の業界動向
- 2026年7月:SEED Co., Ltd.は、スマートコンタクトレンズ事業を新設の完全子会社であるOcudevices Co., Ltd.へ移管し、これを発効させ、研究開発、製造、商業化を専任組織のもとに統合した。この動きにより、開発がプラットフォーム構築から製品化へと移行する中で、実行の合理化とスマートレンズプログラムの組織的所有の明確化が図られる。
- 2025年10月:Smartlens, Inc.は、緑内障モニタリングシステムmiLensのFDAクリアランス取得プロセスを進め、商業化に備えるため、超過応募となった520万米ドルのブリッジファイナンスラウンドを完了した。この資金は、眼圧モニタリングレンズにおける臨床検証と市場投入の間のギャップを短縮しうる規制対応および準備活動を支援する。
- 2024年11月:SEED Co., Ltd.は、電子部品をコンタクトレンズに統合するための標準化プラットフォームと、複数のスマートレンズ用途を対象とした汎用大規模集積回路(LSI)の開発を発表した。この種のモジュール式アーキテクチャは再設計サイクルを削減し、再利用可能な電子部品の構成要素を中心とした、部品およびソフトウェアパートナーのより広範なエコシステムを支える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、涙液ベースの血糖モニタリングや眼圧モニタリングなどの機能を実現するために電子機器やセンシング要素を組み込んだスマートコンタクトレンズ、および関連するスマートウェアやシグナル機能から得られる収益を、医療用途またはより広範なモニタリング用途向けに販売されるものとして対象とする。
対象範囲の除外:従来型の視力矯正用コンタクトレンズ、およびスマートレンズ製品として機能しない単独のリーダー、アプリ、外部センサーは除外する。
セグメンテーション概要
- 用途別
- 眼球モニタリングおよび緑内障治療
- 視力障害
- エンドユーザー別
- 病院および眼科クリニック
- 在宅ケア・自己モニタリング消費者
- その他(学術機関、リハビリテーションセンターなど)
- 地域別
- 北米
- 欧州
- アジア太平洋
- その他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、実際の現場においてスマートコンタクトレンズとは何かをマッピングすることから始まり、その後医療機器およびコンタクトレンズのエコシステムに結び付けた。米国FDAの機器・ガイダンスページ、米国国立衛生研究所およびPubMed収載の臨床文献、糖尿病負担のシグナルに関する世界保健機関、有病率の背景情報を示すCDCページなどの公開情報源を利用し、需要規模を現実的に保つよう努めた。
また、機器およびレンズ関連企業の財務報告書や投資家向けプレゼンテーション、信頼性の高い報道記事や学会抄録を精査し、製品の準備状況、臨床タイムライン、想定されるユースケースを把握した。可能な場合には、企業財務およびインテリジェンスの有料購読サービス、特許データベース、輸出入の出荷レベルの確認を参照し、製造および部品供給の方向性を検証した。ここに挙げたデスクリサースの情報源は例示にすぎず、データ収集、検証、明確化のために他にも多くの公開情報源および有料情報源を利用した。
一次インタビューおよび調査
一次的な対話は、レンズ技術の関係者、臨床利用者、供給側の専門家を組み合わせて実施し、どの製品が実際に商業段階にあり、どの製品がまだ試験段階にあるのか、そしてどのような価格設定と普及に関する前提が妥当かを検証した。このようなグローバル市場においては、規制上のタイムライン、償還制度の準備状況、病院・クリニックでの導入ペースの違いを反映するため、南北アメリカ、欧州・中東・アフリカ(EMEA)、アジア太平洋(APAC)にわたって入力をバランスよく取得した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):18% | APAC:52% |
| ミドルティア:44% | 機能部門/事業部門リーダー:40% | EMEA:30% |
| 小規模プレーヤー:19% | マネージャー:42% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、対象となる患者およびモニタリングニーズを基点としたトップダウン型の需要プール構築から始まり、その後スマートレンズの準備状況と想定される臨床導入によってフィルタリングされる。合計値は、サンプリングされた平均販売価格に想定レンズ台数を掛け合わせる選択的なボトムアップ近似を用いて検証し、サプライヤーおよびチャネルの確認を用いて外れ値を調整した。
モデルで使用する主要な入力には、持続血糖モニタリングレンズおよび眼圧モニタリングレンズの想定商業浸透率、病院と眼科クリニックにわたる想定エンドユーザー構成比、年間台数需要に影響する典型的な交換・装用サイクル、レンズタイプおよび機能別の平均販売価格帯、導入時期に影響する規制および償還の進展ペースが含まれる。予測は専門家の意見に裏付けられたシナリオ分析を用いて構築され、承認とスケールアップのタイムラインについてストレステストを行い、最終予測はインタビューを通じて最も整合性の高い道筋を反映している。ある国についてボトムアップのシグナルが不完全な場合は、比較可能な市場からの代理的な普及率を用い、医療アクセスおよび機器普及の指標を用いて正規化した。
データ検証と更新サイクル
最終的な数値が実際の需要シグナルおよび供給側の準備状況と整合するよう、複数の観点から出力を確認した。前年比の変化を確認し、規制のタイミングや商業化のマイルストーンと一致しない急激な変動を洗い出し、その後、関連する前提をフォローアップの専門家確認を通じて見直した。
承認前に、モデルとその入力は、疾患モニタリングの普及動向や臨床パイプラインの可視性といった独立した指標との差異確認を含む、アナリストによるレビュー手順を経る。レポートは毎年更新され、主要な承認、発売、大幅な価格変動などの重要な事象が発生した場合には中間更新が行われる。納品直前には最終確認が行われ、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceによるスマートコンタクトレンズ市場規模と他の公表推計との比較
スマートコンタクトレンズの公表数値が大きく乖離して見えることがあるのは、この市場がいまだ臨床開発と初期商業化の間に位置しており、各発行元が収益として何をカウントするかが異なるためである。この差異はまた、医療用センシングレンズをより広範なARやコンシューマー向けウェアラブルと混同しているかどうか、また承認後の普及がどれほど急速に進むと想定しているかによっても生じる。
最大の差は、何を商業的販売とみなし、何を将来の潜在性とみなすかに起因することが多く、Mordor Intelligenceは、隣接するウェアラブルARアイウェアや発売前のパイロットを含めて合計を拡大するのではなく、製品として展開可能でかつ価格設定および想定レンズ台数に結び付けられる、対象となる臨床ユースケースがある場合に限り、スマートコンタクトレンズの価値をカウントしている。さらに、平均販売価格(ASP)の前提(試作品的な価格設定か、量産段階の価格設定か)、通貨換算のタイミング、規制タイムラインの変化に伴う更新頻度によっても差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.14 M (2025) | |
| 業界パブリッシャーA | USD 1.61 B (2024) | 多くの場合、より広範なスマートアイウェアやAR型ウェアラブルをスマートレンズに含めており、また償還制度や臨床ワークフローへの適合が実証される前に急速な規模拡大を前提とする早期の大量普及曲線を適用している。 |
| プレスリリースB | USD 7.98 B (2025) | コンセプト段階の製品や隣接するデジタルヘルス機器の収益を含みうる広範な定義を用いており、また予測は交換サイクルやエンドユーザーの購買実態と明確に結び付いていない、積極的なASPおよび普及率の前提に非常に敏感である。 |
この表は、乖離の大部分が単純な計算の違いではなく、対象範囲とタイミングによって説明されることを示している。モデルが現実的なレンズ台数、エンドユーザーの導入ペース、観測可能な商業化のマイルストーンに結び付けられている場合、その結果は承認、価格設定、製造規模の変化に応じて追跡・更新しやすくなる。


レポートで回答される主要な質問
現在のグローバルスマートコンタクトレンズ市場規模はどのくらいですか?
グローバルスマートコンタクトレンズ市場は予測期間(2026年〜2031年)中に年平均成長率7.39%を記録すると予測されています。
現在のスマートコンタクトレンズ市場規模はどのくらいですか?
スマートコンタクトレンズ市場規模は2026年に552万米ドルであり、年平均成長率7.39%で2031年までに788万米ドルに達すると予測されています。
どの素材が市場をリードしていますか?
シリコンハイドロゲルレンズが2025年に67.58%の市場シェアで主導しており、優れた酸素透過性と電子部品との適合性を提供しています。
どの用途セグメントが最も急速に拡大していますか?
薬剤送達レンズはFDA承認済みのケトチフェン溶出設計に牽引され、2031年にかけて年平均成長率7.72%で成長しています。
なぜアジア太平洋地域が最も急成長している地域なのですか?
急速な5G展開、デジタルヘルスへの政府支援、および大規模な糖尿病患者人口がアジア太平洋地域における年平均成長率8.19%を牽引しています。
最終更新日:



