
医療用ホログラフィックディスプレイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
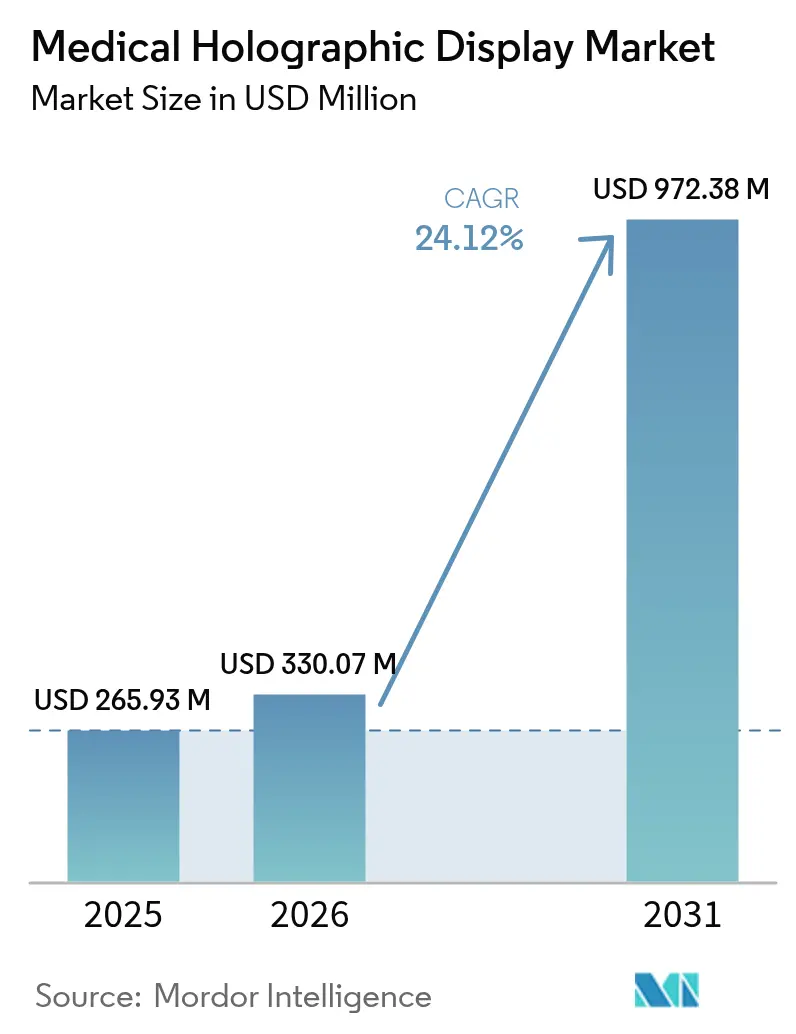
| 市場規模 (2026) | 330.07 百万米ドル |
| 市場規模 (2031) | 972.38 百万米ドル |
| Growth Rate (2026 - 2031) | 24.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
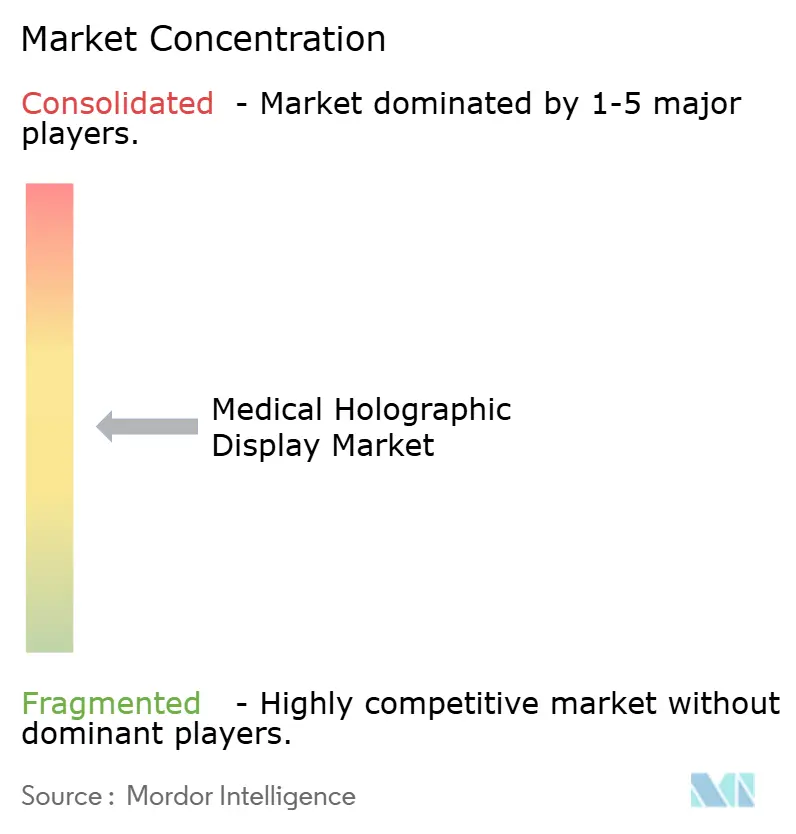
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用ホログラフィックディスプレイ市場分析
医療用ホログラフィックディスプレイ市場規模は、2025年の2億6,593万米ドルから2026年には3億3,007万米ドルへと成長し、2026年~2031年にかけてCAGR 24.12%で2031年までに9億7,238万米ドルに達すると予測されています。病院は低侵襲手術から開腹手術への転換率を低下させるため、手術室にリアルタイム3次元ワークステーションを導入しており、GPU・フォトニクスコストの低下によりシステムの投資回収期間が短縮されています。FDA 510(k)経路における規制の勢いは、日本の先駆け審査指定制度と相まって、複合現実手術ナビゲーションの承認を加速させています [1]Intuitive Surgical、「da Vinci 5手術システム」、intuitive.com。大手画像診断機器OEMはホログラフィック可視化を既存顧客基盤を守る持続的イノベーションとして位置付けており、一方スタートアップ企業はディスプレイハードウェアを超えた差別化を図るアルゴリズムレンダリングに注力しています。ディスプレイベンダーとロボット手術プラットフォームプロバイダーとの戦略的パートナーシップは、ホログラフィーが実験的パイロットから画像誘導処置の標準治療へと移行しつつあることを示しています。
主要レポートのポイント
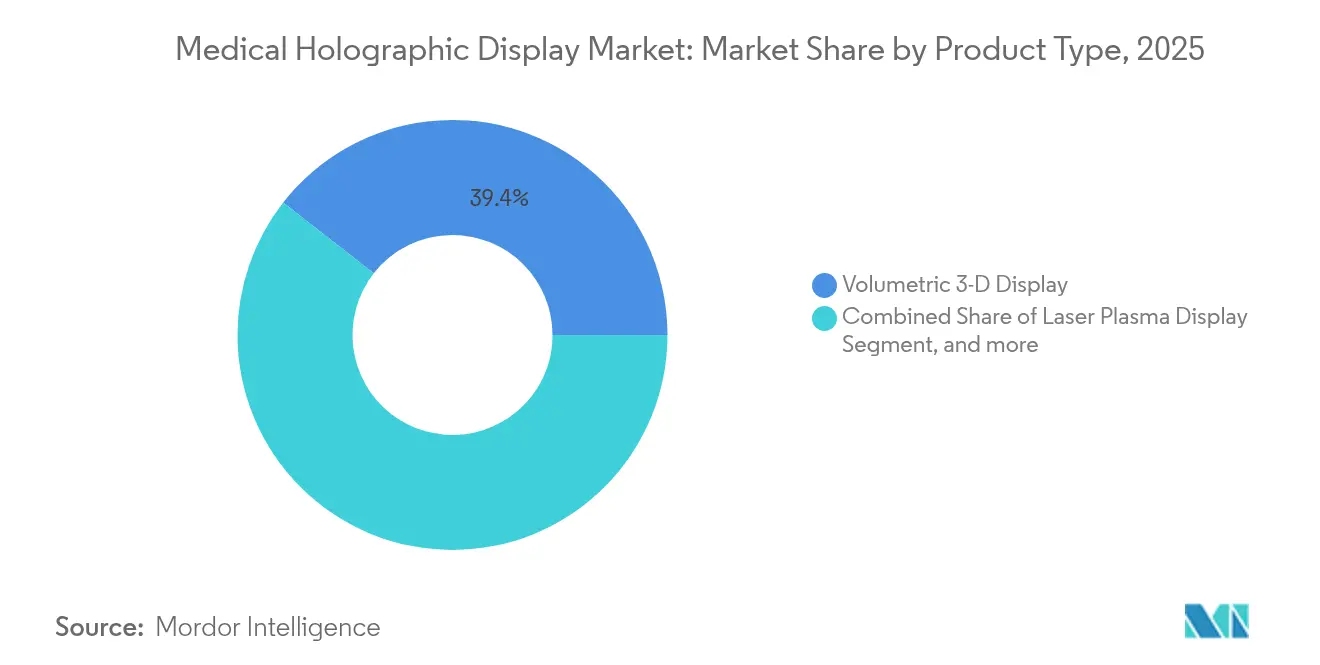
- 製品タイプ別では、ボリュメトリック3次元ディスプレイが2025年の収益シェアで39.43%をリードし、レーザープラズマディスプレイは2031年にかけてCAGR 25.10%で拡大すると予測されています。
- 用途別では、医療画像・放射線科が2025年の医療用ホログラフィックディスプレイ市場シェアの43.83%を占め、医学教育・トレーニングが2031年にかけて最高のCAGR 24.87%を記録すると予測されています。
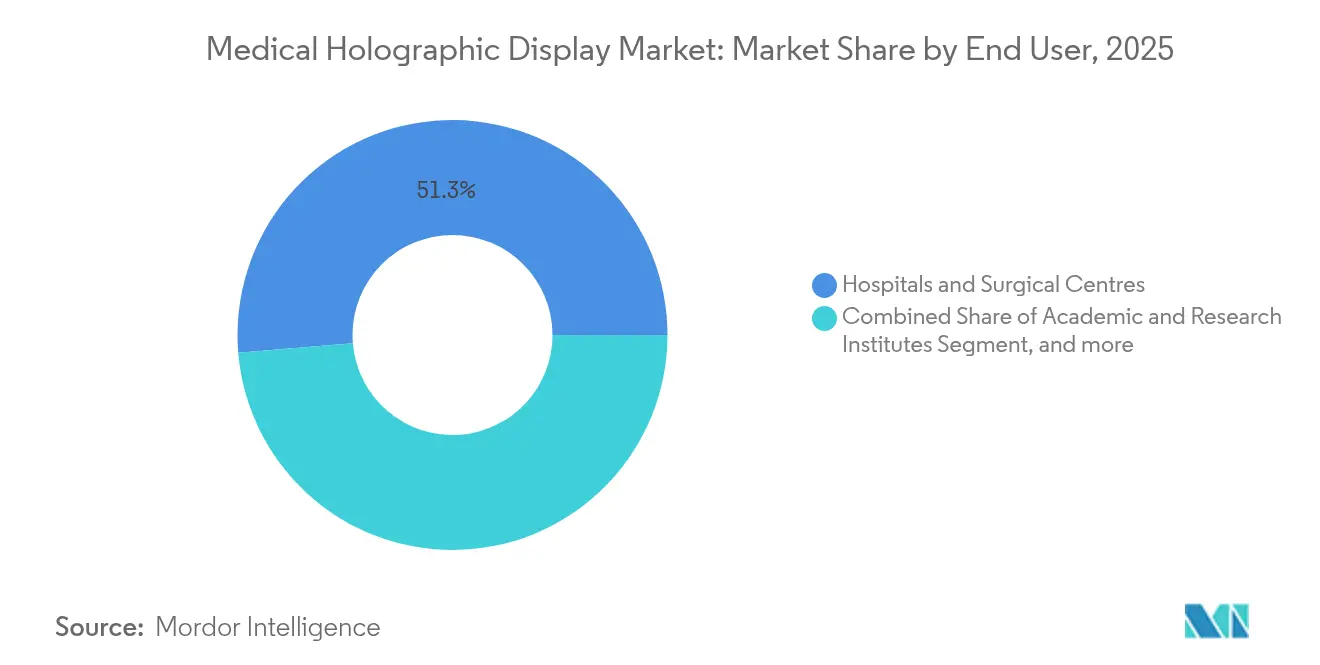
- エンドユーザー別では、病院・外科センターが2025年の収益の51.32%を保持しており、学術・研究機関が2031年にかけてCAGR 25.00%で最速成長する見込みです。
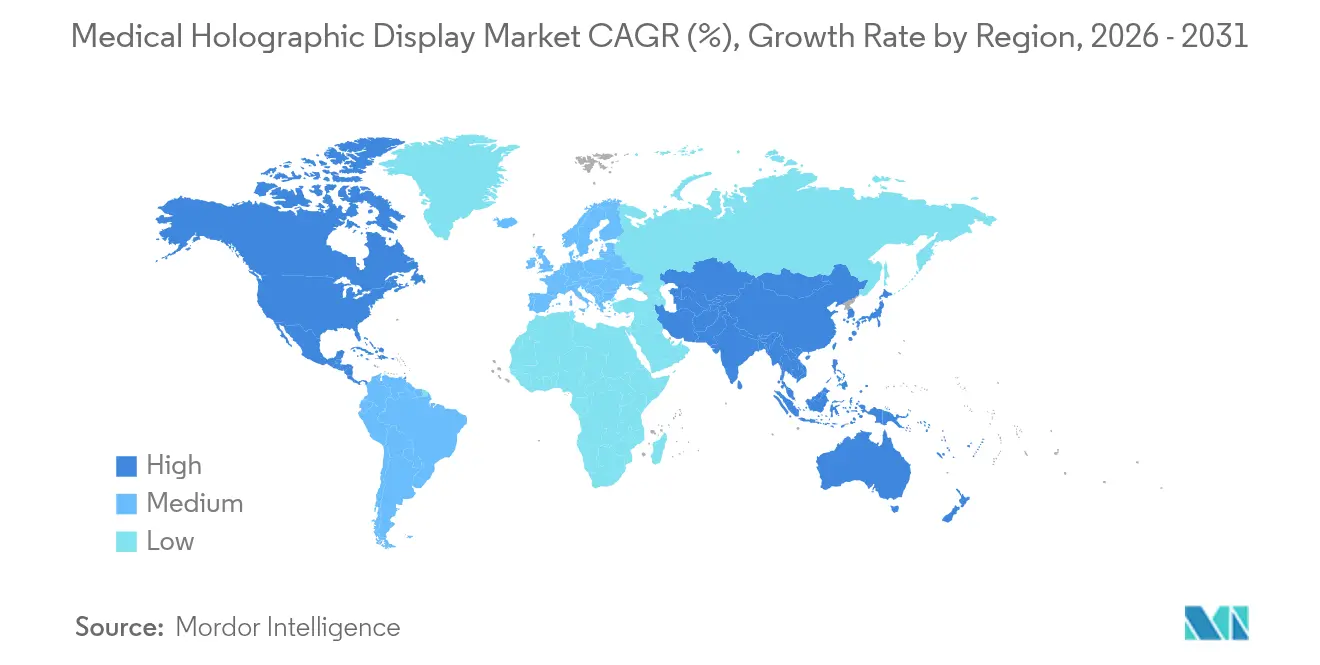
- 地域別では、北米が2025年の医療用ホログラフィックディスプレイ市場規模の45.15%を占めてリードしており、アジア太平洋が予測期間中に最も高いCAGR 25.19%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
医療用ホログラフィックディスプレイ市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低侵襲手術・画像誘導手術の採用拡大 | 6.2% | ロボット手術普及において北米と欧州がリードする世界全体 | 中期(2~4年) |
| 高度な3次元可視化を必要とする慢性疾患の有病率増加 | 5.8% | がんおよび心血管疾患負担の増加においてアジア太平洋が最速成長を経験する世界全体 | 長期(4年以上) |
| 光場・ボリュメトリックディスプレイコンポーネントの急速な進歩 | 4.9% | 半導体イノベーションハブに牽引される北米とアジア太平洋が中核 | 短期(2年以内) |
| 磁気共鳴誘導ロボット手術プラットフォームとの統合 | 3.7% | 北米と欧州が中心で、アジア太平洋の外科センターへの波及あり | 中期(2~4年) |
| ポイントオブケアホログラフィーを可能にするGPU・フォトニクスコストの低下 | 2.8% | 北米と欧州での早期採用、アジア太平洋での急速な普及を伴う世界全体 | 中期(2~4年) |
| 製薬OEMによる医療メタバース研究開発資金の急増 | 2.3% | 北米と欧州が中心で、中国と日本での新興活動あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低侵襲手術・画像誘導手術の採用拡大
低侵襲手術の件数はCAGR 16.8%で拡大しているものの、2次元モニターが奥行き情報を遮ることで開腹手術への転換が依然として続いています。ロボット支援システムは現在、椎弓根スクリュー精度で最大99.7%を達成しており、従来の透視法を大幅に上回っています。2024年6月にミネアポリスで導入されたGEヘルスケアのOmnifyXRオーバーレイにより、インターベンショナルラジオロジストはワークステーションを切り替えることなくカテーテルの軌跡をネイティブ3次元で確認できます。da Vinci 5プラットフォームはホログラフィックガイダンスを組み込み機能として統合しており、OEMが没入型可視化を競争上の優位性として認識していることを示しています。英国およびノルウェーの大学病院でのHoloCareの展開により、アライメント時間が74%短縮され、麻酔曝露時間の短縮と手術室スループットの向上につながっています。 [2]HoloCare、「ホログラフィック手術計画プラットフォーム」、holocare.com
高度な3次元可視化を必要とする慢性疾患の有病率増加
世界保健機関は2024年に2,000万件の新規がん診断を記録しており、2050年までに3,500万件への増加が見込まれています。 [3]世界保健機関、「世界がん統計2024」、who.int腫瘍学および心臓病学は現在、平面パネルディスプレイの処理能力を超える奥行きの複雑さを持つボリュメトリック画像診断モダリティに依存しています。ホログラフィーは放射線治療の輪郭描出エラーを最大20%低減し、リスク臓器の温存を改善します。腹腔鏡下アブレーション研究では、Apple Vision Proの統合により処置成功率が42.5%から90%に向上しました。製薬研究者は分子結合ポケットを完全な3次元で可視化し、2次元モデリングワークフローと比較してリード化合物の同定を加速しています。
光場・ボリュメトリックディスプレイコンポーネントの急速な進歩
Leia Inc.によるDimencoの買収とPhilipsからの特許取得により、2,000件以上の光場資産が統合され、調節輻輳コンフリクトのないグラスフリー3次元ディスプレイが実現しました。マイクロLCDパネルと組み合わせたミニLEDバックライトにより、角度分解能が2倍になる一方で消費電力が半減し、手術室での使用における2つの歴史的障壁に対処しています。Voxon Photonicsのスウェプトボリュームシステムは360度コラボレーションを提供しますが、30Hzに制限されており、リアルタイムの器具追跡に制約があります。NVIDIA RTX 6000 Ada GPUによるニューラルレンダリングはホログラフィックフレームをミリ秒単位で生成し、術中リフレッシュを実用的なものにしています。
磁気共鳴誘導ロボット手術プラットフォームとの統合
Intuitive SurgicalのDa Vinci 5は、力覚フィードバックテレメトリーとホログラフィックオーバーレイを組み合わせ、ライブ内視鏡と術前CTまたはMRIデータを融合させることで、外科医が組織層を「透視」できるようにします。Hugo、Hinotori、Enosなどの競合ロボットも同様の可視化機能を搭載しており、磁気共鳴ガイダンスが標準機能になることを示唆しています。HoloCareのHorizon Europeグラントは、複数のロボットブランドに対応するベンダー非依存型ナビゲーターに資金を提供しており、相互運用性標準への移行を示しています。DICOMサプリメント166の採用により、ディスプレイがコモディティ化された周辺機器になるか、独自仕様のままとなるかが決まります。
医療用ホログラフィックディスプレイ市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホログラフィックワークステーションの高い資本・維持コスト | -3.4% | コスト意識の高い外来手術センターおよび新興市場で深刻な影響を受ける世界全体 | 短期(2年以内) |
| 3次元患者データに関する規制・データガバナンス上のハードル | -2.1% | HIPAA、GDPR、FDAソフトウェア検証要件に牽引される北米と欧州 | 中期(2~4年) |
| 継続的な臨床使用を制限する視覚疲労とサイバーシックネス | -1.6% | 長時間の外科処置および医学教育セッションでより高い影響を受ける世界全体 | 短期(2年以内) |
| ホログラフィックデータセット向けDICOM拡張の欠如 | -1.2% | 北米と欧州が標準化の取り組みをリードする世界全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ホログラフィックワークステーションの高い資本・維持コスト
8万米ドルから25万米ドルの価格帯のシステムは、病院平均より営業利益率が20~30%低い外来センターの予算を超えています。年間保守契約はキャリブレーションおよびGPUアップグレードをカバーし、12~15%が追加されます。ホログラフィー支援手術に対するCPTコードが存在しないため、費用の回収ができません。学術病院は多くの場合、運営資金ではなくグラントを活用しますが、これは米国の6,000以上の施設には実用的ではありません。ベンダーは、手術室時間10分の短縮(1分あたり15~30米ドルの価値)が信頼できるROIをもたらすことを証明しなければ、広範な調達には至りません。
3次元患者データに関する規制・データガバナンス上のハードル
FDA 510(k)申請は、承認タイムラインを最大18ヶ月延長する臨床検証とサイバーセキュリティ評価を要求します。欧州医療機器規則は市販後サーベイランスを義務付けており、スタートアップ企業のコンプライアンスコストを増大させています。HIPAAおよびGDPRはオフサイトGPUレンダリングを複雑にし、レイテンシーを増加させる暗号化と監査証跡を義務付けています。ボクセル密度とリフレッシュレートを定義するDICOMサプリメント拡張は草案段階にあり、PACSとのシームレスな統合が遅延しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
医療用ホログラフィックディスプレイ市場セグメント分析
製品タイプ別:
ボリュメトリック優位の中でレーザープラズマが注目を集めるボリュメトリック3次元ディスプレイは2025年の収益の39.43%を占め、マルチビューワーコラボレーションにおける成熟度を反映しています。レーザープラズマディスプレイは採用率では2位ですが、CAGR 25.10%が予測されており、医療用ホログラフィックディスプレイ市場において最も成長の速いコンポーネントとなっています。スクリーンレスの空中ボクセルにより無菌野の侵害を防ぐことができ、手術室にとって決定的な利点となっています。Leia Inc.の回折バックライティングを搭載した光場システムは、民生用LCD供給チェーンを活用したコスト効率の高い経路を提供します。デジタルホログラフィック顕微鏡とARヘッドセットからなる「その他」クラスターは、病理学および眼科のニッチ市場に対応しています。
熱放散とIEC 60825眼安全基準のハードルがレーザープラズマの見通しを曇らせていますが、ベンダーは手術追跡の需要を満たすためにリフレッシュレートを60Hzに向けて引き上げています。光場プラットフォームはコンポーネント価格を年間20%削減していますが、角度分解能はボリュメトリックの競合製品に依然として遅れをとっています。FDA承認は光学系ではなく用途に基づいているため、サプライヤーは新規申請なしにハードウェアを改良でき、サイクルタイムが加速しています。継続的なイノベーションにより、医療用ホログラフィックディスプレイ市場は規制上の観点から製品タイプに依存しない状態を維持しつつ、臨床購買者は画像忠実度と無菌性を決定的な要素として重視しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:
医学教育が放射線科の成長を上回る医療画像・放射線科は2025年に43.83%の市場シェアで優位を占め、放射線科医がCT血管造影やPET-CT融合画像における奥行き豊かな表示を必要としていることを示しています。医学教育・トレーニングは用途の中で最速となるCAGR 24.87%が見込まれており、大学が遺体解剖実習室を無限に繰り返し使用可能なホログラフィックシミュレーターに置き換えています。VR/AR教育セグメントは2024年に31億米ドルに達し、CAGR 20.6%で成長しており、プレミアムホログラフィックプラットフォームを押し上げる潮流となっています。創薬からタンパク質構造解析に至るバイオメディカル研究は、製薬企業がホログラフィックワークステーションを導入するにつれて注目を集め、収益をさらに多様化しています。
スタンフォード大学とインペリアル・カレッジ・ロンドンは1年次カリキュラムにホログラフィック解剖テーブルを組み込み、学生の85%が解剖図譜よりも優れた空間理解を報告しています。クリーブランドクリニックとメイヨークリニックのシミュレーションセンターは、複雑な処置のリハーサルに複合現実マネキンを使用しています。製薬業界の関心は広範な医療メタバースとともに急増し、発見タイムラインを短縮する共同バーチャルラボを推進しています。認定機関はまだホログラフィーを義務付けていませんが、プログラムディレクターは没入型カリキュラムを採用差別化要因として宣伝しており、医療用ホログラフィックディスプレイ市場をさらに推進しています。
エンドユーザー別:
学術機関が最速採用を牽引病院・外科センターは2025年に51.32%の収益シェアを維持しており、資本集約度とサービスラインの差別化への注力を反映しています。学術・研究機関は、トランスレーショナルリサーチ向けのプラットフォーム購入に資金を提供する米国国立衛生研究所およびHorizon Europeグラントに支えられ、CAGR 25.00%が見込まれています。診断画像センターは償還の不確実性に阻まれて慎重な姿勢を維持しており、製薬・バイオテクノロジー企業は創薬における分子可視化にホログラフィーを活用する最新の参入者となっています。
HoloCareの890万ユーロのHorizon Europeグラントは、学術病院が辿る公的資金調達の経路を象徴しています。シュナイダー小児医療センターはRealView ImagingとPhilipsの技術を組み合わせて透視線量の低減を研究しており、商業的普及前の実証の場としての学術機関の役割を示しています。新興市場の企業病院チェーンは、償還コード承認を条件とした段階的展開を計画しており、エンドユーザーの多様化を支払者政策の進化に直接結びつけています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米の医療用ホログラフィックディスプレイ市場
北米は2025年の収益の45.15%を占め、米国の学術医療センターの密なネットワークと成熟した510(k)承認経路によって牽引されています。ダ・ヴィンチ5およびGE OmnifyXRの発売は、同地域における確立されたOEM優位性を示しています。カナダは調達前に厳格な費用対効果の証拠を求めており、メキシコの民間チェーンは償還格差の中で腫瘍センターにおけるホログラフィーの試験導入を進めています。
アジア太平洋地域の医療用ホログラフィックディスプレイ市場
アジア太平洋地域は最高の25.19%のCAGRを記録すると予測されており、2031年までに医療用ホログラフィックディプレイ市場規模を最も急速に拡大させます。中国のヘルスケアにおけるAI活用義務化、日本の先駆け審査制度の加速、およびインドの民間病院の拡大が勢いを後押ししています。中国の国内ベンダーは西側の競合他社より30〜40%低価格で提供し、アクセスの民主化を実現しています。日本のHoloeyes プラットフォームはPMDAの支持を受け、大学への広範な導入が進んでいる一方、インドのApolloおよびFortisチェーンは神経外科手術室でシステムの試験導入を行っています。韓国とオーストラリアは学術的な試験導入を通じて前進しており、保険会社の償還決定を待っている状況です。
EMEAおよびラテンアメリカの医療用ホログラフィックディスプレイ市場
欧州は中位のシェアを獲得しており、ドイツ、英国、フランスが主導し、公的研究資金が導入を促進しています。HoloCareのCEマーク取得済み展開はリーズとオスロで整合時間を74%短縮し、在院日数削減を評価するDRGインセンティブに直接応えています。厳格な欧州MDRは承認を長期化させますが、安全性の厳密さを確保しています。ラテンアメリカ、中東、アフリカを含む世界のその他の地域は依然としてニッチな市場であり、民間医療観光病院や助成金を受けた学術センターでの普及にとどまっています。

規制環境
医療用ホログラフィックディスプレイソリューションは、単独の「ホログラフィックディスプレイ」機器カテゴリーとしてではなく、主に意図された臨床使用と関連するソフトウェア機能(SaMD)に基づいて規制される。米国では、多くの3D可視化・画像処理システムが、21 CFR 892.2050(医療画像管理・処理システム、製品コードLLZ)に基づくFDAクラスII要件に適合し、通常は510(k)経路を通じて、検証と妥当性確認、臨床性能(位置合わせ精度やレイテンシを含む)、およびサイバーセキュリティ文書化が重視される。最近の実証例として、Avatar Medicalの2026年4月のFDA 510(k)認可がAvatar Medical Visionに与えられ、これはメガネ不要の3D医療用ディスプレイでの使用を想定したものであり、3D医療可視化ワークフローの商業化を実現する上での前例に基づく認可の役割を強化している。
主要地域全体で、コンプライアンスは相互運用性とライフサイクル管理への依存を強めている。すなわち、DICOMベースの画像交換と、レンダリングエンジン向けのIEC 62304のようなソフトウェア開発管理である。ISO 12052:2026はDICOM医療情報標準を更新し、ホログラフィック可視化をPACSや手術室のワークフローに統合するベンダーにとっての最新の参照点を提供する。欧州では、規則(EU)2017/745(MDR)が臨床評価、ユーザビリティエンジニアリング、市販後調査の義務を強化しており、これはスタートアップにとってコンプライアンス負担を増大させる一方、継続的な文書化、セキュリティ維持、フィールド性能モニタリングを持続できるベンダーを有利にする可能性がある。
バリューチェーン分析
バリューチェーンは、(1)医療画像・データ入力(CT、MRI、PET/SPECT、超音波)およびDICOM/PACS接続性、(2)セグメンテーション、3D再構成、位置合わせ、レンダリング(多くはGPU駆動)のためのコンピューティング・ソフトウェア層、(3)メガネ不要の3Dディスプレイから室内型システムまでのディスプレイ・光学ハードウェア、および統合コンポーネント(トラッキングセンサー、無菌ワークフロー用アクセサリー)、(4)ワークフロー統合、妥当性確認、トレーニング、保守契約を含む臨床導入とサービス、にわたる。多くの製品が確立されたFDA分類(21 CFR 892.2050、製品コードLLZなど)に対応するソフトウェアプラットフォームとして認可・販売されているため、商業化上のボトルネックは光学系からソフトウェア検証、サイバーセキュリティ、病院IT・画像インフラとの統合に頻繁に移行する。
市場投入の実行は、すでに手術室や病院サプライチェーンに販売している流通・エコシステムパートナーを介することが増えている。例えば、MediThinQは2026年6月、SHIYA 3D外科可視化プラットフォームについて、Synovis Micro Companies Alliance(Baxter Internationalの子会社)と独占的な複数年の世界的流通契約を締結し、チャネル活用が病院アクセスサイクルを短縮し、複数国展開を支援できることを示している。製造面では、KopinがHMDmdとの協業を通じて2025年7月にCarl Zeiss Meditecへウェアラブル外科用モニターの生産・供給を開始したような提携・生産供給が、確立された医療技術製造・品質システムが臨床志向の可視化ハードウェアを拡大する上での役割を強調しており、ソフトウェアベンダーは処置特化型アプリケーションと相互運用性に注力している。
競合情勢
医療用ホログラフィックディスプレイ市場は依然として中程度に分散しており、上位5社のベンダーが世界収益の35%未満を支配しています。RealView ImagingとEchoPixelはFDA承認を取得しましたが、出荷台数を開示しておらず、研究病院に集中した初期段階の採用を示唆しています。Leia Inc.は民生用サプライチェーンの効率性を手術室に持ち込み、ハードウェアコストを最大40%削減することを目指しています。GEヘルスケアとPhilipsはホログラフィーをPACSの粘着性を維持する持続的オーバーレイとして扱い、スタンドアロンユニットを販売するのではなく、既存のワークステーションとシームレスに統合しています。
Voxon PhotonicsやHoloxicaなどのスタートアップは、規制上の負担が低いバイオメディカル研究および教育セグメントをターゲットにしています。Looking Glass FactoryとVividQによる計算ホログラフィーの特許出願は、ハードウェアからソフトウェアアルゴリズムへの戦略的シフトを示しています。ホワイトスペースの機会としては、救急室向けの4万米ドル未満のポイントオブケアカートや、遠隔専門医がリアルタイムで3次元再構成に注釈を付けるテレコンサルトプラットフォームが挙げられます。処置時間や合併症率の測定可能な削減を示すことができるベンダーは、償還の支持を得ることができ、医療用ホログラフィックディスプレイ市場を拡大するための重要なレバーとなります。
医療用ホログラフィックディスプレイ業界リーダー
EON Reality Inc
RealView Imaging Ltd
zSpace, Inc
VividQ Ltd.
Holoxica Limited
- *免責事項:主要選手の並び順不同
本レポートで取り上げた医療用ホログラフィックディスプレイ市場の企業
- BrighterWave AB
- Dimension Technologies Inc.
- EchoPixel Inc.
- EON Reality
- Holografika Kft.
- Holoxica Limited
- LightSpace Technologies
- Looking Glass Factory Inc.
- Lynx Mixed Reality
- MDH Hologram
- Ovizio Imaging Systems
- Realfiction Holding A/S
- RealView Imaging Ltd.
- VividQ Ltd.
- Voxon Photonics
- WayRay AG
- zSpace

市場機会と将来展望
短期的な機会は、FDA認可済みの3D画像処理ソフトウェアとメガネ不要の3Dディスプレイエンドポイントの接点にあり、病院は既存のPACSや画像処理ワークステーションを完全に置き換えずにホログラフィック可視化を導入できる。Avatar Medicalの2026年4月のFDA 510(k)認可は、メガネ不要の3D医療用ディスプレイでの使用を想定したソフトウェアに対するものであり、DICOM整合ワークフロー、検証済み性能、サイバーセキュリティ対応の導入をラジオロジー、外科計画、術中ガイダンス向けのアップグレードモジュールに組み込むベンダーにとっての商業的余地を示している。これは、新規の画像モダリティを要求するのではなく、既存の画像データセットと統合するモバイル・ポイントオブケアカートや処置室設置など、より低摩擦な導入のための空白領域を生み出す。
教育と分散型トレーニングは、拡大のもう一つの明確な経路である。プログラムはヘッドセット不要で再現可能なトレーニング体験と、臨床スタッフの時間を削減するコンテンツ作成ツールを優先している。ヘルスサイエンス教育に関連するzSpaceの拡大、看護・関連保健職トレーニング向けの複数拠点導入(例:2026年発表のHealthForce Kentuckyの導入)と継続的なアプリケーション開発は、施設が個別のOR設置ではなく標準化されたデバイス群とコンテンツライブラリを購入する導入経路を示している。サプライヤーにとっての機会は、データセットとコンテンツパイプラインを臨床画像標準に合わせ、特定の使用事例向けの検証済みモジュールを提供することで、このトレーニング導入基盤を臨床領域への隣接展開に転換することであり、その一方で導入コスト、レイテンシ、統合オーバーヘッドといった根強い制約に対応する必要がある。
医療用ホログラフィックディスプレイ市場における最近の業界動向
- 2026年5月:zSpaceはHealthForce Kentuckyと提携し、16郡28校の看護・関連保健教育向けに80台のヘッドセット不要の体験学習デバイスを導入した。この展開は、構造化されたカリキュラムにおける医療用3D可視化の導入基盤を拡大し、規模に応じた再現可能なコンテンツ配信を支援するもので、医療分野の3Dアプリケーションに対する需要増大につながる可能性がある。
- 2025年3月:Swave Photonicsは、医療可視化を含む用途向けの高解像度ホログラフィックディスプレイを目指すホログラフィックチップ技術を推進するため、シリーズAで2,700万ユーロを確保した。この資金調達は主要ディスプレイコンポーネントの製品化を支援し、改良された光学性能とフォームファクターの柔軟性に依存する医療可視化プラットフォームベンダーによる下流開発を加速させる可能性がある。
- 2024年7月:ImmersiveTouchは、神経外科および整形外科向けのホログラフィック手術ナビゲーションシステムImmersiveARについてFDA認可を取得し、術前画像とライブ映像の3D融合を可能にした。この認可は、確立された米国の規制経路の下で臨床志向のもう一つの参照点を追加し、病院が従来の画像誘導ナビゲーションシステムと並んでホログラフィックガイダンスツールを評価することを促している。


医療用ホログラフィックディスプレイ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、医療用ホログラフィックディスプレイシステムと、医療画像またはほぼリアルタイムの患者データから真の3D、メガネ不要の可視化を臨床・研究用途向けに実現するために密接に結び付けられたソフトウェアからの収益を追跡する。
対象範囲の除外:非医療用ホログラフィックサイネージ、ARまたはVRヘッドセット、標準的な2D可視化ツールは除外する。
セグメンテーション概要
- 製品タイプ別
- ボリュメトリック3次元ディスプレイ
- 光場ディスプレイ
- レーザープラズマディスプレイ
- その他
- 用途別
- 医療画像・放射線科
- バイオメディカル研究
- 医学教育・トレーニング
- その他
- エンドユーザー別
- 病院・外科センター
- 診断画像センター
- 学術・研究機関
- 製薬・バイオテクノロジー企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- その他の地域
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、需要プールを把握し、導入と価格設定について現実的な仮定を設定するために用いられた。米国FDAの機器データベース、臨床的エビデンスのための米国国立医学図書館(PubMed)、画像診断・手術件数に影響を与える健康指標のための世界保健機関などの公的資料を参照した。
対象となる市場規模を測定・検証するために、OECDの健康統計、各国の保健省、および処置・利用動向が議論される専門的な医療画像・放射線学関連団体などの資料も検討した。その後、企業の開示資料、投資家向け説明資料、特許、信頼できる報道を用いて、製品の位置付け、典型的な使用事例、商業化のタイムラインを確認した。一部のケースでは、公的開示が薄い部分を補うため、企業財務および特許インテリジェンスをカバーする有料サブスクリプションを参照した。これらの資料は例示的なものであり、作業の過程でデータポイントを収集、検証、明確化するために他の公的資料も使用した。
一次インタビューおよび調査
一次調査は、臨床現場で実際に購入・導入されているものと、パイロット、研究室、トレーニングプログラムの段階に留まっているものとの違いに焦点を当てた。主要地域にわたるディスプレイ・画像診断ソリューション関係者、ソフトウェア専門家、流通業者、および病院、診断画像センター、学術研究グループなどのエンドユーザーと対話し、必要に応じて浸透率、更新サイクル、ASPの動きに関する仮定を修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | CXO:12% | APAC:48% |
| ミドルティア:53% | 機能/事業部門責任者:42% | EMEA:34% |
| 中小プレイヤー:19% | マネージャー:46% | アメリカ大陸:18% |
市場規模算定と予測
市場規模算定は、画像診断・手術活動、関連する病院・診断施設の導入基盤、および3Dホログラフィック可視化の恩恵を受けられるワークフローの割合を需要プールに変換するトップダウン構築から始まった。需要プールが構造化された後、地域別の価格帯と導入率を適用し、その後、調達サイクルと画像診断、教育・トレーニング、研究用途の混合比率に応じて調整した。
合計値を裏付けるために、製品リストや導入事例からのサンプルASP×台数推定のような選択的なボトムアップ近似も用い、典型的な発注規模に関するチャネルチェックで補完した。これは初期段階の地域における過大評価の修正に役立った。モデルへの入力には、放射線科・外科計画に関連する処置件数、画像モダリティの浸透度(例:CTおよびMRIの使用強度)、病院・画像診断センター数、ハードウェアの更新サイクル、およびバンドルソフトウェアを必要とする導入の割合が含まれる。予測はシナリオ分析を用いて構築され、導入の増加傾向とASPの推移は専門家のフィードバックによってストレステストされたため、最終的な見通しは単一の積極的な曲線ではなく、基本ケースの商業化速度を反映している。台数データが欠落している場合は、類似の3D可視化ツールからの代理導入データを用いて対応し、その後、予算編成とワークフロー準備状況に関するインタビューベースの現実性チェックを通じて調整した。
データ検証と更新サイクル
成果物は、機器認可の動向、目に見える臨床パイロット、医療分野のホログラフィック可視化に関する発表件数、地域の医療費支出の方向性といった独立した指標に対してモデルを相互確認することで検証された。大きな差異が現れた場合、導入時期、使用事例の構成、または価格設定に関する仮定を見直し、場合によっては回答者に再度連絡を取り、何が変化したかを確認した。
承認前に、モデル全体は多段階のアナリストレビューを経て、計算が再実行され、単位の論理が確認され、異常値が文書で説明される。本レポートは毎年更新され、需要、価格、または供給に影響を与える重大な事象が発生した場合には中間更新が行われる。提供の直前には、最新の公的指標について最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの医療用ホログラフィックディスプレイ市場規模算定と他の公表推定値との比較
医療用ホログラフィックディスプレイの公表市場規模は大きく異なって見えることがある。これは、このカテゴリーがまだ発展途上であり、各発行者が臨床使用におけるホログラフィックディスプレイとして何を数えるかについて異なる線引きをしているためである。差異はまた、導入がどれだけ速く進むと想定されるか、どのような価格経路が用いられるか、そして数値が最新の商業化の兆候に基づいて更新されているかによっても生じる。
主な差異は、隣接する可視化技術を同じカテゴリーに混在させることから生じる。Mordor Intelligenceは、真のホログラフィック、メガネ不要の医療用ディスプレイシステムとその関連ソフトウェアのみを対象とし、しばしば異なる予算のもとで価格設定・調達されるARまたはVRヘッドセットは除外している。もう一つの頻繁な要因は、病院と研究・トレーニング施設との間で想定される展開速度であり、初期の導入は報道では大きく見えるが、規模を伴う購入としてはまだ限定的である。通貨のタイミング、および推定値が需要指標(処置件数と施設の準備状況)に基づいて構築されているか、供給側の主張に基づいているかによっても、同じ年の報告数値が変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 330.07 M (2026) | |
| グローバルコンサルティングA | USD 1.61 B (2025) | 複合現実およびAR/VRベースの可視化スタックを含むと見られる、より広範な定義を使用しており、また、一般化されたデジタルヘルス導入の仮定に基づいたより長い予測期間も適用している。 |
| 産業リサーチグループB | USD 0.50 B (2024) | 含まれる製品カテゴリーおよび価格ロジックについて開示が限定的な、より高次の市場観を提供しており、これはソフトウェアバンドリングを過小評価し、地域間の導入差異を過度に均一化させる可能性がある。 |
総合すると、この差異は主に対象範囲の選択によって説明され、次いで初期導入を年間収益に変換するために用いられる導入・価格設定の経路によって説明される。入力データを観察可能な臨床需要の兆候に結び付け、真のホログラフィックディスプレイを隣接する可視化ツールから区別することで、この推定値は追跡・再現しやすい状態を保っている。


レポートで回答される主要な質問
医療用ホログラフィックディスプレイのアジア太平洋収益はどのくらいの速さで成長しますか?
アジア太平洋の収益は2026年から2031年にかけてCAGR 25.19%で拡大すると予測されており、地域の中で最速の成長率です。
どの用途が他を上回る採用を示しますか?
医学教育・トレーニングは、大学が遺体解剖実習室から再利用可能なホログラフィックシミュレーターに切り替えるにつれ、最も高いCAGR 24.87%を記録します。
病院は手術グレードのホログラフィックワークステーションにどのくらいの資本予算を見込むべきですか?
現在のシステムは8万米ドルから25万米ドルの範囲であり、年間保守費用として購入価格の12.15%が追加されます。
医療用ホログラフィックディスプレイ市場は2031年までにどのくらいの規模になると予測されていますか?
市場は2026年の3億3,007万米ドルから2031年までに9億7,238万米ドルに達すると予測されています。
どの製品タイプが最も高い成長を見込んでいますか?
レーザープラズマディスプレイは2031年にかけてCAGR 25.10%で成長すると予測されており、製品カテゴリーの中で最速です。
いずれかのベンダーが支配的な地位を占めていますか?
世界収益の15%以上を支配するサプライヤーは存在せず、競争は分散した状態でイノベーション主導となっています。
最終更新日:



