
白内障手術デバイス市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
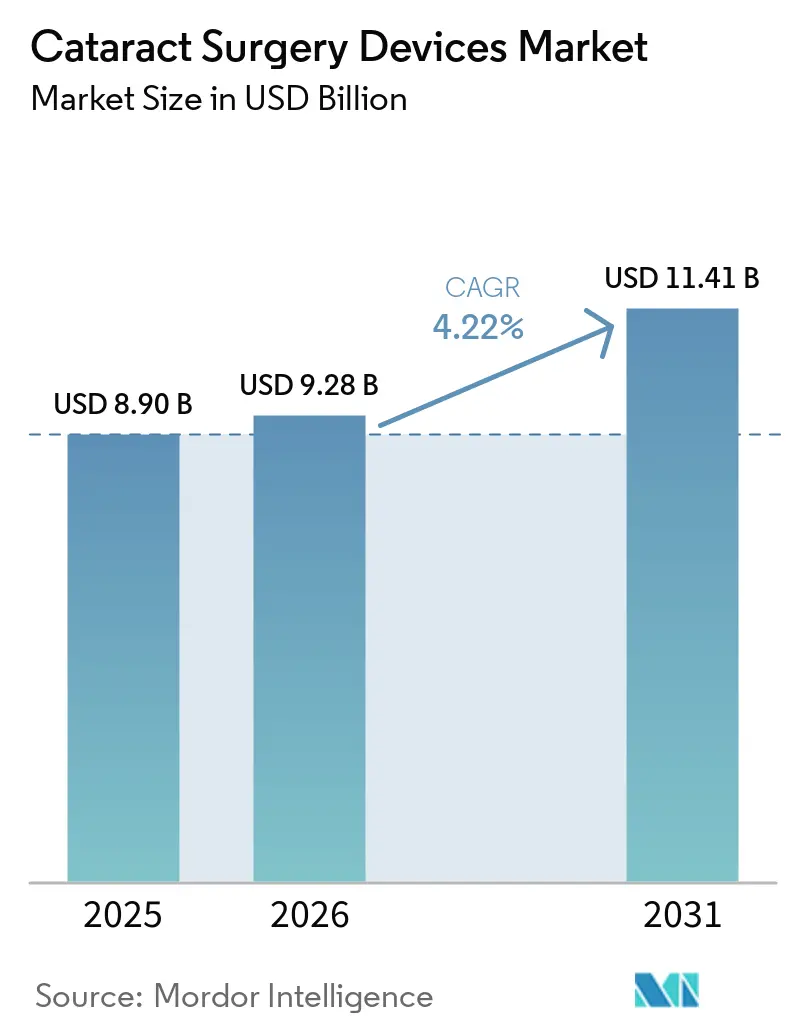
| 市場規模 (2026) | 9.28 十億米ドル |
| 市場規模 (2031) | 11.41 十億米ドル |
| 成長率 (2026 - 2031) | 4.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
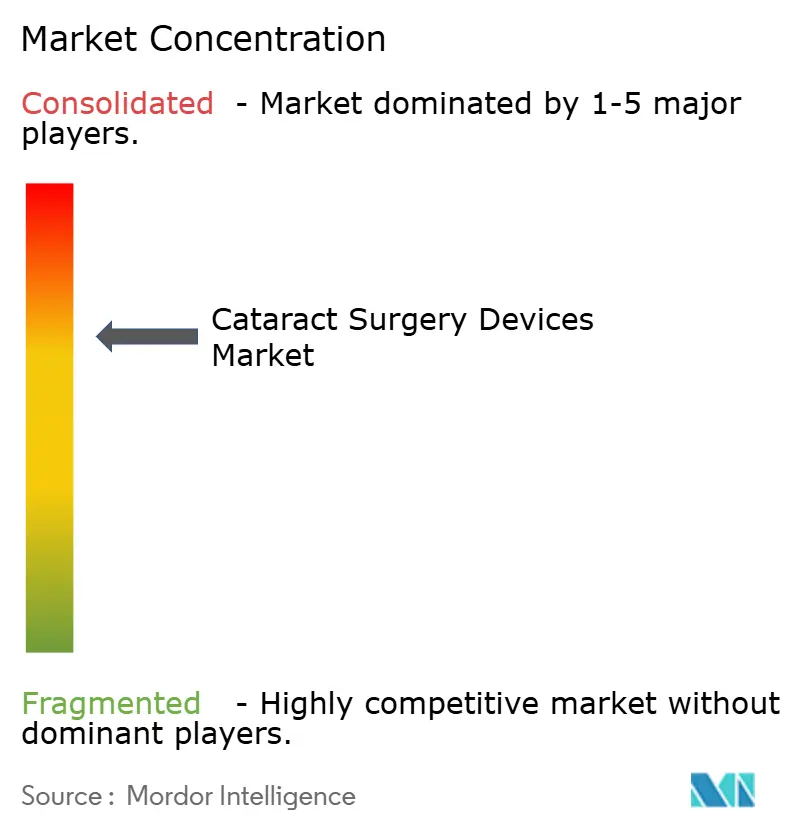
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる白内障手術デバイス市場分析
白内障手術デバイスの市場規模は、2025年の88億9,000万米ドルから2026年には92億8,000万米ドルへと成長し、2026年~2031年のCAGR 4.22%で2031年までに114億1,000万米ドルに達すると予測されています。需要の下支えとなっているのは、高齢患者数の増加、視力回復手術への認識の高まり、および高所得国における安定した償還制度です。プレミアム眼内レンズ、フェムト秒レーザープラットフォーム、および人工知能を活用した手術計画ツールは、外科医がより短い手術時間と視覚的副作用の低減を目指す中で普及が進んでいます。同時に、コスト重視のフェイコシステムおよび単焦点レンズは、大規模な手術待機者リストを抱える中所得地域においても依然として重要な役割を果たしています。主要メーカーがポートフォリオ拡充を目的とした取引を推進し、デジタルガイダンスソフトウェアを統合し、価格競争が激化する環境においてシェアを守るためのトレーニングプログラムを拡充するにつれ、競争の激しさが増しています。
主要レポートのポイント
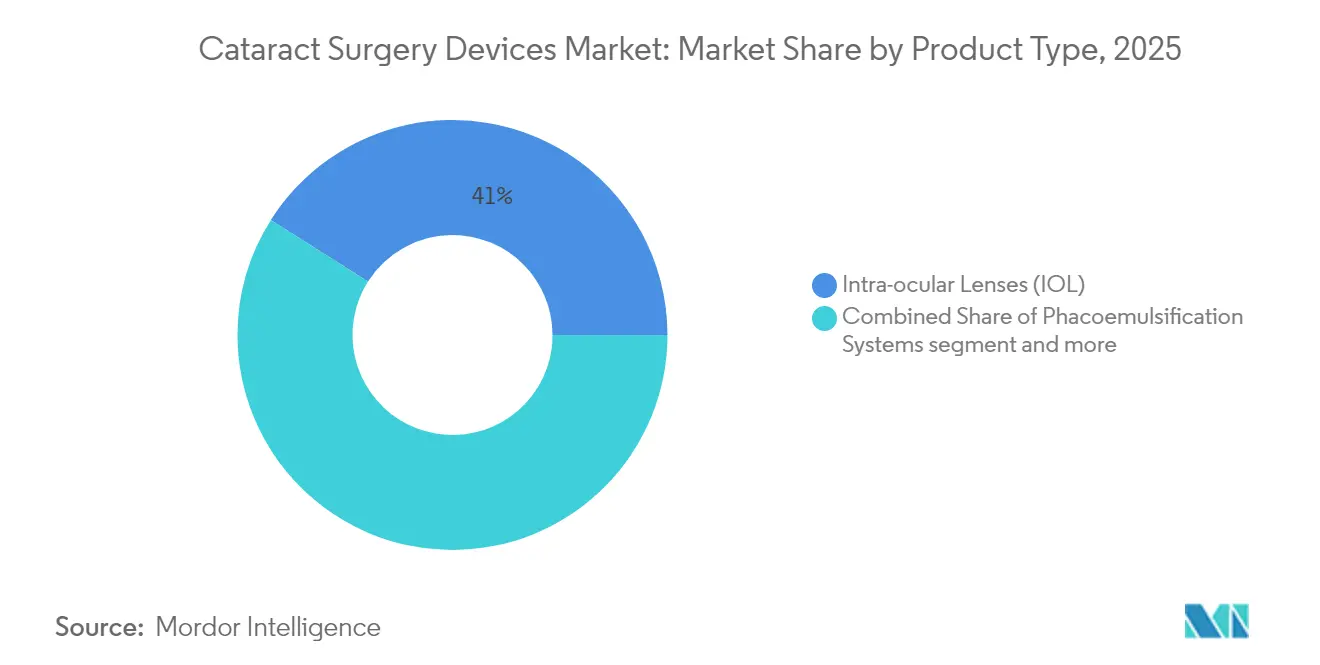
- 製品タイプ別では、眼内レンズが2025年の白内障手術デバイス市場シェアの41.02%を占め、フェムト秒レーザーシステムは2031年にかけてCAGR 6.12%で拡大する見込みです。
- 手術手技別では、フェイコベース標準手術が2025年に売上シェア34.05%でトップとなり、フェムト秒レーザー支援白内障手術はCAGR 5.73%で2031年まで最速の成長が見込まれています。
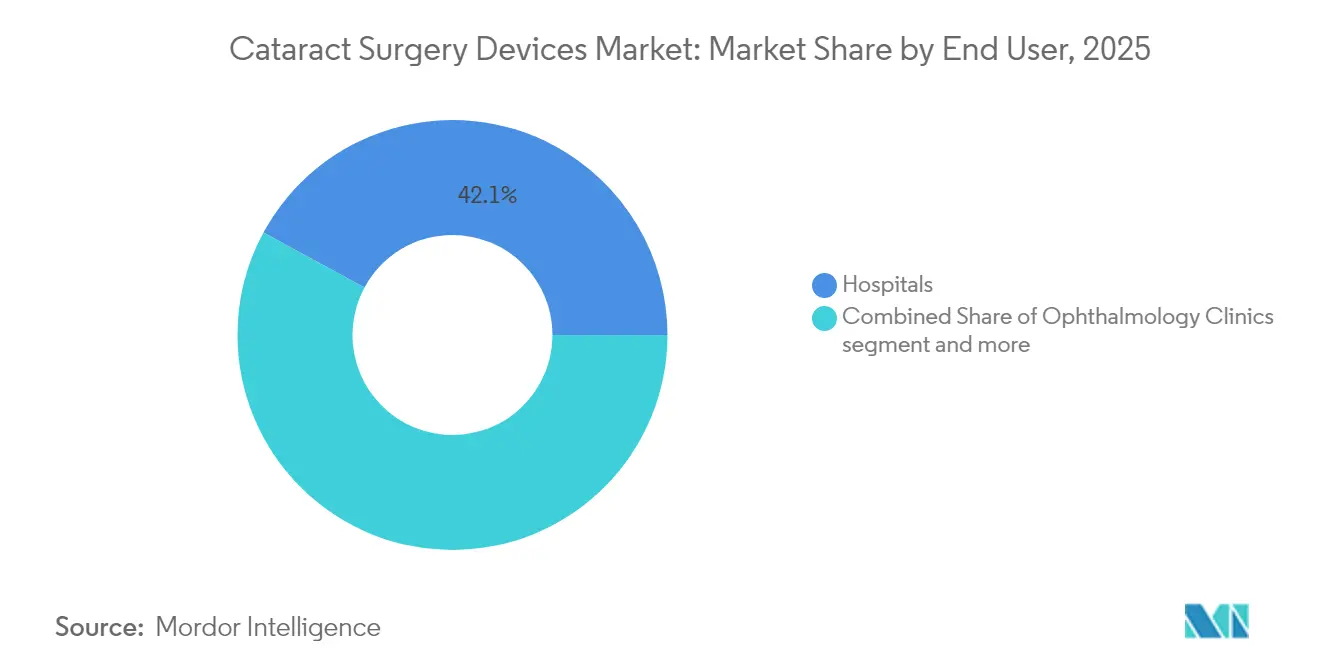
- エンドユーザー別では、病院が2025年の白内障手術デバイス市場規模の42.10%を占め、外来手術センターは2026年~2031年にかけてCAGR 5.61%を記録する見込みです。
- 地域別では、北米が2025年に38.20%のシェアで最大市場となり、アジア太平洋が2031年に向けてCAGR 6.04%の予測で最速成長地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 白内障有病率の上昇と高齢化人口 | +1.8% | 世界(北米、欧州、東アジアで特に顕著) | 長期(4年以上) |
| プレミアム眼内レンズとFLACSにおける技術的飛躍 | +1.2% | 北米、欧州、高所得APAC諸国 | 中期(2〜4年) |
| 日帰り手術/外来手術センターにおける白内障手術需要の急増 | +0.7% | 北米、西欧、オーストラリア | 中期(2〜4年) |
| 中所得APAC市場における新興償還制度 | +0.5% | 中国、インド、東南アジア | 短期(2年以内) |
| 視覚障害に対処するための政府の取り組みの強化 | +0.3% | 世界(発展途上地域で特に顕著) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
白内障有病率の上昇と高齢化人口
白内障は世界中で約1億人に影響を与えており、世界の失明の約45%の原因となっています。65歳以上の人口は2050年までに倍増すると予測されており、特に眼科インフラを整備中の国々で手術需要が高まっています。白内障に起因する視力障害は、年間4,110億米ドルと推定される生産性損失をもたらしており[1]Crystal Vision Ltd、「2025年の世界の白内障統計」、contactlenses.co.uk、政府が手術待機者リストを解消するための強力な経済的根拠を生み出しています。高齢患者は合併症を有することが多く、また高い期待を持つ傾向があるため、複雑な収差に対応できる非球面・トーリック眼内レンズの採用が促進されています。これらの要因が相まって、成熟市場においても手術件数は増加し続けており、交換用消耗品および資本設備の双方にわたって成長を持続させています。
プレミアム眼内レンズとFLACSにおける技術的飛躍
最近の眼内レンズの発売により、ハローの低減、コントラストの向上、および術後の微調整が可能となり、患者の期待が再定義されています。Johnson & JohnsonのTECNIS Odyssey(2024年9月発売)[2]Johnson & Johnson、「Johnson & JohnsonがTECNIS Odyssey次世代眼内レンズを発売」、jnj.comはディスフォトプシアを最小化し、Bausch + LombのenVista Envy(2024年10月FDA承認)は広範囲の明視を実現する波面最適化光学系を採用しています。RxSightのライトアジャスタブルレンズはオンデマンドの屈折微調整を可能にし、Raynerの人工知能設計によるGalaxyレンズは現在ピボタル試験中であり、連続スパイラル光学系を使用して擬似連続的な焦点深度を実現します。LensarのALLY デュアルパルスレーザーとロボット患者インターフェースなど、フェムト秒プラットフォームの並行した進歩により、手術時間が短縮され、水晶体嚢切開が標準化されており、特定の患者コホートでプレミアム料金を正当化する外科医を支援しています。
日帰り手術/外来手術センターにおける白内障手術需要の急増
支払者は外来手術センターを選好します。なぜなら、支払額が病院外来レートよりも低く、患者にとっても滞在時間の短縮が魅力となるからです。この移行により、デバイスメーカーはフットプリントを小さくし、直感的なタッチスクリーンと、ターンオーバーを簡素化するシングルユースパックを備えたコンソールを再設計するよう求められています。二室構成の外来手術センターのワークフローに最適化された器械キットが現在では一般的となっており、トレーニングプログラムは効率的な麻酔軽量化プロトコルに重点を置いています。西欧およびオーストラリアで外来手術センターの普及が進む中、コストとプレミアムな転帰のバランスを取ることができるメーカーは、段階的な設置台数の増加を獲得できる見込みです。
中所得APAC市場における新興償還制度
中国とインドの国民保険制度は現在、主要な白内障手術を償還対象としており、数億人の対象高齢者へのアクセスを開放しています。地方の入札では、フェムト秒レーザーのリース上限やプレミアム眼内レンズの値上げキャップが増加しており、低コストのフェイコシステムおよびバジェット単焦点レンズの現地適応が推進されています。都市部の病院は、より裕福な患者を引き付けるために、焦点深度拡張型レンズなどの差別化されたサービスを追求しています。同時に、農村部プログラムでは、再利用可能な器具で補完された高ボリュームの手動または低エネルギーフェイコ技術が重視されています。この二層構造のダイナミクスにより、エントリーレベルのポンプからAIガイドプレミアムスイートまで幅広く対応できる柔軟な製品ポートフォリオが求められています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| フェムト秒レーザーシステムの高い導入コスト | -0.6% | 世界(発展途上地域で特に顕著) | 中期(2〜4年) |
| 発展途上国における訓練を受けた白内障手術医の不足 | -0.4% | アフリカ、南アジア、ラテンアメリカの一部 | 長期(4年以上) |
| 低コスト眼内レンズメーカーとの競争激化 | -0.3% | 世界(価格に敏感な市場で特に顕著) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フェムト秒レーザーシステムの高い導入コスト
40万米ドルを超える購入価格[3]Jonathan Stein、「レーザー白内障手術の価格設定」、CRST、crstoday.com、年間サービス契約、および消耗品の必要性は、償還率が横ばいのままでは投資対効果を困難にしています。小規模施設は、「投資なしでの精度」を提案する企業が先駆けたモデルである、日割りベースでレーザーを配置するモバイルプロバイダーにアウトソーシングすることが多くなっています。このモデルはアクセスを広げる一方で、利用率のばらつきが依然として価格に敏感な市場での広範な普及を制限しており、主要な都市部以外ではフェイコ専用室が依然として主流となっています。
発展途上国における訓練を受けた白内障手術医の不足
高所得国では100万人あたり約76人の眼科医がいる一方、低所得国ではその数は100万人あたりわずか約3.7人に急激に落ち込んでいます。限られた教員数、長い研修サイクル、および専門家の都市部プライベート診療への流出が手術スループットを制限しています。これに対応して、メーカーはソフトウェアガイドによる設定、標準化されたフルイディクス、および中級医療従事者が術前・術後のステップを担当できるタスクシフティングプロトコルを重視していますが、最終的な切開は依然として資格を持つ外科医が必要です。したがって、人的資源のボトルネックは、低所得地域における白内障手術デバイス市場の構造的な足かせとなり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プレミアム眼内レンズが価値提案を再構築2025年、眼内レンズは白内障手術デバイス市場シェアの41.02%を占め、あらゆる手術における不可欠な役割を反映しています。多焦点、トーリック、および焦点深度拡張モデルの普及により平均販売価格が上昇し、屈折矯正手術デバイスの統合メーカーにとって魅力的な利益プールを生み出しています。グリスニングフリーの疎水性素材やブルーライトフィルタリングクロモフォアなど継続的な改良が、術後満足度の向上を求める外科医の間で繰り返しの関心を促しています。フェムト秒レーザーシステムは、より小さな収益基盤を持つものの、一貫した嚢切開が水晶体脱臼の減少と屈折回復の迅速化につながるというエビデンスが蓄積されるにつれ、2031年までに6.12%のCAGRで成長すると予測されています。
コスト最適化されたフェイココンソールは、メンテナンスサポートが不安定な場合がある新興経済圏で引き続き好調な販売を維持しています。ベンダーはこれらを再利用可能なハンドピースや多国間トレーニングキャラバンと組み合わせることが多いです。プレミアム端では、ベンチュリフルイディクスとリアルタイム閉塞センシングを備えた次世代フェイコポンプが10秒未満の実効フェイコ時間を実現し、高密度核症例における角膜浮腫リスクを低減します。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


手術手技別:
技術の進歩が手術の進化を牽引フェイコベース標準手術は2025年に34.05%のシェアを維持し、数十年にわたる習熟度、強固なエビデンスベース、および小切開透明角膜切開との互換性により、ベンチマークとしての地位を保っています。外科医は、ねじれチップ動作やデュアルポンプフルイディクスなどのパラメータを継続的に洗練させ、累積散逸エネルギーを削減することで角膜内皮細胞損失を軽減しています。フェイコシステムに帰属する白内障手術デバイスの市場規模は、交換サイクルと新興市場での購入に支えられ、着実に増加すると予測されています。FLACSは年率5.73%で成長しており、自動化された嚢切開、水晶体破砕パターン、およびテクノロジーに精通した患者へのマーケティング訴求により恩恵を受けています。
手動小切開白内障手術は、手術量が資本予算を上回る地域において引き続き重要性を保っています。プリロードPMMAレンズや折り畳み式挿入スリーブなどの継続的な改善により、コストを低く抑えながらも転帰が標準化されています。低エネルギーフェイコと手動核除去を組み合わせたマイクロ切開技術およびハイブリッド手法は、低コストと効率性の間のギャップを埋めるべく試験中です。予測期間を通じて、手術選択はますます核密度、角膜の健全性、および患者の支払い能力に合わせて調整されるようになり、白内障手術デバイス市場において3つの主要な手技すべてが存続し続けることになります。
エンドユーザー別:
外来センターが手術移行を加速病院は2025年に世界収益の42.10%を占め、複雑な白内障、ぶどう膜炎合併症、および網膜複合症例を管理する能力を反映しています。多くの学術センターも、若手外科医のブランド嗜好に影響を与えるフェローシッププログラムを運営しており、大型フェイココンソールやプレミアム可視化タワーの実質的な設置基盤を確立しています。しかし、外来手術センターは2031年まで年率5.61%で成長する見通しであり、低い施設費用で支払者を引き付け、当日退院を重視する患者を惹きつけています。米国では、一部の州でルーチン白内障症例のASC移行が70%を超えており、持ち運び可能な顕微鏡とコンパクトなフェイコレーザーハイブリッドへの需要を牽引しています。
眼科専門クリニックは、公的システムが民間専門センターに診療量を委託している西欧およびラテンアメリカの一部において重要性を維持しています。これらの施設は適度なスループットとパーソナライズされたケアのバランスを取り、標準的なフェイコと組み合わせた中価格帯診断機器のニッチを生み出しています。あらゆる環境において、生体計測、手術計画、在庫管理、および転帰報告を統合するワークフローソフトウェアの支持が高まっており、白内障手術デバイス市場においてスタンドアローン機器からコネクテッドエコシステムへのシフトが浮き彫りになっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米白内障手術デバイス市場
北米は最大の地域市場であり続け、2025年の世界収益の38.20%を占めた。これは、高度な償還メカニズムと外来手術センター(ASC)の強固な普及が高い手術件数を支えているためである。米国は質的指標への注力を強めており、2025年より更新されたメディケアの規定により、「水晶体再建術(眼内レンズ挿入を伴う白内障除去)」に関する施設支払いが予定外の手術室再入室率に連動するようになり、医療提供者はエラー低減のためのデジタル計画プラットフォームの採用を促されている。一方、カナダの単一支払者モデルは待機管理を重視しており、再利用可能なパックと組み合わせた高スループットの超音波乳化吸引システムへの需要を強化している。
アジア太平洋白内障手術デバイス市場
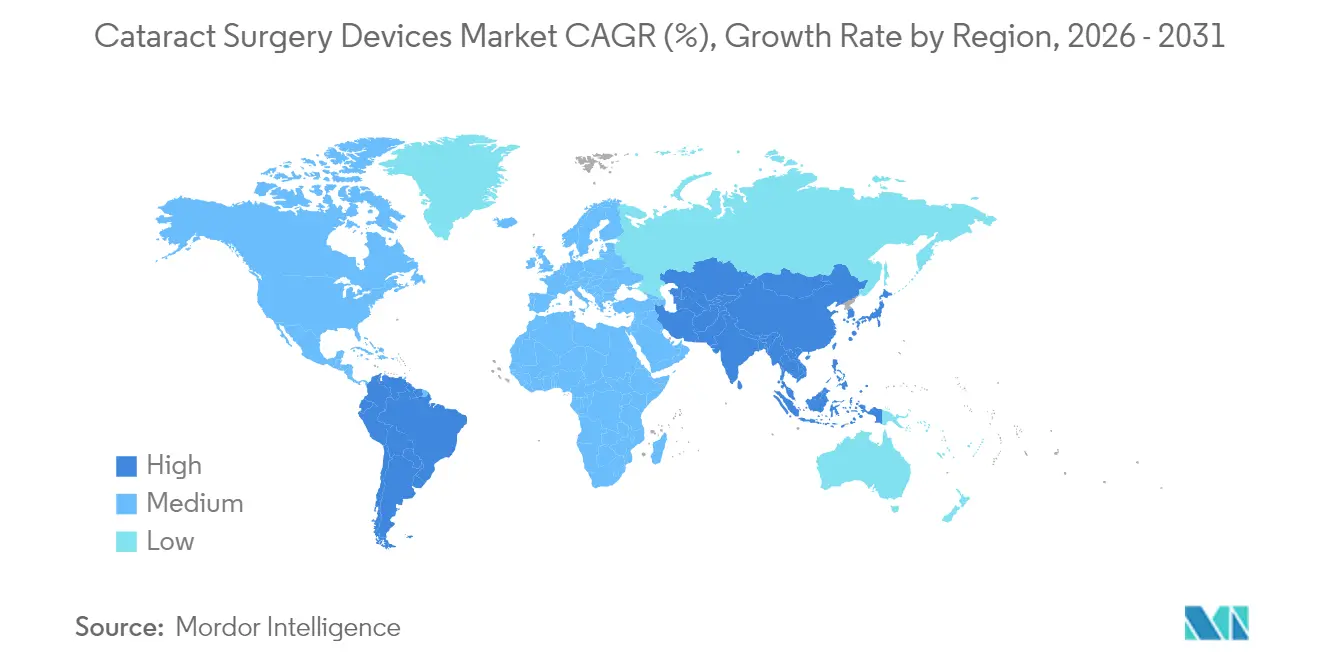
アジア太平洋地域は最も成長の速い地域であり、人口動態的な圧力と拡大する保険適用が相まって、2031年までのCAGRは6.04%と予測されている。中国とインドは、その巨大な人口と着実に向上する医療システムにより、成長を牽引する主要な役割を果たしている。これらの国々は、特に様々なセグメントにわたる需要の高まりとともに、大きな機会を提供している。都市部および富裕層の間では、プレミアム医療サービスへの需要が高まっている。同時に、より手頃な価格のバリューベースのソリューションが、より広い人口層のニーズを満たすことに貢献している。本は先進医療技術の採用においてリーダーとして際立っており、インドは手術効率とアクセスを向上させる革新的かつコスト効率の高いモデルで注目を集めている。
欧州・中東・アフリカおよび南米白内障手術デバイス市場
欧州はドイツ、フランス、英国を中心に安定した成長を維持している。2024年までにEU27加盟国の大半で、日帰り手術が入院による白内障手術件数を上回った。東欧では、EU構造基金が診断・手術機器のアップグレードを補助することで、キャッチアップの可能性が示されている。南米および中東・アフリカは規模こそ小さいものの、官民パートナーシップが新たな眼科病院の建設を推進することで、平均を上回る成長を実現している。

規制環境
白内障手術デバイスは、眼内レンズ(IOL)、超音波乳化吸引装置(フェイコ)プラットフォーム、レーザーシステムなど製品タイプごとに異なるリスクベースの承認経路を持つ医療機器規制の対象となる。米国では、多くの白内障関連コンポーネントの承認判断をFDAが510(k)を通じて管轄している一方、Quality Management System Regulation(QMSR)の改定が2026年2月に施行され、21 CFR Part 820をISO 13485:2016と整合させ、世界的なサプライチェーン全体で品質システムの文書化要件を厳格化する。
競合環境
上位5社であるAlcon、Johnson & Johnson Vision、Carl Zeiss Meditec、Bausch + Lomb、NIDEKは、高い規制上の参入障壁と根付いた流通網を反映し、世界のデバイスおよび消耗品売上のかなりの部分を掌握しています。Alconは2025年にLensarを4億3,000万米ドルで買収し、ALLYデュアルパルスレーザープラットフォームを統合することで、手術時間を短縮しサービス収益を確保するロボティクス対応システムを獲得しました。Johnson & Johnson VisionはTECNISレンズファミリーをOdysseyモデルで拡張し、AlconのAcrySof IQ Vivityと直接競合するプレミアム眼内レンズパイプラインを強化しています。Carl Zeiss MeditecはVISUMAX SMILE屈折矯正のヘリテージを活用して顕微鏡やデジタルコネクティビティソリューションをクロスセルし、白内障および角膜手術全体の転帰を追跡しています。
アジアの中堅プレーヤーは、コスト効果の高いフェイコポンプと現地生産の親水性レンズに注力し、南アジアおよびアフリカ全域の入札において国際ブランドに挑戦しています。スタートアップは、人工知能駆動の計画アルゴリズム、携帯型診断機器、および既存の顕微鏡に後付けできるモジュール式レーザーヘッドを探求しています。大学病院との低エネルギー破砕および三次元可視化に関する共同研究は、デバイス、ソフトウェア、および教育サービスセグメントの境界が曖昧になっていることを示しています。
ホワイトスペースの機会は、外来手術センターの手術室サイズに合わせたハイブリッドフェイコレーザーユニット、クラウド計画スイートにデータを送るローコスト収差計測器、および生分解性粘弾性物質に存在します。これらの要素を一貫したソリューションに統合できる企業は、大量の公的プログラムとプレミアムブティッククリニックの双方において採用を加速させる可能性があります。全体として、白内障手術デバイス市場はハードウェア中心の競争からエコシステム主導の差別化へと移行し続けています。
白内障手術デバイス業界のリーダー企業
Alcon, Inc.
Bausch & Lomb, Inc.
Johnson & Johnson
Carl Zeiss Meditec AG
NIDEK CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。
白内障手術デバイス市場
- Alcon
- Johnson & Johnson
- Carl Zeiss
- Bausch + Lomb
- Nidek
- STAAR SURGICAL COMPANY
- HOYA
- EssilorLuxottica
- Ziemer Group
- HAAG-Streit
- TOPCON CORPORATION
- Glaukos
- HumanOptics Holding AG
- Coburn Technologies, Inc.
- Iridex Corporation
- BVI Medical
- Rayner Group
- RxSight, Inc.
- LensGen, Inc.

市場機会と将来展望
プレミアムIOLの設計と屈折精度の高さは、より高付加価値な手術セグメントへの最も明確な道筋であり続けている。最近の製品動向もアップグレードが集中している領域を示しており、2026年3月に米国FDAがTECNIS PureSee IOLを承認したこと、2026年6月にZEISS Medical TechnologyがAT LUCIA toric 721P IOLの6カ国での挿入手術を開始したこと、そして2026年7月にAlconとRxSightが調節可能な老視矯正型IOLを開発するための非独占的協業を発表したことが挙げられる。
Recent Industry Developments in 白内障手術デバイス市場
- 2026年7月:Bausch + Lombは、enVista IOLファミリー向けのプリロード式IOL挿入システムであるEyeGility Inserterの米国での発売を発表した。同システムは、より一貫性のある挿入手順とハイスループットな白内障手術環境での取り扱いの簡素化を目指しており、enVistaレンズフランチャイズと合わせてBausch + Lombの手術ワークフローにおける地位を強化する。
- 2025年12月:欧州委員会は、COM(2025) 1023を通じてMDR/IVDR準拠に関する改正案を提示し、MDR/IVDRの適合性評価とスケジュールの一部を簡素化することを目指している。この提案は、欧州全体におけるプレミアムIOLおよび関連資本設備の市場アクセス動向に影響を与える可能性がある。
- 2024年6月:Alconは、UNITY Vitreoretinal Cataract System(VCS)およびUNITY Cataract System(CS)について米国FDAの510(k)承認を取得した。この承認により、Alconは白内障および硝子体網膜手術ワークフローにわたる統合プラットフォーム戦略を前進させた。


白内障手術デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、白内障を除去して視力を回復するために使用されるデバイスから生じる年間収益を対象としており、主要地域の病院、外来手術センター、眼科クリニックに販売される手術システム、インプラント製品、および手術レベルの消耗品が含まれます。
対象外の範囲:診断用画像診断機器、白内障除去に使用されない単独の屈折矯正レーザー、および術後薬物療法は除外します。
セグメンテーション概要
- 製品タイプ別
- 眼内レンズ(IOL)
- フェイコエマルシフィケーションシステム
- 標準フェイコ機器
- 高度フェイコ機器
- 眼科用粘弾性物質
- フェムト秒レーザーシステム
- その他(メスおよび低コスト消耗品)
- 手術手技別
- 手動小切開白内障手術
- フェイコベース標準手術
- フェムト秒レーザー支援白内障手術(FLACS)
- その他(嚢外白内障摘出術、嚢内白内障摘出術、マイクロ切開白内障手術)
- エンドユーザー別
- 病院
- 眼科クリニック
- 外来手術センター
- 学術・研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、白内障デバイスの需要が手術件数およびケアの提供場所がインプラントやパックを購入する方法と密接に関連しているため、モデルを手術の実態に基づいて構築することから始まります。白内障のバックログとスループットを形成する高齢化人口および医療利用シグナルについて、世界保健機関、OECD保健統計、各国保健省、および各国統計機関などの公開情報源を調査しました。
また、フェイコ導入、プレミアム眼内レンズの普及、フェムト秒補助の役割などの診療パターンを理解するために、査読済み眼科学ジャーナルおよび専門団体(眼科学会など)の公開資料から臨床・利用状況のコンテキストも確認しました。商業的な視点を一貫させるため、年次報告書、投資家向けプレゼンテーション、製品ドキュメント、信頼性の高いニュース報道を活用し、製品サイクルおよび設備拡張シグナルを確認するために有料の企業財務・ニュース購読サービスおよび特許データベースを選択的に使用しました。これらの例は例示的なものであり、調査中のデータ収集、検証、および明確化のために他の公開・有料情報源も使用しました。
一次インタビューおよびサーベイ
一次調査は、資本設備の典型的な交換サイクル、入札および流通業者のマークアップ、支払者および外科医の好みによる眼内レンズミックスの変化など、現場における実際のデバイス収益を促進する要因を確認することに重点を置きました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる病院調達スタッフ、外来手術センター管理者、眼科外科医、サービスエンジニア、および流通業者側のリーダーを含む、バランスの取れたステークホルダーと対話しました。デスクインプットが現場の価格設定および利用状況と一致しない場合は、それに応じて前提条件を修正しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部(CXO):13% | アジア太平洋地域:42% |
| 中位層:60% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ地域:31% |
| 中小規模プレイヤー:14% | マネージャー:50% | 南北アメリカ地域:27% |
市場規模算定と予測
市場規模算定は、白内障手術件数から需要プールを再構築し、主要デバイスグループに対する現実的な使用量および価格前提を用いてデバイス収益に換算することで構築されます。公表されている手術件数が限られている国については、年齢コホートの拡大、外科的カバレッジ指標、および設備能力の制約を用いて件数を推定します。その後、一次調査のフィードバックが実現可能なスループットを確認した時点でモデルを調整します。
主要インプットには、人口10万人当たりの白内障手術率、外来環境で実施される手術の割合、眼内レンズミックス(標準対プレミアム)、フェイコおよびレーザープラットフォームの平均デバイス交換サイクル、および流通業者・入札効果後の地域別典型的価格帯が含まれます。結果は、眼内レンズおよび消耗品の推定平均販売価格と推定ユニット需要の積などの選択的なボトムアップ近似値、および資本設備配置に関するチャネルチェックと照合され、完全なサプライヤーの積上げを示唆することなくギャップに対処するのに役立ちます。
予測は主に、人口高齢化、バックログ解消ペース、償還変更、プレミアム眼内レンズの普及など、毎年追跡可能な少数のドライバーに結びついたシナリオ分析に依存しています。また、信頼性の高い時系列データが存在する場合は、過去の手術トレンドに平滑化を適用します。最終的な成長経路は、年間値が確定される前にインタビューからの専門家コンセンサスに合わせて調整されます。
データ検証と更新サイクル
検証は、合計値が単一の情報源や前提条件に依存しないよう、複数のチェックを通じて実施されます。報告された白内障手術件数、主要手術プラットフォームのインストールベースに関するコメンタリー、および地域別価格ベンチマークなどの独立したシグナルと出力を比較します。大きな乖離が見られる場合は、ドライバーが結果を説明するまで見直しと修正が行われます。
承認前に、モデルは成長率の外れ値、急激な平均販売価格の変化、およびケア提供場所シェアの非現実的な変動をチェックするアナリスレビューシーケンスを経ます。重大な不一致が現れた場合、それが一時的な混乱を反映しているのか真の需要変化なのかを確認するために、インタビュー対象者への再コンタクトが実施されます。レポートは年次で更新され、手術フロー、価格設定、または償還に影響を与える重要なイベントが発生した場合は中間更新が行われ、数値が最新の利用可能なエビデンスを反映するよう最終的な納品前チェックが完了します。
他の公表推計値と比較したMordor Intelligenceの白内障手術デバイス市場規模
白内障手術デバイスの公表市場数値は、同じトピックを対象としているように見えても異なる場合があります。主な要因は、計上されるデバイスバスケットおよび収益計上ポイントの違いです。タイミングも重要であり、一部の推計値は古い基準年に基づいて単一の成長率を用いて将来に延長されています。
手術に連動した需要ドライバーを追跡し、インプラントおよび消耗品の価格前提を毎年更新することで、Mordor Intelligenceは合計値を初回販売デバイス収益に結びつけ、白内障除去に使用されない隣接る眼科ケア品目が混入することを回避しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.28 ビリオン 米ドル(2026年) | |
| 産業データ出版社A | 9.18 ビリオン 米ドル(2026年) | より速い長期CAGRを使用しており、数値が初回販売収益か混合チャネル価格かについての明確性が限られており、近年の規模を圧縮しながら後年を拡大する可能性があります。 |
| プレスシンジケートB | 9.25 ビリオン 米ドル(2025年) | 異なる基準年に基づいており、デバイスバスケットの境界(例えば、資本システムと手術パックの計上方法)に関する詳細が少なく、単一の現在年ビューに換算した場合に合計値が変動する可能性があります。 |
表中の乖離は主に、年次基準の違いと、白内障専用デバイス収益として計上されるものと、より広範な眼科機器およびチャネル価格販売との違いによって説明されます。明確な包含ルールとインタビューからの実務的なチェックを伴う、繰り返し可能な手術から収益へのロジックを使用することで、推計値を安定させ、地域およびデバイスカテゴリ体での照合を容易にします。


レポートで回答された主要な質問
白内障手術デバイス市場の現在の価値はいくらですか?
白内障手術デバイス市場規模は2026年に92億8,000万米ドルです。
今後5年間で市場はどの程度成長すると予測されていますか?
CAGR 4.22%で拡大し、2031年までに114億1,000万米ドルに達すると予測されています。
最大の収益シェアを持つ製品カテゴリーはどれですか?
眼内レンズがプレミアム多焦点・トーリックモデルの採用増加を背景に収益の41.02%を占めています。
外来手術センターが台頭している理由は何ですか?
外来手術センターは低い施設費用で白内障手術を提供し、当日退院を可能にするため、2031年まで機器支出のCAGRが5.61%となっています。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋は中国とインドが償還を拡大し手術待機者リストに対処する中でCAGR 6.04%を達成すると予測されています。
プレミアム手術を形成する技術トレンドは何ですか?
高度な眼内レンズとAIガイド計画と組み合わせたフェムト秒レーザー支援白内障手術のより広範な使用が、精度と患者満足度を向上させると見込まれています。
最終更新日:



