
ヘルスケアEDI市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
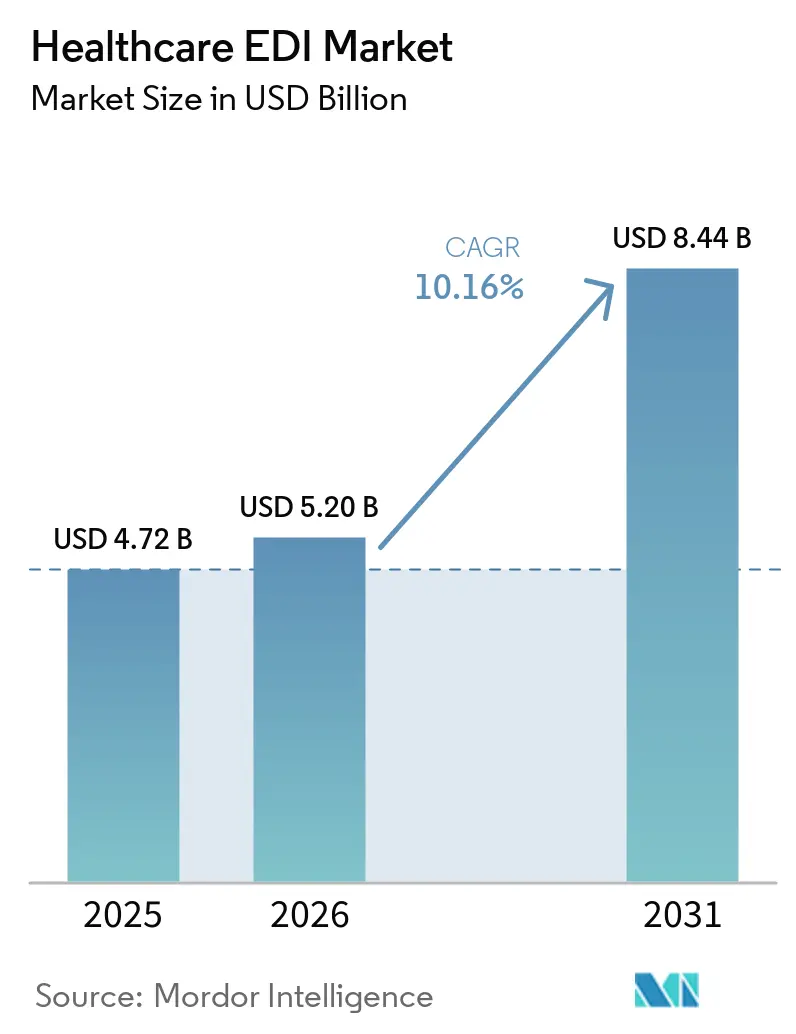
| 市場規模 (2026) | 5.20 十億米ドル |
| 市場規模 (2031) | 8.44 十億米ドル |
| 成長率 (2026 - 2031) | 10.16 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヘルスケアエDI市場分析
ヘルスケアEDI市場規模は、2025年の47.2億米ドルから2026年には52億米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)10.16%で2031年までに84.4億米ドルに達すると予測されています。デジタル化の進展、コスト抑制の義務化、厳格なデータ交換規制が、支払者、医療提供者、ライフサイエンス企業全体での導入を後押ししています。クラウド移行の普及により実装の障壁が低下する一方、価値に基づくケアへの移行加速がリアルタイムかつ多者間データフローへの新たな需要を生み出しています。2025年のChange Healthcareのセキュリティ侵害を受けたサイバーセキュリティ意識の高まりが、安全で監査可能なトランザクションプラットフォームへの投資をさらに押し上げています。相互運用性、高度な分析機能、堅牢なコンプライアンスツールを組み合わせたベンダーが、医療機関が断片的な手作業ワークフローを廃止するにつれて新たなホワイトスペースの機会を獲得しています。
主要レポートのポイント
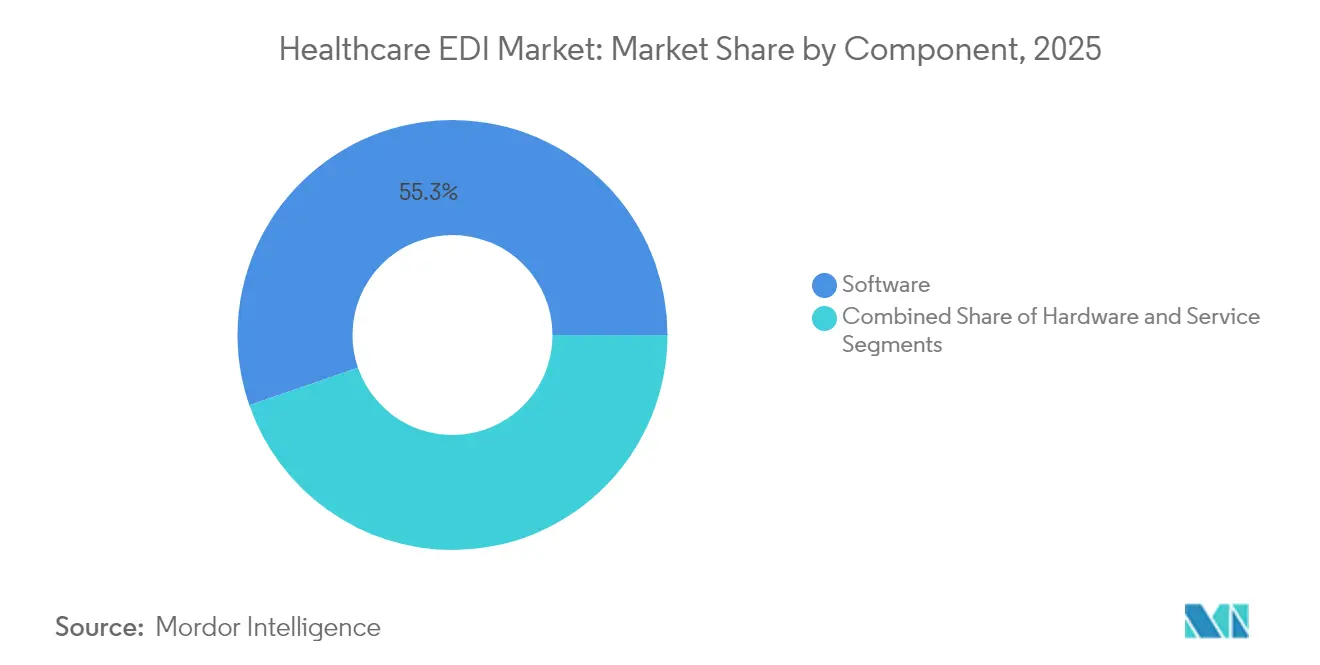
- コンポーネント別では、ソフトウェアが2025年のヘルスケアEDI市場において55.30%の収益シェアを維持しており、サービスは2031年までに年平均成長率(CAGR)12.22%で成長すると予測されています。
- 取引タイプ別では、請求管理が2025年のヘルスケアEDI市場シェアの47.60%をリードしており、サプライチェーン取引は2031年までに年平均成長率(CAGR)10.92%で拡大する見込みです。
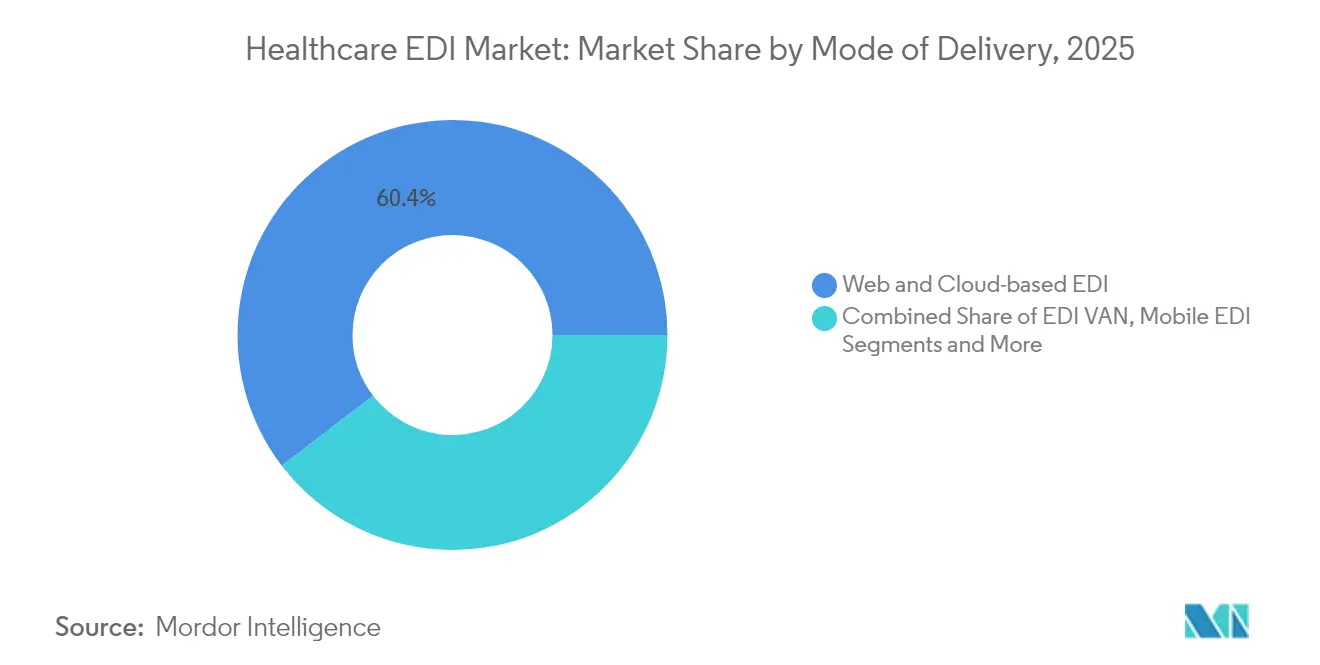
- 提供モード別では、クラウドプラットフォームが2025年のヘルスケアEDI市場規模の60.40%のシェアを占めており、モバイルEDIは2026年から2031年にかけて年平均成長率(CAGR)16.98%を記録すると予測されています。
- エンドユーザー別では、医療提供者が2025年のヘルスケアEDI市場規模の53.30%のシェアを占めており、支払者は2031年までに年平均成長率(CAGR)13.28%で最も速く成長する見込みです。
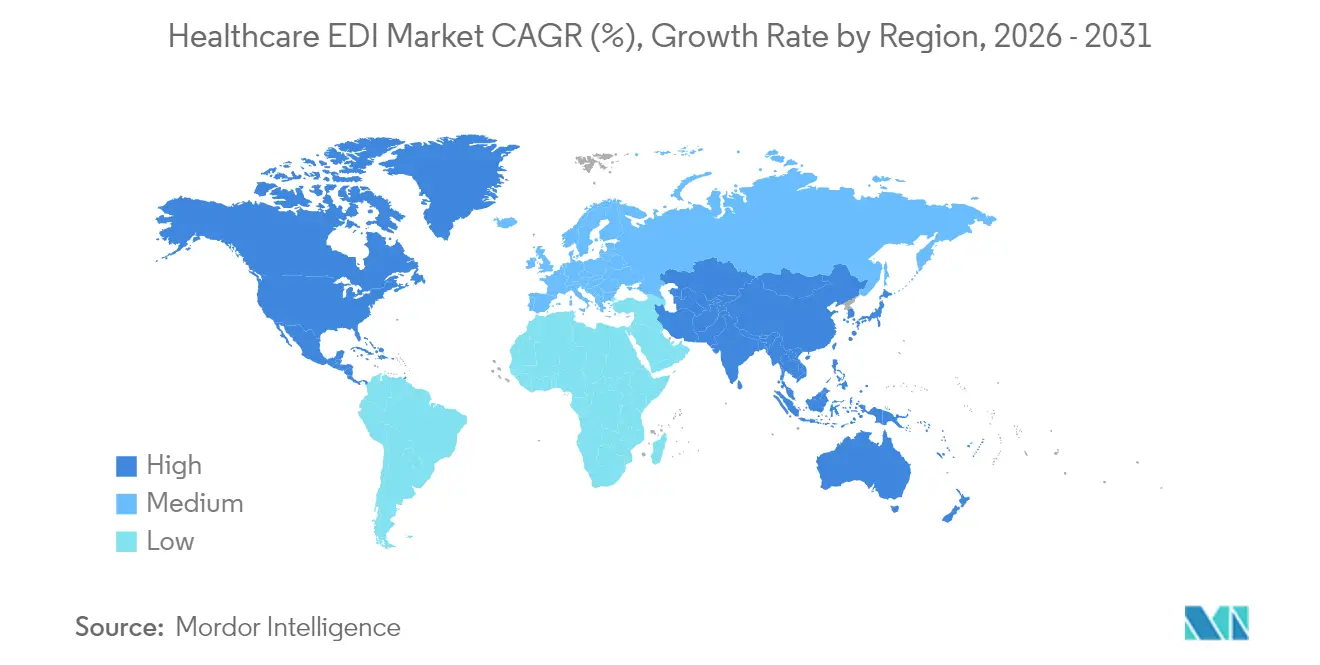
- 地域別では、北米が2025年のヘルスケアEDI市場の42.60%を占めてトップであり、アジア太平洋地域は2026年から2031年にかけて最も高い地域別年平均成長率(CAGR)11.74%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| HIPAAの義務化とグローバルな規制推進 | +2.8% | 北米、欧州、アジア太平洋地域での影響拡大 | 短期(2年以内) |
| 医療コスト抑制圧力の高まり | +2.1% | 世界全体、成熟市場でより高い影響 | 中期(2〜4年) |
| クラウド対応サービスとしてのソフトウェア(SaaS)EDI導入 | +1.7% | 世界全体、北米・欧州での早期導入 | 中期(2〜4年) |
| 価値に基づくケアへの移行による収益サイクル効率化 | +1.4% | 北米、欧州、アジア太平洋地域での段階的導入 | 長期(4年以上) |
| AI駆動の自動コーディングによるEDIデータ整合性の向上 | +0.9% | 北米、欧州、先進アジア市場 | 中期(2〜4年) |
| ブロックチェーンを活用した支払者・医療提供者間のEDI統合パイロット | +0.6% | 北米、一部欧州諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
HIPAAの義務化とグローバルな規制推進
HIPAAトランザクションは米国において引き続き義務であり、医療提供者と支払者は標準化されたEDIフォーマットを通じて請求、送金、資格データを交換することが求められています。バージョン8010への直接移行に関するCMSの審議は、レガシーの曖昧さを排除した近代化されたフレームワークの緊急性を浮き彫りにしています[3]。欧州およびアジアにおける同様の義務化が共通の構文に向けて収束しつつあり、多国籍企業の実装タイムラインを短縮し、ヘルスケアEDI市場の年平均成長率(CAGR)に約2.8ポイント寄与しています。特に韓国と台湾の輸出志向のアジア系ヘルステック企業は、この整合性を活用して北米および欧州経済領域での取引パートナーとしての受け入れを獲得しています。
医療コスト抑制圧力の高まり
ヘルスケア機関は、紙による取引と比較して電子取引1件あたり平均2.7 ミリオン 米ドルを節約し、処理時間を82%削減しています。診療報酬の低下によりマージンが圧迫される中、収益サイクル管理者はフルスイートEDIを不可欠な業務要件として捉えるようになっています。事前承認バリデーションの自動化と送金データの自動転記を実現する導入により、管理コストセンターのコストが15〜30%削減され、電子データ交換市場の成長を裏付けています。
クラウド対応サービスとしてのソフトウェア(SaaS)EDI導入
調査対象のヘルスケア企業の87%が現在、ハイブリッドクラウドを支持している。従量課金制のサブスクリプションモデルにより大規模な設備投資が不要となり、病院や外来診療グループは大規模な統合配信ネットワーク(IDN)と同等のコンプライアンス体制でEDI ソフトウェアを導入できる。自動更新サイクルにより、オンプレミス環境における大規模なアップグレードを伴わずにトランザクションセットを規制変更に対応させ続けることができ、予測成長率に1.7ポイントを加算している。
価値に基づくケアへの移行による収益サイクル効率化
バンドル支払い契約には、臨床要素と財務要素を組み合わせたデータフィードが必要です。最新のEDIプラットフォームはX12トランザクションの隣にHL7 FHIRリソースマッピングを組み込み、支払者が品質スコアと財務的差し引きを一度の処理で照合できるようにしています。早期導入者は否認率の低下と決済の迅速化を報告しており、市場モメンタムに1.4ポイントの上昇をもたらしています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセキュリティおよびプライバシー侵害 | -1.2% | 世界全体、北米・欧州でより高い影響 | 中期(2〜4年) |
| 高い実装・統合コスト | -0.9% | 世界全体、新興市場でより大きな影響 | 短期(2年以内) |
| 熟練したEDI人材の不足 | -0.7% | 世界全体、急成長市場で特に深刻 | 中期(2〜4年) |
| FHIRアプリケーションプログラミングインターフェース(API)によるレガシーEDI需要の侵食 | -0.5% | 北米、欧州、先進アジア市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセキュリティおよびプライバシー侵害
2025年2月のChange Healthcareランサムウェア攻撃は全国的に請求業務を混乱させ、UnitedHealth Groupに65億米ドルの救済支払いを余儀なくさせました[1]。この影響により、トランザクションルーティングと暗号化レイヤーへの監視が強化され、リスク回避型の医療提供者間でのEDI展開速度が低下し、潜在的な年平均成長率(CAGR)から1.2ポイントが削減されました。
高い実装・統合コスト
診療管理、電子医療記録(EMR)、レガシークリアリングハウスリンクを含む複雑な環境では、統合予算が計画を30〜50%上回ることがあります。薄いマージンで運営している地方病院はアップグレードを先送りにすることが多く、近期のヘルスケアEDI市場導入を0.9ポイント遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
統合の複雑化に伴うサービスの急増ソフトウェアは2025年においてもヘルスケアEDI市場の中核を担い、組織がクラウド対応クリアリングハウスエンジンを標準化したことにより、総収益の55.30%を生み出しました。しかしサービスのサブセグメントは、社内専門知識の不足と絶えず進化するコンプライアンス要件に牽引され、2031年にかけて12.22%のCAGRで拡大しています。マッピング、パートナーオンボーディング、24時間365日のトランザクション監視を提供するコンサルタント会社は、積極的なデジタルアジェンダを推進する中規模システムにとって重要なスキルギャップを補完しています。
マネージドサービスへの依存度の高まりは、X12、HL7 FHIR、および独自APIを統合する複合ワークフローの高度化を反映しています。プロバイダーはデータスチュワードシップ、例外処理、継続的テストのために外部専門家に頼るようになっています。サービス提供におけるヘルスケアEDI業界規模は2031年までに3.25 ビリオン 米ドルを超えると予測されており、仮想化ゲートウェイがラックベースのモデムに取って代わるにつれてハードウェアのフットプリントは縮小しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
取引タイプ別:
サプライチェーン最適化の加速請求管理は2025年のヘルスケアEDI市場において47.60%の収益シェアを維持しており、キャッシュフロー維持における中心的役割を示しています。それにもかかわらず、医療システムがEDIを活用して在庫を合理化し増加するデバイスコストを抑制するにつれて、サプライチェーン取引は年平均成長率(CAGR)10.92%を記録しています。自動化された発注書、事前出荷通知(ASN)フィード、委託在庫アラートにより在庫切れを削減し運転資本を解放することで、サプライチェーンEDIは最高財務責任者(CFO)にとっての戦略的レバーとして位置づけられています。
モノのインターネット(IoT)テレメトリとEDIメッセージセットを連携させることで、温度管理が必要なバイオロジクスのリアルタイム有効期限追跡が可能となり、廃棄物を削減します。この収束により、調達部門と生物医学工学チームが共同ガバナンス評議会に参加するようになり、ヘルスケアEDI市場全体でネットワーク全体の統合データ可視性への需要が高まっています。
提供モード別:
モバイルEDIが従来モデルを変革クラウドデプロイメントは2025年に60.40%のシェアを獲得し、サービスとしてのソフトウェア(SaaS)がデフォルトのオンボーディング経路として確立されました。モバイルEDIは小さなベースから出発しているものの、年平均成長率(CAGR)16.98%でセグメント成長を牽引しています。医師はスマートフォンで請求修正を承認し、看護師はベッドサイドのタブレットから資格照会を行っています。柔軟なネイティブアプリ体験によりオンプレミス端末への依存が解消され、臨床医のワークフローが現代のモビリティ規範に合致し、ヘルスケアEDI市場全体の拡大を強化しています。
ハイブリッド提供モデルは現在、軽量なモバイルインターフェースと集中型クラウド処理、および大量ルーティング向けの確立された付加価値ネットワークを組み合わせています。結果として生まれるアーキテクチャはトランザクションあたりのコストを削減しながら、厳格なHIPAA暗号化基準を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
支払者によるデジタルトランスフォーメーションの加速医療提供者は2025年のヘルスケアEDI市場において53.30%の収益シェアを占め、大量の請求提出と送金通知フィードに依存しています。しかし支払者は、競争圧力により事前承認、給付調整、リスクスコア分析の自動化が求められるため、年平均成長率(CAGR)13.28%を記録すると予測されています。次世代の支払者ハブは設定可能なルールを展開して否認を事前に防ぎ、価値に基づく決済エンジンにデータを供給します。
ライフサイエンスメーカーは、生産予測を販売業者の需要シグナルと同期させ、ロットのトレーサビリティを強化し、リコール対応時間を短縮するためにEDIを採用するケースが増えています。これらのダイナミクスにより、ヘルスケアEDI業界のエコシステムが隣接する規制およびファーマコビジランス分野へと拡大しています。
地域分析
北米ヘルスケアEDI市場
北米は2025年の収益の42.60%を占め、首位を維持しました。これはHIPAA規制の義務化と成熟したクリアリングハウスネットワークによって支えられています。メディケアの出来高払い請求のほぼすべてが電子的に処理されており、ヘルスケアEDI市場の高い基準値を確立しています。相互運用性および事前承認に関する最終規則はデジタル要件を強化し、民間保険者を自動化された例外処理へと誘導するとともに、より小規模なプロバイダーグループ全体で対応可能な機会を拡大しています。
アジア太平洋ヘルスケアEDI市場
アジア太平洋地域は11.74%のCAGRで最も急速な成長を遂げており、中国、インド、インドネシアにおける急速な医療保険の拡大と広範な政府クラウド推進施策に支えられています。モバイルファーストの普及により、クリニックはレガシーモデムインフラを迂回することが可能となり、浸透を加速させています。韓国などの経済圏における電子インボイス義務化規則は、ヘルスケアデータ交換への支出加速へと波及し、地域のヘルスケアEDI市場規模を2031年までに17.8 ビリオン 米ドルへと押し上げています。
欧州ヘルスケアEDI市場
欧州は多様な普及曲線を示しています。ドイツはDRG償還フレームワーク内で統合調達取引所を拡大し、英国は臨床イベントを請求対応可能なEDIスタブに変換する国境を越えたEHR連携を優先しています。スカンジナビアは、患者の資格確認を効率化する全国規模の電子IDシステムの恩恵を受けています。これらの取り組みは総体として、ヘルスケアEDI市場収益における欧州の第2位の地域貢献者としての地位を維持しています。
規制環境
米国では、医療分野のEDIはHIPAAの管理簡素化基準、およびCMSとHHSが管理する運用規則に基づいており、これには請求や資格確認などの中核的な事務処理トランザクション向けのASC X12バージョン5010や、小売薬局の薬剤請求向けのNCPDP D.0が含まれる。2026年の主要な更新事項はCMS-0053-Fであり、連邦官報で最終化され、2026年5月26日に施行される。これは、HL7 C-CDAおよびHL7添付文書実装ガイドを用いた医療請求添付文書に関する初のHIPAA採用基準を確立するものである。業界の遵守期限は2028年5月26日に設定されている。
政策動向は、事前承認をより深く標準化されたデジタル交換へと引き込み続けている。2026年4月、CMSは「相互運用性基準および医薬品事前承認」提案規則を発表し、医薬品の電子的事前承認要件を拡大し、API関連の報告義務を導入した。これにより、支払者と提供者のワークフローにコンプライアンス主導の新たな作業が加わる。並行して、ONC/ASTPのHTIルールシリーズも進化を続けており、HTI-2は事務的な更新とTEFCA関連の整合性に焦点を当て、EDIトランザクション遵守とより広範な相互運用性ガバナンスとの融合を強化している。
バリューチェーン分析
医療EDIのバリューチェーンは、トランザクションおよび相互運用性要件を定める標準化団体および規制機関(例えば、HIPAA採用基準、TEFCA整合性、ヘルスIT認証規則を通じたCMSおよびONC/ASTP)から始まる。次に、EDIプラットフォームベンダー、クリアリングハウス、付加価値ネットワークがこれらの要件をルーティング、マッピング、検証、セキュリティ、監査の各機能に転換し、通常はクラウドソフトウェアおよびマネージドサービスとして提供される。下流の参加者には、支払者、提供者、およびライフサイエンスやサプライチェーンのパートナー、例えば製造業者、流通業者、GPO連携の調達エコシステムが含まれ、これらは請求、資格確認、支払通知、サプライチェーン実行のためにX12および関連メッセージを交換する。
実装と運用は、取引先パートナーのオンボーディング、マッピング更新、テスト、例外管理を担うシステムインテグレーターおよび専門サービスプロバイダーによって支えられており、組織がX12とFHIR変換や添付文書ワークフローを組み合わせるにつれ、その重要性が高まっている。規制上の節目がワークフローの受け渡しを再構築しており、これには2026年3月に最終化されたHIPAA採用の電子請求添付文書基準、および2025年10月に施行されたONC/ASTP HTI-4(電子事前承認と電子処方箋の認証基準を含む)が含まれる。これらの日程が相まって、継続的なコンプライアンス更新、自動テスト、チェーン全体でのより強力なトランザクション検証への需要を高めている。一方、新規参入企業はAI対応の自動化プラットフォームでマッピングと検証のボトルネックに対応し、バッチ処理型の従来型手法からより リアルタイムでソフトウェア主導のトランザクションガバナンスへの移行を進めている。
競合環境
競争環境は中程度に集約されたままです。UnitedHealth Groupによる2022年のChange Healthcare買収により、最大のクリアリングハウスとOptumの分析ポートフォリオが統合され、合併後の事業体が初回請求編集処理量の約4分の3を占めるようになりました。EdifecはAI駆動の例外トリアージとブロックチェーン対応の監査証跡を組み合わせたクラウドネイティブEDIゲートウェイで対抗しており、Experian Healthは信用データのルーツを活用して患者見積もりワークフローを改善しています[2]。
戦略的提携が優先的なスケール拡大の手段として浮上しています。EdifecとHealthEdgeは支払者の柔軟性を視野に入れた請求査定エンジンを統合しています。OpenTextは主要な電子医療記録(EMR)プラットフォームとの再販業者契約を深化させ、セキュアなメッセージングプロトコルを組み込んでいます。FHIRとEDIの変換に特化したスタートアップが、相互運用性規則の収束に伴いベンチャー資金を集めています。
製品ロードマップはサイバーセキュリティ、脅威分析、ゼロトラストアーキテクチャに大きく軸足を移しています。ベンダーはSOC 2 タイプIIの認証とリアルタイム異常検知モジュールを公表しており、これらの差別化要因はChange Healthcareの事件によってさらに強調されています。トランザクションフォーマットを抽象化する相互運用性クラウドにより、多国籍企業が20か国以上のコードにわたる請求フローを独自のローカルスタックなしに統一できるようになり、ヘルスケアEDI市場における次の競争の場を形成しています。
ヘルスケアEDI業界リーダー
-
Change Healthcare
-
Optum Inc.
-
McKesson Corporation
-
Experian Health
-
Cognizant
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスケアEDI市場 このレポートでカバーされる企業
- Change Healthcare
- Optum Inc.
- McKesson Corporation
- Cognizant
- GE Healthcare
- Experian Health
- Allscripts Healthcare Solutions Inc.
- Siemens Healthineers AG
- SSI Group Inc.
- Quadax Inc.
- Tallan Inc.
- Waystar
- Edifecs
- NextGen Healthcare
- Cerner (Oracle Health)
- DataTrans Solutions
- Axway
- OpenText
- Synertec
市場機会と将来展望
HIPAA採用の電子請求添付文書への移行は、添付文書の組み立て、臨床文書のパッケージ化、支払者・提供者・クリアリングハウス間での監査可能な交換を運用化できるEDIプラットフォームにとって、モダナイゼーションの道筋を生み出している。CMS-0053-Fが2026年5月26日に施行され、遵守が2028年5月26日までに求められる中、ファックス、ポータル、または手動の文書ワークフローに依然依存している組織は、採用された基準に対応する本番レベルのサポートを必要としている。これには、添付文書ワークフローで使用されるX12トランザクションおよびHL7 C-CDAベースの臨床コンテンツが含まれ、マッピングサービス、パートナーオンボーディング、添付文書に特化した検証ツールへの需要を高めている。
第二の機会は、事前承認および事務処理交換に関するEDIとAPIの融合点にある。CMSとONCは、医薬品の電子的事前承認要件の拡大と、追加の相互運用性・API要件を提案している。一方、ONC標準公報2026-1(2026年1月29日)は、USCDIの更新(USCDI v7の作業を含む)を概説し、提案されたサンセット(例えば、現在採用されている一部バージョンについてONCが提案する2028年1月1日の失効日)を含む標準ライフサイクルの姿勢も示している。これらの期限付きコンプライアンスロードマップは、継続的な標準更新、必要に応じたFHIRからX12への変換、測定可能なトランザクション監視をまとめたクラウドEDIプラットフォームおよびマネージドサービスの価値を高めており、特に監査可能な交換要件を満たしつつ事務的な摩擦を減らそうとする支払者や提供者にとって重要である。
最近の産業開発事情 ヘルスケアEDI市場
- 2026年6月:CMSはトランスミッタルR13816OTNを発行し、HIPAA EDIフロントエンドの更新内容を詳述した。実装は2026年10月5日に予定されている。この更新サイクルは、クリアリングハウスや取引先パートナーがテスト、マッピング保守、リリース管理を通じて対応すべき、継続的な連邦運用上の変更を示している。
- 2026年4月:One CallはData Dimensionsの買収を完了し、EDIおよびクリアリングハウス機能を医療エコシステム基盤に追加した。この取引は、トランザクション、文書化、関連する事務処理ワークフローをより少数のプラットフォームに統合することを支援し、独立系EDIサービスプロバイダーへの競争圧力を強めている。
- 2024年12月:メリーランド州医療委員会は、医療分野におけるEDI導入に関する報告書を発表し、大多数の請求がHIPAA基準の下で電子的に提出されていること、2023年に報告されたメディケアの電子提出率が非常に高いことを強調した。この発表は、請求EDIの成熟度を再確認する一方で、文書化や添付文書が依然として完全な電子化完了を妨げている領域における残された余地を強調した。
ヘルスケアEDI市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、支払者、プロバイダー、および関連パートナー間の管理・財務トランザクションの標準ベースの電子交換を可能にするヘルスケア特化型EDIソフトウェアおよびサービスから得られる収益として規模が算定されています。
対象外の範囲:サプライチェーンEDIおよび一般的なヘルスケアEDIメッセージング標準に準拠していないカスタム社内統合ツールは計上されていません。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- ハードウェア
- サービス
- 取引タイプ別
- 請求管理(837/835)
- 医療サプライチェーン(810/856)
- その他(紹介、承認など)
- 提供モード別
- ウェブおよびクラウドベースEDI
- EDI付加価値ネットワーク(VAN)
- モバイルEDI
- その他の提供モード
- エンドユーザー別
- 医療提供者
- 医療機器および製薬業界
- 支払者
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 中東・アフリカ
- 湾岸協力会議(GCC)
- イスラエル
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア諸国連合(ASEAN)
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ヘルスケアにおけるEDI利用を促進するトランザクションおよびコンプライアンスの基盤をマッピングし、その活動を支出に結びつけることから始まります。ヘルスケア管理標準の公開参照資料および運用ルールをレビューし、支払者およびプロバイーの開示情報を活用して導入の方向性と予算優先事項を把握します。
使用するソースの種類には、例えば、米国CMS(センター・フォー・メディケア・アンド・メディケイド・サービシズ)の公表資料およびデータリリース、国立医学図書館インデックス研究、HL7およびASC X12の公開ドキュメント、国際比較のためのOECD保健統計、および入手可能な場合は政府保健省の選定リリースが含まれます。企業レベルの収益コンテキストを確立するために、年次報告書、投資家向けプレゼンテーション、信頼性の高いプレス資料、企業財務・ニュースに特化した有料サブスクリプション、およびEDI関連ワークフローの活動シグナルを追跡するための有料特許データベースも使用しています。これらの例は網羅的なものではなく、インプットの収集、検証、および明確化のために他の多くの公開・有料ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、特に価格設定、契約構造、デリバリーモードの組み合わせが地域によって異なる場合に、導入に関する議論を実際の規模算定インプットに変換するために使用されます。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたり、ソリューション提供、支払者・プロバイダーの業務、および導入パートナーにまたがるバランスの取れた回答者と対話します。これにより、実際に収益化されているトランザクションの種類と、更新サイクルが継続的収益にどのように影響するかを確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:14% | アジア太平洋地域:42% |
| 中位層:46% | 機能・ユニットリーダー:40% | 欧州・中東・アフリカ地域:36% |
| 小規模プレイヤー:15% | マネージャー:46% | 南北アメリカ地域:22% |
市場規模算定および予測
規模算定はトップダウンとボトムアップの両方のチェックを用いて構築されており、公開データが地域によって異なる場合でも最終的な数値が現実的なものとなるようにしています。トップダウン側では、ヘルスケア管理のデジタル化指標とトランザクション標準化シグナルを使用して対応可能なEDI支出プールを再構築し、デリバリーモード別の導入および価格設定の前提を用いて市場価値に変換します。
モデルでは、クラウドサブスクリプションとライセンス・メンテナンスの組み合わせシフト、クリアリングハウス経由と直接リンク経由でルーティングされるEDIトラフィックのシェア、典型的な導入およびマネージドサービスのアタッチ率、トランザクション量を動かす規制および支払者ポリシー変更のペーシングなど、いくつかの実用的なインプットが主要な役割を果たしています。予測は、クラウド移行と自動化が接続あたりの価格設定とサービス強度を時間の経過とともにどのように変化させるかについての専門家コンセンサスに支えられたシナリオ分析に依拠しています。ボトムアップの近似値は、推定アクティブ支払者・プロバイダー数に適用されたサンプリングされた顧客あたりの平均販売価格レンジ、およびデータギャップが存在する場合の導入スループットに関するチャネルチェックを含むガードレールとして使用されます。
データ検証および更新サイクル
モデルのアウトプットは独したシグナルと相互チェックされ、数値が確定される前に急激な変動が調査されます。差異が生じた場合、前提条件が段階的に再検討され、まず価格設定ロジック、次にデリバリーモードの組み合わせ、そしてトランザクション強度の順に確認されます。ギャップが重大な場合は、回答者に再連絡します。
各レポートは年次で更新され、主要な規制変更、価格リセット、またはマクロイベントが購買行動を変化させた場合には中間更新が行われます。納品前に、最新の公開リリースを反映し、通貨タイミングおよびインフレ効果が地域全体で一貫して処理されていることを確認するための最終チェックを実施します。
Mordor Intelligenceのグローバルヘルスケアエディ市場規模と他の公表推計との比較
ヘルスケアEDIの市場規模が異なって見えることは通常のことです。なぜなら、調査によって必ずしも同じ収益ストリームが計上されるわけではなく、全体的な見解が似通っていても、為替レートと価格更新のタイミングが合計値を変動させる可能性があるためです。また、アナリストが導入サービスを時的収益として扱うか、契約期間の前提を用いて分散させるかによっても差異が生じます。
本レポートでは、最大の差異要因は通常、サプライチェーン型EDIがヘルスケア管理EDIに混入しているかどうか、クラウドサブスクリプションの平均販売価格変化が年度ごとにどのように繰り越されるか、および支払者とプロバイダーが契約を再価格設定する際にモデルがどの程度の頻度で更新されるかです。FXタイミングと平均販売価格の動向を最近の契約・導入シグナルを用いて再テストする更新主導のアプローチが、2025年の推計をMordor Intelligenceが使用する継続的収益ビューに合致させる要因となっています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.72 ビリオン 米ドル(2025年) | |
| 業界出版社A | 4.99 ビリオン 米ドル(2025年) | より広いエコシステムの視点を採用し、支払者・プロバイダー管理を超えた隣接エンドユーザーを含める傾向があり、追加のサービス収益を取り込んで2025年の合計を引き上げる可能性があります。 |
| 業界出版社B | 4.83 ビリオン 米ドル(2024年) | 基準年を2024年に設定し、より長い期間にわたって単一の成長パスを繰り越すため、2025年にロールインする際に通貨タイミングと契約再価格設定の影響が頻繁に再チェックされません。 |
3つの数値にわたるスプレッドは、主にEDI需要が成長しているという点での不一致ではなく、対象範囲の境界と価格・通貨換算の背後にあるタイミングメカニズムを追跡しています。デリバリーモードの組み合わせ、平均販売価格の推移、および検証ポイントに対してステップを追跡可能な状態に保つことで、条件が変化した際に市場規模の再現と更新が容易になります。
レポートで回答されている主要な質問
ヘルスケアEDI市場の二桁成長を牽引しているのは何ですか?
コスト抑制の義務化、HIPAAおよびグローバルな規制圧力、クラウドの手頃な価格、価値に基づくケアへの移行が総合的に、2031年までの年平均成長率(CAGR)10.16%の予測を支えています。
最も速く拡大しているコンポーネントセグメントはどれですか?
実装、統合、マネージドオペレーションをカバーするEDIサービスは、組織が複雑な技術的タスクをアウトソーシングするにつれて年平均成長率(CAGR)12.22%で成長しています。
北米のヘルスケアEDI市場は他の地域と比較してどの程度の規模ですか?
北米は2025年総収益の42.60%を占めており、長年にわたる規制義務化と成熟したクリアリングハウスネットワークにより、他のどの地域のシェアの2倍以上となっています。
ヘルスケアEDI市場で最も成長が速い地域はどこですか?
アジア太平洋地域は予測期間(2026年〜2031年)において最も高い年平均成長率(CAGR)で成長すると推定されています。
支払者がEDI投資を増やしているのはなぜですか?
競争の激化と管理費削減の必要性が、支払者を自動化された請求査定とリアルタイムの事前承認へと向かわせており、年平均成長率(CAGR)13.28%を牽引しています。
Change Healthcareのサイバー攻撃はベンダー選定基準にどのような影響を与えていますか?
2025年2月の侵害により、暗号化、ゼロトラストアーキテクチャ、独立したフェイルオーバー経路への注目が高まり、購入者は実証可能なセキュリティ認証を持つベンダーを優先するようになっています。
2031年までにモバイルEDIはどのような役割を果たしますか?
モバイル利用は年平均成長率(CAGR)16.98%で増加すると予測されており、臨床医がケアの現場で資格確認や請求修正を実行できるようになり、様々なケア環境全体でEDIの普及がさらに広がります。