
冷凍野菜市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 21.51 十億米ドル |
| 市場規模 (2031) | 28.29 十億米ドル |
| 成長率 (2026 - 2031) | 5.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
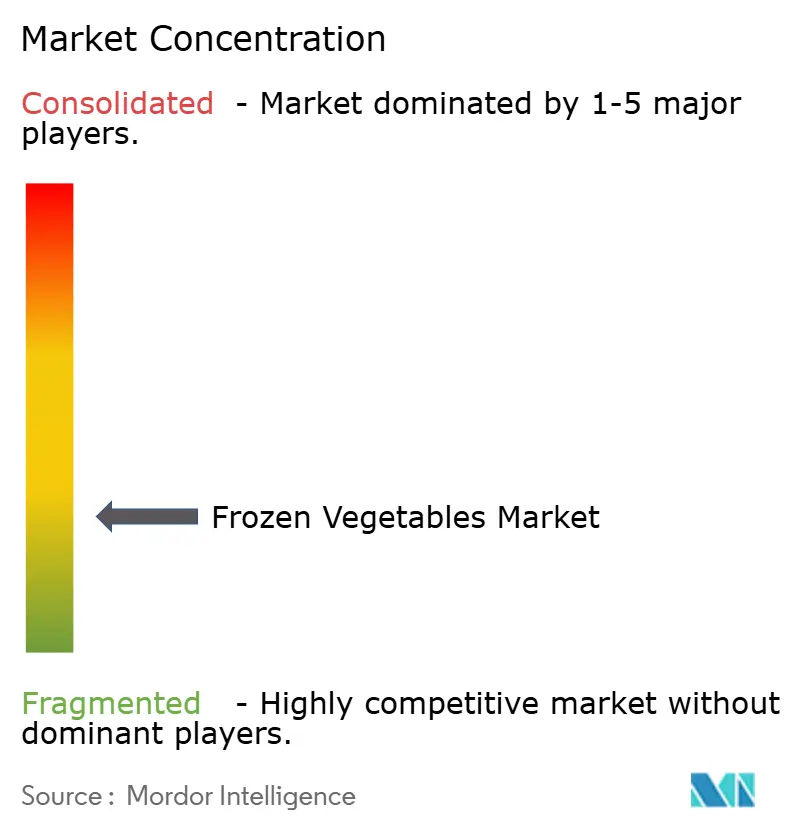
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる冷凍野菜市場分析
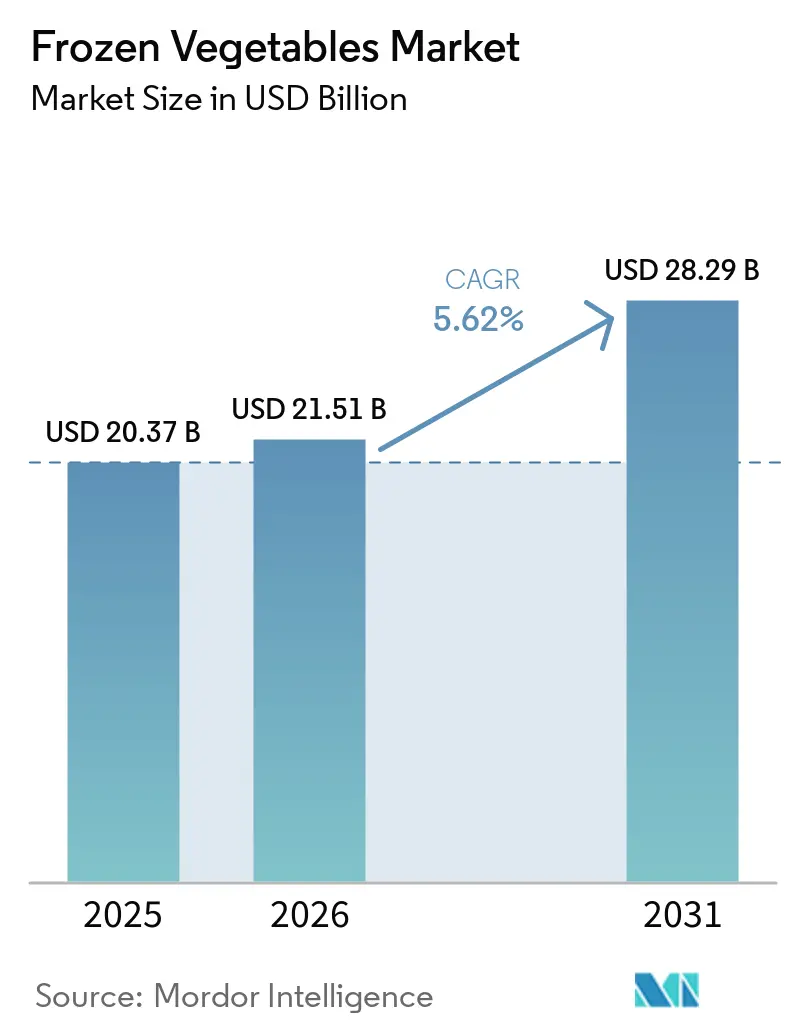
冷凍野菜市場は、2025年のUSD 203億7,000万から2026年にはUSD 215億1,000万に成長し、2026年から2031年にかけて年平均成長率5.62%で2031年までにUSD 282億9,000万に達すると予測されています。
市場の拡大は、利便性の高い食事オプションへの需要増加、コールドチェーンインフラの整備、および植物性食品ダイエットの人気上昇によって推進されています。個別急速凍結(IQF)などの革新技術や改良された包装技術は、冷凍野菜の品質、風味、および栄養成分を保持する上で重要な役割を果たしています。利便性に加え、冷凍野菜は安定した供給を確保し、賞味期限の延長をもたらし、食品廃棄物の削減に大きく貢献することで、食料安全保障と持続可能性に関するグローバルな目標と合致しています。既存のメーカーは垂直統合を活用してスケールメリットを達成し、新興ブランドは直接消費者向けのアプローチと持続可能性を重視したメッセージングに注力してニッチなポジションを確立しています。さらに、エネルギー効率の高い冷凍システム、等圧凍結、およびAIを活用した在庫管理システムの進歩により、製品品質が向上し、運用コストが削減され、エネルギー価格の変動にもかかわらず収益性が支えられています。地域別では、欧州は成熟した消費トレンドを示す一方、急速な都市化に牽引されるアジア太平洋地域は、今後10年間で冷凍野菜市場の主要な成長ドライバーとなる見込みです。
レポートの主要なポイント
- 野菜の種類別では、エンドウ豆が2025年の冷凍野菜市場シェアの34.72%を占め、一方、ブロッコリーは2031年までに年平均成長率8.2%で拡大すると予測されています。
- 性質別では、従来型セグメントが2025年の冷凍野菜市場規模の67.63%を占め、有機野菜は2031年まで年平均成長率6.52%で成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の収益シェアの31.12%をリードし、一方、オンライン小売は2031年まで年平均成長率8.17%で進展しています。
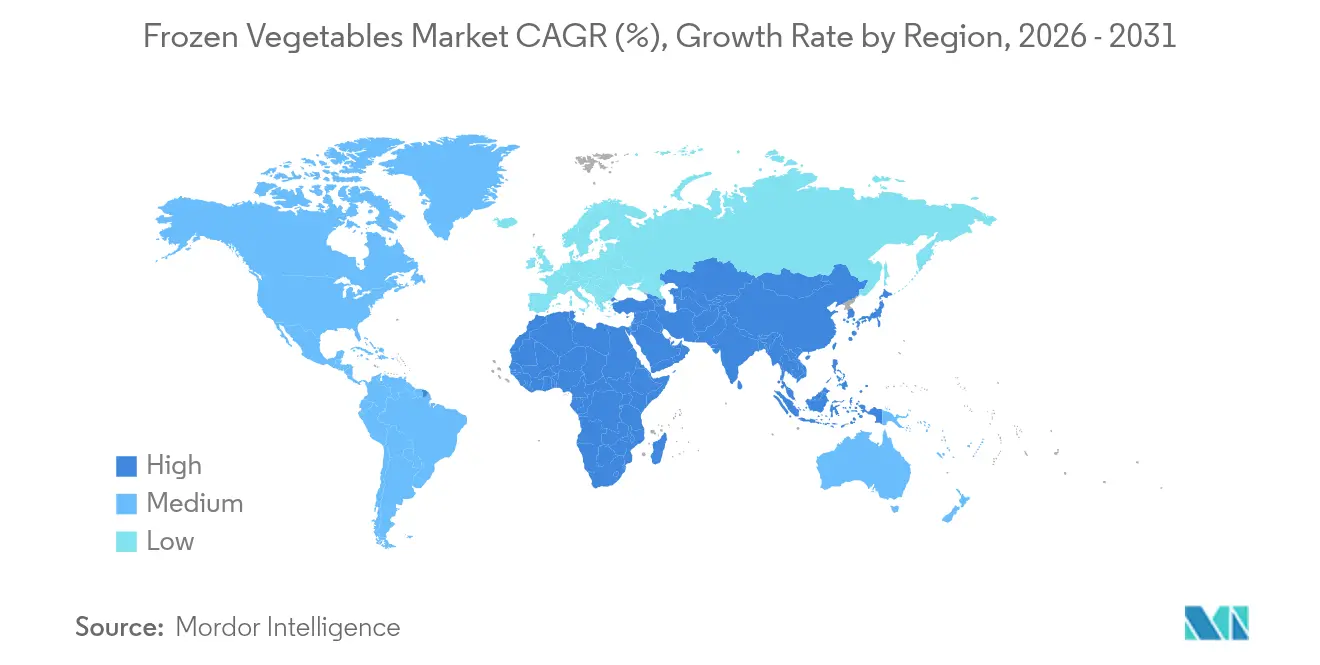
- 地域別では、欧州が2025年の冷凍野菜市場の34.06%を占めてトップであり、アジア太平洋は2026年から2031年にかけて年平均成長率5.85%を記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への(~)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 利便性重視の食事準備 | +1.2% | 北米および欧州でより高い影響を持つグローバル | 中期(2〜4年) |
| 現代のコールドチェーンインフラの拡大 | +1.0% | アジア太平洋を中核とし、中東・アフリカへ波及 | 長期(4年以上) |
| 植物性、ベジタリアン、ビーガン食の人気の高まり | +0.8% | 先進国市場に集中するグローバル | 中期(2〜4年) |
| 長い賞味期限と食品廃棄物の削減 | +0.6% | グローバル | 長期(4年以上) |
| 組織的小売およびEコマースチャネルの拡大 | +0.9% | アジア太平洋および新興市場 | 短期(2年以内) |
| 栄養保持と安全基準に関する意識の高まり | +0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
利便性重視の食事準備
忙しい家庭は、栄養品質を損なうことなく時間を節約するソリューションにますます注目しており、冷凍野菜の消費パターンに変化をもたらしています。この変化は都市化と共働き世帯の需要によって促進されており、調理済み野菜オプションへの需要が高まっています。Conagra Brandsの2025年冷凍食品レポートによると、冷凍食品の売上全体に占める冷凍ミールの割合は32%であり、若い世代はグローバルな料理やより健康的な選択肢を含む幅広いオプションを求めています。エアフライヤーの普及がこのトレンドをさらに加速させており、冷凍野菜が最小限の手間でレストランクオリティの仕上がりを実現できることを示しています。急速冷凍により野菜の賞味期限は生鮮食品をはるかに超えて延長され、買い物の頻度が減り、廃棄ロスが最小化されます。ドイツ冷凍食品協会の報告によると、ドイツの冷凍野菜の販売量は2024年に522,180トンに達しました [1]。さらに、果物と野菜の個別急速冷凍(IQF)などの先進的な冷凍技術により、野菜の食感と栄養成分が維持され、かつて冷凍野菜の普及を妨げていた品質劣化に関する消費者の懸念が解消されています。
現代のコールドチェーンインフラの拡大
新興市場におけるインフラの近代化は、冷凍野菜市場の成長に向けた強固な基盤を構築しています。各国政府は、食料安全保障の確保および農業の付加価値向上における重要性を認識し、コールドチェーンの整備にますます注力しています。中国では、食料供給の多様化に向けた取り組みとして、収穫後の損失を最小化し食品流通の効率を改善するためのコールドチェーン物流の統合が進んでいます。米国では、Eコマースの成長と自動保管ソリューションの導入に牽引され、冷蔵保管市場が拡大しています。米国農務省によると、2024年の米国の冷蔵保管施設における冷凍野菜の保管量は22億3,426万ポンドに達しました [2]。AIを活用した予測分析やIoTモニタリングシステムなどの技術的進歩により、運用効率の向上とエネルギー消費の削減を通じてコールドチェーン管理が強化されています。このようなインフラ整備により、これまで十分なサービスが提供されていなかった地域、特にコールドチェーン投資が農業近代化への取り組みを支援しているアジア太平洋地域において、市場へのアクセスが可能となっています。
植物性、ベジタリアン、ビーガン食の人気の高まり
健康意識、環境への持続可能性への関心、および倫理的な考慮が、多様な人口グループにおける植物性食品ダイエットの普及を加速させています。このトレンドは、冷凍野菜を利便性の高い食事の構成要素としてだけでなく、効果的なたんぱく質代替品としても注目させています。2023年、インド・ブランド・エクイティ財団は、インドの人口の約30%がベジタリアン食を実践していると報告しました [3]。さらに、インドでは植物性食品の健康上および環境上の利点についての認識が高まっています。世界的に、植物性食品を豊富に取り入れた食事へのシフトは、食事に関連する健康問題に対処するために野菜の摂取量を増やすよう促す持続可能性目標や公衆衛生キャンペーンと一致しています。通年で入手可能で賞味期限が延長された冷凍野菜は、一貫した植物性食事計画を可能にします。これにより、以前は野菜消費を制限していた季節性の課題を克服することができます。これに応じ、食品メーカーは革新的な冷凍野菜ブレンドや植物性食事ソリューションを導入し、植物性たんぱく質の摂取量を手軽に増やす方法を求めるフレキシタリアンの消費者のニーズに応えています。
長い賞味期限と食品廃棄物の削減
冷凍野菜は、その長い賞味期限により、食品廃棄のグローバルな課題に効果的に対処しながら、廃棄を最小化し在庫管理を改善することで消費者と小売業者の双方に経済的なメリットをもたらしています。冷凍食品のサプライチェーンは、生鮮食品に比べて廃棄物の削減において優れており、これは主として冷凍技術が栄養価を保持し、生鮮品の購入後数日以内に見られる急速な劣化を防ぐためです。各国政府は、サプライチェーン全体にわたる食品ロスの環境的・経済的影響を認識し、食品廃棄削減の取り組みへの支援を強化しています。冷凍野菜は、分量管理と柔軟な食事計画を支援し、利便性とコスト削減を優先する小規模世帯や高齢者層にとって特に魅力的です。さらに、持続可能な包装ソリューションに投資するブランドは競争上の優位性を獲得しており、高度な包装技術は製品の品質を維持するだけでなく、賞味期限を大幅に延ばします。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への(~)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エネルギーおよび冷媒コストの変動 | -0.8% | エネルギー集約型地域でより高い影響を持つグローバル | 短期(2年以内) |
| 食品安全に関する厳格な規制上の制限 | -0.4% | 規制の枠組みによって異なるグローバル | 中期(2〜4年) |
| 消費者の認識の低さ | -0.3% | グローバル | 中期(2〜4年) |
| 製品の品質劣化および腐敗のリスク | -0.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギーおよび冷媒コストの変動
冷凍野菜の事業はエネルギーコストの変動という課題を抱えており、これが冷蔵保管、輸送、および加工費用に影響を与え、最終的には利益率を圧迫し価格戦略に影響を及ぼしています。2029年1月より施行される米国エネルギー省の商業用冷凍機器に関する新たなエネルギー保全基準は、コンプライアンス対応のための相当な設備投資を義務付けますが、長期的には運用コストの削減につながる可能性があります。米国環境保護庁の「重要な新規代替ポリシー」プログラムのもと、冷媒規制は、小売食品冷凍および冷蔵保管において企業が環境に優しい代替品へ移行するためのコンプライアンスコストを課しています。広大なコールドチェーンネットワークを持つ企業は、エネルギー価格の変動により計画上の障壁に直面しており、競争力のある価格を維持するために高度なヘッジ戦略と運用の機動性が求められています。
食品安全に関する厳格な規制上の制限
食品安全機関はトレーサビリティと検査プロトコルを厳格化しており、冷凍野菜の生産と流通においてコンプライアンスコストと業務上の課題が増大しています。米国食品医薬品局(FDA)の食品トレーサビリティ規則は、2026年1月に発効し、サプライチェーン全体にわたる冷凍野菜の詳細な記録保持を義務付け、管理業務量の増加と技術のアップグレードを必要としています。冷凍野菜加工業者に原材料を供給する農場は、農場規模および水源の特性に応じて評価・緩和措置を含む農産物安全のための農業用水基準により追加のコンプライアンス義務を負っています。国際貿易では、輸入検査費用の構造がコスト圧力を加えています。米国農務省は、重量単位あたりの検査サービスコストを回収するための規制を改定しました。さらに、各国間の規制基準の違いが市場参入の障壁を生み出し、専門的な知識と相当なコンプライアンス投資が求められ、限られたリソースを持つ小規模生産者に不均衡な影響を及ぼしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
野菜の種類別:
エンドウ豆が引き続き収益のトップを占め、ブロッコリーが加速エンドウ豆は、家庭での親しみやすさと機械収穫のコスト効率に牽引され、2025年の冷凍野菜市場収益の34.72%を占めました。西欧ではエンドウ豆を使った付け合わせが好まれ、北米では子ども向けメニューの混合野菜オプションにエンドウ豆が含まれており、ベースラインの販売量を支えています。「スーパーフード」としての評判と炒め物やレンジ用スチームバッグへの汎用性を活かして、ブロッコリーは年平均成長率8.2%という最高の成長率を達成しました。冷凍野菜市場は、抗酸化物質を豊富に含む製品を求める健康意識の高い消費者をますますターゲットにしています。トウモロコシ、カリフラワー、ほうれん草、マッシュルーム、アスパラガスなどの副次カテゴリーは、豊富なレシピのバリエーションとプレミアム冷凍ミールキットの人気により着実な成長を遂げています。低糖質ダイエットの好みに対応するため、製品開発者はライスドカリフラワーと螺旋状ズッキーニを強調し、コアの製品セグメントを損なうことなく追加の収益機会を創出しています。
需要の変動はソーシングの戦略に影響を与えています。エンドウ豆は主にベルギーと英国の温帯地域での契約農業によって調達されています。一方、ブロッコリーとアスパラガスのソーシングは、収穫スケジュールを加工工程と同期させるため、中国とペルーへのシフトが進んでいます。リスク管理チームは地域の気候リスクを軽減するためにグロワーネットワークを拡大しています。付加価値グレージング、軽い調味、電子レンジ対応パウチなどのプレミアムイノベーションは高い価格帯を確立し、原材料費の上昇を相殺するのに役立っています。その結果、冷凍野菜市場は商品価格の変動にもかかわらず高い利益率の耐性を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
従来型が大量シェアを保持し、有機がプレミアム成長を確保2025年においては、従来型製品がカテゴリー価値の67.63%を占めました。この優位性は、強化された農業技術、収量の向上、および様々な価格帯での幅広い入手可能性によって支えられています。そのスケーラビリティにより手頃な価格が確保されており、食堂や機関の購入者はコスト・パー・サービングの優位性から従来型SKUを優先しています。一方、有機製品は2031年まで年平均成長率6.52%が予測される着実な成長を遂げています。この成長は、農薬を懸念する親を中心に、よりクリーンなラベルを求める消費者によって促進されています。米国農務省の助成金とコスト分担インセンティブが認証の障壁を下げ、中規模農家が農地の転換を促進しています。小売業者は有機製品の視認性を向上させるため、独自のプロヴェナンスストーリーや再生農業の実践を強調する専用の冷凍コーナーを設け、高い購買を促しています。有機製品の供給拡大に伴い、従来型製品との価格差が縮小し、カテゴリーの収益性を維持しながら受け入れが広がっています。
加工施設は、有機ラインを分離し、厳格な残留物基準に準拠し、交差汚染を防止するために改良されています。有機の完全性を保証するためのブロックチェーントレーサビリティソリューションが導入されており、これは認証要件が厳格なEUや日本を対象とした輸出業者にとって極めて重要です。従来型と有機製品の両方を提供することで、メーカーは需要の変動を管理し、多様な消費者の予算ニーズを満たすために戦略的に位置付けられています。
流通チャネル別:
実店舗とデジタルのタッチポイント間でオムニチャネルの均衡が生まれる2025年には、スーパーマーケットおよびハイパーマーケットが広い冷凍食品コーナー、確立された購買習慣、および魅力的なインストアプロモーションに牽引され、収益の31.12%を占めました。これらの小売業者は高品質な冷蔵保管を確保し、販売時点まで製品の鮮度、安全性、および栄養成分を維持しています。一方、オンライン食料品販売は、パンデミック期の普及とコールドチェーン宅配物流の進歩に後押しされ、年平均成長率8.17%という力強い成長を遂げました。高密度地域の近くに戦略的に配置されたアーバンダークストアモデルは、実店舗に匹敵する利便性を提供しながら2時間以内の配達を可能にしています。Eコマースプラットフォームは、AIを活用して需要の急増を予測し、在庫を事前に配置し、欠品を削減し、消費者の信頼を強化しています。
オンライン小売は、ブランドに消費者の好みに関するデータに基づいたインサイトを提供し、ターゲットを絞ったプロモーションバンドルを可能にすることで、冷凍野菜市場の成長を牽引しています。一方、実店舗チェーンは、冷凍野菜を使ったライブクッキングデモンストレーションなどの体験型ゾーンを設けることで存在感を高めています。コンビニエンスストアは、外出中の消費者に対応し衝動買いを増やすため、一人前パックを備えたマイクロ冷凍庫で革新を進めています。マルチチャネル戦略が不可欠になりつつあります。クリック&コレクトモデルはEコマースの利便性と店舗への来客を組み合わせ、ロイヤルティプログラムはデジタルと実店舗の両方のプラットフォームで報酬を統合しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ヨーロッパ冷凍野菜市場
ヨーロッパは2025年の冷凍野菜市場収益の34.06%を占めており、確立された消費パターン、厳格な安全基準、および強固な冷蔵物流ネットワークによって牽引されています。ヨーロッパの消費者は、利便性が高く、健康的でサステナブルな食品オプションをますます好むようになっています。冷凍野菜は、年間を通じた入手可能性と保持された栄養成分によってこの需要を満たしています。植物性食品、ベジタリアニズム、クリーンラベル製品の採用拡大が、栄養豊富な冷凍食品への需要をさらに押し上げています。ベルギーは輸出において主導的な地位を占めており、主にIQFグリーンピースとミックス野菜をヨーロッパ圏全体に出荷しています。ドイツ、フランス、イギリスは高い家庭普及率を示している一方、今後の成長はオーガニック、低塩分、付加価値製品フォーマットにかかっています。サステナビリティへの期待の高まりにより、業界は軽量包装の採用を促進しており、リサイクル可能なモノマテリアルパウチに関する研究開発が進められています。
アジア太平洋冷凍野菜市場
アジア太平洋地域は2031年までに5.85%の強いCAGRを達成ると予測されており、世界市場の成長をリードしています。中国では、官民合弁事業に支えられたコールドチェーンの近代化が優先課題となっています。これらの取り組みは、農村部から都市部への流通効率を高め、国家食料安全保障目標を強化しています。中国の国内加工業者は、ブロッコリー、トウモロコシ、ほうれん草などの国内産製品を推進することで、愛国的消費トレンドに訴えかけ、ヨーロッパの輸出業者との競争を強めています。インドでは、グジャラート州やマハラシュトラ州などの州が、ティア1およびティア2都市のクイックサービスレストランからの需要増加に対応するため、IQF設備を拡充しています。一方、日本はプレミアム冷凍寿司やお弁当の革新的製品で富裕層消費者を引きつけており、伝統的な風味を損なうことなく利便性を提供しています。
南北アメリカおよびMEA冷凍野菜市場
北米では冷凍野菜市場が着実な成長を遂げています。特に中西部とガルフコーストにおける自動化冷蔵倉庫への投資は、労働力不足への対応とエネルギー消費の削減を目的としています。カナが米国のトレーサビリティ規制に準拠していることで、国境を越えたサプライチェーンが簡素化されています。同時に、メキシコは施設園芸を通じた野菜生産を拡大し、原材料の入手可能性を高めています。加工業者はまた、カリフォルニア州の収穫量に影響を与える干ばつなどの気候課題に対応するため、調達戦略を多様化しています。これには、環境制御型農場や温室複合施設へのシフトが含まれます。南米、中東、アフリカは新興の機会を提供しています。ブラジルでは、経済的なスーパーマーケット業態の台頭が国内冷凍野菜消費を促進しており、多忙な都市部のビジネスパーソンのニーズに応えています。アラブ首長国連邦では、ジェベル・アリの再輸出ハブがヨーロッパおよびアジアからの冷凍野菜をGCC全域に流通させる役割を果たしており、フードサービスチャネルが需要を主導しています。しかし、コールドチェーンの非効率性や電力網の不安定さといった課題が依然として残っています。政府補助金や太陽光発電倉庫がこれらの問題に徐々に対処しており、地域の潜在力を解放しつつあります
競争環境
冷凍野菜市場は適度に断片化しており、主要プレーヤーが原材料調達および広告戦略において相当な影響力を持っています。McCain FoodsはStrong Rootsを買収することでポートフォリオを大幅に拡大し、植物性SKUを導入するとともに、より広範な持続可能性目標に沿ったものとしています。同社は、環境への責任への献身を示すため、2030年までにジャガイモと野菜の全世界農地を再生農業の実践に移行することを約束しています。同様に、Bonduelleはチルドサラダでの合弁事業を形成することで、高い利益率を持つ冷凍イノベーションへ戦略的にリソースを振り向けており、これにより同社は資本配分を最適化し、冷凍野菜セグメント内の成長領域に注力できるようになっています。
市場の主要プレーヤーには、McCain Foods Limited、Conagra Brands Inc.、Nomad Foods、Bonduelle S.A.、およびGreenyard NVが含まれます。これらの企業は、競争上の優位性を得るために製品ラインアップ、原材料の品質、価格設定、機能性、包装、およびマーケティング戦略などの様々な要素で競争しています。ソーシャルメディアプラットフォームとオンライン流通チャネルをマーケティングおよびブランディングに活用し、より広い顧客基盤を獲得しようとするトレンドが高まっています。技術の進歩が市場を再構築しています。複数のプレーヤーが、急速冷却に比べてエネルギー消費を30%削減することが期待される等圧凍結のテストを行っています。AmericoldとLineageは、パレットの配置を動的に割り当て、移動時間とエネルギー使用量を削減するためのAI駆動の倉庫オーケストレーションを検討しています。持続可能性が主要なブランド資産となりつつあり、パッケージ上のQRコードにより消費者は冷凍エンドウ豆の各袋の原産地とカーボンフットプリントを追跡できるようになっています。
新規参入企業は、Eコマースサブスクリプションやインフルエンサーパートナーシップなどの革新的なビジネスモデルを活用して顧客獲得コストを削減し、ブランドロイヤルティを構築しています。ベンチャー支援のスタートアップ企業は、ケトや健康重視のプロトコルを含む特定の食事ニーズを満たすべく設計された野菜ベースの冷凍ミールボウルを導入し、個別化された栄養への需要増加に対応しています。小売における自社ブランド製品の台頭、特に欧州のディスカウントチェーンにおいて、価格競争が激化しています。このトレンドは、製品イノベーションとロイヤルティプログラムへの投資によって市場シェアを守るよう、既存ブランドを圧迫しています。高度なデータ分析、再生ソーシング実践、エネルギー効率の高い物流をうまく統合した企業は、この進化する市場環境において競争上の優位性を獲得する位置付けとなっています。
冷凍野菜産業のリーダー企業
-
McCain Foods Limited
-
Nomad Foods
-
Conagra Brands Inc.
-
Bonduelle S.A.
-
Greenyard NV
- 注:主要企業の掲載順は順位を示すものではありません。
冷凍野菜市場 このレポートでカバーされる企業
- Conagra Brands Inc
- Bonduelle S.A.
- Greenyard NV
- General Mills Inc.
- Nomad Foods (Birds Eye)
- McCain Foods Limited
- Pictsweet Farms
- Ardo NV
- Dole plc
- Earthbound Farm
- Mother Dairy Fruit and Vegetable
- ITC Ltd.
- Vivartia Holdings
- Al-Kabeer Group
- Hortex Holding
- Agrarfrost GmbH
- Simplot Company
- Hanamaru Foods
- Frosta AG
- SunOpta Inc.
最近の産業開発事情 冷凍野菜市場
- 2024年9月:Green Giantは、クリスピー・スマッシュド・ポテト、コーン・コブ・バイト、ベジー・ラーメン、ローステッド・ベジーなどを含む12種類の新しい冷凍野菜製品を発表し、便利で経済的な食事オプションを求める消費者に対応した。
- 2024年4月:McCain Foodsは、ダブリンを拠点とする冷凍食品メーカーであるStrong Rootsとの提携を強化した。両ブランドは以前に戦略的提携を発表しており、McCainは製品ポートフォリオの拡大に投資し、世界中の消費者に野菜中心で環境的に持続可能な食品オプションを提供する。
- 2024年3月:インドのオンライン食料品小売業者であるBigBasketは、Preciaという新しい冷凍食品ブランドを立ち上げた。このブランドは、冷凍野菜、冷凍スナック、冷凍スイーツという全国で展開される3つの主要製品カテゴリーを特徴としている。
- 2023年6月:Norteraは、冷凍野菜ブランドであるArctic Gardensを米国市場に導入した。特筆すべきは、Arctic Gardensの製品の80%が北米で加工されている点である。このブランドは、事前に洗浄・カットされ、すぐに調理できる多様な冷凍野菜製品を特徴としている。
冷凍野菜市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるグローバル冷凍野菜市場は、小売および外食産業向けに、加工(洗浄、カット、必要に応じたブランチングなど)され、冷凍によって保存された商業販売野菜から生み出される価値として定義されます。
対象外の範囲:冷凍果物、冷凍調理済み食品、および冷凍野菜として販売されていないチルドまたは常温保存可能な野菜は除外します。
セグメンテーション概要
- 野菜の種類別
- インゲン豆
- トウモロコシ
- エンドウ豆
- ブロッコリー
- カリフラワー
- マッシュルーム
- アスパラガス
- ほうれん草
- その他の野菜の種類
- 性質別
- 有機
- 従来型
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- 南米のその他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- 欧州のその他
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- アジア太平洋のその他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカのその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを開始する前に市場の境界、製品フロー、および最も再現性の高い需要シグナルを定義するために使用されました。野菜生産の背景についてはFAOSTAT、食品・貿易指標については米国農務省(USDA)および米国国勢調査局、欧州側の食料供給・貿易シリーズについてはEurostat、冷凍野菜の出荷に対応することが多い統一貿易コードについてはUN ComtradeまたはWorld Bank WITSなどの公開ソースを活用しました。
デスクリサーチ層を規模算定においてより活用しやすくするため、企業の年次報告書や投資家向けプレゼンテーション、業界団体の刊行物、信頼性の高い報道も参照し、地域をまたいだ加工能力の増強、冷凍物流の制約、流通の変化を把握しました。企業が十分な情報を開示していない場合は、企業財務・インテリジェンスの有料データベース、輸出入の出荷レベルのデータ、特許データベースを選択的に活用し、特定のシナリオにモデルを合わせることなく規模と製品の焦点を確認しました。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開文書やデータセットも使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは明確に確認できない前提条件、特に野菜の種類をまたいだ構成変化、チャネル分割(スーパーマーケット・ハイパーマーケット、食料品店、コンビニエンスストア、その他)、および作物・エネルギーの価格変動時における価格動向を検証するために使用されました。需要指標を地域別・最終市場の行動別に相互確認できるよう、加工業者、コールドチェーン・流通関係者、下のバイヤーにわたる回答者と対話しました。入力値が異常に見えた場合は、フォローアップの電話や簡易サーベイを通じて再確認し、最終モデルが実用的かつ内部整合性を保つようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:18% | アジア太平洋地域:41% |
| 中位層:47% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:21% | マネージャー:46% | 南北アメリカ地域:27% |
市場規模の算定と予測
市場規模の算定は、トップダウンとボトムアップの両ロジックを用いて構築されました。トップダウンのアプローチでは、地域レベルの消費指標と冷凍野菜カテゴリーの貿易・生産の背景を用いて需要プールを再構築します。実際には、地域別の冷凍野菜販売の対象市場規模から始め、インタビューで検証されたチャネルシェアとカテゴリー浸透率に基づいて調整を加えます。
モデルを現実に即したものに保つため、関連する税関コードに基づく冷凍野菜の輸出入トレンド、地域の小売・外食産業の構成変化、主要野菜グループ別の平均販売価格の動向、有機対従来型の構成比、冷凍・冷蔵保管能力増強のペースなど、市場の特徴を示す短いリストを主要インプットとして使用しました。これらの変数は、民間企業データを必要とせずに前年比で確認でき、合計値に目に見える形で影響を与えるため採用されました。小規模な国で直接データポイントが欠如していた場合は、類似市場のプロキシ比率を用いてギャップを補い、一次調査による確認で修正しました。
予測については、期待される数量成長と保守的な価格推移を組み合わせた中心シナリオを用いたシナリオ分析を実施し、価格を一時的に押し上げる可能性のあるエネルギーコスト、作物の変動性、輸送条件についてストレステストを適用しました。アウトプットは、高取引カテゴリーのサンプル平均販売価格と推定数量の積や簡易チャネル確認などの選択的なボトムアップ近似値と照合し、トップダウンの構築が外れ値を生じた際に合計値を調整しました。
データ検証と更新サイクル
合計値が単一のデータセットや単一の前提条件に依存しないよう、検証は複数のパスで実施されます。モデルのアウトプットを、貿易の方向性、小売業者や外食産業バイヤーからのカテゴリー成長の手がかり、地域別分割の整合性などの独立したシグナルと比較し、承認前に異常値を確認します。
数値が合理的な範囲を超えて変動した場合は、価格、浸透率、またはチャネル構成の背後にある前提条件を再検討し、関連する回答者への的を絞った再コンタクトを行います。レポートは年次で更新され、主要な政策変更や供給の混乱など、需要や価格に影響を与える可能性のある重要な事象が発生した場合は中間更新が行われます。納品前に、アナリストが最終レビューを実施し、最新の公開データとインタビューのフィードバックが反映されていることを確認します。
Mordor Intelligenceのグローバル冷凍野菜市場推計と他の公表推計との比較
冷凍野菜の公表市場規模は、類似しているように見えても異なる場合があります。主な理由は、市場の境界と基準年の設定が必ずしも一致していないためです。また、チャネルカバレッジの扱い方、通貨のタイミング、数量が現実的な製品フローに結びついているかどうかによっても差異生じます。
Mordor Intelligenceは、貿易コード別の出荷シグナルを追跡し、インタビューに基づくチャネルおよび価格の前提条件を更新することで、隣接する冷凍カテゴリーを混在させることなく、定義された小売・外食産業ルートを通じて販売された冷凍野菜に合計値を結びつけています。一部の推計は加工・冷凍野菜全般にスコープを拡大しており、また別の推計はバイヤーのフィードバックや地域の構成変化に対して検証することなく、より速い価格上昇を想定しており、特定の年の価値を過大評価する可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 20.37 ビリオン 米ドル(2025年) | |
| 業界誌A | 34.26 ビリオン 米ドル(2023年) | より早い基準年を使用し、チャネル構成および地域をまたいだ冷凍限定の境界と明確に整合されていない広範な価格・成長パスを適用しています。 |
| 業界ポータルB | 79.30 ビリオン 米ドル(2024年) | 加工野菜と冷凍野菜を一つの合計にまとめ、冷凍野菜を最大セグメントとして報告しているため、公表数値は冷凍限定の市場規模と直接比較できません。 |
表中の差異は、予測の楽観主義だけでなく、主にスコープと基準年の整合性によって説明されます。カテゴリーを冷凍野菜のみに限定し、貿易動向、チャネル構成、平均販売価格の変化などのインプットを相互確認・再確認することで、計画の議論において再現・説明しやすい結果が得られます。
レポートで回答される主要な質問
2026年の冷凍野菜市場の規模はどのくらいですか?
冷凍野菜市場の規模は2026年にUSD 215億1,000万に達します。
2031年まで冷凍野菜の予測年平均成長率はどのくらいですか?
市場は2026年から2031年にかけて年平均成長率5.62%で成長すると予測されています。
最も高い収益シェアを持つ野菜の種類はどれですか?
エンドウ豆は2025年のカテゴリー収益の34.72%のシェアをリードしています。
冷凍野菜において最も急速に成長している地域はどこですか?
アジア太平洋はコールドチェーン能力の拡大に伴い、2031年まで年平均成長率5.85%を達成すると予測されています。