
Mordor Intelligenceによるフリーズドライ食品市場分析
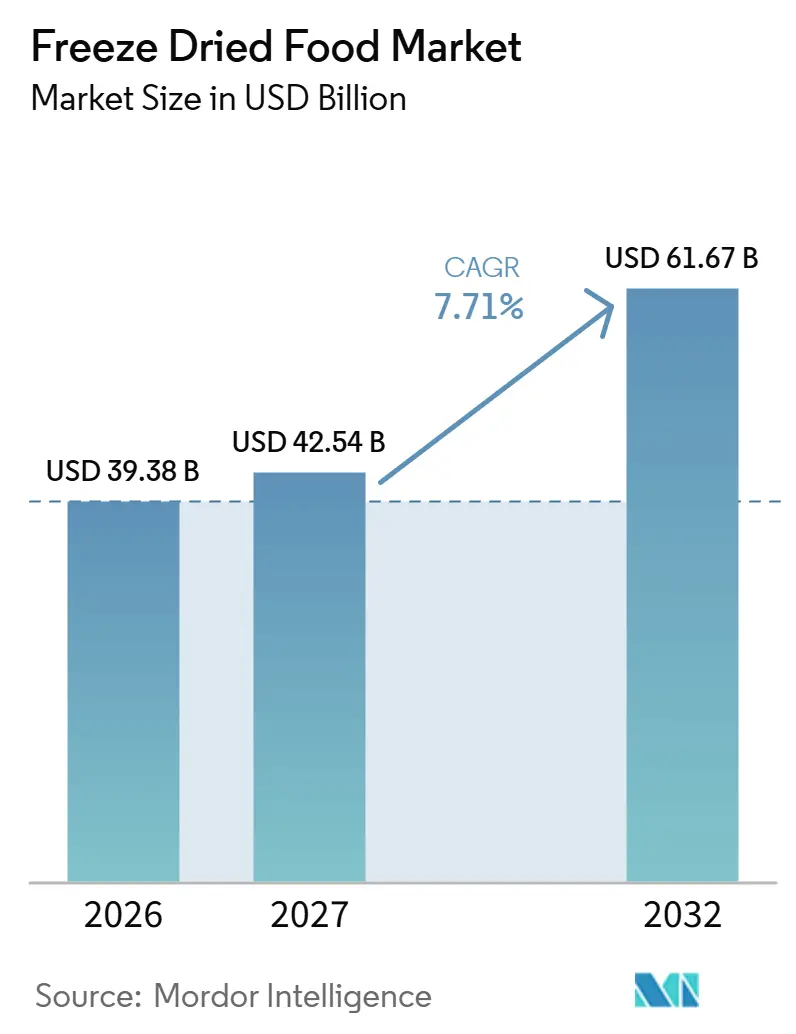
フリーズドライ食品市場規模は、2026年の39.38 ビリオン 米ドルから2027年には42.54 ビリオン 米ドルに増加し、2032年までに61.67 ビリオン 米ドルに達すると予想されており、2027年~2032年にかけてCAGR 7.71%で成長します。
スナク形態の消費者発見と幅広い原材料用途が、幼児向けブレンドスナックにおけるフルーツ使用を含む、さまざまな食事機会にわたる需要を支えています。米国では、キャンプ参加者の増加がアウトドアでの食事機会を拡大する一方、ソーシャルメディアによる発見がフリーズドライキャンディの試食を促進しています。ブランドおよび受託加工業者は、消費者向け製品と製造サービスを通じて対応できますが、バッチ処理の制約とエネルギーコストが拡大経済を制限しています。最も有望な商業的機会は、保持された風味と色彩が加工プレミアムを正当化できる、高付加価値かつ熱に敏感な原材料にあります。
レポートの主要ポイント
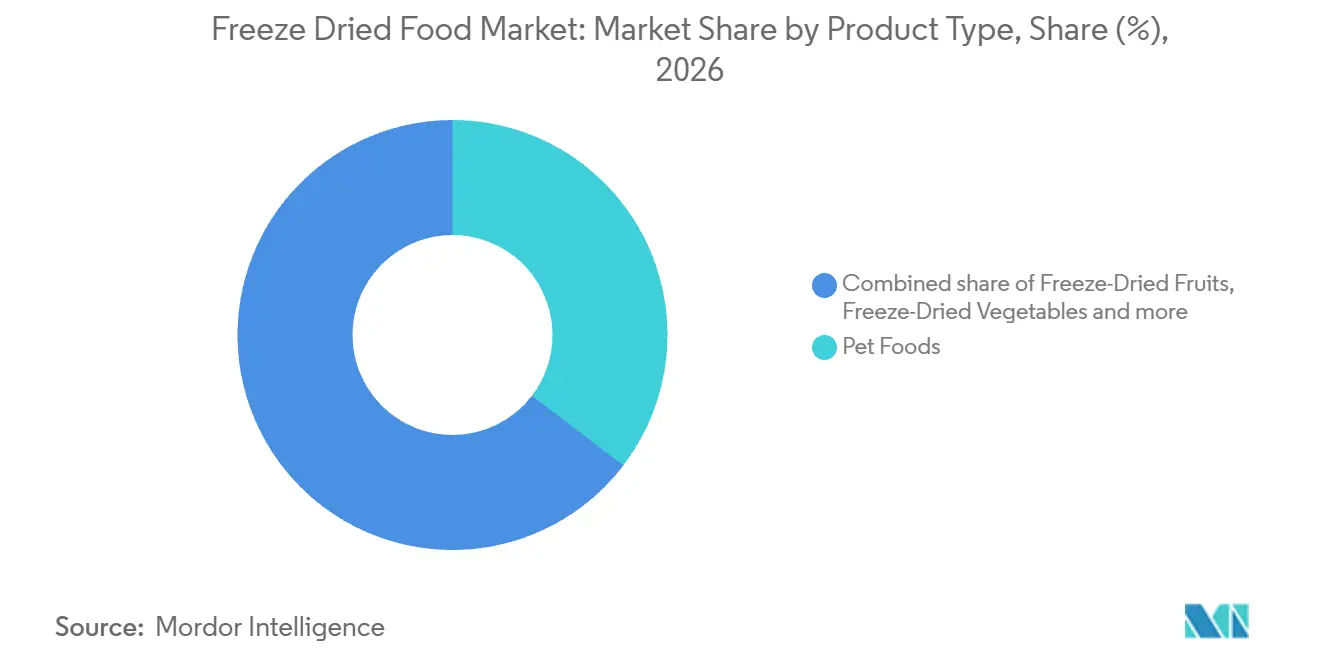
- 製品タイプ別では、ペットフードが2026年のフリーズドライ食品市場シェアの35.38%をリードし、フリーズドライ野菜は2027年~2032年にかけてCAGR 9.1%で最も速く成長すると予測されています。
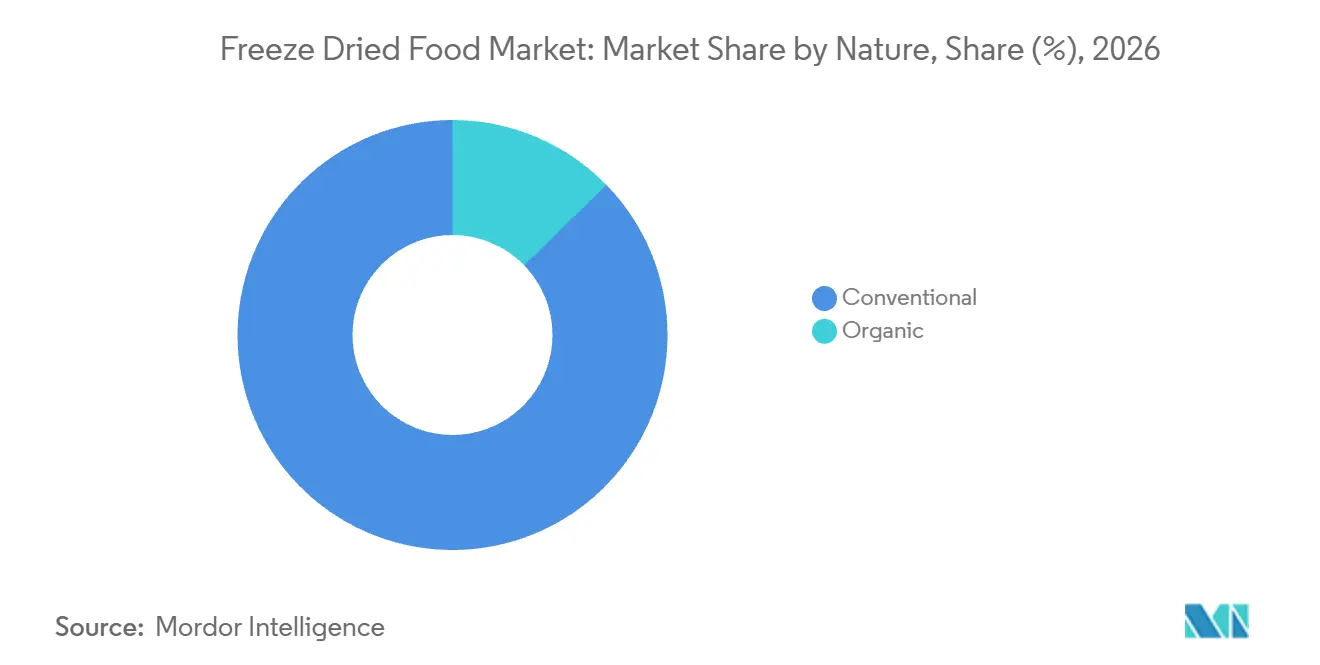
- 性質セグメントでは、従来型製品が2026年のフリーズドライ食品市場規模の87.3%を占め、オーガニック製品は2027年~2032年にかけてCAGR 9%で最も速い成長を記録すると予測されています。
- スーパーマーケット/ハイパーマーケットが2026年の市場の54.84%をリードし、オンラインストアは2027年~2032年にかけてCAGR 10%で最も速く成長すると予測されています。
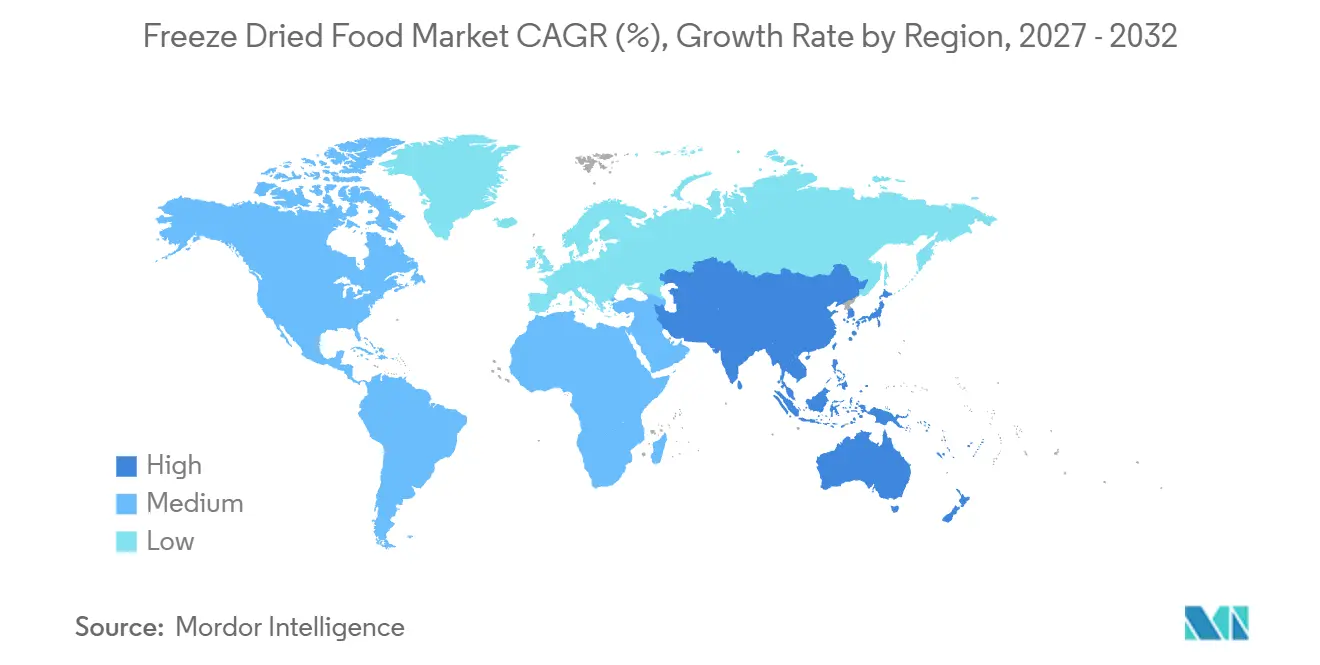
- 地域別では、北米が2026年に34.69%の最大シェアを占め、アジア太平洋地域は2027年~2032年にかけてCAGR 9.05%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市場成長を後押しするソーシャルメディアの影響 | +2% | 米国 | 短期(2年以内) |
| アドベンチャー、アウトドア、および非常食市場の成長 | +2.5% | 米国 | 中期(2~4年) |
| 常温保存食品への関心を高めるグローバルな混乱 | +2.3% | 北米およびヨーロッパ | 中期(2~4年) |
| 乳幼児向けフリーズドライスナックの台頭 | +1.6% | カナダおよびシンガポール | 中期(2~4年) |
| 料理・フードサービスのイノベーション | +0.8% | 米国、カナダおよびメキシコ | 中期(2~4年) |
| 原材料全体のスナック化 | +1.1% | 米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
市場成長を後押しするソーシャルメディアの影響
ソーシャルによる発見は、フリーズドライキャンディが小売店頭に並ぶ前から消費者の試食につながる経路を提供しています。2026年夏までに、#freezedriedcandyのハッシュタグ付き動画はTikTokで47億回以上の再生回数を記録し、ハーシーのスイーツ担当シニアブランドマネージャーは、これが認知度、試食、需要の促進に貢献したと述べています。Taffy Townの最高マーケティング責任者は、ソーシャルメディアがこのカテゴリーの成長に大きな役割を果たしたと述べており、その成長は家庭用フリーズドライ機器を使って実験するホビイストから始まりました。オンラインのデモンストレーションで認識できるパッケージが、消費者の好奇心を初回購入へとつなげることができます。
アドベンチャー、アウトドア、および非常食市場の成長
キャンプ参加者の増加により、家庭外での使用を想定したフリーズドライ食品の潜在顧客層が拡大しています。アウトドア産業協会は、2025年に米国の車でアクセス可能なキャンプ参加者が4,230万人に達し、1年間で5%以上増加したと報告しています。これにより、キャンプサイトでの食事が特定の消費者機会となり、食品ブランドはその機会に合わせた品揃えを開発できます。商業的な機会は、それらの機会に合わせたサイズの品揃えにあり、食品ブランドは日常の食生活の変化に依存することなく、新規キャンパーを獲得できます。
常温保存食品への関心を高めるグローバルな混乱
北米とヨーロッパの家庭や機関の備蓄者にとって、フリーズドライ食品は食料の保存と即時消費を切り離す手段を提供しています。長期の常温保存が可能なため、通常の補充が途絶えた際に完全な食事を保管するのに適した形態です。家庭は使用を想定した食事を中心に食料庫を構築できる一方、機関はり大きな保管品揃えにわたる食事量を考慮する必要があります。2026年6月までに、スウェーデン農業委員会は北部4県において4年ぶりに小麦の緊急備蓄を整備し、サプライヤーが穀物を保管・ローテーションしています。その後の補充購入は在庫のローテーションと使用に従い、日常の食料品需要とは異なる補充サイクルを生み出します。初期の備蓄とその後の補充は購入サイクルが異なるため、それぞれ異なる食事提案が必要です。
乳幼児向けフリーズドライスナックの台頭
幼児向けスナックは、フリーズドライフルーツが単体のフルーツ片の販売と並んでブレンド製品への商業的な経路を提供しています。2026年7月、Little Belliesはウォルマートカナダ全国向けに5種類の新しいオーガニックスナックを発表し、その中には生後12ヶ月以上の幼児向けの2種類のNibblesバリアントが含まれていました。Nibblesはパフコーンスターとフリーズドライフルーツを組み合わせており、異なるテクスチャーと形状を提供するスナックの中に保存原材料を組み込んでいます。これにより、乾燥した断片のみで構成された完成スナック以外にも、フリーズドライ原材料の潜在的な用途が広がります。原材料の販売は、単体のフルーツパウチを再現するのではなく、パフコーンとのブレンドで幼児向けスナックの処方者のニーズに応えることにかかっています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い生産コストと設備投資 | -1.1% | 米国、ヨーロッパおよびアジア太平洋 | 中期(2~4年) |
| エネルギー消費と持続可能性への懸念 | -0.8% | 北米、ヨーロッパおよびアジア太平洋 | 長期(4年以上) |
| 「人工的」または「宇宙食」としての消費者認識 | -0.3% | 北米およびヨーロッパ | 中期(2~4年) |
| 代替品との競争 | -0.4% | タイ全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い生産コストと設備投資
バッチ処理はフリーズドライの運営コストを引き上げており、2026年の食品加工レビューでは総生産費用の50%~70%に相当するとされています。同レビューは、スループットのボトルネックを大量生産の障壁として特定し、コスト負担を生産量の制約とびつけています。2025年12月30日、フリーズドライキャンディメーカーのSow Good Inc.は、6台の独自フリーズドライ機械およびその他の製造資産を関連当事者であるTrea Groveに売却しました。これらの資産の帳簿価額の合計は約1,079万 米ドルであったのに対し、総対価は150万 米ドルでした。売却価格は資産の帳簿価額のわずかな割合であり、その関連当事者取引における資本面でのマイナスを示しています。バッチ処理による生産量の制限は、より高い生産量を求めるメーカーに運営コストの負担を残します。
エネルギー消費と持続可能性への懸念
エネルギー要件により、優れた製品品質を報いるアプリケーション以外でフリーズドライを正当化できる産業用食品加工業者の範囲が制限されています。2026年の食品産業レビューは、長時間の冷却と持続的な真空ポンプ稼働を大幅なエネルギー需要の源として特定しました。[1] 同レビュー、このプロセスが経済的に正当化されるのは主に、品質がプレミアムを生む高付加価値かつ熱に敏感な原材料に限られると結論付けました。これにより、商業的なハードルは、品質保持のために顧客が支払う価格と、それを達成するためのコストとの比較になります。このプロセスを低価格食品に拡大するには、エネルギーコストを回収する必要があり、必要な生産費用を維持できるアプリケーションが限られます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ペットフードの規模と野菜の小売拡大ペットフードは2026年のフリーズドライ食品市場規模の35.38%を占めました。Shepherd Boy Farmsのインディアナ州グリーンズバーグにおける第2施設の拡張は、2026年10月に進行中と報告されました。2025年11月、同メーカーは既存および計画中の施設からのフリーズドライペットフードの年間合計生産量が2,000万ポンドを超えると予測しました。その製造モデルには受託製造およびプライベートラベルのパートナーシップが含まれており、生産プロジェクトを他のペットブランドのビジネスと結びつけています。計画された生産能力を満たす際には、Shepherd Boy Farms自身の販売と並んで、他のペットブランドからの注文が重要になります。
フリーズドライ野菜は最も成長が速いセグメントであり、2027年~2032年にかけてCAGR 9.1%と予測されています。JUXは2025年に英国のテスコでフリーズドライ野菜、ハーブ、スパイスのリスティングを獲得しました。これにより、野菜レンジがブランドの追加料理原材料ビジネスを求められる食料品の場に参入します。2026年には、JUX Foodのフリーズドライ野菜は英国のOcado、CLF、および独立系小売業者を通じても入手可能でした。フリーズドライ飲料は別のパッケージングパターンを示しており、Straussグループは2025年第4四半期にロシアの主要競合他社がフリーズドライインスタントコーヒーのパックサイズを縮小し始めたと報告しました。


注記: 個別セグメントのシェアはレポート購入後に入手可能
性質別:
従来型の規模とオーガニックの消費者需要従来型製品は2026年のフリーズドライ食品市場シェアの87.3%を占めました。確立されたサプライチェーンと主流の価格帯が、大手小売業者と食品原材料バイヤーを対象とした提案を支えています。ペットフードと調理済み食品はそれらの小売業者に完成品アプリケーションを提供し、フルーツと野菜の原材料は加工業者に自社レシピへの投入物を提供します。これらのバイヤーにとって、保存形態はオーガニックのポジショニングではなく、食品アプリケーションを通じてそのコストを正当化する必要があります。従来型サプライヤーは、単一のプレミアムアプリケーションに依存するのではなく、ペットフード、食事、原材料にわたって提案を広げることができます。
オーガニック製品は最も成長が速いセグメントであり、2027年~2032年にかけてCAGR 9%と予測されています。米国のオーガニック食品消費者販売は2025年に701億 米ドルに達しまた。この消費者基盤は、オーガニック食品ブランドにフリーズドライ形態の需要を求める実質的なオーディエンスを提供します。このニッチに参入するサプライヤーは、意図した食品アプリケーションに適した保存原材料または食事が必要であり、成長の提案はそのアプリケーションとオーガニックのポジショニングを組み合わせます。オーガニックブランドにとって、フリーズドライは確立されたオーガニック食品オーディエンスにリーチするための別の形態を提供します。

注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
食料品へのリーチとデジタル販売の成長スーパーマーケット/ハイパーマーケットは2026年の市場の54.84%を占め、最大の流通セグメントとなりました。2025年12月、Stella & Chewy'sは同月より米国南東部8州の1,400店舗以上のパブックスのスーパーマーケットでフリーズドライ生ドッグフードの展開を発表しました。発表されたレンジには、定期的な食料品の買い物をする消費者向けのMeal Mixers、Dinner Dust、Breakfast Sprinklesが含まれていました。発表されたパブリックスへの配置により、消費者はペット専門店に立ち寄ることなく、通常の食料品の買い物にこのレンジを追加できます。
オンラインストアは最も成長が速いセグメントであり、2027年~2032年にかけてCAGR 10%と予測されています。FMIとNielsenIQは、2025年の米国のオンライン食品販売が約19%増加したと報告しました。[2] これにより、フリーズドライサプライヤーは追加需要を求める成長中の一般食品購買チャネルを得ます。その他の流通チャネルには、ペット専門小売が含まれます。2025年9月、Carnivore Meat CompanyのVital Essentialsは、米国の725店舗以上のPet Supplies Plusストアおよび同小売業者のウェブサイトでフリーズドライ生ドッグ・キャットフードとトリーツを発売しました。
地域分析
北米フリーズドライ食品市場
北米は2026年のフリーズドライ食品市場規模の34.69%を占めました。2025年8月、Formula Raw Inc.はカナダのモントリオールにフリーズドライペットフード施設を開設し、月間生産量が7.5メトリックトンから30メトリックトン以上に増加したと述べました。同社は、追加された生産能力により米国の新たな小売・流通パートナーをサポートできると述べました。これにより、モントリオールの工場は国境の両側の顧客にサービスを提供する商業的な役割を担います。
アジア太平洋フリーズドライ食品市場
アジア太平洋地域は最も成長が速い地域であり、2027年~2032年にかけてCAGR 9.05%と予測されています。2026年上半期、Food Empireの南アジア売上高は、フリーズドライおよびスプレードライの可溶性コーヒーへの需要増加により4.4%増加し、3,860万 米ドルに達しました。インドの2つの製造施設はその期間中、フル稼働で操業しました。そのフル稼働レベルでは、さらなる可溶性コーヒーの注文には乾燥能力の追加が必要になります。
ヨーロッパでは、2025年5月のラトビア機関のレポートによると、Roga-AgroのGood Mood Mealsはラトビアの観光・アクティブレジャー専門店、およびフランス、オランダ、フィンランドの店舗とオンラインプラットフォームを通じて販売されていました。これにより、ラトビアの調理済み食品メーカーがレジャーバイヤーと国境を越えた小売流通と結びつきます。南米では、コロンビアのコーヒー生産者全国連合が2025年9月にBuencaféのチンチナ物流センターを開設し、60カ国以上へのフリーズドライコーヒーの保管・流通をサポートしています。中東・アフリカでは、ケニアのWambugu Applesが2025年4月にナイロビでフリーズドライフルーツを発売し、リンゴ、マンゴー、イチゴ、ドラゴンフルーツ、バナナを加工していると報告しました。これらの事例は、レジャー小売業者へのリーチからコーヒーの輸出処理、フルーツ加工能の追加まで、異なる商業的課題に対応しています。
地域版
規制の枠組みと見通し
この比較は、パッケージ化された人間向けフリーズドライ食品を販売するメーカーの観点から、選択された管轄区域を評価しています。対象となる米国の施設は食品安全計画を実施する必要があり、サウジアラビアの市場参入条件には食品事業の登録とライセンスが含まれます。これらの義務は、食品製品の背後にある運営管理と顧客への提供に必要な手順の両方に影響し、表示とパッケージングの移行が国別の適応作業を追加します。
規制テーブル
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 食品医薬品局 | 連邦・州品管理当局および地方検査機関 | 国家市場監督管理総局 | Anvisa | サウジアラビア食品医薬品庁 |
| 主要な法令または方向性 | 21 CFR第117条;フロントオブパッケージ最終規則は2026年12月に予定 | EU規則1169/2011;EU規則2025/40のリサイクル可能性グレードは2030年1月1日または関連委任法令の発効から24ヶ月後のいずれか遅い方から適用 | 移行期間中のGB 7718-2011;GB 7718-2025および食品表示措置は2027年3月16日に発効 | RDC 429/2020およびIN 75/2020;原材料およびデジタル表示に関する協議は2027年第4四半期に予定 | 食品衛生要件およびGSO 9表示;GSO 2233:2025栄養基準は2028年1月1日に発効 |
| 商業的影響 | 対象施設はハザードベースの書面による計画が必要;免除および修正要件が適用 | 対象ラベルには原材料、アレルゲン、耐久性情報が必要;対象パッケージングの配置はグレードA、BまたはCによって異なる | 包装済み食品ラベルの移行;オンライン販売業者は2027年3月16日から指定されたラベル情報を公開する必要がある | 対象包装食品には栄養成分表および該当するフロントオブパッケージ情報が必要 | 施設の登録とライセンス、アラビア語の消費者ラベル、および外国の動物由来原材料施設の承認条件 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国とドイツの中程度の評価は、定義された運営およびラベル義務を反映しており、予定されている栄養表示規則制定と将来のパッケージング配置条件が強化の見通しを支えています。中国の中程度の評価は、確立されたラベル枠組みと、オンライン情報要件が強化の方向性を支える2027年3月16日の移行を組み合わせています。ブラジルの中程度の評価と強化の方向性は、現在の栄養表示と2027年第4四半期に協議が予定されている原材料およびデジタル表示に関する提案を反映しています。サウジアラビアの低い評価は、施設レベルの参入および輸入条件を反映しており、採択されたGSO 2233:2025の栄養表示要件は2028年1月1日に発効します。
バリューチェーンの段階
バリューチェーンは、統合型および専門型のビジネスモデルにわたる農業準備、商業フリーズドライ、完成食品の販売を比較しています。Van Drunen Farmsは栽培と原材料製造を組み合わせており、THRIVE FREEZE DRYとEuropean Freeze Dryは食品産業向けの加工サービスを提供しています。これらのモデルは異なるポイントで価値を獲得し、サプライヤーが自社原材料から収益を得るか、他のビジネスのために製品を変換することで収益を得るかを選択できます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 栽培と原材料準備 | Van Drunen Farmsなどの統合型栽培業者および原材料メーカー | 商業的原材料販売に組み込まれた農業価値 | 要求された原材料仕様への作物ミックスの適合 | 植え付け前にプロセッサーの仕様を設定する |
| フリーズドライと受託加工 | THRIVE FREEZE DRYやEuropean Freeze Dryなどの原材料および受託乾燥メーカー | 原材料販売、受託加工手数料、プライベートラベル製品販売 | カスタマイズされた顧客製品間での乾燥能力の配分 | 必要な食品アプリケーションのための代替プロセッサーを認定する |
| 完成食品のパッケージングと販売 | Mountain Houseなどのブランド食品販売業者、およHarmony House Foodsなどの直接・卸売食品販売業者 | 包装食品の販売と卸売収益 | 異なる消費者向けパックと大量注文の要件への対応 | 消費者向けパックの履行から大量注文の処理を分離する |
| 情報源: Mordor Intelligence | ||||
THRIVE FREEZE DRYは原材料を供給しプライベートラベル製造を提供しているため、食品ブランドは乾燥能力を所有することなく完成品に到達できます。これにより、消費者ブランドの所有権と生産能力の所有権が分離されます。原材料販売とプライベートラベル製造により、プロセッサーは中間投入物と完成食品の両方から収益を得ることができます。
競合環境
市場集中度
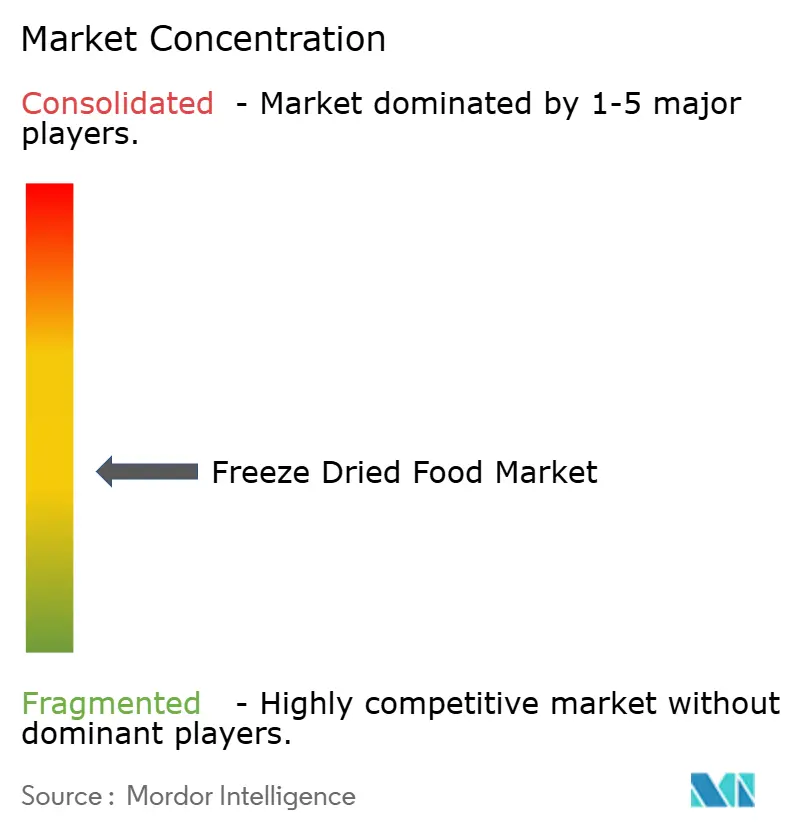
主要参加者には、Nestlé S.A.、Ajinomoto Co. Inc.、Asahi Group Foods Ltd.、OFD Foods LLC(Mountain House)、European Freeze Dryが含まれます。Nestléは2025年に日本で発売したネスカフェ アイスブレンドにフリーズドライ技術を使用し、味の素グループの完全子会社である味の素AGFは日本で食品・飲料の製造・販売を行っています。2025年、Asahi Group Foodsはアマノフーズのフリーズドライ食品3品を内容を変えずにご飯のお供シリーズとして再パッケージし、既のレシピにより具体的な食事機会の提案を加えました。ブランド食品と可溶性コーヒーは、European Freeze Dryの原材料、食事、ペットトリートの生産と共存しており、いくつかの異なる供給モデルを生み出しています。
Mountain Houseの賞味期限ポジショニングは、サプライヤーが長期保存食品の約束された品質で競争できる方法を示しています。2025年3月、OFD Foodsの部門は、自社のテストと味の基準に基づき、缶とパウチに入ったフリーズドライ主食の賞味期限を30年に引き上げました。[3] 同社は、この変更を保存された非常食が許容できる味を保持すべきという消費者の期待と結びつけました。同社の発表では、改訂された賞味期限が2025年末までにパッケージに表示されると述べました。非常食の購入者にとっ、この主張は保存期間とその期間終了時の食事の味を結びつけます。
European Freeze Dryも委託乾燥サービスを提供しており、ブランド食品ビジネスと並んで加工経路を提供しています。したがって、チャレンジャーは消費者向け食品ブランドを構築することなく食品アプリケーションを供給することを選択できます。Mountain Houseと直接競争するには、バイヤーがテスト済みの保存主張と比較検討できる食事品質の提案が必要です。Asahiの食事プレゼンテーションも同様に、保存方法だけに依存するのではなく、意図された用途を差別化の一部にしています。2025年3月、OFD Foodsの社長はMountain Houseの「新品同様の味」基準と、多くの競合他社に帰する「生命を維持する」基準を対比させ、賞味期限の主張を解釈する上で味の基準が不可欠であることを示しました。
フリーズドライ食品産業のリーダー
-
Nestlé S.A.
-
Ajinomoto Co. Inc.
-
Asahi Group Foods Ltd.
-
OFD Foods LLC (Mountain House)
-
European Freeze Dry
- 注:主要企業の掲載順は順位を示すものではありません。
フリーズドライ食品市場 このレポートでカバーされる企業
- Nestlé S.A.
- Ajinomoto Co. Inc.
- Asahi Group Foods Ltd.
- OFD Foods LLC (Mountain House)
- European Freeze Dry
- Harmony House Foods Inc.
- Lyofood Sp. z o.o.
- Crispy Green Inc.
- Katadyn Products Inc.
- Chaucer Foods Ltd
- Mercer Foods LLC
- Thrive Life LLC
- Sow Good Inc.
- Freeze Dried USA
- Nutristore (ReadyWise)
- Tasman Foods NZ
- Forager Food Co.
- Brothers All Natural
- Van Drunen Farms
- Paradise Fruits Freeze Dried
市場参加者にとっての主要な機会
この機会は、リーズドライデザートを新しい食事機会に拡大することと、入門期の離乳食の準備負担を軽減することを比較しています。2025年、JonnyPopsは米国の一部小売業者で3種類の溶けない常温保存フリーズドライアイスキャンディを発売し、この形態を初めてのものと説明しました。日本では、キッコーマングループの子会社fufumuが2025年にpaqupaの本格販売を開始し、卵、ピーナッツ、ナッツを含むフリーズドライ原材料キューブを使用して、保護者の準備に関する懸念に対応しました。デザートメーカーは常温スナック棚を追求できる一方、離乳食サプライヤーは入門期の離乳食に適した原材料キューブを通じて準備の手間に対応できます。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 常温デザートスナックの拡張 | 商業用フリーズドライデザート形態は常温保存と溶けない取り扱いを提供する | 食料品スナックカテゴリーのバイヤー | デザートフレーバーを常温スナックの品揃えに位置づける | 追加の小売配置を獲得すること | JonnyPopsなどのフリーズドライスナックブランド |
| 旅行とアウトドアの機会向けのポータブルデザート | 溶けない形態により冷凍保存なしでデザートを消費できる | 旅行小売業者とアウトドアスナックバイヤー | ポータブルデザートの機会に適したパックを開発する | 追加チャネルでのリピート需要を確立すること | フリーズドライデザートメーカー |
| 入門期の離乳食向け原材料キューブ | 商業用卵とナッツの原材料形態が準備の手間に対応する | 新しい食品を導入する保護者 | 準備情報を含む明確に識別された原材料キューブを提供する | アレルギーに敏感な原材料に関する保護者の信頼を構築すること | キッコーマングループの一部であるfufumuなどの離乳食サプライヤー |
| 情報源: Mordor Intelligence | |||||
常温デザートの配置は最も明確な機会です。なぜなら、保存形態がデザートスタイルのスナックを販売・消費できる場所を変えるからです。JonnyPopsのレシピはフルーツとクリームを組み合わせており、新しい形態に親しみやすいデザート基盤を与えています。さらなる拡大は、最初の一部の場所を超えた棚の配置とリピート需要にかかっており、どちらも保存形態が保証するものではありません。
最近の産業開発事情 フリーズドライ食品市場
- 2026年7月:Little Belliesはウォルマートカナダ全国向けに5種類の新しいオーガニックスナックを発表し、その中にはパフコーンスターとフリーズドライフルーツを組み合わせた生後12ヶ月以上の幼児向けの2種類のNibblesバリアントが含まれていました。
- 2026年5月:Golden Pet Brandsは5月8日にネブラスカ州スワードにあるPetsourceのペットフード生産施設の買収を完了し、フリーズドライと高タンパクペットフード原材料のパッケージングを含む活動を行うサイトを追加しました。
フリーズドライ食品市場 レポートの範囲と調査方法論
市場の定義と範囲
フリーズドライ食品市場は、世界中で人間およびペットの消費向けにフリーズドライで保存されたパッケージ食品およびバルク食品をカバーしています。その価値は、製品タイプ、性質、流通チャネル、地域別に分類された、これらの食品の年間サプライヤー売上高を米ドルで測定します。
範囲の除:フリーズドライ医薬品、フリーズドライ実験試薬、産業用フリーズドライ機器・サービス、およびフリーズドライ食品とは別に販売される食品原材料は除外されます。
セグメンテーション概要
- 製品タイプ別
- フリーズドライフルーツ
- イチゴ
- ラズベリー
- パイナップル
- リンゴ
- マンゴー
- その他のフルーツ
- フリーズドライ野菜
- エンドウ豆
- トウモロコシ
- ニンジン
- ジャガイモ
- キノコ
- その他の野菜
- フリーズドライ肉・シーフード
- フリーズドライ乳製品
- フリーズドライ飲料(インスタントコーヒー、紅茶)
- 調理済み食品
- ペットフード
- フリーズドライフルーツ
- 性質別
- 従来型
- オーガニック
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンラインストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- ヨーロッパその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
USDAの経済調査局のオーガニック農業データはオーガニック食品の販売と認定農地面積を記述しており、食品支出シリーズは販売店と購入者別の支出を追跡しています。米国国勢調査局の四半期小売電子商取引シリーズはチャネルの方向性を追跡しており、アナリストはこれらのシリーズを使用して、フリーズドライ製品を含む食品カテゴリーの需要、製品性質、チャネルトレンドをテストしています。UN Comtradeの製品・パートナー記録は、税関カテゴリーが関連する場合に国境を越えた動きを相互確認します。
企業の提出書類、10-K、投資家向け資料、規制文書、および信頼できる食品産業レポートは、アナリストが公開カテゴリーおよび貿易指標と比較する製品、能力、地域、チャネルの手がかりを提供します。これらの指定されたソースは網羅的ではな、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューとサーベイ
インタビューと構造化サーベイには、生産者、加工業者、流通業者、小売業者、フードサービス、ペットフード事業にわたるフリーズドライ食品に精通したシニアエグゼクティブ、製品・オペレーションリーダー、営業・チャネルマネージャー、バイヤーが含まれます。彼らの意見は、製品ミックス、サプライヤーの販売価格、能力、チャネル需要、地域差に関する二次調査の結果をテストし、アナリストは回答者の範囲を公開記録および独立した供給・需要シグナルと比較することでギャップを解消します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:40% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:25% | マネージャー:45% | 南北アメリカ:28% |
市場規模測定と予測
アナリストはトップダウンモデルで米ドルにるグローバル年間サプライヤー売上高を推定し、収益開示、出荷パターン、小売・フードサービス需要、地域供給証拠から製品タイプ、オーガニックまたは従来型、流通チャネル、地域シェアを展開します。多変量回帰は、年間市場価値を5つの指標(フリーズドライ能力と生産量、作物の入手可能性と価格、電子商取引とフードサービスを含む販売店別食品販売、オーガニック食品需要、産業用エネルギーコスト)に関連付けることができます。シナリオ分析は代替的な能力とエネルギーコストの経路をテストします。
サプライヤーの開示が製品レベルの販売または出荷量と販売価格を提供する場合、アナリストはサプライヤーのロールアップまたはサンプリングされた平均販売価格×出荷量を、トップダウン合計に対する選択的なボトムアップチェックとして使用し、各サプライヤーの販売を一度だけカウントします。アナリストは貿易フローとより広い食品カテゴリーシリーズをサプライヤーおよびチャネル証拠と比較して、需要と国境を越えた動きを文脈化します。専門家は選択された変数と予測の方性が調達、能力、価格設定、チャネル条件に適合するかどうかを確認でき、矛盾する証拠は変数レベルの修正またはより広い範囲を促します。
データ検証と更新サイクル
アナリストは、比較前に単位、通貨、年、取引基準を確認しながら、独立したサプライヤー、貿易、小売、食品カテゴリー、チャネルシグナルに対して推定値を三角測量します。異常な年次変化、説明のつかないシェアの動き、需要、能力、報告された販売の間のギャップにフラグを立て、各差異をその源まで追跡し、承認前に連続したアナリストとシニアレビューを完了します。回答者は、回答が後の記録や変更された施設、製品ミックス、チャネルと大きく矛盾する場合に再連絡されます。アナリストは年次でモデルを更新し、重要なイベント後のサイクル間と、新鮮な納品前レビューで更新します。
Mordor Intelligenceのフリーズドライ食品市場規模と他の公開推定値との比較
公開された推定値は、カウントする取引と製品、および需要をモデル化するために使用される投入物が異なる場合があります。フーズドライ食品市場は、世界中で人間およびペットの消費向けにフリーズドライで保存されたパッケージ食品およびバルク食品をカバーしています。
主要なギャップドライバーには、研究の定義された範囲と市場固有のモデリングの選択が含まれます。多変量回帰は、年間市場価値を5つの指標(フリーズドライ能力と生産量、作物の入手可能性と価格、電子商取引とフードサービスを含む販売店別食品販売、オーガニック食品需要、産業用エネルギーコスト)に関連付けることができます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 42.54 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 518億 米ドル(2027年) | 2027年のベースでは、この推定値は本レポートの2027年の値である42.54 ビリオン 米ドルを21.8%上回っています。その予測は2021年のベースから記載された8.8%の成長経路を経て2027年のエンドポイントに達しており、同年の値の背後により強い複数年の成長前提を置いています。 |
| グローバルコンサルタンシーB | 527.1億 米ド(2027年) | 2027年のベースでは、この推定値は本レポートの2027年の値である42.54 ビリオン 米ドルを23.9%上回っています。公開された2026年の評価額は承認されたレポートの前年ベースを上回っており、同年2027年のエンドポイントはより高い値から始まっています。 |
Mordor Intelligenceのアナリストは、比較前に単位、通貨、年、取引基準を確認しながら、独立したサプライヤー、貿易、小売、食品カテゴリー、チャネルシグナルに対して推定値を三角測量します。
レポートで回答される主要な質問
フリーズドライ食品市場の規模と成長見通しは?
規模は2027年の42.54 ビリオン 米ドルから2032年には61.67 ビリオン 米ドルに増加し、2027年~2032年にかけてCAGR 7.71%で成長すると予想されています。
フリーズドライ食品の需要を牽引しているものは何ですか?
ソーシャによる発見、アウトドアでの食事機会、幼児向けスナックアプリケーションが需要を支えています。Little Belliesの2026年7月のウォルマートカナダ向け発表は、ブレンドされた幼児向けスナックにおけるフリーズドライフルーツの使用を示しています。
どのフリーズドライ製品カテゴリーが販売をリードしていますか?
ペットフードは2026年に35.38%のシェアを占め、フリーズドライ野菜は2027年~2032年にかけてCAGR 9.1%で最も速く成長すると予測されています。
主要なフリーズドライ食品サプライヤーはどの企業ですか?
主要参加者には、Nestlé S.A.、Ajinomoto Co. Inc.、Asahi Group Foods Ltd.、OFD Foods LLC(Mountain House)、European Freeze Dryが含まれます。
フリーズドライ食品メーカーにとっての主な課題は何ですか?
2026年の食品加工レビューでは、バッチ処理が引き上げる運営コストを総生産費用の50%~70%と試算しており、大量生産を制限するスループットのボトルネックを特定しています。
フリーズドライ食品産業をリードしている地域はどこですか?
北米は2026年に市場の34.69%を占め、アジア太平洋地域は2027年~2032年にかけてCAGR 9.05%で最も速く成長すると予測されています。