
浮体式生産システム(FPS)市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 73.21 十億米ドル |
| 市場規模 (2031) | 117.35 十億米ドル |
| 成長率 (2026 - 2031) | 9.92 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
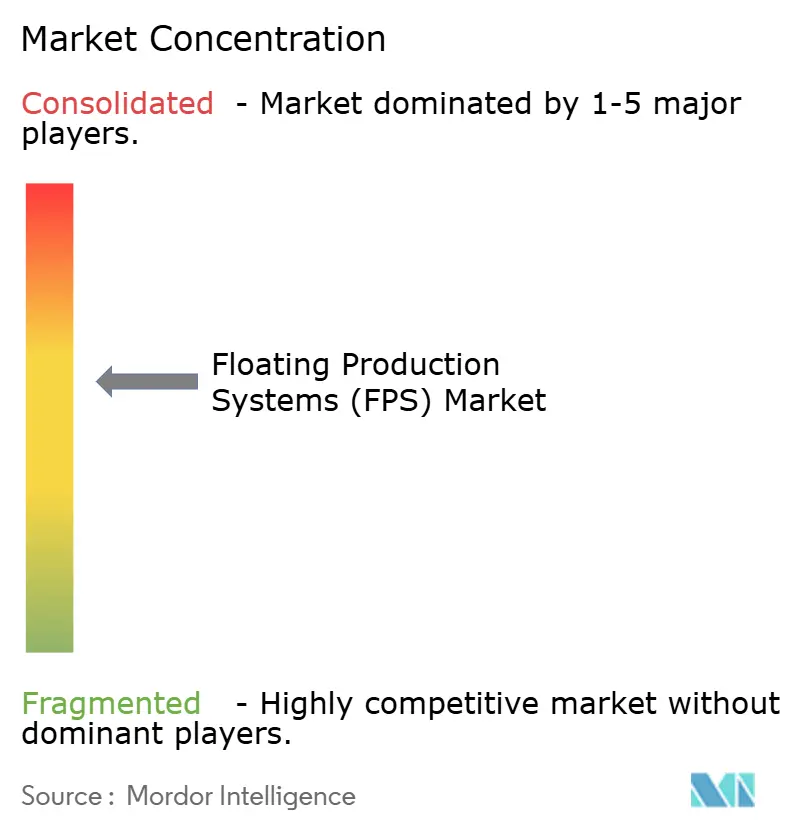
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる浮体式生産システム(FPS)市場分析
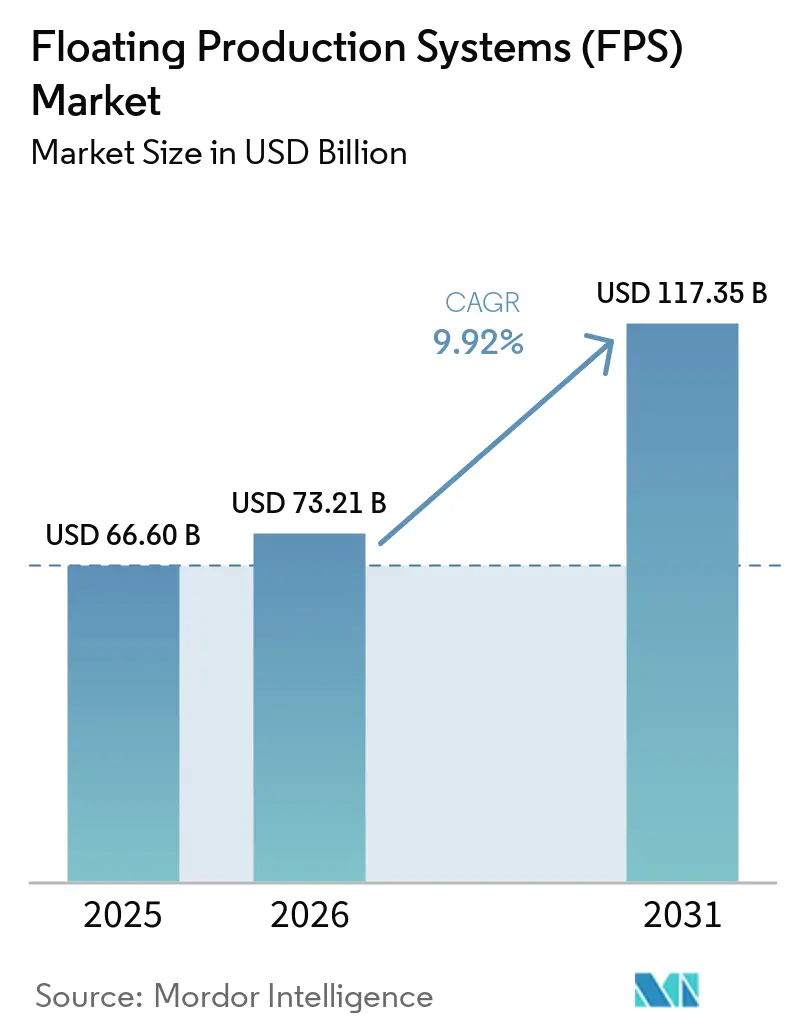
浮体式生産システム市場規模は2025年に666億米ドルと評価され、2026年の730億2,100万米ドルから2031年には1,173億5,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率は9.92%です。
事業者は、既存の浅海盆地の成熟化に伴い、より深い海域へと資本を振り向けており、この方針転換は標準化された船体、電化されたトップサイド、および炭素回収対応設計の採用拡大と歩調を合わせています。北米はメキシコ湾の豊富なプロジェクトを背景に引き続き収益の中心となっており、一方でアジア太平洋地域は、各国政府が国内洋上生産を戦略的優先事項として位置づけていることから、最も急速な成長を遂げています。2万psi設備、モジュール式CO₂回収パッケージ、デジタル坑井監視技術におけるブレークスルーは、プロジェクトサイクルの短縮、損益分岐点の低下、および開発可能な貯留層基盤の拡大をもたらしています。ヤード大手とEPCプレーヤーとの合併はサプライチェーンを引き締めつつも、エネルギー安全保障を追求する国営石油会社が発注した数十億ドル規模の案件に対する実行確実性を高めています。
主要レポートのポイント
- タイプ別では、FPSOユニットが2025年において54.10%の収益シェアを占めてトップとなっており、同セグメントは2031年にかけて年平均成長率10.12%で成長する見込みです。
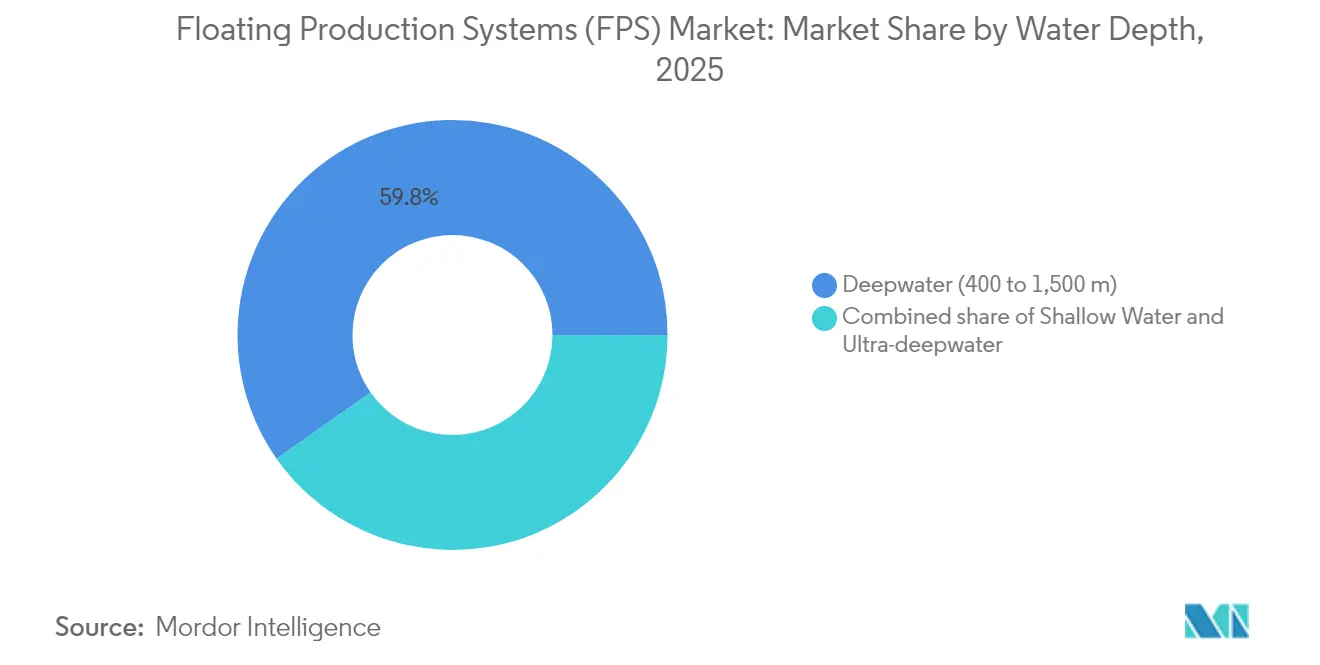
- 水深別では、深海設備が2025年の浮体式生産システム(FPS)市場シェアの59.75%を占めており、超深海プロジェクトは2031年にかけて年率10.62%で成長すると予測されています。
- 建造方法別では、改造船が2025年の浮体式生産システム(FPS)市場規模の62.15%を占めていますが、新造船は2026年から2031年にかけて年平均成長率10.95%で加速成長すると予測されています。
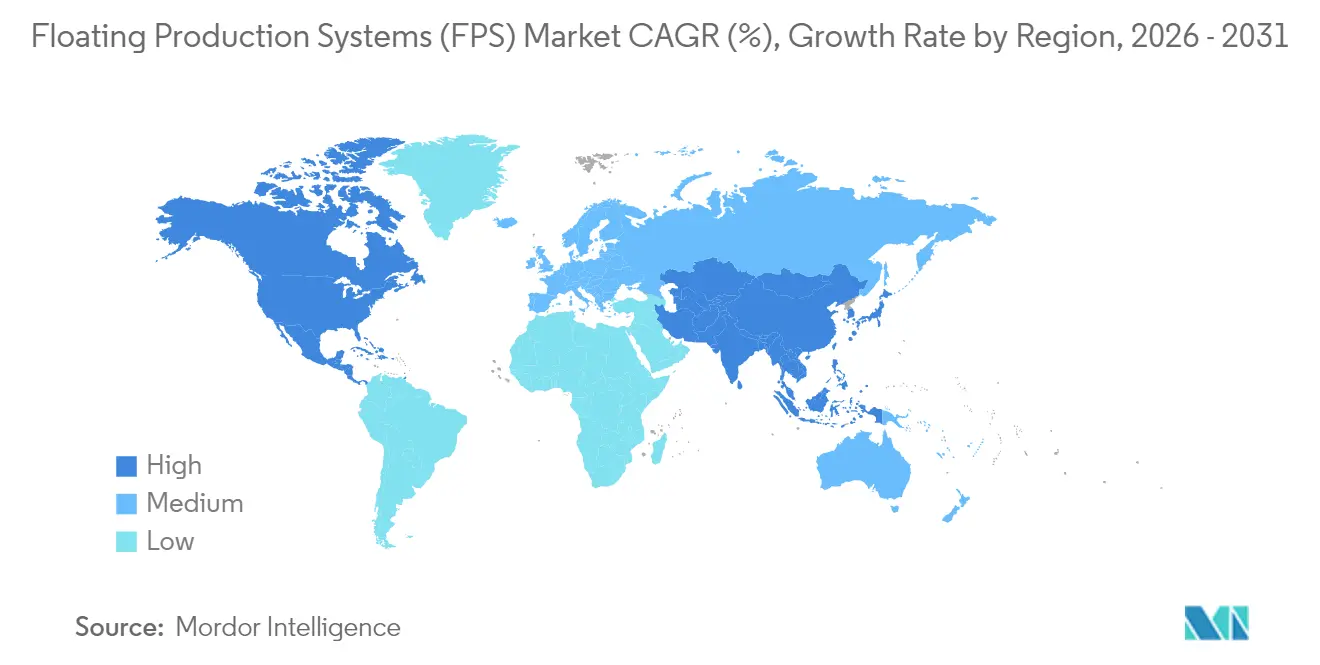
- 地域別では、北米が2025年の浮体式生産システム(FPS)市場規模の38.30%を占めており、アジア太平洋地域は年平均成長率11.18%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 深海探査投資の増加 | +2.8% | メキシコ湾、ブラジル、西アフリカ、ガイアナ | 中期(2〜4年) |
| 浅海貯留層の減少 | +2.1% | 北海、メキシコ湾の成熟盆地 | 長期(4年以上) |
| FPSO改造技術の進展 | +1.7% | アジア太平洋、欧州、西アフリカ | 短期(2年以内) |
| 新興国によるエネルギー安全保障の推進 | +1.4% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 限界油田リース方式の急増 | +0.9% | 北米、欧州連合、一部のアジア太平洋市場 | 短期(2年以内) |
| トップサイドの電化 | +0.6% | ノルウェー、英国、一部のグローバル試験プロジェクト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
深海探査投資の増加
事業者が既存の主要産地以外での大型発見を追求するにつれ、深海および超深海鉱区への資本投下が急速に進んでいます。ExxonMobilのガイアナにおける4基目のFPSOは、同国の設備容量を日産90万バレルへと引き上げ、中期的な油価水準でも採算が取れる超深海発見に対する投資家の信頼を示しています。ChevronのAnchorおよびBPのKaskida開発は、2万psi海底アーキテクチャを活用して、従来の設備では採掘できなかったパレオジーン層の原油を生産します(1)。TotalEnergiesのアンゴラにおけるKaminhoプロジェクトは、アフリカのフロンティア地域が固定プラットフォームに依存することなく数十億ドル規模の浮体式投資を吸収できることを示しています。これらのプログラムは全体として、技術的成熟度、堅調な貯留層生産性、および財政的インセンティブが浮体式生産システム市場における新造契約パイプラインを持続させていることを示しています。
浅海貯留層の減少による洋上生産へのシフト
北海やその他の棚地域における貯留層の枯渇により、事業者は浮体式コンセプトのみが技術的に実現可能なより深いタービダイト鉱区へのプラットフォーム再配置を進めています。Equinorの総額100億ノルウェークローネに及ぶOsebergの延命工事は電化を活用して2040年以降もプラトー生産を延長し、近傍のより深い目標への固定プラットフォーム予算を解放します。メキシコ湾の既存事業者もこの戦略を踏襲しており、Whaleセミサブマーシブルは2025年1月に日産10万バレルの能力で生産を開始し、廃止措置に近づいていた既存トップサイドの生産を代替しました。その結果、一次リース期間の終了後に新たな貯留層に転用可能な船体、係留ライン、および海底システムに対する需要が構造的に上昇し、再展開可能なFPSOの魅力が高まっています。
FPSO改造技術の進展
標準化されたタンカーからFPSOへの改造プログラムは、プロジェクトサイクルを18〜24ヶ月短縮し、特注新造船に比べて資本予算を最大30%削減しています。SBM OffshoreのFast4Ward®汎用船体在庫は337億米ドルの契約残高を支え、繰り返し工学による規模の経済を実証しています(2)。日産10万バレルのトップサイドに対応したCO₂回収モジュールがプラグインとして提供されるようになっており、改造ユニットも大規模な再設計を行わずに厳格化する金融条件を満たすことが可能です。ShellのWhaleプロジェクトは、モジュール式電化によって温室効果ガス強度を石油換算バレル当たりCO₂換算10kg未満に低減しながら、貯留層の寿命を延ばすブラウンフィールドのタイバックを可能にしていることを示しています(3)。これらの技術的アプローチは、従来はスクリーニングテストを通過できなかった限界発見を解放することで浮体式生産システム市場を拡大します。
新興国によるエネルギー安全保障の推進
ブラジル、中国、インドネシアの国営石油会社は輸入依存度を抑制するため洋上開発を加速しています。Petrobrasは2029年までに1,110億米ドルを充当しており、そのうち70%は合計日産320万バレルの能力をもたらすプレソルトFPSOに充てられています。中国初のCO₂回収装置を搭載したFPSOが2025年2月に就役し、2060年までに国内エネルギー自給率を95%に引き上げるという政府目標に沿ったものとなっています。インドネシアの生産分与改革は国内ガスの引き取りを優先しており、プラトー生産率が低下した後にフィールドを切り替えられるリース・アンド・オペレートFPSOの採用を独立系事業者に促しています。これらの政策は、ソブリン資本および輸出信用保証を浮体式生産システム市場に振り向け、融資期間を短縮し、地域の造船所活動を促進しています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 原油価格の変動性 | -1.8% | グローバル、特に高コストのフロンティア地域 | 短期(2年以内) |
| 高い資本的支出(CAPEX)および操業費用(OPEX)要件 | -1.2% | グローバル、独立系事業者および限界油田で顕著 | 中期(2〜4年) |
| 大型船体造船所容量の不足 | -0.7% | アジア太平洋の造船所がFPSO建造の大部分を担当 | 中期(2〜4年) |
| ESG連動型融資制約 | -0.5% | 欧州・北米が先行し、世界的に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油価格の変動性
浮体式開発は資本集約的であり、複数年にわたる回収期間に依存しているため、原油価格の急変動は最終投資決定を凍結させる可能性があります。2024年後半にベンチマーク価格が1バレル70米ドルを下回った際、事業者はメキシコ湾でのいくつかのタイバックを中断し、掘削リグの稼働率も並行して5ポイント低下しました。統合型メジャーはヘッジが可能ですが、独立系は先渡価格が安定するまで採択を延期することが多く、船体製造業者に対して不均一な発注パターンを生み出しています。反面、浮体式生産システム市場は現在、より低い構造的損益分岐点の恩恵を受けており、多くの深海プロジェクトは標準化とデジタル最適化により1バレル45〜50米ドルで採算が取れるため、短期的な価格ショックの影響は緩和されています。
高い資本的支出(CAPEX)および操業費用(OPEX)要件
完全統合型FPSOプロジェクトは10億米ドルを超えることが多く、複雑なプレソルトユニットでは30億米ドル以上に達することもあります。PetrobrasのP-84・P-85の2件の契約は81億5,000万米ドルに達し、大規模な国営石油会社においても財政的負担の大きさを示しています。操業費用も高止まりしており、専用シャトルタンカー、ダイナミックポジショニング支援船、および海底検査プログラムは、世界的な造船所の混雑により物価上昇圧力に直面しています。標準化された設計とサプライチェーンのパートナーシップによってこれらのコストは削減されつつありますが、予算超過により中小ライセンシーが鉱区を手放したりファームインを求めたりするケースは依然として多く、市場の広がりを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
FPSOの優位性と拡大するニッチプラットフォームFPSOユニットの浮体式生産システム市場規模は2025年に360.03 ビリオン 米ドルに達し、10.12%のCAGRに支えられ、2031年までにほぼ倍増する見込みです。FPSOはサイクロン性海域において優れた性能を発揮し、油田の経済性が変化するにつれて移設が可能であり、SBMのブラジル沖アルミランテ・タマンダレユニットが示すように、1日あたり22万5,000バレル以上のトップサイド処理を統合します。テンション・レッグ・プラットフォームは、ヒーブ抑制が不可欠な細長い超深海ターゲットに引き続き対応し、SPARおよびセミサブは過酷環境での掘削および初期生産テストにおける役割を維持しています。市場の環境面での転換は、CO₂ストリッピングカラムと陸上電力受電対応を組み込んだFPSOに最も顕著に表れており、これらの技術は既存のセミサブやバージへの後付けが困難です。
第2世代FPSOはデジタルツインを活用して機器の疲労を予測し、ガスリフト配分を最適化し、メンテナンスをスケジュール管理することで、稼働率96%超を実現しています。こうした改善が浮体式生産システム市場におけるセグメントのリーディング成長を支え、金融機関がFPSOの収益ストリームを準インフラとして扱うことを促しています。バージなどのニッチな船体クラスは、アジアの浅海デルタ地帯において戦略的重要性を維持していますが、その成長ポテンシャルは水深の制限によって上限が設けられています。全体として、オペレーターが新興の脱炭素化義務に沿った柔軟かつ少人数運用のソリューションを求める中、FPSOは絶対収益と増分需要の両面で引き続き市場を牽引するでしょう。
水深別:
技術的成熟度を基盤に勢いを増す超深海深海展開(400〜1,500m)は2025年の収益の大部分を占めましたが、超深海油田(1,500m超)は浮体式生産システム市場規模の成長を牽引しており、2031年にかけてそのシェアを着実に拡大する見込みです。BPの1,800mにおける2万psi方式のKaskida計画およびChevronの同等水深でのAnchorは、次世代の冶金技術、高圧ライザー、および海底多相ポンプが、かつては孤立と見なされていた貯留層をいかに解放するかを示しています。深海鉱区は成熟した物流、低い不確実性、そしてブラジルのカンポス盆地のような地域では単位コストを緩和する強固な海底インフラの恩恵を受けています。
超深海計画では陸上からの高密度電力配電の導入が進んでおり、事業者は現地のガスタービンに依存することなく水深3,000mで電気圧縮機や海水注入ポンプを稼働させることができます。このシフトは浅海プロジェクトとの操業費用格差を縮小し、超深海設備をキャッシュを生み出す既存油田の効率的な補完として位置づけます。同時に、貯留層エンジニアはより長い水平坑井と高強度フローラインを活用してハイドレートリスクを軽減し、急速な立ち上がりと緩やかな減衰曲線を実現しています。その結果、浮体式生産システム市場は、財政条件と政治リスクが管理可能な場合には常に超深海ライセンスへと回転し続けています。
注記: 個別セグメントの市場シェアはレポート購入後にご確認いただけます
建造方法別:
改造船が量を確保、新造船がプレミアム成長を獲得改造船は2025年の活動を主導しており、割引価格で入手可能な老朽化したVLCCの在庫を活用することで、事業者は30〜36ヶ月以内にユニットを就役させ、処理日産バレル当たり1万5,000米ドル未満の資本集約度を実現しています。このコスト優位性が浮体式生産システム市場シェアの62.15%を確保していますが、オーナーがネット・ゼロ対応を追求する中で目的建造船体も記録的な関心を集めています。SeatriumのP-84・P-85 FPSOは、ルーチンフレアリングゼロ、専用CO₂再注入、クローズドバス電気配電を統合しており、これらの機能は初期コストを引き上げますが、船体寿命を30年超に延長し、座礁資産リスクを回避することができます。
新造船はまた、2万psi貯留層および高ガス油比流体が要求するより重いトップサイドにも対応しており、これらはVLCC船体の外形内で達成することはほとんど不可能です。デジタルネイティブ設計は光ファイバーバックボーンケーブル、状態基準監視、および遠隔操業センターを組み込んでおり、就役後10年間で洋上人員を40%削減し、操業費用を15%低減しています。一方、改造船はプレハブモジュールを用いた作業範囲の改善により岸壁統合を短縮し、限界油田に対する最速の初期生産ルートとしての役割を維持しています。予測期間を通じて、浮体式生産システム市場は改造船が量とキャッシュフローを供給し、新造船が高成長と技術機会を体現するバランスのとれたプロフィールを示すでしょう。
地域分析
北米浮体式生産システム(FPS)市場
北米は2025年に38.30%の収益シェアを維持しており、その中心はメキシコ湾です。米国エネルギー情報局は、2025年の沖合石油生産量を1日当たり180万バレル(b/d)と安定的に予測しています。ボールモアやソードフィッシュなどの発見は既存のパイプラインハブを活用しており、規制の確実性が中規模FPSOに有利な安定したタイバックの受注残を育んでいます。メキシコのディープウォーター・サリナ盆地は、現点ではまだ評価段階にあるものの、財政的インセンティブが成熟すれば上振れが期待されます。カナダのベイ・デュ・ノールは同国初の浮体式対応見込み鉱区であり、計画が進めばニューファンドランドの造船所アップグレードを超えて地域の建造能力を拡大するでしょう。
アジア太平洋浮体式生産システム(FPS)市場
アジア太平洋地域は最も成長が速い地域であり、中国・インドネシア・オーストラリアが国内炭化水素の開発を優先する中、2031年までのCAGRは11.18%を記録しています。CNOOCの記録的な発見成功が造船所を活況に保ち、中国の請負業者は国家の気候目標を支えながら液体生産量を増加させるため、世界初の炭素回収設備を搭載したFPSOを進水させました。インドネシアの改革された生産分与契約は、東カリマンタン沖のフロンティアブロックの迅速な収益化を目的として設計されており、リース・アンド・オペレート方式のFPSOが最も実現可能な採掘ルートを提供しています。一方、韓国と日本は高品質なトップサイドモジュール、ダイナミックポジショニング推進器、および極低温機器を近隣市場に供給することで地域の競争力を強化しています。
欧州・中東・アフリカおよび南米浮体式生産システム(FPS)市場
欧州のシェアは安定していますが、北海の成熟度により成長は比較的低水準にとどまっています。それでも、英国のシェトランド西方における電化されたタイバックやノルウェーの陸上電力供給イニシアチブは、低炭素運用に対応した高仕様の浮体式設備のニッチなクラスターを維持しています。さらに南方では、キプロスおよびイスラエル沖の地中海ディープウォーター鉱区が最終投資決定前の段階にあり、今後10年の後半に受注を押し上げる可能性があります。ロシアの北極圏FPSO計画は地政学的制約により停滞しており、欧州のエンジニアリング能力はアフリカの大型プロジェクトおよびブラジルのプレソルトキャンペーンへと振り向けられています。全体として、地理的多様化が浮体式生産システム市場を特定の単一海盆における景気循環的な変動から緩衝しています。
規制環境
浮体式生産システムは、重複するオフショア安全および海事規制体制の下で運用されており、最近のガイダンスは、規制当局が長寿命フローターや新規の深海設計をどのように扱うかを厳格化している。米国では、安全環境執行局(BSEE)が2024年8月にNTL No. 2024-G03を発行し、30 CFR 250.900に基づき事業者が浮体式プラットフォームの延命(LEx)要求をどのように提出し正当化すべきかを詳述し、更新された健全性保証を必要とする老朽化フローターに対するより明確なコンプライアンス経路を確立した。BSEEはまた、2024年8月に深海および新規または特殊技術の提出要件の更新を最終化し、プロジェクトがより高圧のシステムやフローターに接続された複雑な海底構造を組み込む中で、設置前レビューへの期待を強化した。
他の主要な海域全体では、プロジェクト固有の環境および安全承認が依然として重要なゲーティング項目である。英国では、Petrojarl Rosebank FPSOが2026年4月に公示手続きに入り、2026年5月に国務大臣の決定通知を受け、大規模FPSO再開発におけるスケジュール確実性のための正式な環境評価手順の継続的な役割を裏付けた。オーストラリアでは、2024年オフショア石油・温室効果ガス貯留(安全)規則(2026年3月に参照された有効版)が、NOPSEMAガイダンスおよび海事当局の要件と並存しており、これらは合わせて、事業者に施設安全ケースおよび環境計画の管理を求めるとともに、ユニットが生産施設として稼働している場合、および輸送中または旗国管理下にある場合において、汚染防止に関するMARPOLなどの枠組みの下での船舶側の義務も満たすことを求めている。
競争環境
業界集中度は中程度であり、造船所とEPCの統合が進むにつれて上昇傾向にあります。Keppel Offshore & MarineとSembcorp Marineの合併は補完的な造船所設備を統合し、180億シンガポールドルの受注残に対する調達シナジーを実現できる可能性があります。SBM Offshoreは、20年超にわたるチャーター契約に裏付けられた337億米ドルの受注残を抱えてコントラクターランキングのトップに立ち、年金型キャッシュフローの魅力を示しています。MODEC、BW Offshore、Bumi Armadaが確立されたリースティアを形成しており、それぞれ船体標準化とデジタルツインによる稼働率での差別化を重視しています。
技術は新たな競争の最前線となっています。EquinorのStep-Changeデジタルプラットフォームはヨハン・スヴェルドループからのデータレイクを統合し、AIによるフローアシュアランスを実現して75%の回収率を達成しており、今後の案件選定における基準を引き上げています。TechnipFMCのiEPCI™モデルは最近ヨハン・スヴェルドループ第3フェーズに採択され、海底機器とライフ・オブ・フィールドサービスをバンドル提供することで、クライアントがインターフェースリスクとスケジュールを圧縮できるようにしています。SLBやBaker Hughesなどのオリジナル機器メーカーは電化坑口装置および炭素回収スキッドの供給を競い、船体コントラクターとのアライアンスを形成して、複数回製造可能な設計テンプレートに自社機器を組み込んでいます。
特に主要鍛造品、係留チェーン、高圧ライザーにおけるサプライチェーンの逼迫は、早期段階の基本合意の価値を高めています。PetrobrasやShellなどの複数資産ポートフォリオを持つ事業者は数年前から造船所スロットを確保しており、後発参入者は第2波の船体に追いやられるか、限界油田チャーターへの対応を余儀なくされています。その結果、浮体式生産システム市場は、製造、リース、操業、脱炭素化の資格認定を一つの提案に統合できる垂直統合型プレーヤーに有利な環境となっています。
浮体式生産システム(FPS)業界リーダー
-
TechnipFMC PLC
-
Keppel Offshore & Marine Ltd
-
MODEC Inc.
-
BW Offshore Ltd
-
SBM Offshore N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
浮体式生産システム(FPS)市場 このレポートでカバーされる企業
- SBM Offshore N.V.
- MODEC Inc.
- BW Offshore Ltd
- Keppel Offshore & Marine Ltd
- Samsung Heavy Industries Co. Ltd
- Bumi Armada Berhad
- TechnipFMC plc
- Hyundai Heavy Industries Co. Ltd
- Mitsubishi Heavy Industries Ltd
- Teekay Corporation
- Sembcorp Marine Ltd
- Offshore Oil Engineering Co. (CNOOC)
- COSCO Shipyard Group Co.
- Daewoo Shipbuilding & Marine Engineering Co. Ltd
- Aker Solutions ASA
- Petrofac Ltd
- China Harbor Engineering Co. Ltd
- Yinson Holdings Berhad
- Saipem S.p.A.
- Wood Group PLC
市場機会と将来展望
浮体式生産システム市場で最も目立つホワイトスペースは、標準化された繰り返し可能なFPSO供給モデルと、サイクルタイムを短縮しつつより厳しい排出量および運用性要件を満たす高規格深海システムに集中している。ブラジルでは、Petrobrasが複数ユニット需要とテンプレートベースの実行を引き続き支えており、SBM Offshoreは2026年5月にセルジペ・アラゴアス盆地の2基のFPSO(SEAP-IおよびSEAP-II)についてFast4Wardハル構想を用いた契約に署名し、それぞれ120,000バレル/日向けに設計されている。これは、造船所のスロットがLNGや大型商業造船プログラムとの競争に直面する中で、契約者がハルの標準化、シリアルエンジニアリング、係留、トップサイドモジュール、ライザーの長納期調達を確保するための道筋を支えている。
機会は、深海開発が統合EPCIおよびサブシー・トゥ・フローターパッケージに依存してインターフェースを管理し、準備を加速させるフロンティアおよび再興地域でも広がっている。SaipemがインドネシアのEniのKutei North HubプロジェクトのFPSO EPCIについて2026年7月に受注したことは、従来のブラジルおよびガイアナ・スリナム軸を超えたアジア太平洋地域における契約勢いの再燃を示している。一方、TechnipFMCのコートジボワール沖のBaleineフェーズ3スコープ(2026年7月)は、西アフリカが新規浮体式生産ユニットおよび関連するフレキシブルフローラインとライザーの活発な需要拠点であることを再確認させる。新造FPSOが一般的に5年から6年、大型コンバージョンが3年から4年とされる納期圧力は、早期FEED配置とFID前能力決定の価値を高め、遠隔操作対応の設計、モジュール化されたトップサイド、オフショア人員の露出を減らし、埠頭側の統合期間を短縮する繰り返し可能なコミッショニング手法を提供できるサプライヤーを有利にしている。
最近の産業開発事情 浮体式生産システム(FPS)市場
- 2026年7月:TechnipFMCは、コートジボワール沖のBaleineフェーズ3についてEniから契約を獲得し、新規浮体式生産ユニットに関連するフレキシブルフローラインおよびライザーの設計・製造を対象とする。この受注は、西アフリカが浮体式生産再投資の活発な舞台であることを再確認させ、スケジュールおよびインターフェース管理が中心となるサブシー・トゥ・フローター実行における同社の足場を強化する。
- 2026年5月:SBM Offshoreは、ブラジルのセルジペ・アラゴアス盆地向けの2基のFPSO(SEAP-IおよびSEAP-II)についてPetrobrasと契約を締結し、各ユニットは120,000バレル/日の生産能力向けに設計されている。この契約は、ブラジルにおけるFast4Wardベースの標準化を拡大し、複数ユニットキャンペーンに関連するハル、トップサイドモジュール、係留・ライザーサプライチェーンの需要見通しを改善する。
- 2024年7月:TechnipFMCは、ノルウェー沖のEquinorのJohan Sverdrupフェーズ3向けの大規模iEPCI受注を確保した。この契約は、複雑なオフショア開発におけるインターフェースリスクを低減するために、サブシーハードウェアとライフオブフィールドサービスを組み合わせる統合エンジニアリング・調達・建設・設置モデルへの移行を強調した。
浮体式生産システム(FPS)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、浮体式生産システム市場は、沖合の浮体式ユニットから生成される収益として定義されます。これらのユニットは海上で炭化水素を処理し、浅海・深海・超深海の油田における生産を支援します。
対象外の範囲:固定式プラットフォーム、海底のみの生産システム、および陸上処理インフラは本市場に含めません。
セグメンテーション概要
- タイプ別
- FPSO
- テンションレッグプラットフォーム
- SPAR
- セミサブマーシブル
- バージ
- 水深別
- 浅海(400m未満)
- 深海(400〜1,500m)
- 超深海(1,500m超)
- 建造方法別
- 新造船
- 改造船
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- ノルウェー
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- タイ
- ベトナム
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- トリニダード・トバゴ
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- アンゴラ
- ナミビア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、沖合開発環境を展開されている浮体式生産システムの種類にマッピングし、その活動を公開証拠で裏付け可能な収益に結びつけることから始まりました。米国エネルギー情報局(EIA)、国際エネルギー機関(IEA)、米国海洋エネルギー管理局BOEM)、OPECの刊行物、ならびにライセンス、開発計画、安全・操業報告を網羅する公式沖合規制当局の発表など、有料購読不要の情報源を活用しました。
これらのシグナルを実用的なモデルに変換するため、企業の年次報告書・届出書類、投資家向けプレゼンテーション、入札通知、信頼性の高い業界専門誌も精査し、受注タイミング、改造対新造のパターン、および実行リスクが高まっている領域を把握しました。有料データベースへのアクセスは、企業財務・インテリジェンス、および船体コンセプトとトップサイド統合に関する技術動向確認のための特許データベースに限定して使用しました。これらの例は網羅的なものではなく、最終的な前提条件の収集・検証・明確化には他の公開資料も活用しています。
一次インタビューおよびサーベイ
一次調査は、実際に発注・改造・設置・操業されている内容を検証することに重点を置きました。プロジェクトパイプラインは実際の実行結果と異なる場合があるためです。APAC、EMEA、南北アメリカにわたり、開発者、エンジニアリング・試運転チーム、商業部門を含む沖合プロジェクト関係者と幅広く対話しました。回答者からの情報は、スケジュールの遅延、典型的な契約構造、および新造と改造サイクルの間での支出シフトを確認するために活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:21% | APAC:48% |
| 中位層:46% | 機能・ユニットリーダー:23% | EMEA:29% |
| 中小プレイヤー:21% | マネージャー:56% | 南北アメリカ:23% |
市場規模算定と予測
コアモデルはトップダウンアプローチを用いて構築されており、沖合プロジェクト活動と水深別の予想展開状況を地域ごとに再構築し、浮体式生産システムの収益プールに変換します。合計値の妥当性を確保するため、サンプリングされたプロジェクト価値レンジ、ヤードおよび統合能力の確認、ユニットタイプ別の平均販売価格×数量のサニティチェックなど、選択的なボトムアップ推計によって裏付けを行っています。
規模算定に使用したインプットには、沖合油田開発パイプライン、新造と改造活動の比率、受注から試運転までの予想納期、および浅海と深海プロジェクト間のミックスシフトが含まれます。また、石油価格の見通しと沖合設備投資ガイダンスも支持指標として追跡しています。これらはサンクション決定や再スケジュール決定に影響を与え、その変化はFPS需要に迅速に反映されるためです。予測においては、ベースケースが専門家の受注ペースと実行に関する見通しを反映し、代替ケースがスケジュールリスクと迅速な再開発サイクルを捉えるよう、シナリオ分析を適用しています。特定の国や海盆で活動データが不完全な場合、検証済みのプロジェクト件数を用いた比率ベースの配分によってギャップを補完し、フォローアップコールで再確認しています。
データ検証と更新サイクル
検証は、沖合設備投資トレンド、観測されたプロジェクト受注、および水深別の地域展開モメンタムを含む独立した市場シグナルとモデルアウトプットを比較することで実施します。ある地域で異常な急増が見られた場合、分散チェックを実施してドライバーを再検討し、承認前に第2のアナリストによるレビューを行います。
レポートは年次で更新され、大型受注発表、主要プロジェクトの遅延沖合開発に影響を与える政策変更など、重要なイベントが発生した場合には中間更新が実施されます。納品前には、改造強度や納期などの主要前提条件について最新の確認を行い、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceのグローバル浮体式生産システム市場の規模算定と他の公表推計との比較
浮体式生産システムの公表市場規模がしばしば異なるのは、対象範囲の境界が同一でないこと、および沖合プロジェクトのタイミング前提が年度ごとに報告値を大きく変動させることに起因します。また、数値がプラットフォームおよび統合収益のみを表しているか、より長い操業期間や隣接するサービス収益が同一合計に混在しているかによっても差異が生じます。
この市場における主なギャップ要因は、通常、どのユニットタイプが計上されているか、改造が新造プログラムに対してどのように扱われているか、および価値が受注年・納期年・複数年にわたる収益認識のいずれに帰属しているかに集約されます。通貨換算のタイミングと更新頻度もギャップをさらに拡大させる可能性があります。大型沖合開発では再価格設定と再フェーズ設定が一般的であるためです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 730.21 ビリオン 米ドル(2026年) | |
| 業界出版社A | 336.70 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、開発・展開・操業収益を組み合わせる可能性のある広範な浮体式生産フレームワークを採用しているため、プラットフォームおよびシステム収益の観点との比較可能性が低くなっています。 |
| 業界出版社B | 71.20 ビリオン 米ドル(2024年) | 公表数値は、より狭い計上収益プールまたは部分的なシステム定義を反映しているとみられ、改造や複数の浮体式システムタイプが完全に捕捉されていない場合、限られた対象範囲の注記が過小計上につながる可能性があります。 |
この表は、主に基準年の選択と含まれる収益ストリームによって説明される乖離を示しています。Mordor Intelligenceの対象範囲では、市場価値は水深をまたぐ定義された浮体式生産システムタイプに紐付けられており、改造と新造活動を個別に扱うことで合計値が実行済みプロジェクトサイクルと整合するようにしています。これらの対象範囲ルールを明示することで、最終数値はドライバーへの遡及が容易になり、前提条件が更新された際の再現性も高まります。
レポートで回答される主要な質問
浮体式生産システム市場の現在の市場規模はいくらですか?
浮体式生産システム市場規模は2026年に730億2,100万米ドルであり、2031年までに1,173億5,000万米ドルに達すると予測されています。
浮体式生産システム市場で最大の市場シェアを持つセグメントはどれですか?
FPSOユニットが2025年において浮体式生産システム市場シェアの54.10%という最大のシェアを保有しています。
2026年〜2031年における超深海浮体式生産システムに期待されるCAGRはいくらですか?
超深海展開は2031年にかけて年平均成長率10.62%で拡大すると予測されています。
浮体式生産システム市場で最も急成長している地域はどこですか?
アジア太平洋地域はエネルギー安全保障政策と大規模な洋上発見を背景に、2031年にかけて年平均成長率11.18%で成長すると予測されています。
浮体式生産システム産業において改造船が依然として人気である理由は何ですか?
改造船はリードタイムが短く資本集約度が低いため、技術豊富な新造船の台頭にもかかわらず2025年の展開の62.15%のシェアを確保しています。