
AHU市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 16.95 十億米ドル |
| 市場規模 (2031) | 22.69 十億米ドル |
| 成長率 (2026 - 2031) | 6.01 % |
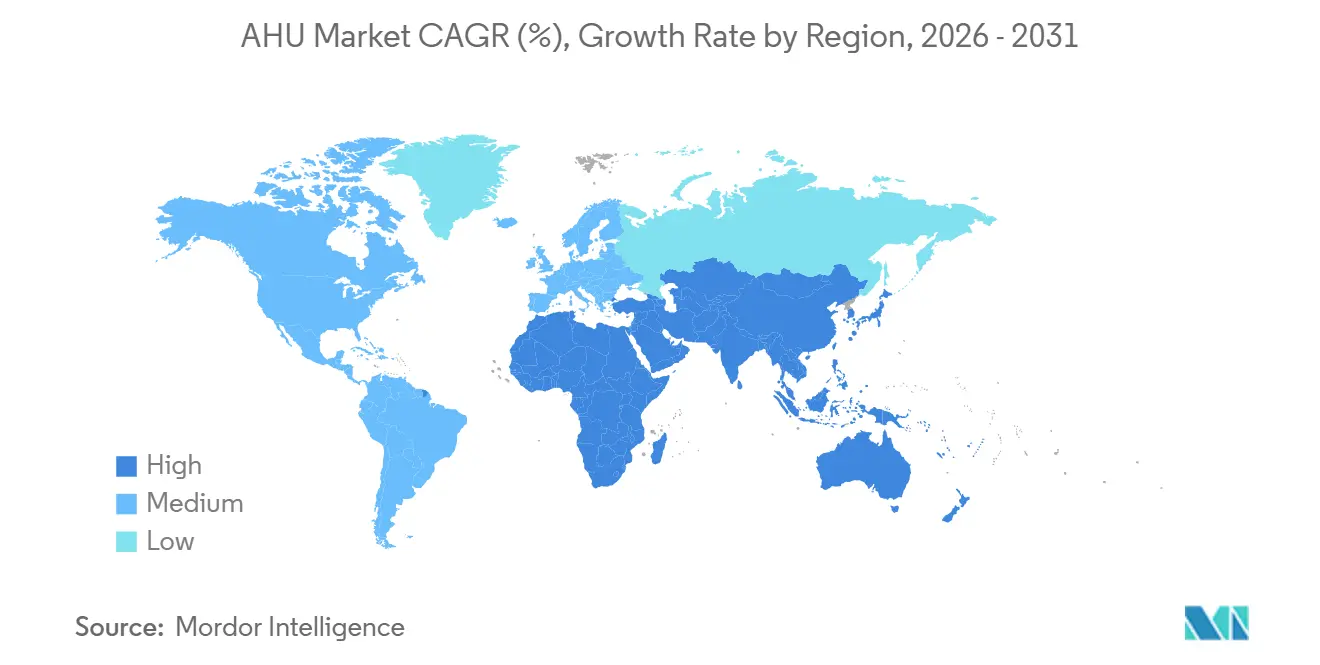
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
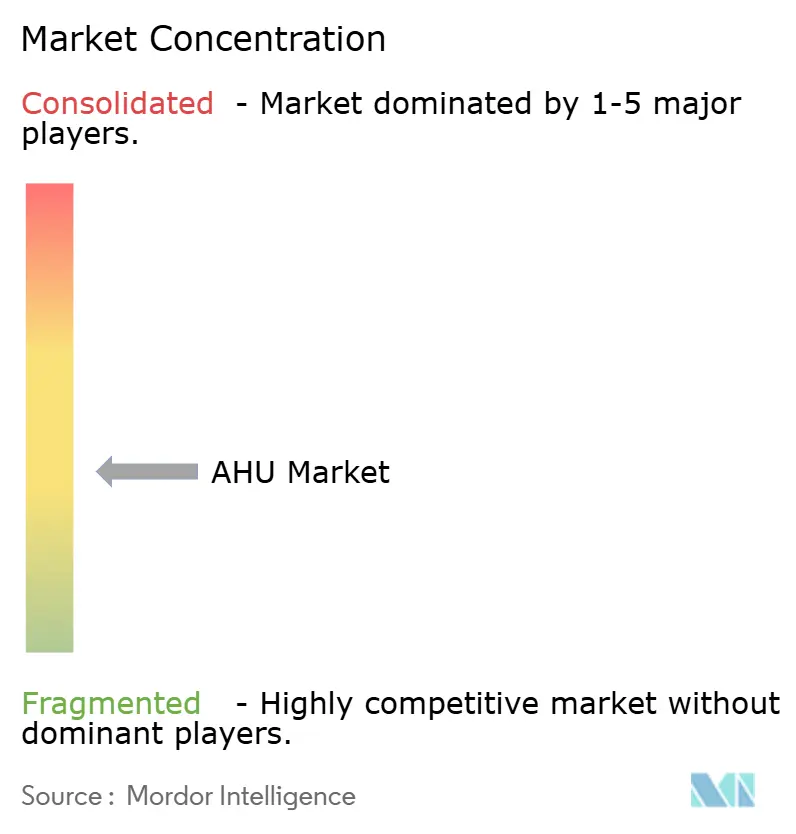
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAHU市場分析
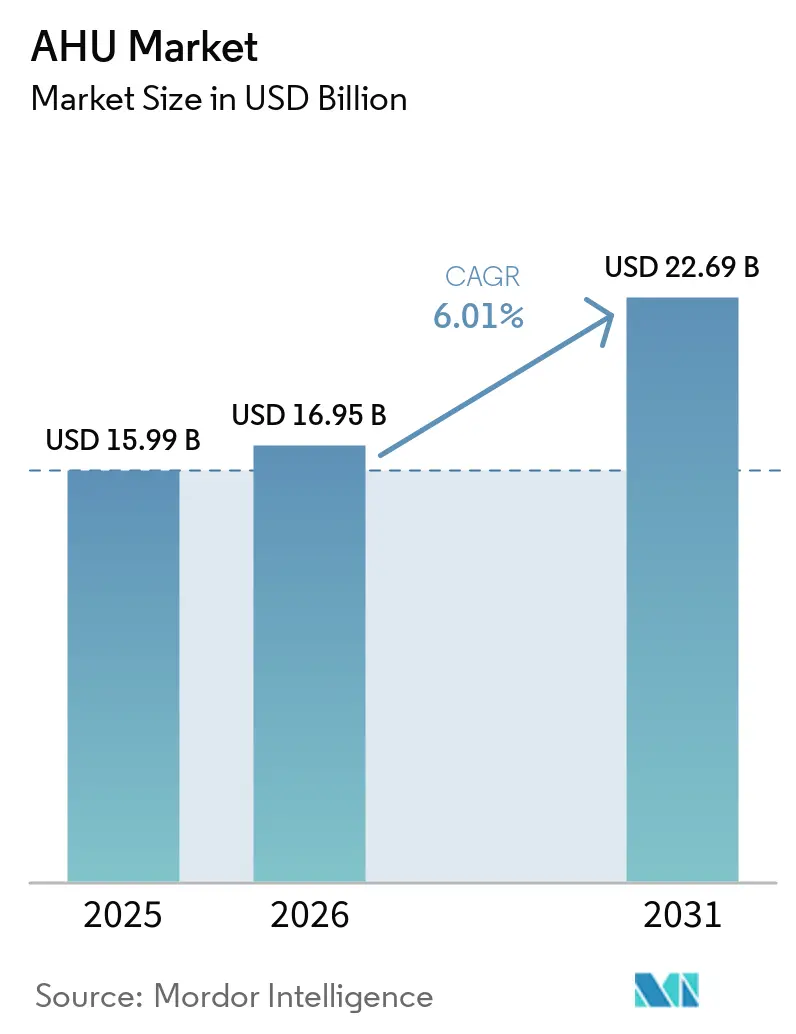
2026年のエアハンドリングユニット市場規模は16.95 ビリオン 米ドルと推定され、2025年の15.99 ビリオン 米ドルから成長し、2031年には22.69 ビリオン 米ドルに達する見通しで、2026年から2031年にかけてCAGR 6.01%で成長します。この拡大は、エネルギー効率規制の強化、低GWP冷媒への移行、データセンターおよび製薬クリーンルーム事業者からの需要増加を背景としています。2024年のEUエコデザイン規制は、すでに機器設計を低比消費電力(SFP)および熱回収効率73%以上の方向へ誘導しています。アジア太平洋地域は現在のエアハンドリングユニット市場において32%の収益シェアでリードしており、中国の1億8,500万台のエアコン生産量と堅調な輸出成長に支えられています。北米およびヨーロッパにおけるデータセンターの建設拡大がモジュール型AHU需要を加速させている一方、材料費の高騰と熟練労働者不足が近期のプロジェクト実行を抑制しています。
主要レポートの要点
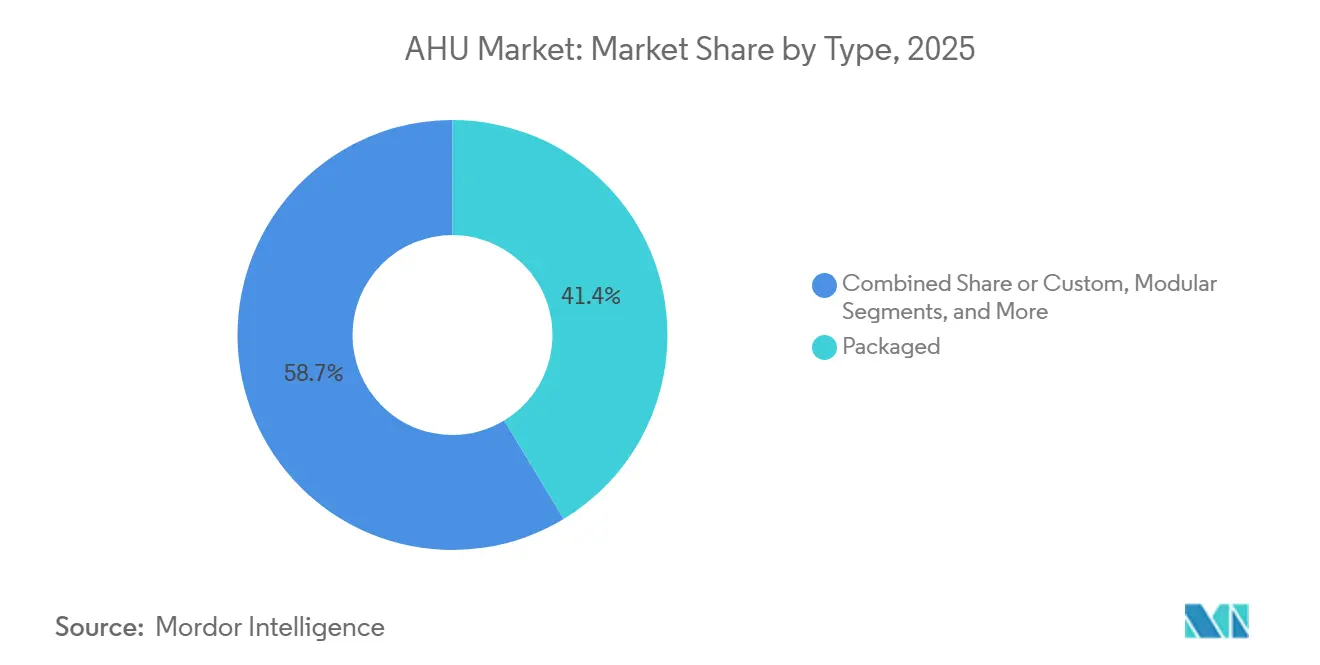
- タイプ別では、パッケージ型ユニットが2025年のエアハンドリングユニット市場シェアの41.35%を占め、モジュール型システムは2031年に向けて最も速い8.52%のCAGRを記録しています。
- 容量別では、5,001〜15,000 m³/hシステムが2025年のエアハンドリングユニット市場規模の47.40%を占め、15,000 m³/h超のユニットはCAGR 9.25%で拡大しています。
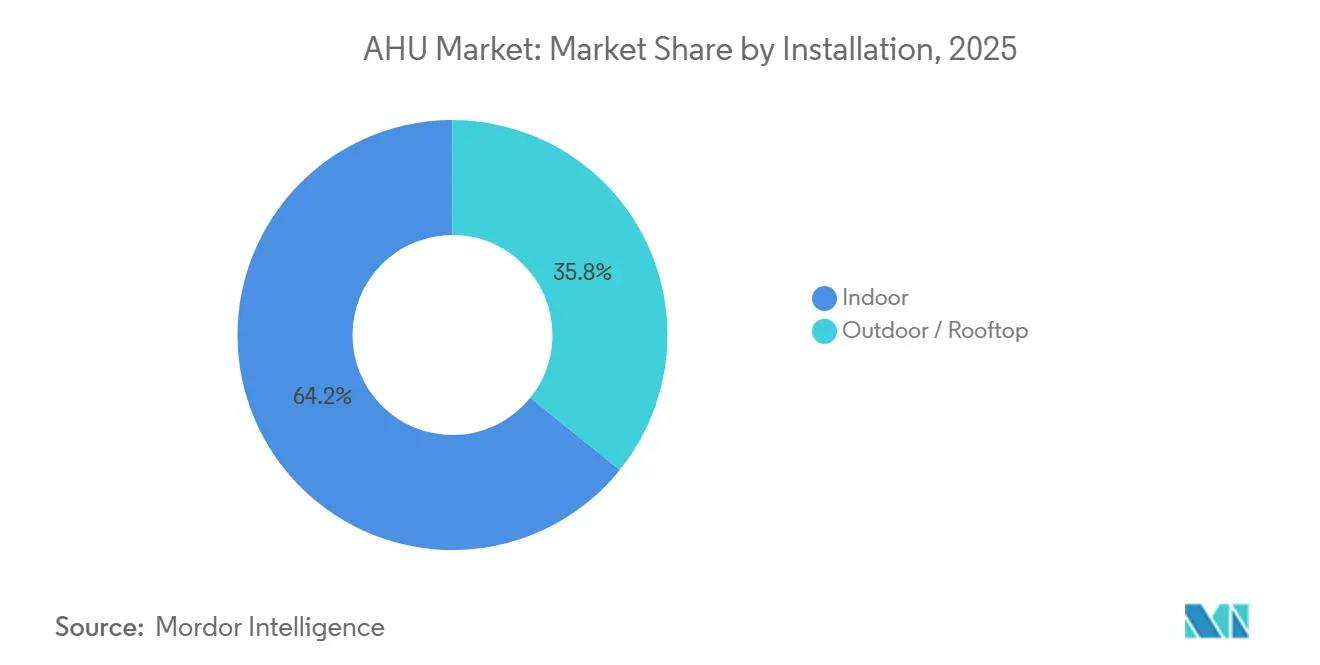
- 設置方法別では、屋内ユニットが2025年に64.20%のシェアを維持し、屋外・屋上設置はCAGR 7.95%で拡大しています。
- コンポーネント別では、ファンおよびブロワーが2025年収益の29.60%を占めてトップとなり、エネルギー回収ホイールはCAGR 9.60%で成長しています。
- 地域別では、アジア太平洋地域が2025年に31.55%の収益を占め、中東は2031までにCAGR 9.02%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アジアにおける医療・医薬品クリーンルームろ過需要の増加 | +1.2% | アジア太平洋地域を中核とし、中東・アフリカへ波及 | 中期(2〜4年) |
| 低SFPおよび高熱回収を義務付けるEUエコデザイン2023/813 | +0.8% | 欧州を中心に北米でも採用が進む | 長期(4年以上) |
| モジュラー間接断熱空調機(AHU)を必要とするハイパースケールデータセンターの建設 | +1.5% | 北米および欧州を中核とし、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 日本および韓国における換気熱回収のレトロフィット需要 | +0.6% | アジア太平洋地域を中核とし、グローバルに普及効果 | 中期(2〜4年) |
| カスタム高外気温屋上空調機(AHU)を促進するGCC地域冷房プロジェクト | +0.7% | 中東を中核とし、高温気候地域へ移転 | 中期(2〜4年) |
| 熱ポンプ型空調機(AHU)15,000 m³/h超を促進する産業熱負荷の電化 | +0.9% | 欧州を中核とし、北米で加速 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアにおけるヘルスケア・製薬クリーンルームのろ過需要の増加
アジアの医薬品建設ブームが、エネルギー使用量を抑えながらISO 14644-1クラス5〜8環境を維持する空調機(AHU)の需要を高めています。メーカーは、国境をまたいだ製造要件に対応するため、米国FDAとEU GMP付属書1(Annex 1)の異なる風速基準に合わせてユニットをカスタマイズしています。中国とインドは現在、バイオテクノロジーおよび半導体ファブ向けにHEPAフィルタリング空気システムを採用し、コンプライアンスと効率のためにリアルタイム粒子モニタリングをビルディングコントロールに統合しています。[1]
低SFPおよび高熱回収を義務付けるEUエコデザイン規制2023/813
規制2024/1781は、空調機(AHU)に対してファン動力の削減と73%超の熱回収効率を義務付け、エネルギー回収ホイールをオプションからベースラインへと押し上げます。125 Wから500 kWの産業用ファンも厳格な効率規則を満たす必要があり、この変更により2030年までに31 TWhの節電が見込まれています。ライフサイクルデジタルパスポートは初回販売後もコンプライアンスを延長し、アフターサービスの差別化を生み出します。
モジュラー間接断熱空調機(AHU)を必要とするハイパースケールデータセンターの建設
AIコンピューティングの成長が、空気冷却と新興の液冷ループを組み合わせたモジュラー断熱ユニットの受注を押し上げています。AAONは2025年納品向けデータセンター熱管理契約として1億7,450万USDを確保しました。Daikinのメキシコ工場への1億2,100万USD投資などは、専用モジュールの北米サプライを改善しています。
日本および韓国におけるエネルギー回収換気のレトロフィット需要
日本と韓国における建築基準の改正がレトロフィット活動を活発化させています。ソウルの地下ショッピングモールプロジェクトでは、換気熱回収によりCO₂を33%、総揮発性有機化合物(TVOC)を74%削減しました。回収期間は6〜36ヶ月で、40〜80%の効率を実現するホイールおよびプレート熱交換器の迅速な普及を支えています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コイル/ファンコストを押し上げるアルミニウムおよび銅価格の変動 | -0.9% | グローバル規模、特に北米および欧州で深刻 | 短期(2年以内) |
| 大型カスタム空調機(AHU)の現場組立を遅延させる熟練労働者不足 | -0.7% | 北米を中核とし、欧州でも顕在化 | 中期(2〜4年) |
| 小規模商業スペースでの代替手段としての分散型専用外気システム(DOAS)の採用 | -0.5% | 北米および欧州 | 長期(4年以上) |
| 低GWP冷媒機器に対する欧州の長期承認プロセス | -0.4% | 欧州を中核とし、グローバルに波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アルミニウムおよび銅価格の変動によるコイル・ファンコストの上昇
関税によりアルミニウムおよび鉄鋼コストが25%急騰し、2025年において空調機(AHU)のマージンを圧縮し、プロジェクトを延期させています。銅価格の変動は、ユニット材料費の30%を占めることもある熱交換器の予算にリスクを加えます。メーカーは購買のヘッジ、材料使用量を削減する再設計、および供給契約の再交渉を行っていますが、エンジニアリングサイクルは長期化しています。[2]
大型カスタム空調機(AHU)の現場組立を遅延させる熟練労働者不足
HVAC業界は42,500件の未充足技術者職と500,000件の建設業務の空き職に直面しており、マルチセクション屋上ユニットの設置が遅れています。A2L冷媒のトレーニングが複雑さを増しており、各社は工場事前組立モジュールを統合して現場作業を削減しながら、見習いプログラムの拡大に取り組んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
モジュラーシステムがイノベーションを牽引標準的なオフィスが予測可能な選定を好んだため、パッケージ型ユニットは2025年収益の41.35%を占めました。しかしモジュラーシステムは、データセンター開発業者が迅速に設置でき、ダウンタイムなしで拡張できる容量ブロックを求めるため、年平均成長率(CAGR)8.52%を示しています。カスタム構成は、カタログ製品では対応できない専用ろ過や湿度目標が必要な医薬品および電子機器製造において需要が高まっています。空調機市場では、リードタイムを短縮しながらカスタマイズ性を維持する設定可能なフレームへとサプライヤーがシフトしています。モジュラー構造は、より多くの組立を工場に移すことで熟練労働への依存を減らし、労働市場の逼迫において重要なアドバンテージとなっています。
成長の勢いはハイパースケールデータ処理から生じており、間接断熱モジュールと液冷対応コイルが主流です。柔軟なフットプリントにより、資本支出をラック展開に合わせた段階的な対応が可能となります。その結果、空調機市場はスキッドマウントのファン、コイル、コントロールをプラグアンドプレイパッケージに統合し、出荷前に社内で検証しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
容量別:
大型システムが産業用成長を獲得5,001〜15,000 m³/hのカテゴリーが2025年収益の47.40%を占め、病院、高等教育機関および複合用途開発に対応しています。一方、15,000 m³/h超のユニットは電化プロセス熱や地域ネットワークに牽引され、年平均成長率(CAGR)9.25%で拡大しています。15,000 m³/h超の設置向け空調機市場規模は、欧州の産業用熱ポンププロジェクト合計23 GWのポテンシャルに支えられ、46〜115億EURの市場価値があります。MANの20〜33 MW CO₂熱ポンプは、熱ループと統合したメガスケール空調機(AHU)に向けた勢いを示しています。
小容量ユニット(5,000 m³/h未満)は、中央処理により室内空気質を改善するプレミアム住宅タワーで引き続き需要があります。可変速ECファンとコンパクトな熱回収ホイールが、厳格な騒音および空間制約の充足を支援していますが、市場成長は大型システムに比べて低調です。
設置タイプ別:
屋外システムが勢いを増す機械室への屋内設置が2025年シェアの64.20%で優位を占めていますが、開発業者が賃貸床面積を確保しようとするため、屋上設置は年平均成長率(CAGR)7.95%で成長しています。GCC地域向け高外気温設計では、砂漠の砂塵と長いダクト経路に対応するUV耐性パネルと3,000 Pa静圧ファンが採用されています。防水エンクロージャーとサービス通路により、居住者を妨げることなくメンテナンスが可能です。このシフトはビルコアの複雑さを低減し、ファストトラック建設スケジュールと合致しています。
屋外設置の選好はまた、内部スペースが限られたレトロフィットプロジェクトも支援しています。クレーンで屋上に吊り上げる事前組立ペントハウスユニットは業務中断を最小化し、プロジェクトタイムラインを短縮することで、商業改修における空調機市場の訴求力を高めています。
技術別:
熱回収が効率を促進ヒートパイプは従来のコイルと比較して再熱負荷を32%低減します(heatpipe.com)。ランアラウンドコイルは、TROXの試験(trox.de)で記録されているように、気流が分離されている場合に最大80%の熱回収を実現します。プレート熱交換器は、メンテナンス予算が限られた公共施設向けに可動部品なしの信頼性を提供します。熱ポンプと組み合わせたデシカントホイールは、供給空気の露点を-15℃以下に保ち、食品加工工場において3年未満の投資回収期間を実現します。
熱力学的熱ポンプ型空調機(AHU)は、特にユニットが同時冷却と140°F(60℃)プロセス水を供給する欧州の電化プログラムにおいて、最も迅速に普及しています。ベンダーは可変速コンプレッサーとマイクロチャンネルコンデンサーを統合し、季節COPを4.0超に引き上げています。
地域分析
アジア太平洋地域AHU市場
アジア太平洋地域は、2025年の収益において31.55%のシェアを占め、空調機器(エアハンドリングユニット)市場をリードしています。中国の1億8,500万台規模のエアコン生産基盤が地域サプライチェーンを支え、インドのHVAC支出がCAGR 15.8%で2030年までに300 ビリオン 米ドルに向かう軌道にあることが国内AHU需要を押し上げています。日本と韓国は、厳格な室内空気質(IAQ)規制の改定や、ラドンを98%削減した地下施設での実証事例を通じてレトロフィット活動を推進しています。地域プレーヤーはグローバルOEMと協力し、多様なプロジェクトスケジュールに対応するモジュール式システムを供給しています。
欧州AHU市場
欧州の成熟した規制環境は技術の世代交代を加速させています。エコデザイン規制は熱回収効率とデジタル製品パスポートを推進し、空調機器(エアハンドリングユニット)市場における高効率モデルのシェアを拡大しています。スンジナビアからドイツにかけての産業用ヒートポンプの普及が、15,000 m³/h超のユニット需要を牽引しています。サプライヤーはA2L冷媒の適合性評価の長期化に対応しながらも、最終的な承認取得により老朽化した設備全体での更新サイクルが解放されます。
中東および北米AHU市場
中東は、サウジアラビア、カタール、アラブ首長国連邦におけるメガプロジェクトを背景に、最速となるCAGR 9.02%を記録しています。地域冷熱ネットワークは、50°Cの環境でも高性能を発揮する砂漠対応の屋上設置型AHUを採用しています。政府のビジョンはサステナビリティを優先し、ピーク電力負荷を削減する機器を評価しています。一方、北米では原材料のサーチャージや技術者不足という課題を抱えながらも、ハイパースケールデータセンターが同地域では前例のない規模でモジュール式熱管理システムを発注しています。データセンター建設に関連する空調機器(エアハンドリングユニット)市場規模は、2031年まで二桁成長率で拡大すると予測されています。
規制環境
エネルギー性能および室内空気質に関する規則が、主要地域全体でAHUの設計・制御要件を厳格化している。欧州では、2024年のEU建築物エネルギー性能指令(EPBD)改訂版(指令(EU) 2024/1275)が、2030年に向けて非住宅建築物における建物自動化と室内空気質モニタリングへの期待値を高め、センサー、レポート機能、BMS接続性を統合できるAHUへの需要を後押ししている。同時に、非住宅用換気ユニットに対するEUエコデザイン枠組みは、より低い固有ファン電力とより高い熱回収効率へと製品設計を導いており、本レポートでは既に2024年のエコデザインが求める熱回収効率73%以上への動きを反映している。Eurovent等の業界団体も、EPBD準拠を支援するため、2025年にAHU制御に関するガイダンス(Rec 6/20)を発行している。
欧州以外では、各国の規格や冷媒転換規則が仕様やプロジェクトのタイミングに影響を与え続けている。英国のPart L枠組みは、大規模換気システムのファン電力および熱回収性能に制限を設けており、高効率ファンと熱回収への選定圧力を維持している。米国では、HFCを対象とするEPAの技術転換規則制定において、2026~2027年頃のVRF関連の準拠期限を含む、高GWP空調機器のスケジュールに影響する規定が設けられており、これが低GWPソリューションのより広範な採用を後押しし、OEMに準拠製品ラインおよび文書対応の準備を加速させるよう促している。
バリューチェーン分析
AHUのバリューチェーンは、上流の金属・部品サプライヤー(コイル、ファン/ブロワー、フィルター、熱回収装置、ダンパー、制御機器)から始まり、OEMの設計およびモジュール製造工程を経て、機械設備工事業者、EPC、ディストリビューターを通じて設置、試運転、ライフサイクルサービスに至る。本レポートで指摘されるアルミニウム・銅価格の変動や技術者不足といったコストおよび労働制約は、特に大型カスタム機や屋上設置型システムにおいて、工場生産によるモジュール化、事前試験済みセクション、現場組立の簡素化を後押ししている。
下流での価値獲得は、制御機器、コンプライアンス文書、サービスへとシフトしている。EPBD関連の要件やEuroventによる2025年のAHU制御に関する推奨事項は、商業建築物やデータセンターのようなミッションクリティカルな施設において、BMS統合、モニタリング、遠隔診断を差別化要因として強化している。製品戦略もまた、統合型ヒートポンプAHUや天然/低GWP冷媒アーキテクチャ(例えば、Systemairの2026年R290統合型ヒートポンプAHUの発売)など、規制リスクを低減する部品・プラットフォームの選択を反映しており、これはより広範なサプライチェーン全体にわたるサプライヤー資格認定、安全設計、アフターセールス研修に影響を与えている。
競争環境
空調機業界は中程度の断片化が続いています。Daikin、Carrier、Trane Technologies、Johnson Controlsなどのグローバルリーダーは、幅広いポートフォリオと地理的なリーチを組み合わせています。買収活動は活発で、Rheemの親会社がFujitsuのHVAC部門を16億USDで買収し、統合ソリューションへの集約を示しています。CSW IndustrialsはAspen Manufacturingを3億1,350万USDで買収し、コイルおよび空調機(AHU)能力を強化しました。
技術競争は熱ポンプ統合、モジュラーのスケーラビリティ、デジタル診断に集中しています。Daikinのトレイルブレイザー®熱ポンプチラーとAAONの低外気温アルファクラス熱ポンプは、極端な温度性能による差別化を示しています。コントロール専門家とのパートナーシップが予知保全を可能にし、ミッションクリティカルなサイトのダウンタイムを最小化しています。
ニッチメーカーは、クリーンルーム、高外気温、または深度除湿のニッチに特化することで成功を収めています。参入障壁には、A2L冷媒の認証コストとEUデジタルパスポート要件を満たすために必要なエンジニアリング能力が含まれます。それにもかかわらず、専門的な知識は医薬品および半導体セグメントでプレミアムマージンをもたらし、空調機市場全体のダイナミクスに影響を与えています。
AHU産業リーダー
-
Daikin Industries Ltd
-
Carrier Corporation
-
TRANE Inc.(Trane Technologies PLC)
-
Johnson Controls International PLC
-
Systemair AB
- 注:主要企業の掲載順は順位を示すものではありません。
AHU市場 このレポートでカバーされる企業
- Daikin Industries Ltd.
- Carrier Global Corp.
- Trane Technologies plc
- Lennox International Inc.
- Johnson Controls International plc
- Systemair AB
- TROX GmbH
- Swegon Group AB
- Hitachi Ltd.
- Blue Star Ltd.
- FlaktGroup
- Greenheck Fan Corp.
- Nortek Air Solutions
- GEA Group AG
- Mitsubishi Electric Hydronics (Climaveneta)
- Dantherm A/S
- VTS Group
- Munters AB
- Howden Group
- Modine Manufacturing Co.
- CIAT Group (Carrier)
- TICA Industries
- Trosten Industries Co. LLC
- Johnson Controls-Hitachi Air Conditioning
市場機会と将来展望
コンプライアンス主導のアップグレードは、熱回収、スマート制御、検証可能な性能を組み合わせた高効率換気パッケージの余地を生み出している。欧州は、EPBD改訂版(指令(EU) 2024/1275)と、より低いファン電力とより高い熱回収を目指すエコデザインの取り組みにより、最も明確な焦点地域であり、これがEuroventの2025年AHU制御ガイダンスに沿った、統合センサー、高度な制御シーケンス、BMS対応接続性を備えたAHUへの需要を高めている。これはまた、試運転、モニタリング、継続的な最適化に関連するサービス収益への機会も広げ、ファン電力および熱回収の基準を満たすために小規模な調整ではなく機器の入れ替えが必要となる新築・改修両方の案件をカバーする。
短期的な製品・プロジェクト要件は、ミッションクリティカルな冷却需要と冷媒転換によっても形作られている。データセンターの建設拡大は、モジュール式で迅速に展開可能なエアサイドシステムおよび高密度熱管理への需要につながっている。2026年2月、Johnson Controlsは、複数階建てのデータセンターおよびAIファクトリー向けに位置付けられたYORK YDAMチラーを通じてこの動きを示し、データセンター特化型アーキテクチャおよび制御戦略へのOEMの投資を強化している。同時に、低GWPおよび天然冷媒に関するOEMの取り組みは、規制市場における仕様範囲を広げている。SystemairのR290を使用した2026年6月発売のGeniox HP DFN統合型ヒートポンプAHUは、サプライヤーがパッケージ式空気処理をF-gas規制準拠および電化トレンドに整合させている様子を示しており、これはエネルギーと冷媒のフットプリントの両方を設計上の制約として扱う商業・産業・公共部門のIAQプロジェクトにおける機会を後押ししている。
最近の産業開発事情 AHU市場
- 2026年7月:R-32冷媒を使用した、軽商業用途向けインバータ駆動屋上パッケージヒートポンプ「Daikin NEXIO Max」を発売。この発売により、Daikinの商業セグメント向けAHUモジュール製品ラインおよびR-32冷媒の展開が拡大する。パッケージAHUにおける、エネルギー効率が高く低GWPな冷却ソリューションへの広範な取り組みを示している。
- 2026年7月:Daikin Industries Ltdは、データセンター向けAI駆動型冷却最適化を開発するため、NTT DATAとの共同実証実験を開始した。この協業により、データセンター環境向けのAI駆動型AHU最適化が実現する。ミッションクリティカルなAHU導入におけるデジタル診断および予防的エネルギー管理を加速させる。
- 2026年6月:Systemairは、天然冷媒R290を使用した統合型ヒートポンプを特徴とする空調機「Geniox HP DFN」を発表した。この容量追加は、統合型ヒートポンプおよび天然冷媒を備えたSystemairのAHUを強化するものである。低GWP冷媒への移行と、AHUアーキテクチャ内への統合型ヒートポンプの採用を示している。
AHU市場 レポートの範囲と調査方法論
市場定義と対象範囲
エアハンドリングユニット市場は、建物および産業空間向けに空気を移動・ろ過・加熱・冷却・加湿・除湿することでHVACシステム内の空気を調整・循環させる工場製造ユニットを対象としています。
調査範囲の除外事項:AHUアセンブリとして機能しない独立型ルームエアコン、チラー、ヒートポンプ、および単純な排気ファンは除外されます。
セグメンテーション概要
- タイプ別
- カスタム
- パッケージ型
- モジュラー
- DX統合型
- 熱回収ユニット
- 容量別
- 5,000 m³/h未満
- 5,001〜15,000 m³/h
- 15,000 m³/h超
- 設置タイプ別
- 屋内
- 屋外/屋上
- 技術別
- ヒートパイプ
- ランアラウンドコイル
- プレート熱交換器
- デシカントベース
- 熱力学的熱ポンプ型空調機(AHU)
- 用途別
- コンフォート換気
- プロセス換気および除湿
- エンドユーザー別
- 住宅用
- 商業用
- オフィス
- ホスピタリティおよびレジャー
- 医療施設
- 教育機関
- 小売および商業施設
- 産業用
- 食品・飲料
- 医薬品およびバイオテクノロジー
- 石油・ガス/石油化学
- 自動車および機械
- その他産業用
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他アジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- エジプト
- その他アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要を測定可能な建設および建物運用指標に結び付け、それを地域別のAHU価値に変換するために活用されました。建物のエネルギートレンドに関する国際エネルギー機関、電力・暖房の背景に関する米国エネルギー情報局、建設支出シグナルに関する米国国勢調査局、機器需要パターンの説明に役立つ建設・マクロシリーズに関するEurostatなど、公的・公式の参考資料が参照されました。
仕様変更を解釈するため、ファン消費電力と換気規制が購入品目と価格に影響を与えることから、ASHRAEおよびその他の国家エネルギー効率規制機関のガイダンスおよび公開資料も確認しました。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレスは、製品ミックス、地域別エクスポージャー、価格に関するコメントを把握するために使用され、開示情報が入手可能な場合には収益の内訳や主要プロジェクト活動を相互確認するために企業財務・ニュースの有料サブスクリプションも活用されました。これらの例は網羅的なものではなく、調査中のデータポイントの収集・検証・明確化のために他の多くのソースも参照されました。
一次インタビューおよびサーベイ
一次調査は、AHUを仕様決定または調達するメーカー、販売代理店、HVACコントラクター、コンサルタント、施設チームとの専門家インタビューおよび構造化サーベイを中心に実施されました。これらの対話を通じて、標準的な価格帯、交換サイクル、新築とレトロフィット需要の比率、仕様における地域差(例:熱回収およびろ過への期待値)を確認し、デスクリサーチのシグナルとモデル出力が一致しない場合には情報源に再確認を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:13% | アジア太平洋:44% |
| 中間層:54% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:16% | マネージャー:51% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、建設活動と既設設備の需要をAHU需要プールに変換し、商業・産業建物における集中換気の採用率でスケールするトップダウン構築から始まります。必要な気流量、ろ過レベル、熱回収設定がユニット価値を大きく変える可能性があるため、主要な最終用途建物タイプと気候帯にわたって需要をマッピングしました。
モデルは、非住宅床面積の増加、既存建物ストックにおけるレトロフィット強度、高効率ファンまたは熱回収を必要とするプロジェクトの割合、プロジェクトで使用される標準的なユニット容量ミックス、材料・労働トレンドに連動した地域別価格推移など、追跡・説明可能な実用的変数の短いリストに基づいています。結果は、チャネルチェックから推定されたユニット出荷台数に標本平均販売価格を乗じた選択的なボトムアップ近似値、報告が許す範囲での開示済みHVACセグメント収益との整合性確認によって裏付けられ、国別内訳が一貫して公表されていない場合は保守的な補間によってギャップを処理しています。
予測は、一次専門家の見解に支えられたシナリオ分析を用いて作成され、マクロドライバー(建設見通し、エネルギー効率規制の強化、換気アップグレードサイクル)を上下にストレステストし、最終数値の単一ベースケースに正規化しました。
データ検証と更新サイクル
モデル出力は、建設支出の方向性、換気設計に影響する政策変更、上場企業コメントからの受注トレンドなどの独立したシグナルと照合され、特定地域において過大な数値を特定するのに役立てられています。差異は複数のアナリストパスで検討され、大きな不一致が生じた場合には、容量ミックス、価格推移、レトロフィットシェアなどの前提条件を再検証し、確認のために回答者に再連絡します。
レポートは年次で更新され、主要な規制改正や急激な建設減速など、需要や価格を急速に変化させる可能性のある重大なイベントが発生した場合には中間更新が追加されます。納品前に最終的なアナリストレビューが完了し、クライアントは古いドラフトモデルの実行結果ではなく、最新の更新されたビューを受け取ります。
Mordor Intelligenceのグローバルエアハンドリングユニット市場規模と他の公表推計値との比較
エアハンドリングユニットの公表市場価値は、アナリストが常に同じ製品範囲を集計するわけではなく、インプットコストが急速に変動する際に価格前提のタイミングが合計値を変化させるため、しばしば異なります。一方の推計が建設見通しのみに大きく依存し、他方がレトロフィットおよび室内空気質アップグレードサイクルをより重視する場合にも差異が生じます。
実際には、最大のギャップは通常、隣接するHVAC機器が合計に混入しているかどうか、建物ストックからの交換需要の推計方法、通貨換算に単年平均レートを使用するか複数年平滑化アプローチを使用するかによって生じます。一部のソースは、コントラクターの入札やメーカーのコメントと照合せずに予測期間全体でより速い価格上昇を適用しており、これが16.95 ビリオン 米ドル(2026年)の値をAHU専用収益に結び付け、Mordor Intelligenceによる承認前に仕様主導の需要チェックを通じて再確認している理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.95 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 18.60 ビリオン 米ドル(2026年) | この数値は、パッケージ構成の近接換気機器とAHUを混合することで範囲を拡大しているように見え、一貫した地域レベルの検証なしにプレミアム熱回収およびろ過オプションのより高いシェアを前提としています。 |
| 産業協会B | 14.80 ビリオン 米ドル(2025年) | この数値は会員の出荷・生産の可視性に基づいており、輸入ユニットや非会員の販売を過小評価する可能性があり、大規模商業レトロフィットプロジェクトにおけるミックス変化を捉えていない可能性のある単年価格を反映しています。 |
この比較は主に、単一の正解・不正解の数値ではなく、範囲の整合性と価格・ミックスの取り扱いが差異の要因であることを示しています。インプットを観察可能な建設・交換シグナルに結び付け、インタビューでストレステストすることで、購入者が明確な前提条件と再現可能なステップに遡ることができる市場価値を提供しています。
レポートで回答される主要な質問
空調機市場の現在の市場規模はいくらですか?
空調機市場は2026年に169億5,000万USDとなっています。
市場は2031年までにどの程度の速さで成長すると予測されていますか?
年平均成長率(CAGR)6.01%で成長し、2031年までに226億9,000万USDに達する見込みです。
どの地域がグローバル需要をリードしていますか?
アジア太平洋地域が2025年収益の31.55%でリードしており、中国の大規模なHVAC製造基盤が牽引しています。
モジュラー空調機(AHU)はなぜ人気を集めているのですか?
ハイパースケールデータセンターが、モジュラー設計の提供するスケーラブルな事前設計型冷却ブロックを必要としており、その結果セグメントの年平均成長率(CAGR)は8.52%となっています。
メーカーが直面している主な課題は何ですか?
原材料価格の変動、熟練労働者不足、冷媒承認プロセスの長期化が主要な抑制要因です。
規制は将来の空調機(AHU)設計をどのように形成していますか?
EUエコデザイン規制は、より低いファン動力と73%以上の熱回収を義務付け、エネルギー回収ホイールとデジタルライフサイクルパスポートの採用を促進しています。