
ドイツ家具市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
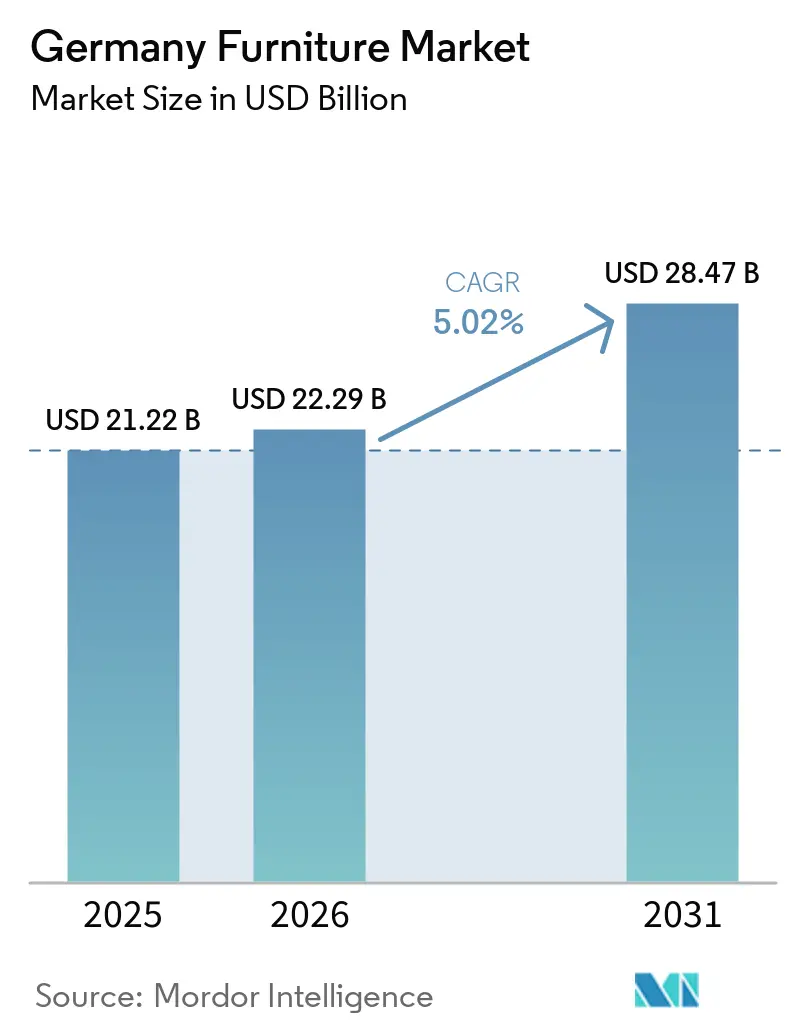
| 基準年の市場規模 (2025) | 21.22 十億米ドル |
| 市場規模 (2026) | 22.29 十億米ドル |
| 市場規模 (2031) | 28.47 十億米ドル |
| 成長率 (2026 - 2031) | 5.02 % |
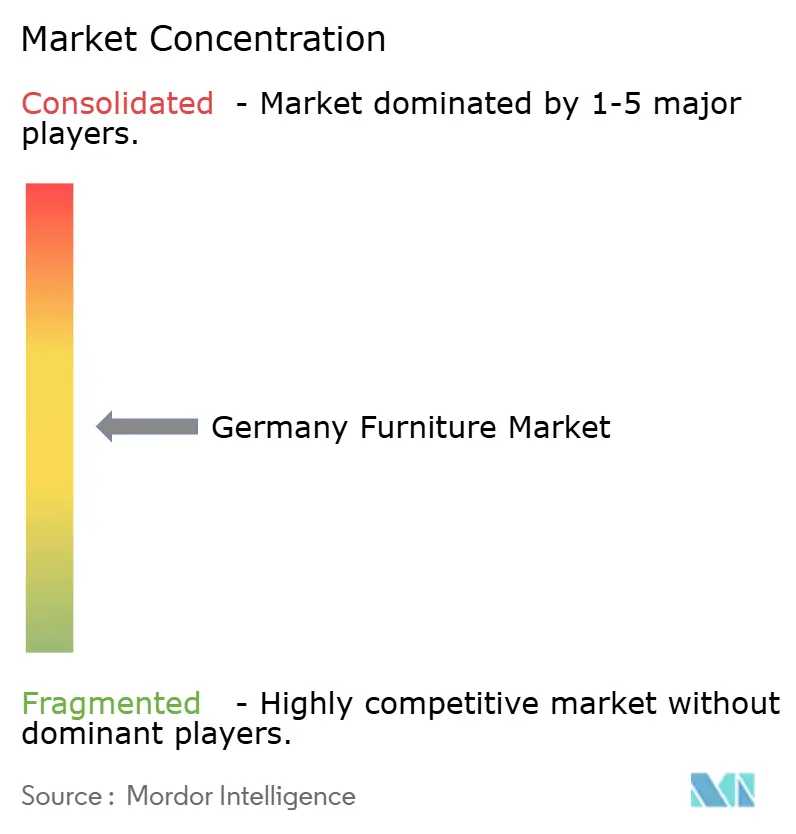
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ家具市場分析
2026年のドイツ家具市場規模は220億9,000万USDと推定され、2025年の212億2,000万USDから成長しており、2026年から2031年にかけて5.02%のCAGRで拡大し、2031年には284億7,000万USDに達する見通しです。ドイツの家具市場は、低迷する消費者心理と根強い経済的不確実性を反映して、販売の停滞に直面しています。高インフレと生活費の高騰にあえぐ家計は、裁量的支出を絞り込んでいます。こうした変化は需要、特にミドルレンジから低価格帯のセグメントに顕著な影響を与えています。しかし2025年には一筋の光明もあります。インフレの緩和と実質賃金の上昇が相まって、緩やかな回復をもたらす可能性があります。オンライン小売、ヘルスケア家具、モジュール型ソリューションなどの注目すべき成長分野はいずれも、都市化と高齢化によって後押しされています。EU「持続可能な製品のエコデザイン規則(ESPR)」による規制圧力が、メーカーに循環型デザインへの移行を促す一方、ハイブリッドワークの定着によりホームオフィス向け需要は高水準を維持しています。
レポートの主要な知見
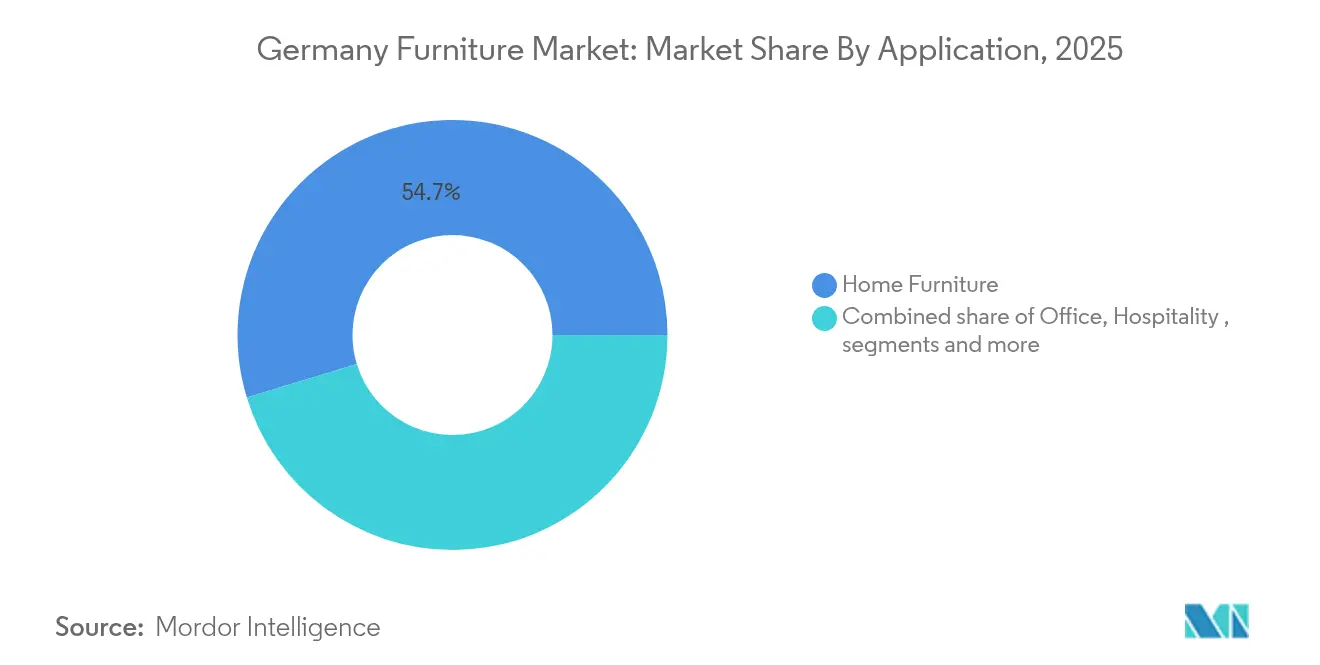
- 用途別では、2025年においてホーム家具がドイツ家具市場シェアの54.70%を占めてトップとなっており、ヘルスケア家具は2031年に向けて6.08%のCAGRで拡大する見通しです。
- 素材別では、2025年において木材がドイツ家具市場シェアの63.20%を保持していますが、リサイクルポリマー製家具は2031年にかけて5.79%のCAGRで伸長しています。
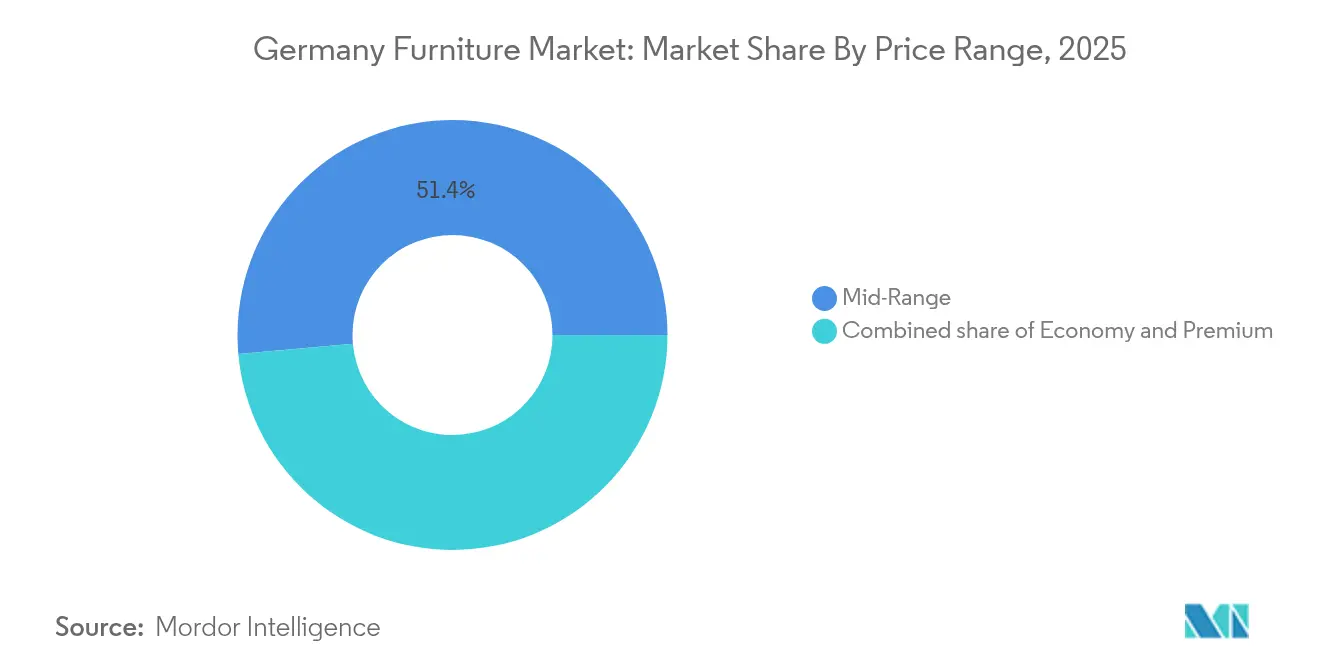
- 価格帯別では、ミドルレンジセグメントが2025年においてドイツ家具市場規模の51.40%を占めており、2026年から2031年にかけて5.96%のCAGRで成長しています。
- 流通チャネル別では、B2C/小売が2025年においてドイツ家具市場規模の74.10%を占めており、オンライン小売は6.57%のCAGRで拡大しています。
- 地域別では、2025年において南ドイツがドイツ家具市場規模の34.70%を占めており、東ドイツは2031年にかけて5.14%のCAGRで最も高い成長率を達成する軌道に乗っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能性および循環型デザイン規制 | +1.2% | 国内、EUへの波及効果あり | 中期(2〜4年) |
| ハイブリッドワークによるホームオフィスの普及 | +0.8% | ベルリン、ミュンヘン、ハンブルク、フランクフルト | 短期(2年以内) |
| 可処分所得の回復とプレミアム購買 | +0.7% | 全国、特に西部州での影響大 | 中期(2〜4年) |
| 建設・リノベーション活動の回復 | +0.6% | 全国の主要都市圏 | 中期(2〜4年) |
| 環境に配慮したサステナブル家具への需要拡大 | +0.9% | 全国、特に都市部での影響大 | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
ドイツの環境規制に後押しされたサステナブル・循環型家具ソリューションへの需要
2024年7月に施行された「持続可能な製品のエコデザイン規則(ESPR)」は、環境負荷の大部分が決定される設計段階において、耐久性・修理可能性・リサイクル可能性をメーカーが組み込むことを義務付けています[1]。CORのCOReverプログラムはすでに回収されたソファや椅子のリファービッシュと完全保証付きでの再販売を実施しており、循環型モデルがリピート収益を生み出すことを証明しています[2]。分解を前提とした設計の急増により、原材料廃棄物が削減され、単位コストも低下し、競争力が向上しています。引き取りスキームは現在、ブランド品出荷量の28%をカバーしており、リサイクル素材の使用率は37%に達し、木材価格の変動による圧力を緩和しています。中期的には、共有リサイクルインフラの規模拡大に伴い、コンプライアンスコストは緩やかにとどまると予測されています。
ドイツ企業における恒久的ハイブリッドワーク制度の定着に伴うホームオフィス普及の拡大
ドイツでは、従業員は専用の作業スペースに関連する費用として年間最大1,260ユーロの税額控除を申請できます。これには、エルゴノミクスチェアやデスなどのホームオフィス家具の費用が含まれます。リモートワークを促進するために設計されたこれらの税制優遇措置は、ドイツ所得税法に詳細が規定されています。対象費用の控除を認めることで、同法は実質的に課税所得を引き下げ、従業員にとって家具の購入をより手頃なものにしています。この優遇措置は、エルゴノミクスガイドラインを満たし、ビデオ会議の背景としても機能する完全なホームオフィスセットを後押ししています。メーカーは、居住空間に溶け込む統一されたフィニッシュで、デスク、チェア、収納ソリューションを一体化した製品を展開しています。例えば、WilkhahnのConfairフォールディングテーブルとTimetable Liftは、適応性の高いデザインを体現しており、キャスターとガスリフト機構により、集中した個人作業とコラボレーションセッションの間で迅速な再構成が可能です。部屋が狭いベルリンやミュンヘンの都市型アパートでは、省スペースで多機能な製品への需要が高まっています。短期的な需要の高まりは正常化すると予想されますが、タスクチェア、昇降デスク、モジュール式シェルフの需要ベースラインは構造的に高い水準で定着するでしょう。
可処分所得の回復がプレミアムセグメントの購買を促進
高所得地域では、可処分所得の回復がプレミアム家具購買の再活性化をけん引しています。しかし欧州市場全体では、依然として慎重な消費マインドが広がっています。こうした状況において、消費者はデザイン性・サステナビリティ・エルゴノミクス上の優位性が支出を正当化する場合に限り、プレミアムセグメントへの選択的投資を行っています。プレミアム購買層は、ファストファニチャーの回転よりも職人技の物語、低炭素調達、そして世代を超えて使える耐久性を重視しています。高級志向ブランドはこの傾向を活かし、職人技術とサステナビリティを結び付けて、手仕上げのオーク材ダイニングテーブルを「資産としての家具」としてマーケティングしています。デジタルショールームでは、顧客が素材や寸法を自在にカスタマイズでき、独自性を保ちながらリードタイムを短縮しています。プレミアムセグメントの成長は、インテリアをライフスタイルの表現として発信するソーシャルメディアからも恩恵を受けています。
建設・リノベーション活動の増加
2024年第1四半期のGDPは建設活動の回復を受けて0.2%成長し、住宅・ホスピタリティ・複合用途プロジェクトにおける内装需要が高まりました。住宅不足により住み替えが困難な中、住宅オーナーがキッチンや浴室の改修を選択するリノベーション需要は新築を上回るペースで拡大しています。多くが同族経営を維持するドイツのキッチン専門メーカーは、生産量の最大80%を輸出し、その収益を国内自動化設備への再投資に充て、国内向け納期を短縮しています。建築家はESPR規則に対応すべく、修理や転用が可能なモジュール式キャビネットを採用しています。建設活動の中期的な影響は、木材主体のダイニング家具、造り付け家具、吸音壁パネルを中心にコントラクト家具の受注を支え続けています。ドイツ標準の扉幅やエレベーターサイズに合わせて予め設計された製品は、密集した都市部の施工現場において設置速度の面で競争上の優位性を発揮します。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木材価格の変動 | −0.7% | 国内、木材多用メーカーへの影響大 | 短期(2年以内) |
| 建築許可の遅延 | −0.4% | 主要都市商業拠点 | 中期(2〜4年) |
| 東欧からの低価格輸入品との競争激化 | -0.9 % | 国内、特にエコノミーセグメントへの影響大 | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
木材価格の変動
気候変動に起因するキクイムシ被害が丸太材の供給を制約し、原木価格が二桁台の変動を示しています[3]。小規模メーカーは長期契約の締結や在庫の積み増しに必要な資本を持たないため、価格が急騰すると生産シフトを削減せざるを得ず、大手競合他社に棚のスペースを譲ることになります。木材はドイツ家具市場の2025年において64%を占めており、このリスクへのエクスポージャーを増幅させています。リスクヘッジのために、メーカーは再生梁材や早生広葉樹を混用し、CNCネスティングによる端材削減に投資し、リサイクルポリマーボード上に木目調仕上げをシミュレートするなどの対策を講じています。先進的なメーカーの中には、FSC認証の突き板とアルミニウムフレームを組み合わせ、見た目を損なうことなく木材使用量を削減するものも現れています。
建築許可手続きの長期化によるコマーシャルフィットアウトプロジェクトの遅延
ミュンヘン、フランクフルト、ハンブルクにおける許可の滞留は商業施工を数か月単位で遅らせており、オフィスやホテルの事業者は家具調達を先送りせざるを得ない状況に置かれています。メーカーが完成品を在庫として抱えることでキャッシュフローのリスクがサプライチェーン全体に波及しています。この問題を軽減するため、サプライヤーは現在、プロジェクト連動型在庫プログラムを提供しており、許可が異議申し立て期間を過ぎた段階で生産を開始し、段階的に納品を行う仕組みとしています。分割施工が可能なモジュール型家具は、スペースの部分的な稼働継続を可能にし、オーナーの収益損失を軽減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
人口動態の変化を背景にヘルスケアが成長をけん引医療セグメントは全用途の中で最も速い6.08%のCAGRで成長しています。需要は、肥満対応シーティング、高さ調節可能なベッドサイドテーブル、拭き取り可能なリクライニングチェアを必要とする病院の増築、老人科クリニック、および介護付き住宅の改修に支えられています。調達チームは、デザインの美観よりも感染管理とライフサイクルコストを重視しており、交換可能な張り地を備えたスチールフレームへの選好を促進しています。
ドイツの家庭用家具は、2025年に54.70%の収益シェアを占める中核セグメントであり続けています。それにもかかわらず、その圧倒的な規模はスケールの効率性において依然として重要な役割を果たしています。ドイツの住居の平均面積はわずか93㎡であるため、キッチンのアップグレードは引き続き堅調であり、所有者は多機能レイアウトの最適化を迫られています。オフィス家具は、個別ブースからアジャイルゾーンへの移行に伴い、収益がバルクデスクからホットデスキングやタッチダウンコラボレーションに対応したフレキシブルポッドへとシフトしています。ホスピタリティおよび教育セグメントは不均一な軌跡を示しており、ホテルはパンデミック後の改修を継続している一方、学校は二桁台のICT予算を維持しており、物理的な家具への支出が圧迫されています。

素材別:
サステナビリティの圧力下でも木材が主導木材系製品はドイツ家具市場の63.20%を占めています。木材価格の変動により、メーカーは無垢板よりも突き板パネルへの移行を進めており、使用する原木を減らしながら同様の温かみのある美観を実現しています。リサイクルポリプロピレンおよびバイオベースPETが消費者に受け入れられるにつれ、プラスチック・ポリマー家具は5.79%のCAGRで最も急成長しているカテゴリーとなっています。ドイツの家具市場は、耐久性を高めるUV安定化および繊維強化コンパウンドによって支えられています。
金属家具は、清潔さが触感的な温かみよりも重視される医療機関や高トラフィックのオフィスにおいてニッチな地位を維持していす。粉体塗装スチールフレームとオーク突き板天板の組み合わせは、素材の境界を橋渡しし、解体に関するESPR要件を満たしています。麻繊維パネル、菌糸体結合ボード、アルミニウム・木材ハイブリッドなどの複合材料の革新は台頭しつつありますが、普及率は3%未満にとどまっています。リサイクル目標が厳格化されるにつれ、廃棄時の回収を簡素化する単一素材基材の採用が増加すると見込まれます。
価格帯別:
プレミアムセグメントが経済的逆風をものともせずプレミアム製品は、富裕層の増加とデザイン意識の高まりがサステナビリティの精神と交差する中、6.03%のCAGRで成長軌道にあります。消費者はプレミアム製品を長期的な資産と捉え、高い価格を正当化しています。ノルトライン=ヴェストファーレン州やバーデン=ヴュルテンベルク州の職人工房は、百年以上にわたる伝承の物語を背景に、オーダーメイド仕上げへの高まる需要を取り込んでいます。
ミドルレンジラインは51.40%のシェアを保持しています。各ブランドは、トレンドサイクルに左右されないモジュール性とニュートラルな配色で競争しています。エコノミーセグメントは停滞に直面しており、ポーランドやルーマニアからの輸入品が国内コストを最大25%下回る水準で参入し、マージンを圧迫しています。メーカーはリーンセルとAI駆動のネスティングソフトウェアで廃棄物削減に対応していますが、ボリュームなしには収益性の確保が引き続き困難な状況です。長期的には、価格の二極化がさらに深まると予測されており、入門価格帯の購買層はフラットパックのオンラインチャネルを通じた利便性を優先する一方、高所得世帯はカスタムキャビネットの受注製作を継続するとみられています。
流通チャネル別:
伝統的な購買志向の中でオンライン小売が加速オンラインセグメントは、ドイツの消費者が高額商品を実物を見ずに購入することへの抵抗感が薄れていることを反映して拡大しています。ウェブショップには現在、ARアプリが導入されており、実物大のレンダリングを顧客の部屋に配置することで、実際に手で触れることができない課題を解消しています。送料無料の返品対応、ホワイトグローブ配送、カーボンニュートラルな配送サービスが購買促進要因として機能しています。
高価格帯の購買プロセスでは、顧客がシーティングのエルゴノミクスを体感したいため、実店舗小売が依然として主流です。ショールームは在庫展示の場からデザインワークショップへの参加やインハウスアーキテクトへの相談が可能な体験型ゾーンへと変貌を遂げています。病院やホスピタリティチェーンへのB2Bプロジェクト対応では、デザイン・設置・メンテナンスを一括提供するターンキーパッケージが求められています。建設活動の回復に伴い、コントラクト入札では、文書化された循環型実績を持つ国内サプライヤーに有利な形でESPR準拠が条件として明記されるケースが増えています。
地域分析
2025年において南ドイツはドイツ家具市場の34.70%を占めており、ミュンヘンやシュトゥットガルトなどの富裕層の多い拠点都市に支えられています。バイエルン州とバーデン=ヴュルテンベルク州には多数のプレミアムメーカーが集積しており、そのショールームでは地域産の木材を使用した伝統的デザインの無垢材製品を展示しています。
旺盛な購買力と観光客による需要がトラフィックを押し上げ、緻密なサプライヤーネットワークがリードタイムを短縮しています。南ドイツのメーカーはESPRのアーリーアダプターであり、高い技術力を活かして規制を輸出機会へと転換しています。
東ドイツは最も成長が速い地域であり、2026年から2031年にかけて5.14%のCAGRで拡大し、全国平均の5.02%を上回っています。ザクセン州とブランデンブルク州は、EU結束資金によって賄われる大規模住宅改修プロジェクトや可処分所得の上昇から恩恵を受けています。
競争環境
ドイツの家具メーカーは、多国籍グループから小規模アトリエまで多岐にわたっています。市場の集中度は中程度にとどまっており、地域専門企業が参入できる余地が残されています。大規模企業は自動化パネルライン、統合ERP-MESシステム、大量調達を活用して輸入品との競争に対抗しています。中規模企業は、吸音オフィスポッド、高さ調節可能な学校用デスク、エイジングインプレイス対応リクライニングチェアなどのニッチ市場を守り、デザイン上の知的財産と顧客との密接な関係性を競争優位の源泉としています。
2024年から2025年にかけての戦略的動向としては、Häckerがオンサイトバイオマスを動力源とするカーボンニュートラル生産キャンパスでフラットフロントキッチンラインを拡充したこと、Vitraが生地廃棄物を60%削減する3Dニット張地機を導入したことが挙げられます。Wilkhahnはドイツのプロップテックスタートアップとのパートナーシップのもと、タスクチェアにIoTセンサーを組み込み、姿勢と在席状況をトラッキングする仕組みを構築しました。これにより、施設管理者はスペースの最適化を図りながら、サブスクリプション型のデータ収益を創出することができます。
規制当局による監視は引き続き厳格です。連邦カルテル庁は最近、寝室家具メーカー5社に対して価格調整を理由に制裁金を科しており、厳格な独占禁止法の執行姿勢を改めて示しました。コンプライアンス対応は小規模企業に複雑性をもたらしますが、同時にイノベーターを略奪的価格設定から守る役割も果たしています。今後の展望として、競争の勝者はデジタルマスカスタマイゼーション、検証済みの循環型主張、そしてVR設定ツールとブティックショールーム体験を融合したオムニチャネル顧客体験を活用する企業になると見込まれています。
ドイツ家具産業リーダー
-
IKEA
-
XXXLutz KG
-
Nobilia AB
-
Hülsta-Werke Hüls GmbH
-
Rauch Möbelwerke GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツ家具市場 このレポートでカバーされる企業
- Hülsta-Werke Hüls GmbH
- Rauch Möbelwerke GmbH
- Nolte Möbel GmbH & Co. KG
- Rolf Benz AG & Co. KG
- Polipol Holding GmbH
- HIMolla Polstermöbel GmbH
- Wilkhahn Wilkening + Hahne GmbH & Co. KG
- Interstuhl Büromöbel GmbH & Co. KG
- Schmidt Küchen GmbH & Co. KG
- Bulthaup GmbH & Co. KG
- Nobilia AB
- Möbel Martin GmbH & Co. KG
- Segmüller Polstermöbelfabrik GmbH & Co. KG
- Roller GmbH & Co. KG
- Porta Möbel Handels GmbH & Co. KG
- SieMatic
- Dedon
- IKEA
- Vitra International
- Steelcase Inc.
- MillerKnoll, Inc.
- Haworth Inc.
- XXXLutz KG
最近の産業開発事情 ドイツ家具市場
- 2025年5月:ケルンで開催されたinterzum見本市において、サステナブルな家具生産における協調型イノベーションが披露されました。
- 2024年7月:EUの「持続可能な製品のエコデザイン規則(ESPR)」が施行され、家具の耐久性とリサイクル可能性が義務付けられました。
ドイツ家具市場 レポートの範囲と調査方法論
市場の定義と主要対象範囲
本調査では、ドイツ家具市場を、原産地を問わずドイツ国内で販売される、住宅用・オフィス用・ホスピタリティ用・施設用・キッチン用を含む屋内外の新規製造家具の全てとして定義し、小売相当価格ベースで表示しています。
対象外:中古家具、装飾用テキスタイル、レンタル在庫は集計対象外です。
セグメンテーション概要
- 用途別
- ホーム家具
- チェア
- テーブル(サイドテーブル、コーヒーテーブル、ドレッシングテーブルなど)
- ベッド
- ワードローブ
- ソファ
- ダイニングテーブル/ダイニングセット
- キッチンキャビネット
- その他のホーム家具(バスルーム家具、屋外家具など)
- オフィス家具
- チェア
- テーブル
- 収納キャビネット
- デスク
- ソファおよびその他のソフトシーティング
- その他のオフィス家具
- ホスピタリティ家具
- 教育用家具
- ヘルスケア家具
- その他の用途(公共施設、商業施設モール、官公庁など)
- ホーム家具
- 素材別
- 木材
- 金属
- プラスチック・ポリマー
- その他の素材
- 価格帯別
- エコノミー
- ミドルレンジ
- プレミアム
- 流通チャネル別
- B2C/小売
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- B2B/プロジェクト
- B2C/小売
- 地域別
- 南ドイツ
- 西ドイツ
- 北ドイツ
- 東ドイツ
詳細な調査方とデータ検証
一次調査
Mordorのアナリストは、バイエルン州、ノルトライン=ヴェストファーレン州、ベルリンにわたるドイツのメーカー、専門小売業者、ホスピタリティチェーンの調達マネージャー、物流プロバイダーにインタビューを実施しました。これらの対話により、二次資料では示唆されるにとどまっていた素材コストの格差、オンライン普及率の変化、値引きパターンが確認され、弾力性とマージンのインプットを精緻化することができました。
デスクリサーチ
まず、Statistisches Bundesamtの家具生産指数、建設完工数、家計支出表などの連邦データセットを基盤としました。次に、EurostatのComext HS-9403シリーズから得た貿易フローを重ね合わせました。業界団体、特にVerband der Deutschen Möbelindustrieは出荷構成と生産能力に関する知見を提供し、税関申告書は輸入チャネルのウェイトを明確にしました。上場小売業者の企業申告書および投資家向け資料は平均販売価格(ASP)の前提を補強し、D&B HooversおよびDow Jones Factivaのサブスクリプションツールは企業レベルの収益の検証に役立てまし。上記のリストは例示であり、ギャップチェックとトレンドの枠組み構築には多数の追加情報源が活用されています。
市場規模の算定と予測
トップダウンの構築は、居住世帯数、平均部屋数、家具の買い替えサイクルを起点とし、サンプリングされたASPを用いて価値換算します。その結果は、国内出荷量の約半分をカバーする選択的なボトムアップのサプライヤー積み上げによって相互検証され、輸入漏れを調整した上で確定します。モデルに投入される主要変数には、建設許可件数、家計可処分所得、ドイツの木材価格指数、HS-9403輸入額、家具販売におけるeコマースシェア、リノベーション支出動向が含まれます。予測は、上記のドライバーと需要を結びつける多変量回帰に基づいており、インフレと住宅着工件数に関するシナリオ分析が低位・高位ケースの設定を導いています。サプライヤー積み上げにおけるデータの空白は、税関記録から得た検証済みの輸入シェア比率を適用し、小売業者の開示情報からASPを補間することで補完されています。
データ検証と更新サイクル
アウトットは3段階の内部レビューを経ます:過去シリーズとの自動分散チェック、担当アナリストによる承認、そしてシニアレビュー会議です。レポートは年次で更新され、原材料価格が10%急騰した場合や住宅政策の変更が需要に重大な影響を与えた場合には、中間更新が実施されます。
Mordorのドイツ家具ベースラインが信頼性を持つ理由
企業によって製品バスケット、価格基準、更新頻度が異なるため、公表されている推計値が一致することはほとんどありません。購入者が自信を持って数値を照合できるよう、これらの要因を事前に明示しています。
主なギャップの要因としては、競合他社が対象範囲を家庭用品のみに限定していること、実際の取引価格ではなくカタログ価格で販売額を評価していること、またはコロナ禍以前のトレンドラインから現在のハイブリッドワークの実態にリセットすることなく将来予測を行っていることが挙げられます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主なギャップの要因 |
|---|---|---|
| 57.09 ビリオン 米ドル(2024年) | Mordor Intelligence | - |
| 49.07 ビリオン 米ドル(2022年) | 地域系コンサルティング会社A | オフィスおよびホスピタリティカテゴリーを除外 |
| 52.26 ビリオン 米ドル(2025年) | グローバルコンサルティング会社B | 定価を適用し、オンライン割引を除外 |
| 73.27 ビリオン 米ドル(2030年) | 業界専門誌C | 積極的な成長シナリオ、コロナ禍後のリセットが限定的 |
総合すると、この比較はMordorの厳格な対象範囲の整合、変数の追跡、年次更新サイクルが、意思決定者が明確に開示されたインプットと再現可能なステップに遡ることができる、バランスの取れた透明性の高いベースラインを提供していることを示しています。
レポートで回答される主要な質問
ドイツ家具市場の現在の市場規模はいくらで、どの程度の成長が見込まれますか?
市場は2026年に220億9,000万USDであり、2031年には284億7,000万USDに達すると予測されており、5.02%のCAGRを反映しています。
最も成長が速い用途セグメントはどれですか?
ヘルスケア家具は、高齢化人口に対応した病院の拡張と長期介護施設の改修に牽引され、2026年から2031年にかけて6.08%のCAGRでトップを走っています。
ドイツ家具市場においてオンライン小売はどの程度重要ですか?
オンラインチャネルは6.57%のCAGRで拡大しています。
EUの「持続可能な製品のエコデザイン規則(ESPR)」はドイツのメーカーにどのような影響を与えますか?
同規則は耐久性・修理可能性・リサイクル可能性を義務付けており、企業に循環型デザイン、引き取りプログラム、消費者信頼を高めるデジタル製品パスポートの導入を促しています。
プレミアム家具セグメントが市場全体を上回る成長を示しているのはなぜですか?
プレミアム販売はデザイン品質とリセールバリューを示す長持ちするサステナブル素材の製品を求める消費者に支えられ、6.03%のCAGRで成長しています。
市場成長に対する主な制約要因は何ですか?
木材価格の変動と建築許可手続きの長期化がマージンを圧迫しコマーシャルフィットアウトを遅らせており、東欧からの輸入品との価格競争がエコノミーセグメントを圧迫しています。