
宝石・ジュエリー市場規模とシェア
Mordor Intelligenceによる宝石・ジュエリー市場分析
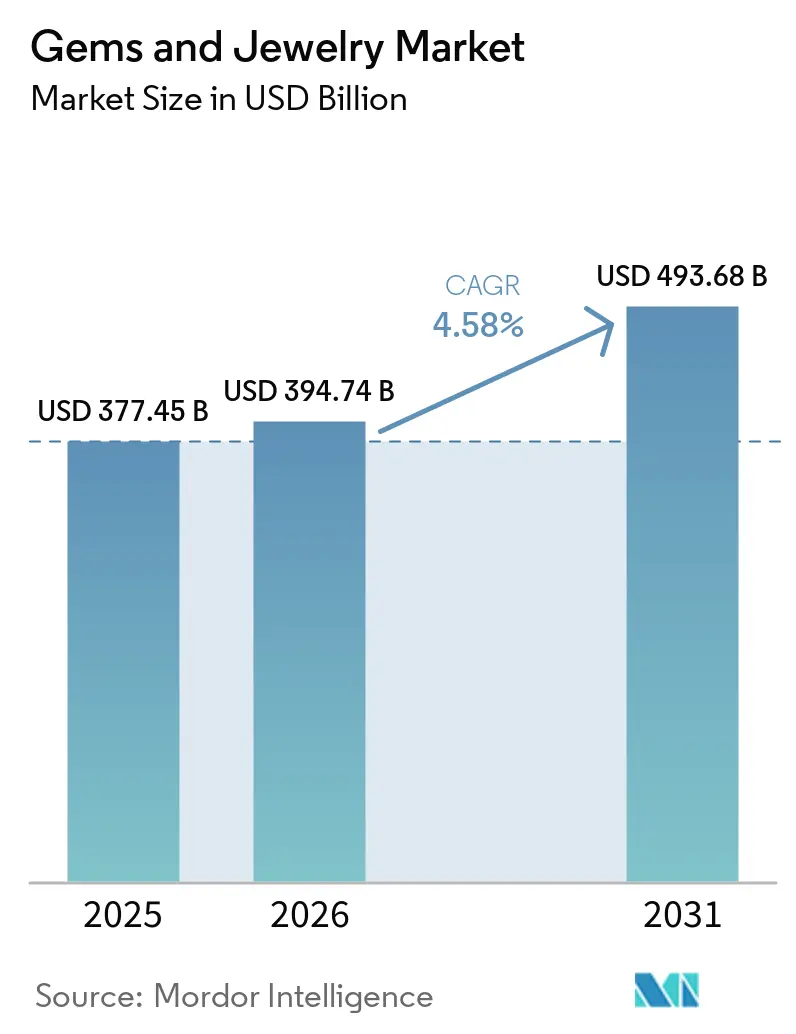
宝石・ジュエリー市場規模は、2026年の3,947億米ドルから2027年には4,128億米ドルに増加し、2032年には5,088億米ドルに達し、2027年〜2032年にわたりCAGR 4.27%で成長する見込みです。
自主的な購買行動とパーソナライゼーションがジュエリーの購入理由を広げている一方、金価格の高騰により消費者が購入できる素材の重量が制約されています。中国では、金価格の昇により、各製品の価格を手の届く範囲に抑える軽量な完成品ゴールドデザインの余地が生まれています。ラボグロウンダイヤモンドは、より低価格のエンゲージメントオプションを提供し、幅広い層の参加を可能にする一方、販売価額は各購入の価格に敏感になります。競争はそれに応じて販売リーチ、個別ガイダンス、調達の検証を軸に展開されるため、成長は含まれる金属だけでなく、完成品のオファー次第となります。
レポートの主要ポイント
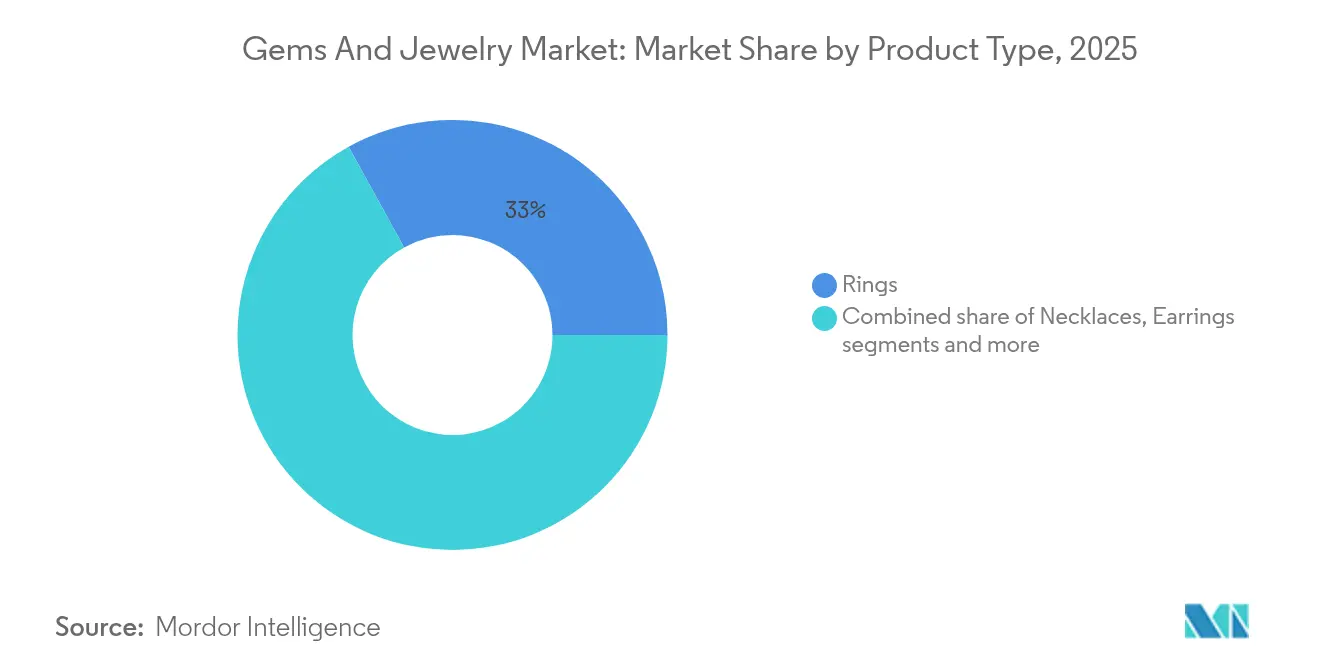
- 製品タイプ別では、リングが2026年の宝石・ジュエリー市場シェアの32.82%を占め、ネックレスは2027年〜2032年にCAGR 5.7%で最も急成長するセグメントと予測されています。
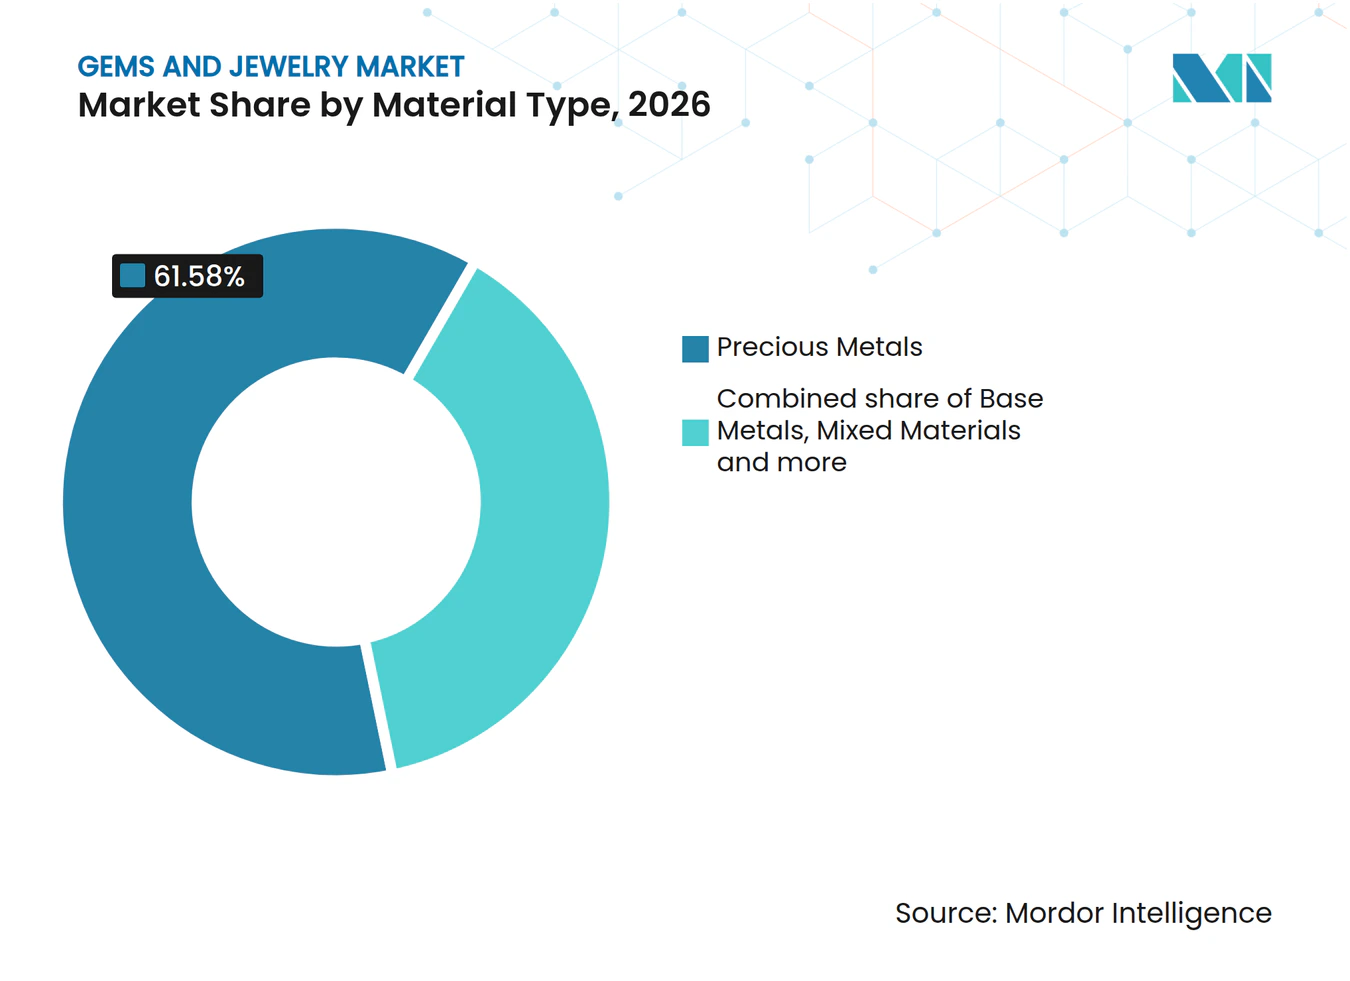
- 素材構成では貴金属がリードし、2026年の宝石・ジュエリー市場規模の61.58%のシェアを持ち、ベースメタルは2027年〜2032年にCAGR 6.45%で最も急成長すると予測されています。
- エンドユーザー別では、女性が2026年に74.03%で最大の市場シェアを保持し、男性は2027年〜2032年にCAGR 5.75%で最も急成長するセグメントと予測されています。
- カテゴリー別の見通しでは、コスチュームジュエリー2027年〜2032年にCAGR 6.3%で最も急成長するセグメントと予測され、ファインジュエリーは2026年に83.28%の市場シェアでリードしています。
- 流通チャネル別では、オンライン小売店が2027年〜2032年にCAGR 6.75%で最も急成長すると予測され、オフライン小売店は2026年に市場の81.11%を占めています。
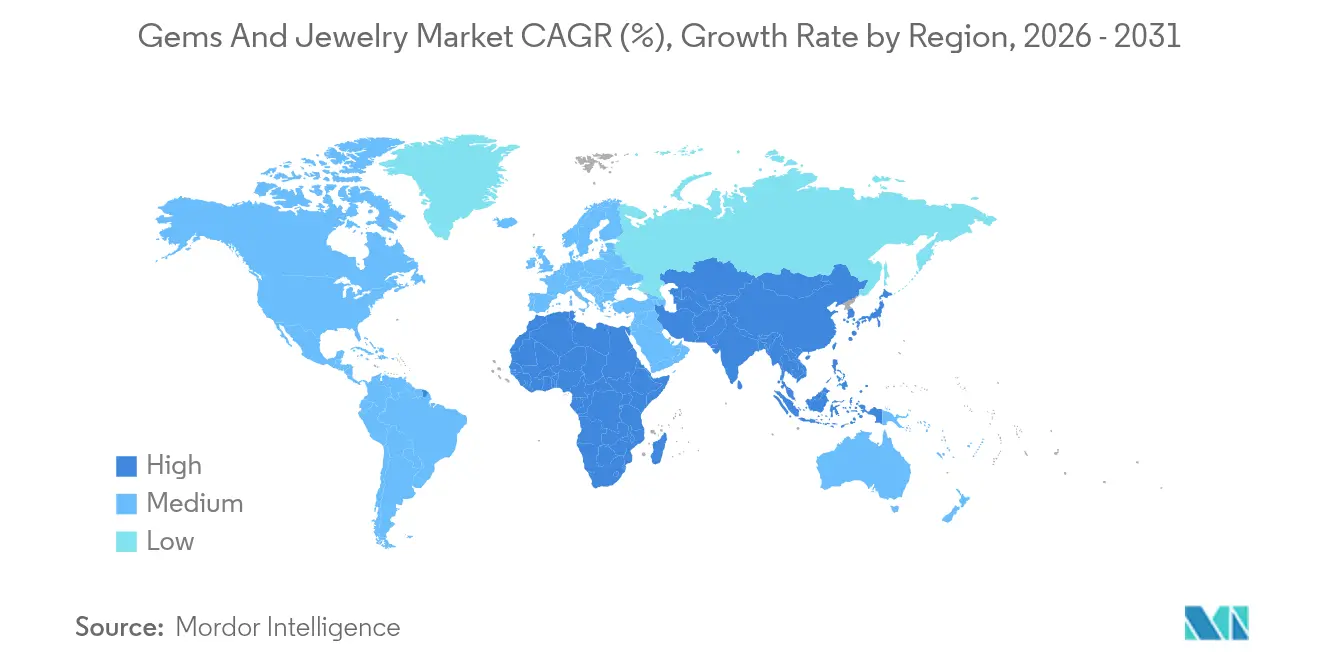
- 地域別では、アジア太平洋が2026年に38.86%で最大の市場シェアを保持し、中東・アフリカが2027年〜2032年にCAGR 6.55%で最も急成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへのインパクト(%)予測 | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| ファッション・ライフスタイルトレンドの拡大 | +1.7% | 中国およびインド | 中期(2〜4年) |
| カスタマイズおよびパーソナライゼーションの進展 | +1.3% | アメリカ合衆国 | 中期(2〜4年) |
| 持続可能性とコストを目的としたラボグロウンダイヤモンドの採用 | +1.5% | スペインおよびイタリア | 期(2〜4年) |
| 投資・資産保全のヘッジとしてのジュエリー | +1% | 日本 | 短期(2年以内) |
| 文化的・伝統的意義 | +0.6% | インドおよびサウジアラビア | 長期(4年以上) |
| AR/VRバーチャル試着ツールの台頭 | +0.3% | インド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ファッション・ライフスタイルトレンドの拡大
自己装飾がジュエリー需要を生み出し、結婚式やその他の儀式的な購入を超えて広がり得ます。2026年8月に上半期の売上に関して実施された調査では、中国の金ジュエリー小売業者の回答者の44%が、顧客が自分自身を喜ばせるために金ジュエリーを購入したと回答しました。業界の経営幹部は、2025年のインドにおける男性向けジュエリーの販売が前年比25%〜30%増加したと報告しました。その報告では、需要が日常的な服装、企業のマイルストーン、記念日、祭事、個人的な達成にまで広がっていることが述べられています。これらの購買理由により、小売業者は単一の儀式的なメッセージに依存するのではなく、自主的な購買に対応する異なるアプローチをとることができます。個人使用目的の購買者を対象とした日常向けレンジは、ウェディングカレンダー以外の販売機会を創出し、小売業者が儀式的なピーク時期の合間も適切なデザインを維持する理由となります。
カスタマイズおよびパーソナライゼーションの進展
パーソナライゼーションは、より大きな宝石やより貴重な素材を必要とせず、意味を通じて価値を付加することができます。The Plumb Clubの2025年2月の米国調査では、回答者の69%がジュエリーを選ぶ際にパーソナライゼーションが非常に重要または重要であると回答しました。Helzbergの2025年のオンライン調査は、過去2年以内に婚約した、真剣な交際で結婚を話し合っている、または婚約を経て結婚した20〜40歳の米国成人1,000人を対象としました。回答者のうち76%が、カスタマイズされたエンゲージメントリングのためにより多く投資すると回答しました。ジュエリー全体の調査は、ジュエラーがエンゲージメント購入を超えたパーソナライゼーションを提供する根拠となります。この婚約段階の対象者に対しては、より多く投資する意欲があると述べたことが、ジュエラーがパーソナライゼーション自体をリングの価値の一部として価格設定する根拠となります。
サステナビリティとコスト面でのラボグロウンダイヤモンドの採用
BriteCo は、ラボグロウンダイヤモンドの2025年エンゲージメントリング販売価格中央値を4,557米ドル、天然ダイヤモンドを12,961米ドルと推計しました。2026年6月、Pandoraはスペインのバルセロナ旗艦店限定、およびイタリアではオンライン、ミラノ旗艦店、および選定40店舗でラボグロウンダイヤモンドジュエリーを発売しました。BriteCo の鑑定データでは、2025年に新たに鑑定されたエンゲージメントリングの47%、および2026年1月〜6月には51%にラボグロウンダイヤモンドが使用されていたことが記録されています。The Plumb Clubの2025年米国調査では、人工宝石を検討する際に17%が倫理的な理由、16%が環境上の理由を挙げており、2023年からほぼ変わっていません。これらの表明された選好は、ジュエラーが手頃な価格の提案と並んで調達について議論するための別の根拠を与えます。アクセシビリティが高まることで参加の裾野が広がりますが、取引単価の低下は採用だけでは同等の売上成長を保証しないことを意味します。
投資・資産保全のヘッジとしてジュエリー
資産型の金ジュエリーは装飾品を投資特性への需要と結びつけ、購入に装飾を超えた合理性をもたらします。2026年第2四半期には、これらの製品は投資特性を求める日本の消費者の間で支持を維持しました。その支持は日本全体のジュエリー需要の軟調と共存しており、この動機が広範な購買圧力を取り除かなかったことを示しています。このような購買者に対応する小売業者にとって、素材含有量は純粋なファッション主導のデザイン提案よりも商業的に重要な意味を持ち得ます。日本における比較的健全な円建て支出が需要の軟化と並存していることは、資産型製品が金属含有量を優先する一部の購買者ニッチに対応していることを示唆しており、これは金を軸に位置付ける小売業者に適しています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへのインパクト(%)予測 | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 貴金属・宝石価格の変動 | -1.2% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| 高い輸入関税および税金 | -0.6% | インドおよびアメリカ合衆国 | 短期(2年以内) |
| 偽造品の増殖 | -0.3% | 欧州連合加盟国 | 長期(4年以上) |
| 倫理・持続可能性に関する懸念 | -0.2% | アメリカ合衆国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
貴金属・宝石価格の変動
金属価格の圧力は、消費者が購入意欲を持っている場合でも、取得するジュエリーの量を減らす可能性があります。世界の金ジュエリー需要は、価格高騰により購買力が制約され購入重量が縮小したことで、2026年第2四半期に前年比17%減少し278.2メートルトンとなりました。[1] 金ジュエリーサプライヤーにとって、これは物理的な金属含有量が、それ自体は魅力的なデザインや機会主導のオファーに対する制約となることを意味します。高い販売価格だけでは、より多くのジュエリーが購買者に届いていることを示すことはできません。2026年9月、メーカーのClyde Duneier Inc.は、小売業者の目標価格から逆算して設計の早い段階で重量、構造、価格を検討していると述べました。残る商業上のトレードオフは、製品が含む金属と、その意図された購買者が吸収できる価格との間にあります。
高い輸入関税および税金
2026年5月13日のインドによる実効金輸入関税の6%から15%への引き上げは、ジュエリー購入に政策的なコストハードルを追加しました。インドの金ジュエリー需要は2026年第2四半期に前年比15%減少し75メートルトンとなり、関税引き上げが購入に影響を与えた複数の要因の一つとなりました。縁起の悪い購買時期と、金の購入を控えるよう求める首相の呼びかけも、四半期中の需要を弱めました。輸入金については、税負担がジュエリーデザインの変更では取り除けない需要圧力を複合させます。首相の呼びかけを受けて、Kalyan Jewellersは旧金の交換や金の収益化スキームを中心とするGold4India イニシアチブを立ち上げました。このような対応は代替購入を支援できますが、新たに輸入された素材は消費者の取得量を制限し得るコストハードルを抱えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
非ブライダル需要がリングの関連性を拡大リンは2026年の宝石・ジュエリー市場規模の32.82%のシェアを占めました。ナチュラルダイヤモンド協議会は、2025年のバレンタインデーに米国で販売された天然ダイヤモンドジュエリーカテゴリーの中でノンブライダルリングがトップであったと報告しました。同報告は2,500の米国専門ジュエラーから400万件以上の取引データに基づいています。この機会特定の結果は、リングがエンゲージメントや結婚以外の販売にも対応できることを示しており、小売業者によるこのフォーマットの商業的活用の幅を広げます。バレンタインデーのギフト需要は、米国の天然ダイヤモンドリング小売業者にエンゲージメントカレンダー以外の第二の販売機会を与えます。
ネックレスは最も急成長するセグメントであり、2027年〜2032年にわたりCAGR 5.7%が予測されています。The Plumb Clubの2025年2月の調査は、大学教育以上の学歴と年間世帯収入75,000米ドル以上の25〜60歳の米国男女2,000人以上を対象としました。その調査では、ネックレスはリングとイヤリングに次ぐ第3位のジュエリーカテゴリーとして23%の選好率でした。ブレスレットは中国で異なる購買提案を提供しており、2025年の小売業者調査では、小型軽量の24金編み込みバングルが若い消費者に手頃な価格で訴求する重要な収益源として特定されました。ネックレスの選好ランキングは米国の小売業者に幅広い対象者へのアプローチ機会を与え、中国のバングルの事例は手頃な価格が若い購買者へのルートとなることを示しています。


注記: 各セグメントの詳細シェアはレポート購入時にご確認いただけます
素材タイプ別:
金支出が価値を支える一方、代替素材が供給を広げる貴金属は2026年の宝石・ジュエリー市場シェアの61.58%を占めました。世界の金ジュエリー需要価額は、トン量需要が弱含みであったにもかかわらず、2026年上半期に前年比22%増の860億米ドルに上昇しました。金に注力するサプライヤーは、金属処理量の対応する増加なしにより大きな支出プールに直面しており、売上成長は製造量要件の信頼できる指標とはなりません。
ベースメタルは最も急成長るセグメントであり、2027年〜2032年にわたりCAGR 6.45%が予測されています。中国のHSコード711719に基づく、貴金属のメッキの有無にかかわらずベースメタル製イミテーションジュエリーの総輸出量は、2024年の147,597メートルトンから2025年には156,067メートルトンに増加しました。この流れは、メーカーが国際的なジュエリー購買者に対応できる実質的なクロスボーダー供給基盤を確立しています。2025年8月の販売担当者の報告によると、ウェディングバンドメーカーのBMA Ringsの主に欧州および米国の購買者は、金と代替金属の価格・デザインの柔軟性に関連した複合素材に魅力を感じています。BMA Ringsの価格意識の高い購買者にとって、金と代替金属を組み合わせることは、高い金価格へのエクスポージャーを抑えながらデザインの選択肢を維持する方法を提供します。

注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能
エンドユーザー別:
女性が規模を維持し、男性が独自の小売役割を構築女性は最大のエンドユーザーセグメントであり、2026年に74.03%の市場シェアを占めました。McKinseyの2025年9月のジュエリー調査では、女性回答者の42%が2〜3年前より自分のためにジュエリーを多く購入していると回答し、男性回答者では35%でした。これらの回答は、主要セグメントを自主的な購買に結びつけ、ブランドが商品を着用する人と直接的な関係を構築する機会を与えます。自己購入により、ブランドはギフトキャンペーン以外のデザイン主導のレンジに対する対象者を得ることができ、着用者が各商品の魅力を直接判断します。
男性は最も急成長するセグメントであり、2027年〜2032年にわたりCAGR 5.75%が予測されています。Senco Gold Ltd.のCEO Suvankar Sen氏は、2024年のダンテーラスと比較して2025年のダンテーラス期間中の男性向けジュエリー販売が20%〜25%増加したと述べました。同2025年10月の報告では、男性向けジュエリーが通年で同社売上の10%12%を占めると述べています。この組み合わせは、祭事の購買機会にも反応できる継続的な顧客基盤を示しており、カテゴリーに単一の季節的役割以上の位置づけを与えます。Sencoのパターンは、祭事キャンペーンが新たなメンズラインを生み出すのではなく、既存のメンズラインを押し上げることを示唆しています。
カテゴリー別:
製造規模とファッション小売拡大が異なる成長経路を創出ファインジュエリーは最大のセグメントであり、2026年に83.28%の市場シェアを占めました。2026年10月1日、Pandoraはベトナムのホーチミン市に世界最大のファインジュエリー製造施設と称するものをオープンしました。[2] 公表されている生産能力は年間最大6,000万個のジュエリー製品であり、Pandoraの全体的な製造能力を50%増加させます。この投資は、ブランドのファインジュエリーオファーを支えることのできる製造インフラの規模を示しています。そのような生産能力持つブランドは、製品開発を幅広い流通と連携させることができ、製造実行をカテゴリーの競争提案の実質的な部分にすることができます。
コスチュームジュエリーは最も急成長するセグメントであり、2027年〜2032年にわたりCAGR 6.3%が予測されています。ファッションジュエリー小売業者のLovisa Holdings Limitedは、2026年6月28日終了の年度であるFY26において会社全体の売上が17.6%増加したと報告しました。Lovisa はこの結果を店舗ネットワークの拡大と、グローバルコンパラブルストア売上の2%成長によるものとしました。これは既存店舗でもより高い売上を生み出しながら、より広いリーチが成長に寄与している商業的な事例を提供しています。Lovisa では、ネットワーク拡大が会社の売上成長の主な原動力であり、追加拠点へのアクセスが小売成長モデルの中心となっています。
流通チャネル別:
店舗売上がリーダーシップを支えながらデジタル販売が拡大オフライン小売店は最大のセグメントであり、2026年に81.11%の市場シェアを占めました。Pandoraのコンセプトストアは2025年の会社売上の56%占めました。Signet Jewelers Limitedの統合店舗チャネル売上は、2026年8月1日終了の13週間において12.2億米ドルであり、2025年8月2日終了の13週間の12.0億米ドルと比較されます。これらの事業事例は、ジュエリーブランドと小売グループの双方にわたる実質的な物理的販売基盤を確立しています。店舗の生産性を維持することは両社にとって重要であり、デジタル戦略は対面で完結する相当な売上と共存しなければなりません。
オンライン小売店は最も急成長するセグメントであり、2027年〜2032年にわたりCAGR 6.75%が予測されています。中国宝石・ジュエリー協会が報告した商務部のデータによると、中国の金・銀・ジュエリー商品のオンライン小売販売額は2025年に12.4%増加しました。2025年、米国にショールームを持つオンラインジュエリー小売業者Brilliant Earth Group, Inc.は、チャット、電話、メール、バーチャルアポイントメントによるコンサルタントサポートを提供しました。同社のコンサルタントチームは50か国以上の顧客にサービスを提供しました。Brilliant Earthのモデルは、ジュエリーコンサルタントへのアクセスをショールームへのアクセスから切り離し、国際的なオンライン顧客基盤全体にアシスト販売を拡大しています。
地域分析
アジア太平洋の宝石・ジュエリー市場
アジア太平洋は2026年の宝石・ジュエリー市場規模の38.86%のシェアを占めました。中国の規模以上の企業による金・銀・ジュエリーの小売販売は2025年に12.8%増加しました。[3] インドでは、2026年上半期の金ジュエリー需要価額は210億米ドルでした。これらの地域内の指標は、大手小売企業と完成品金ジュエリーに対する消費者支出の双方において商業基盤を確立しており、その規模はいずれの場合もサプライヤーに関連しています。メーカーは小売口座のみならず、金に注力した支出においても競争することができ、商業的リーチと消費者が製品に投じる価値に適した製品を組み合わせます。
中東・アフリカの宝石・ジュエリー市場
中・アフリカは最も急成長する地域であり、2027年〜2032年にわたりCAGR 6.55%が予測されています。Lazurde Company for Jewelryのエジプトにおける小売売上は2026年第2四半期に前年比7.4%増加し、サウジアラビアにおける同一店舗売上は6%増加しました。サウジアラビアでは2026年第2四半期の金ジュエリー需要が前年比8%減の10.3メートルトンとなりましたが、ハッジ観光、結婚式、イード買い需要が価格主導の弱さを相殺しました。これらの事例は、小売業者レベルの販売開発と機会特定の購買を通じた成長ルートを支持する一方で、金量の結果は現地消費者に対応するオペレーターにとってオファーの重量と価格が商業的に重要であることを示しています。
北米では、米国の金ジュエリー需要が2026年第2四半期に前年比25%減少し22.2メートルトンとなり、大衆市場の集中的な弱さがより高価格帯へのポジショニングを有利にしています。コスタリカの2025年のジュエリー輸入はサプライヤーに別の貿易ルートを提供し、Pandoraの2025年のウルグアイでのポップアップ出店は南米内での選択的な小売拡大を示しています。ブラジの金ジュエリー需要は2026年第2四半期に前年比6%減少し3.8メートルトンとなり、米国や欧州の減少より緩やかな縮小でした。CISを除く欧州は同四半期に前年比10%減の12.5メートルトンを記録し、スイスの2025年12月以降のリスクベースの輸入管理は、対象となる貴金属商品に通関上の検討事項を追加します。イタリアの製造業者も輸出市場の低迷に直面しており、海外販売によって国内需要圧力を相殺する余地が限られています。
規制の枠組みと見通し
この比較は、法令遵守している宝石・ジュエリー小売業者の視点から、選定された法域のジュエリーマーケティング、製品検証、取引要件を検討しています。米国のジュエリーガイドは非拘束的であり、連邦取引委員会(FTC)は執行措置を講じる際にセクション5の違反を証明しなければなりません。アラブ首長国連邦の適格企業間メカニズムは、付加価値税(VAT)の会計処理を登録受取人に移し、書面による購買者の申告とサプライヤーの確認が必要です。これらの枠組みは、製品説明、金属仕様、取引管理を小売業者にとって明確な業務能力とします。
規制表
| 判断要素 | アメリカ合衆国 | ブラジル | イギリス | 中国 | アラブ首長国連邦 |
|---|---|---|---|---|---|
| 主管機関 | 連邦取引委員会(FTC) | 金融活動管理委員会(COAF) | 英国金品位検査所(ホールマーキング担当) | 工業・情報化部 | 連邦税務局 |
| 主要な規制・方針 | FTCジュエリーガイド、連邦規則集第16編第23部 | COAF2012年第23号決議 | 1973年ホールマーキング法 | GB 11887-2012施行中;改定版は承認待ち | 2024年内閣令第127号およびVATP043;貴金属含有価値がその他の構成部分を超える必要あり;ゼロ税率供給は除外 |
| 商業的効果 | 製品の主張はセクション5の下で欺瞞を避けなければならない | 顧客および実質的受益者の確認、取引記録、および所定の報告;ポリシーは企業規模および取引量に応じてスケール | 金、銀、プラチナ、パラジウム製品における適用重量閾値以上の認定ホールマーク | 国内の貴金属ジュエリーの純度、マーキング、および呼称管理 | 受取人は適格な転売・生産購入に対してVATを負担;供給前に受取人は登録と使用目的を申告し、サプライヤーは申告書を保持し登録を確認 |
| 現在の政策的魅力 | 高 | 低 | 中 | 中 | 中 |
| 政策的魅力の今後の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の申告ガイダンスと英国の閾値ベースのホールマーク義務は、明確で継続的な小売コンプライアンスの枠組みを提供しており、ホールマーク管理が英国の「中」評価に寄与しています。ブラジルの企業規模に応じた顧客確認、記録保持、所定の報告は継続的な業務上の要求を伴い、現在の低評価と継続的なコンプライアンス負担を裏付けています。中国のGB 11887-2012の純度・マーキング管理は国内の貴金属ジュエリーを規定しており、純度、マーキング、命名の改定案は公表後12ヶ月以内に実施が提案されており、近期の小売義務の継続性を支えます。アラブ首長国連邦の評価は受取人の税務会計とサプライヤーの確認義務のバランスを取り、資格と文書化の条件は対象となる登録企業間取引に対して安定した業務要件を支持しています。
バリューチェーンの段階
バリュチェーンは原料販売、ジュエリー製造、流通を比較しており、統合度が単一事業にどれだけの能力が存在するかを決定します。De Beers Groupはダイヤモンドのほとんどをグローバルサイトホルダー販売を通じてサイトホルダーに販売し、残りを登録バイヤーへのオークションを通じて販売しています。Pandoraはタイとベトナムでジュエリーのデザインと製造を行い、独自ネットワークを通じて流通し、認定精錬業者からリサイクルシルバーとゴールドを調達しています。統合されたジュエリー事業は、デザイン、製造、流通能力を支える完成品販売から収益を得ます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ラフダイヤモンドの供給と取引 | De Beers Groupなどのラフダイヤモンドサプライヤー | サイトホルダーおよび登録オークションバイヤーへのラフダイヤモンドの販売 | 購入したラフダイヤモンドを完成石の要件と照合すること | 変換ルートと購入仕様を合わせて適格化する |
| ジュエリーのデザインと製造 | Pandora A/S、カルティエ、ァン クリーフ&アーペルなどのジュエリーデザイナー・メーカー | 統合製造を支える完成ジュエリーの販売 | デザインを再現可能な完成品に変換すること | 生産前に素材と製造仕様を設定する |
| 流通と販売 | Pandora A/S、カルティエ、ヴァン クリーフ&アーペルなどの統合ジュエリー流通業者 | 流通を通じた完成ジュエリーの販売 | 流通拠点全体で一貫した製品情報を維持すること | 製品説明と流通の引き継ぎを標準化する |
| 情報源: Mordor Intelligence | ||||
Pandoraのタイとベトナムにおける製造は、国別の生産リスクエクスポージャーを分散しながら、統合されたデザインと流通を維持します。このフットプリントにより、製造サイトと販売チャネル間の調整が同一企業の生産判断の一部となります。De Beersのサイトホルダーおよびオークションチャネルは、その収益をラフダイヤモンド取引に置き、完成ジュエリー流通の支配よりも下流バイヤーへのアクセスを直接的に重要なものとしています。
競合状況
市場集中度
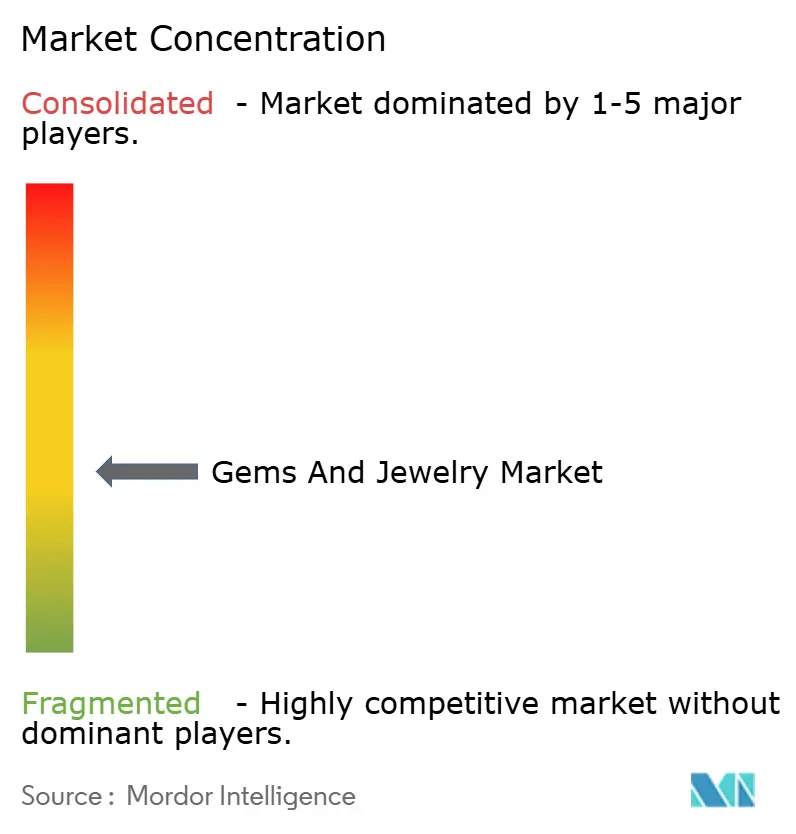
競争は適度に分散しており、多角化した高級品グループと、複数の商業モデルを通じて競争するジュエリーに特化したブランおよび小売業者が組み合わさっています。LVMH Moët Hennessy Louis Vuitton SEはウォッチ&ジュエリー部門のメゾンを通じて参加し、Compagnie Financière Richemont SAはジュエリー部門のメゾンを運営しています。Chow Tai Fook Jewellery Group Limitedはジュエリーのデザイン、製造、小売を行い、Pandora A/Sはアクセシブルラグジュアリーなジュエリーをデザインおよび製造し、Swarovski AGはより広いクリスタルビジネスの中でジュエリーを販売しています。RichemontのジュエリーメゾンはMaisonの実際の為替レートで8%、一定の為替レートで14%の売上増加を、2026年3月31日終了の年度に記録しました。これらのモデルは、デザイン、流通、素材ポジショニングを異なる企業構造の中に位置づけ、専門企業が多角化グループと競争することを可能にします。
Pandoraの2026年第2四半期のオーガニック成長3%は、1%の同一店舗成長よりもネットワーク拡大などが純2%を寄与したことによる部分が大きかった。同一店舗売上は北米で1%、EMEAで2%減少しましたが、アジア太平洋で10%、ラテンアメリカで18%増加しました。2026年8月12日、PandoraはFY2026のオーガニック売上成長ガイダンスを-1%〜2%から0%〜3%に引き上げました。チャレンジャーにとって、地域別の分布はアジア太平洋およびラテンアメリカにおける急成長事業よりも、北米およびEMEAにおいてPandoraの確立したビジネスを競争的に争う余地がより大きいことを示唆しています。
サプライヤーの検証は、特にオファーが素材の出所に依存する場合、ブランドプレゼンテーションと小売リーチに加えた別の競争基盤を生み出します。2025年、LVMH のウォッチ&ジュエリー部門メゾンにとって精錬業者レベルでの責任ある宝飾品協議会(RJC)の実践規範認証によるゴールド調達のカバレッジは2024年の96%から99.3%に上昇しました。このポジションは精錬業者段階で定義されており、グループに完成ジュエリー提案を補完する具体的な調達管理能力を与えます。チャレンジャーにとって、物質的な主張を適切なサプライヤー文書に結びつけることは、高級品ポートフォリオの規模を必要とせずに信頼性のある差別化へのルートを提供することができます。競争力は、したがって購買者を惹きつける能力だけでなく、調達記録通じてオファーを実証する能力も含み得ます。
宝石・ジュエリー業界リーダー
-
LVMH Moët Hennessy Louis Vuitton SE
-
Compagnie Financière Richemont SA
-
Chow Tai Fook Jewellery Group Limited
-
Pandora A/S
-
Swarovski AG
- 注:主要企業の掲載順は順位を示すものではありません。
宝石・ジュエリー市場 このレポートでカバーされる企業
- LVMH Moët Hennessy Louis Vuitton SE
- Compagnie Financière Richemont SA
- Chow Tai Fook Jewellery Group Limited
- Pandora A/S
- Kalyan Jewellers
- De Beers Group
- Swarovski AG
- Lao Feng Xiang Co Ltd
- Titan Co Ltd
- Chow Tai Seng Jewellery Co Ltd
- Mokingran Jewellery Group Co Ltd
- Malabar Group
- Joyalukkas Holdings
- Luk Fook Holdings (International) Ltd
- Chow Sang Sang Holdings International Ltd
- Chanel SA
- Kering SA
- Damas LLC
- H&M Hennes & Mauritz AB
- Chopard & Cie SA
市場参加者の主要機会
これらの機会は、手頃な価格、製品検証、または特定の自己購入対象者に対応する完成ジュエリーのオファーを比較しています。2026年上半期の中国の金ジュエリー需要トン量は消費者信頼感の低下と金価格の上昇の中で2006年以来最も弱い上半期トン量を記録しました。2026年8月の世界ゴールド協議会の調査は中国全土の主要ジュエリーブランドの744名の小売店長・地域担当責任者を対象としました。商業的な開口部は、素材量の回復に完全に依存するのではなく、その制約の中で説得力のあるジュエリーオファーを維持することです。
市場機会表
| 機会 | なぜ今か | 購買者・リードセグメント | 推奨アプローチ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 軽量ゴールドジュエリー | 2026年8月に調査された小売業者が5グラム未満および5〜10グラムの製品をより多く計画していた | 中国のジュエリー小売業者;若年層の純金購買者 | 計画された重量帯に沿った完成デザインを開発する | 金価格の上と消費者信頼感の低下 | 金ジュエリーの製造業者と小売業者 |
| 検証可能なシルバージュエリー | インドで自主的なシルバージュエリーのホールマーキング(IS 2112:2025)が2025年9月に施行された | インドのシルバージュエリー購買者 | 完成品オファーに自主的なシルバーホールマーキングを使用する | 製品ワークフロー内でのホールマーキング管理 | Titan Co Ltdのブランドで、ベンガルールにシルバージュエリーを展開するMia by Tanishq |
| 自己購入者向けリング | 2025年の米国の調査により、リングがファインジュエリーの中で最も頻繁に自己購入されるアイテムと特定された | 米国のファインジュエリー自己購入者 | 着用者に直接向けたリングオファーを作成する | 購入重量に対する金価格の圧力 | ファインリングのジュエラーとデザインブランド |
| 情報源: Mordor Intelligence | |||||
最も明確な近期の開口部は、2026年8月の調査で軽量レンジを計画していた中国の小売業者向けの軽量ゴールドジュエリーです。サプライヤーは、消費者の金の重量に対する需要の回復に頼ることなく、計画された重量帯に対応することができます。改訂レンジでの地位を確保することで、価格制約を具体的な完成ジュエリーの供給機会に転換できます。
最近の産業開発事情 宝石・ジュエリー市場
- 2026年10月:Pandoraはベトナムのホーチミン市にジュエリー製造施設をオープンし、年間最大6,000万個の公表生産能力を持ち、製造フットプリントを拡大しました。
- 2026年6月:Pandoraはスペインのバルセロナ旗艦店限定、またイタリアではオンライン、ミラノ旗艦店、および選定40店舗でラボグロウンダイヤモンドジュエリーを発売しました。
- 2026年5月:Kalyan Jewellersは、首相が金購入を先送りするよう呼びかけた後、インドでGold4India イニシアチブを発表し、旧金の交換と金の収益化が主な目標として掲げられました。
宝石・ジュエリー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
宝石・ジュエリー市場は、世界中の消費者に販売された完成品の宝石・ジュエリーに対する年間小売支出を測定します。製品形態、素材、対象着用者、ファインまたはコスチュームカテゴリー、小売チャネル、販売地域によって分類される個人装飾品を対象としています。
対象外事項:原材料として取引されるみのみのルースストーン、工業用ダイヤモンド、切削・研磨・ジュエリー製造設備、ならびにジュエリーの修理、クリーニング、改造サービスは除外されます。
セグメンテーションの概要
- 製品タイプ別
- リング
- ネックレス
- イヤリング
- ブレスレット
- チェーン&ペンダント
- その他の製品タイプ
- 素材タイプ別
- 貴金属
- ベースメタル
- 混合素材
- エンドユーザー別
- 男性
- 女性
- 子ども
- カテゴリー別
- ファイン
- コスチューム
- 流通チャネル別
- オフライン小売店
- オンライン小売店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 南米
- ブラジル
- コロンビア
- チリ
- ペルー
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
世界ゴールド協議会の金需要トレンドレポートなどの公開資料は、金ジュエリー支出を物理的需要から区別、購入重量における価格関連の変化を追跡するのに役立ちます。中国国家統計局の小売発表は、金・銀・ジュエリー販売に関する公式の地域シグナルを提供します。連邦取引委員会のジュエリーガイドは宝石、貴金属、ジュエリー製品の説明の扱いを明確にし、宝石・ジュエリー輸出振興協議会の貿易統計は輸出を消費者販売として扱わずに国境を越えたフローを解釈するのに役立ちます。
企業の提出書類と投資家向け資料は、報告された小売収益、店舗フットプリント、製品ミックス、チャネル開発を提供し、信頼性の高い業界専門メディアは企業および消費者動向を開示内容と照合するのに役立ちます。これらの指標は市場推定を補完しますが、最終的な小売取引境界の代替とはなりません。挙げられたソースは網羅的ではなく、収集、検証、明確化のためにさらなるソースが情報提供します。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイプログラムには、ジュエリーブランドおよび小売業者の経営幹部、マーチャンダイジングおよびカテゴリーリーダー、宝石・貴金属スペシャリスト、グローバル市場全体のチャネルマネージャーを含めることができます。彼らのインプットは、完成品の境界、価格・ミックスの変化、セグメントシェア、チャネル行動に関する二次証拠を検証し、一方でターゲットを絞ったフォローアップ質問が矛盾した定義や不足している地域・製品証拠に対処します。アナリストはこれらのアカウントを公表されている企業、業界、小売指標と比較した上で、仮定の精緻化に使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部:20% | アジア太平洋:45% |
| 中位層:42% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:25% |
市場規模測定と予測
モデルは、小売販売証拠、企業の開示、市場指標を使用して年間価値を固定し、完成品の宝石・ジュエリーに対する世界の消費者支出のトップダウン推計から始まります。金ジュエリーの支出とトン量、貴金属・宝石の価格変動、世帯収入と消費者支出、婚礼とギフティング活動、オンライン小売の発展が購入価値、製品ミックス、チャネルシェアの変化を説明するのに役立ちます。アナリストはこれらのドライバーを中心にシナリオ分析で市場を予測し、購入の数量と構成の変化から販売価格と製品ミックスの変化を区別します。
製品、素材、エンドユーザー、カテゴリー、チャネル、地域のシェアは、報告された販売ミックス、小売・貿易統計、裏付けのある市場証拠から構築され、その後総計との整合性が確認されます。サンプリングされた小売販売価格と代表的な販売量の乗算やサプライヤー・チャネルのロールアップなどの選択的なボトムアップチェックが、トップダウン結果を検証します。価格、量、カバレッジのギャップは記録され、最も近い観察された指標で境界が定められます。一次専門家は変数レベルの予測の方向性と実用的な関連性をレビューし、意見の相違は基礎となる証拠と仮定の再確認を促します。
データ検証と更新サイクル
アナリストは市場推計を企業の開示、小売統計、貿易証拠、独立した金・宝石指標照合し、承認前に定義、期間、価格効果、製品カバレッジにおける重大な差異を調査します。第二のレビューでは計算、単位、セグメントシェア、地域、および過去と予測値の整合性を確認します。重大な不一致や未解決の定義が推計を変更する可能性がある場合、アナリストは関連するソースに再連絡します。証拠基盤は年次更新され、重大な事象が需要または市場構造を変化させた場合にはサイクル間で更新され、納品前に再レビューされます。
Mordor Intelligenceの宝石・ジュエリー市場規模と他の公表推計との比較
公表されている推計は、計上する取引と製品、および需要のモデル化に使用するインプットによって異なり得ます。宝石・ジュエリー市場は、世界中の消費者に販売された完成品の宝石・ジュエリーに対する年間小売支出を測定します。
主要なギャップの要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。モデルは、小売販売証拠、企業の開示、市場指標を使用して年間価値を固定し、完成品の宝石・ジュエリーに対する世界の消費者支出のトッダウン推計から始まります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,128億米ドル(2027年) | |
| グローバルコンサルタンシーA | 3,815億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2年後の2027年値4,128億米ドルを7.6%下回っています。記載されている製品カバレッジはジュエリーの形態と素材であり、本市場に計上された独立した完成品宝石製品は除外されています。 |
| 業界調査出版社B | 393億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2年後の2027年値4,128億米ドルを90.5%下回っています。コスチュームジュエリーのみを測定しており、本市場はファインジュエリーも含みます。 |
Mordor Intelligenceのアナリストは市場推計を企業の開示、小売統計、貿易証拠、独立した金・宝石指標と照合し、承認前に定義、期間、価格効果、製品カバレッジにおける重大な差異を調査します。
レポートで回答される主要な質問
宝石・ジュエリー市場の規模と予想成長率は?
規模は2027年に4,128億米ドル、2032年までに5,088億米ドルと予測され、2027年〜2032年のCAGRは4.27%です。
ジュエリーへの需要を支えているものは何ですか?
2025年の米国調査では回答者の69%がパーソナライゼーションを重要と考えており、ラボグロウンダイヤモンドがより低価格なエンゲージメントオプションを提供しています。
最大のシェアを持つジュエリー製品はどれですか?
リングが2026年に32.82%で最大の市場シェアを占めています。
ジュエリーの主要な競合企業はどこですか?
主要プレイヤーはLVMH Moët Hennessy Louis Vuitton SE、Compagnie Financière Richemont SA、Chow Tai Fook Jewellery Group Limited、Pandora A/S、Swarovski AGです。
ジュエリーの見通しにおける主要な課題は何ですか?
金価格の上昇が購買力を制約しており、2026年第2四半期の世界のジュエリー需要重量は前年比17%減少しました。軽量デザインが手頃な価格に対応できます。
ジュエリー業界の見通しをリードしている地域はどこですか?
アジア太平洋が2026年に38.86%の市場シェアでリードし、中東・アフリカが2027年〜2032年にCAGR 6.55%で最も急成長すると予測されています。