
タイ高級品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
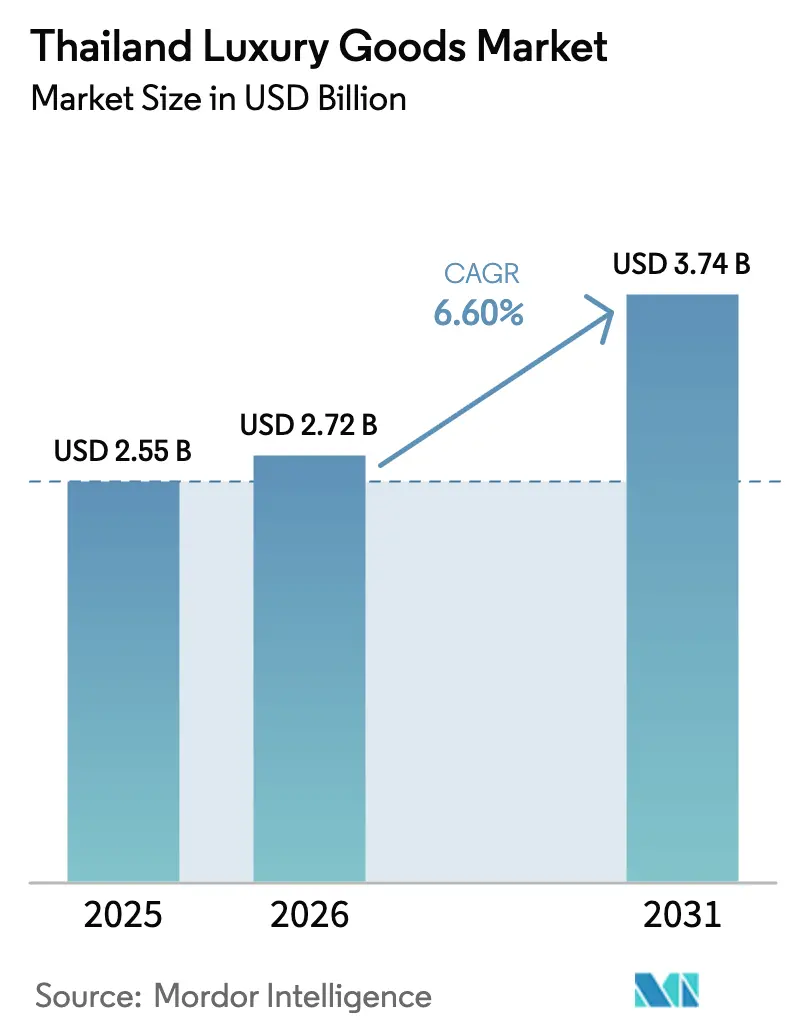
| 基準年の市場規模 (2025) | 2.55 十億米ドル |
| 市場規模 (2026) | 2.72 十億米ドル |
| 市場規模 (2031) | 3.74 十億米ドル |
| Growth Rate (2026 - 2031) | 6.60 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ高級品市場分析
タイの高級品市場規模は2026年に27億2,000万米ドルに達し、2025年の25億5,000万米ドルから成長を続け、2031年までに37億4,000万米ドルに達すると予測されており、年平均成長率(CAGR)6.6%を反映しています。これは、タイが東南アジアのプレミアム消費ハブとしての地位を確立しつつあることを示しています。タイの高級品市場は、インバウンド観光の着実な回復、Z世代における可処分所得の増加、旗艦モールへの継続的な投資、そして長期滞在ビザプログラムの導入によって支えられています。これらの要因は、特に高マージンカテゴリーにおいて、集客力と消費支出の両方を押し上げています。平均取引額はインフレ圧力に直面しているものの、マルチブランド小売のキュレーション、オムニチャネルショッピング体験、インフルエンサーを活用したプロモーションといった戦略が国内市場のリーチを拡大しています。駐在員や医療観光客は、投資グレードのジュエリー、スイス製時計、ビスポークアクセサリーを携帯可能な価値の保存手段として捉えるようになっています。偽造品の蔓延、マス・アフルエント層の価格感度、中国団体ツアーからの低調な需要といった課題が数量成長を抑制しているものの、タイの高級品市場の中期的な拡大を妨げるには至っていません。
主要レポートのポイント
- 製品タイプ別では、衣料品・アパレルが2025年のタイ高級品市場シェアの26.73%をリードし、ジュエリーは2031年にかけて年平均成長率(CAGR)6.96%で拡大すると予測されています。
- エンドユーザー別では、女性が2025年の収益の57.32%を創出し、男性は2031年にかけてCAGR 7.32%で最も急成長するセグメントを代表しています。
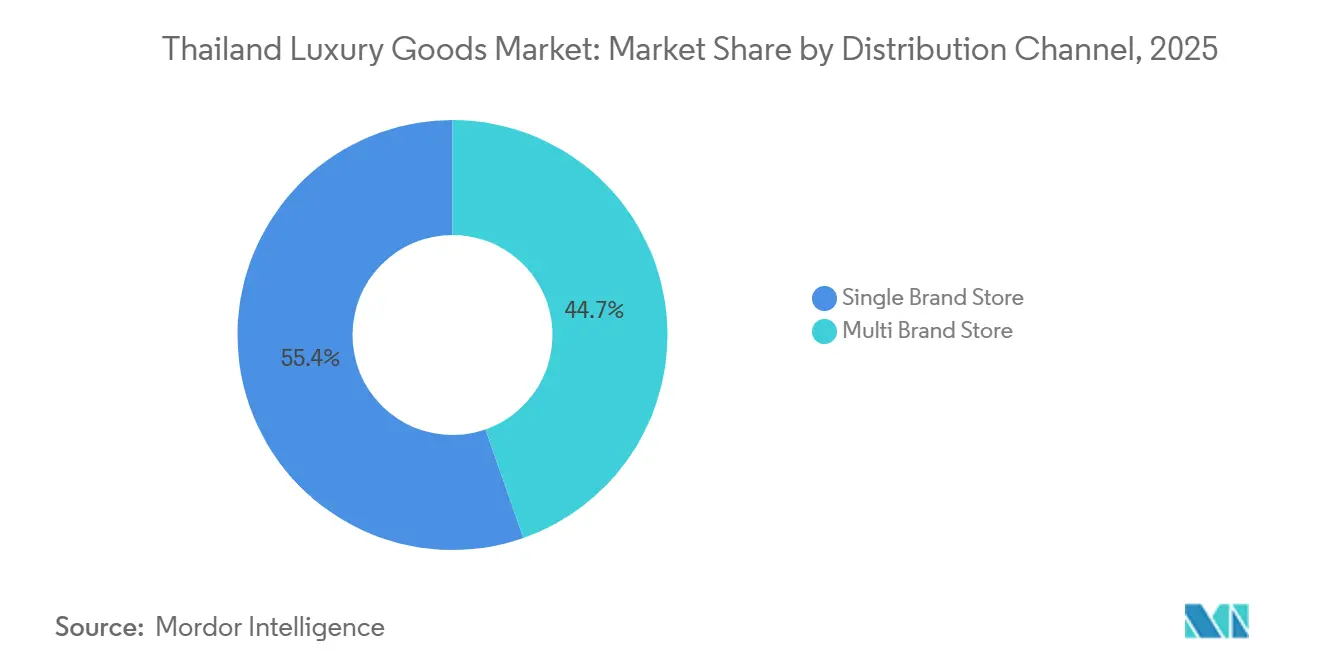
- 流通チャネル別では、単一ブランド店舗が2025年の売上の35.35%を占めていますが、マルチブランド店舗は同期間においてCAGR 7.86%で上回ると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイ高級品市場のトレンドと洞察
ドライバー影響テーブル*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| Z世代と若手専門職の間での富裕化の進展 | +1.2% | バンコク、チェンマイ、プーケットに集中した全国規模 | 中期(2〜4年) |
| インバウンド観光の回復と旗艦モールブーム | +1.8% | バンコク、プーケット、パタヤ、チェンマイに最大の影響を持つ全国規模 | 短期(2年以内) |
| ソーシャルコマースとセレブリティの影響力の急増 | +0.9% | 都市部のデジタルネイティブ層を中心とした全国規模 | 中期(2〜4年) |
| サステナビリティ主導の素材革新 | +0.6% | バンコクの高級品地区での早期採用を伴うグローバル規模 | 長期(4年以上) |
| 富裕層駐在員を引き付けるビザ免除長期滞在プログラム | +0.7% | バンコク、プーケット、サムイ、チェンマイに集中した全国規模 | 中期(2〜4年) |
| 中東の高級品消費を促進する医療観光ハブ | +0.5% | バンコク、プーケット、パタヤの医療クラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Z世代と若手専門職の間での富裕化の進展
2024年時点で、タイ投資委員会のデータによると、15〜24歳の個人がタイの総人口の12.24%を占めています[1]出典:タイ投資委員会、タイの概要、
boi.go.th。この層は消費パターンを再形成しており、従来のステータスシンボルよりも体験型ラグジュアリーとデジタルファーストのブランド体験を好む傾向があります。これに対応して、ブランドは遺産的な物語から、製品のユーティリティ、サステナビリティ、リセールバリューを強調する方向へとフォーカスを移しています。これらの特性は、富の誇示を敬遠する世代に共鳴しています。タイ人男性の高級品需要はCAGR 7.32%で急増しており、時計、革製品、グルーミング製品をキャリアの成功の証として捉える若手専門職によって牽引されています。バンコクポストによると、Z世代の体験への裁量支出は2024年に56%に上昇し、2023年の45%から増加しました。このトレンドは、高級ブランドが飲食、ウェルネス、文化的要素を小売スペースに織り込む必要性を強調しています。この変化を象徴する動きとして、Jim Thompsonは今後3〜5年間でTHB 1億〜1億5,000万(USD 290万〜430万)を投じ、店舗数を25店舗から30〜35店舗に増やす計画です。これには、ワン・バンコクへの500平方メートルのデュプレックス旗艦店の出店と、2026年までのMaison Jim Thompsonホームウェアラインの導入が含まれており、Z世代のロイヤルティを獲得するためのライフスタイルエコシステムへの戦略的転換を示しています。
インバウンド観光の回復と旗艦モールブーム
タイの高級品市場は、観光の復活に支えられて活況を呈しています。政府は高い目標を掲げており、2025年までに3,900万人の外国人訪問者と2兆2,300億バーツの外国人観光収入を目指しています。これは2025年5月に広報局が発表したものです[2]出典:タイ広報局、タイは長距離観光成長に向けて高付加価値旅行者を誘致、
prd.go.th。タイ観光庁(TAT)ニュースルームは重要なマイルストーンを報告しています:2024年にタイを訪れた観光客は3,500万人を超え、タイの観光復活を裏付けています[3]出典:タイ観光庁ニュースルーム、タイ、2024年に3,500万人以上の訪問者を迎える:2025年への道を開くマイルストーン、
tatnews.org。この復活は、空港の免税店、リゾートブティック、都市部の旗艦店への集客を活性化させています。このトレンドを象徴するように、セントラルグループのTHB 210億規模の「ザ・セントラル」、キング・パワーの「ワン・バンコク」、そしてセントラル・プーケットにあるプラダの広大な597平方メートルの旗艦店は、デベロッパーとブランドの協調投資を示しています。彼らは、中東、インド、そして中国からの個人旅行者を中心とした増加する観光客の混合を積極的にターゲットにしています。リゾート地はサービスを向上させており、カルティエのカスタム眼鏡ラウンジのようなビスポークサービスがその好例で、プレミアム市場での地位を確固たるものにしています。バンコクの主要モールでは二桁の賃料成長が見られ、タイの高級品市場に対する不動産オーナーの信頼を示しています。これらの戦略的投資は観光客を引き付けるだけでなく、居住駐在員にも訴求し、近期の売上急増を促進しています。
ソーシャルコマースとセレブリティの影響力の急増
2024年、タイのソーシャルコマースセクターは75億米ドルの評価額に達しました。TikTokショップ、Facebookマーケットプレイス、Instagramショッピングが主導し、これらは合わせて国内オンライン高級品売上の60%を占めました。セレブリティ主導のライブストリームオークションは、従来のEコマースの3倍のコンバージョン率を誇り、ブランド認知のタイムラインを数年から数ヶ月に短縮しました。高級ブランドは現在、デジタル予算の最大30%をインフルエンサーコラボレーションに充てています。この戦略は、新進タイデザイナーの市場参入を加速させるだけでなく、バイラルな製品ドロップの成功にも依存しています。ラルフズ・コーヒーのようなカフェはソーシャルメディアのホットスポットへと変貌し、顧客エンゲージメントを高め、クロスセリングを促進しています。この活発なチャネルは、タイの高級品市場における流通ダイナミクスを再形成しており、一方でブランドは移ろいやすいトレンドに駆動される環境の中でブランドエクイティを守ることを迫られています。
サステナビリティ主導の素材革新
ケリングの環境損益会計とLVMHのLife 360プログラムは、タイの皮革・繊維サプライヤーをトレーサビリティと環境に配慮したプロセスへと誘導しており、サプライチェーン全体での環境負荷低減の重要性を強調しています。エルメスによる菌糸体ベースの代替素材の試験は、素材調達における大きな転換を示唆しており、2027年までにサプライ契約と業界標準を再定義する可能性を秘めています。この転換を支援するため、持続可能な観光のための指定地域管理局(DASTA)などの政府機関が政策イニシアチブを通じてサステナブルな実践を強化し、タイの良識ある高級品デスティネーションとしての評判をさらに形成しています[4]出典:持続可能な観光のための指定地域管理局、「DASTAはタイ観光フォーラム2025でサステナブルツーリズムを推進」、dasta.or.th。国内企業はタイのTHB 500億規模のバイオ・サーキュラー・グリーンインセンティブを活用して、持続可能な生産を強化し、輸入依存を低減し、関税・物流の混乱に対する耐性を確保しています。Jim Thompsonの伝統的な手法で天然染色されたシルクは、高級ホテル向けの文化的真正性とサステナビリティを融合した遺産豊かなエコフレンドリーな選択肢として売り込まれています。これらの動きは総じて、タイの高級品分野におけるサステナビリティの新たな基準を設定し、環境に責任ある実践に対するグローバルなトレンドと消費者の期待に沿うものとなっています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 偽造品の蔓延 | -0.8% | バンコク、パタヤの観光地区に集中した全国規模 | 短期(2年以内) |
| 価格感度の高いマス・アフルエント層 | -0.6% | 二次都市でより高い影響を持つ全国規模 | 中期(2〜4年) |
| マクロ経済とインフレの変動 | -0.5% | グローバル経済サイクルからの波及を伴う全国規模 | 短期(2年以内) |
| 中国団体ツアーの回復遅延と為替変動 | -0.7% | バンコク、プーケット、チェンマイの観光ハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
2023〜2024年、当局はタイで420万点の偽造高級品を押収し、その価値はTHB 120億に上りました。これらの偽造品は市場のアドレサブル需要の8〜12%を奪い取り、ブランドエクイティと消費者信頼を著しく損なっています。主要な販売業者はチャトゥチャック、MBKセンター、パッポンなどの著名な場所に拠点を構え、タイの戦略的な物流ネットワークを活用して中国やベトナムからの偽造品輸入を促進しています。LVMHのAuraのようなブロックチェーンベースの認証ソリューションは偽造品に対する強固な防御を提供しますが、1品あたりUSD 5〜10の追加コストが発生します。この追加費用は利益率を圧迫し、特にエントリーレベルの高級品において、ブランドが競争力のある価格を維持することを困難にしています。すでに手薄な税関職員は月間約200万個の小包を検査しており、偽造品の流入を効果的に抑制する能力が制限されています。その結果、偽造品はタイの高級品市場に対する重大な課題であり続けており、この根強い問題に対処するためのスケーラブルな技術革新と強化された法的枠組みの緊急の必要性を強調しています。
中国団体ツアーの回復遅延と為替変動
2024年、中国人訪問者数は670万人に達し、2019年の数値から40%の落ち込みを示しました。この減少は、中国からの国際旅行回復における継続的な課題を反映しています。同時に、人民元の下落により一人当たりの高級品消費が15〜18%減少し、市場全体にさらなる影響を与えました。団体ツアーは従来、中国人訪問者の60%を占めていましたが、その低調な存在感により、免税品への支出が少ない傾向にある個人旅行者へと人口構成が傾いています。この旅行者構成の変化は消費パターンを変え、ブランドに戦略の適応を求めています。ブランドは現在、中東や東南アジアの観光客のカテゴリー嗜好に対応するためにアソートメントを調整する課題に直面しており、これらのグループの嗜好は中国人観光客のものとは大きく異なります。さらに、通貨の変動が価格戦略に複雑さを加えています。為替(FX)損失を吸収することで数量を維持できるかもしれませんが、それは収益性を犠牲にすることになり、ブランドは価格とマージンのバランスを慎重に取る必要があります。中国の組織的な旅行が正常化への道を歩み続ける中、タイの高級品市場は根本的でありながら抑制された需要と格闘しており、これらの進化するダイナミクスをナビゲートするための戦略的な機動性の必要性を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:携帯可能な資産が高級品ミックスを再形成
2025年、衣料品・アパレルがタイの高級品市場を支配し、総売上の26.73%を占めました。これは、プレミアムファッションを求める国内消費者と観光客の両方からの旺盛な需要によって牽引されています。革製品は、ステータスを誇示しながらも法外な価格タグを避けられるデザイナーバッグやアクセサリーの持続的な魅力により、カテゴリー価値の約22%で僅差の2位につけており、上昇志向のエントリーポイントとして見られています。一方、高級フットウェアとアイウェアは、アスレジャーとウェルネストレンドの高まりを活用しました。特筆すべきは、コレクターが限定ドロップを積極的に追い求めたことで、2024年にスニーカーの二次流通量が18%急増したことです。スイス製機械式時計は二桁の数量増加を示し、経済変動の中での待望の安全資産投資として台頭しました。これらのセグメントは、バンコクやその他の観光スポットにおける都市部の小売拡大とEコマース浸透の深化に支えられ、市場の安定性を集合的に強化しています。
ジュエリーはタイの高級品市場において最も急成長するセグメントとして台頭し、2031年にかけてCAGR 6.96%を誇っています。駐在員、医療観光客、地元住民は、通貨変動に対するヘッジとして高価値な品を好み、金への文化的親和性を尊重しています。免税事業者は、主要な空港やリゾートでのアクセシビリティを高めるため、宝石鑑定キオスクやプライベート閲覧ラウンジを設けて魅力を高めています。美容・パーソナルケアは、Kビューティートレンドとエスティ ローダーやロレアルなどの大手によるターゲットを絞ったオムニチャネル戦略に牽引され、若い層に焦点を当てながら安定した6.2%の成長を示しました。ブランドは希少性を活用し、限定版スニーカーコラボレーションやカスタムアイウェアを展開しました。アパレルは減速に直面し、環境意識の高い買い物客に訴求するアップサイクル素材へと転換しました。バンコク・ウォッチ・ウィークなどのイベントに支えられた時計は、その投資としての地位を強化し、タイが地域における高級時計学のハブとして台頭しつつある重要性を強調しています。
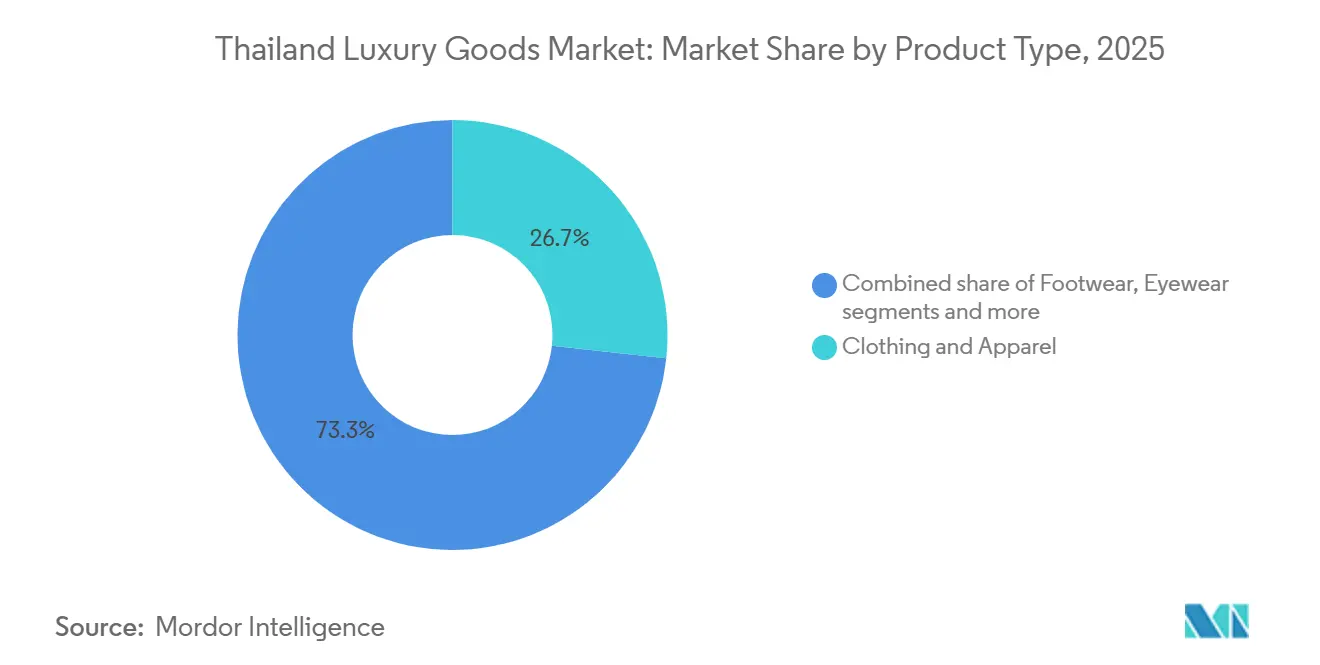
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


エンドユーザー別:男性需要がジェンダーギャップを縮小
2025年、女性はタイの高級品市場において支配的な57.32%のシェアを占め、高級美容、ファッション、アクセサリーへの旺盛な需要によって牽引されました。この需要は文化的な贈り物の伝統に深く根ざしており、ソーシャルメディアによって増幅されています。富裕層の女性は超プレミアムなハンドバッグや精巧なジュエリーへと引き寄せられています。対照的に、マス・アフルエント層はアクセスしやすい美容製品や小型革製品を好む傾向があります。このトレンドは、ディオールやシャネルなどの高級ブランド大手によるオムニチャネル展開によってさらに後押しされています。ロイヤルティを固め、ライフスタイルの訴求力を高めるため、これらのブランドはウェルネスイベントや文化的アクティベーションを統合した店内体験をキュレーションしています。Eコマースの成長とインフルエンサーパートナーシップ、特にInstagramやTikTokなどのプラットフォームの後押しにより、女性購買者は市場数量の基盤であり続けています。彼女たちの確固たる存在は、観光が回復し可処分所得が増加する中でも、市場の回復力を強化しています。
男性はタイの高級品分野において最も急成長する層として台頭しており、2031年にかけてCAGR 7.32%が予測されています。経営幹部は高級アクセサリーをキャリアに不可欠な資産として捉えるようになっており、若手専門職は自己表現に傾倒しています。男性向けグルーミングは、デパートのショップ・イン・ショップやTikTokのチュートリアルに支えられて注目を集めています。ブティックは男性向けラウンジを導入し、プライベートフィッティングを提供してリピート来店を促しています。マーチャンダイジングは、より大きなフットウェアサイズやダークカラーパレットへのシフトとともに適応しています。ユニセックスのスニーカーコラボレーションはジェンダーの境界線をさらに曖昧にし、ソーシャルコマースで話題を呼び、特定のカテゴリーで二桁成長を牽引しています。これに対応して、小売業者は専門スタイリストを採用しており、社会的認識が進化するにつれて男性が市場シェアを着実に拡大することが見込まれています。
流通チャネル別:キュレーションがコントロールを凌駕
2025年、単一ブランド店舗がタイの高級品市場を支配し、収益の55.35%を占めました。バンコクの主要地区に位置するこれらのブティックは、VIPラウンジやカスタマイゼーションサービスなどの独占的な体験を提供し、富裕層の買い物客の間で深いブランドロイヤルティを育んでいます。没入型のストーリーテリング、アートインスタレーション、プライベートイベントを通じて、集合型の小売フォーマットとの差別化を図っています。富裕層の地元住民や観光客は、独立した店舗の親密さと威信に引き寄せられています。例えば、ルイ・ヴィトンの「LV ザ・プレイス・バンコク」は、ショッピングとダイニング、展示会をシームレスに融合させています。主要な商業地区での賃料圧力が高まる中、ブランドは短期間のポップアップへの転換を増やしています。この戦略により、旗艦店への出店を決定する前に需要を測ることができ、進化する消費者の動向に対応した柔軟性を確保しています。このチャネルの優位性は、マルチブランド環境では実現しにくいプレミアムな雰囲気をキュレーションする能力によって主に維持されています。
マルチブランド店舗複合施設は、タイの高級品市場において最も急成長する流通チャネルとして台頭しています。2031年にかけてCAGR 7.86%で拡大すると予測されています。この成長は、時間のない買い物客にとってワンストップの発見ハブとして見られるこれらの施設への集客シフトによって牽引されています。データ分析と共同マーケティング資金を活用するマルチブランド事業者は、現在550以上のブランドを集約しています。この戦略は、セントラル・パーク・バンコクやワン・バンコクなどの高集客立地において、買い物客のアクセスを簡素化し在庫回転率を向上させています。一方、免税店の再編は都市部と空港のホットスポットへの投資を誘導しています。この動きは、観光の急増と高級品カテゴリーの免税の魅力を活用しています。さらに、これらの免税スペース内のキュレーションされたコンセプトストアは、新進タイデザイナーに多額の資本投資の負担なしに加速された露出機会を提供しています。これらのチャネル間の相互作用は、広範な市場リーチを確保するだけでなく、ブティックのようなパーソナライゼーションを維持し、市場全体の拡大を促進しています。
地理的分析
2025年、セントラル・エンバシー、サイアム・パラゴン、ICONSIAMにまたがるバンコクの200以上の高級ブティックが、全国の高級品売上の55%を占めました。2026年末までに、予定されているザ・セントラルプロジェクトが小売、飲食、エンターテインメントを含む110万平方メートルの複合用途スペースを追加し、高級ショッピングデスティネーションとしての都市の魅力をさらに高めます。同市は、年間6,000万人の乗客を誇るスワンナプーム空港による国際訪問者の安定した流入と、高付加価値小売への駐在員消費を誘導する長期居住者ビザの恩恵を受けています。タイの高級品市場の勢いを捉えた不動産オーナーは、主要賃料を8〜12%引き上げ、都心部の国内高級品の中心地としての地位を固め、プレミアム小売スペースを求めるグローバルブランドを引き付けています。
2025年に全国売上の18%を占めるプーケットは、2031年まで年率8.2%で成長すると予測されています。この成長は、リゾート観光、ヨットチャーター、医療処置が高級ショッピングとシームレスに融合することによって促進されています。セントラル・プーケットの最近の改装では、タイ最大のプラダ店舗とティファニー&コーの初のリゾートブティックが導入され、レジャー中心のフォーマットへのブランドの関心の高まりを示しています。この島の魅力は、プライベートヨットツアーや高級ウェルネスリトリートなどの独占的な体験を提供する高級デスティネーションとしての評判によってさらに高まっています。免税店や時計専門店は、回復中に高級品を求める中東やヨーロッパの患者を引き付けるため、税還付デスクやプライベート閲覧アパートメントを統合してサービスを強化しており、富裕層の国際訪問者に合わせたユニークなショッピング体験を創出しています。
2025年に市場の合計15%を占めるパタヤとチェンマイは、その存在感を拡大しています。不動産のアップグレードが平均客室単価を押し上げ、より富裕な旅行者を引き付けています。パタヤは海岸沿いの立地を活かし、高級リゾートやビーチフロント開発を通じて高級旅行者を引き付けています。チェンマイはシルクワークショップやウェルネスリトリートに遺産を織り込み、職人的な体験をブティック消費の機会へと転換しています。同市はまた、真正性を求める富裕層個人に訴求するキュレーションされた体験を提供する文化ハブとしての地位を確立しています。ウドンタニやコンケーンなどの二次都市は現在、一桁台のシェアしか占めていませんが、2028年までの高速鉄道の導入により、北東部の回廊が活性化し、タイの高級品市場への集客が増加すると見込まれています。小売業者はこれらの新興拠点でのポップアップローテーションを検討しており、永続的な施設への投資を決定する前に、これらの地域の市場ポテンシャルを試す戦略的で資本効率の高い先行者優位の動きとして捉えています。
規制環境
タイの高級小売事業者は、輸入・税制規則、外資規制、そして活発な商標執行の中で事業を展開している。1999年外国人事業法(仏暦2542年)の下では、外資系小売事業に外国人事業許可(FBL)が必要となる場合がある。一般的な運営経路として、登録資本金1億タイバーツ以上の企業はFBLなしで最大5店舗の小売店を運営できるため、市場参入モデルはフラッグシップブティックとコンセッションまたは現地パートナーを組み合わせることが多い。
貿易コンプライアンスの面では、タイは2026年1月1日以降、越境小口小包に対する扱いを厳格化し、1タイバーツからの少額免税(デミニミス)出荷に対して輸入関税と7%のVATを適用している。ブランド保護は、タイの先願主義の商標制度の下で引き続き優先事項であり、早期の商標登録と継続的な監視が高級ブランドや地元デザイナーにとって重要となっている。政策論議も継続しており、税関当局は法定上限に向けた高級品輸入関税の引き上げを検討している(従価税率はHSコードによって異なり、一般的な範囲は最大80%とされる)。これは、時計、宝飾品、革製品などの輸入カテゴリーの価格設定や品揃えの意思決定に影響を与えている。並行して、連結収益が7億5,000万ユーロを超える大手多国籍企業は、2025年からOECD第2の柱に整合したタイの国内上乗せ課税制度の対象となっており、タイで事業を行うグローバル高級ブランドグループの地域利益・移転価格計画にさらなる複雑さを加えている。
競合環境
タイの高級品市場は中程度の断片化を示しており、LVMHとケリングなどが支配的で、売上の大部分を集合的に占めており、地元の遺産ブランドとニッチデザイナーが残りを獲得しています。LVMHは、顧客エンゲージメントを高めるために設計された高級コンセプトスペースであるディオールの「ゴールドハウス」や、富裕層観光客に対応するプーケットでのリゾート中心の拡大などの体験型ベンチャーで地位を強化しています。ケリングはZ世代を狙い、グッチとサンローランに拡張現実試着とモバイルスタイリングアプリを統合してインタラクティブなショッピング体験を提供し、ボッテガ・ヴェネタは控えめな職人技と時代を超えたデザインへの重点で駐在員に訴求しています。リシュモンはタイの時計文化を活用し、カルティエのビスポーク眼鏡ラウンジを発表して富裕層顧客を引き付け、サイアム・パラゴンで独占的なコレクターイベントを開催してブランドロイヤルティを強化しています。
セントラルグループはセルフリッジへの出資によって視野を広げ、このレバレッジを活用してセントラル・パークをタイ初の提供として導入し、グローバルなフットプリントを強化しています。キング・パワーはアヴォルタとの協力のもと、18カ国にわたる国際的なロイヤルティデータを活用してオファーをカスタマイズし、ネットワーク効果を高め、国際旅行者にシームレスなショッピング体験を創出しています。Jim Thompson、Sretsis、Disayaなどのタイブランドはソーシャルコマースの力を活用して国内の枠を超え、サステナビリティと大胆なデザインをグローバルな観客に訴求するユニークな販売提案として推進しています。
製品だけでは足場を確保できないタイの高級品市場において、ブロックチェーン認証、VIPサロン、クロスボーダーロイヤルティエンジンなどの革新が不可欠なツールとして台頭しています。ブロックチェーン認証は製品の真正性を確保し、目の肥えた顧客の信頼を育んでいます。VIPサロンはパーソナライズされた独占的なショッピング体験を提供し、顧客満足度とロイヤルティを高めています。クロスボーダーロイヤルティエンジンは地域を超えたシームレスな特典と恩恵を可能にし、グローバルな顧客の嗜好に対応しています。これらの進歩は顧客の信頼と独占性を強化し、急速に変化する環境においてブランドに明確な優位性を与えています。これらの最先端の戦略を採用することで、タイの高級ブランドは顧客体験を向上させるだけでなく、新たな業界標準を確立しています。
タイ高級品産業リーダー
LVMH Moët Hennessy Louis Vuitton SE
Kering SA
Chanel SA
Hermès International SA
Prada SpA
- *免責事項:主要選手の並び順不同


市場機会と将来展望
バンコクが地域の高級品市場の入口としての役割を果たしていることは、主要な小売立地における市場初進出やフラッグシップ級の出店が継続的に続いていることによって裏付けられている。サビルズ・リサーチはバンコクを新規高級ブランド出店数で世界第4位にランク付けしており、また、サイアム・ピワット社が運営するアイコンサイアムやサイアム・パラゴンなどのハブは高級品の来客数とテナント需要を集中させている。アイコンサイアム単独でも、2025年半ばから2026年第1四半期の間に51以上のブランドから出店契約を獲得した。2026年に発表された新規出店・進出(2026年6月のサイアム・パラゴンにおけるザ・ロウの出店や、ONESIAM関連施設全体でのさらなる時計・ファッションメゾンの出店を含む)は、富裕層の地元住民、駐在員、長期滞在旅行者によるリピート来店を後押しすることで、顧客基盤を観光客以外にも拡大している。
より即時的な機会は、カテゴリーの深化と小売フォーマットの専門化にあり、特に持ち運び可能な価値カテゴリーや体験主導型の小売において、タイではすでに強い購買意欲が示されている。ブティックとデュプレックス形態(ワン・バンコクにおけるパテック フィリップの東南アジア初のデュプレックス形態出店を含む)を通じた時計・ハイジュエリー分野の展開は、予約制、プライベートサロン、アフターサービスを通じてより高額な購入への転換を支えている。同時に、2026年の低価格小包に対するより厳格な輸入・VAT扱いは、ブランドおよび正規小売業者にとって、国内でのオムニチャネルフルフィルメント、真贋鑑定、顧客管理の強化への動機付けを高めており、需要を非公式な越境チャネルから管理された小売・サービスのエコシステムへと誘導している。
最近の業界動向
- 2026年6月:LVMH傘下のベルモンド、ギャラリー・ラファイエット、インシグニア、MJETSとの戦略的協業を発表し、グローバル高級品エコシステムを拡大するとともに、ONESIAM会員向けサービスを連携させた。この協業はサイアム・ピワットの高級品エコシステムを拡大し、富裕層旅行者向けのブランド横断的な体験を可能にすることで、タイの地域高級品ハブとしての役割を強化している。
- 2026年6月:ワン・バンコクにて、コルティナ・ウォッチとの提携により東南アジア初のデュプレックス形態のブティックを開設した。この出店はバンコクに新たな地域フラッグシップを生み出し、タイの高級時計デスティネーションおよび東南アジアにおけるフラッグシップ市場としての地位を強化している。コルティナ・ウォッチとの合弁事業は、逸品の時計へのアクセスを拡大し、ワン・バンコクへの来店客数を押し上げている。
- 2026年6月:サイアム・パラゴンにタイ初のブティックを開設し、アジア太平洋地域における同メゾン最大のブティックとなった。この出店により、ブチェラッティはバンコクの高級小売クラスターにおける存在感を拡大し、サイアム・パラゴンのAPACにおける一流高級デスティネーションとしての地位を高めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この調査手法では、タイの高級品市場は、タイ国内で販売される高級パーソナル製品の小売価値として算定され、オフラインとオンラインの両チャネルを対象としている。購買基盤には、タイ居住者と訪タイ旅行者の両方が含まれる。
対象範囲外:本市場規模には、高級車、高級ホスピタリティ体験、高級不動産、アルコール飲料は含まれない。
セグメンテーション概要
- 製品タイプ別
- 衣料品・アパレル
- フットウェア
- アイウェア
- 革製品
- ジュエリー
- 時計
- 美容・パーソナルケア
- エンドユーザー
- 男性
- 女性
- ユニセックス
- 流通チャネル
- 単一ブランド店舗
- マルチブランド店舗
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要シグナルをマッピングし、年ごとに検証可能な現実的なインプットを設定するために用いられた。タイの観光客到着数と収入、家計所得と支出パターン、および高級品の購入単価に影響しうる消費者物価動向といった、公的なマクロ・セクター指標を利用した。
これらのインプットを構築するにあたり、タイ銀行や国家統計局の発表、観光スポーツ省の報告、および貿易フローに関する国連コムトレードや、比較可能なマクロ系列に関する世界銀行などの国際データセットを参照した。上場企業の開示資料や投資家向けプレゼンテーション、税関・貿易関連刊行物、およびモール拡張・トラベルリテール・政策変更に関する信頼性の高い報道からも補足情報を得た。一部の有料購読サービスは、企業財務の正規化、企業構造の確認、および新製品発表を説明するのに役立つ場合の商標・特許活動の相互確認にのみ使用した。ここに挙げたソースは例示であり、データ収集、検証、および明確化のために追加の公開情報源も使用した。
一次インタビューおよび調査
一次的な対話は、デスクインプットの妥当性を検証し、特に価格設定、チャネルミックス、旅行者対居住者需要に関して、公的統計に明確に現れないギャップを埋めるために用いられた。ブランド側および小売側の関係者に加え、流通・カテゴリー専門家とも意見交換を行い、その後、より小規模な独立専門家集団を対象に前提条件を再確認した。
これは単一国市場であるため、現地調査はタイ国内の主要な購買拠点とチャネル(フラッグシップモール、専門店、eコマース)を網羅するよう設計されており、最終モデルは現場で実際にどのように購買が行われているかを反映している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:29% | CXO:14% |
| 中堅層:57% | 機能・部門責任者:26% |
| 小規模プレーヤー:14% | マネージャー:60% |
市場規模算定と予測
市場規模算定は、タイの小売・観光支出シグナルを用いて消費者需要を再構築するトップダウン方式から始まり、その後カテゴリーおよびチャネル別の高級品参加率でフィルタリングされる。合計値を現実的に保つため、店舗ネットワークのサンプルを積み上げ、サンプル価格帯と数量動向パターンを用いる選択的なボトムアップ検証を実施し、これを用いて外れ値を調整している。
モデルを形作る主要インプットには、訪タイ旅行者数とその構成、免税店・トラベルリテールの関連性、現地の可処分所得動向、インフレに連動した価格推移、および高級品購入におけるオンライン比率が含まれる。公開データがカテゴリー特有でない場合、代理指標(例えば関連製品グループの輸入動向やモール来客数指標)を使用し、その後インタビューでのフィードバックを用いて修正する。
予測にあたっては、観光回復のペース、価格施策、消費者信頼感を軸としたシナリオ分析を適用し、選択されたシナリオは一次調査からの専門家コンセンサスに整合させている。ニッチカテゴリーでボトムアップシグナルが不完全な場合は、前提を保守的に保ち、予測ラインに反映する前に少なくとも2件の独立した検証を必要とする。
データ検証と更新サイクル
検証は複数回のパスを通じて行われ、最終数値が実際の市場シグナルと整合するようにしている。市場合計値を、観光支出、小売売上高の方向性、カテゴリー別貿易動向などの独立指標と比較し、大きな乖離があれば承認前に調査を行う。
第二の分析担当者によるレビューを用いて、計算式、年次ブリッジ、およびチャネルミックスや価格推移といった主要前提条件を再確認する。レビュー中に前提が大きく変動した場合は、その変化が構造的なものか一時的なものかを確認するため専門家に再度連絡する。レポートは毎年更新され、大きな出来事が発生した際には中間更新が行われ、クライアントが最新の見解を受け取れるよう、納品前の最終確認が実施される。
タイ高級品市場に関するMordor Intelligenceの推計値と他の公表推計値との比較
タイの高級品市場に関する公表推計値は、同じ国を対象としていても異なって見えることがある。これは主に、対象とされる製品群と評価時点が異なるためである。ある発行元が貿易フローに重きを置き、別の発行元が消費者調査に重きを置くことによっても差異が生じ、これが暗黙のチャネルミックスや平均販売価格を変動させる可能性がある。
この市場における最大の乖離要因は、プレステージビューティーやアイウェアが含まれているかどうか、トラベルリテールがどのように扱われているか(小売価値で完全に計上されるか、輸入代理指標を通じて部分的に計上されるか)、そして通貨変動時に価格がどのように換算・更新されるかである。一部の推計値には高級体験のような隣接カテゴリーも混合されており、これらの購買はパーソナル高級製品の小売売上には含まれないにもかかわらず、合計値を押し上げる可能性がある。これは、Mordor Intelligenceが本モデルで徹底している区分である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.72 B (2026) | |
| 業界団体A | USD 2.30 B (2026) | 輸入・卸売指標を通じて市場を追跡することが多く、現地調達の販売を過小評価したり、一部のオンライン取引を除外したり、トラベルリテールを完全な小売価値ではなく部分的なパススルーとして扱う可能性がある。 |
| グローバルコンサルティング会社B | USD 3.10 B (2026) | 隣接する高級サービスやより広範なプレミアムカテゴリーを取り込むことで対象範囲を拡大することが一般的であり、タイ特有の価格・チャネル検証に紐づかない、より積極的な平均販売価格の推移を適用する場合がある。 |
総合すると、この差異は主に単一の欠落データ点ではなく、対象範囲の選択と評価ロジックによって説明される。当社のアプローチは、各カテゴリーが明確な需要シグナル、チャネル前提、および毎年の更新時に見直し可能な価格検証に紐づいているため、再現可能性を保っている。


レポートで回答される主要な質問
タイの高級品市場の現在の規模はどのくらいですか?
タイの高級品市場規模は2026年に27億2,000万米ドルに達し、2031年までに37億4,000万米ドルに達すると予測されています。
タイの高級品小売において最も急成長している製品カテゴリーはどれですか?
ジュエリーは2031年にかけてCAGR 6.96%でリードしており、富裕層の駐在員や医療観光客が携帯可能な投資品を好む傾向があります。
マルチブランド店舗が単一ブランドブティックよりもシェアを拡大している理由は何ですか?
キュレーションされたアソートメント、低い探索コスト、セントラル・パークなどのプロジェクトにおける体験型アンカーが、マルチブランドフォーマットのCAGR 7.86%を牽引しています。
近期の成長見通しを制約する要因は何ですか?
偽造品の蔓延と中国団体ツアーの回復の遅れが数量を抑制し、観光とZ世代の富裕化からの一部の利益を相殺しています。
最終更新日:


