
湾岸協力会議(GCC)ボトル入り飲料水市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 8.92 十億米ドル |
| 市場規模 (2026) | 10.48 十億米ドル |
| 市場規模 (2031) | 18.01 十億米ドル |
| Growth Rate (2026 - 2031) | 11.44 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC湾岸協力会議ボトル入り飲料水市場分析
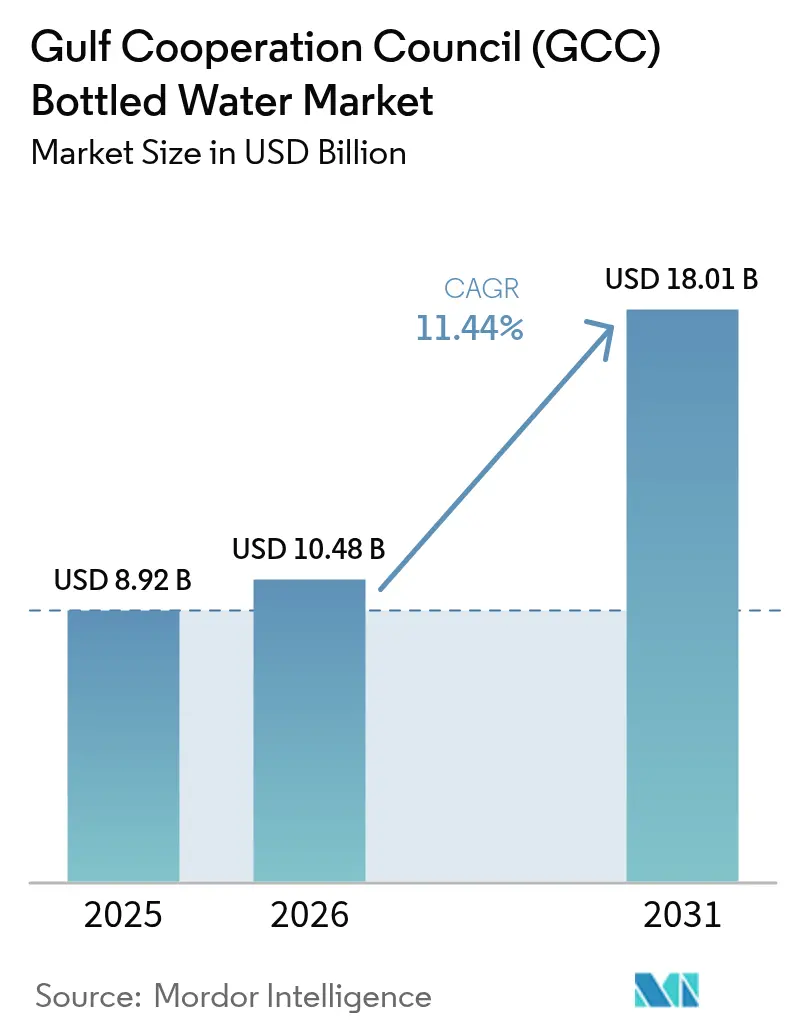
湾岸協力会議(GCC)ボトル入り飲料水市場規模は、2025年の89億2,000万USDから2026年には104億8,000万USDへと成長し、2026年〜2031年のCAGR 11.44%で2031年までに180億1,000万USDに達する見込みです。同地域の高温多湿な気候は継続的な水分補給ニーズを生み出しており、広範な海水淡水化ネットワークが原水の安定供給を確保しています。これは石油価格に連動した電力価格の変動があっても変わりません。市場は主に2つの消費セグメントで特徴付けられます。ホテルやイベント向けのプレミアムガラスボトルと、小売棚を席巻する大容量PETマルチパックです。サウジアラビアのハッジや年間を通じたドバイでの会議などの観光活動による季節的な需要急増が、安定した住宅需要に加わり、ボトラー各社は製品フォーマットと価格戦略の多様化を促進しています。2026年から包装材に25%のリサイクル素材使用を義務付けるドバイの規制など、持続可能性要件が包装投資に影響を与えており、ブランド各社はrPETやアルミニウム代替素材の採用を進めています。
主要レポートのポイント
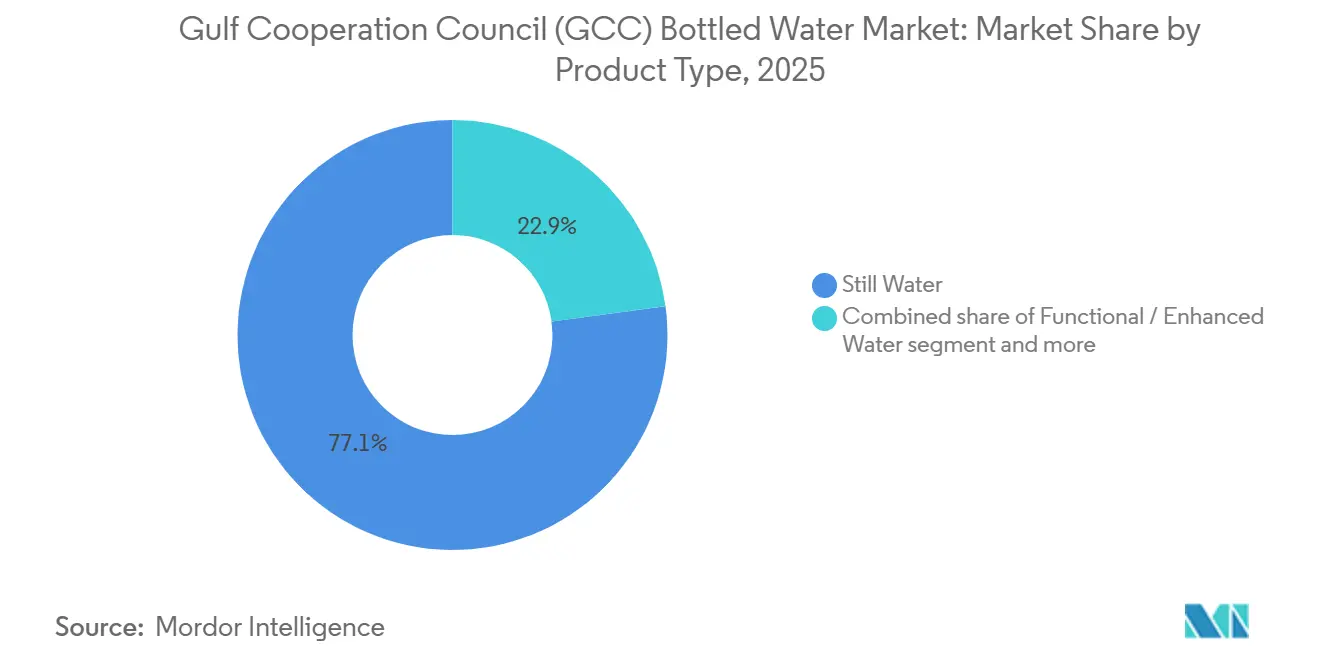
- 製品タイプ別では、スティルウォーターが2025年の湾岸協力会議(GCC)ボトル入り飲料水市場シェアの77.14%を占め、機能性・強化型バリアントは2031年までにCAGR 12.59%で拡大する見込みです。
- 包装サイズ別では、331〜500mLフォーマットが2025年の収益の40.18%を占め、501〜1000mLの区分は2031年までにCAGR 11.55%で成長する見込みです。
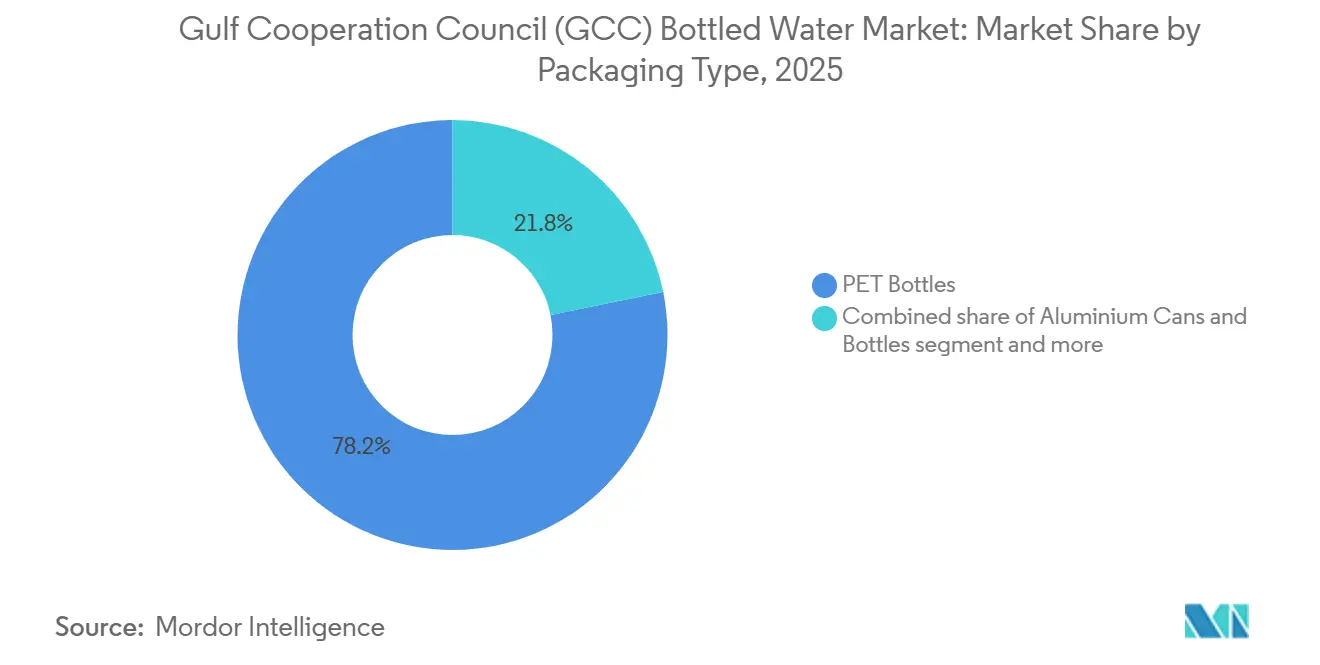
- 包装タイプ別では、PETボトルが2025年に78.21%のシェアで首位を占め、アルミニウム缶およびボトルはCAGR 11.81%で成長すると予測されています。
- 流通チャネル別では、オフトレードの販売店が2025年の金額の61.65%を占めましたが、新規ホテル、レストラン、エンターテインメント施設の増加を背景に、オントレード販売はCAGR 12.87%で推移しています。
- 地域別では、サウジアラビアが2025年の収益の33.02%でトップとなりましたが、アラブ首長国連邦が2031年までにCAGR 11.71%で最も急速な成長を示すと予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極端な気候条件と年間を通じた水分補給ニーズ | +2.8% | GCC全域、サウジアラビアおよびアラブ首長国連邦、クウェートで最大の影響 | 長期(4年以上) |
| 観光産業の成長と政府の取り組みの連携 | +2.4% | アラブ首長国連邦(ドバイ、アブダビ)、サウジアラビア(リヤド、ジェッダ、NEOM)、カタール | 中期(2〜4年) |
| サウジアラビアおよびアラブ首長国連邦における可処分所得の増加 | +1.9% | サウジアラビア、アラブ首長国連邦、カタール・バーレーンへの波及効果あり | 中期(2〜4年) |
| 包装とポータビリティにおけるイノベーション | +1.70% | GCC全域、アラブ首長国連邦およびサウジアラビアでの早期採用 | 短期(2年以下) |
| Eコマースと迅速配送の拡大 | +1.50% | アラブ首長国連邦、サウジアラビア、クウェート(都市部) | 短期(2年以下) |
| 主要ブランドによるマーケティングおよびプレミアム化戦略 | +1.20% | GCC全域、高所得都市部に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
極端な気候条件と年間を通じた水分補給ニーズ
GCC全域で年間4〜5ヶ月にわたり気温が45℃を超える環境は、非裁量的な水消費を促し、経済的な低迷に対しても需要を安定させています。アラブ首長国連邦とサウジアラビアにおける一人当たりのボトル入り飲料水消費量は、世界的に見ても常に上位にランクされています。これは、ピーク時の高温時間帯における屋外作業制限や、水道水よりも冷えた密封飲料を好む文化的嗜好に影響されています。世界保健機関(WHO)の2024年極端な暑さにおける水分補給に関するガイドラインでは、中程度の屋外活動に従事する成人に対して1日3〜4リットルの摂取を推奨しています。これは、ラマダンや夏季における消費増加の観察結果と一致しており、イフタールの集まりが大量購入に寄与しています [1]出典:世界保健機関、who.int。GSO 149:2021の基準を満たす海水淡水化に依存した市営水道は飲料水基準を満たしていますが、味や臭いへの懸念から、特に腐食耐性配管が普及する以前に建設された古い住宅地域では、消費者がボトル入り飲料水を好む傾向があります。
観光産業の成長と政府の取り組みの連携
GCCボトル入り飲料水市場は、観光、巡礼活動、および水インフラへの大規模な政府投資に牽引され、着実な成長を遂げています。同地域の高温気候、高い観光客数、および拡大する接客業セクターは、ホテル、空港、宗教施設、エンターテインメント施設、交通ハブにおける安全な包装飲料水の需要を高める主要因となっています。GCCにおける観光は堅調なパフォーマンスを示しています。2024年、カタールは約500万人の訪問者を迎え、約1,000万室泊を記録しました。訪問者の41%がGCC諸国からであり、活発な域内旅行を示しています [2]出典:カタール観光局、「2024年:カタール観光のマイルストーンの年」、qatartourism.com。同様に、アラブ首長国連邦では経済省によると観光投資が年間11%成長し、2027年までに203億USDに達すると予測されています [3]出典:経済観光省、「国内対応可能市場」、moet.gov.ae。ホテル、リゾート、サービスアパートメント、エンターテインメント施設を含む接客インフラの拡大は、小売チャネルおよびオンプレミスチャネルにおけるボトル入り飲料水消費の増加に直接貢献しています。観光成長に加え、水の安全保障に関する政府主導の取り組みが供給の安定性を高め、包装飲料水への消費者依存を強化しています。2025年3月、GCCは地域水安全保障タスクフォースを設立し、2024年11月から2025年3月の間に行われた580億USDの環境投資に支えられ、強力な政策協調を反映しています。さらに、世界最大の海水淡水化水生産者である塩水転換公社(SWCC)は、2024年に日産1,150万立方メートルを超える生産量を達成しました。海水淡水化が国家の水の強靭性を高める一方で、ボトル入り飲料水はその利便性、安全性の認知、および携帯性から、観光客や移動人口に引き続き好まれています。
サウジアラビアおよびアラブ首長国連邦における可処分所得の増加
サウジアラビアとアラブ首長国連邦における可処分所得の増加は、GCCボトル入り飲料水市場の成長を牽引しています。購買力の向上は消費者の支出パターンに影響を与え、包装・プレミアム水分補給製品への嗜好につながっています。世帯収入の増加に伴い、消費者はボトル入り飲料水を含む健康志向の利便性の高いブランド消費財に予算のより多くの割合を充てるようになっています。統計総局(GASTAT)のデータによると、サウジアラビアの平均世帯は月額約18,056サウジアラビアリヤルを支出しています [4]出典:統計総局(GASTAT)、「2024年半ばに王国の総人口が3,500万人を超える」、stats.gov.sa。この支出水準は収入の安定性の向上と消費能力の拡大を反映しており、包装飲料水への一人当たり支出の増加を促しています。リヤド、ジェッダ、ドバイ、アブダビなどの都市部では、高所得世帯が品質、安全性、ミネラル含有量、およびライフスタイルへの適合性の観点から、水道水よりもブランドのボトル入り飲料水を選ぶ傾向が強まっています。アラブ首長国連邦では、高い在留外国人比率、堅調な観光流入、および大規模な就労専門家人口がボトル入り飲料水需要をさらに押し上げています。可処分所得の増加はまた、輸入ミネラルウォーター、アルカリ水、ガラス包装水、電解質やビタミンを添加した機能性バリアントへの需要増加を含むプレミアム化トレンドを促進しています。さらに、消費者はサステナブルな包装オプションやサブスクリプション型の家庭・オフィス配送サービスへの投資にも積極的になっています。
包装とポータビリティにおけるイノベーション
包装とポータビリティにおけるイノベーションは、メーカーが利便性、持続可能性、外出先での消費に対する消費者嗜好の変化に対応するにつれ、GCCボトル入り飲料水市場の成長を牽引しています。高温、都市モビリティ、屋外活動、および堅調な接客業セクターを特徴とする地域において、包装の機能性は購買決定に大きく影響します。消費者はアクティブなライフスタイル、旅行、職場での水分補給に対応した軽量で持ち運びやすく、人間工学的に設計されたボトルを選ぶ傾向が強まっています。シングルサーブフォーマット、再封可能キャップ、スポーツキャップ、車のカップホルダーやハンドバッグに収まるコンパクトボトルは、特に若い世代や就労専門家の間で人気を集めています。また、大容量マルチパックフォーマットや大容量容器が家庭や企業オフィスでの需要を牽引しています。持続可能性に焦点を当てた包装イノベーションも市場ダイナミクスに影響を与えています。地域政府は環境責任を推進し、メーカーにリサイクル可能なPET、生分解性素材、プラスチック含有量の削減、および軽量ボトルデザインの使用を奨励し、カーボンフットプリントを低減しています。ブランド各社は規制要件を満たし、環境への影響に対する消費者意識の高まりに対応するため、リサイクル対応ラベル、テザードキャップ、エコフレンドリーな包装表示を導入しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンプライアンスコストを引き上げるプラスチック廃棄物法制 | -1.60% | アラブ首長国連邦(アブダビ、ドバイ)、サウジアラビア、バーレーン | 短期(2年以下) |
| 多数の国内外ブランドによる市場飽和 | -1.30% | GCC全域、アラブ首長国連邦およびサウジアラビアで最も顕著 | 中期(2〜4年) |
| 海水淡水化ボトリングの高エネルギーコスト | -0.90% | GCC全域、サウジアラビアおよびオマーンで最大の影響 | 中期(2〜4年) |
| 水不足と資源の制約 | -0.70% | GCC全域、長期的な構造的制約 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンプライアンスコストを引き上げるプラスチック廃棄物法制
アブダビの2025年水質規制は拡大生産者責任要件を導入し、ボトラーに回収・リサイクルインフラの資金調達を義務付けています。これにより、コンプライアンスコストが1ユニット当たり推定0.02〜0.04USD増加すると予想され、規模の経済を欠く小規模な地域プレーヤーに不均衡な影響を与える可能性があります。また、GCC標準化機構のミネラルウォーターの汚染物質限界値に関するドラフト規格は、2026年末までに最終化される見込みであり、鉛、ヒ素、水銀などの重金属に対するより厳しい制限を課すことになります。これにより、製品のリコールや潜在的な評判被害を避けるため、ボトラーはろ過・検査プロトコルのアップグレードが必要となります。さらに、ドバイ市の2024年プラスチック廃棄物管理に関する技術ガイドラインは、2026年から25%、2030年までに50%という最低リサイクル含有量の閾値を設定しています。これらのガイドラインへの準拠には、rPET調達と品質保証システムへの設備投資が必要となり、違反に対するペナルティは1件当たり最大50万AED(136,000USD)に達します。
多数の国内外ブランドによる市場飽和
GCCはGCC小売市場で競合する重要なボトル入り飲料水ブランドを有しており、消費者の注目が分散し、ハイパーマーケットでの棚スペース配分が縮小しています。Nestlé、Danone、PepsiCo等の主要プレーヤーはボリュームリベートを活用してプレミアムな目線の高さの棚位置を確保しています。エコノミーセグメントでの価格競争が激化しており、2個買うと1個無料やバンドルオファーなどのプロモーション割引により、バリュー層SKUの粗利益率は2020〜2022年の18〜20%と比較して12〜15%に低下しています。確立されたブランドが主要小売業者との長期供給契約を維持し、独自の配送フリートを運営し、数十年にわたるブランド認知度の恩恵を受けているため、新規参入者は大きな障壁に直面しています。その結果、ニッチな機会は主にアルカリpH、電解質添加、ビタミン注入などの特定の健康効果を訴求する超プレミアム輸入品や機能性バリアントに限定されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
機能性バリアントが健康志向の支持を獲得スティルウォーターは2025年の予測収益の77.14%を占め、日常的な水分補給ニーズを満たす役割と、家庭、オフィス、イベントでの大量購入における人気に牽引されています。しかし、都市部の専門家やフィットネス愛好家が電解質補給、ビタミン強化、アルカリpHレベルを提供する製品をパフォーマンスおよびウェルネス向上剤として求めるようになるにつれ、機能性・強化型水は2031年までに年間複合成長率(CAGR)12.59%で成長すると予想されています。スパークリングウォーターは非炭酸飲料への文化的嗜好やコンビニエンスストアでの棚スペースの制限により、5〜7%のニッチな市場シェアを維持しています。これらの制約にもかかわらず、ペリエやサンペレグリノなどのプレミアム輸入品は接客チャネルでの存在感を維持しています。
天然果実エッセンスやハーブエキスを使用したフレーバー・インフューズドウォーターは、プレーンウォーターを退屈と感じ、砂糖入り清涼飲料のカロリーなしに感覚的な多様性を好む18〜30歳の若い消費者にアピールし、3〜4%の市場シェアを獲得しています。ブランド各社はマグネシウム、亜鉛、ビタミンBを水に添加し、これらの製品を標準スティルウォーターより20〜40%のプレミアム価格で位置付けています。これらのバリアントは主にジム、ヨガスタジオ、企業ウェルネスプログラムなどの流通チャネルをターゲットとしています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


包装サイズ別:
中間フォーマットが利便性を牽引331〜500mLセグメントは2025年に40.18%の市場シェアを占め、小売、フードサービス、自動販売機チャネルにおけるシングルサーブの利便性に牽引されています。一方、501〜1000mLフォーマットはCAGR 11.55%で成長しており、消費者がジムセッション、オフィス使用、車のカップホルダーなどの活動において1リットル当たりのコスト効率を優先し、大容量によって再購入頻度を減らすことを求めているためです。250mLや200mLなど330mL未満の包装サイズは、子供のランチボックスや航空機サービスなど特定のニーズに対応し、8〜10%の安定した市場シェアを維持しています。1.5Lボトルを含む1001〜2000mLの範囲は、冷蔵庫保管や家族の食事に好まれ、22〜25%のシェアで家庭消費を主導しています。
5Lおよび6Lジャグを含む2001〜5000mLセグメントと、10Lおよび18.9Lウォータークーラーボトルなど5001mL以上のフォーマットは、合計で市場数量の15〜18%を占めています。これらの大容量フォーマットは主に家庭・オフィス配送サブスクリプションで使用され、シングルサーブオプションと比較して30〜40%のコスト削減を提供しています。包装サイズの嗜好は流通チャネルによって異なります。コンビニエンスストアやガソリンスタンドは衝動買い向けに330〜500mLフォーマットを好む傾向があり、ハイパーマーケットは計画的な買い物向けに1.5Lボトルとマルチパックに注力しています。オンラインプラットフォームでは、配送ロジスティクスが重い製品の取り扱いの課題を軽減するため、5Lや6Lなどの大容量フォーマットの普及率が高くなっています。
包装タイプ別:
持続可能性の訴求強化に伴いアルミニウムが台頭PETボトルは2025年の予測数量の78.21%を占め、軽量ロジスティクス、耐衝撃性、確立されたリサイクルインフラなどの利点に牽引されています。しかし、アルミニウム缶およびボトルはCAGR 11.81%で成長しており、ブランド各社がアルミニウムの品質劣化なしに無限にリサイクルできる特性と、同等のPETフォーマットより15〜25%の価格プレミアムを支えるプレミアムポジショニングを活用しているためです。ガラスボトルは重量、脆弱性、高い輸送コストにより市場シェアが4〜6%に留まっていますが、視覚的な魅力と純粋性の認知がロジスティクスの課題を上回るファインダイニングや高級小売において、超プレミアムセグメント(1リットル当たり3〜6USD)を支配しています。ポーチ、カートン、リフィラブルコンテナを含むその他の包装フォーマットは2〜3%の僅かなシェアを維持しています。しかし、リフィラブルガラスおよびステンレス鋼ボトルは企業の持続可能性イニシアチブや環境意識の高い消費者の間で人気を集めています。
AgthiaによるAl Ain Waterブランドへの100% rPETボトルの2025年8月導入は、市営回収システムと消費者返却インセンティブに支えられたGCC規模でのクローズドループリサイクルの技術的・経済的実現可能性を示す重要なマイルストーンとなっています。アルミニウム包装への関心の再燃は、一部はBall Corporationの地域生産能力拡大に、一部は金属包装を環境責任と結びつけるZ世代とミレニアル世代の消費者に起因しています。この認識は、海洋プラスチック汚染の影響を強調するソーシャルメディアキャンペーンによってさらに強化されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
接客業の拡大に伴いオントレードが加速スーパーマーケット、ハイパーマーケット、コンビニエンスストア、オンライン小売を含むオフトレードチャネルは、2025年の予測売上の61.65%を占めました。この成長は、世帯の大量購入と住宅地域における近隣食料品店の増加に起因しています。しかし、オントレードチャネルは年間複合成長率(CAGR)12.87%を記録しており、観光重視の成長戦略のもとでのサウジアラビアのエンターテインメントセクター(映画館、テーマパーク、コンサート会場)とアラブ首長国連邦の接客業(ホテル、レストラン、カフェ)の拡大に牽引されています。
オントレードチャネルは大きなマージン優位性を享受しています。ホテルやレストランは通常、小売価格の200〜400%のマークアップを行い、販売数量が少なくても補える高い1ユニット当たりの収益性をもたらしています。また、空港、スタジアム、遊園地などの閉鎖的な環境は競争的な価格圧力を軽減します。オフトレードに分類されるが運営上は異なる家庭・オフィス配送サブセグメントは、サブスクリプションモデルと大容量包装フォーマット(5L、10L、18.9L)に依存して継続的な収益を確保し、顧客獲得コストを低減しています。しかし、このサブセグメントは価格に敏感な法人顧客が僅かなコスト削減のために頻繁にサプライヤーを切り替えるため、高い解約率に直面しています。
地域分析
サウジアラビア湾岸協力会議(GCC)ボトル入り飲料水市場
サウジアラビアは2025年の収益の33.02%を占めており、3,600万人を超える人口、年間1,300万人のハッジおよびウムラ巡礼者の流入、ならびにNEOM、紅海プロジェクト、キディヤなどのビジョン2030インフラ構想がその背景にある。これらの開発はホスピタリティおよエンターテインメントセクターの成長を牽引している。同国におけるボトル入り飲料水の消費は二つの異なるパターンに区分される。リヤド、ジェッダ、ダンマームなどの都市部ではプレミアム化の傾向が見られ、機能性水および輸入ブランドへの需要が高まっている一方、農村部および低所得層の地域では価格感応度が高く、Berain、Hana、Novaなどの地元メーカーによるエコノミー大容量パックが好まれている。
アラブ首長国連邦湾岸協力会議(GCC)ボトル入り飲料水市場
アラブ首長国連邦は2025年市場においてより小さなシェアを占めているものの、2031年までに最も高い地域別CAGRである11.71%を達成すると予測されている。この成長は、2024年にドバイを訪れた2,020万人の宿泊観光客、アブダビによる2028年までの100%リサイクルPET義務化を含む持続可能性に向けた規制推進、および居住者の88%を占める高所得の外国人居住者層によって牽引されており、同層はプレミアムおよび機能性水バリアントへの嗜好を示している。さらに、Talabat、Noon Minutes、Careem Quikなどのドバイのクイックコマースプラットフォムにより、都市部全域でボトル入り飲料水を15〜30分以内に配達することが可能となっている。このエコシステムはアプリベースの取引を通じた衝動買いを促進し、ブランドが小売棚スペースへの依存を最小限に抑えながら新たなSKUをテストすることを可能にしている。
GCC湾岸協力会議(GCC)ボトル入り飲料水市場
クウェート、カタール、バーレーン、オマーンはGCCボトル入り飲料水収益の25〜30%を合計で占めており、それぞれ固有の需要要因の影響を受けている。クウェートでは、しばしば50℃を超える夏季の極端な高温と高い一人当たり所得が強い消費水準を牽引している。しかし、市場の飽和と現在430万人にとどまる限られた人口増加が、さらなる拡大を制約している。カタールでは、スタジアム、地下鉄システム、コンベンションセンターを含む2022年FIFAワールドカップ後のインフラが、公共イベント向けの大量調達を制度化している。これにより、ISO認証と効率的な物流能力を持つボトラーに有利な、業務用チャネルにおける安定的な需要が生まれている。
規制環境
GCCにおけるボトル入り飲料水は、地域規格と各国レベルの許認可・適合性スキームの組み合わせによって監督されています。主要な地域基準としてGSO 1025:2014(ボトル入り飲料水に関する規格)があり、品質・安全パラメータ(臭素酸塩の上限10ppbを含む)を規定し、供給業者が通例従うラベリングおよび組成表示に関する指針を提供しています。
国レベルでは、サウジアラビアはボトル入り水事業者に対して複数機関による承認を求めており、サウジ食品医薬品庁(SFDA)が許認可およびコンプライアンスを担当しています。これには、関係省庁を通じた施設承認や水源承認などの前提条件が含まれます。UAEでは、適合性の経路として、産業先端技術省(MoIAT)が発行するエミレーツ品質マーク(EQM)などの必須品質マーク要件があり、輸入品と国内生産品の両方のボトル入り水に対する市場アクセスのチェックポイントとして機能しています。
競合ランドスケープ
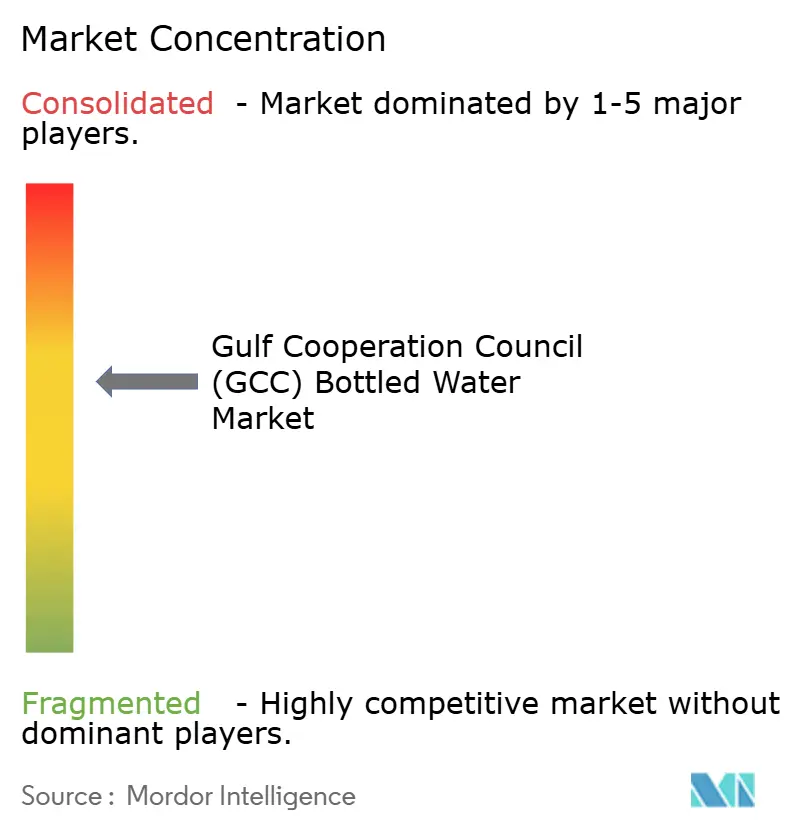
GCCボトル入り飲料水市場は中程度の集中度を示しています。Nestlé、Danone、PepsiCo、Coca-Colaなどの多国籍企業が合計で推定35〜40%の市場シェアを保有しています。Agthia、Masafi、Mai Dubai、Berain、Almaraiなどの地域プレーヤーも重要な存在感を維持しています。小規模な競合他社は価格差別化、近隣食料品店や独立系小売業者を通じたローカライズされた流通、アラビア語ブランディングやラマダンをテーマにした包装による文化的適合に注力しています。
成長の機会は3つの主要分野に集中しています。フィットネスおよびウェルネスコミュニティをターゲットとした超プレミアム機能性水、IoT対応クーラーと自動再注文機能を備えたサブスクリプション型家庭・オフィス配送サービス、および使い捨てプラスチック廃棄物の削減を目指す企業キャンパスやホテル向けのリフィラブルガラスボトルシステムです。テクノロジーの採用は市場全体で異なります。大手ボトラーはルート最適化ソフトウェアと需要予測アルゴリズムを活用してロジスティクスコストを最小化していますが、中堅プレーヤーは手動の配送計画と事後対応型の在庫管理に依存していることが多いです。
非ボトル入り水に関するGSO 149:2021や栄養表示に関するGSO 2233:2021などのGSO規格への準拠は基本要件です。しかし、主要企業は食品安全のためのISO 22000や飲料水添加物のためのNSF/ANSI 60などの追加的な任意認証を取得し、調達担当者がコストよりもリスク軽減を優先するオントレードチャネルでの競争優位性を獲得しています。市場の中程度の集中度は、流通における規模の経済とブランド認知度が競争上の優位性を提供することを示しています。それにもかかわらず、地域プレーヤーはラマダンの消費パターン、好まれる包装サイズ、小売信用条件の理解などのローカル専門知識を活用して、多国籍競合他社に対する市場シェアを維持しています。
湾岸協力会議(GCC)ボトル入り飲料水業界リーダー
PepsiCo Inc.
Nestlé S.A
Agthia Group PJSC
Danone S.A
Masafi LLC
- *免責事項:主要選手の並び順不同
湾岸協力会議(GCC)ボトル入り飲料水市場
- Nestle SA
- Agthia Group PJSC (Al Ain Water)
- Masafi LLC
- PepsiCo Inc. (Aquafina)
- Danone SA
- Mai Dubai LLC
- Hana Food Industries Co. (Hana Water)
- Berain Water
- Nova Water
- Almarai Company
- Crystal Mineral Water and Refreshments LLC
- Al-Qassim Water
- Al Furat Drinking Water LLC
- Al-Rawdatain Water Bottling Co.
- Rayyan Mineral Water Company (Qatar)
- Al Jomaih Water and Beverages
- New Technology Bottling Company KSCC
- The Coca-Cola Company
- Highland Spring Limited
- The Wonderful Company LLC

市場機会と将来展望
持続可能性主導のパッケージング転換とオンプレミスの循環型ボトリングソリューションは、特にホスピタリティ業界の購買者が使い捨てPETをガラスや代替フォーマットに消費時点で切り替えられる分野において、GCC各チャネル全体にギャップを生み出しています。BE WTRとRosewood Abu Dhabiは2025年2月、オンサイトのスティルおよびスパークリングウォーター用の自動循環型ボトリング施設(BiG 1500)を開設し、Hilton Abu Dhabi Yas Islandは2025年10月、再利用可能なガラス瓶を使用した完全自動の自社ボトリング工場を開設しました。両事例は、プレミアムなオントレード環境における閉ループ型サプライモデルへの調達側の需要を反映しています。
適合性マークに対する要求の厳格化とリサイクル含有率要件も、コンプライアントなパッケージングと品質システムへの投資を後押ししています。これはrPETサプライチェーン、試験能力のアップグレード、および市場全体でコンプライアンスを証明できるブランドを支えています。オマーンは2026年3月15日施行の管理決定第1号(2026年)を導入し、ボトル入り飲料水およびミネラルウォーターに対するオマーン品質マークを義務化しており、2026年7月30日までの修正期間が設けられています。一方、ドバイ市当局のガイドラインは2026年から最低25%のリサイクル含有率基準を設定しています。製品イノベーションもプレミアムなニッチ市場を強化しており、MaHawaは2026年1月、Gulfood 2026において再利用可能なアルミボトルに入った水素水を発表し、機能性の差別化された水分補給と非PETフォーマットへの地域全体の動きに沿った形となっています。
Recent Industry Developments in 湾岸協力会議(GCC)ボトル入り飲料水市場
- 2026年5月:Agthia Groupは、地域における製造・流通能力の強化に重点を置いた2026年の運営アジェンダを発表しました。生産能力と市場投入実行力への注力は、小売業界およびホーム・オフィス配送エコシステム全体でのサービスレベル向上を支え、配送密度と信頼性がサプライヤーの切り替えを左右します。
- 2025年3月:Agthia Groupは、UAEのRiviere Mineral Water Desalination and Filling Factory LLCの買収を完了し、ホーム・オフィスサービス向けボトル入り水事業における存在感を拡大しました。この買収により、定期配送量とラストマイル実行に対する管理が強化され、HOS特化型の小規模競合他社に対する防御力が強まりました。
- 2025年2月:Masafiは、山岳水製品向けに100%リサイクルPET(rPET)ボトルを発売しました。この転換により、同ブランドはUAEの持続可能性優先事項に沿った位置づけとなり、リサイクル含有率要件と消費者の精査が強まる中でパッケージング表示の基準を引き上げています。


湾岸協力会議(GCC)ボトル入り飲料水市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法では、市場はGCC諸国全体で密閉容器で販売される包装飲料水を対象とし、製造業者および輸入業者の実現価格ベースで金額を測定し、小売およびオントレード販売に加えてホーム・オフィス配送を含めて算出しています。
範囲の除外事項:バルクの給水タンカー水、家庭用ろ水装置およびカートリッジ、ならびに炭酸飲料、ジュース、スポーツドリンクなどの飲料カテゴリーは除外しています。
セグメンテーション概要
- 製品タイプ別
- スティルウォーター
- スパークリングウォーター
- 機能性・強化型水
- フレーバー・インフューズドウォーター
- 包装サイズ別
- *330mL未満
- *331mL〜500mL
- *501mL〜1000mL
- *1001mL〜2000mL
- *2001mL〜5000mL
- *5001mL以上
- 包装タイプ別
- PETボトル
- ガラスボトル
- アルミニウム缶およびボトル
- その他
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売店
- その他の流通チャネル
- 家庭・オフィス
- 地域別
- アラブ首長国連邦
- サウジアラビア
- クウェート
- カタール
- バーレーン
- オマーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開データから確認できるボトル入り水需要の基本要因をマッピングすることから始まり、それらの信号を市場関連の入力データへ変換しました。包装水に関するUN Comtrade貿易統計、FAOSTATおよび世界銀行の人口・マクロ系列データ、WHOおよびUNICEFのJMP水アクセス指標、入手可能な範囲でのGCC各国の統計ポータルおよび税関発表を参照しました。
また、企業の年次報告書、投資家向け説明資料、ビジネスメディアの報道記事、パッケージング規則やリサイクル目標に関連する発表も確認しました。これらはパック構成や価格設定を変化させる可能性があるためです。一部の国については、出荷レベルの輸出入データおよびニュース・財務情報サブスクリプションを用いて、輸入業者の活動やイベント起因の急増を確認しました。上記の出典は例示に過ぎず、入力データを収集・検証・明確化するため、他の公開資料やデータセットも確認しました。
一次インタビューおよび調査
一次調査は、特にリターナブル容器、バルクマルチパック、ホーム・オフィス配送について、GCC全体でデスクソースが十分に説明しきれない価格およびチャネルのギャップを埋めることに重点を置きました。主要なGCC市場全体にわたり、ブランド保有者、ボトラー、流通業者、大手小売業者、オントレード購買者、パッケージングおよびロジスティクス関係者など、バランスの取れた関係者と対話しました。目的は、量の方向性を確認し、ASP(平均販売価格)の動きを追跡し、パック構成の変化を検証することでした。これらの対話から得られた成果は、前提の検証、変換係数の精緻化、および市場で実際に販売されているものへのモデルの整合に活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | 経営幹部(CXO):14% |
| 中位層:44% | 機能/部門リーダー:33% |
| 中小プレーヤー:20% | マネージャー:53% |
市場規模算定と予測
本モデルは、ボトル入り水消費量をGCCの人口、来訪者流入、チャネル密度に結びつけるトップダウン方式の需要プール構築から始まり、その後、観測された価格帯を用いてそのプールを金額に変換します。結果は、主要国におけるサプライヤーおよび輸入業者のロールアップを中心とした選択的なボトムアップ推計、および高回転SKUのチャネルチェックによって裏付けられ、両視点が食い違う場合には調整が行われます。
市場規模を実用的に把握するために使用された主要な入力データには、国別の1人当たりボトル入り水消費量、短期的需要を押し上げる観光および巡礼の季節性、輸入シェア対現地ボトリング能力、パックフォーマット構成(小型シングルサーブ、マルチパック、大容量パック、リターナブルオプション)、およびパッケージング素材と小売対HORECAに基づく平均販売価格の推移が含まれます。直接的なデータポイントが得られない場合は、GCC内のインタビュー範囲および国別比較を用いて不足する内訳を補完し、その後、最終的な合計が観測可能な貿易・小売の信号と依然として一致することを確認する二次的なチェックを行いました。
予測は主にシナリオ分析に依拠し、簡易的な多変量的視点によって補完され、人口増加、来訪者回復の経路、パック構成の変化、パッケージングコンプライアンスコストを保守的ケースとベースケースに対してストレステストしました。前提条件は、一次調査のフィードバックにより価格および構成変化の方向性と規模について合意が示された後に確定しました。
データ検証および更新サイクル
成果物は複数のステップを通じて確認され、まず輸入動向、報告された生産能力の変化、チャネルレベルの価格観測といった独立した信号と国別合計を照合しました。大きな差異が生じた場合は、単位変換、通貨タイミング、パック構成の再確認を実施し、不一致が残る場合はインタビュー対象者への的を絞った再接触を行いました。
承認前に、モデルとナラティブはアナリストレビューを受け、異常値、整合性のない成長経路、既知の需要イベント(例:旅行のピーク月)と一致しない国別合計を確認します。本レポートは年次で更新され、パッケージング規則の変更や大規模な生産能力追加など重要な進展があった場合には中間更新も行われます。提供前には、クライアントが最新の見解を受け取れるよう、主要な入力データについて改めて確認を行います。
Mordor IntelligenceのGCCボトル入り飲料水市場規模と他の公開推定値との比較
GCCボトル入り飲料水に関する公開数値がしばしば異なるのは、各社が市場の境界を同一に扱っていないこと、また、リットルを金額に変換する方法が異なることが原因です。地理的範囲が一致していても、チャネル対象範囲の選択、パック構成の前提、通貨タイミングによって、報告される市場規模が変動する可能性があります。
スーパーマーケット、コンビニエンス店舗、ホーム・オフィス配送にわたるチャネル価格チェックと組み合わせた輸入および現地生産の信号こそが、Mordor Intelligenceをより広範な飲料合計ではなく、包装水需要プールに結びつけているものです。外部数値のばらつきは、通常、隣接する飲料カテゴリーを組み込むこと、パックフォーマットのシェアを検証せずに積極的なプレミアム化上昇を用いること、または小売価値と製造業者実現価格を同一の合計に混在させることから生じます。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.48 B (2026) | |
| 地域コンサルタント A | USD 6.83 B (2026) | この推計は、より狭い実現価格セットに大きく依拠している可能性があり、オントレードやホーム・オフィス配送といった高価格チャネルを過小評価している可能性があります。これにより、リットル数が同程度であっても金額の合計が低下します。 |
| 業界誌 B | USD 25.70 B (2024) | この数値は、ボトル入り水単体に対する貿易および価格の信号から想定される水準よりも大幅に高く、より広い対象範囲、小売価値の重複計上、または市場を膨らませる隣接包装飲料の組み込みを示唆しています。 |
この比較は、成長率のわずかな違いではなく、対象範囲と価格ロジックがギャップの大部分を生み出していることを示しています。密閉パックで販売されるボトル入り水に対象を限定し、観測可能な貿易・チャネルの証拠に照らしてリットル数と価格を相互検証することで、最終的な数値は毎年再現可能な手順に基づいて追跡可能な状態を保っています。


レポートで回答される主要な質問
2026年における湾岸協力会議(GCC)ボトル入り飲料水市場の規模はどのくらいですか?
湾岸協力会議(GCC)ボトル入り飲料水市場規模は2026年に104億8,000万USDであり、2031年までに180億1,000万USDに達すると予測されています。
2026年から2031年にかけての湾岸協力会議(GCC)ボトル入り飲料水市場の予想成長率はどのくらいですか?
集計値はこの期間にわたりCAGR 11.44%で拡大すると予測されています。
湾岸内で販売をリードしている国はどこですか?
サウジアラビアはその規模と巡礼者の流入により、2025年の収益の33.02%を占めています。
最も急速に成長している製品セグメントはどれですか?
健康意識の高まりに伴い、機能性・強化型水バリアントはCAGR 12.59%が見込まれています。
最終更新日:


