
フレックス燃料車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.1 兆米ドル |
| 市場規模 (2031) | 0.98 兆米ドル |
| Growth Rate (2026 - 2031) | -2.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 南アメリカ |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
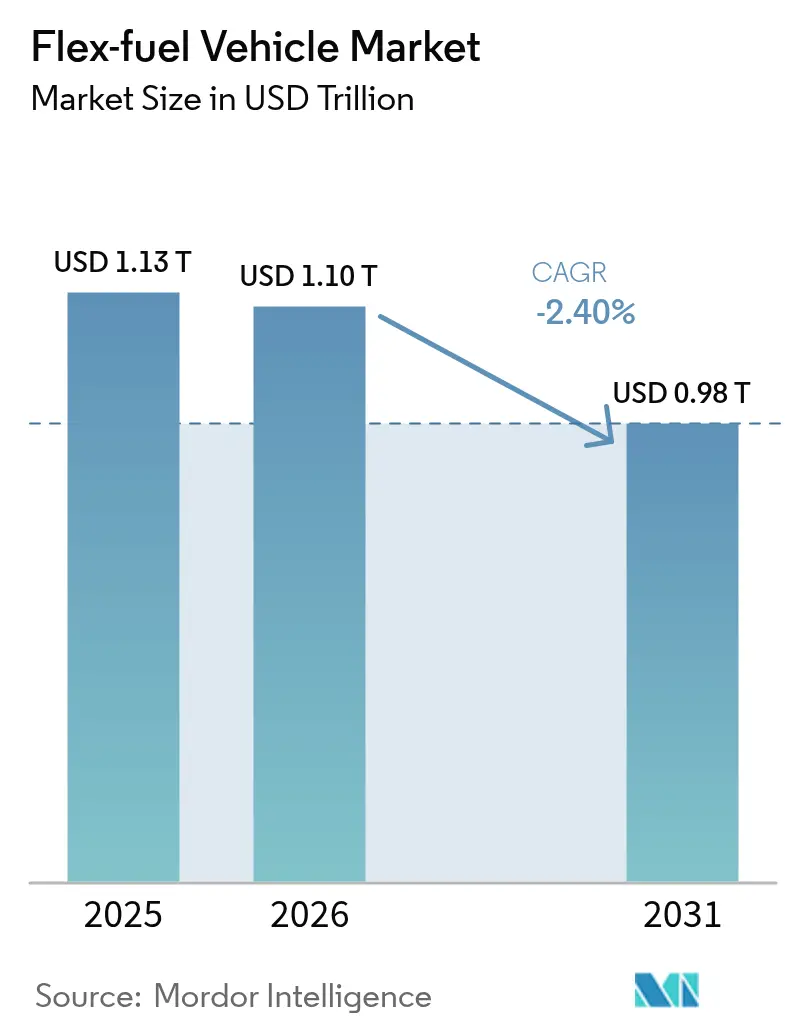
Mordor Intelligenceによるフレックス燃料車市場分析
フレックス燃料車の市場規模は2026年にUSD 1,102.88億と推定され、2025年の値USD 1,130億から成長し、2031年の予測はUSD 976.12億で、2026年から2031年にかけてCAGRマイナス2.4%で成長しています。
この低迷は、自動車セクターがバッテリー電気駆動システムへの転換を加速させ、バイオ燃料混合よりもゼロ排気管排出ソリューションを優遇する規制の強化を反映しています。電気プラットフォームが新モデル投資の大部分を占める中、OEMは資本配分を見直しつつあります。一方、欧州連合の2035年内燃機関段階的廃止およびNEV割当などの政策手段は構造的な逆風を深めています。南米はフレックス燃料車市場の中核地域として残っており、ブラジルのRenovaBioカーボンクレジット・インセンティブが支えとなっていますが、ハイブリッド電気の普及率が高まるにつれ、この地域においても車両更新の鈍化に直面しています。乗用車はセグメントをより急激な販売量減少から守るスケールメリットを維持していますが、商用フリートは電動化を支持する総保有コストモデルが増加しているため、より急速に減速しています。全体として、市場の戦略的意義は、直接的な電動化を優先する脱炭素化アジェンダの中で、成長機会から移行時のヘッジへと移行しています。
主要レポートの要点
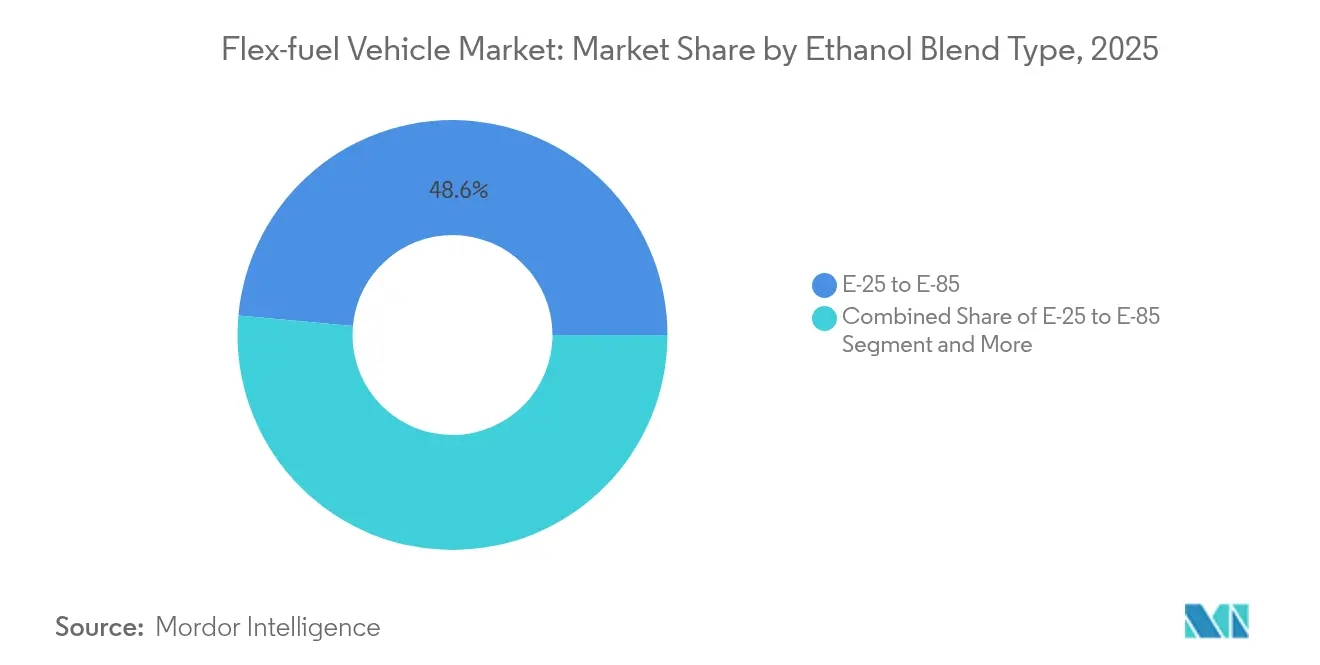
- エタノール混合タイプ別では、E-25~E-85セグメントが2025年のフレックス燃料車市場シェアの48.55%を占めており、2031年に向けてCAGRマイナス2.30%で後退しています。
- 車両タイプ別では、乗用車が2025年の収益シェア64.52%でトップとなり、大型車・バスは2031年にかけてCAGRマイナス2.37%と最も急激な落ち込みを記録しています。
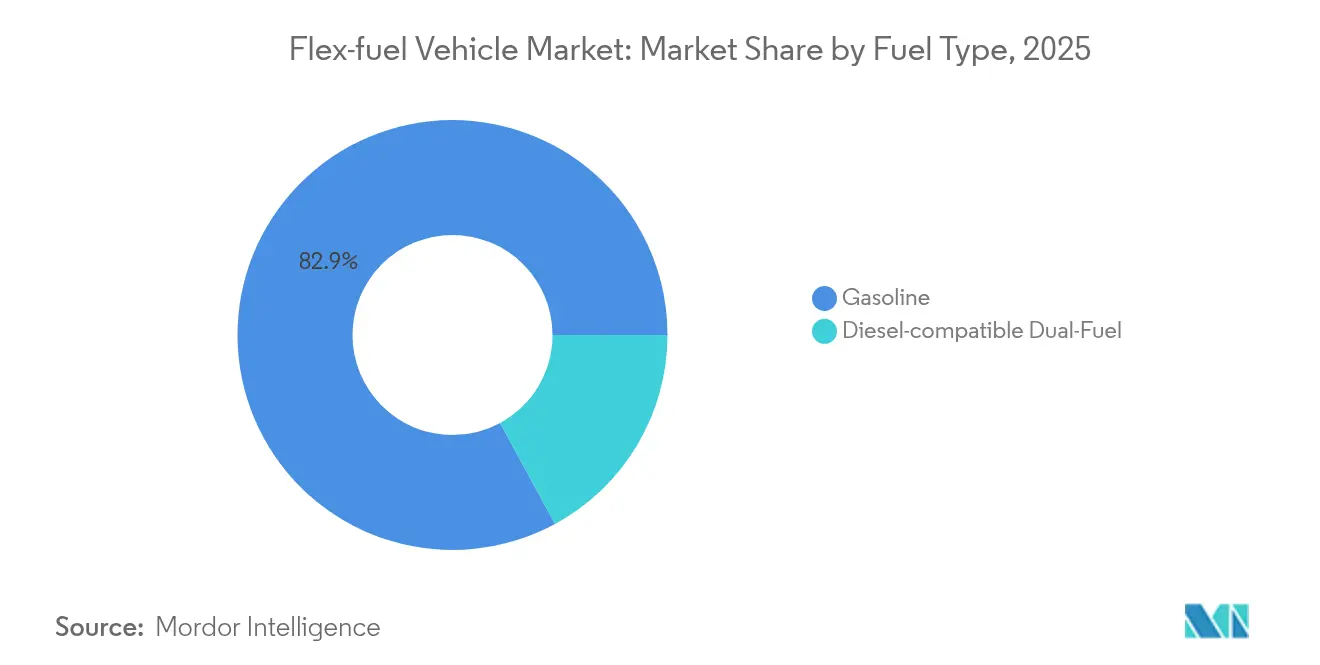
- 燃料タイプ別では、ガソリン対応システムが2025年のフレックス燃料車市場規模の82.91%を占めており、2031年に向けてCAGRマイナス2.34%で低下すると予測されています。
- 販売チャネル別では、OEM装着ソリューションが2025年収益の72.68%を占めており、アフターマーケットキットは規模は小さいものの、わずかに緩やかなCAGRマイナス2.27%で減少しています。
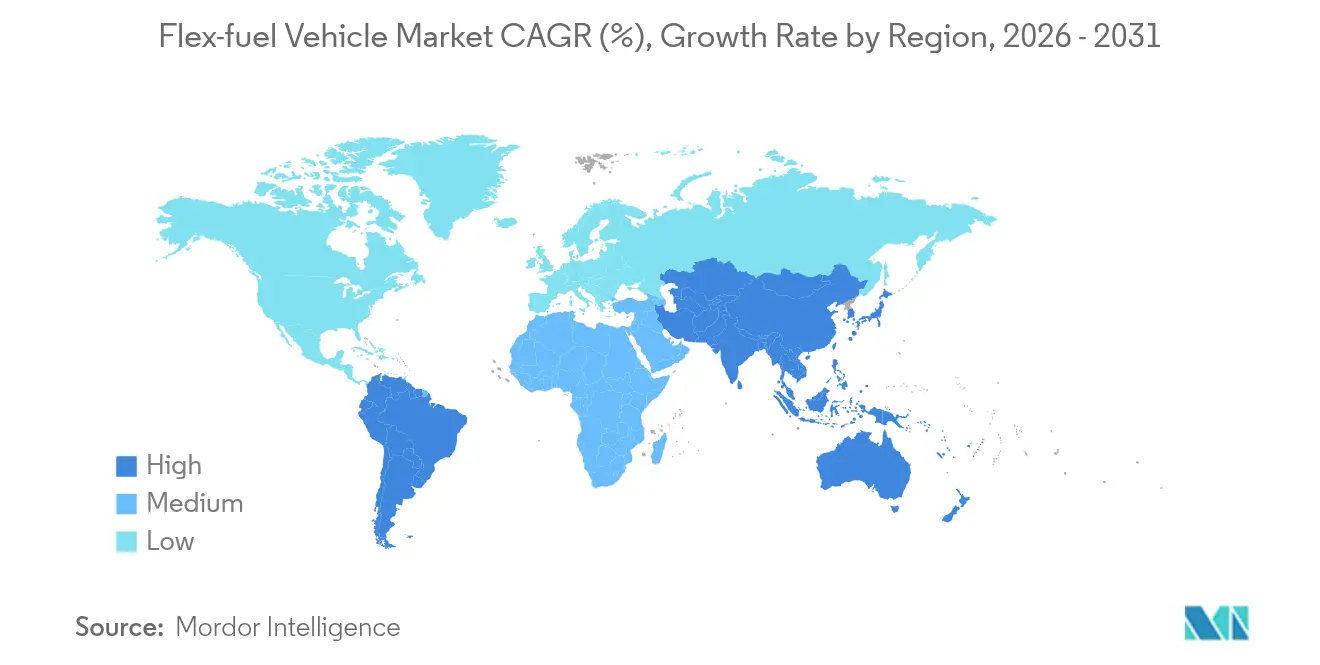
- 地域別では、南米が2025年に地域シェア42.10%を獲得しており、アジア太平洋地域は予測期間においてCAGRマイナス2.23%と最も急速に落ち込んでいる地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (~)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの期間 |
|---|---|---|---|
| E-10/E-15のグローバル展開 | +0.8% | インド、インドネシア、フィリピンでの初期利益を含むグローバル | 中期(2~4年) |
| ブラジルのRenovaBioカーボンクレジット・プレミアム | +0.6% | 南米中核、アルゼンチンへの波及効果 | 長期(4年以上) |
| セルロース系エタノール価格の変曲点 | +0.5% | 北米、EUへの潜在的輸出 | 長期(4年以上) |
| EVポリシー不確実性をヘッジするOEMフレックス戦略 | +0.4% | グローバル、北米およびEUに集中 | 短期(2年以内) |
| 次世代ポート燃料噴射キット | +0.3% | 北米およびEUアフターマーケット重視 | 中期(2~4年) |
| エタノール対応後処理コストの低減 | +0.2% | グローバル製造ハブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
発展途上国におけるE-10/E-15のグローバル展開
インド、インドネシア、フィリピンにわたるブレンド義務の拡大は、政策立案者がエネルギー安全保障と農業所得の多様化を目指すにあたり、エタノール需要を高めています。2026年までに5分の1混合を目指すインドの取り組みにより、同国はトウモロコシ輸出国から純輸入国へと変貌しつつあり、グローバルな原料供給を逼迫させています[1]インド石油公社(Indian Oil Corporation)、「エタノール混合ロードマップ」、iocl.com。2030年までのE-10および2040年までのE-20に関する日本のロードマップは、EVインフラが拡大する中で内燃機関の選択肢を維持する協調的なアジア戦略を強調しています。家禽・畜産セクターとの原料競争により投入価格が上昇し、燃料政策と食料安全保障の繊細なバランスが露呈しています。国営石油会社は物流と価格設定の重要な促進者であり、地域の流通制約の緩和に貢献しています。これらのプログラムは排気管からのCO₂削減に寄与しますが、EV奨励策が同時に実施される中でフレックス燃料車市場の縮小を逆転させることは難しい状況です。
ブラジルのRenovaBioカーボンクレジット・プレミアム
RenovaBioはライフサイクルベースのカーボンクレジット・ベンチマークを設定し、エタノールサプライチェーン全体での効率向上の増分をマネタイズします。低炭素CBIOクレジットのプレミアムは2025年初頭にトンCO₂e当たりUSD 115に達し、サトウキビやトウモロコシのエタノールプラントに収益性の高い収入源を追加しています[2]全国石油庁(Agência Nacional do Petróleo、ANP)、「RenovaBio CBIOマーケットデータ」、anp.gov.br。ブラジルの中西部における拡大はすでに25のトウモロコシエタノール工場の稼働を生み出し、さらに15が建設中であり、2024/25年の収穫に向けた総産出量を82億リットルに引き上げています。この政策の技術中立的なフレームワークは最高水準の生産者を優遇し、精密農業投入と廃熱回収システムのインセンティブを提供しています。Petrobrasが「未来の燃料」法のもとでより高いエタノール混合を支持することは、この経路に対する持続的な国家支援を示しています。RenovaBioは砂糖価格に連動した収益の変動を緩和しますが、電気系代替案へのマクロシフトを完全に相殺することはできません。
米国45Zクレジット後のセルロース系エタノール価格の変曲点
米国インフレ削減法の45Zクリーン燃料生産クレジットは、50 kg CO₂e/mmBTU以下のスコアの燃料に対してガロン当たり最大USD 1.00を付与し、農業残渣由来エタノールの経済性を大幅に改善します。POETおよびその他の生産者は2027年までにセルロース系産出量を拡大する計画を発表しており、農村の雇用と炭素削減を同時に向上させます[3]POET、「セルロース系拡張プレスリリース」、poet.com。このインセンティブは冬作カバークロップバイオマスやエネルギー用ソルガムを含む原料革新を奨励し、トウモロコシエタノールとのコスト差を縮小する可能性があります。ただし、このクレジットは2027年以降に終了するため、開発者は商業展開のタイムラインを加速させる必要があります。EUなどカーボンプライシング地域への輸出ポテンシャルは、物流ハードルが解決されれば追加的なアップサイドをもたらします。
EVポリシー不確実性をヘッジするOEMフレックス戦略
自動車メーカーは、グローバルの規制シグナルが進化する中で選択肢を維持するため、フレックス燃料機能を存続させています。Stellantisは、グリッドの信頼性が低い地域での製品関連性を守るため、エタノールエンジンと48Vの電気補助を組み合わせたバイオハイブリッドプラットフォームの開発にコミットしました。General MotorsのCosktaとの提携はガロン当たり1米ドル未満のエタノールを目標とし、将来のフレックス対応モデルへの低コスト燃料を確保します。Toyotaは、ENEOSおよび出光興産と協力して合成燃料およびバイオ燃料ブレンドを進化させ、バッテリー電気ラインアップを補完しています。これらの多様化戦略は、特に政権交代後の政策転換に対する保険を提供し、低炭素液体燃料がコスト競争力を持ち続ける市場に合致しています。ただし、資本は有限であり、バッテリー投資の拡大は内燃機関の研究開発に充当できる資金を不可避的に圧迫します。
抑制要因のインパクト分析*
| 抑制要因 | (~)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの期間 |
|---|---|---|---|
| EV採用目標の加速 | -1.2% | 欧州および中国が中核、グローバル市場への波及効果 | 短期(2年以内) |
| OEM設備投資の再配分 | -0.8% | グローバル、先進市場に集中 | 中期(2~4年) |
| エタノール原料の制限 | -0.4% | トウモロコシおよびサトウキビ地帯に影響する地域 | 短期(2年以内) |
| コールドスタート時の排出スパイク | -0.3% | 北部地域、スカンジナビア、カナダ、ロシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州・中国でのEV採用目標の加速
欧州連合の2035年内燃機関禁止および中国のNEV割当の引き上げは、自動車メーカーの投資を完全電動化へと転換させています。中国ブランドはすでに2023年の欧州バッテリー電気販売の7.9%を占めており、2027年までに20%を獲得する可能性があり、競争上のプレッシャーを増幅しています。欧州のEV市場は2030年までに指数関数的に成長すると予測されており、バイオ燃料プラットフォームから資本を引き寄せる強力な財務的磁石となっています。中国のコスト優位性はフレックス燃料戦略を経済的に劣位に見せ、政策・インフラ・消費者選好のフィードバックループを強化しています。公共充電ネットワークが拡大するにつれ、航続距離への不安は薄れ、フレックス燃料の防御力をさらに侵食します。この抑制要因はフレックス燃料車市場のCAGRから最大の単一シェアを差し引きます。
BEVプラットフォームへのOEM設備投資の再配分
Hondaは2040年までに完全に電気・燃料電池の販売比率を実現するため、2036年までに10兆円を確保しました。Volkswagen AGは電動化およびバッテリーの垂直統合に向けて2025年から2029年の間に莫大な資金を投入します。Hyundai Motor Co.の「Hyundai Way」戦略は2030年に200万台のEV販売を目指しており、フレックス燃料の研究開発に明示的な予算ラインはありません。バッテリーコストが低下するにつれ、代替内燃機関オプションのハードルレートが上昇し、取締役会はスケーラブルな電気アーキテクチャを優先せざるを得なくなります。投資家はゼロ排気管排出を優遇するESG指標を追跡しており、液体燃料エンジンへの追加設備投資を配分する企業に対して評判リスクを生み出しています。この資本の再配分はフレックス燃料モデルの製品パイプラインを構造的に圧縮します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エタノール混合タイプ別:
中間ブレンドが引き続き中心的存在E-25~E-85カテゴリーは2025年のフレックス燃料車市場規模の48.55%を占めており、2031年に向けてCAGRマイナス2.30%で低下すると予測されています。中間ブレンドは、既存の給油ステーションのポンプとコストのかかるハードウェア変更を避けるエンジンキャリブレーションにより繁栄しています。ブラジルによるE30ガソリンの評価はこの最適ゾーンと一致しており、様々なエタノール含有量にシームレスに適応する2,000万台規模の車両フリートを活用しています。カリフォルニア州のE85小売販売の急増は、経済的条件が揃った場合に地域の課税と価格インセンティブがドライバーをより高いバイオ燃料混合に誘導できることを示しています。しかし研究によると、E30は低速プレイグニッション制御の変曲点であり、エタノールがさらに増加するとエンジンマッピングの複雑性とコールドスタートリスクが高まります。この実際的な上限がOEM設計の選択を導き、移行期間中は中間ブレンドを業界のデフォルトに保っています。
E85以上の高混合ブレンドは最大の再生可能コンテントを示しますが、専用燃料ネットワークを必要とし、走行距離を侵食するエネルギー密度のペナルティを伴います。E10またはE15などのエントリーレベルのブレンドはサプライチェーンを構築中の市場を支援しますが、炭素削減が限定的であるため、厳しい排出目標のもとでの戦略的魅力は低下します。現在の階層は持続可能性とインフラの現実の実用的な妥協を示しており、電動化が勢いを増す中でも続いています。全体として、25%から85%のエタノールブレンドは、高生産地域においてガソリンとの価格差が魅力的であり続ける限り、2031年までフレックス燃料の採用を支配し続けるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


車両タイプ別:
乗用車がより速い落ち込みに抵抗乗用車は2025年の収益の64.52%を生み出しており、商用セグメントよりも緩やかなCAGRマイナス2.18%で減少するでしょう。特にエタノールが割安で取引される場所では、燃料選択に対する消費者の選好が基礎需要を維持します。ブラジルのコンパクトカーセグメントは依然としてフレックス燃料をデフォルト構成として数えており、インドのTata Punch フレックス燃料は価格に敏感な市場においても革新の可能性を示しています。小型商用バンは、ペイロードニーズと内燃機関にペナルティを課し始めている都市圏規制のバランスを取りながら中間的な位置を占めています。対照的に、大型トラックおよびバスは、長期的な運営コスト削減を約束するバッテリー電気および水素モデルへと資本をシフトするフリートオペレーターにより最も急速に減少しています。
乗用車コホートの回復力は、集中的なフリート調達には存在しない分散型給油と個人の価格裁定行動に起因しています。二輪車は新たなニッチを提供しており、Hondaは東南アジアで国内エタノール供給を利用できるフレックス対応エンジンを導入しています。それでも、都市部の大気浄化規制と渋滞課金の強化により、電気スクーターとコンパクトEVへの移行が加速する可能性があります。結果として、乗用車はフレックス燃料車市場において販売量のリーダーシップを維持しますが、セグメントの戦略的重要性は次の10年間で低下することが予想されます。
燃料タイプ別:
イノベーションにもかかわらずガソリンの基盤が持続ガソリンベースのシステムは2025年の収益の82.91%を占めており、既存インフラの優位性を示しています。サービスステーションの広範な普及は基礎的な燃料安全保障を保証し、複雑な物流なしにエタノール混合を可能にします。Stellantisはディーゼル型の水素化植物油互換性を検討していますが、これは主流の代替ではなく補完的な経路にとどまっています。エタノール・ディーゼルデュアル燃料技術は2031年に向けてマイナス2.33%の速度で減少しており、排出削減の可能性を秘めているものの、エンジン耐久性と短距離ルートにおけるバッテリー電気トラックの急速な台頭という二つの課題に直面しています。
エタノールとガソリンの相溶性および既存の流通ネットワークは中間ブレンドの展開を簡素化し、ガソリンセグメントの支配を維持します。それでも、海洋セクターにおける再生可能ディーゼルやeメタノールの利用可能性の増大は、エタノールのシェアに圧力をかける燃料非依存の競争を示しています。時間の経過とともに、ガソリンの重要性は内燃機関プラットフォームの広範な衰退と並行して徐々に弱まりますが、その支配的な地位は2031年以前には崩れそうにありません。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
販売チャネル別:
OEM統合が改造の柔軟性を上回るOEM設置システムは2025年のグローバル収益の72.68%を占め、CAGRマイナス2.32%で緩やかに減少すると予測されています。工場統合は保証適用と最適化されたエンジン制御キャリブレーションを保証し、わずかに高いステッカー価格を上回る価値を生み出します。自動車メーカーは設計時に燃料センサーと適応マップを組み込み、混合範囲全体にわたるパフォーマンスの妥協を最小化します。残りのアフターマーケットキットは、コスト意識の高いオーナーおよび地元産エタノールをマネタイズしようとする農業フリートに訴求します。
カリフォルニア州のCARB認証プログラムは改造経路を正当化しますが、キット設置コストとコンプライアンス書類が大規模な普及を妨げています。さらに、車両が老朽化するにつれ、オーナーはしばしばより広範なメンテナンス支出に直面し、改造の回収期間が希薄化します。全体として、総販売量が減少する中でもOEMソリューションは新しいフレックス燃料機能の主要な経路であり続け、アフターマーケット製品は特定の地域やユースケースにおけるニッチなツールとして持続するでしょう。
地域分析
南米フレックス燃料車市場
南米は2025年に42.10%のシェアで首位を占め、ブラジルの統合エタノールエコシステムによって牽引されています。このエコシステムには4万か所以上の小売ポンプと堅牢なCBIOカーボンクレジット市場が含まれます。同国の「未来の燃料」法により義務的ブレン比率が35%に引き上げられ、国内需要は堅調に推移しています。一方、コーンエタノールの拡大により原料リスクの分散が図られています。Stellantisによる56 ビリオン ユーロのバイオハイブリッド投資は、エタノールと電気の相乗効果を実証する生きた実験場としての同地域の役割を裏付けています。アルゼンチンとパラグアイはサトウキビエタノールを輸入することで需要を補完し、サプライチェーンの経済性を安定させる地域貿易ハブを形成しています。
アジア太平洋フレックス燃料車市場
アジア太平洋地域は、積極的なブレンド政策が実施されているにもかかわらず、2031年までのCAGRが-2.23%と最も急速に縮小しているブロックです。中国はNEV普及に国家的な重点を置き、バッテリー電気トラックへの省レベルの補助金と相まって、フレックス燃料への投資を制約しています。インドのエタノールプログラムはトウモロコシ輸入の増加による原料面での逆風に直面しており、コスト競争力が低下しています。日本のE-10公約は政策の確実性をもたらしていますが、国内自動車メーカーはR&Dを全固体電池振り向けており、ニッチなスポーツモデルを超えるフレックス燃料車の生産は限定的です。東南アジア諸国はB40バイオディーゼルとエタノールのパイロット事業を検討していますが、EV優遇策が都市部の消費者セグメントを取り込み始めています。
北米および欧州フレックス燃料車市場
北米は45Zクレジットに支えられた大規模なエタノール生産能力を維持していますが、OEMが新製品パイプラインを電動プラットフォームに向けているため、市場浸透率は横ばいとなっています。カリフォルニア州のゼロエミッション車義務化規制がこの転換を加速させています。欧州でも同様のパターンが見られます。2035年以降のeフューエル適用除外に向けたドイツの取り組みにもかかわらず、規制パッケージは圧倒的にBEVへの購買誘導を促しています。
中東・アフリカフレックス燃料車市場
中東およびアフリカでは、食料安全保障と経済多角化に結びついた燃料多様化戦略が緩やかな機会を提供していますが、インフラの不足と限られた購買力が広範な普及を抑制しています。

規制環境
フレックス燃料車に対する規制は、燃料混合義務や車両効率規則によって形成されており、これらの規則はゼロテールパイプ排出オプションをますます優先する傾向にある。ブラジルでは、法律14.902/2024によって創設され、政令12.435(2025年4月)によって規制されているMoverプログラムが、産業政策および税制優遇措置を新車のエネルギー効率および二酸化炭素要件に結び付けており、2026年12月31日まで有効な税差メカニズムを用いてフレックス燃料ハイブリッド構成を優遇している。米国では、2025年フレックス燃料公正法(S.2291)や2025年全国消費者・燃料小売業者選択法(H.R.1346)などの提案中の連邦法が、フレックス燃料の優遇措置の算定方法や、高エタノール混合燃料の小売チャネル全体での取り扱いに焦点を当て続けている。
車両の適合体制は引き続き厳格化している。NHTSAは2025年12月5日、軽量車両(2022〜2026年式および2027〜2031年式)向けのCAFE基準を再調整する提案を発表し、エタノール混合が支持される場合でも内燃機関プラットフォームへの効率化圧力を強めている。インドは2025-26年のエタノール供給年度でE20混合目標を達成したが、2026年7月20日時点で、政府は20%を超える混合への移行について正式な決定を示しておらず、E85/E100はさらなる検証と協議に依存したままである。MoRTHが議論している中央自動車規則の改正案は、高エタノール適合性に関する技術および排出規定の作業を示しているが、時期と最終形態は政策次第である。
バリューチェーン分析
フレックス燃料車のバリューチェーンは、トウモロコシ、サトウキビ、新興のセルロース系経路を含むエタノールの生産・認証から始まる。次に、国営石油会社や燃料小売業者を通じた混合、貯蔵、流通が続き、その後に車両工学、製造、そしてアフターマーケットでの改造が行われる。ブラジルのRenovaBio(ANPの監督下で管理されるCBIOクレジット制度)や米国のクリーン燃料インセンティブといった上流プログラムがエタノール経済性を形成する一方、中流の制約は現実的な問題として残る。すなわち、小売拠点には高エタノール含有率に適したタンク、シール、給油機器が必要であり、これが燃料供給可能性と車両保有台数の準備状況との間の調整リスクを高めている。
自動車側では、OEMおよびティア1サプライヤーがエタノール対応の燃料系統部品(耐腐食性材料、インジェクター、ポンプ)に加え、可変混合燃料向けのセンシングおよびECUキャリブレーション、そしてエタノールの低温始動特性に合わせて調整された排出後処理を提供している。Boschなどのサプライヤーはフレックス燃料アーキテクチャ(センサーおよびエンジン管理ソリューション)を支援しており、パワートレイン提携はフレックス燃料と電動化をますます結び付けている。その例として、HORSE Powertrain LtdとWEGが2026年5月に覚書(MoU)を締結し、バイオエタノールおよびフレックス燃料で稼働可能なレンジエクステンダー型パワートレインの開発を進めている。また別件として、WEGとLecarの2026年6月の覚書は、フレックスハイブリッドプログラム向けの発電機およびインバーター部品の供給を目指している。下流では、OEM装着システムが新車統合において主流を占め、レトロフィットキットは排出認証経路や現地インストーラーネットワークに依存する。規制の明確性と燃料小売業の資本支出が、チェーン全体のスループットを左右する主な要因である。
競争環境
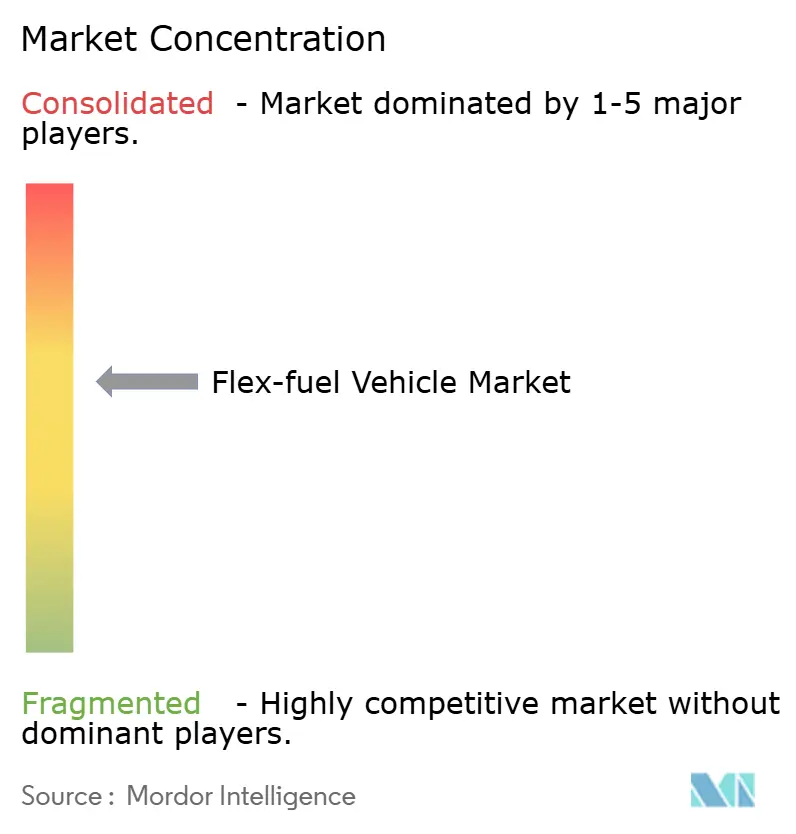
フレックス燃料車市場は適度に集中しており、グローバルOEM間では戦略的な分岐が見られます。Stellantisは南米でのバイオハイブリッド展開においてコミットメントでトップに立っており、エタノールエンジンと小型バッテリーパックを組み合わせ、グリッドの信頼性が不安定な市場での製品の関連性を延ばしています。General Motorsは主に北米と南米向けにフレックス燃料機能を維持しながら、2030年までに100万台のEV販売ランレートを目標とするUltiumバッテリープラットフォームへ設備投資の大半を投入しています。Toyotaはポートフォリオアプローチを維持し、ENEOSおよび出光興産と合成燃料を共同開発し、耐久レースでのE20ブレンドをフィールドテストすることで、バッテリー鉱物の供給ショックに対してヘッジしています。
ティアワンサプライヤーは、ハードウェアの交換なしに可変エタノールレベルに対応できる適応型燃料センサーおよび触媒技術に注力しており、排出コンプライアンス周辺に知的財産の壁を作り上げています。改造専門業者は農業協同組合との流通パートナーシップを活用し、ピックアップトラックやトラクターにポート燃料噴射システムを設置しています。
排出認証コストにより参入障壁は依然として高いですが、EPAおよびCARBの下での規制の明確さにより、技術的に有能な新規参入者のコンプライアンス経路は開かれています。コールドスタート補助剤やエタノール専用潤滑剤に関する特許出願は、10年前よりも薄くなっているものの、高エタノール運転に固有の問題点を引き続き標的にするイノベーションパイプラインを示しています。
フレックス燃料車業界のリーダー企業
General Motors
Toyota Motor Corporation
Honda Motor Company
Stellantis NV
Ford Motor Company
- *免責事項:主要選手の並び順不同
フレックス燃料車市場
- Stellantis NV
- Volkswagen AG
- General Motors Co.
- Ford Motor Co.
- Toyota Motor Corp.
- Honda Motor Co.
- Hyundai Motor Co.
- Kia Corp.
- Nissan Motor Co.
- Renault SA
- Subaru Corp.
- BMW AG
- Volvo Car Corp.
- Tata Motors Ltd.
- Mahindra & Mahindra Ltd.
- SAIC Motor Corp.
- Great Wall Motor Co.
- Geely Automobile Holdings
- JAC Motors
- Changan Automobile

市場機会と将来展望
短期的な空白地帯は、政府が高エタノール燃料フレームワークを構築している地域と、OEMがE85〜E100運用に向けたキャリブレーションおよび材料の現地化を図れる地域に集中している。インドは、政策形成と市場形成が並行して進む明確な例を示している。2026年には、MoRTHがE100の使用を許可する措置や、石油天然ガス省による専用のE85/E100給油スタンドのロードマップが公に報じられ、Maruti SuzukiはWagonR Flex Fuelを、エタノール対応乗用車の大衆市場向け実証事例として発表した。これらの動きが相まって、OEM装着型フレックスシステム、エタノール対応部品、そして高混合対応プラットフォームの追加コストと認証までの時間を削減する検証サービス(材料、耐久性、排出、低温始動キャリブレーション)に機会を生み出している。
第二の機会は南米にあり、フレックス燃料は依然として定着しており、単独のエタノールICEというよりもハイブリッド化と結び付く傾向が強まっている。RenovaBioの経済性や2026年までのMoverプログラムの優遇構造を含むブラジルの政策体系は、継続的な製品プログラムと現地化を支えている。ChanganとCAOAは、先進的なフレックス燃料製造とアナポリスの新生産ラインに結び付いた2026〜2028年の投資サイクル(50億レアル、約9.5億米ドルとされる)を発表しており、これがセンサー、燃料系統機器、触媒、パワートレイン統合のための現地サプライベースの需要を強めている。両地域を通じて、最大の未解決課題は、複数の燃料混合に対応する小売インフラ、および互換性のある貯蔵・物流の展開を同期させることであり、車両の発売と並んでインフラ事業者と機器サプライヤーが商業化の中心的存在であり続けている。
Recent Industry Developments in フレックス燃料車市場
- 2026年6月:Maruti Suzukiがインドでウェゴンアール フレックス フューエルを発表し、E20からE100のエタノール混合ガソリンで運用可能な大衆市場向けフレックス燃料乗用車として位置付けた。この発表は、フレックス対応車のOEM装着経路を強化し、高混合利用ケースに合わせた現地キャリブレーション、エタノール対応材料、コンプライアンス試験の需要を支えている。
- 2026年3月:ChanganとCAOAが、ブラジル事業の拡大とフレックス燃料製造の推進を目的とした2026〜2028年の新たな投資サイクルを発表し、年間9万台という生産能力目標を掲げた。この投資はブラジルをフレックス燃料生産の中核拠点として強化し、燃料系統機器、パワートレイン電子機器、現地検証サービスにおけるサプライヤーの機会を前倒しさせている。
- 2024年9月:StellantisがブラジルでFiatのバイオハイブリッド技術を発表し、エタノール対応の内燃エンジンと電動アシストを組み合わせることで、フレックス燃料を効率および排出要件に整合させた。この製品戦略は南米におけるフレックス燃料需要を確固たるものにする一方で、厳格化する車両効率規制に対応可能なハイブリッドアーキテクチャへの開発の方向転換を促している。


フレックス燃料車市場 レポートの範囲と調査方法論
市場定義と範囲
この市場は、ガソリンにエタノールまたはメタノールを混合した燃料で運用可能なフレックス燃料車の価値を対象としており、主要な自動車地域および一般的な車両クラスにわたって追跡している。当社は、フレックス燃料対応能力および燃料混合適合性に基づき、車両販売台数と価格を基準に米ドルベースで規模を算出している。
範囲の除外事項:純粋なバッテリー電気自動車、および明示的にフレックス燃料対応でない従来型ガソリン専用車は除外される。
セグメンテーション概要
- エタノール混合タイプ別
- E-10~E-25
- E-25~E-85
- E-85以上
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- 燃料タイプ別
- ガソリン
- ディーゼル対応デュアル燃料
- 販売チャネル別
- OEM装着
- アフターマーケット改造キット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは境界を設定し、当社モデルが依拠する基礎データ系列を提供する。当社は、公開されている車両生産・登録指標、エタノール混合政策、燃料規格を精査し、国際エネルギー機関(バイオ燃料および燃料需要)、米国EIA(エタノールおよびガソリンの動向)、米国EPA(再生可能燃料およびコンプライアンスの背景)、主要市場の政府運輸統計ポータルなどの情報源を活用した。貿易および供給に関する情報が重要な場合には、各国当局や多国間機関が公表する税関・貿易データセットも確認した。
これらの情報を利用可能な市場価値へ変換するため、企業の開示資料、投資家向け説明資料、およびフレックス燃料プログラムの展開、モデルの入手可能性、地域ごとの導入パターンに関する信頼性の高い報道内容を補足的に活用した。一部のケースでは、企業財務情報や車両販売インテリジェンスについて有料データベースを参照し、特許データベースを用いてフレックス燃料エンジンおよび燃料系統に関する活動の方向性を把握した。ここに記載したデスクリサーチの情報源は例示であり網羅的なものではなく、データ収集、相互確認、明確化のために多くの追加的な参考資料が使用された。
一次インタビューおよび調査
一次調査は、導入に関する前提を検証し、地域および車種ごとの価格設定と構成比の影響が現実的であることを確認するために用いられた。当社は、OEMおよび部品エコシステム、燃料・バイオ燃料バリューチェーン、そして車両の入手可能性や購買行動を追跡するチャネル側の専門家など、幅広い関係者と対話し、デスク調査の指標が矛盾する場合にはフォローアップを実施してギャップを解消した。
フレックス燃料車のような世界的な市場については、地域別の政策動向やフリートパターンが最終的な総計において過度に重視されないよう、APAC、EMEA、南北アメリカ間でフィードバックのバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:28% | 経営幹部(CXO):14% | APAC:50% |
| 中堅層:58% | 機能/事業部門リーダー:40% | EMEA:31% |
| 中小プレーヤー:14% | マネージャー:46% | 南北アメリカ:19% |
市場規模算定と予測
中核的な規模算定は、国別の車両販売台数および保有台数の指標からフレックス燃料対応車の需要を再構築するトップダウン方式から始まり、現地の混合義務やモデルの入手可能性に基づくフレックス燃料浸透率の見方を適用する。需要プールが形成された後、車両クラス、地域、インフレによって正規化された平均販売価格帯を用いて価値を算出し、一貫したタイミングで米ドルに変換する。
総計の現実性を保つため、サンプル抽出したモデルラインナップの集計、市場ごとの典型的なフレックス燃料装着率、フレックス燃料バリアントが実際にどの程度在庫され販売されているかを確認するチャネルチェックなど、選択的なボトムアップ検証によって出力結果を裏付けた。最も重要な入力要素には、エタノール混合率の採用状況(E10からE25、E25からE85、E85以上)、乗用車と商用車の比率、該当する場合のガソリン対ディーゼルのフレックス燃料適合性、地域の政策の継続性、そしてフレックス燃料モデルの代替品との相対的な入手可能性が含まれた。小規模国においてボトムアップの視認性が乏しい場合には、類似の規制および燃料インフラ環境からの代理浸透曲線を用い、専門家によるレビュー後に調整した。
予測にあたっては、政策主導の燃料混合およびOEMラインナップの決定が長期的な過去の傾向よりも急速に変化する可能性があるため、シナリオ分析を用いた。将来展望は、混合目標、想定されるモデル改良サイクル、車両クラス別の価格動向に関する専門家の合意によって導かれ、その後、軽量車需要および燃料価格差に関連するマクロ指標によって調整された。
データ検証および更新サイクル
検証は複数のチェックを通じて実施され、価値のトレンドと単位のロジックの整合性が保たれている。当社は、モデルの出力結果を、地域別の車両販売台数総計、報告されているエタノール消費量および混合率、構造的に導入率が高いことが知られているフレックス燃料の中心地域といった独立した指標と比較している。異常値が現れた場合には前提を再検討し、内部承認の前に変換率、価格設定、地域重み付けについて二次的な見直しを行う。
本レポートは毎年更新され、大規模な混合政策の変更や車両需要の急激な変化などの重大な事象が発生した場合には、暫定的な更新が行われる。提出前には、最終的なアナリストによる見直しが行われ、数値が最新の公開データおよび確認済みの専門家の更新内容を反映していることを確認する。
Mordor Intelligenceのフレックス燃料車市場規模と他の公表推定値との比較
公表されているフレックス燃料車市場の推定値は、タイトルが似ていても、集計されている価値が必ずしも同じものではないため、大きく異なって見えることがある。この違いは通常、何がフレックス燃料車として扱われているか、車両の全価値ではなく増分的なフレックス燃料コンテンツのみが集計されているかどうか、そして高エタノール混合地域がどのように重み付けされているかに起因する。
第二の要因はモデリングの精度であり、特に価格設定が混在した為替レートのタイミングを用いて米ドルに変換される場合や、ASPの推移が実際の車両クラス構成と照合されずに前進させられる場合に生じる。通貨タイミングを更新し、更新時に最新の車両販売パターンに対してASP帯を再確認することで、Mordor Intelligenceは、予測改訂の過程で蓄積しかねないズレを軽減している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 1.13兆米ドル(2025年) | |
| 業界誌A | USD 68.20 B (2025) | この数値は、地域および車両クラス全体の車両全価値ではなく、選択されたフレックス燃料関連の価値のみを集計する、増分的またはより狭い収益構造に近いように見える。 |
| 業界出版社B | USD 3.40 B (2025) | この推定値は、厳密に範囲を限定した市場定義と一致しており、これはFFVが多い大規模な地域を除外し、限定的なセグメントまたは収益プールのみを計上する可能性があり、結果としてはるかに小さな総計につながっている。 |
この表は、スコープと価値の基準がこの差の大部分を生み出していることを示している。集計対象がフレックス燃料対応車の全車両価値であり、価格設定と通貨タイミングが年ごとに一貫して維持されている場合、総計は自然に、より狭い収益スライスに基づく推定値よりもはるかに高くなる。


レポートで回答される主な質問
現在のグローバルフレックス燃料車市場規模はどのくらいですか?
フレックス燃料車市場規模は2026年にUSD 1.10兆でした。
市場はどのくらいの速度で縮小していますか?
2026年から2031年にかけてCAGRマイナス2.40%で低下すると予測されています。
フレックス燃料車の消費をリードする地域はどこですか?
南米はブラジルのエタノールインフラに牽引され、2025年収益の42.10%を占めています。
なぜ乗用車はこの市場でバスよりも回復力があるのですか?
個人消費者は燃料選択を重視する一方、フリートオペレーターは電動化ドライブトレーンの低い運営コストを優先します。
RenovaBioカーボンクレジットはエタノール生産者をどのように支援しますか?
このクレジットはライフサイクル排出量の削減に連動した追加収入を提供し、生産者を商品価格の変動から保護します。
米国45Zクレジットはセルロース系エタノールにどのような影響を与えますか?
ガロン当たり最大USD 1.00を追加でき、セルロース系エタノールをトウモロコシ由来の代替品と対等なコストにする可能性があります。
最終更新日:



