
アジア太平洋燃料電池車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
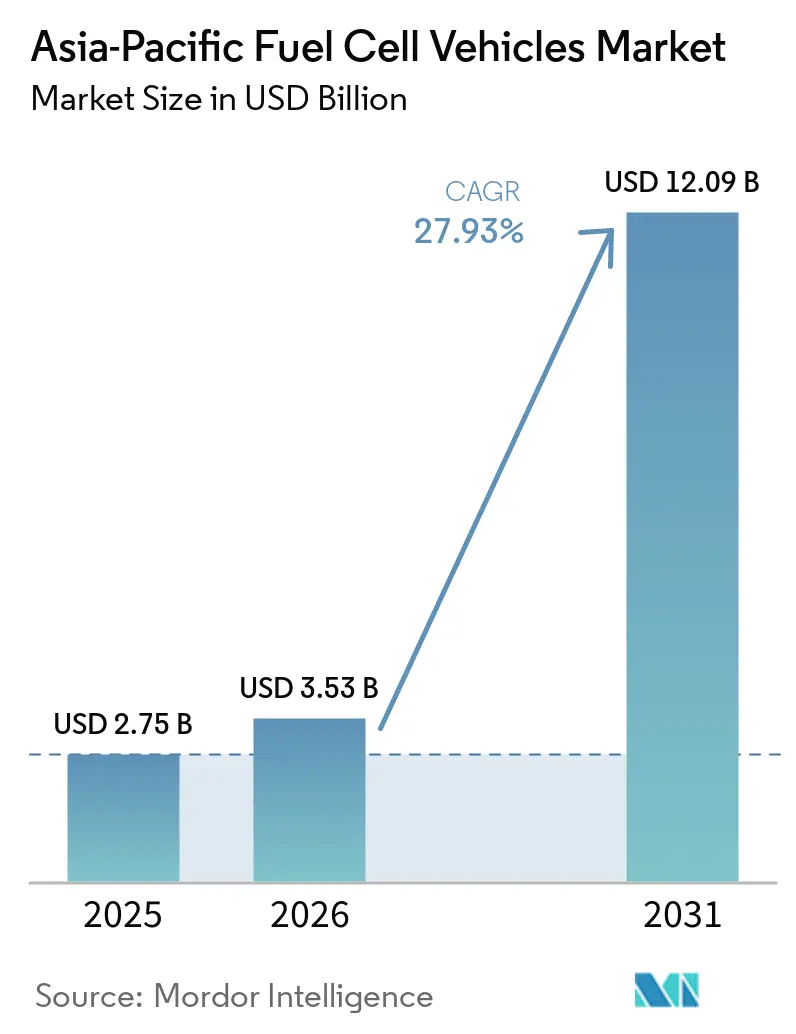
| 基準年の市場規模 (2025) | 2.75 十億米ドル |
| 市場規模 (2026) | 3.53 十億米ドル |
| 市場規模 (2031) | 12.09 十億米ドル |
| 成長率 (2026 - 2031) | 27.93 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋燃料電池車市場分析
アジア太平洋地域燃料電池車市場規模は2025年に2.75 ビリオン 米ドルと評価され、2026年には3.53 ビリオン 米ドルに達し、2026年~2031年にかけてCAGR 27.93%で成長し、2031年までに12.09 ビリオン 米ドルに達すると予測されています。政府の義務化、スタックコストの低下、専用水素充填コリドーの整備が、特にバッテリー重量や充電ダウンタイムがペイロード利用率を損なうルートにおいて、大型フリートを水素へと誘導しています。2025年の地域別収益では韓国がトップでしたが、中国の垂直統合型サプライチェーンと自治体フリート目標が、2031年にかけて最も急成長する市場としての地位を確立しています。プロトン交換膜型燃料電は白金使用量の削減が急速に進んでおり、高走行距離オペレーターにとって車両総コストがディーゼルとほぼ同等に近づいています。石油・ガス・電力会社がサービスステーションに電解槽を併設する動きが広がり、インフラ密度が向上しています。この取り組みにより水素輸送コストが削減され、ステーション稼働率が損益分岐点を上回る水準に引き上げられています。競争力学は、スタック生産と車両組立・燃料供給を一体化したプレーヤーに有利に働いており、個別の輸入部品に依存する企業のマージンを圧迫しています。
主要レポートのポイント
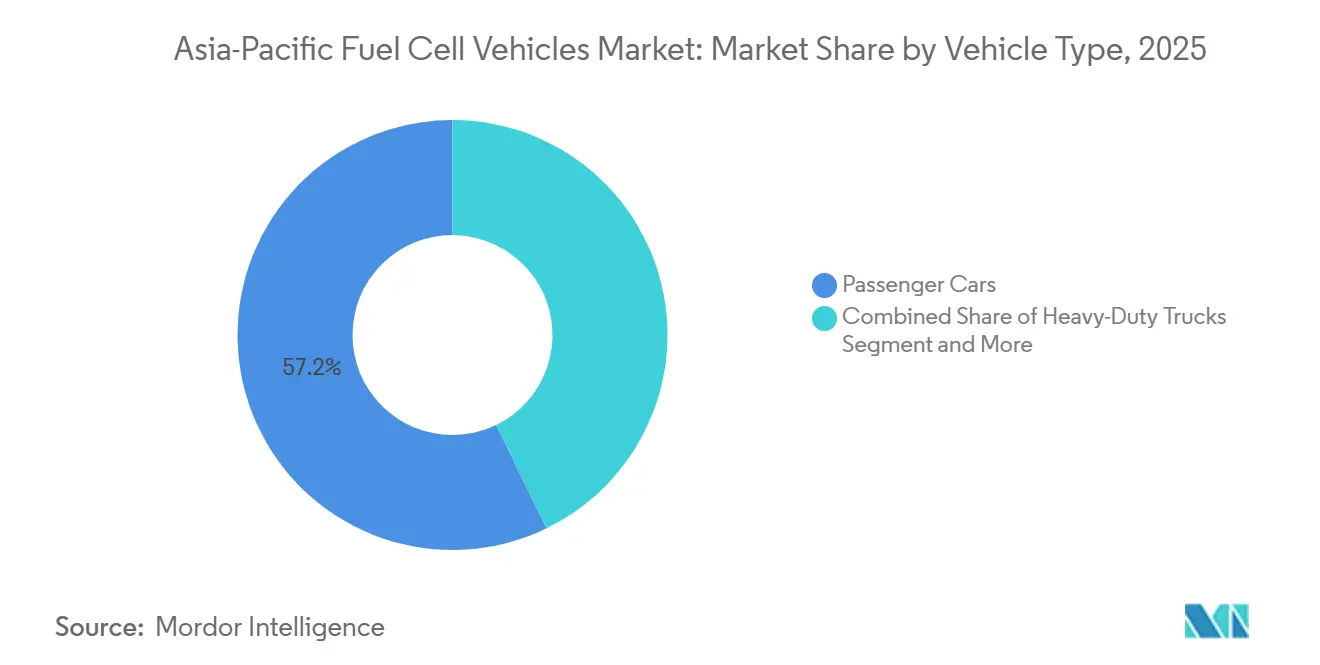
- 車両タイプ別では、乗用車が2025年のアジア太平洋地域燃料電池車市場において57.16%のシェアでトップとなり、大型トラックは2031年にかけてCAGR 28.94%と最高の成長率を記録する見込みです。
- 燃料電池タイプ別では、プロトン交換膜型スタックが2025年の出荷台数の83.37%を占め、CAGR 28.98%で拡大しており、固体酸化物型およびアルカリ型を大幅に上回っています。
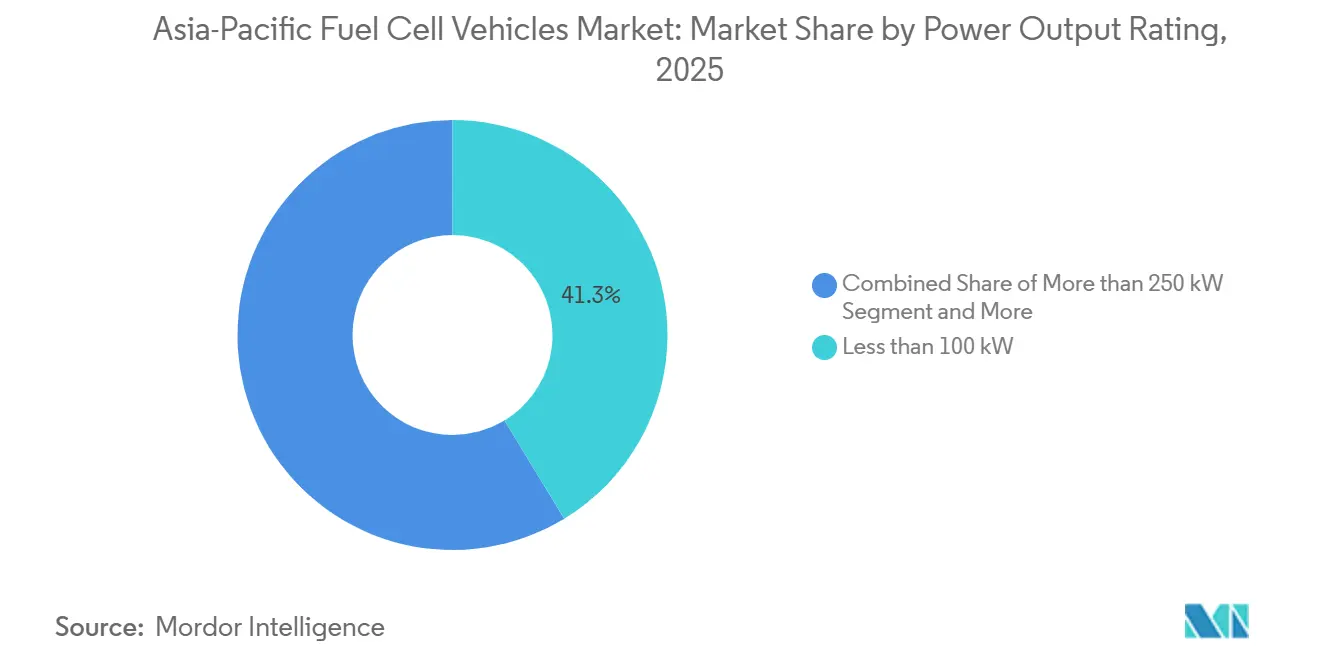
- 出力別では、100kW未満のシステムが2025年のアジア太平洋地域燃料電池車市場規模の41.27%を占め、250kW超のパワートレインはセグメント最高のCAGR 29.04%で拡大しています。
- 航続距離別では、400~700kmの航続距離が2025年に最大の56.27%のシェアを占め、700kmを超える車両は2031年にかけてCAGR 29.01%で成長しています。
- 国別では、韓国が2025年の地域収益の37.71%を占めましたが、中国は2031年にかけてCAGR 28.96%と最も急成長する地域と予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 商業用・大型車両の脱炭素化 | +7.1% | 中国、日本、韓国に集中するグローバル | 長期(4年以上) |
| 強力な政府政策・補助金 | +6.2% | 中国、日本、韓国、インド | 中期(2~4年) |
| 戦略的インフラ投資 | +5.3% | 中国、韓国、日本、オーストラリア | 長期(4年以上) |
| 急速充填の優位性 | +4.8% | アジア太平洋地域中核、オーストラリア・インドへの波及 | 中期(2~4年) |
| 国内製造・研究開発 | +3.9% | 中国、日本、韓国 | 長期(4年以上) |
| エネルギー安全保障への取り組み | +2.4% | 日本、韓国、インド、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業用・大型車両の脱炭素化
バッテリーパックがペイロード容量を削減し、充電ダウンタイムが複数シフト運用を妨げることから、フリート企業は水素への転換を加速しています。近年、Hyundaiは国内フリートに相当数のXcient燃料電池トラックを納入し、急速充填による高い稼働率を実現しました。これはバッテリー電気車の稼働率を上回る実績です。同時期に、ToyotaとHinoは東京~大阪港間のドレージ向けに複数の燃料電池リグを用いたパイロットを開始しました。このルートは近い将来ディーゼルが禁止される予定です。中国の自治体令に対応し、大規模都市では今後数年以内に路線バスの一定割合をゼロエミッションパワートレインへ移行することが義務付けられています。この義務化は長距離ルートにおいて燃料電池を優先する方向に傾いています。社内フリートモデルによれば、年間走行距離が多いオペレーターは、今後数年以内に燃料電池トラックがディーゼルとコスト同等に達すると見込まれています。この走行距離を超える大型シャシーの台数が増加するにつれ、予測期間中にこれらのユニットへの需要が急速に拡大すると予想されます。
力な政府政策・補助金
国および地方の財政当局は、一時的な購入補助金から、車両・水素供給・デポインフラを一体的に支援する共同資金調達スキームへと移行しています。中国は数年間にわたり車両ごとのインセンティブを継続していますが、現在は再生可能エネルギーまたは産業副産物由来の水素調達に支給が紐付けられています。この動きにより、フリートは低炭素供給契約を選択するよう促されています。韓国の水素経済ロードマップ2.0は、主要都市間を結ぶ大型車両コリドーの整備に多額の資金を配分し、長距離トラックの回収期間を競争力のある水準に短縮することを目指しています。日本の改訂版グリーン成長戦略は、数年以内に大都市圏の貨物オペレーターが新規商用車登録の相当割合をゼロエミッション車とすることを義務付けており、燃料電池トラック向けの確保された需要プールを実質的に創出しています。インドはバイアビリティギャップ・ファンディングに多額の投資を行っています。
戦略的インフラ投資
オペレーターは高スループットサイトへの車両誘導を強化しており、これによりステーション稼働率が年々大幅に上昇し、損益分岐点到達までの期間が短縮されています。Sinopecは高速道路沿いに多数のステーションを建設するために多額の予算を配分しており、各ステーションは1日あたり多数の車両に対応できる設計となっており、トラック台数の急増に備えた体制を整えています。今後数年以内に、韓国のHyundai OilbankとSK E&Sの合弁事業は複数の電解槽併設ステーションを導入する計画であり、この戦略は輸送コストを削減するだけでなく、水素を競争力のある価格で提供することを可能にします。Indian Oil Corporationは、TataおよびAshok Leylandのバスフリートと連携して複数サイトでプロジェクトを開始しており、近い将来の稼働開始を目指しています。電解槽および圧縮コストが低下するにつれ、稼働率のベンチマークは低下傾向にあり、中型デポでも予想より早く収益性を達成できる可能性が示されています [1]。
急速充填の優位性
充填時間を短く保てることにより、フリートマネージャーは大規模な充電デポを必要とせずにディーゼルのシフトスケジュールに合わせた運用が可能となっています。最近、Sinopecは複数のステーションを開業し、都市バスに迅速かつ効率的な充填プロセスを、トラックにはやや長いものの依然として迅速な充填を提供しています。オーストラリアのAmpol社は近い将来、複数の拠点を改修する予定であり、ニューサウスウェールズ州およびビクトリア州の鉱山運搬車が長時間の稼働サイクルを維持できるようにします。日本が地方の都道府県に移動式ディスペンサーを導入したことで、設備投資が大幅に削減され、新規建設なしにステーションカバレッジを拡大できることが実証されました。物流分析によれば、1回のドライバー休憩中に充填するトラックは、バッテリー電気車と比較して稼働率が顕著に向上しており、この差は車両への高い設備投資を実質的に相殺します。ステーション密度が高まるにつれ、この充填優位性は時間に敏感な貨物輸送において重要な要因として浮上する能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期コスト | -4.7% | インド、インドネシア、タイで深刻なグローバル | 短期(2年以内) |
| 未成熟な充填インフラ | -3.9% | インド、インドネシア、マレーシア、タイ、オーストラリア | 中期(2~4年) |
| 水素サプライチェーンの課題 | -2.8% | 中国、日本、韓国を除くアジア太平洋地域 | 中期(2~4年) |
| 技術的・耐久性の課題 | -1.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コスト
2025年において、燃料電池トラックはディーゼル車と比較して大幅に高価であり、相当なプレミアムが存在していました。この価格動態により、普及は主に補助金を受けるフリートや長距離稼働サイクルで運用するフリートに限定されました。例えば、Hyundaiの燃料電池トラックは投資回収のために数年間にわたる高い年間稼働率を必要とし、このしきい値は通常、ハブアンドスポーク物流や港湾ドレージなどの運用で達成されます。一方、ToyotaのMiraiは日本においてハイブリッドセダンより大幅に高い価格設定となっており、販売は主に法人向けに限定されていました。インドでは、プロトタイプバスがCNG車と比較してかなり高価であったため、自治体は購入に際して中央政府の補助金に依存していました。商用クラスのプレミアムを解消するため、メーカーは数年以内にスタックコストを大幅に削減することを目指していました。
未成熟な充填インフラ
韓国、日本、沿岸部の中国以外では、ステーション密度が都市間カバレッジを支えるには依然として不十分です。2020年代半ばまでに、インドは少数の公共ディスペンサーを整備するにとどまり、すべてが一部の大都市圏に集中しており、フリート運用を制約していました。インドネシアは今後数年間で少数のステーション計画を持つものの、効率的な運用に必要な経済的ベンチマークを大幅に下回っています。同時期に、オーストラリアは少数の都市部ステーションを有していましたが、コリドー拡張への資金が具体化するまで鉱山ルートはディーゼルへの依存を続けていました。サイトあたりの平均設備投資が高いため、アンカーフリートからのスループット保証がない限り、民間投資家は慎重な姿勢を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商業フリートが水素普及を牽引大型トラックは2031年にかけてCAGR 28.94%で成長軌道にあり、アジア太平洋地域燃料電池車市場において2025年収益の57.16%を占めた乗用車セグメントとの差を着実に縮めています。昨年、中国の自治体フリートは数千台のバスで1日あたり相当の稼働サイクルを記録しました。日本と韓国が近い将来の都市部ディーゼル規制に向けて準備を進める中、小型商用バンおよびピックアップが販売の相当割合を占め、ラストマイルオペレーターのニーズに応えています。
粒子状物質排出を規制する港湾・高速道路の厳格化が大型セクターの勢いを後押ししています。また、車両が高い年間走行距離に達すると、オーナーは総所有コストの恩恵を受けます。近年、燃料電池車はアジア太平洋地域のオフハイウェイ機械(港湾フォークリフトや空港タグカーを含む)において市場シェアを拡大しています。このシェアは、バッテリーパックが複数シフト運用を妨げることを機器オーナーが認識するにつれて増加しています。乗用車需要はインフラによって制限されいますが、OEMの受注残に余剰在庫はなく、バランスの取れた、ただし控えめな小売ニッチを示しています。

燃料電池タイプ別:
コスト低下によるPEMFCの優位性強化PEMFC技術は2025年に83.37%のシェアを占め、自動車グレードの膜が推進用途を支配する中、サプライヤー予測はCAGR 28.98%を示しています。固体酸化物型ユニットは相当の市場シェアを獲得しており、主にトラックや船舶プラットフォームの補助電源として機能し、高い動作温度での効率上の恩恵を享受しています。
アジア太平洋地域では、アルカリ型および燐酸型燃料電池車の市場は限定的です。これは重量、起動時間、電解質取り扱いに関する課題がフリートの期待に応えられないためです。一方、Hyundai Mobisでは白金使用量の削減によりPEMスタックのコストが大幅に低下しています。他方、SOFCサプライヤーは依然として起動遅延の問題に取り組んでおり、レンジエクステンダー用途での商業ローンチを後の時期に先送りしています。
出力別:
トラックの大型化伴う高出力システムの台頭100kW未満のシステムが2025年のアジア太平洋地域燃料電池車市場の41.27%を供給し、コンパクトカー、バン、都市バスに対応しています。中間帯の100~250kWクラスでは、より深いトルク余裕を必要とする中型トラックや都市間コーチが相当のシェアを占めました。
需要は上方にシフトしています。250kW超のユニットはCAGR 29.04%で拡大しており、バッテリーによるペイロードペナルティが最も深刻な港湾ドレージ、長距離輸送、鉱山トラックに支えられています。高い生産量によりスタック製造の固定費が多くのキロワットに分散され、100kW未満のプラットフォームと比較してkWあたり価格が22%低下し、重量用途での普及が加速しています。
航続距離別:
長距離プラットフォームがフリート需要を獲得400~700kmのブラケットが2025年の販売の56.27%を占め、タンク重量と都市間カバレッジのバランスを取っています。しかし、700kmを超える車両はCAGR 29.01%で成長しており、荷主が途中停車なしの単一シフト走行を好むためです。
ステーション密度の向上に伴い、余分な水素を搭載することの運用上のペナルティが縮小し、アジア太平洋地域市場における短距離航続の燃料電池車・バンのシェアが低下しました。液体水素プロトタイプはテスト中に大幅に延長された航続距離を実証していますが、その商業化は現在の資金調達サイクルの範囲外にある極低温充填レーンに依存しています。
地域分析
日本におけるアジア太平洋地域の燃料電池車市場
日本はアジア太平洋地域の燃料電池車市場において引き続き優位を保ち、2024年の総市場シェアの約98%を占めています。同国のリーダーシップは、2050年までのカーボンニュートラル達成に向けて水素を重要なエネルギー源として位置づける包括的な水素社会戦略によって支えられています。水素燃料電池車分野における日本の成功は、水素技術およびインフラ整備への多大な政府投資によって牽引されています。同国は、車両購入への多額の補助金や水素充填ステーション建設への資金援助を含む、燃料電池車(FCV)の開発・普及を支援する具体的な政策を実施しています。日本の自動車メーカーは、水素自動車技術における世界的リーダーとしての地位を確立し、コスト削減を図りながら車両性能の継続的な革新・向上を進めています。同国の強固な研究開発エコシステムは、産業界と政府機関の緊密な連携と相まって、FCVの発展に有利な環境を生み出しています。さらに、包括的な水素サプライチェーンの構築に向けた日本の戦略的取り組みは、FCV普及における主要課題の一つである水素燃料インフラの整備問題への対処に貢献しています。
インドにおけるアジア太平洋地域の燃料電池車市場
インドの水素燃料電池車市場は目覚ましい成長を遂げており、2024年から2029年にかけて約107%のCAGRが見込まれています。クリーンモビリティソリューションへの同国の積極的な推進が、FCV普及に適した環境を生み出しています。インドにおける水素モビリティ開発へのアプローチは、政府主導の取り組みと民間セクターの参画が独自に融合していることが特徴です。同国は水素エコシステムの積極的な整備を進めており、様々な輸送用途における燃料電池車技術の可能性を示す複数のパイロットプロジェクトや実証事業が展開されいます。主要自動車メーカーは、水素モビリティソリューションの重要市場としてのインドの潜在性を認識し、国内のFCV研究開発施設への投資を拡大しています。石油輸入削減とエネルギー自給達成を重視する政府の方針が、水素燃料電池を含む代替燃料技術への支援政策につながっています。加えて、インドの強固な自動車製造基盤と工学的専門知識は、FCV生産の現地化とコスト削減の確固たる基盤を提供しています。グリーン水素製造能力の開発に向けた同国の取り組みは、FCV市場における地位をさらに強化しています。
中国におけるアジア太平洋地域の燃料電池車市場
中国の水素燃料電池車市場は、水素モビリティ開発に向けた同国の包括的な戦略に支えられ、目覚ましいダイナミズムを示しています。同国のアプローチは、強力な政策支援と多大な産業投資を組み合わせ、FCVの成長に向けた強固なエコシステムを構築しています。中国当局は、研究開発への補助金、実証プロジェクト、インフラ整備を含む水素燃料電池技術の促進に向けた様々な施策を実施しています。同国の広大な製造能力とサプライチェーン上の優位性により、コスト削減を図りながらFCV生産の急速な拡大が可能となっています。中国各地の地方政府は、特に公共交通機関および物流分野における燃料電池車の普及を積極的に支援しています。世界水準の水素エネルギー産業の育成に向けた同国のコミットメントは、国内外のプレーヤーから多大な投資を呼び込んでいます。さらに、水素産業クラスターの構築に向けた中国の戦略的取り組みは、FCV技術の開発と商業化における卓越した拠点を生み出しています。燃料電池技術における独自の知的財産の開発を重視する同国の姿勢が、数多くの技術的ブレークスルーとイノベーションをもたらしています。
その他の国々におけるアジア太平洋地域の燃料電池車市場
韓国、オーストラリア、インドネシア、マレーシア、タイを含むアジア太平洋地域のその他の国々における水素燃料電池車市場は、様々な発展段階と潜在性を示しています。これらの国々は、エネルギー転換計画における水素パワートレイン技術の重要な役割を認識し、水素戦略の策定と実施を積極的に進めています。各国はアジア太平洋地域のFCVエコシステムに独自の強みをもたらしています。韓国の高度な自動車製造能力、グリーン水素車両生産向けの豊富な再生可能エネルギー資源を持つオーストラリア、そして持続可能な輸送ソリューションへの関心が高まる東南アジア諸国がその例として挙げられます。これらの市場は、FCV技術とインフラ開発を推進するための政府機関、研究機関、民間セクターの連携強化を特徴としています。これらの国々におけるFCV普及へのアプローチの多様性は、アジア太平洋地域の燃料電池車市場全体の強靭性に貢献しています。水素インフラの整備、支援政策の実施、イノベーションの促進に向けた各国の共同の取り組みが、地域のFCV産業の成長に向けたダイナミックな環境を生み出しています。
競合状況
アジア太平洋燃料電池車市場のトップ企業
アジア太平洋地域燃料電池車市場は中程度の集中度を示しており、Toyota、Hyundai、SAIC Motorが出荷台数の相当なシェアを占めています。中国の国有企業は膜生産、車両組立、充填ステーションを統合することでサプライチェーンのマージンを圧縮しています。この統合により、日本・韓国の競合他社に対して価格面での課題が生じる一方、中国プレーヤーは収益を守ることができます。
技術格差は縮小しています。ほとんどのOEMが高度な貯蔵システム、白金使用量の削減、モジュラースタックアーキテクチャへの移行を進めています。Ballard Power Systemsは膜耐久性と触媒回収に関する複数の特許を取得しており、スタック寿命を大幅に延長できる可能性があります。VolvoとのジョイントベンチャーTermination後、Daimlerは知的財産を保護し、オーストラリアと日本でプロトタイプの試験を積極的に進めています。
中型リジッドトラックおよびオフハイウェイ機器には依然として機会が残っており、バッテリー電気車は重量と稼働サイクルの制約に直面し続けています。Hyzonは最近、中国の顧客に相当数のトラックを納入し、Weichaiは地域調達部品によりコスト障壁を克服するマイルストーンを達成しました。インフラ密度が高まるにつれ参入障壁は低下しますが、コストリーダーシップと垂直統合型水素供給は引き続き重要な競争要因であり続けるでしょう。
アジア太平洋燃料電池車産業のリーダー企業
-
Honda Motor Co. Ltd.
-
Hyundai Motor Company
-
Nissan Motor Co. Ltd.
-
Toyota Motor Corporation
-
Daimler Truck
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の燃料電池車市場 このレポートでカバーされる企業
- Ballard Power Systems
- Daimler Truck
- Dongfeng Motor Corporation
- Honda Motor Co. Ltd.
- Hyundai Motor Company
- Sinopec
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Foton Motor Group
- SAIC Motor Corporation
- FAW Group
- Hyzon Motors
- Weichai Power
- Tata Motors
- Ashok Leyland
- XCMG Automotive
- SANY Group
- UD Trucks
最近の産業開発事情 アジア太平洋地域の燃料電池車市場
- 2026年7月:NIPPON HEVは、Nippon Energyとの協力のもと、次世代都市モビリティプラットフォームを発表しました。今後のラインナップは、軽量都市通勤車両および大型車両向けに電気とH₂水素推進システムを組み合わせ、地域の電力網への負荷軽減を目指しています。
- 2026年1月:ToyotaはEPA推定航続距離402マイルを誇る水素燃料電池電気自動車、2026年型Miraiの小売納車を開始しました。同車両にはToyota Safety Sense 3.0スイートも搭載されており、安全性と運転利便性を向上させる先進運転支援技術を提供します。
- 2025年11月:Hyundai MotorはWLTPで826kmの航続距離と190kWの合計出力を目標とする次世代NEXOを発表し、2026年初頭のグローバルデビューに向けて準備を進めています。
アジア太平洋燃料電池車市場レポートの範囲
レポートの対象範囲には、車両タイプ(乗用車など)、燃料電池タイプ(PEMFCなど)、出力(100kW未満など)、航続距離(400km未満など)、および地域が含まれます。市場予測は金額(米ドル)および台数(ユニット)で示されます。
セグメンテーション概要
| 商用車 | バス |
| 大型商用トラック | |
| 小型商用ピックアップトラック | |
| 小型商用バン | |
| 中型商用トラック |
| オーストラリア |
| 中国 |
| インド |
| インドネシア |
| 日本 |
| マレーシア |
| 韓国 |
| タイ |
| その他のアジア太平洋地域 |
| 車両タイプ | 商用車 | バス |
| 大型商用トラック | ||
| 小型商用ピックアップトラック | ||
| 小型商用バン | ||
| 中型商用トラック | ||
| 国 | オーストラリア | |
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| マレーシア | ||
| 韓国 | ||
| タイ | ||
| その他のアジア太平洋地域 |
市場の定義
- 車両タイプ - このカテゴリーには乗用車と商用車が含まれます。
- 車体タイプ - 乗用車については、ハッチバック、セダン、スポーツユーティリティビークル、多目的車が含まれます。商用車については、小型商用ピックアップトラック、小型商用バン、中型商用トラック、大型商用トラック、中型・大型バスが対象となります。
- 燃料カテゴリー - このカテゴリーは燃料電池電気自動車(FCEV)のみを対象としています。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電気モーターを使用する車両。自動車、バス、トラックを含みます。この用語には、完全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVは内燃機関(ICE)を持たないため、無公害です。従来の燃料エンジンと比較して、運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリン車モデルと比較して航続距離が短く、価格が高いという欠点があります。 |
| PEV | プラグイン電気自動車は外部から充電できる電気自動車であり、一般的に完全電気自動車およびプラグインハイブリッドが含まれます。 |
| プラグインハイブリッドEV | ICEまたは電気モーターのいずれかで動力を供給できる車両。通常のハイブリッドEVとは対照的に、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が起こるエンジン。通常、ガソリン/ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | バッテリーに蓄えられたエネルギーを使用する1つ以上の電気モーターと組み合わせたICEによって動力を供給される車両。これらはICEからの電力と回生ブレーキによって継続的に充電されます。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または貨物の輸送のために設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)および中型・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は少なくとも4輪を持つ電気モーターまたはエンジン駆動の車両です。これらの車両は乗客の輸送に使用され、運転席に加えて8席以下の座席を備えています。 |
| 小型商用車 | 6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| M&HDT | 10,001〜14,000ポンド(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)、および33,001ポンド以上(クラス8)の範囲の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車両は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガソリン/ペトロールを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室のいずれかに噴射され、空気と混合され、点火プラグからの火花によって空気/燃料混合物が点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用LPG車両および二燃料LPG車両の両方が本調査の範囲に含まれます。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | 推進の主要な動力源としてバッテリーと内燃機関(ICE)を使用するすべての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)をバッテリーを充電する電気に変換します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって動力を供給されます。バッテリーはICEを使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境に優しくありません。 |
| ハッチバック | 後端にハッチ型ドアが設けられたコンパクトサイズの自動車です。 |
| セダン | 通常、2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | スポーツユーティリティビークル(SUV)として広く知られるこれらの自動車は四輪駆動を備え、通常は地上高が高くなっています。これらの自動車はオフロード車両としても使用できます。 |
| MPV | より多くの乗客を運ぶために設計された多目的車両(ミニバンとも呼ばれます)。5〜7人を乗せることができ、荷物のスペースもあります。通常、より大きなヘッドルームとアクセスのしやすさを提供するために平均的なファミリーサルーン車よりも背が高く、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および台数ベースで提供されています。市場収益は、販売台数にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定においては、平均インフレ、市場需要の変化、製造コスト、技術的進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、様々なレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。


