
繊維強化プラスチック(FRP)リサイクル市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 136.88 キロトン |
| 市場取引高 (2031) | 213.91 キロトン |
| 成長率 (2026 - 2031) | 9.34 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる繊維強化プラスチック(FRP)リサイクル市場分析
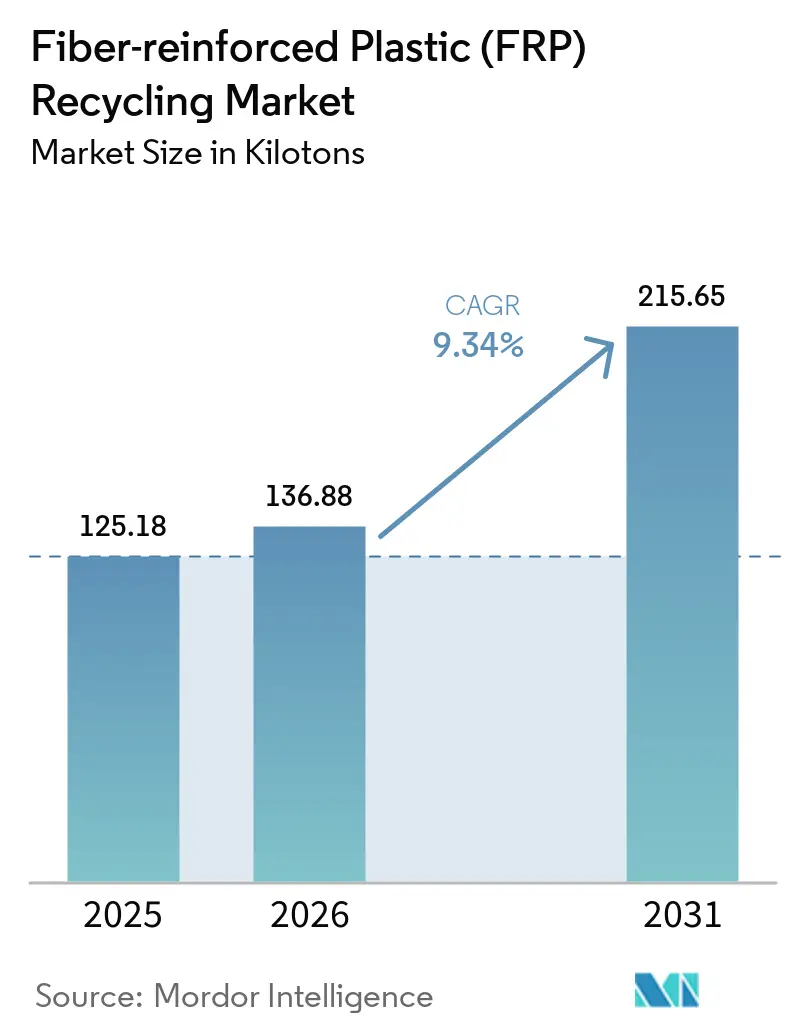
繊維強化プラスチックリサイクル市場の規模は2025年に125.18キロトンと推定され、2026年の136.88キロトンから2031年には213.91キロトンへと成長し、予測期間(2026〜2031年)におけるCAGRは9.34%と見込まれている。繊維強化プラスチック(FRP)リサイクル市場は、技術革新とサステナビリティの要請を背景に、大きな変革を遂げつつある。JECグループによれば、複合材料産業は2021年に生産額が100 ビリオン 米ドルを超え、生産量も1,200万メトリックトンを上回り、同セクターの規模の大きさが浮き彫りとなった。業界が直面する重大な課題として、複合材料の総生産量の約40%が製造スクラップや不良品として最終的に廃棄物となっている点が挙げられる。こうした廃棄パターンを受け、循環経済ソリューションの開発、とわけ炭素繊維強化プラスチック(CFRP)の複数回再利用を可能にする取り組みへの関心が高まっている。
航空宇宙・航空セクターは、FRPリサイクル市場の成長軌道における主要な牽引役として台頭しつつある。業界予測によれば、2030年までに約6,000〜8,000機の商業用航空機が退役し、大量のCFRP廃棄物が発生する見込みである。この動向が複合材料リサイクル技術の革新を促しており、その好例として、Extracthiveが2022年のJEC Worldにおいて、炭素繊維強化ポリマーのリサイクルにソルボリシスを活用する革新的なPHYre®リサイクルプロセスを実証したことが挙げられる。また、海洋産業も市場に大きな影響を与えており、カナダだけでも年間約43,000隻の船舶が耐用年数を迎えており、持続可能な複合材料廃棄ソリューションへの緊急ニーズが生じている。
技術の進歩がリサイクルの状況を一変させており、近年いくつかの画期的なイノベーションが登場している。2021年12月には、Formosa Plastics Corporationが韓国のスタートアップCATACK-Hと提携し、バージンCF、廃棄物リサイクル、回収CFを包括するソリューション提供した。さらに、ワシントン州立大学の研究者らは、既存の生産プロセスにおいてリサイクル不可能なCFRPを直接代替できる画期的なビトリマーベースの複合材料を開発しており、現行の製造方法への変更は最小限で済む。
業界では、協調的な取り組みと持続可能なソリューションへの大きなシフトが見られる。2021年に開始されたBraskemとVartegaのパートナーシップはこの動向を象徴するものであり、年間約24,000トンの炭素繊維廃棄物が埋め立て処分されている問題に対処するため、3Dフィラメント向けの新たな炭素繊維リサイクルプログラムを導入した。こうした動向を補完するものとして、CFRPリサイクル向けの新たな熱溶解技術の開発を目指すRELICARIOプロジェクトが進行中であり、既存手法と比較して産業応用が容易でプロセスコストも低い点が特長である。欧州連合が主導するFiberEUseプロジェクトは、付加価値製品における複合材料のリサイクルおよび再利用の収益性向上を図る包括的なアプローチを採用し、複合材料廃棄物管理の改善を目指している。
市場動向とインサイト
複合廃棄物の蓄積増大
複合材料産業は著しい成長を遂げており、適切なリサイクルソリューションを必要とする大量の廃棄物が発生しています。JECグループによると、複合材料産業は2021年に生産額が100 ビリオン 米ドルを超え、生産量は1,200万メトリックトンを上回りました。しかし、複合材料の総生産量の約40%が製造スクラップや不良品として廃棄されており、複合材料廃棄物管理ソリューションへの緊急ニーズが生じています。航空宇宙、輸送、建設、風力エネルギーなどの主要産業における複合材料の採用拡大は、これらのセクターが繊維強化プラスチック容器を含む軽量かつ耐久性の高い複合材料の使用を拡大し続けるにつれ、廃棄物発生の課題をらに深刻化させています。
複合材料製品のライフサイクル終了時の廃棄は、廃棄物蓄積のもう一つの重要な発生源となっています。航空セクターだけでも、2030年までに約6,000〜8,000機の商業用航空機が退役する見込みであり、大量の炭素繊維強化プラスチック(CFRP)廃棄物が発生します。同様に、風力エネルギーセクターでは、ローターブレードの製造に使用される複合材料ファブリックの約20%が製造工程で廃棄されるのが一般的です。風力タービンブレードのリサイクルに使用される炭素繊維強化材料からの累積廃棄物は、2050年までに欧州で483,000メトリックトンに達すると予測されており、複合材料廃棄物管理の増大する課題と効果的なリサイクルソリューションの重要なニーズが浮き彫りになっています。
その他のドライバー
厳格な環境規制と持続可能性への取り組みは、繊維強化プラスチックリサイクル市場を前進させる上で重要な役割を果たしています。Wind Europeは、2025年までに欧州全域で廃用風力タービンブレードの包括的な廃棄禁止を提唱しており、風力産業は廃棄されたブレードの100%を再利用、リサイクル、または回収することを約束しています。この規制上の圧力に加え、ドイツなどの国々における埋め立て制限の強化が、産業界にリサイクルソリューションの採用を促し、各種用途においてリサイクル複合材料の新たな機会を創出しています。
建設業界においてリサイクルFRPの受容が高まっていることも重要なドライバーであり、材料の優れた特性と建設支出の増加がこれを後押ししています。世界銀行によると、世界の建設業界支出は2022年に13.4兆米ドルに達し、持続可能な複合材料への需要は引き続き高まっています。リサイクルFRPは、軽量性、施工の容易さ、熱安定性、電気絶縁特性、および腐食環境における耐久性により普及が進んでいます。ポートランドセメント用途向けの機械的リサイクルや炭素繊維回収のための革新的な溶剤熱分解プロセスなど、新しいリサイクル技術とプロセスの開発が、リサイクル複合材料の潜在的用途をさらに拡大し、市場成長を促進しています。さらに、建設廃棄物リサイクルは、業界が環境負荷の最小化を図る中でますます重要性を増しています。
セグメント分析
FRPリサイクル市場におけるガラス繊維強化プラスチックセグメント
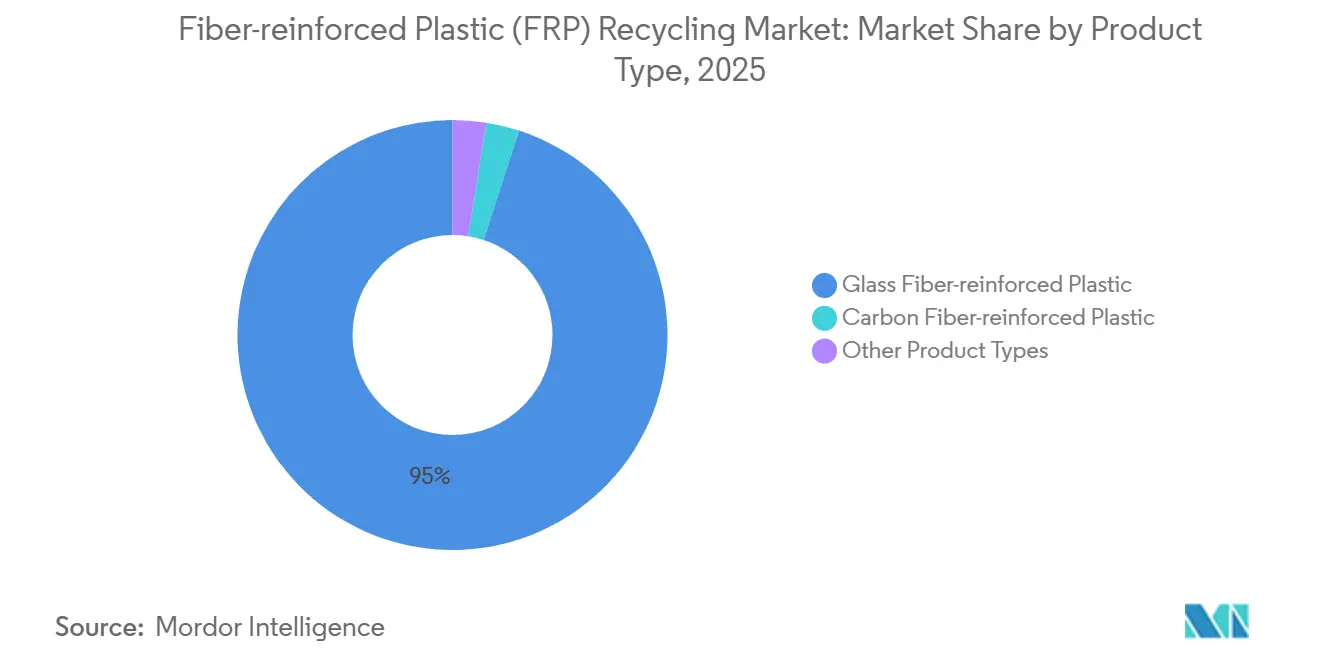
ガラス繊維強化プラスチック(GFRP)は繊維強化プラスチック(FRP)リサイクル市場を支配しており、2025年の総市場量の約95%を占めています。この大きな市場シェアは、建設、エネルギー、輸送、化学工学など様々な産業におけるGFRPの広範な使用に起因しています。成形の容易さ、優れた設計柔軟性、優れた性能特性といった材料の利点が、その広範な採用につながっています。GFRP廃棄物のリサイクルは特に建設業界で大きな勢いを得ており、リサイクル材料はコンクリート混合物やその他の用途に効果的に活用されています。GFRPリサイクルの主要なリサイクル技術には、共同焼却と機械的リサイクルがあり、共同焼却がセメントキルンにおける燃料および原料としてスクラップを100%活用できることから、主要な方法となっています。

FRPリサイクル市場における炭素繊維強化プラスチックセグメント
炭素繊維強化プラスチック(CFRP)リサイクルセグメントは、予測期間中に約14%という最高成長率を記録すると予測されています。この力強い成長は、環境への懸念の高まりと、航空宇宙・自動車産業における持続可能な慣行への需要増大によって牽引されています。セグメントの成長は、特に熱分解および化学的リサイクル方法におけるリサイクルプロセスの継続的な技術進歩によってさらに支えられています。革新的な省エネ熱分解方法の開発と各地域における新たなリサイクル施設の設立が、セグメントの拡大に貢献しています。さらに、クローズドループリサイクルシステムへの関心の高まりと、非重要用途におけるリサイクル炭素繊維への需要増加が、セグメントの成長軌道を推進しています。CFRPリサイクルの進歩は、これらの産業における持続可能性標の達成に不可欠です。
製品タイプにおけるその他のセグメント
繊維強化プラスチック(FRP)リサイクル市場のその他の製品タイプセグメントは、主にアラミド繊維強化プラスチック(AFRP)およびその他の特殊複合材料のリサイクルで構成されています。このセグメントは市場において比較的小さな割合を占めますが、耐弾道性や航空宇宙コンポーネントなどの特定用途において重要な役割を担っています。AFRPリサイクルは、高い耐衝撃性と優れた機械的特性が求められる用途において特に重要です。これらの特殊材料のリサイクルには独自の課題が伴い、専門的なプロセスが必要なため、市場シェアは限定的となっています。しかし、これらの材料のリサイクル技術における継続的な研究開発が、市場拡大の新たな機会を創出し続けています。
セグメント分析:リサイクル技術
繊維強化プラスチック(FRP)リサイクル市場における焼却および共同焼却セグメント
焼却・共同焼却セグメントは繊維強化プラスチック(FRP)リサイクル市場を支配しており、2025年の総市場量の約57%を占めています。この技術は、費用対効果の高さと材料・エネルギー回収の両方を提供できる能力から、特にガラス繊維強化プラスチック(GFRP)リサイクルで広く普及しています。共同焼却では、セメントキルンがリサイクルに活用され、サイズを縮小したGFRP廃棄物がセメントクリンカー製造の原料と補助燃料の両方として機能します。樹脂はキルン内で燃焼してエネルギーを供給し、鉱物成分はポートランドセメントの主要成分である酸化カルシウムに変換され、セメントクリンカーの原料として機能します。このプロセスはGFRPリサイクルの終了時に残留物を残さないため、廃棄物管理会社やセメントメーカーにとって魅力的な選択肢となっています。
繊維強化プラスチック(FRP)リサイクル市場における熱的/化学的リサイクルセグメント
熱的・化学的リサイクルセグメントは繊維強化プラスチック(FRP)リサイクル市場において最も急速な成長を遂げており、予測期間中に約14%の拡大が見込まれています。この成長は、破壊的な熱的また化学的プロセスを通じてポリマーマトリックスから高品質の繊維を回収するセグメントの能力によって牽引されています。この技術は、回収プロセス中にほとんど影響を受けない高い化学的安定性と優れた機械的特性を持つ炭素繊維強化ポリマー(CFRP)材料に特に適しています。現代の化学的リサイクル方法では、溶媒(ソルボリシス)または水(加水分解)のいずれかを使用しており、ソルボリシスでは特定の溶媒と触媒の組み合わせを用いて中程度の温度と圧力で樹脂を解重合し、清潔で損傷のない繊維を得ます。ジエタノールアミンを含むプロセスをはじめとする、より効率的な熱的・化学的リサイクル技術の研究開発への投資増加が、セグメントの成長をさらに促進し、CFRPリサイクルの見通しを向上させると期待されています。
リサイクル技術におけるその他のセグメント
機械的リサイクルセグメントは繊維強化プラスチック(FRP)リサイクル市場の相当な割合を占め、熱硬化性FRP複合材料に対する成熟した確立されたソリューションを提供しています。この技術は、シュレッダー、ミリング、または破砕プロセスによるサイズ縮小を通じて、粉末状および繊維状材料の混合物を製造します。このプロセスは促進剤不使用の比較的低コストなFRP材料に特に適しており、得られるリサイクル物は新しい複合材料における補強材の代替品またはフィラーとして使用されます。この技術の利点として、化学溶媒廃液による水質汚染やガス排出による大気汚染を生じない環境面での優位性、および他の手法と比較してより簡易な設備でより多量の廃棄物を高いスループットで処理できる能力が挙げられます。
地域分析
アジア太平洋地域における繊維強化プラスチック(FRP)リサイクル市場
アジア太平洋地域は、急速な工業化と環境規制の強化に牽引され、繊維強化プラスチック(FRP)リサイクルの重要な市場を形成しています。中国と日本がこの地域の主要市場として台頭しており、インドや韓国などの発展途上国がこれに続いています。地域の成長は主に、風力エネルギーセクターの拡大、自動車製造、および建設業界によって支えられています。持続可能な廃棄物管理慣行を促進する政府の取り組みと循環型経済原則への関心の高まりが、これらの国々における市場ダイナミクスをさらに強化しています。

中国はアジア太平洋地域の繊維強化プラスチック(FRP)リサイクル市場を支配しており、地域市場シェアの約39%を占めています。同国の主導的地位は、堅固な製造セクターと再生可能エネルギーインフラへの多大な投資によって強化されています。中国政府は特に風力エネルギーセクターに重点を置き、FRP廃棄物管理における研究と用途を促進するための政策を多数導入しています。埋め立て廃棄物の削減とリサイクル技術の促進を目的としたさまざまな取り組みを通じて、環境持続可能性への国のコミットメントが示されています。建設、航空宇宙、および風力エネルギーセクターが中国におけるリサイクルFRP材料の主要消費者となっています。
中国FRPリサイクル市場における成長ダイナミクス
中国はアジア太平洋地域において最も高い成長率を示しており、2024年から2029年にかけて約12%のCAGRが予測されています。この著しい成長は、同国における風力エネルギー設備容量の積極的な拡大と、持続可能な製造慣行への関心の高まりに起因しています。政府の環境規制および再生技術を支援する政策が、同分野におけるイノベーションを推進しています。中国のメーカーは、特に風力タービンブレードや航空宇宙部品からの廃棄物処理において、高度なリサイクル技術の採用を進めています。炭素排出量の削減と循環型経済の推進に向けた同国の取り組みは、FRPリサイクル市場の拡大に向けた新たな機会を生み出し続ています。
北米における繊維強化プラスチック(FRP)リサイクル市場
北米は、高度な技術力と厳格な環境規制を特徴とする、繊維強化プラスチック(FRP)リサイクル市場の成熟した市場です。米国が地域市場をリードしており、カナダとメキシコがこれに続いています。地域市場は主に航空宇宙産業、風力エネルギーセクター、および自動車製造によって牽引されています。持続可能な製造慣行への関心の高まりと産業界における環境意識の向上が、これらの国々でFRPリサイクル技術の採用促進につながっています。
米国は北米の繊維強化プラスチック(FRP)リサイクル市場において支配的な地位を維持しており、地域市場シェアの約92%を占めています。同国の主導的地位は、世界最大規模の航空宇宙産業と急速に拡大している風力エネルギーセクターによって支えられています。米国企業は、特に炭素繊維複合材料向けの革新的なリサイクル技術の開発において最前線に立っています。主要なリサイクル施設の存在とメーカーとリサイクル業者の強固なパートナーシップが、同国におけるFRPリサイクルの堅固なエコシステムを形成しています。
米国FRPリサイクル市場における成長軌跡
米国は引き続き強い成長ポテンシャルを示しており、2024年から2029年にかけて約9%のCAGRが見込まれています。この成長は、風力タービンの廃止活動の増加と航空宇宙セクターからの需要の高まりによって牽引されています。新たなリサイクル技術の開発および既存のリサイクル能力の拡大に向けた同国の取り組みが、大きな市場機会を創出しています。各種環境規制および業界イニシアチブの実施が、さまざまなセクターにわたるFRPリサイクル慣行の採用をさらに加速させています。
欧州における繊維強化プラスチック(FRP)リサイクル市場
欧州は繊維強化プラスチック(FRP)リサイクル市場においてグローバルリーダーとして君臨しており、確立されたインフラと包括的な規制の枠組みを備えています。市場にはドイツ、英国、フランス、イタリア、スペインなどの主要経済国が含まれており、各国が地域のリサイクル能力に大きく貢献しています。欧州市場は、厳格な環境規制、先進的なリサイクル技術、および持続可能な廃棄物管理慣行に対する高い意識を特徴としています。
ドイツは堅固な産業基盤と環境持続可能性への強いコミットメントに牽引され、欧州においてFRPリサイクルの最大市場として台頭しています。風力エネルギーと自動車セクターにおける同国のリーダーシップが、FRPリサイクルサービスへの相当な需要を創出しています。ドイツ企業は新しいリサイクル技術を先駆的に開発し、持続可能な廃棄物管理慣行の業界標準を設定しています。
ドイツFRPリサイクル市場における成長ダイナミクス
ドイツは技術革新と包括的なリサイクルインフラに支えられ、欧州地域において最も強い成長ポテンシャルを示しています。循環型経済原則への重点と埋め立てに対する厳格な規制が、市場拡大に有利な環境を創出しています。ドイツのメーカーは、特に風力タービンブレードや自動車コンポーネントからの複合廃棄物処理において、先進的なリサイクル技術への投資を増大させています。
その他地域における繊維強化プラスチック(FRP)リサイクル市場
南米および中東・アフリカ地域を含むその他地域市場は、繊維強化プラスチック(FRP)リサイクル市場において現在のところ限られた活動を示しています。これらの地域はリサイクルインフラと能力を徐々に整備しているものの、市場は依然として初期段階にあります。南米は環境意識の高まりと規制の整備を通じた成長ポテンシャルを示しており、中東・アフリカ地域はリサイクルプロジェクトへの投資と意識啓発により廃棄物管理の課題への対応に向けてゆっくりと準備を進めています。これらの地域の市場は、新興の機会と持続可能な廃棄物管理の必要性に対する認識の高まりを特徴としています。
競争状況
繊維強化プラスチック(FRP)リサイクル市場のトップ企業
繊維強化プラスチック(FRP)リサイクル市場には、技術革新と戦略的パートナーシップに注力する複数の確立されたプレーヤーが存在しています。企業は特にガラスおよび炭素繊維複合材料の化学的および熱的リサイクル手法において、リサイクル技術の改善に向けた研究開発への投資を増大させています。リサイクル業者と主要複合材料メーカー間の戦略的コラボレーションは顕著なトレンドとなっており、クローズドループリサイクルシステムを可能にし廃棄材料の安定供給を確保しています。市場リーダーは特に、規制がリサイクル取り組みを支援している欧州と北米において、施設設立や買収を通じて地理的プレゼンスを拡大しています。業界では処理技術の著しいイノベーションが見られ、企業が繊維回収と再利用のための独自手法を開発するとともに、リサイクル材料の品質をバージン繊維の特性に近づける改善にも取り組んでいます。
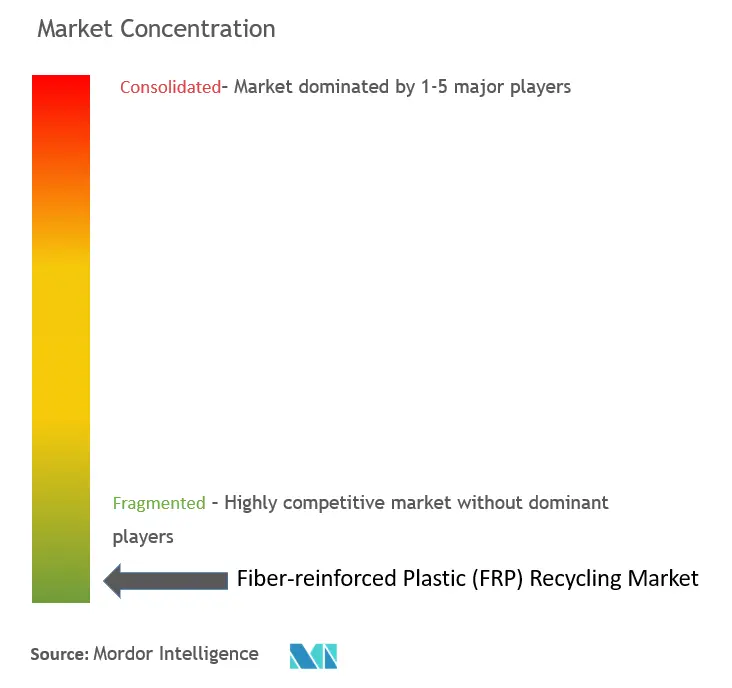
成長する統合トレンドを伴う細分化された市場
FRPリサイクル市場は、グローバルコングロマリットと専門リサイクル企業が混在する高度に細分化された構造を示しています。特に日本と欧州の大手産業グループは、複合材料リサイクルにおける統合された事業と技術的専門知識を通じて強固な地位を確立しています。これらの企業は自動車、航空宇宙、風力エネルギーセクターのエンドユーザーとの既存の関係を活用して廃棄材料の流れを確保し、長期的なリサイクルパートナーシップを構築しています。市場では複数の戦略的買収が見られ、特に持続可能性の実績を強化しリサイクル能力を拡大しようとするより大きな材料会社による専門リサイクル技術会社の買収が進んでいます。
近年では、特に規制圧力がリサイクルインフラへの投資を促進している欧州において、パートナーシップや合弁事業を通じた市場統合が進んでいます。企業は廃棄物収集から最終製品製造まで、バリューチェーン全体にわたって戦略的アライアンスを形成し、統合されたリサイクルネットワークを構築しています。地域プレーヤーはライセンス契約やクロスボーダーパートナーシップを通じてプレゼンスを拡大しており、既存プレーヤーは垂直統合と能力拡大の取り組みを通じて地位を強化しています。
イノベーションとパートナーシップが市場での成功を牽引
FRPリサイクル市場における成功は、技術力と廃棄物発生者およびエンドユーザーの双方との戦略的関係にますます依存しています。高品質なアウトプットを維持しながらコスト効率の高いリサイクルプロセスを開発できる企業は、市場シェアを獲得するのに有利な立場にあります。主要複合材料メーカーおよびエンドユーザーとの長期的な供給契約を締結する能力は、持続可能なビジネス運営において不可欠となっています。市場参加者はリサイクル材料の専門的な用途開発にも注力しており、プレミアム価格を実現して処理コストを相殺できる付加価値製品を創出しています。
将来の市場リーダーシップには、繊維回収と再利用における技術的課題を克服するための研究開発への多大な投資が必要となります。企業は効率的な収集・処理ネットワークを構築しながら、複雑な規制環境に対応しなければなりません。リサイクル材料の標準化された品質指標の開発と効率的な事業規模拡大の能力が重要な成功要因となります。市場参加者は再生可能エネルギーや電気自動車などの成長セクターにおけるエンドユーザーとの強固な関係構築に注力するとともに、複合廃棄物管理における新たな課題に対するソリューション開発も進める必要があります。さらに、環境目標と消費者の期待に沿うために、持続可能な複合材料を製品ラインに統合することが不可欠となるでしょう。
繊維強化プラスチック(FRP)リサイクル業界のリーダー
-
Ucomposites AS
-
Gen 2 Carbon Limited
-
Carbon Conversions
-
Vartega Inc
-
Toray Industries Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
繊維強化プラスチック(FRP)リサイクル市場 このレポートでカバーされる企業
- Aeron Composite Pvt. Ltd
- Carbon Conversions
- Carbon Fiber Recycle Industry Co. Ltd
- Carbon Fiber Recycling
- Conenor Ltd
- Eco-Wolf Inc.
- Gen 2 Carbon Limited
- Global Fiberglass Solutions
- Karborek Recycling Carbon Fibers
- MCR Mixt Composites Recyclables
- Mitsubishi Chemical Advanced Materials GmbH
- Neocomp GmbH
- Procotex
- Toray industries Inc.
- Ucomposites AS
- Vartega Inc.
最近の産業開発事情 繊維強化プラスチック(FRP)リサイクル市場
- 2022年8月:Vartegaは、年間生産能力2,000メトリックトンを予定した50,000平方フィートの製造施設の拡張を発表しました。同社は生産能力を従前の10倍に拡大しました。
- 2022年5月:Gen 2 Carbon Limitedはデアキン大学と戦略的提携を締結し、オーストラリアにおける炭素繊維リサイクルの発展を促進しました。同社はコンバージョン能力を拡大し、新たな地域への到達を目指して販売を増加させました。
グローバル繊維強化プラスチック(FRP)リサイクル市場レポートの範囲
繊維強化プラスチックは軽量かつ高強度です。高い耐薬品性、優れた引張強度、耐温度性、低熱膨張性、および剛性を備えています。そのため、近年これらの製品の生産・消費が大幅に増加しており、FRP廃棄物の量も増加しています。したがって、FRP廃棄物管理は複数の国において重要な課題となっています。
繊維強化プラスチック(FRP)リサイクル市場は、製品タイプ、リサイクル技術、エンドユーザー産業、および地域別にセグメント化されています。製品タイプ別では、市場はガラス繊維強化プラスチック、炭素繊維強化プラスチック、およびその他の製品タイプにセグメント化されています。リサイクル技術別では、市場は熱的/化学的リサイクル、焼却および共同焼却、ならびに機械的リサイクル(サイズ縮小)にセグメント化されています。エンドユーザー産業別では、市場は産業用、輸送、建築および建設、スポーツ、およびその他のエンドユーザー産業にセグメント化されています。本レポートは、主要地域全体の13カ国における繊維強化プラスチックリサイクル市場の市場規模と予測も網羅しています。各セグメントの市場規模と予測は、数量(トン)に基づいて行われています。
セグメンテーション概要
| ガラス繊維強化プラスチック |
| 炭素繊維強化プラスチック |
| その他の製品タイプ |
| 熱的/化学的リサイクル |
| 焼却および共同焼却 |
| 機械的リサイクル(サイズ縮小) |
| 産業用 |
| 輸送 |
| 建築および建設 |
| スポーツ |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| その他地域 | 南米 |
| 中東・アフリカ |
| 製品タイプ | ガラス繊維強化プラスチック | |
| 炭素繊維強化プラスチック | ||
| その他の製品タイプ | ||
| リサイクル技術 | 熱的/化学的リサイクル | |
| 焼却および共同焼却 | ||
| 機械的リサイクル(サイズ縮小) | ||
| エンドユーザー産業 | 産業用 | |
| 輸送 | ||
| 建築および建設 | ||
| スポーツ | ||
| その他のエンドユーザー産業 | ||
| 地域 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| その他地域 | 南米 | |
| 中東・アフリカ | ||
レポートで回答される主要な質問
繊維強化プラスチック(FRP)リサイクル市場の現在の市場規模はどのくらいか?
繊維強化プラスチックリサイクル市場の規模は2025年に125.18キロトンと推定され、2026年の136.88キロトンから2031年には213.91キロトンへと成長し、予測期間(2026〜2031年)におけるCAGRは9.34%と見込まれている。
繊維強化プラスチック(FRP)リサイクル市場の主要企業は誰ですか?
Ucomposites AS、Gen 2 Carbon Limited、Carbon Conversions、Vartega Inc、Toray Industries Inc.が繊維強化プラスチック(FRP)リサイクル市場における主要企業です。
繊維強化プラスチック(FRP)リサイクル市場において最も急速に成長している地域はどこですか?
北米が予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
繊維強化プラスチック(FRP)リサイクル市場において最大のシェアを持つ地域はどこですか?
2025年においてヨーロッパが繊維強化プラスチック(FRP)リサイクル市場で最大の市場シェアを占めています。
繊維強化プラスチック(FRP)リサイクル市場において最大のシェアを持つ地域はどこですか?
2025年、欧州が繊維強化プラスチック(FRP)リサイクル市場において最大の市場シェアを占めています。
この繊維強化プラスチック(FRP)リサイクル市場レポートが対象とする年数と2024年の市場規模はどのくらいですか?
2024年、繊維強化プラスチック(FRP)リサイクル市場規模は113.49トンと推定されました。本レポートは繊維強化プラスチック(FRP)リサイクル市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、本レポートは2025年、2026年、2027年、2028年、2029年、2030年の繊維強化プラスチック(FRP)リサイクル市場規模を予測しています。