
繊維強化複合材料市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
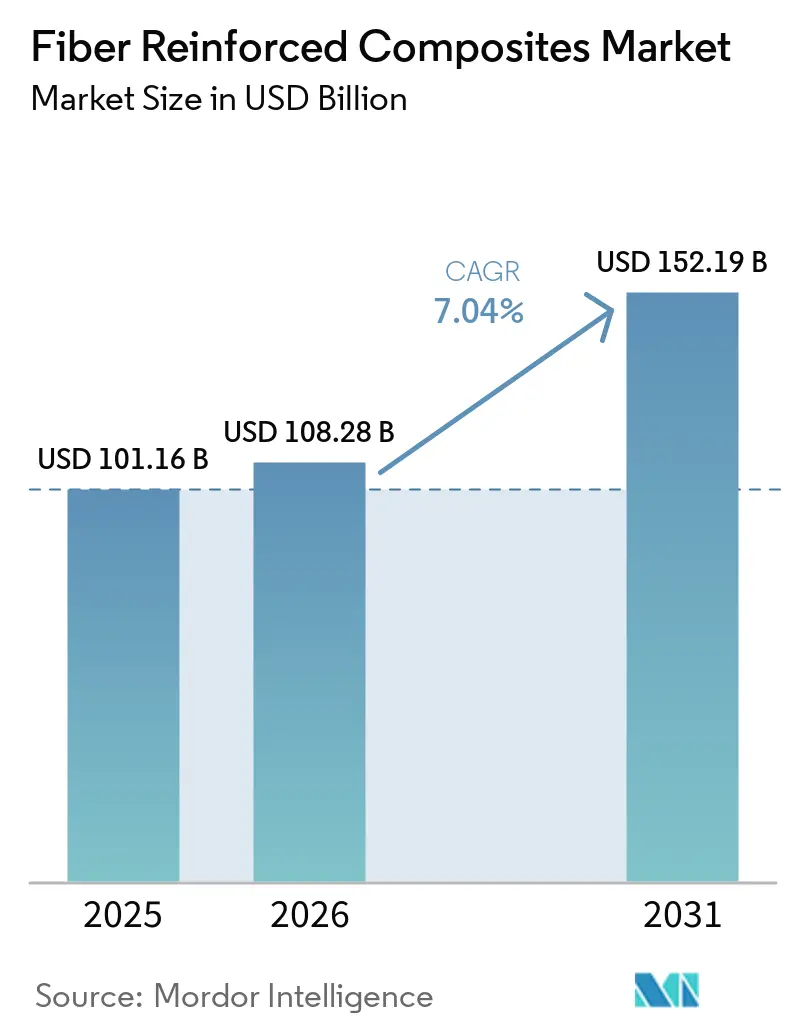
| 市場規模 (2026) | 108.28 十億米ドル |
| 市場規模 (2031) | 152.19 十億米ドル |
| 成長率 (2026 - 2031) | 7.04 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる繊維強化複合材料市場分析
繊維強化複合材料市場規模は2025年に1,011億6,000万米ドルと評価され、2026年の1,082億8,000万米ドルから2031年には1,521億9,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率は7.04%です。航空機プログラムからの旺盛な需要が牽引しており、ボーイング787やエアバスA350などのプラットフォームでは構造重量の50%以上に複合材料が使用されています[1]CompositesWorld編集部、「航空宇宙分野が新規プログラムにおける複合材料含有率50%を牽引」、compositesworld.com。企業平均燃費基準への適合と電気自動車の航続距離延長を追求する自動車メーカーが軽量炭素積層板の採用を加速させており、風力発電セクターにおける100メートル級ブレードへの移行も繊維強化複合材料市場をさらに拡大させています[2]連邦官報、「2027〜2032年モデルイヤー向け企業平均燃費基準」、federalregister.gov。プロセスの自動化が競争力を高めており、自動繊維配置ラインが労働力不足と品質安定性の課題を解決しています。地域別では、アジア太平洋が中国の大規模製造能力を背景にリードしていますが、インドの新興航空宇宙エコシステムが拡大する一方で、現地の過剰生産能力による圧力が続いています。
主要レポートのポイント
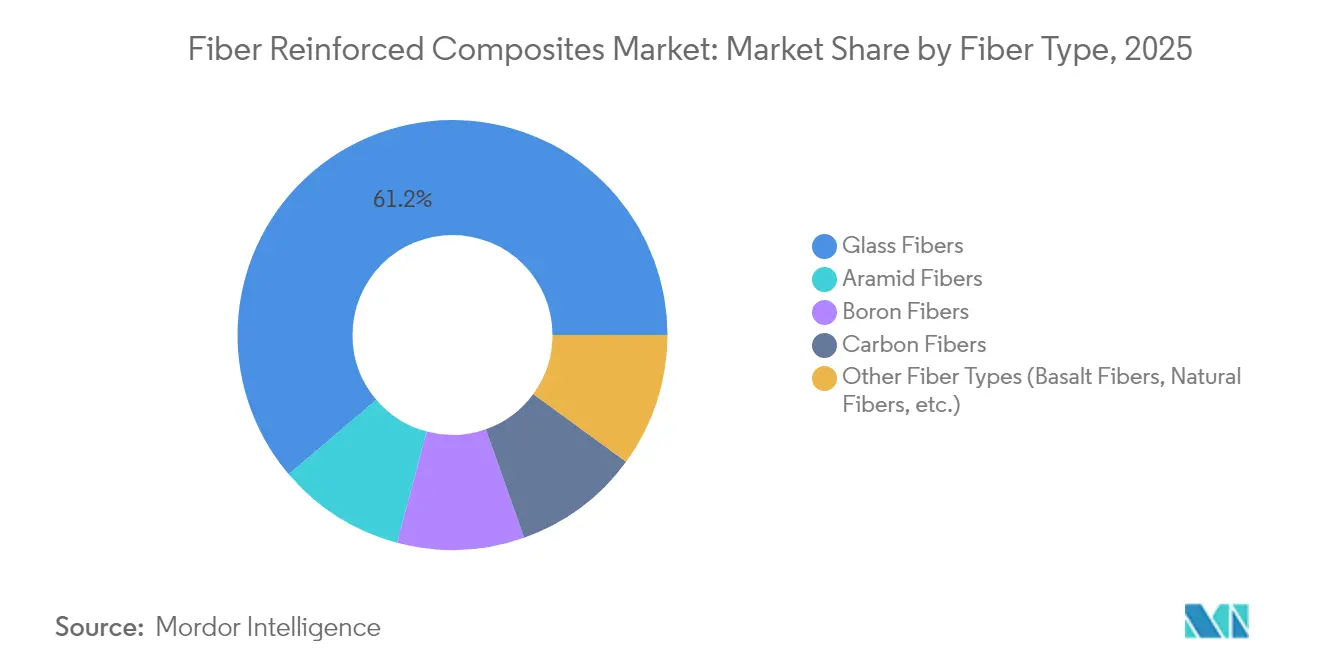
- 繊維タイプ別では、ガラス繊維が2025年に61.22%の収益シェアでリードし、炭素繊維は2031年にかけて年平均成長率7.86%で拡大する見込みです。
- マトリックス別では、ポリマーシステムが2025年の繊維強化複合材料市場規模の69.78%を占め、金属マトリックス複合材料は2031年にかけて年平均成長率7.31%で増加する見込みです。
- 製造プロセス別では、積層成形法が2025年の繊維強化複合材料市場シェアの25.64%を占め、自動繊維配置は2031年にかけて年平均成長率7.92%で成長すると予測されています。
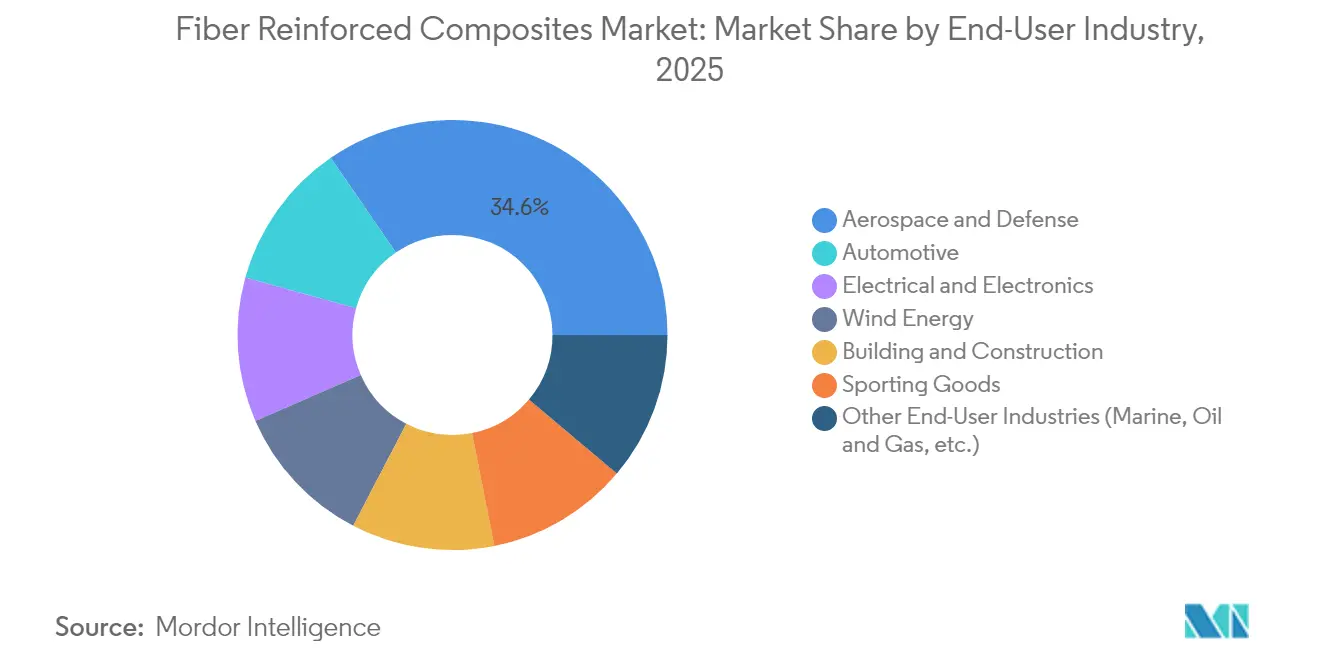
- エンドユーザー産業別では、航空宇宙・防衛が2025年に34.58%のシェアを獲得し、自動車用途が年平均成長率7.74%で最も速い成長を示しています。
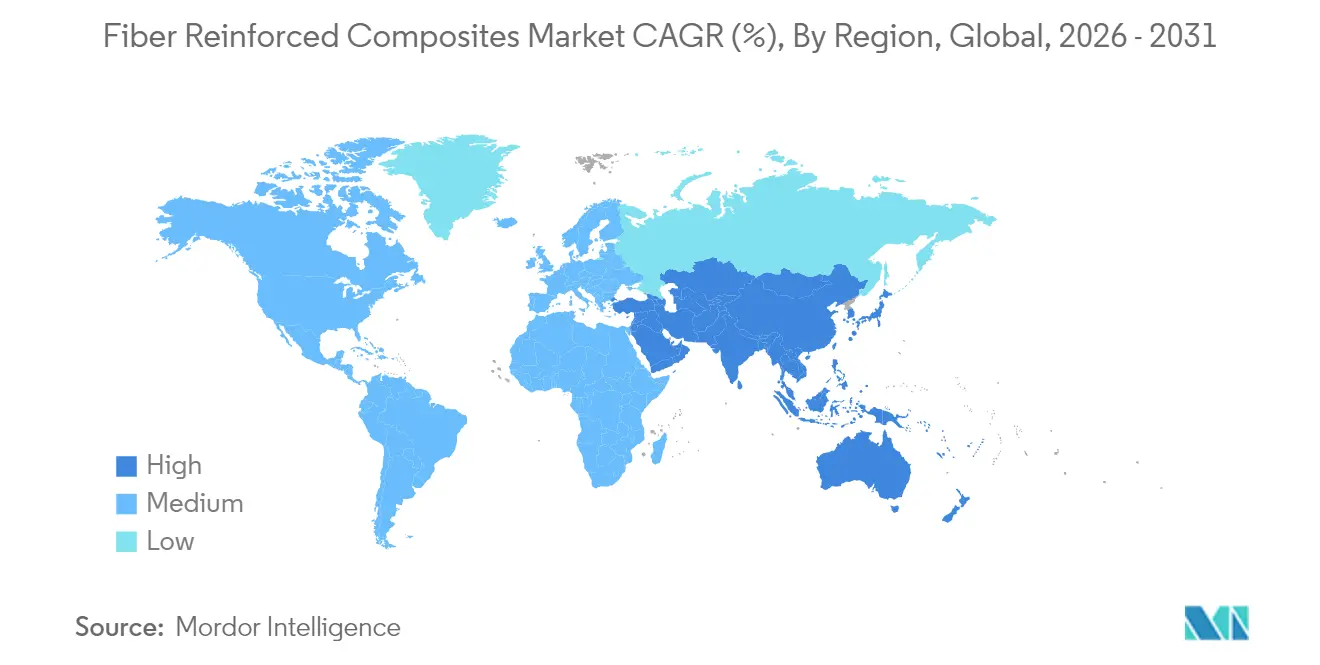
- 地域別では、アジア太平洋が2025年に40.46%のシェアで首位を占め、2031年にかけて年平均成長率8.16%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の繊維強化複合材料市場のトレンドと洞察
促進要因影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空宇宙複合材料需要の拡大 | +1.8% | 世界全体、北米・欧州に集中 | 中期(2〜4年) |
| 風力タービンブレードの長尺化 | +1.2% | 世界全体、欧州・中国が主導 | 長期(4年以上) |
| 自動車軽量化規制 | +1.5% | 北米・EU規制区域 | 短期(2年以内) |
| FRPリバーを用いたインフラ補修 | +0.8% | 北米・アジア太平洋 | 長期(4年以上) |
| 高速積層熱可塑性一方向テープライン | +0.9% | 世界の製造拠点 | 中期(2〜4年) |
| 炭素回収由来アクリロニトリル原料 | +0.3% | 欧州・北米の早期採用者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
航空宇宙複合材料需要の拡大
民間航空機プログラムは燃費を15〜20%削減するために複合材料含有率50%を目標とし、電動垂直離着陸機の設計ではその比率がさらに高まっています。Hexcelの民間航空宇宙向け収益は2024年にワイドボディ機の生産増加を背景に21.3%増加しましたが、サプライチェーンの逼迫が近期の納入を抑制しています。NASAのHiCAMプロジェクトは熱硬化性および熱可塑性胴体の生産速度向上を目指しており、構造的な需要増加を示唆しています。液体水素推進用の完全複合材料製極低温タンクに関する並行研究開発が繊維強化複合材料市場に新たなサブセグメントを開拓しています。これらの動向が相まって、航空宇宙分野は中期的な成長触媒として確固たる地位を築いています。
風力タービンブレードの長尺化
ブレード長は現在100メートルを超えており、重量増加なく剛性を維持するために炭素スパーキャップが必要とされています。米国のビッグ・アダプティブ・ローター・プロジェクトがこの方向性を裏付けており、天然繊維と合成繊維のハイブリッドブレンドがライフサイクルの持続可能性を向上させています。Dowによる新しいポリウレタン・炭素引抜成形ラインは90%のインライン硬化を達成し、大型積層板のスループットを向上させています。世界の設備容量は2030年までに981GWに達すると予測されていますが、使用済みブレードのリサイクルは未解決のままであり、循環経済イノベーションの余地があります。
自動車軽量化規制
2027〜2032年モデルイヤーに関する米国環境保護庁の規則および並行する企業平均燃費目標は年間2%の燃費改善を義務付けており、炭素複合材料をバッテリー電気自動車プラットフォームに不可欠なものとしています。自動繊維配置の採用によりサイクルタイムが短縮され、ゼネラルモーターズがボディ・イン・ホワイト構造の軽量化を実現しています。フォードの2022年ブロンコ・ラプターに採用された複合材料製Cブレースは、オフロード走行における衝突性能と剛性の優位性を実証しました。バッテリーエンクロージャーは複合材料の軽量性と熱暴走耐性を活用しており、繊維強化複合材料市場をさらに拡大させています。
FRPリバーを用いたインフラ補修
腐食しないCFRPリバーは重量が鉄筋の4分の1でありながら鉄筋を上回る性能を発揮し、被り厚の薄型化と橋梁寿命の延長をもたらします。バレー・メトロはFRP補強材を使用した軽量鉄道延伸工事において、総コストの23%削減と110日間の工期短縮を記録しました(asce.org)。炭素繊維で強化された自己感知セメントはゲージ率40近くを実現し、構造健全性の埋め込み型モニタリングを可能にします。北米およびアジア太平洋の交通規制当局がGFRPバーの仕様を主流化しており、長期的な需要を支えています。
抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い原材料・加工コスト | -1.40% | 世界全体、新興市場で深刻 | 短期(2年以内) |
| リサイクルの困難性 | -0.80% | 欧州・北米の規制圧力 | 中期(2〜4年) |
| 吸水および低耐火性による性能欠陥 | -0.60% | 世界全体、海洋・航空宇宙用途で重大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い原材料・加工コスト
エネルギー集約的な炭素化プロセスが高い投入コストを招いていますが、マンチェスター大学のリグニン系前駆体は3〜5倍のコスト削減可能性を示唆しています。従来の自動繊維配置システムの価格は300万〜600万米ドルですが、モジュール式リースモデルが参入障壁を低下させています。SGL Carbonの繊維ユニットにおける売上高35.2%減は、コモディティ価格の変動に対する感応度を示しています。エネルギー消費量がはるかに少ないリサイクル炭素繊維は、機械的特性を維持しながら一部のコスト圧力を緩和できます。
リサイクルの困難性
使用済み風力タービンおよび航空機から生じるCFRP廃棄物は、2050年までに年間84万300トンに達する可能性がある一方、現在のリサイクル能力は10万トン未満にとどまっています。アセトリシス法はエポキシ・アミンマトリックスを室温で解重合し、繊維品質を完全に回収します。大気圧下での熱分解は500℃処理後も引張強度の73.3%を維持し、産業規模での採用を実現可能にしています。EU指令がOEMにこうした解決策を促しており、ボーイングの炭素繊維回収ネットワークのようなOEMパートナーシップを生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:ガラス繊維の優位性の中で炭素繊維がイノベーションを牽引
2025年、ガラス繊維は建設、自動車、風力エネルギーセクターにおけるコスト効率と強固なサプライチェーンに支えられ、61.22%のシェアで市場を支配しました。シェアは小さいものの、炭素繊維は航空宇宙および高性能自動車産業における需要増加に支えられ、2031年にかけて年平均成長率7.86%で成長すると予測されています。耐衝撃性と熱安定性で知られるアラミド繊維は、主に防護装備と航空宇宙部品に使用されています。ボロン繊維はコストが高いにもかかわらず、特殊な航空宇宙用途に使用されています。天然繊維の採用は、合成繊維と天然繊維を組み合わせたハイブリッド複合材料を通じて増加しており、性能を維持しながら環境上の利点を提供しています。例えば、竹繊維とサイザル繊維は風力タービンブレードに使用されています。
製造技術の進歩が繊維生産の経済性を変革しています。CARBOWAVEプロジェクトはマイクロ波支援炭素繊維製造を導入し、エネルギー消費量を最大70%削減することで、コスト構造と環境影響を変える可能性があります。サウジアラビアはグラフェン強化炭素繊維生産のための初の産業規模施設を設立し、航空宇宙、自動車、建設用途を対象に、2030年までに16億米ドルを超える収益を見込んでいます。玄武岩繊維は持続可能な代替材料として台頭しており、天然繊維複合材料と比較して優れた機械的特性と耐環境性を提供しています。さらに、炭素繊維に対するコスト優位性により、過酷な環境での耐久性が求められる洋上風力用途に適しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


マトリックス別:ポリマーの優位性が先進材料の挑戦に直面
2025年において、ポリマーシステムは収益の69.78%を占め、金属マトリックス系は7.31%のCAGRを達成すると予測されており、特に航空宇宙の熱管理用途において繊維強化ポリマー複合材料市場における持続的な重要性が浮き彫りになっています。GEが開発したセラミックマトリックス複合材料は、ジェットエンジンの動作温度を向上させ、燃料効率を最大20%改善します。さらに、炭素-炭素材料は、2,000°Cでの耐久性が不可欠な極超音速再突入や核融合炉にさらされる部品にとって不可欠です。
ポリカーボネート、PEKK、PEEKなどの急速サイクル熱可塑性プラスチックは、リサイクル可能性と1分間プレス成形能力により注目を集めています。Covestroは、民生用電子機器分野を対象とした連続繊維ポリカーボネートパネルを導入しました。さらに、NRELは、石油化学系樹脂と比較して温室効果ガス排出量を40%削減しながら生産コスト効率を維持するバイオベースエポキシを実証しました。Mitsubishi Chemicalはまた、JAXAの打ち上げ機仕様を満たす1,500°Cの温度に耐えられるセラミック複合材料を開発し、防衛・宇宙分野における新たな収益機会を創出しています。
製造プロセス別:自動化が従来の手法を変革
2025年、積層成形法は25.64%の市場シェアを維持し、自動繊維配置は著しい成長を遂げ、年平均成長率7.92%という印象的な数値を記録しました。このトレンドは繊維強化複合材料市場における労働生産性への関心の高まりを示しています。EngelとFillは熱可塑性テープセルの開発に成功し、30枚のテープにわたって1分間のタクトタイムを達成し、カメラベースの品質検証を組み込んでいます。一方、ポリウレタン樹脂システムを使用した引抜成形ラインは90%のインライン硬化率を達成し、風力ブレードスパーキャップの生産量を大幅に向上させています。
付加製造は連続繊維堆積とインサイチュー熱硬化性硬化を統合することで産業を変革しています。この進歩は材料廃棄物を削減するだけでなく、設計の可能性を拡大します。重要な進展として、デラウェア大学の毛細管供給プロセスが宇宙船の熱シールド用途を推進するためのNASA資金を獲得しました。さらに、SABICのデジタル複合材料プラットフォームとAirborne自動化を組み合わせた射出圧縮ラインが、ノートパソコンや車両トリムへの複合材料用途を拡大しています。別の面では、Cygnet Texkimpのロボットフィラメントワインディングが急峻な積層角度で10メートル構造体を効果的に支援し、水素貯蔵とヨットマストプログラムの進歩を可能にしています。
エンドユーザー産業別:航空宇宙のリーダーシップと自動車の成長
航空宇宙・防衛分野は2025年の売上高の34.58%を占め、技術的先進分野であり続けているが、自動車分野の販売量は積極的な軽量化戦略を必要とするバッテリー電気自動車プラットフォームに牽引され、CAGR 7.74%で最も速く成長する見込みである。風力エネルギーの購買は物流上のボトルネックにより2024年に緩和したが、15MWクラスの洋上タービンへの長期的な移行により、カーボンスパーキャップの安定した需要が確保されている。
土木インフラ分野では、FRPリバーおよび型枠存置工法が橋梁の耐久性を向上させており、非腐食性補強材を承認する交通当局によって後押しされている。鉄道用複合材料は輸送用途における軽量化を支援している。エレクトロニクスの小型化は高誘電強度ラミネートの恩恵を受けており、スポーツ用品はプレミアム繊維の安定したニッチ市場であり続けている。TPI Compositesは10万枚ブレードのマイルストーンを超え、機械学習による硬化プロセスを適用してサイクルタイムを25%短縮した。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年の売上高の40.46%を生み出し、年平均成長率8.16%を記録する見込みであり、繊維強化複合材料市場が同地域に根ざし続けることを確実にしています。中国のHRCは常熟に3,380万米ドルを投資して熱硬化性および熱可塑性部品の量産出力を拡大し、インドのKineco Exelはゴア拠点からVestasに引抜成形炭素プランクを供給しています。台湾のSwancorは洋上プロジェクト向けに樹脂板の現地供給を確立し、地域のバリューチェーンを深化させています。
北米は確立された航空宇宙基盤と燃費規制を活用して需要を維持しています。GKNエアロスペースはメキシコのチワワで組立能力を倍増させ、ガルフストリームとホンダジェットのプログラムに対応するために200名の雇用を追加しました。サフランはケレタロでLEAPエンジンの生産能力を拡大し、メキシコが複合材料製造拠点として台頭していることを裏付けています。MITの研究者は炭素ナノチューブを用いた「ナノステッチング」を開発し、層間せん断強度を62%向上させ、さらなる軽量化の可能性を示唆しています。 欧州はリサイクル規制と低炭素材料イノベーションを推進しています。クリーンスカイ2のFRAMESプロジェクトはPEEKおよびPEKK翼外板向けのキセノンフラッシュランプ自動繊維配置加熱を検証し、StrataとSolvayはアラブ首長国連邦のアル・アインにボーイング777X部品向けの中東・北アフリカ初のプリプレグ工場を開設しました。ブラジルの複合材料売上高は2024年に5.6%増加して5億6,000万米ドルに達し、南米全体の潜在的な成長可能性を示しています。

バリューチェーン分析
バリューチェーンは上流の原料と、それを強化繊維(ガラス、カーボン、アラミド、玄武岩、天然繊維)およびマトリックス系(エポキシ、ポリエステル/ビニルエステル、PEEK/PEKK/PAEKなどの高性能熱可塑性樹脂、さらに金属・セラミックマトリックスのニッチ分野)へ転換する工程から始まる。中流企業は繊維と樹脂を織物、UDテープ、プリプレグ、コンパウンドなどの中間製品に加工し、その後、レイアップ、フィラメントワインディング、プルトルージョン、RTM、圧縮/射出成形、自動繊維配置(AFP)を通じて構造部品へと成形する。下流の認証および長期供給の確保は、航空宇宙・防衛、自動車、風力エネルギー、建設(FRP補強材を含む)、電子機器といった最終用途と密接に結びついており、OEMおよびティアサプライヤーが材料選定、認証プロセス、調達要件を左右している。
最近のサプライチェーン動向は、2つの繰り返し発生するボトルネックを示している。認証済み航空宇宙材料の確保と、戦略的用途向けの地域調達である。航空宇宙分野では、複数年契約と認証拡大により供給確保が強化されている。例えば、SyensqoとToray Composite Materials Americaは2026年1月に高性能カーボンファイバーの供給確保を目的とした5年間のグローバル契約を締結し、Toray Advanced Compositesは2026年5月に熱可塑性複合材システムTC1225/TORAYCA T700のNCAMP認証を拡大した。電子機器・産業用途では現地化が加速しており、AGYとJPS Composite Materialsは2026年2月に、高度ICサブストレート用の低CTEガラス繊維織物向けに北米サプライチェーンを構築した。循環型対応も試験段階から規模を拡大した転換ルートへ移行しており、Exel Compositesは2026年に循環型ガラス繊維の使用を商業規模のプルトルージョンへ拡大している。
競合情勢
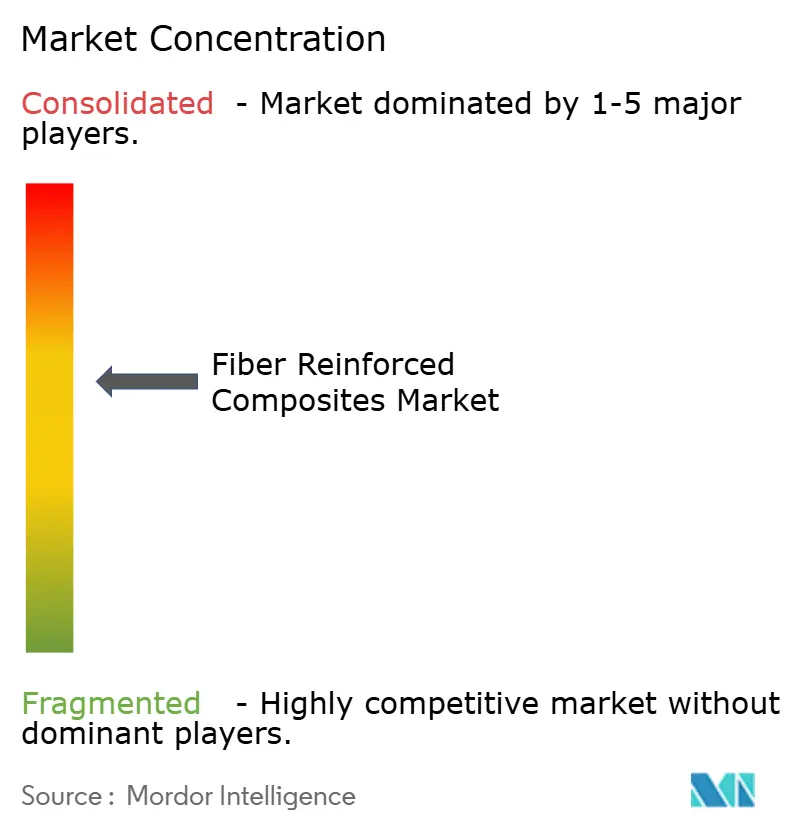
繊維強化複合材料市場は適度に分散しています。Toray Industries、Hexcel、Owens Corning、Mitsubishi Chemical Groupが規模と垂直統合でリードしていますが、中堅参入企業は自動化または持続可能性のニッチを活用して差別化を図っています。Hexcelはサプライチェーンの混乱の中で民間航空宇宙向け売上高が21.3%増加し、数量回復を反映しています。Owens Corningはガラス繊維強化材事業をPraana Groupに7億5,500万米ドルで売却し、建築製品への集中を強化しており、継続的なポートフォリオ再編を示しています。
技術ベースの破壊的企業が資本を引き付けています。Boston MaterialsはZ軸繊維アーキテクチャに対して1,350万米ドルを確保し、Mitsubishi Chemicalのベンチャー部門がラウンドに参加しました。サウジアラビアのグラフェン強化繊維ラインは先進材料への国家的多角化を示しており、電子機器筐体とEVバッテリーハウジングの獲得を目指しています。自動化投資は依然として広範であり、OEMは自動繊維配置、高速樹脂トランスファー成形、デジタル複合材料ラインに収束し、アルミニウムスタンピングとのコスト同等性と再現性を確保しています。
繊維強化複合材料産業リーダー
TORAY INDUSTRIES, INC
Hexcel Corporation
Solvay
SGL Carbon
Teijin Limited
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
主要な未開拓領域は、サイクルタイムを短縮し認証範囲を拡大する高速生産手法の産業化であり、特に航空宇宙構造体や大量生産のモビリティ部品において重要性が高い。2026年には複数のサプライヤーが、より高いスループットと迅速な認証を目指した速硬化・熱可塑性システムを推進した。例えば、Toray Composite Materials Americaは速硬化プリプレグシステム「3960-FC」(硬化時間を最大45%短縮と報告)を導入し、Toray Advanced CompositesはTC1225 LMPAEK熱可塑性複合材システムのNCAMP認証を拡大した。これらの動きは、オートクレーブ主体の生産からの広範な移行と整合しており、プレス成形、AFP/テープレイング、熱可塑性加工が生産速度要件と労働生産性の制約に適合しているためである。
もう一つの機会領域は、材料の供給不足を緩和し、地政学的に集中した調達への依存を減らすための、カーボンファイバー生産能力および等級(高強度・高弾性率)の拡大と地域化である。2026年には、中国での新規・増強能力がその証左として挙げられる。例えば、Sinopec Shanghai Petrochemicalは3万トン規模の大トウカーボンファイバープロジェクトの第1期を生産開始し、CNBMは江蘇省でT1100等級を含む複数の高性能生産ラインを稼働させた。欧州でもToray Carbon Fibers Europeがフランス・アビドスで新規能力を稼働させ(2026年後半にフル稼働に達すると言及されている)、拡大が進んでいる。持続可能性に関連する未開拓領域は、リサイクル・循環型複合材原料およびバイオベース樹脂含有量にも集中している。Hexcel HexPly M949(バイオベースカーボン含有量15%、2026年7月発表)などの製品導入や、循環型ガラス繊維システムの規模拡大の取り組みは、下流の部品製造装置を完全に再設計することなく、規制対象かつブランド意識の高い最終市場からの調達需要が高まっていることを示している。
最近の業界動向
- 2026年7月:SyensqoはBucci Compositesと提携し、自動車用複合部品の量産にSyensqo DDF技術を導入した。この協業は、シリーズ生産に適した、より速く再現性の高い加工処理を目指すものであり、少量生産プログラムを超えた繊維強化複合材の広範な利用を後押しする。
- 2026年2月:Toray Composite Materials Americaは、プリプレグシステム「3960」についてNCAMP認証を取得した。これには、航空宇宙・防衛用途向けにTORAYCA T1100中弾性率カーボンファイバーを用いた構成が含まれる。NCAMP認証は、航空機プログラムで使用される材料システムの信頼性を強化し、認証および承認材料リストに関連する障壁の低減に寄与する。
- 2025年2月:Owens Corningはガラス繊維強化材事業をPraana Groupに7億5,500万米ドルで売却完了した。この事業売却は、ガラス強化材分野のサプライヤーポートフォリオを再構築し、コモディティ複合材からエンジニアリング複合材へのバリューチェーン再編が継続していることを示した。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、強化繊維をマトリックスと組み合わせることで最終製品に強度、剛性、または耐食性をもたらす、産業用および商業用途に使用される繊維強化複合材料および複合部品の価値を対象とする。
対象外の範囲:単発の補修キット、強化材なしで販売される純粋な樹脂システム、および廃棄物として取引されるリサイクル複合材スクラップは除外する。
セグメンテーション概要
- 繊維タイプ別
- 炭素繊維
- ガラス繊維
- アラミド繊維
- ボロン繊維
- その他の繊維タイプ(玄武岩繊維、天然繊維など)
- マトリックス別
- ポリマーマトリックス複合材料
- 金属マトリックス複合材料
- セラミック複合材料
- 炭素・炭素複合材料
- ハイブリッド複合材料
- 製造プロセス別
- 積層成形法(手積み・スプレー)
- フィラメントワインディング
- 引抜成形
- 樹脂トランスファー成形
- 自動繊維配置・テープ積層
- 圧縮・射出成形
- 3Dプリンティング・付加製造
- エンドユーザー産業別
- 航空宇宙・防衛
- 自動車
- 風力エネルギー
- 建築・建設
- 電気・電子
- スポーツ用品
- その他のエンドユーザー産業(海洋、石油・ガスなど)
- 地域別(金額)
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- サウジアラビア
- 南アフリカ
- 中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、複合材料の消費量、生産量、および最終用途活動に関するクリーンなファクトベースを構築することから始まる。鉱物・金属のコンテキストについてはUSGS、産業生産および貿易シリーズについては米国国勢調査局およびEurostat、国境を越えた流通シグナルについてはUN Comtrade、風力建設と連動する電力・再生可能エネルギー指標については国際エネルギー機関などの公開ソースを参照する。航空宇宙および自動車の需要動向については、建造レート、安全規制、および軽量化の方向性を確認するためにFAA刊行物やNHTSAリリースなどのソースも参照する。
企業の年次報告書、投資家向けプレゼンテーション、および技術ノートは、製品ミックス、生産能力に関する言及、および価格に関するコメントを把握するために使用され、これらの情報は入手可能な場合に信頼性の高い報道機関や業界団体のウェブサイトと照合される。並行して、企業財務・インテリジェンスに特化した有料サブスクリプション、特許データベース、および輸出入の出荷レベルデータベースを活用し、数量の動向や用途のホットスポットの方向性が一致しているかを確認する。これらのデスクソースは例示的なものであり、データ収集、前提条件の相互確認、および未解決の疑問点の明確化のために追加の公開資料も参照した。
一次インタビューおよびサーベイ
一次調査は、デスクソースだけでは十分に把握できな事項、特に現在の価格動向、代替パターン、および最終用途全体での採用タイミングを検証するために活用される。主要な需要地域における原材料サプライヤー、複合材料製造業者、販売代理店、および調達・エンジニアリングユーザーと幅広く対話し、生産能力に関する議論と実際の受注活動を照合する。これらの議論からのインプットは、ギャップを埋め、変数の範囲を確認し、最終的なモデルの前提条件を整合させるために使用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:14% | アジア太平洋地域:42% |
| 中位層:52% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:21% | マネージャー:45% | アメリカ大陸:26% |
市場規模算定と予測
コアとなる規模算定はトップダウンアプローチを採用しており、最終用途の需要プールを建設活動および生産指標から再構築し、用途別の浸透率および典型的な材料使用強度を用いて複合材料の価値に換算する。実際には、このモデルは航空機・防衛生産サイクル、車両生産量と軽量化採用、風力タービンの増設、建設活動、ならびに平均販売価格に影響を与える繊維タイプとマトリックス選択の分布などの変数に基づいている。価格が変動する場合は、通貨タイミングや短期的な急騰が市場を過大評価しないよう、年間平均前提に正規化する。
次に、サプライヤー収益の用途別サンプル集計、数量動向に関するチャネルフィードバックの確認、いくつかの大規模用途についてサンプリングされた平均販売価格と推定トン数を乗じて合計値が現実的な範囲内に収まるかを確認するなど、選択的なボトムアップ近似によって結果を相互確認する。特定のサブ市場で開示が限られている場合、産業生産指数や貿易フローなどのプロキシ指標を使用してギャップを処理し、その後、暗示されるシェアが実際の調達行動から乖離しないよう専門家による調整を行う。予測については、主に最も強い需要ドライバーに対する多変量回帰に支えられたシナリオ分析を使用し、最終的な成長経路を地域および最終用途ごとに業界回答者が達成可能と考える水準に整合させる
データ検証と更新サイクル
モデルのアウトプットは、輸出入の動向、最終用途の生産トレンド、および既知の生産能力変化などの独立したシグナルと照合し、異常な急変を早期に発見できるようにしている。地域または用途に異常な変動が見られる場合は、入力変数を再検討し、換算係数を再確認し、公開情報では説明できない乖離がある場合は専門家に再連絡する。最終承認前に、計算、単位、および通貨処理が年度間で一貫していることを確認するため、複数のステップでレビューを実施する。
レポートは年次で更新され、大規模な生産能力拡張、政策変更、または大規模な最終用途における需要ショックなど、重要なイベントが発生した場合には中間更新を行う。納品直前に、主要な前提条件および最近のマクロ・産業動向に関する最新情報を再確認し、クライアントがその時点で入手可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの繊維強化複合材料市場規模算定と他の公表推計との比較
繊維強化複合材料の市場価値が出版社によって異なるのは通常のことであり、これは出版社が必ずしも同じ境界、タイミング、および価格ロジックを使用していないためである。差異は通常、市場の一部として何がカウントされるか(材料のみか材料プラス製造部品か)、繊維とマトリックスのグループ化方法、および価格が単一のグローバル平均として扱われるか地域および最終用途によって変動するかによって生じる。
用途レベルの需要シグナルを追跡し、主要な価格および浸透率の前提条件を更新することで、Mordor Intelligenceは推計を複合材料が実際に消費されている場所に結びつけ、隣接する樹脂のみの販売やリサイクルスクラップの価値を混入させないようにしている。また、ある調査が航空宇宙・輸送などの限られた最終用途から出発している場合や、風力建設、車両生産量、および産業生産の方向性と相互確認せずに積極的なシナリオから予測が構築されている場合にもギャップが生じる。通貨換算のタイミングと選択された基準年は、基礎となる成長ストーリーが似ていても、さらにスプレッドを拡大させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 108.28 ビリオン 米ドル(2026年) | |
| 貿易出版社A | 60.34 ビリオン 米ドル(2024年) | より早い基準年と狭い価値捕捉を使用しており、製造済み複合部品を過小評価する可能性があり、価格が地域間で一般化されることが多く、合計値が下方にシフトする。 |
| グローバルコンサルタントB | 111.17 ビリオン 米ドル(2026年) | 同様の年を使用しているが、特殊マトリックスシステムや高温複合材料などの含有物で異なる場合があり、地域別の平均販売価格の推移や最終用途別の採用曲線が異なる可能性がある。 |
この表は、スプレッドの大部分がスコープの境界と、価格および採用がモデルを通じて反映される方法によって説明されることを示している。インプットが明確な需要指標に結びつけられ、サプライサイドの現実と照合されると、結果として得られる市場価値は、条件の変化に応じて追跡、再現、および更新しやすくなる。


レポートで回答される主要な質問
繊維強化複合材料市場の現在の規模はどのくらいですか?
繊維強化複合材料市場は2026年に1,082億8,000万米ドルと評価されており、2031年までに1,521億9,000万米ドルに達すると予測されています。
繊維強化複合材料市場をリードしている地域はどこですか?
アジア太平洋は2025年に40.46%のシェアを保有し、2031年にかけて年平均成長率8.16%で拡大しています。
最も高い需要を生み出しているエンドユーザーセクターはどこですか?
航空宇宙・防衛用途は、新型航空機プログラムにおける高い複合材料含有率を背景に、2025年に34.58%の収益シェアでリードしています。
市場成長を鈍化させる可能性のある主な抑制要因は何ですか?
高い原材料・加工コストは、継続的なコスト削減の取り組みにもかかわらず、現在年平均成長率予測を1.40パーセントポイント低下させています。
複合材料はどのようにリサイクルされていますか?
新興の化学的解重合および最適化された熱分解技術は現在、繊維弾性率の最大93.5%を回収できますが、世界のリサイクル能力は依然として予測廃棄物量に遅れをとっています。
最終更新日:



