
木材プラスチック複合材(WPC)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
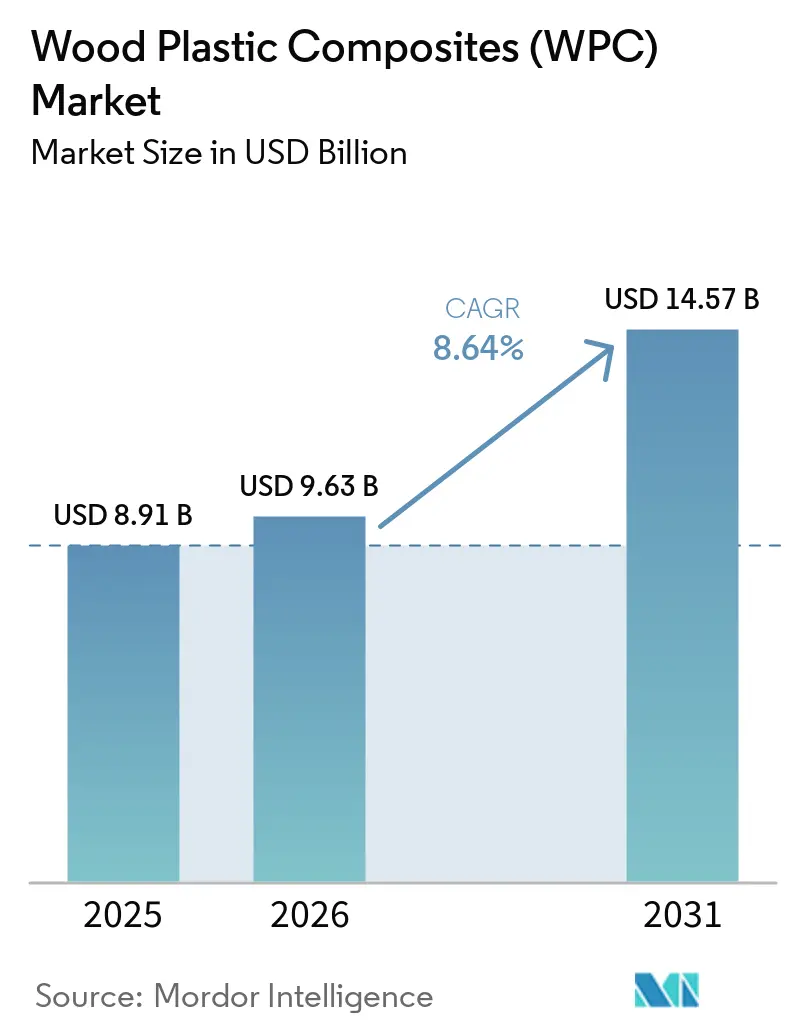
| 市場規模 (2026) | 9.63 十億米ドル |
| 市場規模 (2031) | 14.57 十億米ドル |
| Growth Rate (2026 - 2031) | 8.64 % |
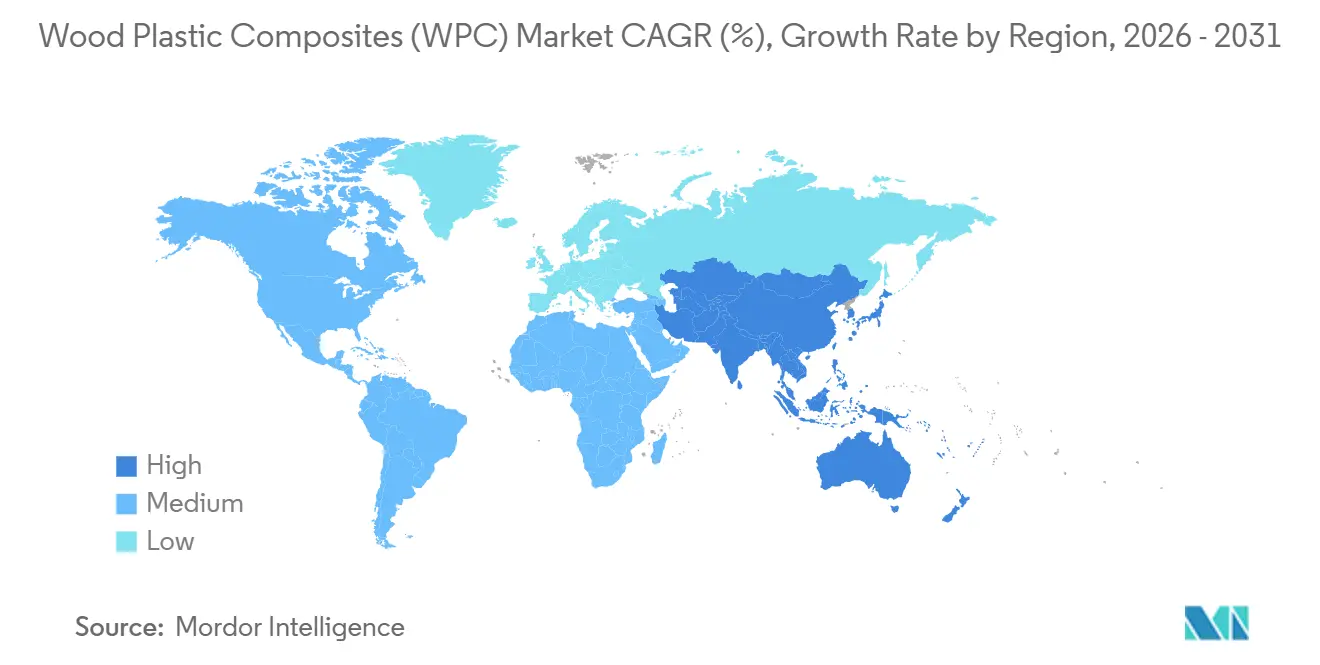
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
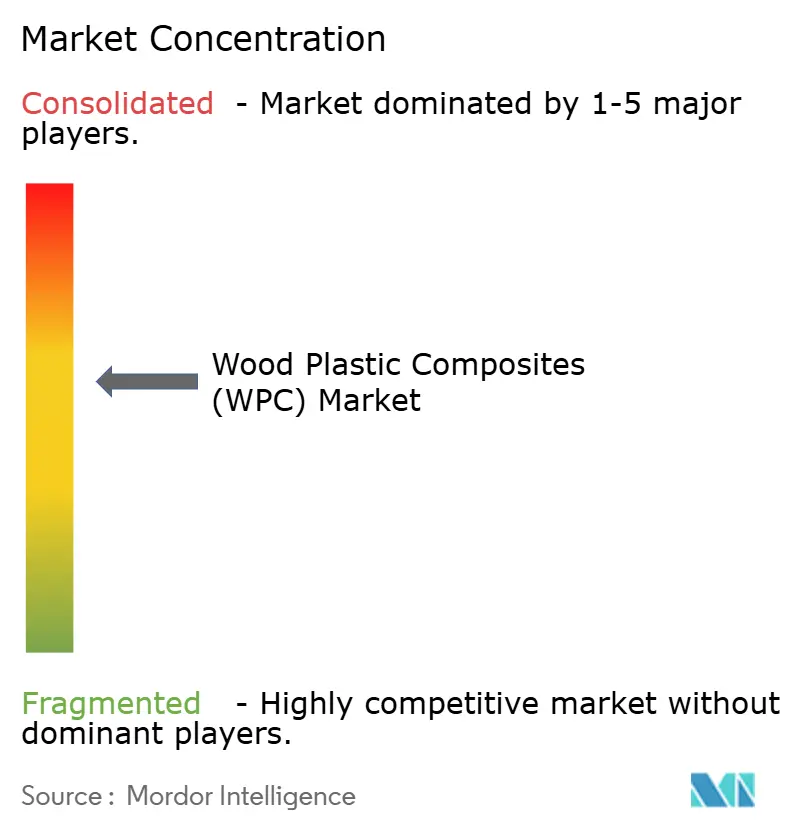
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる木材プラスチック複合材(WPC)市場分析
木材プラスチック複合材市場規模は、2025年の89億1,000万USD、2026年の96億3,000万USDから2031年には145億7,000万USDへと拡大し、2026年から2031年にかけてCAGR 8.64%を記録する見込みです。欧州連合および中国における木質繊維再利用義務化目標は、使用済み木材を廃棄コストから価値ある原料へと転換させ、原材料調達の負担を軽減するとともに、複合デッキ材、フェンス材、トリム材への需要を下支えしています。欧州連合、米国、中国における自動車軽量化規制がポリプロピレン系配合の採用を加速させる一方、共押出技術はキャップ付きプロファイルをプレミアムなメンテナンスフリー選択肢へと引き上げています。ポリマー価格の変動および耐火認証取得の障壁が主要課題として残るものの、難燃剤添加剤、ガラスバブルフィラー、デジタル押出制御における着実なイノベーションは、業界がコモディティ素材からエンジニアリング素材へとポジショニングを転換しつつあることを示しています。競争の激しさは中程度であり、上位5社が売上高の約38%を占めるにとどまり、地域特化型押出業者および垂直統合型リサイクル業者にとって有意義な参入余地が残されています。
主要レポートのポイント
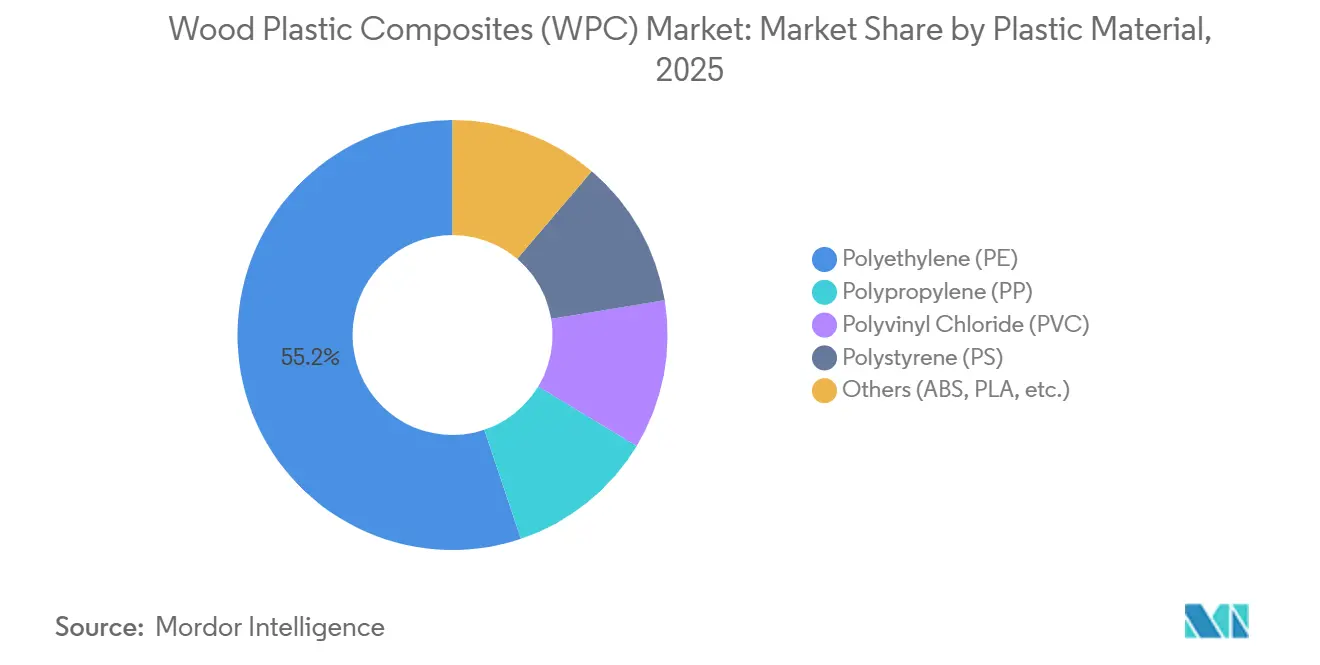
- プラスチック素材別では、ポリエチレンが2025年のウッドプラスチックコンポジット市場シェアの55.16%を占め、ポリプロピレンは2026年から2031年にかけて9.26%のCAGRで拡大する見込みである。
- 加工技術別では、押出成形が2025年のウッドプラスチクコンポジット市場規模の70.36%を占め、射出成形が2031年までに最も高い9.15%のCAGRを記録する見込みである。
- 製品形態別では、アンキャップド(従来型)WPCが2025年の売上高の65.42%を占め、キャップドプロファイルは2031年にかけて9.56%のCAGRを達成する見込みである。
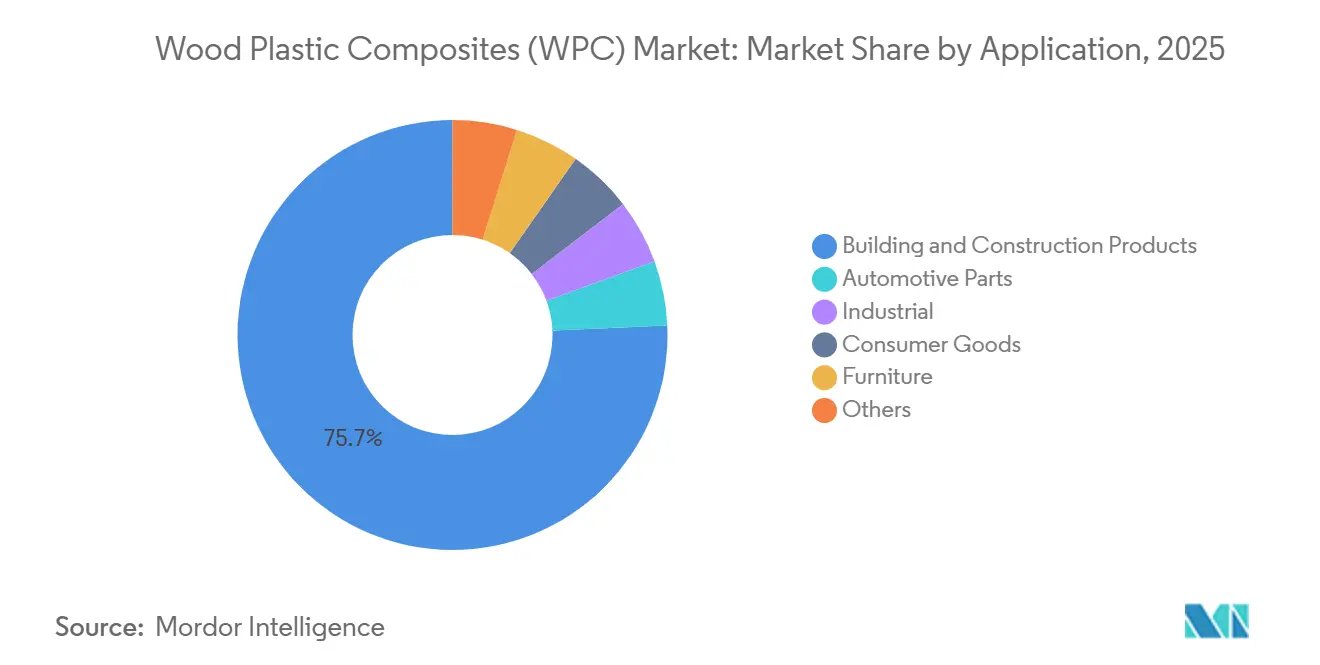
- 用途別では、建築・建設が2025年の市場規模の75.71%という支配的なシェアを占め、自動車部品は2031年にかけて9.42%のCAGRで拡大している。
- 地域別では、アジア太平洋が2025年の世界売上高の55.38%を占め、9.52%のCAGRを維持する見込みであり、他のすべての地域を上回っている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DIY住宅改修・アウトドアリビングプロジェクトの増加 | +2.1% | 北米、欧州、アジア太平洋都市部 | 短期(2年以内) |
| 木質繊維再利用義務化目標 | +1.8% | EU中核国、中国、ASEANへの波及 | 中期(2年~4年) |
| アジアにおける鉛フリーPVCベース屋内木材プラスチック複合材へのシフト | +1.5% | 中国、インド、東南アジア | 中期(2年~4年) |
| 非構造自動車部品の軽量化推進 | +1.3% | 世界全体、特にEUおよび中国の自動車ハブに集中 | 長期(4年以上) |
| 低メンテナンス都市景観製品への需要拡大 | +1.0% | アジア太平洋第2・第3層都市、中東、北米郊外 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
DIY住宅改修・アウトドアリビングプロジェクトの増加
パンデミック期のリモデリングによるロックイン効果が持続し、米国のアウトドアプロジェクト支出は2026年も900億USD超を維持し、全国規模の建設業者における複合デッキ材の採用率を押し上げています。大型小売店は2023年以降、木材プラスチック複合材市場の棚スペースを30%拡大し、デジタル設計ツールと当日受け取りサービスを組み合わせることで、プロジェクトの複雑さに対する消費者の懸念を払拭しています。複合デッキを事前設置した住宅は、同等の木製デッキ物件と比較して15%速く成約しており、購入者の間での資産価値向上の認知が高まっています。Eコマースの普及率は現在約12%ですが、直販ブランドがサンプル配送期間を48時間に短縮しており、ディーラー系既存業者への競争圧力が高まっています。こうしたトラフィックの流入は、ブランドロイヤルティを着実に高めており、最初の木材プラスチック複合材プロジェクトを完了した顧客の67%が、次回以降のアウトドア工事でも複合材を指定する意向を示しています。
木質繊維再利用義務化目標
2024年1月に発効した欧州連合廃棄物枠組み指令の改正は、加盟国に対して2035年までに都市廃棄物の65%をリサイクルすることを義務付けており、木材ストリームに対する明確な適用除外が設けられている。中国の第14次五カ年計画も同様に、2025年までに産業固形廃棄物の60%利用率を義務付けており、製材残材を優先原料として指定している[1]。自治体が解体木材を材料回収チャネルへ転換するにつれ、ウッドプラスチックコンポジット市場の参加者は、バージン材フレークに対するのこぎり製材所の需要を下回る複数年の引き取り契約を確保している。例えば、ドイツのハンブルク衛生局は、地域の押出業者と年間30,000トンをカバーする10年間の供給契約を締結し、従来の焼却ルートを機械的リサイクルに切り替えた。2023年6月に施行された欧州連合森林破壊規制への準拠は、輸入広葉樹デッキ材から地域産コンポジットプロファイルへの調達転換をさらに促進している。
アジアにおける鉛フリーPVCベース屋内木材プラスチック複合材へのシフト
改訂された中国規格GB 18580-2017は、室内装飾製品における鉛含有量を90 ppmに制限しており、カルシウム亜鉛系およびオルガノスズ系安定剤を使用したPVC-WPCの採用を促進している。インド規格IS 15871は2026年の批准に向けて同等の制限値を設ける予定であり、グジャラート州およびマハラシュトラ州全域で新たな二軸スクリューラインへの設備投資を促進している。鉛フリー安定剤は材料コストを8〜12%増加させるものの、認証済みPVC-WPCはシンガポールのBCAグリーンマークおよびUAEのエスティダマ・パール制度におけるグリーンビルディングインセンティブの対象となる。2024年以降に働した広東省の工場は、東南アジアおよび湾岸協力会議向けの内壁クラッディング、ドアフレーム、モジュラー家具の輸出を目的として、地域の生産能力を年間20万トン増加させており、ウッドプラスチックコンポジット市場を支えている。
非構造自動車部品の軽量化推進
欧州連合の2025年以降の乗用車CO₂排出上限95 g/kmは、超過1グラムあたり約95ユーロの金銭的ペナルティを課しており、削減1キログラムあたり約2ユーロの罰金回避効果をもたらします[2] 欧州委員会、「廃棄物に関する指令2008/98/EC」、europa.eu。射出成形された木材プラスチック複合材内装パネルは、ガラス繊維強化PPと比較して15~20%の質量削減を実現しながら、同等の耐衝撃強度を維持します。フォルクスワーゲングループの2025年サプライヤースコアカード改訂は、リサイクル素材またはバイオベース素材の含有率が25%を超える部品にボーナスポイントを付与しており、適格な木材プラスチック複合材の入札を自動的に優遇します。中国の新エネルギー車デュアルクレジット制度は、収益に転換可能な軽量化クレジットを付与することでインセンティブを増幅させ、BYDおよびGeely全体でのプラットフォームレベルの材料転換を加速させています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 温度感受性および長期的な摩耗・クリープ | -1.2% | 世界全体、高温気候(中東、米国南部)で顕著 | 長期(4年以上) |
| リサイクルおよびバージンポリマー価格の変動 | -0.9% | 世界全体、輸入樹脂依存地域(EU、インド)で最も深刻 | 短期(2年以内) |
| 高層建築向け耐火認証取得の障壁 | -0.7% | 高層建築密集都市(アジア太平洋、欧州、北米) | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
温度感受性および長期的な摩耗・クリープ
WPCの熱膨張係数は木材の3〜5倍であり、リヤドの夏季最高気温下では3mスパンにわたって6mmのボード伸長が生じるため、施工業者は膨張目地で対処する必要がある。土木工学材料ジャーナルに掲載された長期クリープ試験によると、アンキャップドビームは一定荷重下で5年後に15〜20%のスパン中央たわみ増大が生じることが示されている。ウッドプラスチックコンポジット市場はこの課題に直面しており、キャップドの共押出プロファイルは表面温度を10〜15°F低減し、水分浸入を防ぐが、コストが25〜35%高くなるため、価格に敏感なプロジェクトでの採用が抑制されている。ガラスバブルフィラーは有望な緩和策であるが、1線形フィートあたり0.20米ドルのコスト増となり、イペなどのプレミアム広葉樹に対するマージンを圧迫している。
リサイクルおよびバージンポリマー価格の変動
原油連動型のポリエチレン価格は、2024年第1四半期から2025年第4四半期にかけて22%変動した。リサイクルHDPEはバージン樹脂に対して15〜25%のディスカウントで取引されているが、メルトフローの不安定さや汚染の問題があり、洗浄コストが増加している。ウッドプラスチックコンポジット市場はまた、EU炭素国境調整メカニズムの影響も受けており、2026年から輸入ポリマー1トンあたり50〜80ユーロが課されることで、欧州の押出業者は供給が逼迫する中でも国内リサイクル材へと誘導されている。ブラジルのサトウキビ由来のバイオベースPEは20〜30%のプレミアムが付くが、原油価格変動からの保護を提供し、スポット市場の購入者に対して垂直統合型生産者に有利な立場をもたらしている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラスチック材料別:
ポリプロピレンが自動車需要を背景に拡大ポリエチレンは2025年の数量の55.16%を維持し、エコノミーグレードのデッキ材およびフェンス材を通じてウッドプラスチックコンポジット市場を支えている。しかしポリプロピレンは、出成形WPC内装トリムがガラス繊維強化PPに代替される自動車用途の急増により、9.26%のCAGRで拡大しており、15%の軽量化とリサイクル性の向上を実現している。ポリ塩化ビニルは、固有の耐火性を活かして10〜15%のプレミアムを獲得し、室内壁面および家具のニッチ市場を取り込んでいる。ポリスチレンは低応力の装飾用途に限定されており、ABSおよびPLAは、自治体がコンポスタブルまたはバイオベースの認証を追求する中で、小規模ながら急成長する「その他」セグメントを占めている。
エンドユーザーはPP-WPCを容易な代替品と認識している。既存の自動車用金型で加工でき、欧州連合の低VOC車内空気要件を満たし、単一ポリマーストリーム回収を目指す循環型サプライチェーンにシームレスに統合できる。HDPEはサプライチェーンの厚みにより汎用プロファイルの第一選択肢であり続けているが、熱膨張への感受性がプレミアムラインをキャッド共押出ハイブリッドへと誘導している。特許データによると、2025年のWPC出願の31%が共押出ダイの改良に関するものであり、原材料コスト重視からプロセスの創意工夫への転換を示している。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


加工技術別:
射出成形が複雑形状向けに拡大押出成形はデッキ材、サイディング、フェンス材に適した低コストの連続プロファイル生産により、2025年の生産量の70.36%を占めました。射出成形は、ティア1サプライヤーが1ショットで6枚のドアパネルを生産する多数個取り金型を導入し、部品あたりコストをガラス繊維PPと同等水準まで引き下げたことで、CAGR 9.15%で成長しています。木材プラスチック複合材部品内へのファスナーのオーバーモールドにより、組立工数が12~15%削減され、労働力不足の欧州工場において決定的なコスト削減効果をもたらしています。
圧縮成形およびプルトルージョンは特殊用途にとどまり、縦方向強度のプレミアムがサイクルタイムの長さを上回る構造用ポール歩行者橋デッキ材に対応しています。共押出ラインの設備投資は200万~300万USDと、単層押出機の100万~150万USDを上回り、資本力のある企業が有利となり、生産能力の段階的な集約が進んでいます。この傾向は2027年以降の平均販売価格を押し上げる可能性があります。
製品形態別:
キャップ付きプロファイルがプレミアムポジションを確立キャップなしプロファイルは2025年の出荷量の65.42%を占め、価格感応度の高い住宅および公共プロジェクトにおける木材プラスチック複合材市場シェアを下支えしています。しかしキャップ付き共押出デッキ材は、住宅所有者が色あせの低減と清掃の容易さと引き換えに20~30%のプレミアムを受け入れるにつれ、2031年までCAGR 9.56%で拡大しています。ASTM Internationalが公表した性能試験では、キャップ付きボードが5年後に元の色の90%を維持するのに対し、キャップなし製品は70~75%にとどまり、アップグレードが魅力的なライフサイクル投資となることを示しています。施工業者によると、キャップ付き製品を採用した場合の保証クレームが3分の1減少し、サービスコールのコスト削減につながっています。自治体の購買担当者は、美観よりも初期費用が予算決定を左右するため、ベンチや遊歩道にはキャップなしグレードを引き続き好んでいます。
上面と側面のみをコーティングする「部分キャップ付き」ハイブリッドボードが2025年に量産に入り、すでにセグメント需要の8%を占めており、コストと耐久性の中間的な選択肢を提供しています。大手生産者はより高いマージンを活用しており、Trexは最新の開示資料においてキャップ付きラインが住宅デッキ材売上高の68%を占め、粗利益率を前年比2ポイント改善したと報告しています。アジアの中小押出業者は共押出ダイのライセンス取得により追い上げていますが、1ライン当たり200万~300万USDの設備コストが依然として参入障壁となっています。キャップ層の顔料技術が進歩するにつれ、色合わせされた手すりおよびファシアボードがアタッチメント販売を牽引し、プレミアムシステムに帰属する木材プラスチック複合材市場規模をさらに拡大させています。
用途別:
自動車部品がニッチから脱却建築・建設は2025年の需要の75.71%を吸収しており、北米およびアジア太平洋全域でのデッキ材、フェンス材、クラッディング、トリムにおける定着した使用を反映しています。この大分類の中でデッキ材単独が設置量の半分以上を占めており、低メンテナンス素材を引き続き好むリモデリングサイクルに支えられています。フェンス材は建設分野で最も急成長しており、郊外住宅のプライバシーニーズや学校・公園の周囲フェンスの需要から恩恵を受けています。都市景観製品、ベンチ、プランター、パーゴラは、節水・長寿命資産に関する都市の義務化規定により急増しており、設置フットプリントを拡大し、流通業者がより幅広いSKUを取り扱うよう促しています。これらの用途は総じて、少なくとも2028年まで木材プラスチック複合材市場規模において建設分野を中心的な位置に保ち続けます。
自動車部品は際立った成長分野であり、OEMが厳格化するフリートCO₂規制を満たすための軽量化を追求する中、CAGR 9.42%で拡大する見込みです。ポリプロピレン系木材プラスチック複合材から成形されたドアパネル、トランクライナー、パッケージトレイは、ガラス繊維PPに対して15~20%の質量削減を実現しながら、欧州連合における車内空気の低VOC目標を達成しており、これは決定的な調達指標となっています。BYDおよびGeleyはすでに電気自動車プラットフォームに木材プラスチック複合材内装トリムを採用しており、消費者訴求に直結する2~3%の航続距離延長を実現しています。このセグメントの勢いは、従来型モデルを軽量パネルに改造するアフターマーケットコンバーターも引き付けており、サプライヤーに二次的な収益源を開いています。より多くのティア1ベンダーが複合材プログラムを確定させるにつれ、自動車分野は今十年末までに木材プラスチック複合材市場シェアを現在の一桁中盤から10%近くまで引き上げる可能性があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域のウッドプラスチックコンポジット(WPC)市場
アジア太平洋地域は2025年の世界収益の55.38%を生み出しており、中国の都市人口比率70%への推進とインドの州政府補助による住宅建設の急増に牽引され、2031年まで9.52%の複利成長が見込まれています。合肥市の公共入札では、3ヘクタールを超えるすべての新規グリーンフィールド開発においてWPC公園用家具の使用が義務付けられており、浙江省および安徽省内のキャップドプロファイルラインへの設備投資が加速しています。ウッドプラスチックコンポジット市場では、東南アジア市場においても需要が高まっており、ベトナム、タイ、インドネシアが輸出製造業の成長とISPM-15規制への対応に伴うパレットおよびクレートの需要増加を吸収し、産業用グレードのWPC出荷量を押し上げています。
北米のウッドプラスチックコンポジット(WPC)市場
北米は2025年の販売において相当な割合を占めており、これは屋外プロジェクトが最も急速に成長する支出カテゴリーであり続ける4,950億米ドルのリモデリング市場によるものです。化学処理木材から離れつつある建設業者は、保証内容および転売価値の観点からコンポジットデッキを好む傾向にあります。カナダの各州によるエネルギー効率改修への補助金は、コンポジットクラッディングおよびレーリングの採用に間接的な恩恵をもたらしています。モンテレイ近郊のメキシコの新興押出加工回廊は、USMCAの関税保護のもとで国需要に対応しており、輸送リードタイムを短縮しています。
欧州・中東・南米のウッドプラスチックコンポジット(WPC)市場
欧州のシェアは人口規模に比べて低い水準にありますが、ドイツ、オランダ、北欧諸国における建設廃棄物の埋め立て禁止規制が強化されるにつれて上昇する見込みです。EUのカーボン国境調整メカニズムは輸入広葉樹材にコスト圧力を加えており、EN 15804環境製品宣言の認証を受けた現地押出コンポジットを通じてウッドプラスチックコンポジット産業に恩恵をもたらしています。一方、中東および南米では二桁成長の局所的な動きが見られ、ドバイのWPC公園整備義務化、ブラジルのリゾートデッキ改修、チリの耐震ファサード改修は、サプライチェーンの課題が解消されれば顕在化する潜在的な成長余地を示しています。

バリューチェーン分析
WPCのバリューチェーンは、木材繊維原料(製材副産物、解体木材、その他の回収木材ストリーム)に熱可塑性樹脂と添加剤を組み合わせるところから始まる。樹脂の選択(コモディティのデッキ材やフェンス材向けのHDPE/PE、射出成形の自動車内装向けのPP、屋内用プロファイル向けのPVC)は配合と加工工程を左右し、樹脂は製造コストの40~60%を占めることが多く、生産者は原油価格連動の価格変動リスクにさらされる。再生プラスチックについては、原料品質管理、洗浄、コンパウンド化が重要な付加価値工程であり、特に表面仕上げと耐色性が仕様上重要となるキャップ材や共押出プロファイルにおいてその重要性が高い。
製造工程は連続プロファイル向けの押出成形が主流であり、より複雑な部品向けには射出成形の採用が広がりつつある。共押出はより高い資本投資と厳密な工程管理を必要とし、ダイサプライヤー、添加剤配合業者(難燃剤・UV系添加剤を含む)、デジタル押出制御の重要性を高めている。文書化は調達段階でのゲートとしてますます扱われるようになっており、特に欧州ではEU森林破壊防止規則(2023年6月施行)の下で、繊維調達やサプライヤー監査における追跡可能性の強化が進んでいる。一部の生産者は能力と文書体制の強化で対応しており、KR New Materials Co., Ltd.は中国・宣城で40ラインを超える規模へ拡張し(2026年2月)、EUDR関連要件に対応するサプライチェーン文書の強化を進めている。下流では、建設用製品は住宅施工業者、請負業者、大型小売店、販売代理店網を通じて流通し、一方で自動車用途は一次サプライヤーの成形業者とOEM認証プロセスを経て流通する。公共調達で用いられるEN 15804準拠のEPDを含む環境宣言は、プレミアムシステムの仕様決定を支える手段としてますます活用されている。
競合環境
木材プラスチック複合材(WPC)市場は中程度の集中度を示しています。北米のブランドリーダーは共押出およびエンボス加工に関する広範な特許ポートフォリオを保有しており、粗利益率は約40%を維持しています。スカンジナビアの挑戦者であるPolyPlankは、ゼロ埋め立て目標を達成しようとする自治体購買担当者を獲得するためにバイオベースPLAを活用しており、ニッチな戦略ながらストックホルムの2025年公共公園改修における契約獲得を可能にしています。ISO 9001およびASTM D7032認証の取得は公共調達における必須条件となっており、資本力の乏しい参入者を自然に排除し、業界の段階的な集約を促しています。
木材プラスチック複合材(WPC)業界リーダー
Trex Company Inc.
The AZEK Company Inc.
UFP Industries, Inc.
Fiberon (Fortune Brands Innovations)
Oldcastle APG (CRH)
- *免責事項:主要選手の並び順不同
ウッドプラスチックコンポジット(WPC)市場
- Advanced Environmental Recycling Technologies, Inc. (AERT)
- Anhui Sentai WPC Group Share Co., Ltd.
- Axion Structural Innovations LLC
- Beologic
- Fiberon (Fortune Brands Innovations)
- FKuR
- Geolam AG
- Green Bay Decking LLC
- Guangzhou Kindwood Co., Ltd.
- JELU-WERK J. Ehrler GmbH & Co. KG
- Oldcastle APG (CRH)
- PolyPlank Solutions AB
- Resysta International
- Saint-Gobain
- TAMKO Building Products LLC
- The AZEK Company Inc.
- Trex Company Inc.
- UFP Industries, Inc.

市場機会と将来展望
バイオベース原料および再生材料配合は、循環性を評価する調達プログラムや建設入札における環境文書の活用拡大に支えられた、実践的なホワイトスペースである。Trexもまた、再生原料への垂直統合を拡張可能なレバーとして位置づけており(調達において再生ポリエチレンフィルムと木材繊維が95%超を占める)、一方で中国はGB/T 35612-2024(2024年6月公布、2025年1月施行)により、より環境配慮型のWPCに対する正式な評価経路を追加した。これらの事例は、安定的かつ仕様準拠の再生材料ストリームの商業価値を高めており、汚染管理、溶融流動性の一貫性維持、繊維トレーサビリティの文書化を実現できる生産者に有利に働く。
製品および工程の面では、プレミアム化と製造の近代化が、差別化された新規参入者や、生産ラインを刷新する既存企業にとっての余地を生み出している。Deckoratorsは、Surestone技術デッキ材の生産能力拡大を目的として、ニューヨーク州ラッカワナに7,700万米ドルを投じた25万3,310平方フィートの工場を開設した(2026年6月)。これは、より高性能なプラットフォームへの投資継続を示している。アジアでは、KR WPCが屋外用途向けのASA/PVC共押出WPCラインを追加し(2026年5月)、耐候性と美観がより高いマージンを支えるキャップ材・共押出製品への広範なシフトと足並みをそろえている。また別の動きとして、デジタル制御が試験段階から量産段階へ移行しており、Necowoodはデジタルツインラインとの連携やAIによる表面欠陥検出(2026年6月)を挙げている。これは、廃棄率を低減し一貫性を高める設備・ソフトウェア・品質システムの機会を強化するものであり、特に認証許容差の厳しいキャップ材プロファイルおよび自動車グレードのPP-WPCにおいて顕著である。
Recent Industry Developments in ウッドプラスチックコンポジット(WPC)市場
- 2026年7月:Trex Companyは北米流通網の再編を発表し、Specialty Building Products(SBP)をデッキ材およびレール材の唯一の全国流通代理店に指定し、Boise Cascadeからの移行を進めた。この変更により、チャネル運営が単一の全国パートナーに集約され、販売代理店や請負業者間のマーケット投入調整が簡素化される。また、他ブランドが流通を通じたサービス水準や在庫確保で対抗するハードルも高まる。
- 2026年4月:UFP Industriesは、Oldcastle APGのMoistureShieldデッキ事業資産の買収を発表し、自社の複合デッキ事業Deckoratorsの製造能力拡大とCoolDeck複合デッキ技術の追加を図った。この取引により、生産能力を高める資産とノウハウが加わり、性能主導の製品ポジショニングが拡大する。また、キャップ材・特殊デッキ分野における競争が激化しており、技術差別化と生産能力の確保が棚割りや請負業者の選好に影響を及ぼしている。
- 2025年7月:James Hardie Industriesは、現金・株式交換取引によりThe AZEK Companyの買収を完了した。この統合により、AZEKの複合デッキ・アウトドアリビング事業ポートフォリオが、より大規模な外装建材プラットフォームと結びつく。製品・チャネル両面での規模拡大により、統合後の事業基盤は仕様選定への影響力を強め、住宅建設・改修分野でのバンドル販売を後押しできる。


ウッドプラスチックコンポジット(WPC)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ウッドプラスチックコンポジット(WPC)市場は、木材繊維または木粉を熱可塑性樹脂と混合し、一般的な最終用途向けの完成品または半完成品に成形したコンポジット木材およびプファイルを対象としている。
対象除外:純粋な木材製品、純粋なプラスチックプロファイル、および木材繊維と熱可塑性樹脂のブレンドを使用しない非熱可塑性コンポジットは除外される。
セグメンテーション概要
- プラスチック材料別
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリ塩化ビニル(PVC)
- ポリスチレン(PS)
- その他(ABS、PLAなど)
- 加工技術別
- 押出成形
- 射出成形
- 圧縮成形・プルトルージョン
- 製品形態別
- キャップ付き(共押出)木材プラスチック複合材
- キャップなし(従来型)木材プラスチック複合材
- 用途別
- 建築・建設製品
- デッキ材
- フェンス材
- モールディング・トリミング
- 景観・アウトドア
- 自動車部品
- 産業用
- 消費財
- 家具
- その他
- 建築・建設製品
- 地域別
- アジア
- 中国
- インド
- 日本
- 韓国
- ASEAN
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- トルコ
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- アジア
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルの基本構造を設定し、年度ごとに一貫して確認できる前提条件を固めるために活用された。公開されている建設・住宅指標、プラスチックおよびポリマー統計、木材製品の背景情報を参照し、コンポジットプロファイルの貿易フローを用いて地域別需要シグナルを精緻化した。
主な参照先には、米国国勢調査局の建設・住宅シリーズ、ユーロスタットの建設生産高および貿易統計、国連コムトレードの輸出入統計、マクロおよび産業指標に関する国際エネルギー機関、ASTM インターナショナルおよび類似機関が公表する規格・技術ノートなどが含まれる。企業の年次報告書、投資家向けプレゼンテーション、業界プレスも、キャップドボードとアンキャップドボードの比較やリサイクルコンテンツの位置付けなど製品ミックスの変化を把握するために精査され、企業財務および特許データベースの有料サブスクリプションは、活動状況と技術動向の検証に選択的に活用された。ここで挙げた具体的な情報源は例示であり、データ収集、クロスチェック、および明確化のためにその他の公開文書も使用された。
一次インタビューおよびサーベイ
一次情報は、原材料サプライヤー、コンパウンダー、プロファイル生産者、流通業者、建築製品および関連用途の大手エンドユーザーなど、WPCバリューチェーンの参加者から収集された。これらのインタビューは、実際の販売価格帯、タイプ別の典型的な樹脂ミックス、チャネルマージン、およびアジア太平洋、欧州・中東・アフリカ、南北アメリカにわたるリノベーションサイクルに沿った需要の動向を検証するために活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部:13% | アジア太平洋:46% |
| 中間層:55% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:18% | マネージャー:58% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、建設活動、リノベーション強度、コンポジットプロファイル消費シグナルを用いて地域別の現実的な需要プールを再構築し、観察された価格帯を用いてWPC価値に換算するトップダウン構築から始まる。合計値の過大評価を避けるため、サンプリングした生産者の能力・稼働率に関する議論、流通業者のスループット確認、主要用途における平均販売単価×数量の簡易整合性チェックなど、選択的なボトムアップ検証によって結果を裏付けている。
主要モデル入力には、住宅着工件数および修繕・リモデリング支出の方向性、デッキ材および外壁クラッディングの採用動向、樹脂コストの動向(PE、PP、PVC)、木材繊維の入手可能性と価格シグナル、主要輸入市場におけるコンポジットプロファイルの貿易動向が含まれる。国別にクリーンな数量データが入手できない場合は、建設生産高の成長率、一人当たり屋外生活支出の方向性、専門家が検証した採用範囲などの代理指標を用いてギャップを補完し、地域合計に正規化した。
予測については、建設サイクルおよび材料代替トレンドに関する専門家コンセンサスを反映したベースケースでシナリオ分析を実施し、樹脂価格の変動性とキャップドおよび共押出製品の普及見込みに応じて傾きを調整した。これにより、一部のサブ市場で公開情報が限られている場合でも、予測の説明可能性と再現性を維持した。
データ検証と更新サイクル
アウトプットは、建設活動の方向性、貿易動向、需要の強さに関するサプライヤーのコメントなど独立したシグナルと照合し、最終承認前に異常な急変を精査した。樹脂価格、住宅活動、またはチャネルフィードバックでは説明できない急激な変化がモデルに現れた場合、前提条件を修正するために回答者に再連絡した。
各レポートは年次で更新され、主要な政策変更、持続的な樹脂価格ショック、顕著な建設減速など、需要や価格に影響を与える重大な事象が発生した場合には中間更新が行われる。納品前には、最新情報を反映した数値となるよう、アナリストによる最終確認が実施される。
Mordor Intelligenceのウッドプラスチックコンポジット(WPC)市場規模と他の公表推計値との比較
WPCの公表市場価値がしばしば一致しないのは、カウントされる製品の境界とチェーン内の価格ポイントが異なり、スナップショットに使用される年が必ずしも同じ方法で扱われていないためである。また、建設・リノベーションの観察可能なシグナルにモデルを根拠付けるのではなく、建築製品に対してより積極的な採用前提を使用している情報源でも差異が生じる。
コンポジットプロファイルの輸出入動向と建設・リノベーション指標は、Mordor Intelligenceが8.91 ビリオン 米ドル(2025年)の推計に使用した同一の定義済み需要プールに紐付けるためのチェックであり、隣接するプラスチックプロファイルや広義の建築材料が合計値に混入しないようにするためのものである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.91 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 8.89 ビリオン 米ドル(2025年) | 類似のグローバル基準年を使用しているが、2033年に向けてより急峻な採用曲線を想定しており、チャネルフィードバックによって毎サイクルASPの進行を再検証しない場合、将来価値が増幅される可能性がある。 |
| 業界出版社B | 9.76 ビリオン 米ドル(2025年) | 異なる基準年設定とより高い成長姿勢を採用しており、最終用途報告においてWPCプロファイルを近接するプラスチックコンポジット製品から常に分離することなく、タイプおよび用途においてより広範なミックスを含む場合がある。 |
3つの数値を比較すると、2025年の値は緊密にクラスター化しており、予測姿勢、対象範囲の境界、および価格チェーンの選択が変わると差異がより顕著になる。当社のアプローチは、需要を建設・リノベーションシグナルに連動させ、インタビューを通じて価格帯を検証し、ドライバーを説明・再確認できる場合にのみ予測を延長することで、実践的な姿勢を維持している。


レポートで回答される主要な質問
木材プラスチック複合材市場は2031年までにどのくらいの規模になりますか?
2026年から8.64%のCAGRで拡大し、2031年までに145.7 ビリオン 米ドルに達すると予測されています。
複合材配合において最も急速に成長しているプラスチック樹脂はどれですか?
ポリプロピレンは自動車の軽量化義務に後押しされ、9.26%のCAGRで成長しています。
キャップ付きプロファイルは価格プレミアムに本当に見合う価値がありますか?
はい、5年後も初期色の90%を維持し、住宅所有者のメンテナンスコストを削減するため、20〜30%の割増価格が正当化されます。
現在の需要をリードしている地域はどこですか?
アジア太平洋地域が世界収益55.38%を占め、他の地域を引き続き上回っています。
WPC市場の主要メーカーはどこですか?
Trex Company、The AZEK Company、UFP Industries、PolyPlank Solutions、およびAnhui Sentaiが合わせて世界シェアの約38%を保有しています。
最終更新日:


