
EVタクシー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
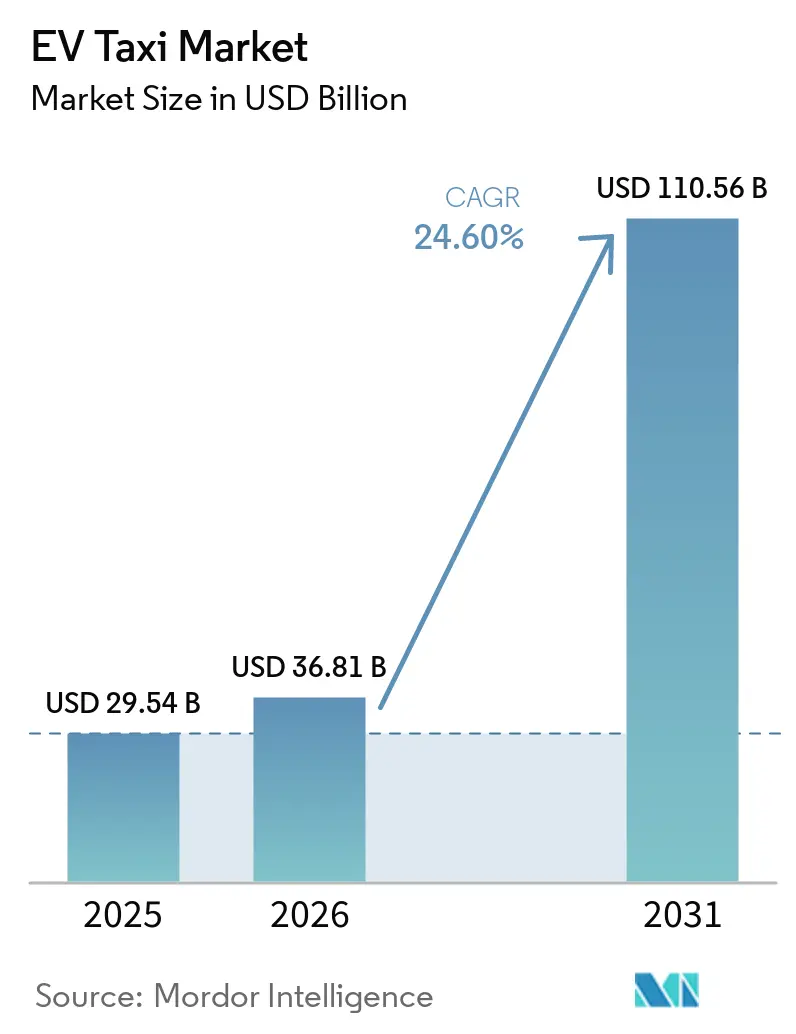
| 市場規模 (2026) | 36.81 十億米ドル |
| 市場規模 (2031) | 110.56 十億米ドル |
| 成長率 (2026 - 2031) | 24.60 % |
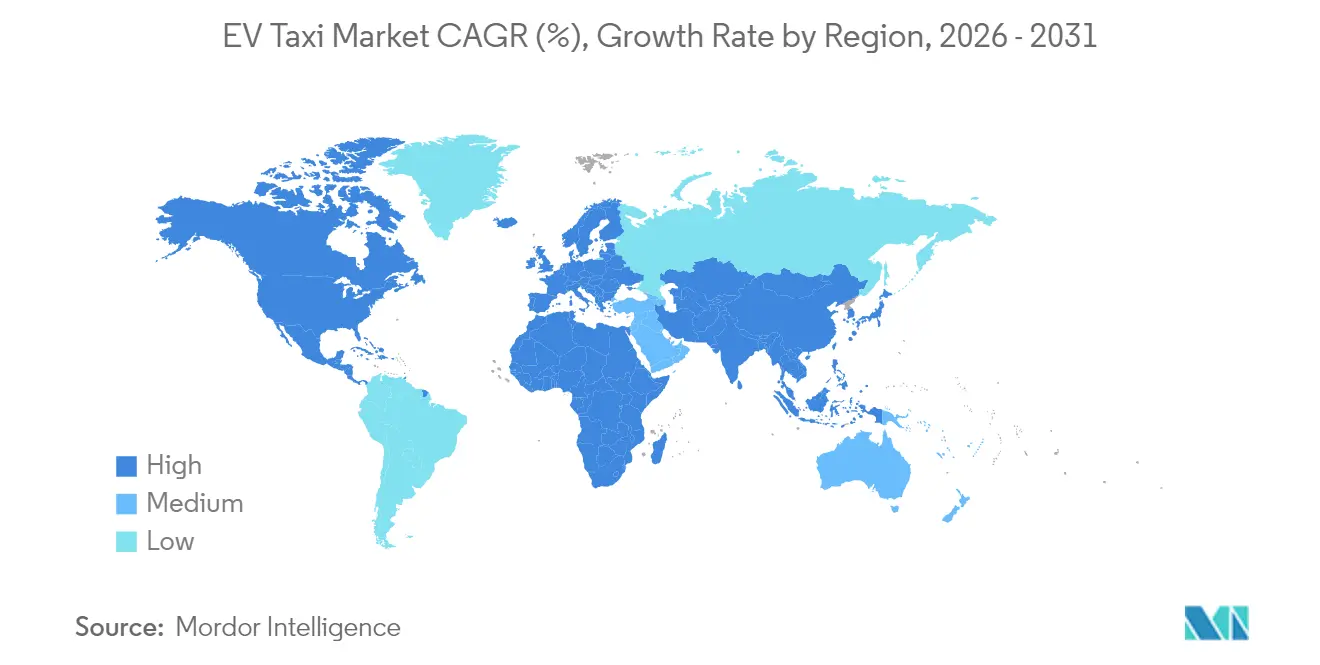
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
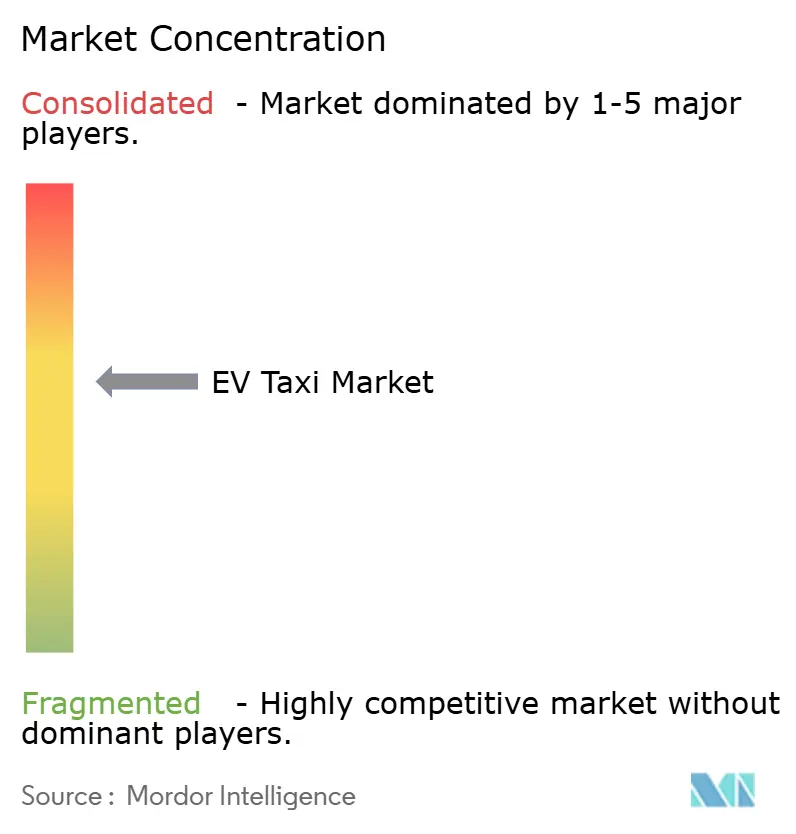
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEVタクシー市場分析
2026年のEVタクシー市場規模はUSD 368億1,000万と推計され、2025年の USD 295億4,000万から成長し、2031年にはUSD 1,105億6,000万に達する見通しで、2026年から2031年にかけて24.6%のCAGRで成長します。この成長軌跡は、総所有コストの均衡化の加速、ゼロエミッションタクシー義務の強化、急速充電ハブの急速な整備を反映しています。フリート事業者はまた、燃料費およびメンテナンス費用の削減による恩恵を受ける一方、ライドヘイリングプラットフォームは明確な電動化タイムラインを通じて需要を前倒しで取り込んでいます。サービスとしてのバッテリービジネスモデルは初期資本コストを削減し、ESG連動型の地方自治体融資プログラムは事業者向けの低コスト資金調達を実現します。アジア太平洋地域が出荷量でリードする一方、中東・アフリカ地域は産油経済が電動モビリティへの転換を進める中で最速の地域別成長を記録しています。
主要レポートのポイント
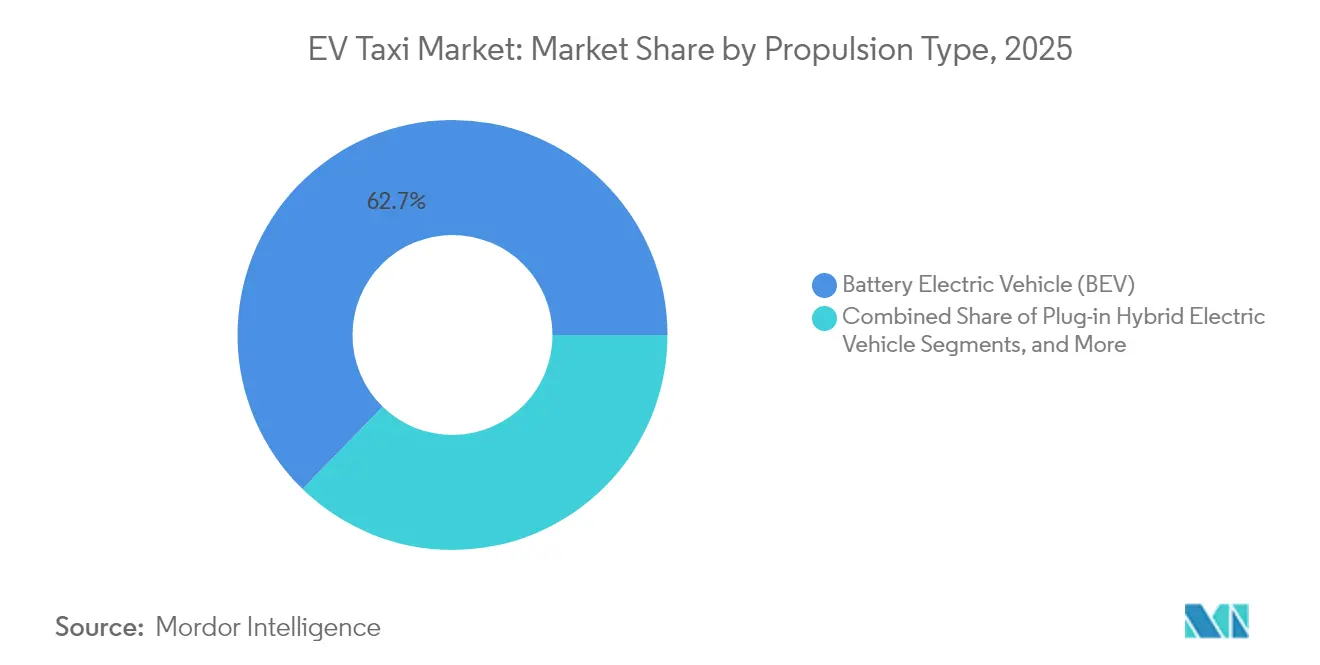
- 推進タイプ別では、バッテリー電気自動車(BEV)が2025年のEVタクシー市場シェアの62.72%を占め、プラグインハイブリッド電気自動車(PHEV)は2031年までに26.8%のCAGRで拡大する見込みです。
- 車両タイプ別では、四輪タクシーが2025年のEVタクシー市場シェアの73.46%を占め、二輪車形式は2031年まで27.9%のCAGRで成長する見込みです。
- サービスモデル別では、ライドヘイリングが2025年のEVタクシー市場シェアの72.88%を占め、空港・観光シャトルサービスは2031年まで27.6%のCAGRで拡大すると予測されています。
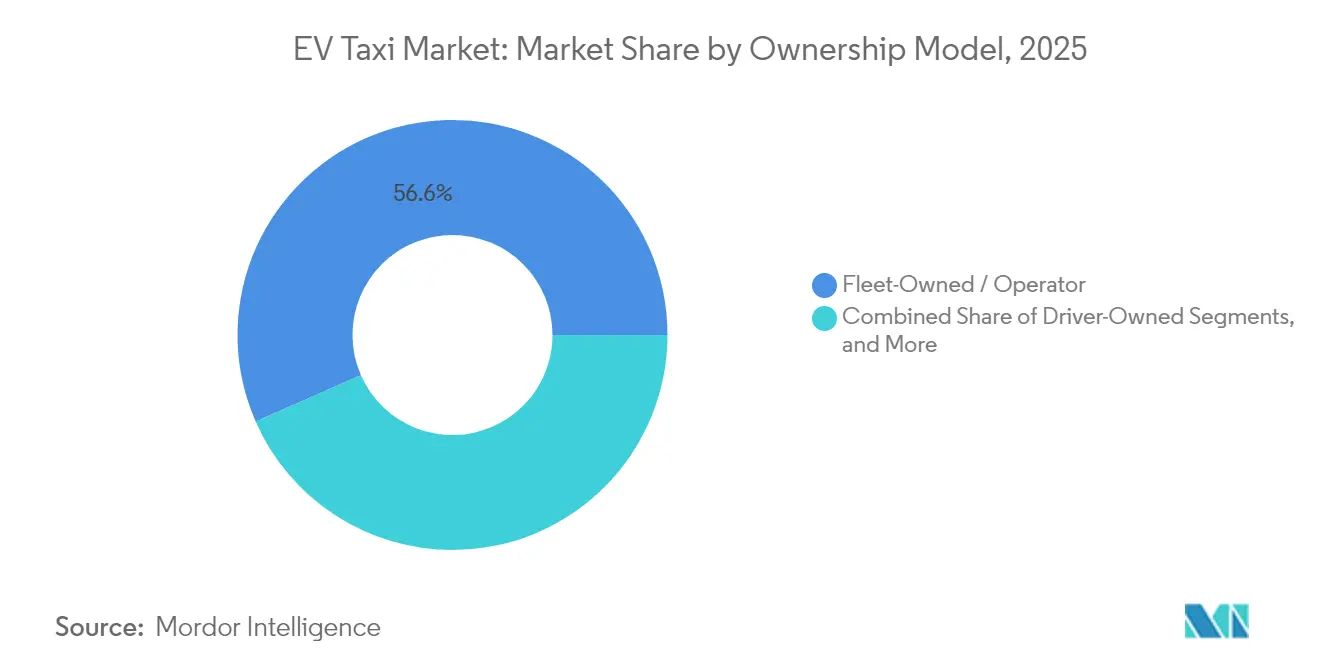
- 所有モデル別では、フリート所有型の事業が2025年のEVタクシー市場シェアの56.58%を占め、リースおよびサブスクリプションの枠組みは2031年まで最速の26.7%のCAGRを記録する見込みです。
- バッテリー容量別では、30~60kWhのバッテリーパックが2025年のEVタクシー市場シェアの51.83%を占め、60kWh超の構成は2031年まで27.85%のCAGRを記録すると予想されています。
- 地域別では、アジア太平洋地域が2025年のEVタクシー市場シェアの43.02%でリードし、中東・アフリカ地域は2031年まで28.45%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (約)CAGRへの予測インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 2026年までの総所有コスト(TCO)均衡化 | +6.8% | 北米および欧州、アジア太平洋中核地域へのスピルオーバー | 短期(2年以内) |
| ライドヘイリングプラットフォームの電動化コミットメント | +5.1% | 世界全体、北米およびアジア太平洋地域主導 | 短期(2年以内) |
| 政府によるゼロエミッションタクシー義務 | +4.2% | 世界全体、英国・カリフォルニア州・シンガポールで早期の成果 | 中期(2~4年) |
| サービスとしてのバッテリーのサブスクリプション経済学 | +3.8% | アジア太平洋中核地域から世界市場へ拡大 | 中期(2~4年) |
| 空港・都市中核部における急速充電ハブの拡大 | +3.5% | 世界全体、主要大都市圏に集中 | 中期(2~4年) |
| ESG連動型地方自治体融資プログラム | +2.9% | 北米および欧州、アジア太平洋地域で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2026年までの総所有コスト均衡化
バッテリーコストの急速な低下(現在1kWhあたりUSD 100未満)と高騰する燃料価格が経済的な転換点をもたらしています。高走行距離のタクシー運用サイクルにおいては、燃料費とメンテナンス費用の節約が3年以内に高い初期費用を相殺します。購入リベートや加速償却などのインセンティブ制度は、回収期間をさらに短縮します。その結果、事業者はディーゼルパワートレインではなく電気駆動系を中心に内部収益率モデルを再設計しています。貸し手もこれに応じ、予測可能なキャッシュフロー節約を担保とした長期・低利回り債務を提供するようになっています。
ライドヘイリングプラットフォームの電動化コミットメント
プラットフォームは持続可能性目標を活用して差別化を図り、投資家の資本を確保しています。Uber Technologies Inc.は世界的な持続可能性目標に向けて取り組んでおり、2040年までにゼロエミッションのフリートを実現することを約束しています。この目標は戦略的な提携や大規模な調達戦略によって強化されており、BYDなどのトップメーカーから電気自動車を調達する意向書が注目されています。こうした行動は、単なる目標から具体的な実行への移行を示しており、Uber Technologies Inc.がサプライチェーンを形成し、都市モビリティにおけるベンチマークを設定することを可能にします。一方、Lyft Inc.はライダーに割増料金で「グリーン」オプションを提供し、ドライバーパートナーを電動モデルへさりげなく誘導しています。こうした保証は持続的な需要を生み出し、大量購入を支え、タクシー最適化トリム向けの工場割り当てを促進します。
政府によるゼロエミッションタクシー義務
内燃機関タクシーの義務的段階廃止期限がフリートの調達スケジュールを再編しています。英国は2030年までに新車の80%を電気自動車にすることを義務付け、カリフォルニア州はその年に100%のゼロエミッションタクシーフリートを目標としています [1]。シンガポールはさらに早期に動き、2025年からすべての新規タクシー登録を電気自動車とすることを義務付けています。これらの義務は違反に対して罰金が科されるため、任意の持続可能性の誓約を拘束力のある財務的義務に変えます[2]。フリート事業者は発注を加速させ、自動車メーカーは地域の型式認証規則を満たす認定ゼロエミッション車両を優先します。自治体は同時に低排出ゾーンを設け、適合車両に即時の利用上の優位性を確保します。
空港・都市中核部における急速充電ハブの拡大
150kWから350kWの充電器を需要の高いノードに集中的に展開することで、かつてフリート稼働率を低下させていた待機時間を短縮します。2024年、ニューヨークのジョン・F・ケネディ国際空港は電気自動車専用の急速充電器24基を設置しました。ロサンゼルス国際空港およびチューリッヒ空港も電気ポートを設置しています。都市のフランチャイズ当局は、土地利用の許可とゼロエミッションライセンスの更新を組み合わせ、官民間のインセンティブを一致させています。より迅速なターンアラウンドにより、ドライバーはピーク時間帯にさらに1シフトを組み込むことができ、賃金の安定性を高め、電気自動車タクシー市場を拡大します。
抑制要因インパクト分析*
| 抑制要因 | (約)CAGRへの予測インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 充電による車両ダウンタイムの長さ | -3.7% | 世界全体、急速充電が限られている市場で深刻 | 短期(2年以内) |
| 中古電気タクシーの残存価値の不確実性 | -2.8% | 北米および欧州、アジア太平洋地域での新興懸念 | 中期(2~4年) |
| 都市の電力網容量のボトルネック | -2.1% | 世界全体の主要大都市圏 | 長期(4年以上) |
| タクシー仕様から離れたOEM生産の優先 | -1.9% | 世界全体、特に特殊タクシーモデルに影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
充電による車両ダウンタイムの長さ
電気タクシーは、充電時間が長く、ピーク時に充電待ちが一般的であるため、ガソリン車よりも休止時間が長くなります。過密な都市部の事業者は、同時のシフト交代が充電器の混雑と重なった場合に打撃を受けます。サービス時間の損失は直接収益の減少とチップの減少につながり、補助金があっても電動化に消極的なドライバーもいます。この制約は、メガワット充電とより優れた負荷管理ソフトウェアが普及するにつれて緩和されると予想されますが、近い将来の容量不足は依然として普及の妨げとなっています。
中古電気タクシーの残存価値の不確実性
タクシー運用はその高い年間走行距離により、電気自動車のバッテリーに大きな負担をかけます。これにより、バッテリーの長期耐久性と車両の価値保持に関する懸念が高まります。過酷な使用と頻繁な充電サイクルはバッテリーの劣化を早め、性能と転売価値に影響を与える可能性があります。市場データによると、電気自動車は同等の期間において内燃機関車両よりも急速に減価償却が進む傾向があり、特にライドヘイリングなど回転率の高いセグメントでその傾向が顕著です。貸し手、保険会社、リース会社はこの不確実性をより高い月額支払いに転嫁しています。強固なバッテリー健全性認証基準が確立されるまで、財務体力の低い中小規模の事業者は大規模フリートへの融資を躊躇しており、これが予測期間中の達成可能な電気自動車タクシー市場規模を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:
BEVのリーダーシップとPHEVによるヘッジバッテリー電気自動車(BEV)は2025年のEVタクシー市場で62.72%のシェアを占めており、電気自動車タクシー市場がパワートレインのシンプルさと低いサービスコストを重視していることを示しています。一方、プラグインハイブリッド電気自動車(PHEV)は都市周辺部での幹線道路向け充電器の少なさに対するリスクヘッジとして、事業者が採用を進めており、2031年まで26.8%のCAGRで急速に成長しています。したがって、電気自動車タクシー業界は、全国的な充電密度が標準化されるまで、二軌道の調達戦略を採用する可能性が高いです。先見の明ある事業者は、2028年以降にハイブリッド車をゼロエミッション定義から除外する計画を持つ地域では、すでに純粋電気自動車へと転換しています。一方、燃料電池のパイロットプロジェクトは水素回廊プロジェクトに限定されており、現在の電気自動車タクシー市場全体の1%未満にとどまっています。
第2世代のPHEVは20kWh以上のバッテリーと効率的なレンジエクステンダーを組み合わせ、ほとんどの市内移動をカバーできる80kmの電気のみの走行距離を実現しています。この柔軟性は、資本支出と稼働時間のバランスを取りながら運営する中堅フリート事業者に魅力的です。それでも、5年間のキャッシュフローを比較すると、充電器の待機時間が12分を下回った時点でBEVがより低い正味現在コストを実現することをアナリストは見出しています。この転換点により、10年代後半にはBEVの優位性が固定化される可能性があります。

車両タイプ別:
四輪車の中核に対する二輪車の破壊的革新2025年における電気自動車タクシー市場シェアの73.46%を四輪セダンとハッチバックが占めており、これは定着した規制と乗客の快適性に対する期待によるものです。しかし、電動バイクとスクーターは、狭い道路、低運賃、モジュール式バッテリーパックが普及を後押しするインドネシア、インド、ベトナムが牽引し、2031年まで27.9%というCAGRで急速な成長を記録しています。これらの二輪車フォームファクターは多くの場合、3~8kWhのバッテリーを必要とし、2分以内にフル充電分の走行距離を回復できる路上スワッピングへの道を開きます。
規制当局はますます二輪車を正規のタクシーカテゴリとして認識し、プラットフォームアプリと連携したデジタル許可証を発行しています。この正当性はドライバーの収入の可視性を向上させ、資金調達の利用可能性を加速します。ミニバンおよびMPVは多人数乗車の空港路線での役割を維持しています。それでも、電気自動車タクシー市場規模の指標において、小型四輪車の優位性を大幅に覆すほどの成長は予測されていません。
サービスモデル別:
ライドヘイリングが依然優位、空港シャトルが最速成長2025年のEVタクシー市場においてライドヘイリングアプリが72.88%のシェアを保持し、顧客が電気タクシーを利用する主要チャネルであり続けています。デジタルでマッチングされた需給モデルは、バッテリーコストの償却に不可欠な車両稼働率を最適化します。しかし、空港・観光シャトルサービスは、固定ルートが予定された充電ウィンドウと整合することから、2031年まで最速の27.6%のCAGRを記録する見込みです。電気自動車タクシー業界の企業シャトルのニッチ市場は、企業がスコープ3排出量を相殺するにつれて拡大しています。
政策インセンティブがこのトレンドを強化しています。多くの空港が今や縁石料金を割引いたり、ゼロエミッション車両に優先ランクを割り当てたりしています。こうした優遇措置は運賃回転率を改善し、民間シャトル事業者をライドヘイリング個人事業者よりも早期にフリートを電動化するよう促しています。
所有モデル別:
サブスクリプション経済学がフリート優位性に挑戦2025年において全電気自動車タクシーの56.58%をフリート所有構造が供給しており、規模調達と社内ワークショップの恩恵を受けています。しかし、サービスとしてのバッテリーに支えられたリースおよびサブスクリプション形式は、2031年まで26.7%のCAGRで急増すると予測されています。これらの契約の下では、バッテリーは健全性が80%を下回った時点で交換を保証する専門の資産管理会社のもとに置かれます。この仕組みにより、初期車両コストが最大3分の1削減され、事業者は残存価値の不確実性から保護されます。
個人ドライバー所有は、マイクロファイナンスプログラムが優遇金利と保証されたプラットフォーム需要を組み合わせている地域でのみ成長します。そのような条件が整わない場合、高い資本支出が個人タクシー起業家の電気自動車タクシー市場への参入を阻みます。
バッテリー容量別:
中容量パックが優位、高容量が台頭30〜60 kWhのバッテリーパックは、2025年のEV タクシー市場において51.83%を占めています。これは、管理しやすいコストと重量で250 kmの都市走行距離を実現できるためです。60 kWhを超えるユニットは現時点では比較的小規模なベースを構成していますが、郊外および都市間タクシーセグメントが充電間隔の延長を必要とすることから、2031年にかけて27.85%のCAGRで拡大しています。30 kWh未満のッテリーの導入は、二輪車およびアジアの高密度メガシティに集中しており、マイクロモビリティの移動距離が15 kmを超えることはほとんどありません。
リチウム鉄リン酸塩のエネルギー密度向上など化学技術の進歩により、パック重量が軽減され、新たなボディスタイルの可能性が広がっています。2020年代後半には、中容量パックが電動車両タクシー市場全体の規模において引き続き優位を保つ可能性がありますが、大容量バリアントはプレミアム運賃クラスおよび空港路線を支えることになるでしょう。ライドヘイリングは2024年の新エネルギー車タクシー市場において主導的なシェアを保持しており、法人出張、空港送迎、日常通勤がアプリベースのサービスへと移行するにつれ、引き続き力強い成長が見込まれます。
地域分析
アジア太平洋地域 EV タクシー市場
アジア太平洋地域は2025年のEVタクシー市場において43.02%のシェアを占めており、これは中国の製造力、インドの二輪車ブーム、そして日本・韓国・オーストラリアにおける積極的な政策インセンティブを反映している。中国の省レベルのデュアルクレジット制度により、フリート事業者はコンプライアンス証書を取引することができ、プロジェクト経済性が向上している。一方、インドのFAME-IIの補助金は、バッテリーパックおよび充電器の国産化を促進し、小売価格を安定させる国内サプライチェーンを深化させている。
中東・アフリカ EV タクシー市場
中東・アフリカ地域は2031年にかけて28.45%という最も高いCAGRを記録する見込みであり、アラブ首長国連邦のエキスポ2030に向けたゼロエミッション地上交通ビジョンおよびサウジアラビアのNEOMスマートシティ構想がその牽引役となっている。手厚い電力料金と豊富な太陽光発電容量が運営コストをさらに低減させている。エジプトとモロッコは、多国間機関から優遇融資を調達しながら、グリーンボンドを財源とするタクシー電動化計画を展開している。
北アメリカおよびヨーロッパ EV タクシー市場
カリフォルニア州の先進クリーンフリート規制が方向性を示す一方、ニューヨーク市は新規の内燃機関タクシーメダリオンを上限規制している。ヨーロッパは成熟した公共充電ネットワークの恩恵を受けているが、エネルギー価格の持続的な変動がドライバーの投資回収計算に依然として影響を与えている。南米は為替リスクおよび高い資本コストにより遅れをとっているものの、ブラジルとコロンビアは夜間フリート充電に対する料金割引の試験導入を開始している。
規制環境
EVタクシーに対する規制は、都市およびフリートレベルでの電動化義務、財政インセンティブに紐づくEV適格性ルール、充電インターオペラビリティ要件によって形成されている。米国では、ニューヨーク市タクシー・リムジン委員会の規則がGreen Rides Initiativeのもとで、大規模ハイヤーサービスに対し、2026年に配車の25%をゼロエミッション車(ZEV)または車椅子対応車(WAV)とすることを求め、2027年には40%まで引き上げられる。これにより、配車主導型のコンプライアンストリガーが生まれ、プラットフォームのフリートおよび系列事業者に影響を及ぼす。
中国では、購入税インセンティブが技術適格リストおよび更新された基準に連動している。2026年1月1日以降、EVはMIIT、財政部、国家税務総局の公告第24号(2025年)に基づく購入税免除の対象となるため改訂された技術要件を満たす必要があり、MIIT公告第14号(2026年)は2026年から2027年期間の適格車両カタログを更新する。欧州連合では、政策の重点は充電インフラ規則(例えば代替燃料インフラ枠組みのもと)や国および地方のタクシー・ライドヘイリング運用規則といった支援措置により重きが置かれるようになっており、タクシー免許が自治体にある地域では都市レベルの電動化措置がより大きな役割を果たすこととなっている。
バリューチェーン分析
EVタクシーのバリューチェーンは上流のバッテリー材料およびセル供給から始まり、次にタクシー向けの高負荷サイクル仕様を含むOEM車両生産へと進む。そこから、ファイナンスおよびフリート取得チャネル(リース、サブスクリプション、プラットフォーム対応のレンタル)が充電およびエネルギーサービスへとつながり、公共急速充電、デポ充電、そして一部市場では電池交換にまで及ぶ。利用はその後、タクシー事業者およびライドヘイリングプラットフォームによる配車・運用を通じて流れていく。
プラットフォームは、車両および充電へのドライバーアクセスをアプリ内配車、稼働率管理ツール、場合によっては保険や保守を組み合わせたパッケージにリンクさせることで、需要の集約者かつ下流サービスのオーケストレーターとしての役割を強めている。最近の提携は、調達、ファイナンス、インフラがどのように組み合わされ、導入摩擦を減らしているかを示している。UberとBYDは、複数の地域にわたりUberプラットフォームに10万台のBYD製EVを追加する複数年契約を発表した一方、GrabはBYDと提携し、東南アジアのドライバー向けにレンタルおよび所有権ファイナンス制度を通じてEVへのアクセスを拡大した。インフラ面では、Inspiration Mobility GroupとWHC Worldwide(zTrip)がカンザスシティに高速商用マルチフリート充電デポのコンセプトを開設し、U Powerは三井住友オートリースと共にプーケットでの電池交換式タクシー展開を支援し、高走行距離のタクシー稼働サイクルにおける主要な運用上の制約である充電ダウンタイムを削減するための代替アプローチを浮き立たせた。
競争環境
市場競争は自動車メーカー、プラットフォーム企業、専門フリート事業者にまたがっています。Uber Technologies Inc.とLyft Inc.は規模を活用して大量割引を交渉し、時にはドライバーへの直接融資を組み込んで普及を加速させています。BYD、SAIC、吉利汽車などの中国OEMは、垂直統合されたバッテリーサプライを活用して、価格に敏感なタクシーセグメントへの普及を広げるために従来の製造業者よりも低価格で提供しています。
地域特化のプレイヤーも台頭しています。インドのBluSmart Mobilityは、デリー首都圏とベンガルールにわたる独自の急速充電デポを備えた完全電気フリートを運営しています。ベトナムのXANHSM Green and Smart Mobility Indonesia (GSM)は、自社開発のライドヘイリングソフトウェアと充電インフラを統合することで同様の戦略を展開しています。空港は増々、100%ゼロエミッションフリートへのコミットメントを条件とした事業者への独占利権を付与しており、競争上の優位性を先行者に傾けています。
地域特化のプレイヤーも台頭しています。インドのBluSmart Mobilityは、デリー首都圏とベンガルールにわたる独自の急速充電デポを備えた完全電気フリートを運営しています。ベトナムのXANHSM Green and Smart Mobility Indonesia (GSM)は、自社開発のライドヘイリングソフトウェアと充電インフラを統合することで同様の戦略を展開しています。空港は増々、100%ゼロエミッションフリートへのコミットメントを条件とした事業者への独占利権を付与しており、競争上の優位性を先行者に傾けています。
EVタクシー業界のリーダー
-
Uber Technologies Inc.
-
Didi Chuxing Technology Co.
-
Grab Holdings Ltd.
-
Lyft Inc.
-
Ola Electric Mobility Pvt Ltd. (Ola Cabs)
- 注:主要企業の掲載順は順位を示すものではありません。
EV タクシー市場
- Lyft Inc.
- Ola Electric Mobility Pvt Ltd. (Ola Cabs)
- Uber Technologies Inc.
- Grab Holdings Ltd.
- Didi Chuxing Technology Co.
- GoGreen Cabs
- Phoenix Taxis
- CAB-EEZ Infra Tech Ltd
- XANHSM Green and Smart Mobility Indonesia (GSM)
- Prakriti E-Mobility Private Limited (Evera Cabs)
- eee-Mobility Solutions Private Limited
- Electric Cab North America
- Free Now GmbH
- Addison Lee Limited
- G7 New Energy Taxi (Beijing) Co.
- Yandex Go
- Bolt Technology OU
Recent Industry Developments in EV タクシー市場
- 2026年5月:Uber、Nuro、Lucidは、次世代自律走行型ロボタクシープログラムの第2の市場としてヒューストンを指名し、事業運営を支援するため50,000平方フィートのデポを確保した。この展開は、EVタクシーエコシステムに専用の施設層を追加し、車両供給、フリート運用、そして高利用型サービスモデル向けの充電および保守対応力を結びつけるものである。
- 2026年3月:Uberは、Rivianとの提携を発表し、最大50,000台のR2ベースの自律走行ロボタクシーを展開するとともに、2031年までに最大12.5億米ドルの投資コミットメントを表明した。この契約は、ライドヘイリングプラットフォームとEV OEMのロードマップとの統合を強化し、タクシー的な稼働サイクルにおける長期的なフリート調達、保守計画、充電インフラ需要に影響を与える。
- 2024年7月:UberとBYDは、複数の世界市場にわたりUberプラットフォームに10万台のBYD電気自動車を追加することを目標とする戦略的パートナーシップを発表した。これにより、大規模配車プラットフォームに結びついた商業志向のEV供給プールが拡大し、ドライバーファイナンスや車両availabilityが導入を制約する地域でのフリート回転の高速化を支援した。
EV タクシー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、電動タクシーを使用して移動が提供される有償旅客輸送サービスを対象としており、ライドヘイリングおよびフリートベースのタクシー運営を含み、主要地域における市場レベルの収益ベースで測定されます。
対象外の範囲:個人通勤に使用される個人所有のEV乗用車および非旅客用電動商用車は、この規模算定から除外されます。
セグメンテーション概要
- 推進タイプ別
- バッテリー電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- ハイブリッド電気自動車(HEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 二輪タクシー
- 三輪タクシー
- 四輪タクシー(セダン・ハッチバック)
- 多目的車両・ミニバン
- サービスモデル別
- ライドヘイリング(オンデマンド)
- ライドシェアリング(相乗り)
- 企業・法人フリート
- 空港・観光シャトル
- 所有モデル別
- フリート所有/事業者
- ドライバー所有
- リースおよびサブスクリプション
- バッテリー容量別
- 30kWh未満
- 30~60kWh
- 60kWh超
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ノルウェー
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、現実の移動性およびEV普及シグナルに基づいて固定するために使用されました。公共交通・モビリティ統計、充電・電動化指標、タクシーフリートに影響を与える政策の方向性を調査しました。
主な情報源としては、EV普及状況および充電トレンドに関する国際エネルギー機関、都市モビリティ指標に関する国際交通フォーラムおよび世界銀行、輸送・車両登録の文脈に関する米国運輸省および欧州統計局、関連車両カテゴリーの貿易動向のクロスチェックとして役立てた国連貿易統計データベースなどが挙げられます。また、企業の年次報告書、投資家向け資料、信頼性の高い報道を活用してフリート展開のタイムラインと価格動向を把握し、企業財務および特許活動に関する有料データベースで技術動向の把握を補完しました。ここで言及したデスクソースは例示であり、データ収集、検証、および調査の明確化のために他の公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、タクシーフリートの電動化速度、都市タイプ別の稼働率と価格の違い、主要地域における新規フリート追加のうち真に電動化されている割合の検証に重点を置きました。フリートオペレーター、充電エコシステム参加者、モビリティ関係者と幅広く対話し、公開データセットがEV全体からタクシーを分離していないギャップを埋めるためにその情報を活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役 | 地域 |
|---|---|---|
| 上位層:36% | CXO:12% | アジア太平洋:41% |
| 中位層:43% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:21% | マネージャー:45% | 南北アメリカ:24% |
市場規模算定と予測
中核となる規模算定は、タクシー活動とフリート電動化シグナルを地域レベルで再構築するデマンドプールの構築から始まり、現実的な価格設定と稼働率の前提を用いて収益に換算されます。トップダウンおよびボトムアップのロジックでは、タクシーフリートの規模と更新サイクルをインタビューで検証したEV タクシー普及率と組み合わせ、平均運賃収益とサービス強度を用いて年間市場価値に換算します。
合計値を現実に即したものとするため、フリート展開のサンプリング、都市レベルのEV タクシー目標、公開プログラムが台数を提供している場合の車両追加に関するサンプルASP×台数チェックなど、選択的なボトムアップ近似値をチェックとして使用しました。使用した主要変数(例示)には、フリート追加におけるEV タクシーシェア、タクシー1台あたりの平均日間走行離、キロメートルまたはトリップあたりの平均運賃、充電アクセスとダウンタイムパターン、ゼロエミッションゾーンやタクシー許可要件などの政策トリガーが含まれます。予測については、普及速度が政策の執行、充電器の展開、バッテリーコストの方向性に依存するため、シナリオ分析を使用し、最終的な曲線を確定する前に専門家の見解でストレステストを実施しました。詳細な地域フリートデータが不足している場合は、代替都市コホート(類似した都市密度と規制プロファイル)を使用してギャップを補完し、インタビューベースの補正係数で調整しました。
データ検証と更新サイクル
EV フリートの発表、充電展開ペース、タクシー許可に関する都市の電動化目標の公表など、独立したシグナルと照合することで、算出値が実際の普及状況から乖離しないよう確認しました。地域別・年別に分散チェックを実施し、外れ値は裏付けとなる前提とともに再検討した上で承認しました。
各推計値は、モデルロジックのレビューから始まり、インプットの妥当性チェック、地域および推進タイプ間の最終整合性チェックという複数のステップで確認されます。レポートは年次で更新され、電動化を加速させる政策変更やフリート展開計画の大幅な変更など、重要なイベントが発生した場合には中間更新が実施されます。納品前には最新の検証作業が完了し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor IntelligenceのEV タクシー市場規模と他の公表推計値との比較
EV タクシーの公表市場価値は大きく異なる場合があります。これは、このカテゴリーがモビリティサービスと車両電動化の間に位置しており、異なる執筆者がこれらの境界を異なる方法で混在させているためです。また、一方の推計がフリートと稼働率シグナルから構築されているのに対し、もう一方が広範なEV販売の動向に依拠している場合にも差異が生じます。
二輪タクシーサービスはここでカウントされており、この項目はMordor Intelligenceの対象範囲内に含まれています。これにより、四輪電動タクシーのみをカウントするか、バッテリー電気自動車のみを含む推計と比較して合計値が変動する可能性があります。その他のギャップは通常、ライドヘイリングと従来の流し営業の扱い方、義務化後の普及速度の前提、通貨換算を単一スポットレートで行うか年間平均で行うかによって生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.81 ビリオン 米ドル(2026年) | |
| 業界誌A | 18.00 ビリオン 米ドル(2024年) | より早い基準年と多くの記述において狭い需要定義を使用しており、タクシーの稼働率と運賃収益に収益を一貫して結びつけることなく、EV タクシーの成長を一般的なEV普及と混在させることが多い。 |
| 業界出版物B | 25.17 ビリオン 米ドル(2025年) | より長期の予測期間を持ち、ハイブリッド車、燃料電池車、二輪タクシーサービスが含まれるかどうかについて限られた明確性しか示さない広範な電動タクシー数値を提示することが多く、これにより計上される対象市場規模が変化する。 |
この比較は、年の選択と対象範囲の扱いが、計算上の差異よりも乖離の最大の要因であることを示しています。フリート規模、EV普及率、サービス強度を一貫して追跡することで、最終的な市場価値は再現しやすく、更新時の検証も容易になります。
レポートで回答される主要な質問
電気自動車タクシーセグメントは従来のタクシーと比較してどの程度の速さで成長していますか?
フリートの電動化は2031年まで24.6%のCAGRで成長すると予測されており、これは低い運営コストとより厳格な排出義務に牽引された従来型モデルの一桁台の成長を大幅に上回っています。
2031年までに最も多くの新規電気タクシーを追加する地域はどこですか?
アジア太平洋地域が最高の絶対台数を供給しますが、中東・アフリカ地域はより小さなベースから最速の28.45%のCAGRを記録する見込みです。
事業者はバッテリーの完全購入とサブスクリプションのどちらを好みますか?
リースおよびサービスとしてのバッテリー契約は26.7%のCAGRで拡大すると予測されており、バッテリー劣化リスクをドライバーから切り離し、初期資本支出を削減するためです。
都市のタクシー運用ではどのバッテリーサイズが主流ですか?
30~60kWhのバッテリーパックが稼働中フリートの51.83%を占めており、250kmの日常走行距離と管理可能な重量・コストのバランスを実現しているためです。
プラグインハイブリッド電気自動車は2028年以降も引き続き関連性を持ちますか?
PHEVは現在インフラのギャップを埋めていますが、それらをゼロエミッション定義から段階的に除外する法域では、10年代後半に需要が低下する可能性があります。