
欧州防衛ロジスティクス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 32.23 十億米ドル |
| 市場規模 (2031) | 40.97 十億米ドル |
| Growth Rate (2026 - 2031) | 4.92 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州防衛ロジスティクス市場分析
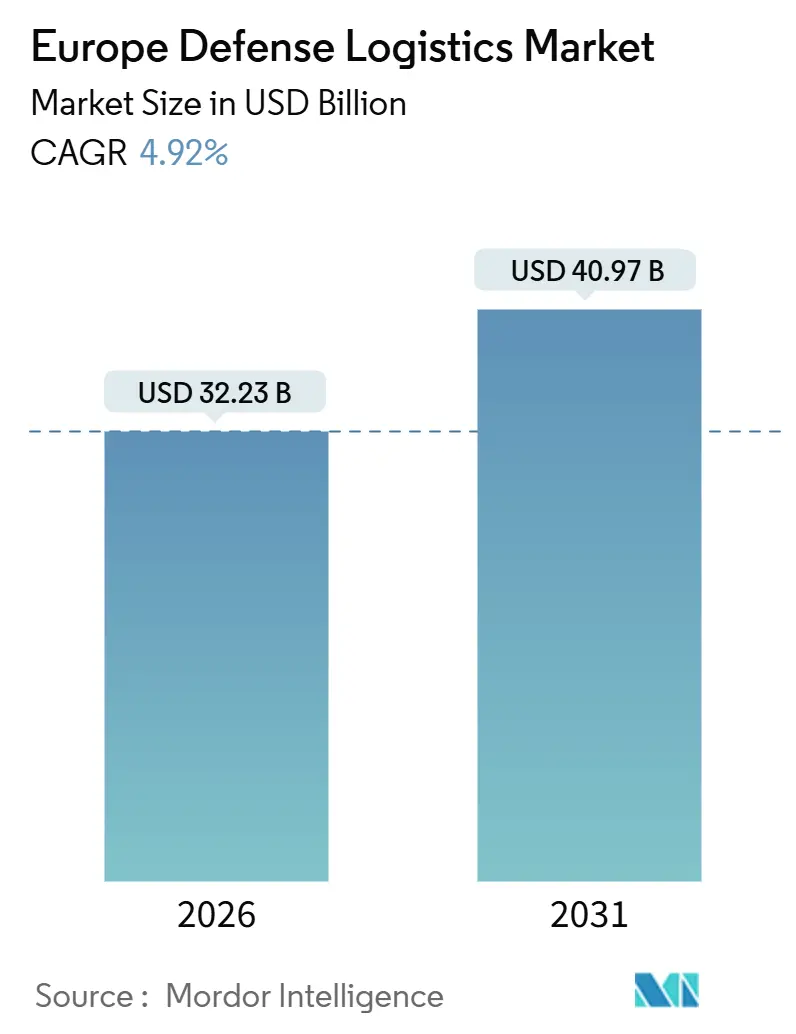
欧州防衛ロジスティクス市場規模は2026年に320億2,300万米ドルと推定され、予測期間(2026年~2031年)にCAGR 4.92%で成長し、2031年までに409億7,000万米ドルに達する見込みです。
この市場規模の着実な拡大は、国境を越えた維持補給ネットワークを再編する共同調達プログラムである欧州委員会の「欧州再武装イニシアティブ」によって推進されています。主要な機会は、重複を排除し、部隊レベルの即応性を高め、共通技術標準を促進する同盟全体のロジスティクスフレームワークへの移行から生まれています。東欧・西欧全域にわたる近代化計画の加速、弾薬備蓄の継続的な補充、およびデジタル化サプライチェーンプラットフォームの急速な普及が需要をさらに拡大させています。民間サードパーティ・ロジスティクスプロバイダー(3PLおよび4PL)へのアウトソーシングの拡大が競争を促進し、DSV・DBシェンカー統合などの大規模な合併が市場の境界を再定義しています。省庁が競合環境における迅速性、レジリエンス、透明性を優先する中、キッティング、ラベリング、予測分析などの付加価値サービスが最も高い成長を記録しています。
主要レポートの要点
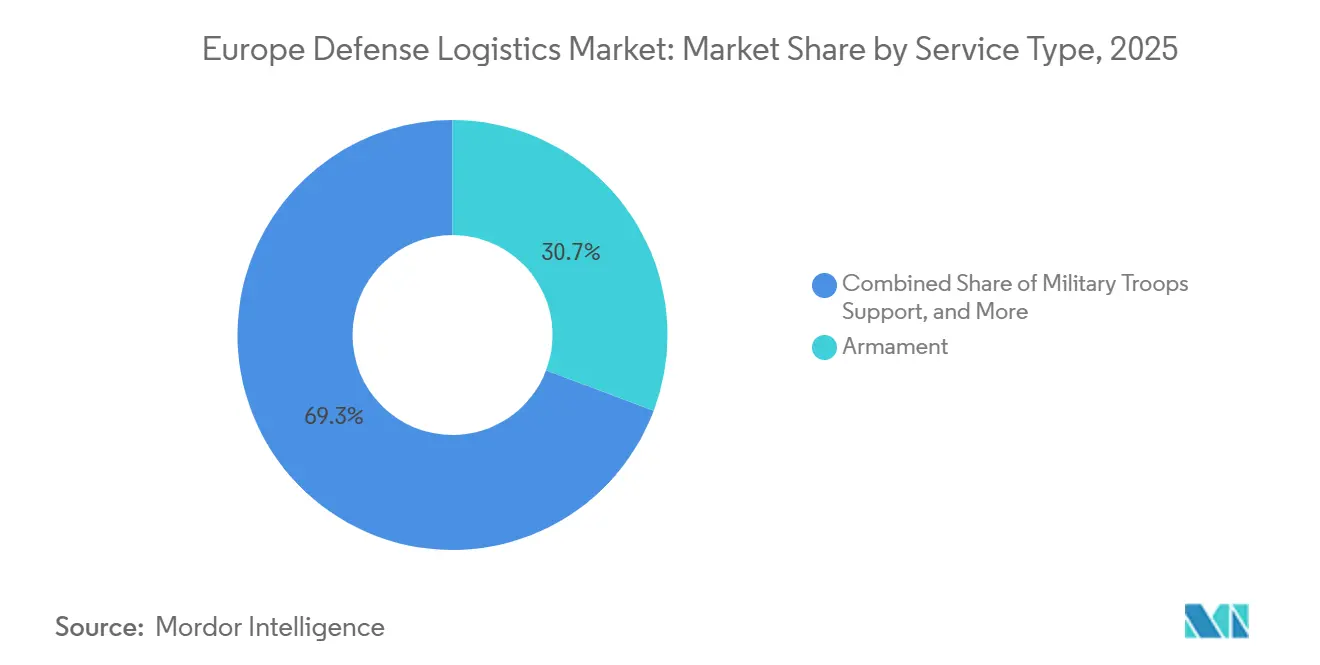
- サービスタイプ別では、兵器・弾薬サービスが2025年に欧州防衛ロジスティクス市場シェアの30.73%を占め、技術支援・整備は2031年までCAGR 7.27%で拡大すると予測されています。
- ロジスティクス機能別では、輸送が2025年に欧州防衛ロジスティクス市場規模の69.78%を占め、付加価値サービスは2031年までCAGR 8.38%で成長すると見込まれています。
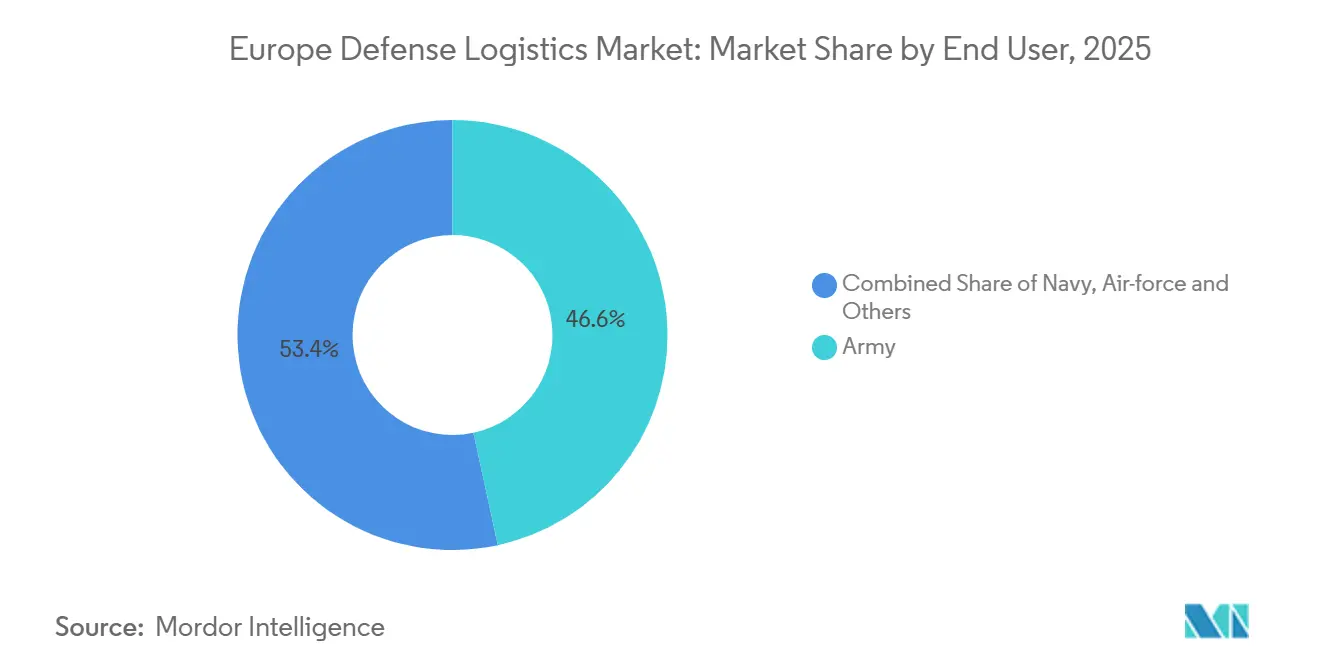
- エンドユーザー別では、陸軍セグメントが2025年に欧州防衛ロジスティクス市場シェアの46.63%を占め、空軍セグメントは2031年までCAGR 6.62%で拡大しています。
- 国別では、英国が2025年に18.75%の売上高シェアでリードし、ポーランドは2031年までCAGR 8.32%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EUおよびNATOの共同調達フレームワークの急増 | +1.1% | EU加盟国、NATO同盟国 | 中期(2~4年) |
| デジタル化サプライチェーンプラットフォームの加速 | +0.9% | 先進NATO経済国 | 長期(4年以上) |
| 欧州3PLおよび4PLプロバイダーへのアウトソーシングの増加 | +0.7% | 西欧、東方へ拡大中 | 長期(4年以上) |
| 地域における安全保障上の懸念の高まり | +1.0% | 東欧、バルト三国 | 短期(2年以下) |
| 急速な軍の近代化プログラム | +0.8% | ポーランド、ドイツ、英国、フランス | 中期(2~4年) |
| 多国間防衛協力 | +0.5% | NATO加盟国、EUイニシアティブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUおよびNATOの共同調達フレームワークの急増
欧州防衛産業戦略は、2030年までに防衛調達の50%を協調的に行い、60%を欧州のサプライヤーから調達するという拘束力のある目標を設定しています。需要の一元化により、省庁はプラットフォームを標準化し、調達コストを最大20%削減し、下流のロジスティクスを簡素化できます。欧州防衛機関(EDA)は最近、5億5,000万ユーロ(6億4,200万米ドル)規模の共同弾薬調達を仲介し、協調的な購買の財務的・作戦的効果を実証しました。これらのフレームワークにより、ロジスティクスプロバイダーは汎欧州的な事業拠点を整備し、多国籍許可を持つ大手請負業者を優遇し、艦隊全体の技術訓練を合理化することが求められています。複数の同盟国オペレーター向けに技術者を認定できるサプライヤーは、追加収益を獲得し、装備品の可用性を高めます。
欧州軍全体におけるデジタル化サプライチェーンプラットフォームの加速
欧州の軍は、手作業による追跡をリアルタイムの在庫可視性に置き換える人工知能対応ソフトウェアを配備しています。NATOによるPalantirのMaven Smart Systemの発注は、ロジスティクス指標を戦場インテリジェンスと統合できるデータ中心の意思決定ツールへの明確な優先志向を示しています[1]Army Recognition、「NATOがPalantir Maven Smart Systemを発注」、armyrecognition.com。Lockheed MartinのHerc Fusionなどの予測整備プラットフォームは、テスト艦隊において燃料消費量15%削減およびミッション遂行能力3%向上を達成しています。高度な分析を通じてより高いミッション即応率を実証できる請負業者は、長期的なパフォーマンスベース・ロジスティクス契約を獲得します。ただし、成功はセキュアな接続性、共通データ標準、およびレガシーネットワークのサイバー強化にかかっています。
欧州3PLおよび4PLプロバイダーへの非中核ロジスティクスのアウトソーシングの増加
防衛省庁は、倉庫保管、配送、計画業務を民間部門に移行しています。KBRの7億7,100万米ドルのLOGCAPオプションは、軍の規制と民間の効率性を融合できる企業が享受できる機会の規模を示しています。アウトソーシングにより、政府はベストプラクティスの輸送管理システムおよび需要予測モデルへのアクセスを得るとともに、兵士を作戦任務に集中させることができます。ただし、民間請負業者への依存は作戦上のセキュリティおよびサージ能力のリスクを生じさせるため、省庁は二重調達契約および厳格なパフォーマンス条項によってこれを緩和しています。
地域における安全保障上の懸念の高まりと地政学的不安定性
ロシアのウクライナ侵攻は、東欧全域で防衛予算を加速させ、備蓄の急速な拡大と前方ロジスティクス拠点の建設を促しています。ポーランドの「東の盾」イニシアティブだけで、国境強化と迅速展開インフラに25億ユーロ(29億2,000万米ドル)が投入されています。バルト三国は、72時間以内の補給を保証するため、事前配置デポを購入しています。緊急時の経路変更と厳しい環境での作戦能力を実証したロジスティクスプロバイダーは、軍が効率性よりもレジリエンスを重視する中、割増料金の契約を獲得しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化した通関・VAT制度 | −0.6% | EU全域、特に東欧 | 短期(2年以下) |
| 老朽化した欧州軍輸送艦隊 | −0.8% | 西欧 | 中期(2~4年) |
| レガシー・ロジスティクスITにおけるサイバー強化の不足 | −0.5% | EU全域 | 長期(4年以上) |
| 予算の不安定性と財政上限 | −0.7% | ドイツ、フランス、イタリア、スペイン | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
シェンゲン圏外の防衛物資移送における断片化した通関・VAT制度
通関書類の相違と不統一なVAT規則が、特にNATOの北東回廊沿いで国境を越えた装備品輸送を遅延させています。欧州委員会は2024年に防衛モビリティ免除を提案しましたが、EU加盟国による実施は不均一な状況です[2]欧州委員会、「軍事モビリティに関する提案」、europa.eu。弾薬、予備部品、燃料の輸送隊が国境で留め置かれると、即応性が損なわれます。統一された電子マニフェスト、簡素化されたVAT免除、および相互承認協定は、よりスムーズな物流を実現し、停泊料による数百万ドルの損失を回避できる可能性があります。
老朽化した欧州軍輸送艦隊がMRO予算を圧迫
欧州の輸送機の平均機齢は現在30年を超えており、デポレベルの整備コストが増大し、デジタルアップグレードへの資金が転用されています。地上車両も同様の陳腐化に直面しています。自社の整備施設を持たない小規模国家は請負業者のロジスティクス支援に依存しており、主要請負業者の収益は確保されますが、国家予算を圧迫します。艦隊の更新プログラムは最終的に負担を軽減しますが、短期的な維持管理は依然としてコストがかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
プラットフォームの複雑化に伴い技術支援が勢いを増す技術支援・整備は最も成長が速いサービスラインであり、高度にデジタル化されたプラットフォームがOEM認定技術者と専門診断ツールを必要とする中、CAGR 7.27%を記録しています。F-35などの最新鋭戦闘機や遠隔操作兵器ステーションは、独自仕様のソフトウェアアップデート、セキュアなデータ転送、およびコンポーネントレベルの修理を必要とし、これを提供できる企業はごく限られています。2025年に欧州防衛ロジスティクス市場シェアの30.73%を占めた兵器・弾薬サービスは、緊急の弾薬補充から引き続き恩恵を受けています。軍隊支援は、海外への継続的な展開と訓練サイクルにより安定した基本需要を維持しています。医療支援、消防防護、および新興のサイバーセキュリティ支援がポートフォリオを構成しており、市場が従来の輸送・維持ラインを超えて急速に多様化していることを示しています。
複雑化は、技術支援と在庫管理、部品配送、訓練をパッケージ化した統合サービスを提供する企業を優遇します。フルスペクトルのサービス提供により、より長い収益ストリームが確保され、省庁の切り替えコストが増大します。技術支援に関する欧州防衛ロジスティクス市場規模は、新たなプラットフォームが運用に入るごとに着実に増加し、予測可能なアフターマーケット業務量を生み出すと予測されます。一方、移行期間中もレガシープラットフォームは運用を継続するため、並行した維持管理上の課題と整備プロバイダーへの追加業務量が発生します。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能です


ロジスティクス機能別:
付加価値サービスが従来モデルを再編輸送は2025年に機能別需要の69.78%を占め、迅速かつ柔軟な輸送手段の継続的な重要性を裏付けています。陸上輸送は最終地点までの到達性を提供し、空輸は時間的に重要な高価値貨物を担います。しかし、軍が民間の在庫最適化技術を採用するに伴い、付加価値サービスはCAGR 8.38%で拡大すると見込まれています。キッティング、構成管理、データ分析は、注文から納品までの時間を短縮し、資産の可視性を向上させます。付加価値サービスに関する欧州防衛ロジスティクス市場規模は、省庁がパフォーマンスベース・ロジスティクス契約を正式化するにつれ、当初の予測を上回る見込みです。
倉庫保管・配送は、東方翼で事前配置在庫が標準的な慣行となるにつれ、緩やかな成長を維持しています。新たなデポには自動ピッキング、コールドチェーン保管、および気候変動に対応した設計が採用されています。リアルタイム追跡と自動通関を倉庫保管と統合したプロバイダーは、プレミアムマージンを獲得します。マルチモーダル輸送、高密度倉庫保管、デジタル需要予測の連携が、進化する欧州防衛ロジスティクス市場における主要な競争上の優位性を形成しています。
エンドユーザー別:
空軍の近代化がロジスティクスの高度化を牽引陸軍は、弾薬および装甲車両の維持管理を背景に、2025年に欧州防衛ロジスティクス市場シェアの46.63%を維持しました。しかし、空軍セグメントは主要な戦闘機・輸送機の調達を反映し、2031年まで最高CAGR 6.62%を記録すると見込まれています。第五世代戦闘機の運用コストはレガシー機を大幅に上回り、専門的な地上支援装備、ソフトウェアパッチ、機密性の高い予備部品への需要が高まっています。海軍の維持管理は潜水艦支援艦、港湾サービス、艦載航空機の統合に重点を置いていますが、艦隊拡張スケジュールの遅れにより安定したペースで成長しています。
クロスドメインの相互運用性により、省庁はサービス横断的に契約を統合するよう促されています。陸軍、海軍、空軍の顧客に統合パッケージを提供できるサプライヤーは、規模の経済とより高いスループットを実現し、全体的な支援コストを削減します。継続的な艦隊ローテーションと合同訓練の要件が、欧州防衛ロジスティクス市場における請負業者サービスの安定した基盤をさらに促進します。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能です
国別:
ポーランドの防衛急増が地域のダイナミクスを再編ポーランドは欧州域内で最も成長が速い国内市場と予測され、2031年までCAGR 8.32%を記録する見込みです。ミサイルシステム、高度装甲、戦闘機の大規模調達は、新たなデポ、弾薬工場、東方への鉄道アップグレードを必要としています[3]RAND Corporation、「ポーランドの防衛変革」、rand.org。防衛支出に対する国民の強い支持が安定した資金パイプラインを確保しています。英国は深い請負業者エコシステムと長年にわたる官民パートナーシップフレームワークを背景に、売上高の面でリーダーシップを維持しています。ドイツは西欧と最前線の間のロジスティクス上の橋渡し役を果たしていますが、さらなる成長は現在300億ユーロ(350億5,000万米ドル)が予算化されている鉄道・道路アップグレードの加速にかかっています。フランス、イタリア、スペイン、オランダ、ノルウェー、スウェーデンはそれぞれ、北極圏ロジスティクスや水陸両用補給などの特定能力を追加し、現代の欧州防衛ロジスティクス市場を定義する分散型アーキテクチャを強化しています。
地理的分析
ポーランド防衛ロジスティクス市場
ポーランドの東方志向とGDPの4.7%達する防衛費配分が、記録的なインフラ支出を促進している。政府は新たな積替えターミナル、重装備整備パーク、および軍民両用飛行場の整備に資金を投入した。米国および欧州の装備品がポーランド領土を大量に通過していることにより、同国はNATO同盟における主要拠点へと変貌を遂げた。その結果、国際的および地域的なロジスティクスプロバイダーが保税倉庫、センサー搭載型トラック車両群、およびクロスドッキング施設を開設している。ポーランドに関連するヨーロッパ防衛ロジスティクス市場規模は、イーストシールド計画が着工段階から定常運用段階へと移行するにつれて急激に拡大する見通しである。
イギリス防衛ロジスティクス市場
海峡を隔てたイギリスは、成熟した産業基盤とデジタルサプライチェーン構想を融合させている。戦略防衛見直しにより、デジタル指揮統制および予測的維持補給が戦力創出目標の中核に据えられた。将来ロジスティクス構想などの長年にわたる枠組みは、民間請負業者に複数年にわたる事業範囲を付与し、投資サイクルを安定させるとともに、2025年に初期試験を完了した自律型トラック隊列を含む革新的なパイロット事業を支援している。英国の海洋志向は、港湾サービスおよび潜水艦補給ハブへの安定した需要をも牽引しており、王立海軍のクライド近代化計画がこの分野への新たな支出を推進している。
ヨーロッパ防衛ロジスティクス市場
ドイツはその地理的位置から引き続き中枢的役割を担っている。新たな戦力モデルの計画前提条件は、地上戦闘部隊が数日以内にドイツの回廊を横断することを求めており、鉄道および橋梁の整備増強に対する圧力が高まっている。ラインメタルによる6,500台のトラックに関する枠組み契約は、老朽化した車両群を刷新する意図を示すものである[4]ラインメタル、「ロジスティクス車両への大型受注」、rheinmetall.com。しかしながら、財政上の上限と長期にわたる環境審査手続きにより進捗は緩やかとなっている。フランス、スペイン、およびイタアは、サヘル地域、レバント地域、インド太平洋地域における作戦遂行のための遠征補給の専門化を継続しており、医療後送、冷蔵保管、および水陸両用補給に関する独自のノウハウを蓄積している。北欧諸国は、厳寒環境における専門知識、海上哨戒ロジスティクス、および砕氷支援艦艇を提供しており、これらは極北における同盟の抑止力にとって不可欠な要素である。
規制環境
欧州における防衛ロジスティクスは、EUレベルの産業政策と各国の安全保障管理によって形作られている。EUレベルでは、欧州委員会が欧州防衛産業戦略(EDIS)を通じて2035年までの長期枠組みとして産業の準備態勢と供給の強靭性を定めており、また規則(EU)2025/2643(2025年から2027年)に基づく欧州防衛産業プログラムも展開されている。これらの措置は共同で、サプライチェーン危機に対応し、防衛エコシステム全体での能力・技能向上策を支援するため、EU全域での供給安全保障体制を導入している。防衛移動に関する免除措置の提案(2024年)を含むEUの作業項目は、文書手続き、VATおよび通関処理、許認可に関連する遅延に対応することで、国境を越えた防衛関連の移動に伴う摩擦の低減も目指している。
各国の輸出管理、制裁対応、および主権関連の審査(ゴールデンパワー規則を含む)は、防衛支援サービスにおける国境を越えた契約、下請け、統合にとって依然として決定的な制約となっている。欧州全域のネットワークを運営する物流事業者やプライム企業にとって、コンプライアンス要件はセキュリティクリアランス、管理対象技術データの取り扱い、そしてEU支援による共同調達メカニズムを含む共同調達を優先する調達規則に及ぶ。並行して、欧州委員会は産業生産の拡大に対する法的・行政的障壁を減らすための防衛準備態勢オムニバスを推進しており、これにより追跡可能性、サプライチェーンマッピング、そして倉庫管理、部品供給フロー、欧州全体の維持整備計画に影響を与える強靭性対策の要件が強化されている。
バリューチェーン分析
欧州防衛ロジスティクスの価値創出は、国防省および同盟国顧客による需要計画と調達から始まり、部品、消耗品、修理可能品の多層サプライヤーを調整するプライムコントラクターおよびインテグレーターを経て進んでいく。注目すべき変化は、部隊レベルでの直接発注ではなく、艦隊(フリート)レベルのインテグレーターの下で部品需要予測、調達、在庫管理を統合する動きであり、OEMが固定翼および回転翼の艦隊全体で消耗部品を管理する契約も含まれる。上流では、EUの準備態勢に関する取り組みが、危機に関連する重要な入力物についてのサプライチェーンマッピングと監視を重視するようになり、サプライヤーの可視性、資格認定、代替計画に対する要求が厳しくなっている。
実行層には、複合輸送、安全な倉庫保管と配送、保守・技術支援、そしてキッティング、ラベリング、構成管理などの付加価値サービスが含まれる。エアバス、ラインメタル、レオナルドといったプライムコントラクターは、プラットフォームの維持整備、部品生産、稼働支援を一体化することで中心的な役割を担い、一方で3PL・4PL専門業者は防衛特有のセキュリティプロトコルの下で貨物管理、通関処理、配送を提供している。英国では、KBRとBAEシステムズがKBSマリタイム合弁事業を通じて、フューチャー・マリタイム・サポート・プログラム(2028年9月まで延長)の下でHMNBポーツマスにおける施設支援・インフラサービスを提供しており、基地運営や産業施設サービスが、より広範な防衛ロジスティクスチェーン全体の供給、修理、展開支援とどのように統合されているかを示している。
競争環境
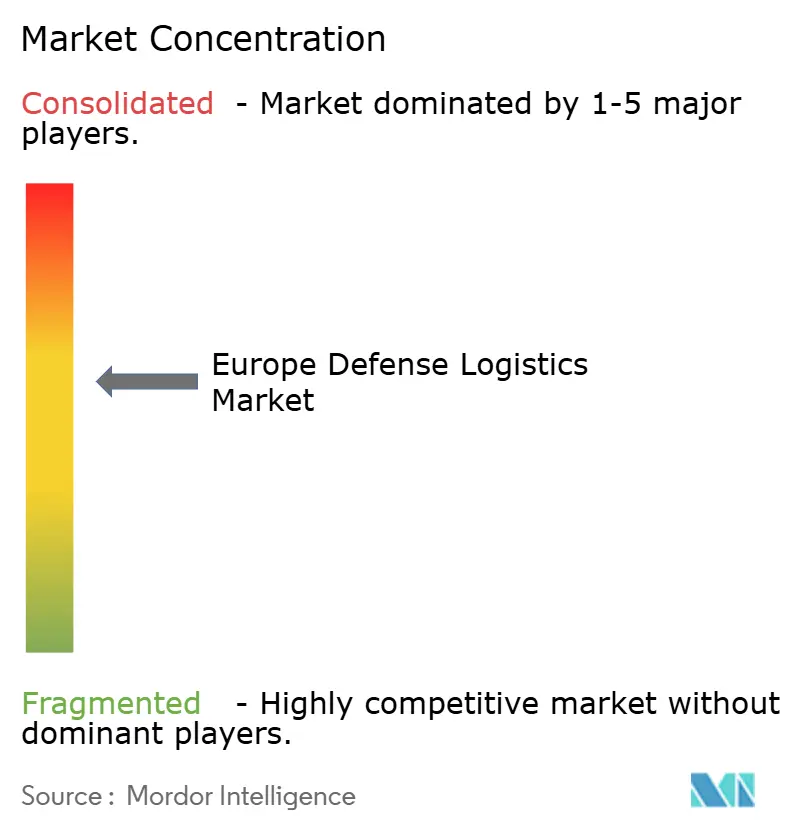
欧州防衛ロジスティクス市場の参加者は、防衛大手から純粋なフォワーダーまで多岐にわたり、中程度に断片化した構造を形成しています。DSV・DBシェンカーの合併により、統合された事業体は売上高トップの座に躍り出て、規模に基づく効率性の高い基準を打ち立てました。BAE SystemsやRheinmetallなどのレガシー大手は、プラットフォームの製造、予備部品の生産、運用中支援を一体化した垂直統合を活用し、ソブリン産業能力を重視する省庁向けのサービスを提供しています。DHLグローバルフォワーディングやKuehne + Nagelなどのロジスティクス専門会社は、グローバルネットワーク、自動化倉庫、低炭素艦隊を活用して、定常的な輸送において競争力のある価格を提供しています。
技術が主要な差別化要因です。Rheinmetallによるデジタル化企業Blacknedの買収は、セキュア通信ポートフォリオを拡大し、同社をサイバー強化されたロジスティクスプラットフォームを提供する立場に位置付けました。Lockheed MartinによるAmentumのRapid Solutionsグループの買収は、予測的維持管理に不可欠な情報収集・監視・偵察の統合を拡大しました。契約獲得は、NATOの補給品分類プロトコルへの準拠、積極的なサイバー防衛措置、および持続可能性ロードマップを示すプロバイダーを優遇しています。ドローン配送、水素動力トラック、またはブロックチェーン認証を専門とする新興サプライヤーは、ラストマイル補給および改ざん防止在庫管理などのニッチセグメントに食い込んでいます。
セキュリティクリアランスの要件、国別の輸出規制、マルチモーダルハブの資本集約性により、参入障壁は依然として高い状況です。とはいえ、小規模企業は大手企業とのパートナーシップ、冷蔵輸送や爆発物処理などの専門モジュールのサブコントラクティングを通じてポジションを確保しています。競争エコシステムは、急速に進化する欧州防衛ロジスティクス市場の要件を満たすために、軍事的専門知識と民間のイノベーションを融合させた同盟関係をますます重視しています。
欧州防衛ロジスティクス産業リーダー
BAE Systems
Rheinmetall AG
Leonardo SpA
Airbus Defence & Space
KBR Inc.
- *免責事項:主要選手の並び順不同
ヨーロッパ防衛ロジスティクス市場
- G.A.P. Vassilopoulos Group
- AKM Group-CZ
- LASO Transportes
- CMA CGM Group (including CEVA Logistics)
- DHL Group
- DSV A/S
- Kuehne + Nagel
- NYK Line (Including Yusen Logistics)
- Enwrap Logistics
- Jet Logistics
- Nora Global Logistics
- Advanced Road sro
- Transports Capelle
- GEODIS
- Embassy Freight GmbH
- Millog Group
- Prolog Group
- OMIDA Group
- Yeditepe Transportation
- DFDS A/S*

市場機会と将来展望
部品管理と業績責任を集中させる契約構造は、在庫分析と安全な配送、サプライヤー管理を組み合わせられる事業者にとっての機会を生み出している。2026年6月、レオナルドは固定翼および回転翼艦隊の消耗部品を管理する英国国防省との契約(2,700万英ポンド、潜在的な総額は7,000万英ポンドとされる)を受注した。これは、複数サプライヤーのカタログを管理し、ライン停止を減らし、追跡可能な在庫可視性を提供できる企業を優位に置く、統合された消耗品供給の方向性を示している。艦隊全体を対象とするモデルは、注文から納品までのサイクルを短縮する倉庫管理、修理可能品の循環、付加価値サービス全体にわたる機会も広げている。
欧州全域での需要集約と国境を越えた標準化も、サプライチェーンの透明性と共同購買を目的としたEUプログラムを通じて進展している。欧州防衛産業プログラムの下、EUは2026年第4四半期に向けて欧州軍事販売カタログを準備しており、サプライチェーンの可視性向上と需要の集約を図っている。これは、カタログを複数国にわたる準拠した倉庫管理、包装、輸送業務に結び付けられる事業者を後押しするものである。運用面では、アウトソーシングが積極的な業務委託を通じて拡大を続けており、KBRの4億4,900万米ドル規模のLOGCAP V タスクオーダー修正(欧州・北米での物流支援を対象とし、その相当部分が米欧州軍に関連、2026年3月30日から2027年3月29日まで)がその例である。これらの取り組みは、急増対応能力、クリアランス済みの下請け業者網、サイバー対応の強化された物流ITへの要求を高め、主要な欧州機動性回廊沿いでの4PLオーケストレーション、安全なデータ統合、強靭なルーティングソリューションへの需要を強めている。
Recent Industry Developments in ヨーロッパ防衛ロジスティクス市場
- 2026年6月:陸軍契約司令部(デトロイト・アーセナル)は、BAEシステムズ・ランド&アーマメンツ社との契約W56HZV-21-D-0018について、AMPVおよびM113車両ファミリーの重要システム技術支援・維持整備サービスを対象とし、2026年7月7日から2027年1月6日までの実施期間でオプションの延長行使を計画した。これにより、BAEの欧州における軍事機動性・維持整備プログラムでの役割が維持される。このオプションは、装甲車両艦隊に対する継続的な防衛ロジスティクス支援を延長するものである。
- 2026年5月:ラインメタル - ドイツ連邦軍は、4x4(3.5トン)、6x6(5トン)、8x8(15トン)の各仕様を含む2,000台以上の軍用輸送車両の供給をラインメタルに委託し、総額10億1,500万ユーロ(税込)の枠組み契約を締結した。この受注は、欧州における大規模な防衛ロジスティクス車両需要を示している。この能力拡大は、欧州の軍事ロジスティクスおよび前線機動性能力におけるラインメタルのHX車両ファミリーの主導的地位を強化するものである。
- 2026年5月:KBR - 米陸軍は、LOGCAP V契約の下、欧州および北米における物流支援に関して、合計上限4億4,900万米ドルのタスクオーダー修正をKBRに授与し、そのうち3億400万米ドルが米欧州軍(EUCOM)向けに特に割り当てられた。この拡大は、多国間防衛ロジスティクス支援を広げるものである。これにより、KBRの欧州・大西洋横断の維持整備業務における足場が強化される。


ヨーロッパ防衛ロジスティクス市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、欧州防衛ロジスティクス市場は、欧州各国における軍事的な補給・維持整備活動の計画および実行に関連する支出を対象とし、平時および展開時に部隊の準備態勢を維持するために必要な移動、保管、支援サービスを含む。
範囲の除外事項:防衛需要に関連しない純粋な商業貨物、および物流支援サービスの一部ではないプラットフォームの単発的な資本購入は除外される。
セグメンテーション概要
- サービスタイプ別
- 兵器・弾薬
- 軍隊支援
- 技術支援・整備
- 医療支援・保健サービス
- 消防防護
- その他のサービス
- ロジスティクス機能別
- 輸送
- 陸路
- 航空
- 海路・内陸水路
- 鉄道
- 倉庫保管・配送
- 付加価値サービス(ラベリング、キッティング、コンサルティング)
- 輸送
- エンドユーザー別
- 陸軍
- 海軍
- 空軍
- その他
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ポーランド
- オランダ
- ノルウェー
- スウェーデン
- その他の欧州諸国
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、防衛需要の推進要因と、その中で物流支出が通常どこに位置するかをマッピングすることから始まり、その後、国別の対象範囲を一般的に追跡されている欧州の防衛統計に合わせて調整した。NATOの防衛費発表、Eurostatの輸送・貿易統計、国防省の予算文書、契約通知や受注額を公表する調達ポータルなどの公的資料を使用した。
活動水準に関する前提を裏付けるため、欧州防衛庁の刊行物、防衛サプライチェーンに関連する範囲での税関・貿易統計、および軍事準備態勢と維持整備に関する査読済み論文も精査した。企業の開示資料、投資家向け説明資料、信頼性の高い報道、業界団体のウェブサイトを用いて、サービス構成の変化と価格動向を把握した。有料サブスクリプションは、企業財務・インテリジェンス、特許検索の確認、そして受注時期とプログラムの継続性を確認するための世界的な契約・入札情報の調査において選択的に利用した。このリストは例示であり、データポイントを収集、検証、明確化するために他の多くの公的および有料の資料も参照した。
一次インタビューおよび調査
一次調査は、高水準の防衛支出と準備態勢に関する指標を物流特有のシェアに変換するために用い、その後サービス種別と各国の実情によってストレステストを行った。防衛ロジスティクス事業者、インテグレーター、および関連する政府・プログラム関係者にわたって回答者をカバーし、その後、国境を越えた移動、前方展開、維持整備需要が一国に偏らないよう欧州全体で見解を調整した。これらの入力情報は、契約構造、典型的なパススルー、そして価格変動が納入サービス価値にどのように現れるかに関するギャップを埋める助けとなった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:29% | CXO:14% |
| ミッドティア:51% | 機能・部門責任者:32% |
| 中小プレーヤー:20% | マネージャー:54% |
市場規模算定と予測
市場規模の算定は、欧州レベルの防衛活動と支出指標を国別の物流需要プールに再構成し、その後観察された契約・運用パターンに基づいてサービス価値に分割するトップダウンアプローチを用いて構築した。モデルの妥当性を保つため、サンプル契約額、単位価格を乗じたサービス量、アウトソーシングと社内対応の比率に関するチャネルチェックなどの選択的なボトムアップ近似で総額を裏付けた。
この市場で重要な入力情報には、国別の防衛予算動向、準備態勢と展開の強度、在庫補充サイクル(弾薬や部品を含む)、国境を越えた輸送要件、そして支援予算内における倉庫管理、配送、保守支援の構成比が含まれる。価格は、燃料費および人件費の変動に応じて調整された平均サービス価格ロジックを通じて処理し、可視化された入札結果と照合した。予測には、防衛予算の執行状況、作戦テンポの変化、そして物流負荷を年度間で移動させる調達の遅延に応じて経路が変化できるようシナリオ分析を用い、最終的な見通しは現行の能力および契約実務の下で一次回答者が達成可能と考える水準に合わせている。
データ検証および更新サイクル
モデルの出力は、防衛予算の執行状況、入札受注の流れ、アウトソーシング水準の報告された変化といった独立した指標と照合し、承認前に国別の異常値を確認した。あるサービス分野が、インタビュー対象者が通常とみなす範囲から大きく外れた場合、前提を見直し、何が変化したかを確認するための短期の再連絡を実施した。
各レポートは年次で更新され、大きな政策変更、大規模な複数年契約、あるいはサービス価格を変動させる急激なコストショックなど、重要な事象が発生した際には中間更新を行う。提供前に、アナリストが主要な入力情報と最近のニュースについて改めて確認を行い、クライアントが最新の証拠に一致する更新された見解を受け取れるようにしている。
Mordor Intelligenceの欧州防衛ロジスティクス市場規模算定と他の公表推計との比較
欧州防衛ロジスティクスに関する公表市場価値は、境界の設定方法が異なることや、当初思われるよりもタイミングの選択が重要であることから、大きく異なって見えることがある。ロジスティクスサービスとして数えるものと、より広範な防衛支援として数えるものの違い、そして複数年契約を各年でどのように認識するかが、その差異のほとんどを説明している。
実務上、更新の頻度、通貨のタイミング、平均サービス価格を年ごとにどのように引き上げるかによって、基礎となる活動が同様であってもUSDの合計額が変わり得る。本モデルは基準年の期間内で一貫した換算・価格基準を維持し、大規模入札受注や予算執行データに対する再確認トリガーも用いている。これが、Mordor Intelligenceが示す2026年の値が、会計年度の通貨を混在させたり、隣接する支援カテゴリーを取り込んだりする数値とは異なる理由である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論の限界 |
|---|---|---|
| Mordor Intelligence | USD 32.23 B (2026) | |
| グローバルコンサルティング会社A | USD 43.84 B (2026) | より広範な軍事インフラおよび維持整備支出を含めて拡大されることが多く、また国によって異なる価格上昇率やタイミングの通貨換算を適用する場合があり、これが集計USD値を押し上げている。 |
| 業界調査出版社B | USD 32.50 B (2023) | 異なる基準年とより広範なカテゴリー名称を用いており、欧州の数値はより大きな市場の地域シェアから導出されることが多いため、国別の契約サイクルや受注タイミングが過小評価される可能性がある。 |
比較から、最大の差異は年度選択、ロジスティクスとして扱うものとより広範な支援として扱うものの区別、そして時系列を通じた価格・通貨の処理方法から生じることがわかる。総額を再現可能な需要指標、利用可能な範囲での契約の可視性、明確な価格ステップに結び付けることで、最終推計は前提が更新された際にも追跡可能で再現しやすい状態を保っている。


レポートで回答する主要な質問
2026年における欧州防衛ロジスティクス市場の規模はどのくらいですか?
市場は2026年に320億2,300万米ドルと評価されており、2031年までに409億7,000万米ドルに達すると予測されています。
最も成長が速いサービスカテゴリーはどれですか?
技術支援・整備は、複雑なプラットフォームがOEM認定の維持管理を必要とする中、2031年までCAGR 7.27%で拡大しています。
ポーランドが大規模なロジスティクス投資を惹きつけているのはなぜですか?
ポーランドのGDP比4.7%の防衛配分と「東の盾」要塞化プログラムが急速なインフラ整備を推進しており、CAGR 8.32%の成長経路を創出しています。
DSV・DBシェンカーの合併はどのような影響をもたらしましたか?
この統合により欧州最大の統合ネットワークが誕生し、規模の効率性が拡大するとともに、輸送および付加価値サービス全体にわたる競争ダイナミクスが再編されました。
2025年に最大のシェアを占めたロジスティクス機能はどれですか?
輸送が機能別売上高の69.78%を占め、迅速かつ柔軟な軍事モビリティへの継続的な需要を裏付けています。
デジタルプラットフォームは防衛ロジスティクスをどのように変革していますか?
AI対応のサプライチェーンツールはリアルタイムの在庫管理、整備ニーズの予測、ミッション即応性の向上を実現し、省庁が技術志向のプロバイダーを優先する傾向を促しています。
最終更新日:



