
- アジア
- アジア太平洋
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルメニア
- イギリス
- イタリア
- イラク
- インド
- インドネシア
- ウクライナ
- エジプト
- エストニア
- オーストラリア
- オランダ
- カザフスタン
- カナダ
- カンボジア
- コロンビア
- サウジアラビア
- シンガポール
- スウェーデン
- スペイン
- スリランカ
- スロバキア
- タイ
- チェコ
- チリ
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ハンガリー
- バングラデシュ
- フィリピン
- ブラジル
- フランス
- ベトナム
- ペルー
- ポーランド
- マレーシア
- ミャンマー
- メキシコ
- モロッコ
- ヨルダン
- ラオス
- ロシア
- 香港
- 中国
- 中東とアフリカ
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるヨーロッパ貨物・物流市場分析
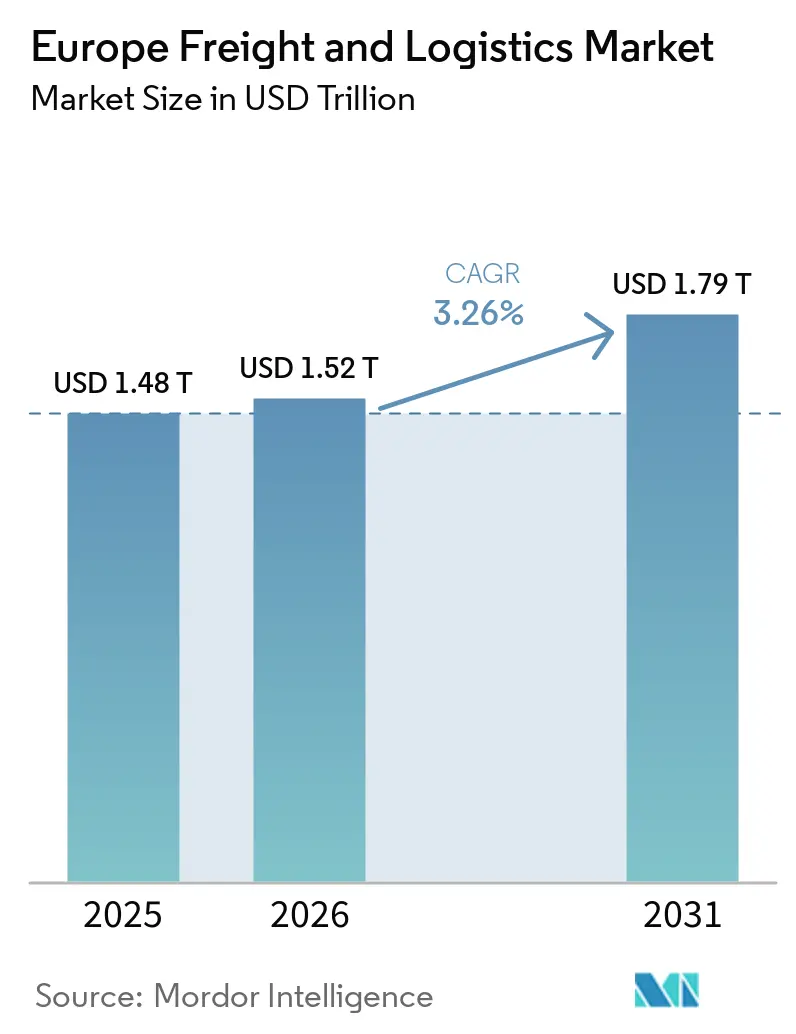
ヨーロッパ フレート・ロジスティクス市場規模は2026年に1.52 トリリオン 米ドルと推定され、2027年には1.57 トリリオン 米ドル、2032年までに1.83 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 3.12%で成長します。
ドイツにおける電池セルの現地化と広域での小包集荷カバレッジの拡大は、生産輸送と分散型配送における機会を創出しています。鉄道への資金投入と接続コリドーの整備はこれらの物流を支援できる一方、統合化によってネットワークが共通の所有権のもとに集約されています。2026年2月の米国とイスラエルによるイランへの攻撃を受けた中東紛争は、燃料コストへの圧力を高めました。ドライバー不足と鉄道の制約は、事業者が需要を追加輸送に転換する能力をさらに制限しています。統合化によってドライバーや鉄道経路を追加することなくネットワークの到達範囲を拡大できるため、現地化された生産と小包需要の増加によって生まれる需要は、すでに人員を配置した車両と利用可能な鉄道容量を保有する運送業者に有利に働く可能性が高いです。
主要レポートの要点
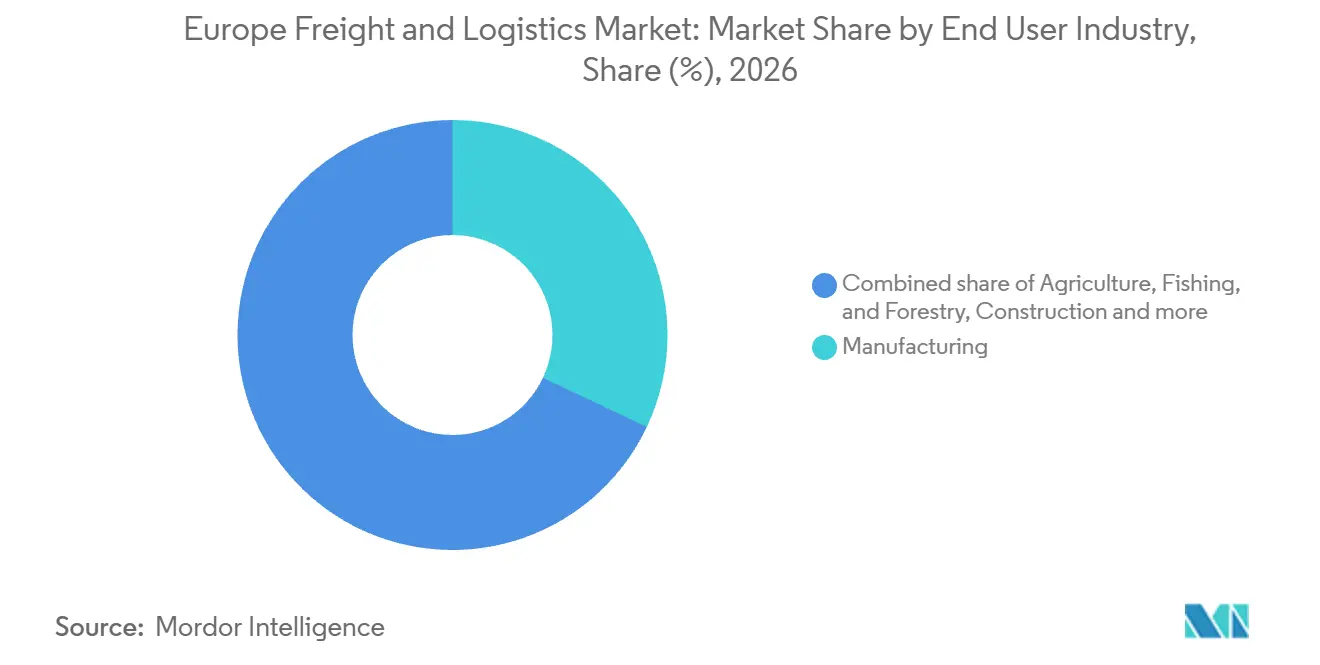
- エンドユーザー産業別では、製造業が2026年のヨーロッパ フレート・ロジスティクス市場シェアの32.03%をリードし、卸売・小売業は2027年から2032年にかけてCAGR 3.4%で最も速く成長すると予測されています。
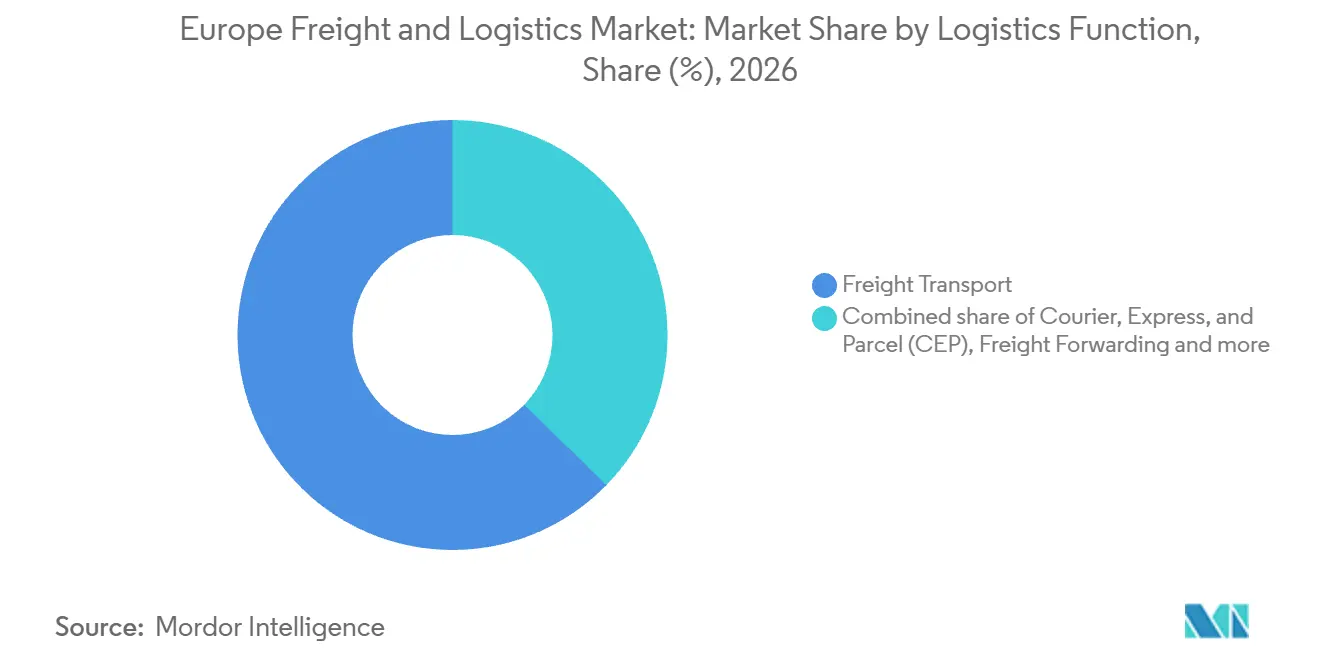
- ロジスティクス機能別では、フレート輸送が2026年のヨーロッパ フレート・ロジスティクス市場規模の62.71%を占め、宅配便・エクスプレス・小包(CEP)セグメントは2027年から2032年にかけてCAGR 3.55%で最も速く成長すると予測されています。
- 地域別では、ドイツが2026年に14.86%のシェアでリードし、オランダは2027年から2032年にかけてCAGR 4.02%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 汎ヨーロッパ5Gコリドーの展開 | +0.8% | スロバキアとチェコ | 中期(2〜4年) |
| EUグリーンディールのモーダルシフト奨励策 | +1.1% | ドイツとチェコ | 長期(4年以上) |
| 重要製造業のリショアリング | +1.3% | ドイツにおける電池生産拠点 | 中期(2〜4年) |
| ティア1都市を超えたB2C小包密度の急速な拡大 | +1.4% | 首都圏外のハンガリー | 短期(2年以内) |
| ロシアのウクライナ侵攻以降の防衛ロジスティクスの増加 | +0.4% | フィンランドの貨物鉄道接続 | 中期(2〜4年) |
| 自律型ヤードトラックのパイロット展開に向けた進展 | +0.3% | 英国のコンテナターミナル地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
汎ヨーロッパ5Gコリドーの展開
モバイルカバレッジが人口集中地域にとどまらず輸送ルート沿いに拡張されることで、接続型フレートアプリケーションはより有用な基盤を得ることができます。2026年上半期、スロバキアの規制当局による監視により、Orange Slovensko、Slovak TelekomおよびO2 Slovakiaが2025年12月31日を期限とするカバレッジ義務を履行したことが確認されました。700 MHzオークションの義務は、スロバキア国内のすべての運用中の高速道路・幹線道路区間、汎ヨーロッパ鉄道コリドー、および国際的に重要な内陸水路をカバーしていました。また、各地方都市の人口の少なくとも95%に対する5Gカバレッジも義務付けられていました。Slovak TelekomとT-Mobile Czech Republicは、2026年1月から2028年11月にかけて、スロバキアとチェコ間のライン・ドナウコリドー上の高速道路80キロメートルおよび鉄道68キロメートルに沿った5Gスタンドアロンの展開と検証を計画しており、国境でのネットワークハンドオーバーも含まれていました。この国を越えた継続的なカバレッジにより、ルートベースのデジタルサービスが国境を越えた道路・鉄道事業者向けに各国ネットワーク間で拡張され、それらの事業者が提供できるサービスの範囲広がります。
EUグリーンディールのモーダルシフト奨励策
鉄道への資金投入は、ネットワーク接続と使用される設備の両方に対処することで、国境を越えたフレートサービスの実用性を向上させることができます。2025年7月、欧州委員会はコネクティング・ヨーロッパ・ファシリティの輸送プロジェクトを暫定的に選定し、総資金の77%をコアおよび拡張された欧州横断交通ネットワーク全体の鉄道インフラに充当しました。この配分は、フレートと並んで旅客およびその他の鉄道用途もカバーしていました。2025年9月の決定により、プロジェクトが正式に選定され、支援上限と実施条件は補助金協定によって規定されました。この選定には、チェコとドイツにおける国際的に運用可能な貨物機関車および車両への車載アップグレードが含まれていました。プロジェクトは選定されたものの、まだ完了していないため、フレートへの恩恵は車載アップグレードの完了に依存しており、チェコとドイツにおける機関車の装備が、資金が実際に使用可能な国境を越えた輸送能力に転換されるかどうかの実践な試金石となります。
重要製造業のリショアリング
電池セル製造をヨーロッパに移転することで、生産および後続の車両テストに関連する輸送業務を再配置することができます。2025年12月17日、PowerCo SEはドイツのザルツギッターにギガファクトリーを稼働させ、ヨーロッパで製造された最初のユニファイドセルを生産しました。この最初の製造マイルストーンの後、段階的な生産増強が計画されていました。フォルクスワーゲングループのブランドが最終的な路上テスト用のセルを受け取ることが予定されており、最初の生産段階と定義された下流用途が結びつけられました。ロジスティクス事業者にとって、当初の輸送要件はセル製造と車両開発活動を結びつけるものとなります。したがって、この供給源からのフレート需要は計画された増産に追随し、路上テスト量から始まり、ザルツギッターの生産量が増加するにつれてのみ拡大します。
ティア1都市を超えたB2C小包密度の急速な拡大
首都圏を超えた集荷アクセスの拡張により、小包運送業者が実用的な配送オプションを提供できるエリアを広げることができます。2026年6月2日、GLS Hungaryはセゲドに3,000番目の宅配ロッカーを設置しました。そのネットワークはハンガリーの670以上の自治体にわたる3,000台のロッカーで構成されていました。セゲドの設置には20列に236区画が含まれており、ショッピングセンター内に集中した集荷拠点を提供しています。このような構成により、ネットワークの自治体への到達範囲を拡大しながら、共有の目的地に配送を集約することができます。共有の停留所に配送を集約することで、GLS Hungaryは670以上の自治体にわたる小包需要に対応し、すべての住所への個別配送なしに首都圏を超えたアクセスを拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ドライバー不足によるインフレスパイラル | -1% | スペインの国際道路フレートコリドー | 中期(2〜4年) |
| 鉄道ネットワーク容量のボトルネック | -0.6% | オランダの鉄道コリドー | 中期(2〜4年) |
| 港湾労働組合による混乱 | -0.4% | オランダのコンテナ港 | 短期(2年以内) |
| 炭素国境調整メニズムのコンプライアンスコスト | -0.2% | ドイツとオランダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ドライバー不足によるインフレスパイラル
事業者が業務を受け入れるために必要なドライバーを確保できない場合、トラックの空き容量を追加のフレートサービスに転換することはできません。国際道路輸送連合(IRU)は、2025年のヨーロッパにおける未充足のトラックドライバーポジションを約502,000件と推定しており、これはポジション全体の約13%に相当します。[1] 調査対象となったヨーロッパの事業者の約3分の2が、十分なドライバーを確保できないために新規契約を断ったと報告しています。別途、国際業務を行うスペインのドライバーは2025年第1四半期に前年比5.1%の賃金上昇を経験しました。人員不足の輸送能力と高い人件費が重なることで、道路運送業者が収益を維持しながら追加業務を受け入れられる量が制限される可能性があります。
鉄道ネットワーク容量のボトルネック
鉄道容量は、フレートパスに付随する運行時間とインフラの競合に依存します。ProRailのネットワーク声明2027は、オランダのオンネンとデルフゼイル間の標準的なフレートパスを両方向で時速60キロメートルと規定しています。2025年のダイヤでは、影響を受けた貨物列車は当初の計画より約20分長くかかり、ベドゥムで追加の非商業的停車が必要でした。2027年の声明はまた、アリバの旅客サービスおよびレイトディープ橋の開閉との競合を説明する2025年のフローニンゲン混雑声明を再掲しました。このような制約は、収益を生む輸送を追加することなく機関車と乗務員の時間を消費する可能性があります。したがって、割り当てられたパスの実際の品質が、インフラアクセスが利用可能であっても事業者が追加できるフレートサービスを制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
製造業が需要を牽引し、小売配送が拡大製造業は2026年のヨーロッパ フレート・ロジスティクス市場規模の32.03%のシェアを占めました。2025年7月、Kuehne+Nagel はスペイン全土の16拠点で900名以上のKuehne+Nagel従業員が関与する生産・保管ロジスティクスについてエアバスとの契約を更新しました。報告された業務には、工場内ロジスティクス、拠点間輸送、倉庫からラインへの配送、フルフィルメントセンター業務、スペアパーツ管理が含まれていました。エアバスの業務は、製造ロジスティクスがフレート輸送だけでなく組み込まれた拠点業務としても購入されることを示しており、このセグメントにサービスを提供するプロバイダーは輸送と並んで工場およびスペアパーツ業務の運営においても評価されます。
卸売・小売業は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 3.4%を記録すると予測されています。2025年には、EU市民の78%がオンラインで商品やサービスを購入または注文したと報告しており、2015年の62%から増加しています。Actionは2025年6月12日にイジェスカスに最初のスペイン配送センターを開設しました。DHL Supply Chainがサービスを提供するこの58,820平方メートルの施設は、スペイとポルトガル全土の最大210店舗に供給するよう設計されていました。ロジスティクスプロバイダーにとって、スペインとポルトガルの店舗を補充するために設計されたハブは、潜在的なオンライン注文フルフィルメントと並んで地域配送の要件を生み出すため、小売拡大へのサービス提供には店舗供給能力と個別商品配送の両方が必要となる場合があります。



ロジスティクス機能別:
物理的輸送の規模と小包サービスの成長フレート輸送は2026年のヨーロッパ フレート・ロジスティクス市場シェアの62.71%を占め、最大のセグメントとなりました。2025年、EU道路フレートは1.89 トリリオン メトリックトンキロメートルに達し、2024年から0.9%増加しました。空車は2025年のEU道路フレート車両キロメートルの21.8%を占め、国内輸送では26%、国際輸送では12.9%に上昇しました。走距離の割合が高いことで、国内運送業者は帰り便を積載業務に転換する余地が大きくなり、同じ車両の活用度が向上します。
宅配便・エクスプレス・小包(CEP)は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 3.55%が予測されています。中核的な小包配送事業全体で、Geopostの取扱量は2026年上半期に7.9%増加しました。同社のヨーロッパにおける宅配外配送量はその期間中に30%以上増加し、166,000拠点のピックアップネットワークによって支えられました。このような規模の宅配外成長は小包容量をピックアップ拠点の密度に結びつけるため、ネットワークカバレッジがその拡大をどれだけ運送業者が受け入れられるかを決定する要因となります。

地域分析
ドイツ フレートおよびロジスティクス市場
ドイツは2026年のヨーロッパ フレート・ロジスティクス市場シェアの14.86%を占めました。ドイツの道路フレートの暫定実績は、ドイツおよび外国のトラックによる輸送を含め、2025年に4,705億メトリックトンキロメートルに達しました。2025年11月、DHL Supply Chainはライプツィヒ・ハレキャンパス内で完全稼働するハレ地区3番目のロジスティクスセンターを開設しました。このセンターは34,000平方メートルの倉庫スペースと最大55,000パレットスペースの容量を提供しました。道路フレートの合計には外国のトラックが含まれるため、ドイツの活動基盤は国内運送業者を超えて広がっており、その輸送にサービスを提供するロジスティクスプロバイダーは国内フリートオペレーターよりも広い潜在的な顧客基盤を持ちます。
オランダ フレート・ロジスティクス市場
オランダは最も成長が速い地域であり、2027年から2032年にかけてCAGR 4.02%が予測されています。ロッテルダムは2025年に1,420万TEU(20フィート換算ユニット)をり扱い、3.1%増加しました。港はこれをアジアからの輸入量の9.3%増加によるものとしています。コンテナ重量は2025年に0.2%減少し、輸出の減少と積み替えの低迷が空コンテナ取扱量の増加に寄与しました。オランダの内陸水路では、TEU換算の積載コンテナ輸送量が2025年に3.3%増加した一方、空コンテナ輸送量は8.6%増加しました。輸入主導の成長はヒンターランドのカーゴフローを促進する一方、空コンテナの急速な増加はカーゴを積まない再配置業務を追加します。
ドイツとオランダ以外では、フレートチャネルは多様であり、デンマークのカーゴ港とフィンランドの鉄道は2025年により多くの量を取り扱い、スウェーデンの国内食品・飲料・タバコのトラック輸送距離は2023年の水準に戻りました。フランス、イタリア、スペインは2025年に国内外の道路フレートトン数の実質的な基盤を提供しました。ノルウェーの本土国内道路フレート実績はカボタージュを除いて2025年に減少し、Eimskipはその年にアイスランドで自社トラックフリートの運営を拡大しました。ロシアでは、ロシア鉄道が2025年に貨物積載量減少を記録し、英国では、グレートブリテン登録の大型貨物車が道路と他のモードを組み合わせた国内貨物を輸送しました。その他のヨーロッパでは、ポーランドの運送業者の国際輸送、クロストレード、カボタージュの合計が2025年の国内輸送実績を上回り、これらの運送業者にサービスを提供するサプライヤーが国境を越えた道路需要に結びついています。
規制の枠組みと見通し
この比較は、対象道路ネットワークを使用する道路フレート事業者の観点から、ドイツとオランダという選定された管轄区域を評価しています。ドイツは、法定免除を条件として、技術的に許容される最大質量が3.5メトリックトンを超える貨物用に指定または使用される車両に対し、連邦高速道路および幹線道路での通行料を課しています。技術的最大質量が3,500キログラムを超えるオランダおよび外国のN2/N3トラックは、ほぼすべての高速道路および一部の州道・市道でオランダの距離ベースの通行料に直面します。2026年2月の米国とイスラエルによるイランへの攻撃を受けて、オランダ政府は中東紛争に関連した燃料コストの増加を一時的な通行料軽減の根拠として挙げました。
規制テーブル
| 決定要因 | ドイツ | オランダ |
|---|---|---|
| 主要当局 | 連邦ロジスティクス・モビリティ庁(BALM) | インフラ・水管理省;車載ユニットコンプライアンスに関するRDW |
| 主要な手段または方向性 | 連邦幹線道路通行料法;2031年6月30日までのゼロエミッショントラック免除 | 2026年7月1日からのトラック通行料;対象N2/N3トラックには稼働中の車載ユニットが必要 |
| 商業的効果 | 法定免除を伴うキロメートルあたりのインフラ、大気汚染、騒音、CO2料金 | 使用量ベースの通行料;ユーロビネット終了;最大12,000キログラムのトラックの車両税廃止、重量トラックはEU最低額に引き下げ |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
ドイツの中程度の評価は、2025年12月に制定された2031年6月30日までのゼロエミッショントラック免除と定期的な通行料との均衡を反映しています。強化の方向性は、2031年7月1日以降のCO2排出クラス1料金からの任意のゼロエミッション削減に関するEU指令1999/62/ECの75%上限と、技術的に許容される最大積載質量が16メトリックトンを超えるトラックに対するドイツの2026年7月1日のCO2閾値の厳格化を反映しており、再分類された車両の通行料コストが上昇する可能性があります。オランダの中程度の評価は、新しいキロメートルあたりのトラック通行料と廃止または引き下げられた車両税、および2026年9月1日から12月31日までの一時的な22.3%の通行料軽減との均衡を反映しています。強化の方向性は、その軽減の終了と、2027年1月1日からの2.6%のインフレ連動料金引き上げに関する2026年8月の発表に続くものです。
バリューチェーンの段階
バリューチェーンは、輸送手配、ターミナルハンドリング、ヒンターランド輸送、倉庫保管がどのようにサプライヤー収益を生み出すかを比較しています。DSVはフレートサプライヤーと契約し、ターミナルで貨物を集約し、通関を含む出発地および目的地サービスを提供しています。これらの連携した責任により、ハンドオフの品質が商業的に重要となります。なぜなら、プロバイダーは複数の段階を調整しながらも、それらを完了するために他の事業者に依存しているからです。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 輸送手配と集約 | DSVやDHL Groupなどのフレートフォワーダー | フォワーディングおよびコーディネーションサービス収益 | 契約輸送と通関ハンドオフ間の依存関係 | 輸送予約と並行して書類責任を割り当てる |
| 港湾ターミナル移送 | HHLAなどのコンテナターミナルオペレーター | 完了時のハンドリング収益;時間経過に伴う賃貸収益 | コンテナハンドリングと以降の輸送間のタイミングのミスマッチ | ターミナルリリースと以降の出発ウィンドウを調整する |
| ヒンターランド輸送 | METRANSやRoland Speditionなどの鉄道事業者;CTDなどのトラック運送会社 | サービス期間中の輸送収益 | 鉄道と道路区間の接続への依存 | 混乱した接続に対する代替の以降の組み合わせを手配する |
| 倉庫保管とコントラクトロジスティクス | DHL Supply Chainなどのコントラクトロジスティクスプロバイダー | 倉庫保管および付加価値サービス収益 | 変化するフローに対してコミットされたスペースとハンドリングリソース | 契約サービス要件に合わせてハンドリング能力を段階的に調整する |
| 情報源: Mordor Intelligence | ||||
HHLAのハンドリング収益は移送完了時に発生し、インターモーダル輸送収益は時間をかけて積み上がります。この違いにより、垂直統合された事業者の収益の質にとって信頼性の高い以降の輸送が重要となります。さらなる統合により、これらの収益を生む段階を同期させ、完了したターミナル移送が中断された内陸輸送につながるリスクを低減するプロバイダーへと価値がシフトする可能性があります。
競争環境
市場集中度
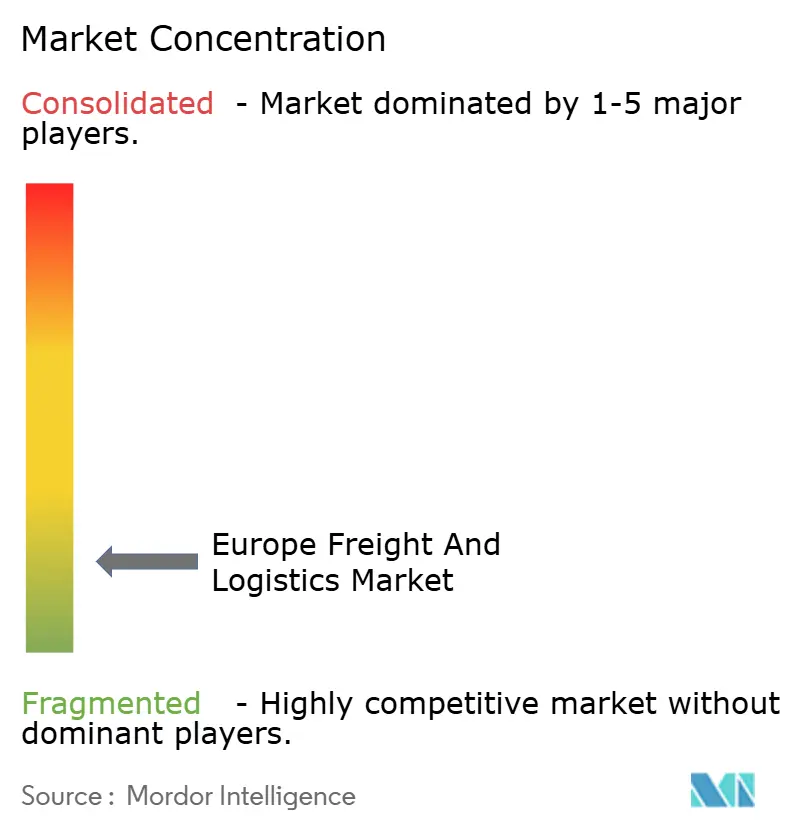
競争構造は、A.P. Moller - Maerskに代表される統合された海上・ロジスティクスネットワークと、顧客と運送業者の間でフレート輸送を調整する仲介サービスを組み合わせています。DHL Groupのグローバルフォワーディング・フレート部門は、顧客とフレート運送業者の間で航空、海上、陸上輸送を仲介しています。Kuehne+Nagel は2025年6月16日に、マドリード拠点のスペインの道路ロジスティクスプロバイダーTDNを買収し、バレアレス諸島、カナリア諸を含むスペイン全土およびポルトガルへの毎日のルートを追加しました。現地ルートの買収により、グローバルなサービス提供と、荷主が特定の国内配送ネットワーク内で利用できる配送カバレッジを結びつけることができます。
DSV A/Sは2025年4月30日にドイツ鉄道からSchenkerの買収を完了しました。[2] Schenkerはクロージング後に統合が開始され、以前は独立していた輸送・ロジスティクス事業が一つのオーナーのもとに置かれ、DSVの一部となりました。地理的に分散した生産・流通業務を持つ荷主にとって、より大きなネットワークは必要な個別サービス関係の数を減らし、調整リスクを一つの責任あるプロバイダーに集中させることができます。
2025年10月16日、FedExはアジアの出発地とパリ・シャルル・ド・ゴールハブを結ぶ週5便の追加を発表しました。この発表には広州からの3便と上海からの2便が含まれていました。アジア・ヨーロッパ路線を利用する輸入業者にとって、ハブの便数増加により、国際輸送と以降の配送要件を調整するための選択肢が増えます。EUに商品を持ち込む、またはEUを通過する経済事業者は、入国要約申告を通じて輸入管理システム2(ICS2)に安全保障データを提出しなければなりません。EUに商品を持ち込むすべての事業者が同じICS2安全保障データを提出しなければならないため、発表されたパリの便数増加は路線容量とスケジュールの選択肢を追加するものであり、独占的な規制アクセスを提供するものではありません。
ヨーロッパ フレート・ロジスティクス産業のリーダー
-
A.P. Moller - Maersk
-
DHL Group
-
Kuehne+Nagel
-
DSV A/S (Including DB Schenker)
-
FedEx
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ フレート・ロジスティクス市場 このレポートでカバーされる企業
- A.P. Moller - Maersk
- C.H. Robinson
- CMA CGM Group (Including CEVA Logistics)
- DACHSER
- DHL Group
- DSV A/S (Including DB Schenker)
- Expeditors International of Washington, Inc.
- FedEx
- CEVA Logistics
- Hapag-Lloyd
- Hellmann Worldwide Logistics
- International Distribution Services (Including GLS)
- Kuehne+Nagel
- La Poste Group
- Mainfreight
- Panattoni Europe
- Rhenus Group
- SNCF Group
- United Parcel Service of America, Inc. (UPS)
- XPO, Inc.
最近の産業開発事情 ヨーロッパ フレート・ロジスティクス市場
- 2026年9月:Uber Freightは、業務への投資、専任の製品・エンジニアリングリソース、およびポーランドのクラクフへの2番目のヨーロッパ拠点を通じて、ヨーロッパの第四者ロジスティクス事業を拡大する計画を発表しました。
- 2026年8月:DP Worldは、開発パートナーのMonteaおよびMaatschappij Linkerscheldeoeverとともに、ベルギーのアントワープ港に温度管理ロジスティクスハブを建設する計画を発表しました。計画された施設は主にヘルスケアおよび医薬品ロジスティクス向けに設計されており、倉庫容量の約半分が生鮮品に充てられる予定でした。
スコープと方法論
セグメンテーション概要
エンドユーザー産業
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
物流機能
| 宅配便・急送・小包(CEP) | 仕向け地タイプ別 | 国内 |
| 国際 | ||
| 貨物輸送取次 | 輸送モード別 | 航空 |
| 海上・内陸水路 | ||
| その他 | ||
| 貨物輸送 | 輸送モード別 | 航空 |
| パイプライン | ||
| 鉄道 | ||
| 道路 | ||
| 海上・内陸水路 | ||
| 倉庫・保管 | 温度管理別 | 非温度管理 |
| 温度管理 | ||
| その他サービス | ||
国別
| デンマーク |
| フィンランド |
| フランス |
| ドイツ |
| アイスランド |
| イタリア |
| オランダ |
| ノルウェー |
| ロシア |
| スペイン |
| スウェーデン |
| 英国 |
| その他欧州 |
| エンドユーザー産業 | 農業・漁業・林業 | ||
| 建設業 | |||
| 製造業 | |||
| 石油・ガス、鉱業・採石業 | |||
| 卸売・小売業 | |||
| その他 | |||
| 物流機能 | 宅配便・急送・小包(CEP) | 仕向け地タイプ別 | 国内 |
| 国際 | |||
| 貨物輸送取次 | 輸送モード別 | 航空 | |
| 海上・内陸水路 | |||
| その他 | |||
| 貨物輸送 | 輸送モード別 | 航空 | |
| パイプライン | |||
| 鉄道 | |||
| 道路 | |||
| 海上・内陸水路 | |||
| 倉庫・保管 | 温度管理別 | 非温度管理 | |
| 温度管理 | |||
| その他サービス | |||
| 国別 | デンマーク | ||
| フィンランド | |||
| フランス | |||
| ドイツ | |||
| アイスランド | |||
| イタリア | |||
| オランダ | |||
| ノルウェー | |||
| ロシア | |||
| スペイン | |||
| スウェーデン | |||
| 英国 | |||
| その他欧州 | |||
市場の定義
- 農業・漁業・林業(AFF) - このエンドユーザー産業セグメントは、AFF産業プレーヤーが負担する外部委託物流費用を捉えています。対象となるエンドユーザープレーヤーは、作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚類・その他動物の採取、および関連するサポート活動に主として従事する事業所です。ここでは、物流サービスプロバイダー(LSP)が、メーカーまたはサプライヤーから生産者への投入物(種子、農薬、肥料、機器、水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物、農作物)の円滑な流れのための調達、保管、取扱い、輸送、流通活動において重要な役割を果たしています。これには、輸送または保管される商品の保存期間に応じて必要に応じた温度管理物流および非温度管理物流の両方が含まれます。
- 建設業 - このエンドユーザー産業セグメントは、建設産業プレーヤーが負担する外部委託物流費用を捉えています。対象となるエンドユーザープレーヤーは、住宅・商業建築物、インフラ、土木工事の建設・修繕・改修、および土地の造成・開発に主として従事する事業所です。物流サービスプロバイダー(LSP)は、原材料・機器の在庫管理、時間厳守の供給、その他付加価値サービスを提供することで建設プロジェクトの収益性を高め、効果的なプロジェクト管理において重要な役割を果たしています。
- 宅配便・急送・小包 - 宅配便・急送・小包(CEP)サービスは、しばしばCEP市場と呼ばれ、小型商品(小包・パッケージ)の輸送に特化した物流・郵便サービスプロバイダーを指します。(1)重量70kg/154ポンド以下の貨物・小包・パッケージ、(2)法人顧客パッケージ(企業間取引(B2B)・企業対消費者(B2C))および個人顧客パッケージ(消費者間取引(C2C))、(3)非速達小包配送サービス(標準・繰延)および速達小包配送サービス(日時指定速達・時刻指定速達)、(4)国内および国際小包の市場規模(米ドル)と市場取扱量(小包数)を捉えています。
- 人口動態 - 総需要市場を分析するために、人口成長と予測が研究・提示されています。性別(男性/女性)、開発地域(都市/農村)、主要都市などのカテゴリ別の人口分布、および人口密度や最終消費支出(成長率とGDP比シェア%)などの主要パラメータを表しています。このデータは、需要・消費支出の変動と潜在的な需要の主要な集積地(都市)の評価に使用されています。
- 輸出トレンドと輸入トレンド - 経済全体の物流パフォーマンスは、その貿易実績(輸出入)と正の有意な(統計的な)相関関係があります。したがって、この産業トレンドでは、調査地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、および主要貿易パートナーが、主要な貿易・物流インフラ投資と規制環境の影響と合わせて分析されています。
- 貨物輸送取次 - ここでいう貨物輸送取次は、荷主と運送業者の間での貨物輸送の手配(FTA)産業を指し、貨物の輸送手配・追跡に主として従事する事業所を含みます。対象となる物流サービスプロバイダー(LSP)は、貨物輸送取次業者、NVOCC(非船舶運航業者)、通関業者、および船舶代理店です。貨物輸送取次のその他セグメントは、通関・通関活動、貨物関連書類の作成、貨物の混載・解体、貨物保険・コンプライアンス、倉庫・保管の手配、荷主との連絡調整、道路・鉄道などその他の輸送モードによる貨物輸送取次などのFTA付加価値サービスから得られる収益を捉えています。
- 貨物価格トレンド - 輸送モード別の貨物価格(米ドル/トン・キロメートル)が、レビュー期間にわたって本産業トレンドに提示されています。このデータは、インフレ環境の評価、貿易への影響、貨物回転量(トン・キロメートル)、輸送モード別セグメントの貨物・物流市場需要、ひいては貨物・物流市場の全体規模の評価に使用されています。
- 貨物トン数トレンド - 輸送モード別の取扱貨物トン数(トン)が、レビュー期間にわたって本産業トレンドに提示されています。このデータは、貨物輸送市場規模を評価するために、平均輸送距離(キロメートル)、貨物量(トン・キロメートル)、貨物価格(米ドル/トン・キロメートル)などの他のパラメータとともに使用されています。
- 貨物輸送 - 貨物輸送とは、国内(同一国内)または越境(国際)で、原産地から目的地まで商品(原材料・最終品・中間品・完成品、固体・液体の両方を含む)を輸送するために、物流サービスプロバイダー(外部委託物流)を雇用することを指します。
- 貨物・物流 - 貨物輸送の円滑化(貨物輸送)、代理人を通じた貨物輸送の手配(貨物輸送取次)、倉庫・保管(温度管理または非温度管理)、CEP(国内または国際の宅配便・急送・小包)、ならびに国内または越境で、道路、鉄道、海上、航空、パイプラインの1つ以上の輸送モードを通じて原産地から目的地まで商品(原材料または完成品、固体・液体の両方を含む)を輸送する際に関与するその他の付加価値物流サービスへの外部支出(または外部委託)が、貨物・物流市場を構成します。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延や混乱を引き起こす可能性があり、一方で価格の低下は短期的な収益性の向上と、消費者に最良の条件を提供しようとする市場競争の激化につながる可能性があります。そのため、燃料価格の変動はレビュー期間にわたって研究され、原因と市場への影響とともに提示されています。
- 経済活動別GDP分布 - 調査地域(レポートの範囲に応じた国または地域)における名目国内総生産とその主要経済部門への配分が、本産業トレンドに研究・提示されています。GDPは物流産業の収益性・成長と正の相関関係があるため、このデータは物流需要への主要な貢献セクターを分析するために産業連関表・供給使用表と組み合わせて使用されています。
- 経済活動別GDP成長 - 調査地域(レポートの範囲に応じた国または地域)の主要経済部門別の名目国内総生産の成長率が本産業トレンドに提示されています。このデータは、すべての市場エンドユーザー(ここで考慮される経済部門)からの物流需要の成長を評価するために活用されています。
- インフレーション - 卸売物価インフレーション(生産者物価指数の前年比変化)と消費者物価インフレーションの両方の変動が本産業トレンドに提示されています。このデータは、インフレ環境を評価するために使用されており、サプライチェーンの円滑な機能において重要な役割を果たし、タイヤ価格、ドライバーの賃金・福利厚生、エネルギー・燃料価格、保守コスト、通行料金、倉庫賃料、通関手数料、輸送取次料金、宅配料金などの物流運営コスト要素に直接影響し、ひいては貨物・物流市場全体に影響を与えます。
- インフラ - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路の総延長、舗装状況別(舗装/未舗装)道路延長の分布、道路区分別(高速道路/幹線道路/その他の道路)道路延長の分布、鉄道延長、主要港湾のコンテナ取扱量、主要空港の貨物取扱量などの変数が分析・提示されています。
- 主要産業トレンド - 「主要産業トレンド」と題したレポートセクションには、市場規模の推定と予測をより適切に分析するために研究されたすべての主要変数・パラメータが含まれています。すべてのトレンドは、調査地域(レポートの範囲に応じた国または地域)について、データポイント(時系列または最新の利用可能データポイント)の形式で、簡潔な市場関連解説とともに提示されています。
- 主要な戦略的施策 - 競合他社との差別化や一般的な戦略として企業が取る行動を、主要な戦略的施策(KSM)と呼びます。これには(1)協定、(2)拡大、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれます。市場における主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが研究・提示されています。
- 定期船二国間接続指数 - ある国のペアがグローバルな定期船運航ネットワークへの統合水準を示すもので、二国間貿易の決定において重要な役割を果たし、ひいては当該国とその周辺地域の繁栄に貢献する可能性があります。そのため、レポートの範囲に応じた当該国・地域と接続する主要経済国が分析され、「定期船運航の接続性」産業トレンドに提示されています。
- 定期船運航の接続性 - この産業トレンドは、海上輸送セクターの状況に基づいてグローバルな海運ネットワークへの接続性の状態を分析します。これには、調査地域(レポートの範囲に応じた国または地域)のレビュー期間にわたる定期船接続指数、二国間船運接続指数、および港湾定期船接続指数の分析が含まれます。
- 定期船接続指数 - 海上輸送セクターの状況に基づいて、各国がグローバルな海運ネットワークにどれだけ接続されているかを示します。海上輸送セクターの5つの構成要素に基づいています:(1)当該国にサービスを提供する船会社数、(2)これらのサービスで使用される最大船舶のサイズ(TEU単位)、(3)当該国を他国と接続するサービスの数、(4)当該国に配備された船舶の総数、(5)それらの船舶の総輸送能力(TEU単位)。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、各国のグローバル競争力を左右します。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響を受けます。したがって、この産業トレンドでは、調査地域(レポートの範囲に応じた国または地域)の物流パフォーマンスがレビュー期間にわたって分析・提示されています。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的嗜好、トラックタイプのポートフォリオ、トラック価格、国内生産、トラック修理・保守サービスの普及、顧客サポート、技術革新(電気自動車、デジタル化、自律型トラックなど)、燃費、資金調達オプション、年間保守コスト、代替品の可用性、マーケティング戦略などの要因に影響されます。したがって、主要トラックブランドのトラック販売量の分布(調査基準年のシェア%)と現在の市場動向・予測期間中の市場見通しに関する解説が本産業トレンドに提示されています。
- 製造業 - このエンドユーザー産業セグメントは、製造業プレーヤーが負担する外部委託物流費用を捉えています。対象となるエンドユーザープレーヤーは、材料または物質の化学的・機械的・物理的変換により新たな製品を製造することに主として従事する事業所です。物流サービスプロバイダー(LSP)は、サプライチェーン全体での原材料の円滑な流れを維持し、流通業者または最終顧客への完成品の適時納品を実現し、ジャストインタイム製造のために顧客への原材料の保管・供給において重要な役割を果たしています。
- 海運フリートの積載能力 - 海運フリートの積載能力は、経済の海上インフラと貿易の発展状態を描写します。生産量、国際貿易、主要エンドユーザー産業、海上接続性、環境規制、港湾インフラ開発への投資、港湾コンテナ貨物取扱能力などの要因に影響されます。この産業トレンドは、調査地域(レポートの範囲に応じた国または地域)のレビュー期間にわたる、コンテナ船、原油タンカー、バルク船、一般貨物船などを含む船舶タイプ別の海運フリート積載能力と影響要因を示しています。
- モーダルシェア - 貨物モーダルシェアは、モーダル生産性、政府規制、コンテナ化、輸送距離、温度管理要件、商品タイプ、国際貿易、地形、配送速度、貨物重量、バルク貨物などの要因に影響されます。また、輸送トン数(トン)によるモーダルシェアと貨物回転量(トン・キロメートル)によるモーダルシェアは、経済内で輸送される主要商品グループの平均輸送距離、重量、輸送回数によって異なります。この産業トレンドは、調査基準年の輸送モード別(トンおよびトン・キロメートル)の貨物輸送量の分布を示しています。
- 石油・ガス、鉱業・採石業 - このエンドユーザー産業セグメントは、採取産業プレーヤーが負担する外部委託物流費用を捉えています。対象となるエンドユーザープレーヤーは、石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採取する事業所です。物流サービスプロバイダー(LSP)は、上流から下流までのすべての段階をカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、精製・加工品の輸送において重要な役割を果たしています。
- その他エンドユーザー - その他エンドユーザーセグメントは、金融サービス(銀行・金融サービス・保険(BFSI))、不動産、教育サービス、医療、専門サービス(行政、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学・研究開発)が負担する外部委託物流費用を捉えています。物流サービスプロバイダー(LSP)は、機器・資材の輸送、機密文書・ファイルの配送、医療物資・用品(手術用品・器具、手袋、マスク、注射器、機器を含む)の搬送など、これらの産業への供給品や文書の確実な移動において重要な役割を果たしています。
- その他サービス - その他サービスセグメントは、(1)道路・鉄道・航空・海上・内陸水路による貨物輸送の付加価値サービス(VAS)、(2)海上貨物輸送のVAS(港湾・桟橋などのターミナル施設の運営、水路閘門の運営、航行・水先案内・接岸活動、はしけ輸送、サルベージ活動、灯台活動、その他雑多なサポート活動)、(3)陸上貨物輸送のVAS(鉄道駅・貨物取扱施設などのターミナル施設の運営、鉄道インフラの運営、構内切換・入換、曳航・路上支援、輸送目的のガス液化、その他雑多なサポート活動)、(4)航空貨物輸送のVAS(航空ターミナル・空港・航空交通管制活動などのターミナル施設の運営、空港内のグランドサービス活動、滑走路保守、航空機の検査・回送・保守・テスト、航空機への燃料補給サービス、その他雑多なサポート活動)、(5)倉庫・保管サービスのVAS(穀物サイロ、一般商品倉庫、冷蔵倉庫、貯蔵タンクなどの運営、外国貿易地域での商品保管、急速凍結、輸送のための商品の梱包、出荷のためのパッキング・梱包準備、パッケージへのラベリング・印字、キット組み立て・梱包サービス、その他雑多なサポート活動)、(6)宅配便・急送・小包サービスのVAS(集荷、仕分け)から得られる収益を捉えています。
- 港湾の入港実績と稼働状況 - 港湾のパフォーマンスは、経済の貨物輸送、貿易、グローバル接続性、生産・流通システムへの投資魅力、成功した成長戦略の鍵であり、GDP、雇用、一人当たり所得、産業成長に影響します。したがって、港湾内での船舶の滞在中央値時間、港湾に入港する船舶の平均船齢・規模・貨物輸送能力・コンテナ輸送能力、港湾入港回数、コンテナ港湾取扱量などの港湾パフォーマンスパラメータが分析・提示されています。
- 港湾定期船接続指数 - グローバルな定期船運航ネットワークにおける港湾の位置を反映しており、指数の値が高いほど接続性が良好です。効率的で接続性の高い港湾は(1)輸送コストの最小化、サプライチェーンの連結、国際貿易の支援に貢献し、(2)生産者が国内外の市場の可能性をより活用できるようにすることで規模の経済と専門知識の発展を促します。したがって、レポートの範囲に応じた当該国・地域の戦略的に重要な主要港湾が分析され、「定期船運航の接続性」産業トレンドに提示されています。
- 港湾取扱量 - 港湾が年間に取り扱う貨物量または船舶数を反映しています。(1)貨物トン数、(2)コンテナTEU、(3)入港回数に関連しています。取扱コンテナ総数(TEU)の観点からの港湾取扱量が「港湾の入港実績と稼働状況」産業トレンドに提示されています。
- 生産者物価インフレーション - 生産者の観点からのインフレーションを示すもので、一定期間における産出物に対する平均販売価格を表します。生産者物価指数の年間変化(前年比)は「インフレーション」産業トレンドに卸売物価インフレーションとして報告されています。卸売物価指数(WPI)は最も包括的な方法で動的な価格変動を捉えるため、政府、銀行、産業界、ビジネス界で広く活用され、貿易、財政、その他経済政策の策定において重要とみなされています。このデータはインフレ環境をより深く理解するために消費者物価インフレーションと組み合わせて使用されています。
- その他欧州 - その他欧州は、(1)アルバニア、(2)アンドラ、(3)アルメニア、(4)オーストリア、(5)アゼルバイジャン、(6)ベラルーシ、(7)ベルギー、(8)ボスニア・ヘルツェゴビナ、(9)ブルガリア、(10)クロアチア、(11)キプロス、(12)チェコ共和国、(13)エストニア、(14)ジョージア、(15)ギリシャ、(16)ハンガリー、(17)アイルランド、(18)カザフスタン、(19)ラトビア、(20)リヒテンシュタイン、(21)リトアニア、(22)ルクセンブルク、(23)マルタ、(24)モルドバ、(25)モナコ、(26)モンテネグロ、(27)北マケドニア、(28)ポーランド、(29)ポルトガル、(30)ルーマニア、(31)サンマリノ、(32)セルビア、(33)スロバキア共和国、(34)スロベニア、(35)スイス、(36)ウクライナの外部委託物流市場を捉えています。
- セグメント別収益 - セグメント別収益は、市場内のすべての主要プレーヤーについて三角測量または算出・提示されています。これは、調査基準年において、調査地域(レポートの範囲に応じた国または地域)で企業が獲得した貨物・物流市場特有の収益を指します。年次報告書や企業ウェブページに掲載された財務情報、サービスポートフォリオ、従業員数、フリートサイズ、投資、進出国数、主要対象経済国などの主要パラメータの研究・分析を通じて算出されています。財務開示が少ない企業については、D&Bフーバーズ、ダウ・ジョーンズ・ファクティバなどの有料データベースを活用し、産業・専門家へのインタビューを通じて検証されています。
- 輸送・保管部門GDP - 輸送・保管部門のGDPの金額と成長は、貨物・物流市場規模と直接的な関係にあります。したがって、この変数は、本産業トレンドで、金額(米ドル)およびGDP比シェア%として、レビュー期間にわたって研究・提示されています。このデータは、投資、動向、現在の市場状況に関する簡潔かつ関連性のある解説によって補完されています。
- 電子商取引産業のトレンド - インターネット接続の強化とスマートフォン普及率の拡大、ならびに可処分所得の増加が相まって、グローバルな電子商取引市場に著しい成長をもたらしています。オンライン購買者は注文の迅速かつ効率的な配送を求めており、特に電子商取引フルフィルメントサービスを中心に物流サービスへの需要が増加しています。したがって、調査地域(レポートの範囲に応じた国または地域)の総商品取扱高(GMV)、過去および予測成長率、電子商取引産業の主要商品グループの内訳が分析・提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的な流れと、製造品の流通業者・消費者への輸送を確保します。両産業の需給は高度に相互関連し、シームレスなサプライチェーンに欠かせません。したがって、総付加価値(GVA)、GVAの主要製造セクター別内訳、およびレビュー期間における製造業の成長率が、本産業トレンドに分析・提示されています。
- タイプ別トラック輸送フリートサイズ - トラックタイプの市場シェアは、地理的嗜好、主要エンドユーザー産業、トラック価格、国内生産、トラック修理・保守サービスの普及、顧客サポート、技術的混乱(電気自動車、デジタル化、自律型トラックなど)などの要因に影響されます。したがって、トラックタイプ別のトラック保有台数の分布(調査基準年のシェア%)、市場の混乱要因、トラック製造投資、トラック仕様、トラックの使用・輸入規制、および予測期間中の市場見通しが本産業トレンドに提示されています。
- トラック輸送の運営コスト - トラック輸送会社の物流パフォーマンスを測定・ベンチマークする主な目的は、運営コストを削減し収益性を向上させることです。一方、運営コストを測定することで、経費を管理するための運営変更の要否と場所を特定し、パフォーマンス改善の領域を明らかにすることができます。したがって、本産業トレンドでは、ドライバーの賃金・福利厚生、燃料価格、修理・保守コスト、タイヤコストなどのトラック輸送の運営コストと関連変数が、調査基準年にわたって研究され、調査地域(レポートの範囲に応じた国または地域)について提示されています。
- 倉庫・保管 - 倉庫・保管セグメントは、一般商品、冷蔵、その他タイプの倉庫・保管施設の運営から得られる収益を捉えています。これらの事業所は商品の保管と料金との引き換えに安全な保管に責任を負っています。提供する付加価値サービス(VAS)は「その他サービス」セグメントの一部とみなされます。ここでのVASとは、顧客の商品の流通に関連するサービスの範囲を指し、ラベリング、バルク分割、在庫管理・コントロール、簡易組立、注文入力・フルフィルメント、梱包、ピッキング・パッキング、価格表示・タグ付け、輸送手配が含まれます。
- 卸売・小売業 - このエンドユーザー産業セグメントは、卸売業者と小売業者が負担する外部委託物流費用を捉えています。対象となるエンドユーザープレーヤーは、一般的に変換を行わずに商品を卸売または小売し、商品の販売に付随するサービスを提供することに主として従事する事業所です。物流サービスプロバイダー(LSP)は、資材調達、輸送、注文フルフィルメント、倉庫・保管、需要予測、在庫管理などの活動をカバーし、生産工場から流通業者、最終顧客に至るまでの供給品と完成品の確実な移動において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| 軸重 | 車輪付き車両の軸重とは、特定の車軸に接続されたすべての車輪から路面に加わる合計重量です。 |
| バックホール | バックホールとは、輸送車両が元の目的地から出発地点への帰路移動のことです。 |
| 船荷証券 | 船荷証券は、運送業者が荷主に対して発行する法的文書で、輸送される商品の種類、数量、目的地を詳細に記載したものです。 |
| バンカリング | バンカリングは、船舶の推進システムを動かすために使用される燃料および/またはガスオイルを供給するプロセスです(このような燃料はバンカーと呼ばれます)。船内タンクへの燃料の積み込みと配分の物流を含みます。バンカー(燃料)の取引を行う者をバンカートレーダーと呼びます。 |
| バンカリングサービス | バンカリングサービスは、要求された品質と数量のバンカーを船舶に供給することです。 |
| Cコマース | Cコマース(コラボレーティブ・コマース)は、貿易コミュニティ全体における企業の社内人員、ビジネスパートナー、顧客間の電子的に実現されたビジネスインタラクションを表します。貿易コミュニティには、産業、産業セグメント、サプライチェーン、またはサプライチェーンセグメントが含まれます。 |
| カボタージュ | ある国に登録された車両が他国の国内領域内で行う輸送。 |
| カーテージエージェント | 航空または海上運送業者が直接サービスを提供していない場所での貨物の集荷・配達を行う陸上輸送サービス。 |
| 契約物流 | 契約物流とは、輸送、倉庫保管、注文フルフィルメントなどの物流事項を専門とする第三者企業への資源管理業務のアウトソーシングを指します。 |
| 宅配便 | メッセージ、パッケージなどの送付に使用されるサービス。宅配便サービスとは、商品または文書の迅速な戸口から戸口への集荷・配達サービスを指します。国内または国際対応が可能です。このような配達サービスを提供する企業を宅配便会社と呼びます。宅配便会社はサービス提供のために人員を雇用します。宅配便サービス会社に雇用されたそのような人物を宅配員と呼びます。 |
| クロスドッキング | クロスドッキングは物流管理における手法で、到着する配送車両の荷降ろしと積み込み材料を直接出荷配送車両に積み込み、従来の倉庫物流の手順を省略し、時間とコストを節約するものです。 |
| クロストレード | 第三国に登録された車両によって行われる異なる2か国間の国際輸送。第三国とは、積載・乗船国および荷降ろし・下船国以外の国のことです。 |
| 通関手続き | 輸入許可証・許可書の提示、輸入関税の支払い、FCCやFDAの承認など貨物の性質に応じた必要書類の提出などの所定の手続きを通じて税関から貨物の引き渡しを受けるための手順。 |
| 税関封印 | 税関封印とは、商品、輸送手段、倉庫の不可侵性を確保するために税関職員が貼付する封印、スタンプ、またはその他の予防手段を意味します。 |
| 危険物 | 危険物(または有害物質またはHAZMAT)には、可燃性液体・固体、圧縮・液化・加圧溶解ガス、腐食性物質、酸化性物質、爆発性物質・製品、水接触時に可燃性ガスを放出する物質、有機過酸化物、毒性物質、感染性物質、放射性物質、その他雑多な危険物・製品が含まれます。 |
| 直送 | 直送とは、商品をサプライヤーまたは製品所有者から顧客に直接配送する方法です。多くの場合、顧客が製品所有者に商品を注文します。この配送方式は輸送・保管コストを削減しますが、追加の計画と管理が必要です。 |
| ドレージ | ドレージとは、海上貨物や航空貨物などの異なる輸送モードを接続するトラック輸送サービスの一形態です。通常、長距離輸送プロセスの前後に行われる短距離輸送で、商品をある場所から別の場所に輸送します。ドレージトラックはコンテナ船、保管場所、注文フルフィルメント倉庫、鉄道ヤードなど様々な目的地との間で貨物を輸送します。通常、ドレージは短距離の商品輸送のみを行い、一つの都市圏内でのみ稼働します。また、単一シフト内で1人のトラック運転手のみを必要とします。 |
| 乾燥ドッキング | 乾燥ドッキングは修理時または船舶が整備ヤードに引き渡される際に使用される用語です。乾燥ドッキング中は、船体の水没部分を洗浄または点検できるように、船全体が陸上に引き揚げられます。 |
| ドライバン | ドライバンとは、外部環境から積荷を保護するために完全に密閉されたセミトレーラーの一種です。パレット積み、箱積み、バラ積みの貨物を運ぶよう設計されたドライバンは、温度管理(冷蔵「リーファー」ユニットとは異なり)されておらず、大型貨物(フラットベッドトレーラーとは異なり)を運ぶことはできません。 |
| フィーダリング | 地域内の積載または空のコンテナを長距離海上輸送のための「マザーシップ」に積み替える輸送サービス。 |
| 最終需要 | 最終需要には、個人消費、政府消費、企業による資本投資、輸出などの最終利用として消費されるすべての種類の商品(財・サービス)が含まれます。個人消費、政府消費、企業による資本投資、輸出などの最終利用として消費されるすべての種類の商品(財・サービス)が含まれます。 |
| ファーストマイル配送 | ファーストマイル配送とは、輸送の最初の段階を指します。小包が販売者の倉庫を出発し、宅配便の集荷担当者によって処理または倉庫に運ばれる時点です。パッケージが郵便局または宅配便ハブに到着すると、仕分けられてさらに輸送され、最終的に顧客の玄関先に届けられます。 |
| 財政保管サービス | 許可された保管業者が事業の過程で関税停止措置の下、税関当局が定めた条件に従い、物品税対象物品が製造、加工、保管、受領または発送される、他の施設から明確に分離された施設を意味します。 |
| フラットベッド | 商品の積み下ろしを容易にするために平らな荷台を持つ車両。フラットベッドトラックは主に重量物、大型物、幅広物、頑丈な商品の輸送に使用されます。 |
| フラットベッドトラック | フラットベッドトラックとは、剛性のある設計を持つトラックの一種です。商品の積み下ろしを容易にするために平らな荷台を持っています。フラットベッドトラックは主に機械、建設資材、機器など、重量物、大型物、幅広物、頑丈な商品の輸送に使用されます。トラックの荷台がオープンであるため、輸送される商品は雨に対して脆弱であってはなりません。機能的には、フラットベッドトラックはフラットベッドトレーラーに相当します。 |
| 貨物輸送所要時間 | 輸送所要時間とは、貨物が指定された集荷地点から集荷された後、最終目的地に届けられるまでにかかる時間です。 |
| ハラール物流 | ハラール物流とは、消費時点でのハラール製品の完全性を確保するために、シャリア法の原則に従って、フリート管理、保管・倉庫保管、資材取扱いなどの物流業務を管理するプロセスを指します。 |
| ホーレージ | 商業的な商品の輸送。 |
| インバウンド物流 | インバウンド物流とは、材料やその他の商品が企業に持ち込まれる方法です。このプロセスには、入荷供給品の発注、受領、保管、輸送、管理のステップが含まれます。インバウンド物流は、需給方程式の供給部分に焦点を当てています。 |
| 中間需要 | 中間需要には、資本投資を除く、企業に販売される財・サービスおよび保守・修繕工事が含まれます。 |
| 国際積荷 | 報告国(輸送を行う車両が登録されている国)での貨物の積み込み地点と別の国での荷降ろし地点。 |
| 国際揚荷 | 報告国(輸送を行う車両が登録されている国)での貨物の荷降ろし地点と別の国での積み込み地点。 |
| ラストマイル配送 | ラストマイル配送とは、小包が輸送ハブから最終目的地(通常は個人住宅または小売店)に移動する配送プロセスの最終ステップを指します。 |
| 積合せ貨物輸送(LTL) | 積合せ貨物輸送(LTL)は、比較的少量の貨物や荷物向けの輸送サービスです。LTLプロバイダーは、ハブアンドスポークシステムを使用して複数の異なる企業の荷物と輸送要件を組み合わせ、商品を目的地に届けます。 |
| 機関車牽引 | 機関車によって牽引される鉱山用貨車を使用した地下での石炭、鉱石、作業員、資材の輸送。機関車はバッテリー、ディーゼル、圧縮空気、トロリー、またはバッテリー・トロリーやトロリー・ケーブルリールなどの組み合わせで動力を得る場合があります。 |
| ミルクラン | ミルクランとは、様々なサプライヤーから1つの顧客へ混合荷物を輸送するために使用される配送方法です。各サプライヤーが1人の顧客のニーズを満たすために毎週トラックを送る代わりに、1台のトラック(または車両)がサプライヤーを訪問してその顧客向けの荷物を集荷します。この輸送方法は、1台のタンクが複数の酪農場から牛乳処理会社への配達のために牛乳を集めていた酪農業の慣行からその名が付けられました。 |
| マルチカントリー混載 | マルチカントリー混載(MCC)は、異なる原産国からの貨物を統合してフルコンテナロード(FCL)を構築するコスト効率の高いソリューションです。MCCは、複数の国から少量の商品を輸入しながら、より経済的なFCL運賃の恩恵を受けたい企業に最も適しています。 |
| マルチモーダル物流 | マルチモーダル輸送またはマルチモーダル海運とは、複数の輸送モードを必要とする物流・貨物プロセスを指します。 |
| オムニチャネル物流 | オムニチャネル流通とは、複数の販売チャネルからシームレスなワンタッチ統合で商品を購入・受け取る方法を顧客に提供するために企業が取るマルチチャネルアプローチです。方法の例としては、1. オンラインで購入して実店舗で受け取る、2. オンラインで購入して自宅または他の場所に配送してもらう、3. 店舗で購入して自宅または他の場所に配送してもらう、4. 倉庫または製造センターから店舗・自宅・その他の場所へのドロップシップ、5. オンラインで購入して店舗またはオンラインで返品する、6. オンラインで購入してオンラインで返品するが挙げられます。 |
| 超過サイズ貨物(OOG) | 超過サイズ貨物(OOG)とは、単純に大きすぎるために6面の海上輸送コンテナに積載できない貨物のことです。この用語は、最大40HCコンテナの寸法を超えるすべての貨物の非常に大まかな分類です。つまり、長さ12.05メートル超、幅2.33メートル超、または高さ2.59メートル超の貨物です。 |
| その他船舶 | その他船舶には、液化石油ガス船、液化天然ガス船、ケミカルタンカー(小分けタンカー)、特殊タンカー、冷凍船、オフショア支援船、タグボート、浚渫船、クルーズ船、フェリー、その他の非貨物船が含まれます。 |
| その他特殊貨物 | その他の特殊商品には、スリング付き商品(スリングまたは複数のスリングが付属する1点または複数点の商品)、可動ユニット(自走式ユニット、非自走式ユニット、ロール展開車両)、大型機器積み荷(軽・重機械で過大または過重なもの)、電子機器や金融サービス向け道路貨物など追加保護が必要な高価値貨物が含まれます。 |
| 外部委託貨物輸送 | 有償での輸送、すなわち報酬を受けての貨物の運送。 |
| パレット | 商品の持ち上げと積み重ねを容易にするために設計された高床式プラットフォーム。 |
| 部分積載 | 部分積載とは、トラックを部分的にしか満たさない商品を表します。本質的に、貨物の量はLTL(積合せ貨物輸送)貨物より多いです。また、貨物はトラックを完全に占有することはできません。すなわち、その能力はFTL(フルトラックロード)貨物よりはるかに低いです。 |
| 舗装道路 | 砕石(マカダム)と炭化水素バインダーまたはビチューメン系剤、コンクリート、または石畳で表面を舗装した道路。 |
| Qコマース | Qコマース(クイックコマース)とも呼ばれる形態は、通常1時間以内の迅速な配送に重点を置く電子商取引の一種です。 |
| 岸壁 | 船舶の積み降ろしのために水辺に沿ってまたは水中に突き出した石造りまたは金属製のプラットフォーム。 |
| リコマース | リコマースとは、以前に所有されていた品物を再利用、リサイクル、または転売する購買者にオンラインマーケットプレイスを通じて販売することです。 |
| 逆物流 | 逆物流とは、顧客から販売者または製造業者に商品を戻すサプライチェーン管理の一種です。 |
| 道路貨物輸送サービス | 国内(同一国内)または越境(国際)で、原産地から目的地まで商品(原材料または製造品、固体・液体の両方を含む)を輸送するためにトラック輸送業者を雇用することが道路貨物輸送市場を構成します。サービスはフルトラックロードまたは積合せ貨物、コンテナ化または非コンテナ化、温度管理または非温度管理、短距離または長距離のいずれかです。 |
| ロールオン・ロールオフ貨物 | ロールオン・ロールオフ(RORoまたはro-ro)船は、自動車、オートバイ、トラック、セミトレーラートラック、バス、トレーラー、鉄道車両など車輪付きの貨物を専門に輸送するよう設計された貨物船であり、それらが自走またはセルフプロペルドモジュラートランスポーターなどのプラットフォーム車両を使用して船上に乗り込み・下りることができます。 |
| スワップボディ | スワップボディ(スワップボディ、交換可能コンテナ、または相互交換可能ユニット)は、道路・鉄道輸送向けの標準的な貨物コンテナの一種です。 |
| タンクバージ | 主として河川・内陸水路での液体・固体・気体の商品または貨物をバルクで貨物スペース(またはタンク)に輸送するよう建造または改造された非自走式船舶で、ある内陸水路から別の内陸水路への中継時に海洋・海を通じて商品または貨物を輸送することもあります。輸送される商品または貨物はタンクの内壁と直接接触しています。 |
| タウトライナー車両 | タウトライナーとカーテンサイダーは、カーテン付きトラック・トレーラーの総称として使用されています。カーテンは上部のランナーと前後の取り外し可能なレール・ポールに恒久的に固定されており、カーテンを引き開けてフォークリフトを両側全体で使用して容易かつ効率的な積み降ろしができます。輸送のために閉じると、垂直の荷重抑制ストラップがトラック荷台下のロープレールに取り付けられ、両側でトラック荷台とカーテンを繋ぎます。カーテンの両端のウインチがカーテンを引っ張るため、「タウトライナー」という名前が付いています。これにより、カーテンが風でなびいたり鳴ったりすることを防ぎ、軽い積み荷の横滑りを防止することもできます。 |
| トランスローディング | トランスローディングとは、最終目的地への途中で商品をある輸送モードから別のモードに移し替えることを指す輸送用語です。 |
| 坪(つぼ) | 35.58平方フィートに相当する日本の面積の単位。 |
| 未舗装道路 | 炭化水素バインダーまたはビチューメン系剤、コンクリート、石畳で舗装されておらず、安定化基盤を持つ道路。 |
| 船舶管理サービス | 船体・索具・機器の整備、修理、清掃、維持保全を含みます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測手法を構築するために、ステップ1で特定された変数と要因を既存の市場実績データと照合します。反復プロセスを通じて、市場予測に必要な変数を設定し、それらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目ベースで行います。インフレーションは価格設定に含まれず、各国の平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査の専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、さまざまな階層と機能を横断して選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




