
エンジニアリングプラスチックリサイクル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
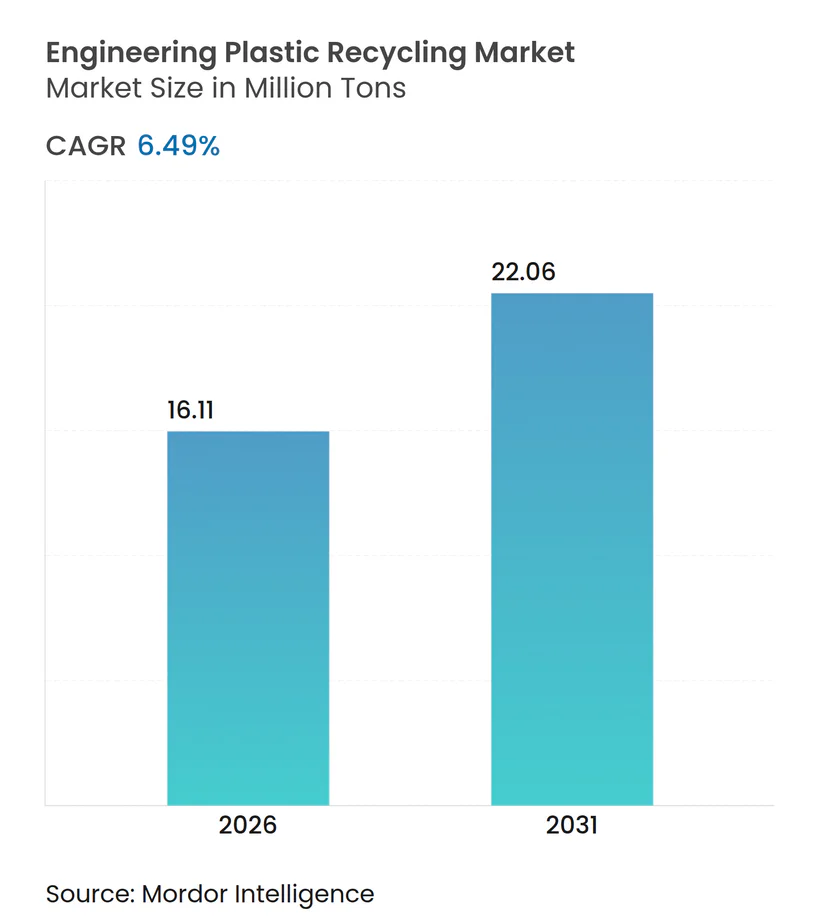
| 市場取引高 (2026) | 16.11 百万トン |
| 市場取引高 (2031) | 22.06 百万トン |
| 成長率 (2026 - 2031) | 6.49 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンジニアリングプラスチックリサイクル市場分析
エンジニアリングプラスチックリサイクル市場規模は2026年に1,611万トンと推定され、予測期間(2026年~2031年)にCAGR 6.49%で成長し、2031年までに2,206万トンに達する見込みです。欧州連合およびカリフォルニア州における規制上のリサイクル含有量割当と、ブランドオーナーによる調達誓約が、リサイクル含有量を任意の取り組みから法的要件へと転換させ、包装および産業用糸の分野における成長を下支えしています。中国のナショナルソード後の設備増強、欧州のデポジット返還制度、北米のケミカルリサイクル投資が地域の供給基盤を強化する一方、デジタルウォーターマーキングおよびAIビジョン選別が混合エンジニアリングプラスチックの回収率を向上させています。1トンあたりの資本コストを30%削減するベンチャー支援の解重合プロジェクトが、バージン樹脂との価格差を縮小させ、競争を激化させるとともに既存企業間の統合を促進しています。食品接触承認の遅れとベール価格の変動が近期の障壁として残っていますが、自動車、電子機器、グリーンビルディング用途からの長期的な需要牽引力がエンジニアリングプラスチックリサイクル市場のフットプリントを拡大し続けています。
主要レポートのポイント
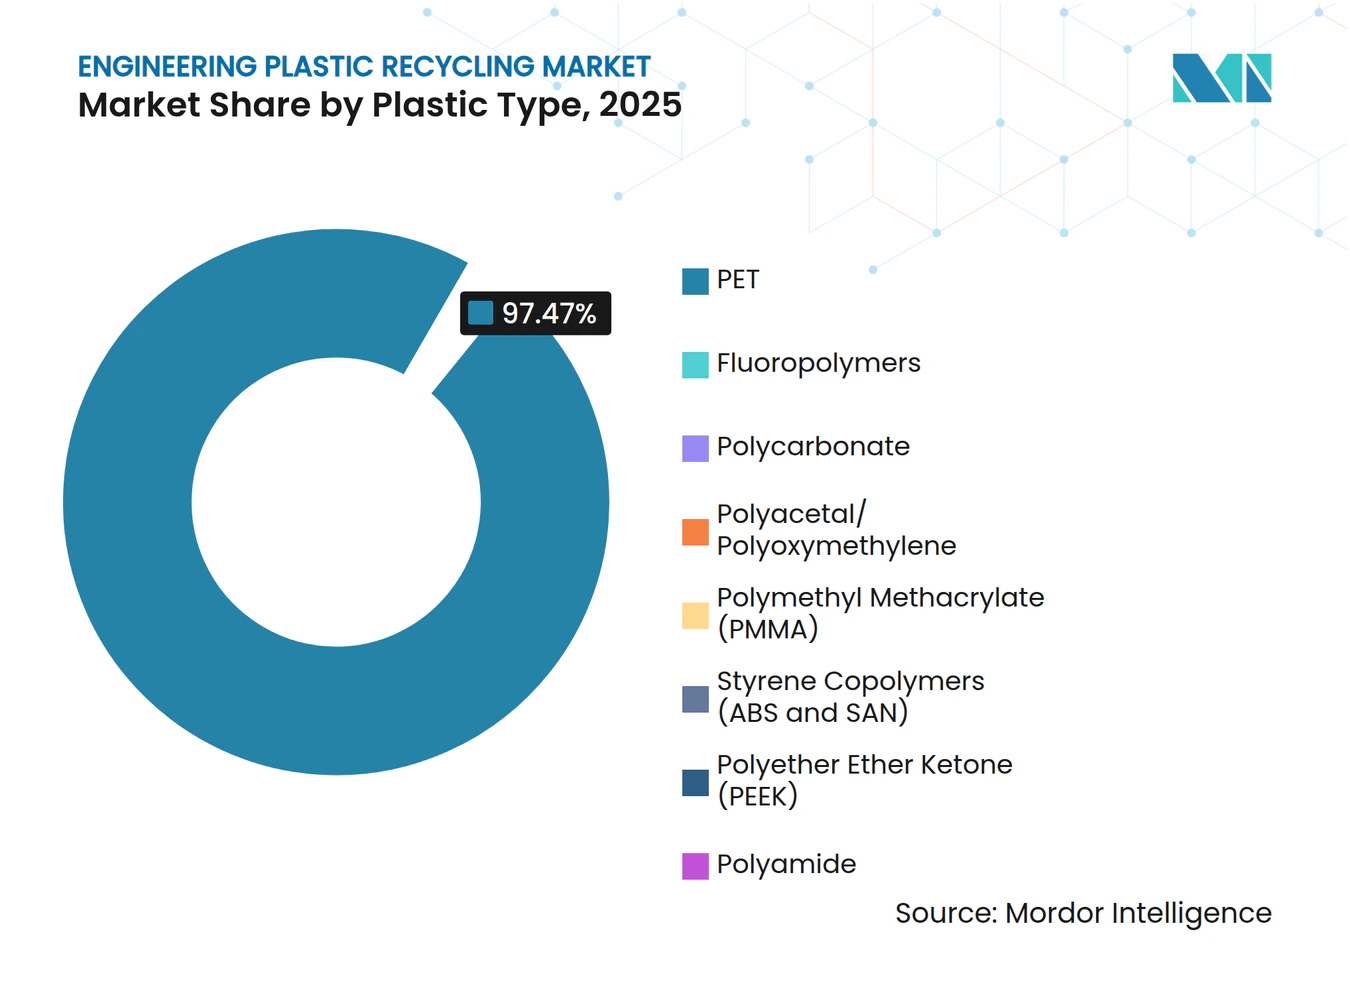
- プラスチックの種類別では、PETが2025年にエンジニアリングプラスチックリサイクル市場シェアの97.47%を占め、2031年にかけてCAGR 6.51%で拡大すると予測されています。
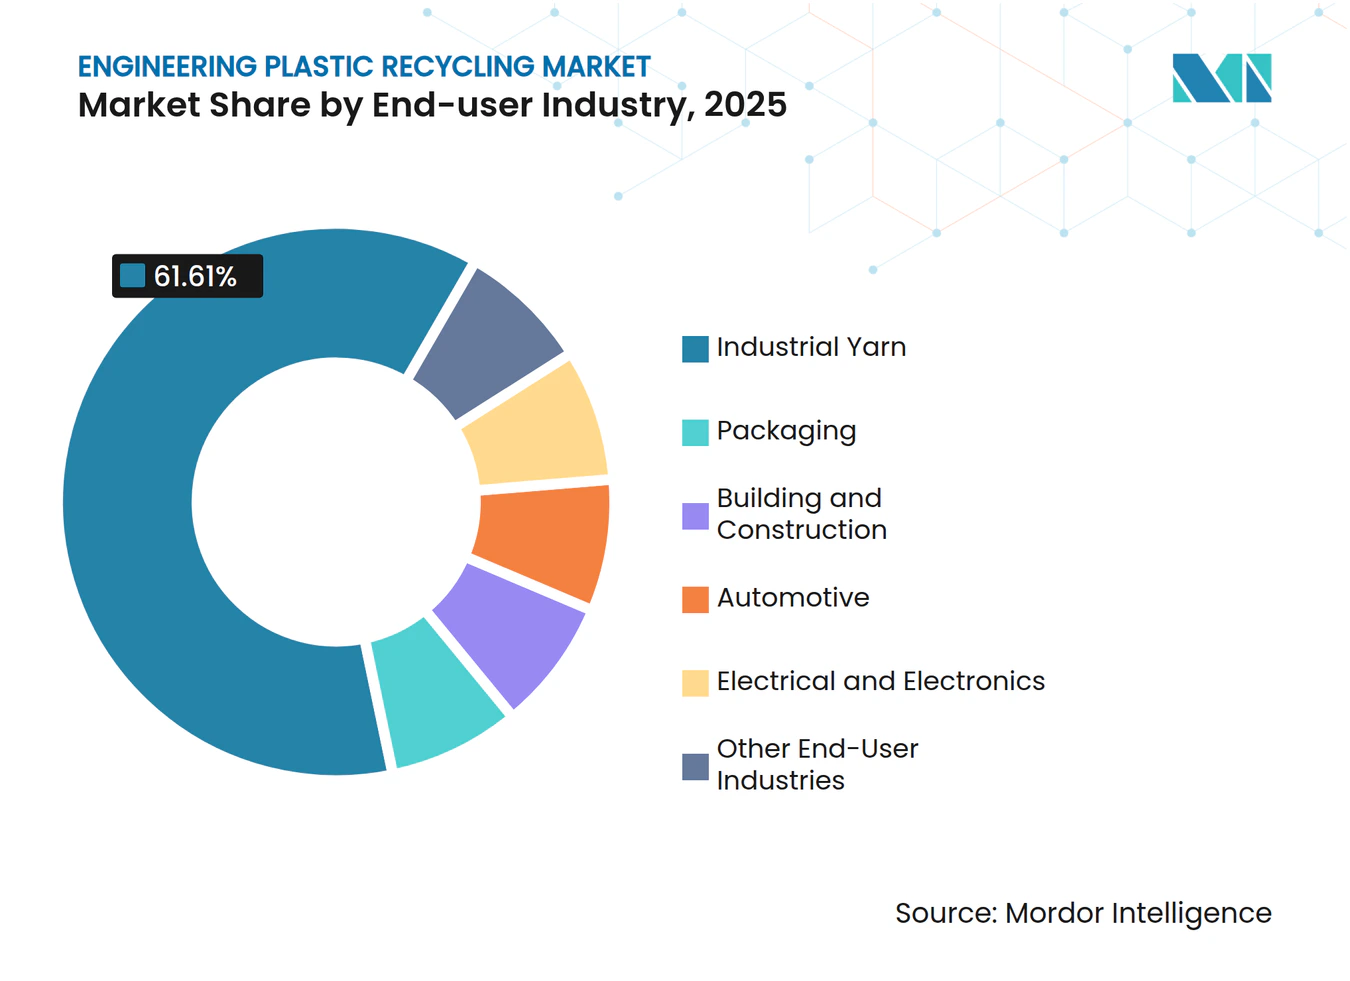
- エンドユーザー産業別では、産業用糸が2025年にエンジニアリングプラスチックリサイクル市場規模の61.61%を占め、包装はCAGR 8.12%で2031年にかけて伸長しています。
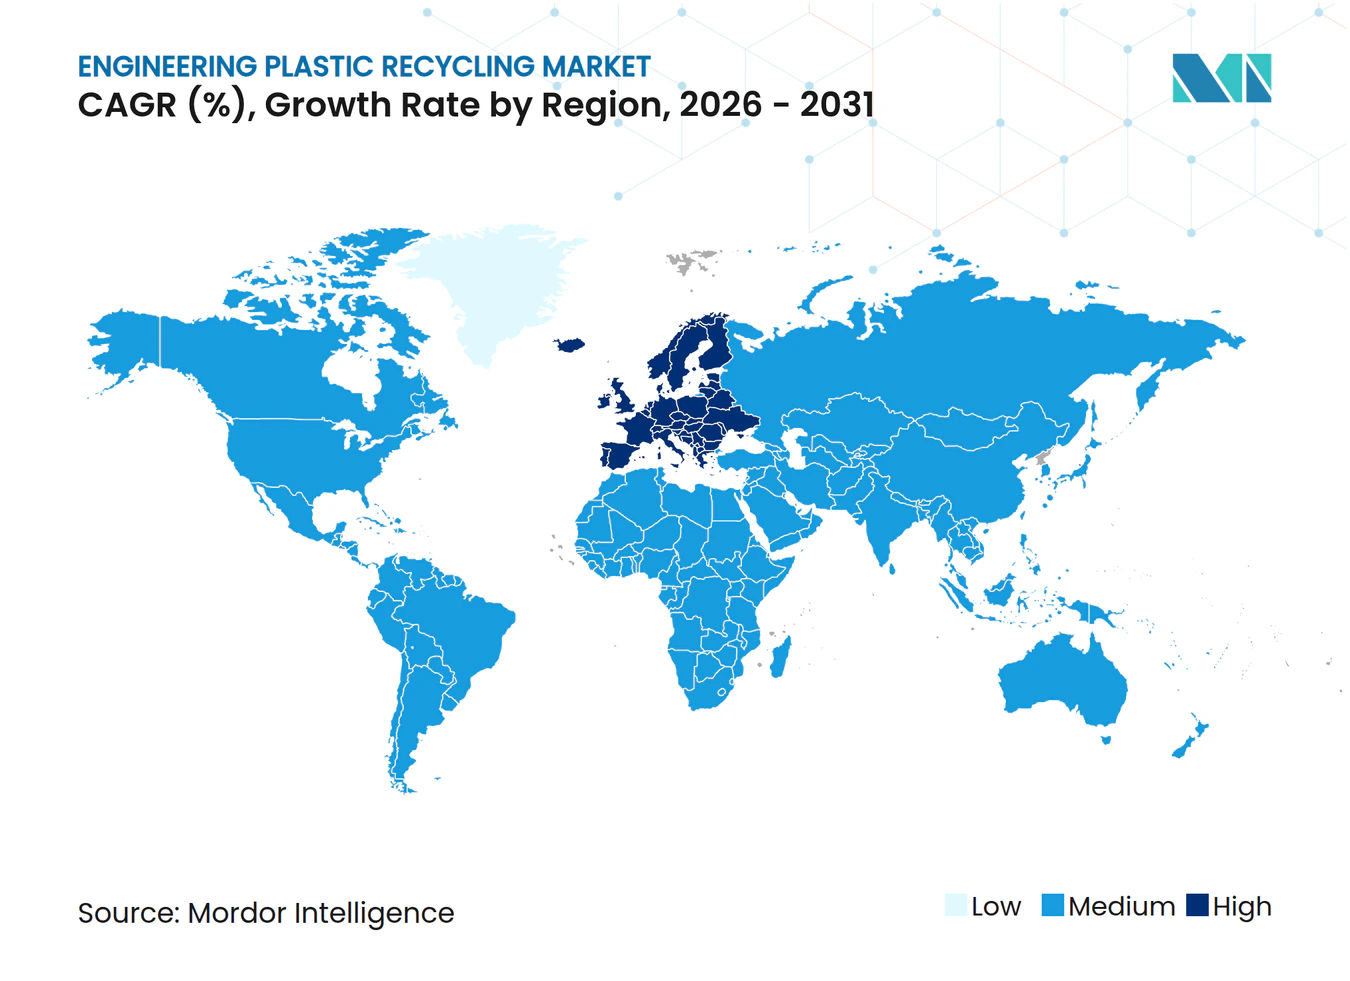
- 地域別では、アジア太平洋が2025年にエンジニアリングプラスチックリサイクル市場の56.39%のシェアを占め、欧州が2031年にかけてCAGR 6.55%と最も高い成長率を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響度(~%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 2026年以降に強化されるポリシー主導のリサイクル含有量割当 | +1.8% | 欧州、北米、APACコア市場 | 中期(2〜4年) |
| ブランドオーナーによる2030年までにエンジニアリングプラスチック包装の25〜50%をリサイクル原料へ転換する誓約 | +1.5% | 欧州および北米に集中したグローバル | 短期(2年以内) |
| EVおよび電子機器の熱マネジメント部品におけるケミカルリサイクルPAおよびPC グレードへのOEM需要 | +1.2% | APAC(中国、韓国)、欧州(ドイツ、フランス) | 中期(2〜4年) |
| 混合ストリームの収率を高めるデジタルウォーターマーキングおよびAIビジョン選別ラインの台頭 | +0.9% | 欧州、北米のパイロットサイト、APACへの展開中 | 長期(4年以上) |
| ベンチャー支援の溶媒系解重合プラントが1トンあたりの設備投資を30%削減 | +1.1% | 北米、欧州、一部のAPACハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
2026年以降に強化されるポリシー主導のリサイクル含有量割当
EUの包装・包装廃棄物規則における拘束力のある目標は、飲料ボトルに対して2030年までに30%、2040年までに65%のリサイクル含有量を義務付けており、フランスのAGEC法は自動車および電子機器部品への割当を拡大しています[1]。カリフォルニア州のSB 54は違反に対して1日あたり50,000 USDの罰金を科し、リサイクル含有量の調達をコスト回避策へと転換させています。これらの義務規定により、リサイクル樹脂のプレミアムは2024年の15〜25%から2025年後半には5〜10%まで圧縮されました。資本は機械的手法およびケミカルリサイクル設備の両方へと流入し、エンジニアリングプラスチックリサイクル市場の拡大を加速させています。2026年以降に閾値が引き上げられるにつれて、需要の見通しが改善し、ファイナンスリスクが低下することで成長モメンタムが強化されています。
ブランドオーナーによる2030年までにエンジニアリングプラスチック包装の25〜50%をリサイクル原料へ転換する誓約
ユニリーバ、プロクター・アンド・ギャンブル、ネスレは、グローバル調達契約にリサイクル含有量条項を組み込み、合計で2027年以降に年間60万トン超の食品グレードリサイクルPETを必要としています。長期オフテイク契約がイーストマンのテネシーサイトなどのメガスケール解重合プラントを支え、1施設あたり1億5,000万 USDを超えるプロジェクトファイナンスを可能にしています。ブランドの圧力がサプライチェーン全体に波及し、バリアフィルム、キャップ、クロージャー全体でリサイクルグレードを再承認するよう各コンバーターに動機を与えています。この波及効果は、近期においてエンジニアリングプラスチックリサイクル市場における二桁台の設備容量成長を持続させています。
EVおよび電子機器の熱マネジメント部品におけるケミカルリサイクルPAおよびPCグレードへのOEM需要
BMW、テスラ、アップルは現在、エンジン周辺部品および熱インターフェース用途にケミカルリサイクルポリアミドおよびポリカーボネートを指定しており、UL 94難燃性コンプライアンスとともに20〜30%のライフサイクルカーボン削減を理由として挙げています。バージン同等の性能により、機械的リサイクル品に対して20〜30%のプレミアムが受け入れられており、二層構造の価格景観を形成しています。EVの生産台数の増加と熱マネジメントへの需要拡大がこれらのグレードへの需要を高め、エンジニアリングプラスチックリサイクル市場全体の中でより高いマージンの成長を促しています。
混合ストリームの収率を高めるデジタルウォーターマーキングおよびAIビジョン選別ラインの台頭
ホーリーグレイル2.0のパイロットでは、近赤外線システムでは識別できない多層プラスチックおよび黒色プラスチックの識別において95%の精度を達成し、欧州のマテリアルリカバリーファシリティのスループットを2倍にしました。トムラのAI強化光学技術は、2026年初頭にWEEEストリームからのポリアミド回収率を40%向上させ、これまで焼却に回されていた原料を解放しました。選別経済性の改善が難リサイクルエンジニアリングプラスチックへの投資を後押しし、材料範囲を拡大することでエンジニアリングプラスチックリサイクル市場全体を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響度(~%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 多くの法域においてリサイクルエンジニアリングプラスチックに対する食品接触承認が限定的 | -0.6% | 北米(FDA)、APAC(中国、インド、日本)、南米 | 中期(2〜4年) |
| リサイクル業者のROIを予測困難にするベール価格の変動 | -0.5% | グローバル、北米および欧州で深刻 | 短期(2年以内) |
| WEEE プラスチックにおける臭素系難燃剤の高含有量が処理コストを増加 | -0.4% | 欧州、北米、APAC(電子廃棄物ハブ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多くの法域においてリサイクルエンジニアリングプラスチックに対する食品接触承認が限定的
FDAのレター・オブ・ノー・オブジェクション手続きはグレードごとに500,000 USDのコストがかかり、最長24か月を要することがあり、食品グレードリサイクルポリカーボネートおよびポリアミドの米国供給を制約しています[2]。中国は包括的なガイドラインを欠いており、乳製品・飲料包装においてブランドオーナーがバージン樹脂を選択する方向に押しやっています。食品接触専用ストリームの分離が設備稼働率を低下させ、選別コストを約15%引き上げています。規制の収斂が進むまで、この障壁はエンジニアリングプラスチックリサイクル市場における近期の普及を抑制しています。
ベール価格の変動によりリサイクル業者のROIが予測困難に
PETおよびポリアミドのベール価格は、原油価格の変動とテキスタイルミルの需要急増により、2024年〜2025年の間に1トンあたり250〜420 USDの間で変動しました。欧州の中規模リサイクル業者は、2025年第3四半期にベールコストが35%急騰する一方でフレーク価格が低迷したため、一部設備を停止し、EBITDA マージンが8〜12%と薄いことを浮き彫りにしました。ベール価格の変動はノンリコースプロジェクトファイナンスに対する融資者の信頼を損ない、プラント拡張を遅らせ、エンジニアリングプラスチックリサイクル市場の成長を緩和させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラスチックの種類別:
PETの優位性が継続しつつも特殊ポリマーが台頭PETは2025年にエンジニアリングプラスチックリサイクル市場シェアの97.47%を占め、飲料・テキスタイル用途がリサイクル量の増大を吸収することで、2031年にかけてCAGR 6.51%のペースで推移する見込みです。エンジニアリングプラスチックリサイクル市場におけるPETの市場規模は、Indorama Venturesによる40万トンの設備容量追加と欧州のデポジット返還制度に支えられて拡大しています。
ポリアミドの需要成長は、難燃性能を有する機械的・ケミカルリサイクルグレードに対する自動車・電子機器OEM仕様によって牽引されています。ケミカルサイクリング由来のPAは40%の価格プレミアムを享受しており、リサイクル業者にマージンの安定性をもたらしています。ポリカーボネートのリサイクルはロボットによる分解試験を通じて進展し、85%の純度を達成することで処理コスト曲線を低下させています。PMMA、ABS、SAN、およびPEEKなどのニッチポリマーはパイロット段階にとどまっていますが、溶媒系解重合が商業的成熟に達するにつれてホワイトスペースの機会を提示しています。


注記: 個別セグメントのシェアはレポート購入後にすべてご確認いただけます
エンドユーザー産業別:
包装の成長が産業用糸のリードを上回るペースで拡大産業用糸は2025年にエンジニアリングプラスチックリサイクル市場規模の61.61%を占めました。ポリエステル繊維は引張強度を損なうことなく100%リサイクルフレークを統合できるためです。Reliance Industriesの30万トンのリサイクルPSFラインは、規模のメリットと衣料品輸出業者からの内部需要を例示しています。
包装はCAGR 8.12%で拡大しており、バージン樹脂に対する規制上の賦課金がリサイクル原料への転換を加速させることで産業用糸の優位性を侵食しています。包装産業におけるエンジニアリングプラスチックリサイクル市場規模は、アムコアがポートフォリオの30%にわたってリサイクル含有量を統合するコミットメントと、食品接触グレードを解放するケミカルリサイクル投資によって牽引されています。自動車・電子機器セグメントは量的には小規模ですが、OEMが熱マネジメントおよび構造部品にリサイクルPAおよびPCを採用するにつれて1トンあたりの付加価値が高く、需要の長期的な多様化を示しています。

注記: 個別セグメントのシェアはレポート購入後にすべてご確認いただけます
地域分析
アジア太平洋エンジニアリングプラスチックリサイクル市場
アジア太平洋地域は2025年のエンジニアリングプラスチックリサイクル市場において56.39%のシェアを維持した。これは、国家剣政策後に中国が推進した1,200万トン規模のPETリサイクル設備増強と、インにおける最近の50万トンの生産能力急増によって支えられている。浙江省およびグジャラート州の一貫繊維紡績サイトでは、フレークを直接糸に転換することでサプライチェーンの効率を最大化している。2024年末に1.50 ビリオン 米ドルの資金調達を受けた日本のJeplanは、PET解重合のスケールアップを進めており、地域における技術多様化を裏付けている。
ヨーロッパエンジニアリングプラスチックリサイクル市場
ヨーロッパは6.55%のCAGRで最も急速な成長を記録しており、1キログラムあたり0.80ユーロのプラスチック税格差がブランドオーナーにリサイクルグレードの調達を促している。デポジット返還制度により、ドイツおよびオランダではPET回収率が90%を超え、イーストマンがノルマンディーに建設予定の16万トン規模の分子リサイクル複合施設へのクリーンな原料供給を支えている。政府補助金および低金利グリーンボンドが設備投資の資金調達を促進し、地域の競争力強化につながっている。
南北アメリカおよびMEAエンジニアリングプラスチックリサイクル市場
北米はシェアでは後れ取るものの、資本投下を加速させている。テキサス州、オハイオ州、テネシー州で建設中の8つのケミカルリサイクルプラントは、EV(電気自動車)および電子機器OEM向けのポリアミドおよびポリカーボネートグレードに特化している。クリーン製造設備に対する連邦税額控除および州レベルのリサイクル含有量義務化により、リサイクル樹脂の経済性が改善されている。南米ならびに中東・アフリカは取扱量は小規模であるものの、ブラスケム・バロレンのサンパウロ工場やADNOC・ループのアブダビパイロットプロジェクトなど新規プロジェクトが登場しており、エンジニアリングプラスチックリサイクル市場の世界的な普及を反映している。
規制環境
リサイクル材含有率の表示、リサイクル可能性要件、トレーサビリティに関する規制が強化されており、特に包装用途やリサイクルエンジニアリングプラスチックを使用する高スペック用途において厳格化が進んでいる。欧州連合では、包装・包装廃棄物規則(PPWR)2025/40が2025年2月に発効し、2026年8月12日から適用される。これにより、包装市場全体における設計段階でのリサイクル対応性やリサイクル材含有率の算定方法に関する調和規則が強化される。
規格や会計ルールも、より厳密な定義に向けて進んでいる。2026年6月30日に採択された欧州委員会実施決定(EU)2026/1425は、飲料用ボトルにおけるリサイクルプラスチック含有率のマスバランス会計ルールを定めており、EN 18065:2025(リサイクルプラスチックの分類とデータ品質)は、リサイクル材含有率に関する表示の一貫した文書化と比較可能性を支えている。米国では、EPAが高度な(化学的)リサイクルに関する取り組みを積極的に進めており、2026年4月時点で、高度リサイクル施設が大気浄化法(Clean Air Act)の下でどのように分類されるかを見直している。これは解重合技術等に関する許認可やコンプライアンスの道筋に影響を与える可能性がある。
バリューチェーン分析
エンジニアリングプラスチックリサイクルのバリューチェーンは、使用済み材料および産業廃棄物由来の原料調達(自治体回収、デポジット返却制度、産業スクラップ)から始まり、その後、選別・前処理工程(梱包、洗浄、フレーク生産、汚染物除去)へと進む。下流工程では、機械的リサイクルが確立された流通経路(特にPETの包装用途や産業用糸への転換)を支え、より高スペックのエンジニアリング樹脂は、バージン材同等の物性や食品接触適性が求められる場合、溶剤溶解法や解重合を含む高度な処理工程を経る。認証、管理連鎖に関する文書化、マスバランス簿記は物理的処理と並行して行われ、要求水準の高い最終市場においてリサイクル材含有率の帰属を可能にしている。
下流の購入者には、コンパウンダーおよびコンバーターが含まれ、これらはリサイクル材の品質認定を行い、包装、自動車、電気電子、建築・建設向けにペレット、繊維、部品を製造する。政策や規格は、リサイクル材がチェーン内をどのように流れるかを再構築している。PPWR 2025/40は2026年8月12日から適用され、欧州委員会実施決定(EU)2026/1425(2026年6月30日)は飲料用ボトルのマスバランス会計を制度化し、データシステムと第三者検証の必要性を強めている。技術提供者、樹脂生産者、ブランドオーナーを結び付けるパートナーシップが増加し、スケールアップの障壁を減らしている。例として、BASFが2026年6月にEncinaとの協業を拡大し、年間175,000メトリックトン規模の循環型ベンゼン施設計画を進めたこと、また標準化されたモジュール式化学リサイクルソリューションであるNerea(Alterra、Technip Energies、Neste)の立ち上げが挙げられる。これらの取り組みは、原料調達、プロセス設計、オフテイクを結び付け、より統合されたプロジェクト実行を実現している。
競合環境
市場集中度
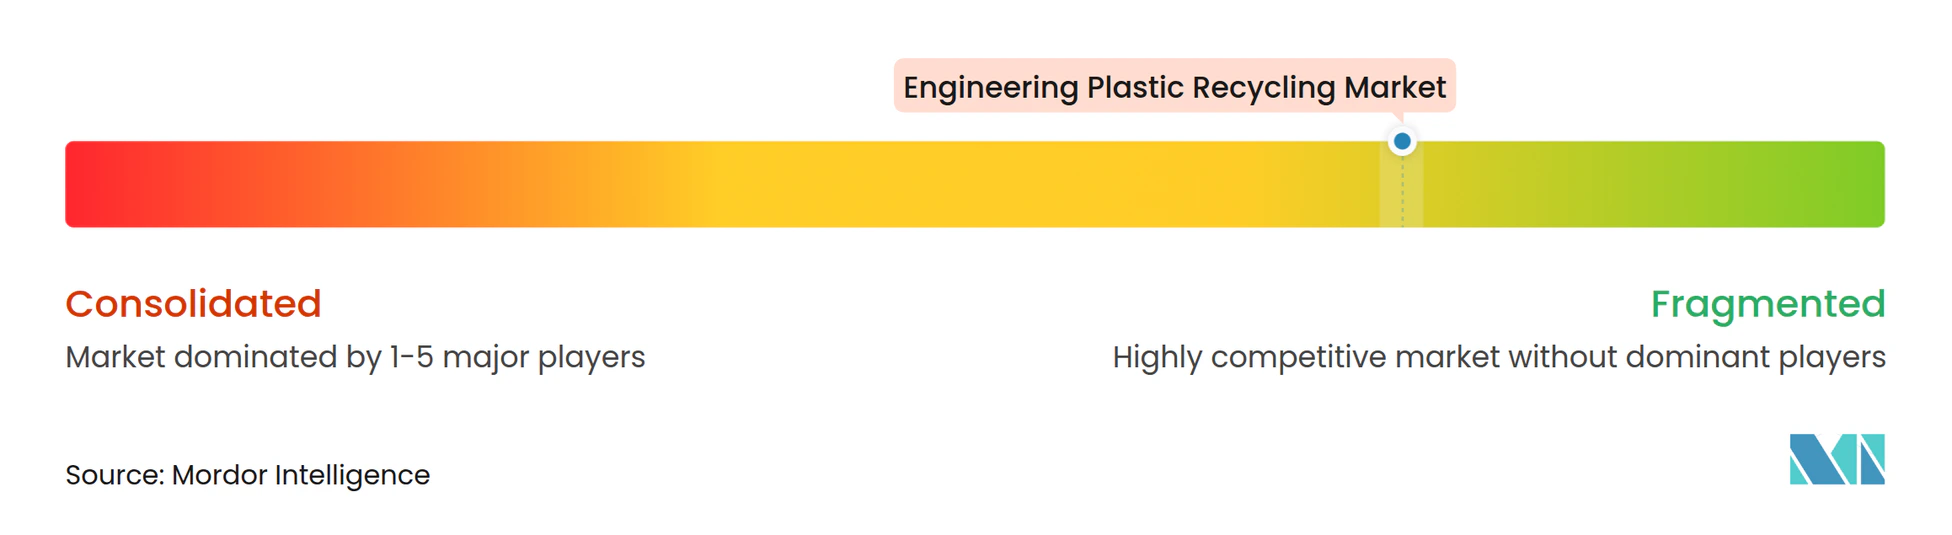
上位5社が世界の設備容量の34%を占め、エンジニアリングプラスチックリサイクル市場の集中度は低いことを示しています。石油化学大手は垂直統合を推進しており、イーストマン、BASF、ソルベイは原料を確保しマージンを獲得するため、回収、選別、解重合の各設備を運営しています。ユニリーバとインドラマ、ネスレとヴェオリアのようなブランドオーナーとリサイクル業者との長期供給契約が量を固定し、収益を安定させています。ループインダストリーズとカーバイオスによる技術ライセンスモデルは、大規模な資本投入なしに知的財産を収益化し、地理的リーチを拡大しています。
AMPロボティクスやトムラのようなAIビジョン選別プロバイダーは、小規模なリサイクル業者が以前はソース分別ストリームを必要としていた収率で、混合一般廃棄物からエンジニアリングプラスチックを回収できるようにしています。小売業者がグリーンウォッシングを監視する中、ISO 14021認証が競争上の差別化要素として浮上しており、Far Eastern GroupおよびClean Tech UKがサードパーティ検証に投資しています。革新的なイノベーションは高性能ポリマーを標的としており、ソルベイのPEEKリサイクルのための超臨界流体抽出特許は、航空宇宙・医療用途を解放する可能性を持つフロンティア研究の好例です。溶媒系解重合におけるコストパリティの進展は競争を激化させ、さらなる統合を予示しています。
エンジニアリングプラスチックリサイクル産業のリーダー企業
-
Alpek S.A.B. de C.V.
-
Indorama Corporation
-
TEIJIN LIMITED
-
Far Eastern Group
-
Reliance Industries Limited
- 注:主要企業の掲載順は順位を示すものではありません。
エンジニアリングプラスチックリサイクル市場 このレポートでカバーされる企業
- Alpek S.A.B. de C.V.
- Avro India Limited
- BASF
- Clean Tech UK Ltd
- EF Plastics UK Ltd
- Euresi Plastics SL
- Far Eastern Group
- Indorama Corporation
- JFC Group
- Krones AG
- Petco
- Placon
- PolyClean Technologies
- Reliance Industries Limited
- REPRO-PET
- Teijin Limited
- UltrePET LLC
市場機会と将来展望
機会はPETの取扱量を超えて、より高付加価値のエンジニアリング樹脂や、性能、トレーサビリティ、検証可能なリサイクル材含有率がプレミアムを支える用途へと広がっている。2026年には、商業化の進展により対象材料の範囲が拡大している。Lummus TechnologyとSumitomo Chemicalは2026年2月にPMMA化学リサイクル技術(PMMA-CR)の商業提供を発表し、Polyplasticsは2026年1月にDURACIRCLEイニシアチブの下で機械的リサイクル材含有のDURAFIDE PPSグレードを発売した。両社とも、リサイクルエンジニアリングプラスチックを自動車・電子機器業界の要求水準に適合させることを目指している。
第2の機会分野は、コンプライアンスと規模の交差点にあり、標準化されたモジュールと会計フレームワークが、プロジェクトを個別対応の試験段階から再現可能な展開へと移行させるのを助けている。2026年6月、Alterra、Technip Energies、Nesteは標準化されたモジュール式化学リサイクルソリューションであるNereaを立ち上げた。これは、循環型原料生産のより迅速な複製とより広範な地理的展開を支援するよう設計されている。欧州では、欧州委員会実施決定(EU)2026/1425を含むマスバランスおよびデータ品質ルールの運用開始が、包装サプライチェーン向けに帰属されたリサイクル材含有率の商業的活用性を向上させている。これにより、ポリアミド、ポリカーボネート、PMMA、PPS、その他特殊ポリマー全体で、検証済みの表示と一貫した品質を提供できるリサイクル事業者やコンパウンダーに機会が生まれている。
最近の産業開発事情 エンジニアリングプラスチックリサイクル市場
- 2026年6月:Alterra、Technip Energies、Nesteは標準化されたモジュール式化学リサイクルソリューションであるNereaを立ち上げ、循環型原料生産のより迅速な複製とより広範な地理的展開を可能にした。これは、原料調達、処理、ブランドオーナーとの連携を統合し、エンジニアリングポリマー全体で循環性を推進する拡張可能なアプローチを示すものである。
- 2025年10月:BASFは、使用済み車両由来のポリアミドを対象とした、解重合を中心とする2つの新たなリサイクルプロセスを発表した。この取り組みは、ELV由来のポリアミド流を対象とし、化学リサイクルによってバージン材同等の物性を実現することで、自動車グレードの循環型ポリマーを支えるものである。
- 2024年9月:Indorama Venturesは、Dhunseri VenturesおよびVarun Beveragesと合弁事業を設立し、インドのKathuaおよびKhurdhaに新規PETリサイクル施設を建設することを決定した。合計で年間100キロトンのrPET生産能力を目標としている。これらのプロジェクトは、リサイクル生産能力の増強を下流のボトリングおよび飲料業界の需要と結び付けることで地域のサプライチェーンを強化し、PETが量的に最大のリサイクルエンジニアリングプラスチックである市場において、回収・処理率の向上を支えている。
エンジニアリングプラスチックリサイクル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、製造業で再利用可能な二次原材料へのエンジニアリングプラスチック廃棄物のリサイクルを対象とする。対象範囲は、自動車および電気・電子などのセクターから一般的に回収されるエンジニアリングポリマーに関連するリサイクル出力に従い、主要地域にわたって追跡される。
対象外事項:バージンエンジニアリングプラスチックの生産、およびエンジニアリングプラスチックリサイクル出力としてカウントされない限り、主にコモディティグレードのその他のプラスチックリサイクルストリームは除外される。
セグメンテーション概要
- プラスチックの種類別
- PET
- フッ素ポリマー
- ポリカーボネート
- ポリアセタール/ポリオキシメチレン
- ポリメタクリル酸メチル(PMMA)
- スチレン共重合体(ABSおよびSAN)
- ポリエーテルエーテルケトン(PEEK)
- ポリアミド
- エンドユーザー産業別
- 産業用糸
- 包装
- 建設・建築
- 自動車
- 電気・電子
- その他エンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場が数量で規模算定されるため、エンジニアリングポリマーおよびリサイクル樹脂出力の需給コンテキストを構築することから始まる。回収、選別、およびリサイクルスループットのシグナルを把握するため、OECD環境・廃棄物指標、ユーロスタット廃棄物・リサイクル統計、米国環境保護庁の材料・廃棄物データ、ポリマー樹脂およびスクラップの国連コムトレード貿易フロー、ならびにUNEP循環経済刊行物などの公開情報源をレビューした。
次に、企業の年次報告書、サステナビリティ開示資料、投資家向けプレゼンテーション、および信頼性の高い報道資料を活用して、機械的ルートと化学的ート間の設備能力増強および技術転換をマッピングし、エンドマーケットの需要を確認した。企業財務・インテリジェンスの有料サブスクリプションおよび輸出入貨物レベルのデータベースは、公開データシリーズの粒度が不十分な場合に、プラント規模と貿易方向のクロスチェックに選択的に使用した。これらの例は網羅的なものではなく例示的なものであり、データ収集、検証、および調査の明確化の過程で追加の情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、リサイクル事業者、コンパウンダー、コンバーター、およびエンジニアリングポリマーを指定する大手エンドユーザーを対象として実施した。これらのグループは、実際にリサイクルされ再利用に供される数量の確認に貢献するためである。また、汚染許容度や性能仕様を含む価格実現と品質上の制約についても議論し、リサイクル規制と輸出フローが異なるアジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる前提条件の検証にそれらのインプットを活用した。
一次調査フィールワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:14% | アジア太平洋地域:51% |
| 中位層:52% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:31% |
| 小規模プレイヤー:18% | マネージャー:45% | 南北アメリカ地域:18% |
市場規模算定と予測
コアモデルは、リサイクル可能なエンジニアリングプラスチックプールとリサイクル出力として処理される割合を再構築するトップダウン方式で構築され、トン単位で表される。インプットには、主要エンドマーケット別のエンジニアリングポリマー使用量、リサイクル回収・選別の強度、機械的処理と化学的処理の分割、プラスチックスクラップおよびリサイクル樹脂の貿易動向、ならびに選別・再処理における現実的な歩留まり損失が含まれる。主要条件に達した時点で、市場総量はエンジニアリンググレードの性能要件を満たすことができる処理済み廃棄物ストリームから算出される。
サンプリングされたリサイクル業者およびコンパウンダーの設備能力、稼働率範囲、ならびにポリマーファミリー別の典型的な出力ミックスのチェックなど、選択的なボトムアップ近似を用いて合計値を裏付けた。価値のクロスチェックが必要な場合にのみ、平均販売価格のサニティチェックを実施した。予測については、リサイクル含有量義務、輸出規制、および新規設備能力の立ち上げにおける変化を個別のケースとしてテストできるよう、シナリオ分析を適用し、タイミングに関する専門家のコンセンサスを通じて精緻化した。ローカルデータのギャップが存在する場合、規制の成熟度とエンドユース構造が類似する比較可能な国からの比率を推定し、インタビューのフィードバックを用いて調整した。
データ検証と更新サイクル
検証は、廃棄物・リサイクル統計、貿易方向、および発表済み設備能力変更などの独立したシグナルとモデル出力との間で繰り返しクロスチェックを行うことで実施される。差異が異常に見える場合は、インプットシリーズを再確認し、歩留まりおよび稼働率の前提条件を再検討し、差異が特定の地域またはポリマーグループに起因する場合は情報源に再連絡する。
承認前に、モデおよび主要前提条件は複数のアナリストレビューを経て、算術、単位処理、および論理的一貫性が確認される。レポートは年次で更新され、主要な政策変更、大規模プラントの稼働開始、またはリサイクル樹脂需要を変化させる急激な原料価格の変動など、重要なイベントが発生した場合には中間更新が実施される。納品直前に最終確認が完了し、クライアントは最新の更新されたビューを受け取る。
Mordor Intelligenceのエンジニアリングプラスチックリサイクル市場規模と他の公表推計との比較
エンジニアリングプラスチックリサイクルの公表推計は、市場が数量または収益のいずれかでカウントされ得るため、しばしば一致しない。各選択肢は異なる前提条件を引き込み、エンジニアリンググレード出力と広義のリサイクルプラスチックとして扱われるものの違い、ならびに価格インプットと通貨換算のタイミングからも差異が生じる。
リサイクル樹脂価格はバージンポリマーのスプレッドとスクラップの入手可能性によって急速に変動し得るため、更新主導のギャップはここでは一般的である価格シリーズと通貨タイミングを公表直前に更新し、リサイクル業者のスループットおよびエンドユーザーの品質認定フィードバックと照合することで、市場は取引可能なグレードと現実的な歩留まりに結びついた状態を維持する。これがMordor Intelligenceで適用されるチェックである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,611万トン(2026年) | |
| グローバルコンサルタンシーA | 49.5億米ドル(2025年) | リサイクルエンジニアリングプラスチックを収益ベースで規模算定しており、平均販売価格の前提条件に大きく依存し、エンジニアリンググレードのリサイクルコンパウンドと隣接するリサイクル樹脂カテゴリーを混在させる可能性があるため、トン数定義の出力との照合が困難である。 |
| 業界出版社B | 68.0億米ドル(2025年) | 収益ベースラインと長期予測ウィンドウを使用しており、エンジニアリンググレードのリサイクル出力を低仕様のリサイクルプラスチックから一貫して分離することなく、広範なリサイクル方法とポリマーグループを含んでいるように見受られ、対象プールが拡大している。 |
差異は主に、単位の選択、エンジニアリンググレード出力に関する対象範囲の境界、および価格・通貨インプットの更新速度によって説明される。再現可能なスループットドライバーを使用し、インタビュー検証に対して示唆される価格パスをストレステストすることで、実際の操業条件との照合が容易な合計値を維持している。
レポートで回答される主要な質問
エンジニアリングプラスチックリサイクル市場の2026年における規模と期待される成長は?
エンジニアリングプラスチックリサイクル市場規模は2026年に1,611万トンであり、CAGR 6.49%で2031年までに2,206万トンに達すると予測されています。
リサイクルエンジニアリングプラスチックでどのポリマーが主導的か?
PETは確立された回収ネットワークと高い機械的リサイクル適性により、2025年の体積の97.47%を占めています。
リサイクルエンジニアリングプラスチックでどのエンドユーザー産業が最も速く成長しているか?
包装はブランドオーナーおよび規制上の義務規定がリサイクル含有量要件を引き上げることで、2031年にかけてCAGR 8.12%で拡大しています。
なぜ欧州はアジア太平洋よりも量が少ないにもかかわらず速く成長しているのか?
欧州のプラスチック税とデポジット返還制度が強い経済的インセンティブを生み出しており、EUのPPWR(包装・包装廃棄物規則)における割当の強化がリサイクル樹脂への需要をさらに押し上げています。