
エンドユーザーコンピューティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
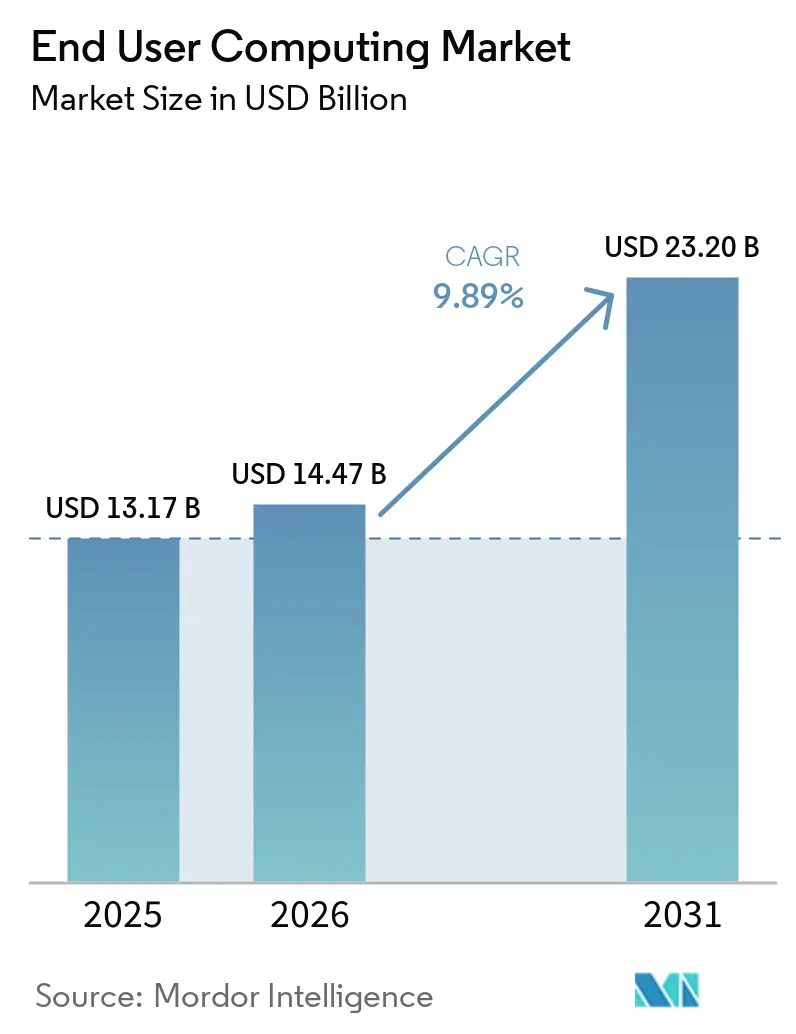
| 市場規模 (2026) | 14.47 十億米ドル |
| 市場規模 (2031) | 23.20 十億米ドル |
| Growth Rate (2026 - 2031) | 9.89 % |
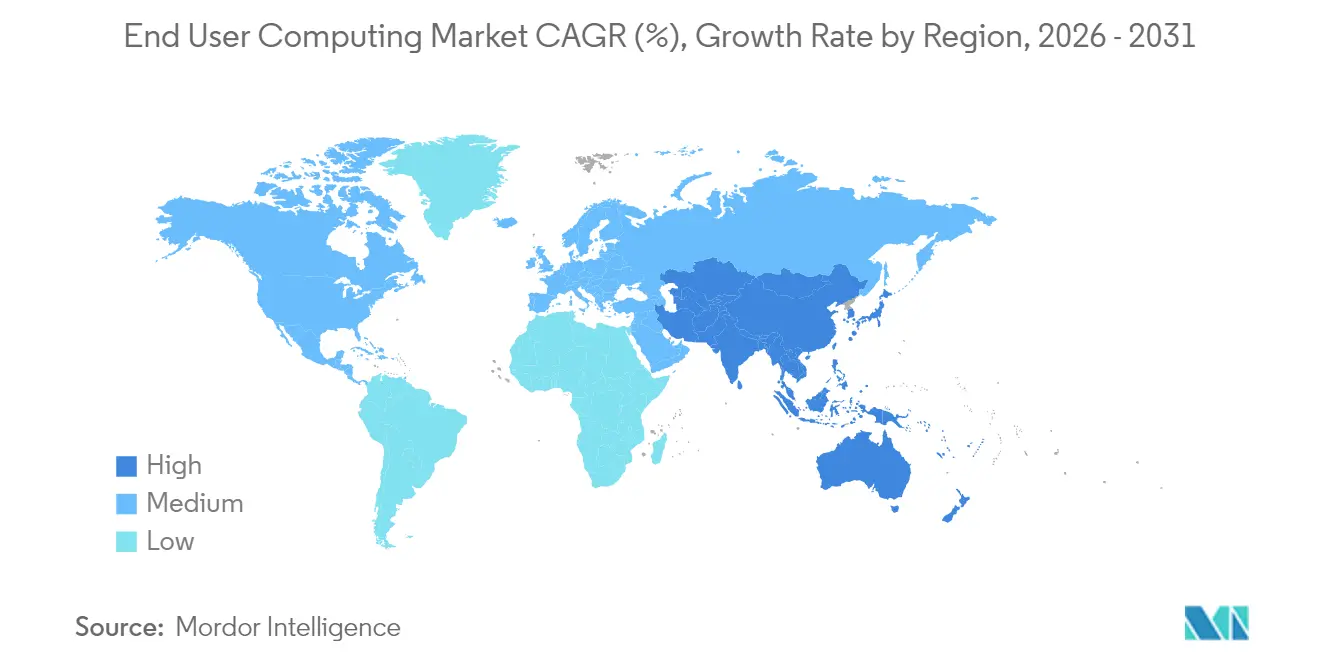
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
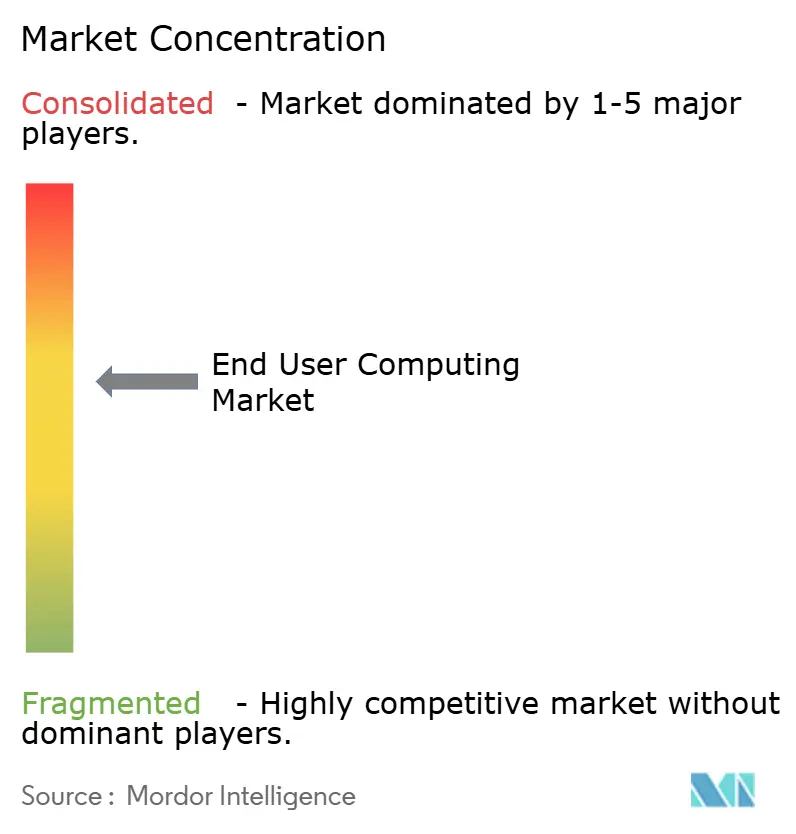
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンドユーザーコンピューティング市場分析
エンドユーザーコンピューティング市場規模は2025年に131億7,000万米ドルと評価され、2026年の147億米ドルから2031年には232億米ドルへ成長すると推定されており、予測期間(2026年~2031年)のCAGRは9.89%です。この持続的な拡大は、大規模なデジタルワークプレイスプログラム、Windows 10のサポート終了期限を前にした必須のハードウェア更新サイクル、ならびに資本支出を削減しながら柔軟性を高めるクラウドホスト型仮想デスクトップへの急速なシフトによって牽引されています。需要は、生成モデルをローカルで処理できるAI対応エンドポイントを展開する組織、および82%の企業における私有デバイス持ち込み(BYOD)ポリシーの強力な採用によってさらに増幅されています。さらに、多様なデバイスを保護するための統合エンドポイント管理への投資が拡大しています。ベンダー各社がエンドポイントオペレーティングシステム、仮想化ソフトウェア、クラウドサービス、AIツールを単一の価値提案にバンドルすべく競い合うなか、競争の激しさは依然として高く、購買者はロードマップの確実性、ライセンスの安定性、データ主権の保護策を評価することを余儀なくされています。エンドユーザーコンピューティング市場はまた、通信エッジパートナーシップからも恩恵を受けており、超低遅延の拡張現実(AR)および仮想現実(VR)ワークロードをフィールドワーカーの近傍に押し出すことで、対応可能なユースケースを拡大しています。
主要レポートの要点
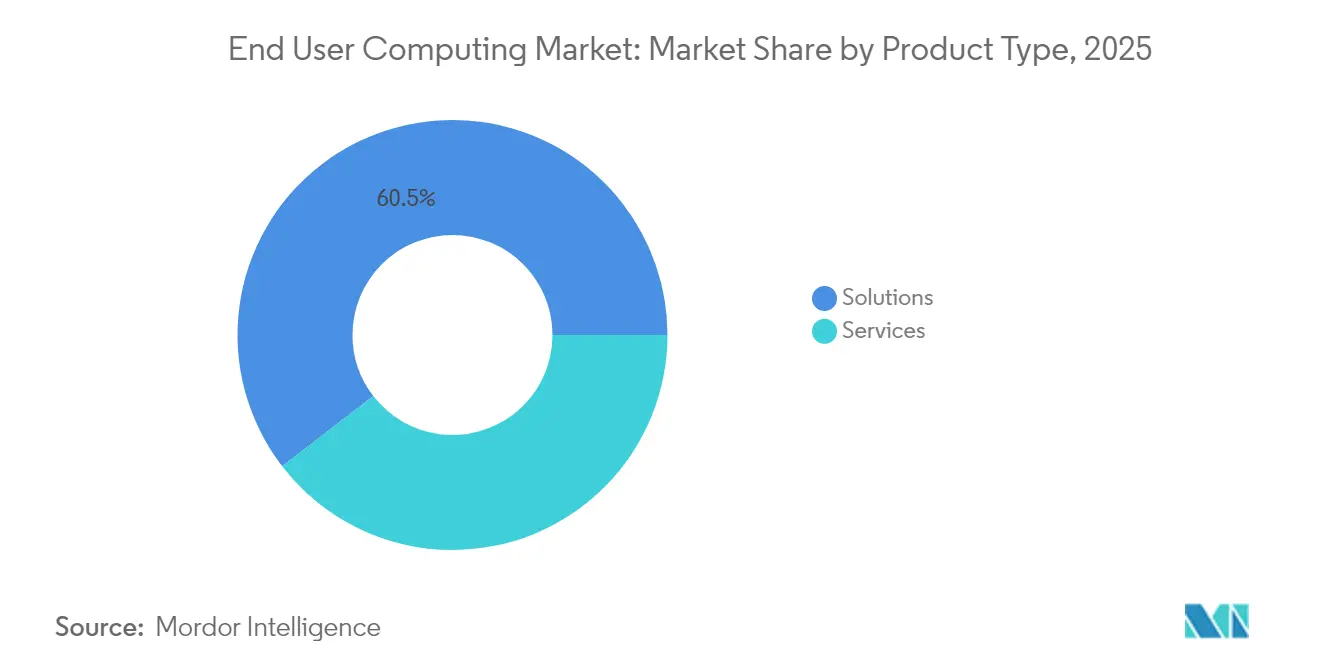
- 製品タイプ別では、ソリューションが2025年に60.45%の最大市場シェアを占め、マネージドサービスは2026年から2031年にかけてCAGR 10.05%で最も速く成長すると予測されています。
- 組織規模別では、大企業が2025年に45.85%のシェアで市場を支配し、中小企業はCAGR 10.25%で最も急速に拡大すると見込まれています。
- 展開モード別では、オンプレミスソリューションが2025年に28.95%の市場シェアで首位を占め、クラウド展開はCAGR 10.38%で最も速く成長すると予測されています。
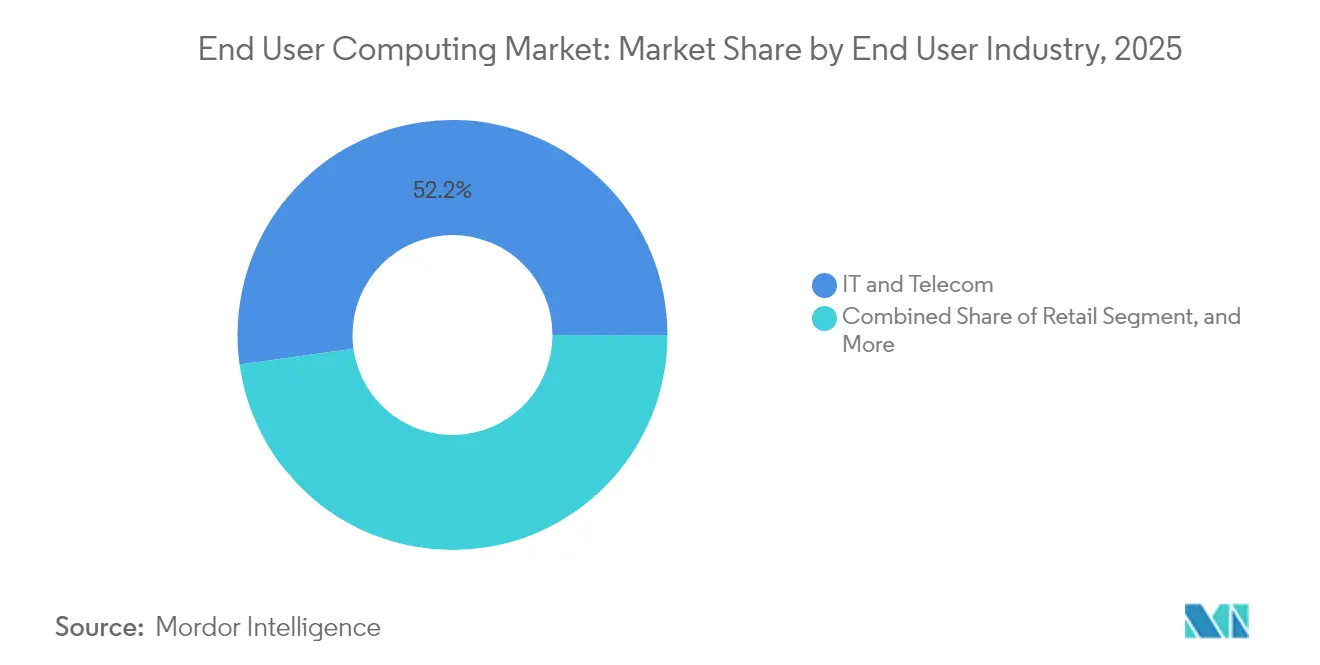
- エンドユーザー産業別では、ITおよび通信が2025年に52.20%の最大シェアを占め、ヘルスケアはCAGR 9.97%で最も速く成長するセクターと予測されています。
- デリバリーモデル別では、仮想デスクトップインフラストラクチャが2025年に36.65%のシェアで首位を占め、サービスとしてのデスクトップはCAGR 10.12%で成長すると見込まれています。
- 地域別では、アジア太平洋地域が2025年に62.40%のシェアで最大の地域市場となっており、CAGR 10.72%で最も速く成長する地域とも予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因影響分析*
| 推進要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルワークスペースを通じた従業員生産性向上への取り組み | +2.8% | グローバル(アジア太平洋地域がリード) | 中期(2~4年) |
| クラウドベースのデスクトップおよびアプリケーション仮想化の採用拡大 | +2.5% | 北米、欧州、急速に拡大するアジア太平洋地域 | 短期(2年以下) |
| 統合エンドポイント管理を必要とするBYODポリシーの増加とモバイルワークフォース | +2.1% | グローバル | 短期(2年以下) |
| Windows 10のサポート終了による企業向けPC更新サイクルの加速 | +1.8% | グローバル | 短期(2年以下) |
| デバイス上でのジェネレーティブAIワークロードを可能にするAI対応エンドポイントの台頭 | +1.6% | 北米、アジア太平洋地域 | 長期(4年以上) |
| フィールドAR-VR向け超低遅延EUCを実現する通信エッジクラウドパートナーシップ | +0.9% | アジア太平洋地域、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルワークスペースを通じた従業員生産性向上への取り組み
企業は、仮想デスクトップ、コラボレーションスイート、AIコパイロットを単一のデジタルワークスペース内に組み合わせることで、生産性を再構想しています。ワークプレイス成熟度の高い段階に達した組織は、リソースへの迅速なアクセス、アプリのセルフサービス、統一されたセキュリティ管理により、従業員体験の肯定的指標が57.8%向上したと報告しています。Microsoftの初期フィールドデータでは、AIコパイロットが従業員1人あたり月に約10時間を節約し、具体的な能力向上につながることが示されています。その結果、シームレスなデバイス間の移動と自動化されたワークフローが摩擦と燃え尽き症候群を軽減することで、イノベーション、インクルージョン、ウェルビーイングの面で測定可能な向上がもたらされています。
クラウドベースのデスクトップおよびアプリケーション仮想化の採用拡大
消費量ベースのデスクトップホスティングは、資本支出を不要にし、展開のタイムラインを数ヶ月から数日に短縮するため、急速に拡大しています。Azure仮想デスクトップの本番利用はすでに調査対象組織の26%に及んでおり、今後2年以内に展開を計画しているのは58%に上ります。これはポリシーベースのスケーリング、従量課金制の料金体系、およびMicrosoft 365のネイティブ統合によって牽引されています。ヘルスケアプロバイダーはそのメリットを示す好例であり、ブラウザから提供されるデスクトップにより1分未満のサインインが実現し、臨床医が患者との時間を増やし、ITの待機状態に費やす時間を削減できるようになっています。
統合エンドポイント管理を必要とするBYODポリシーの増加とモバイルワークフォース
米国のモバイルワークフォースだけで9,350万人を超える労働者が存在し、ITチームはユーザーの選択を妨げることなく、スマートフォン、タブレット、ノートパソコンなどの個人デバイスを保護することを余儀なくされています。[3]Hypori Inc.、「モバイルワークフォース戦略」、hypori.com成熟したBYODプログラムは従業員1人あたり年間341米ドルのコスト削減をもたらす可能性がありますが、依然として侵害の82%は人的エラーに関連しており、企業はゼロトラスト認証、リモートワイプ、コンテナ化されたワークスペースへの投資を促されています。[1]Ntiva Inc.、「2024年のBYODポリシーに必要なもの」、ntiva.com 統合エンドポイント管理はこの複雑な環境にポリシーの一貫性をもたらし、デバイスのテレメトリー、パッチ自動化、エクスペリエンス分析を単一のコンソールに統合します。
Windows 10のサポート終了による企業向けPC更新サイクルの加速
Microsoftは2025年10月にWindows 10の延長サポートを終了し、パッチ未適用のPCは侵害リスクが74%高まります。ハードウェアの適合性チェックにより、業務用PCの約40%がTPM 2.0または互換性のあるCPUを備えていないことが明らかになっており、組織はデバイスを交換するかデスクトップを仮想化するかの選択を迫られています。多くの購買者は、この必須の更新をWindows AutopilotとIntuneを使用したゼロタッチ展開への移行機会と捉え、投資を将来にわたって有効化するためにAI対応チップセットの標準化を図っています。
制約要因影響分析*
| 制約要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーアプリケーションおよびインフラストラクチャとのEUC統合の複雑さ | -1.4% | グローバル、規制の厳しい業種 | 中期(2~4年) |
| VDIおよびサービスとしてのデスクトップ(DaaS)移行の高い初期変革コスト | -1.1% | 中小企業、コスト敏感な地域 | 短期(2年以下) |
| ベンダー統合によるライセンスの不確実性 | -0.8% | グローバルなVMware顧客基盤 | 短期(2年以下) |
| 完全なクラウド採用を妨げるデータ主権への懸念 | -0.6% | ヨーロッパ、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
レガシーアプリケーションおよびインフラストラクチャとのEUC統合の複雑さ
銀行、病院、政府機関は依然として、特定のOSバージョン、ハードコードされたドライブマッピング、またはシリアルポート周辺機器に依存したシッククライアントアプリケーションに頼っています。仮想デスクトップはこれらの依存関係を再現しつつ、ミッションクリティカルなワークフローでミリ秒単位の応答時間を保証しなければなりません。そのため、統合プロジェクトにはミドルウェア、API、並行テスト環境が追加され、タイムラインが延長しコストが膨らみます。変更管理のギャップはさらにROIを損ないます。構造化されたトレーニングなしにデジタルワークスペースに移行した従業員の73%が意欲を喪失したと感じており、プロジェクトのロールバックリスクが生じています。企業はワークロードを段階的に移行し、モノリスをモジュール型サービスに書き直し、採用のボトルネックを早期に把握するユーザーエクスペリエンス分析を導入することで、この障害を軽減しています。
VDIおよびサービスとしてのデスクトップ(DaaS)移行の高い初期変革コスト
ライセンス、インフラストラクチャ、コンサルティング、ユーザートレーニングの費用が高い参入障壁を生み出しており、特に中小企業にとって顕著です。オンプレミスのVDIにはサーバー、ストレージ、GPU、熟練した管理者が必要であり、一方でクラウドホスト型のサービスとしてのデスクトップ(DaaS)は支出をOPEXに転換しますが、ワークフォースが予測不能に拡大すると急増する可能性があります。マネージドDaaSプロバイダーは専門知識のプール化とパッチ適用の自動化により最大60%の節約を約束していますが、コスト超過を回避するためには課金量の把握と適切なリソース配分を習得する必要があります。多くの場合、OSのサポート終了やオフィスの移転といった重大なイベントが回避不能なビジネスケースを生み出すまで、投資の障壁が採用を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソリューションが主導し、サービスが加速ソリューションは2025年のエンドユーザーコンピューティング市場シェアの60.45%を維持し、成熟したVDIプラットフォーム、デバイス管理スイート、ソフトウェア資産ツールが合計で年間約80億米ドルの経常収益を生み出したことが背景にあります。ベンダーは統合コンソールを使用してエンドポイント、アプリ、セキュリティを統括しており、数千の資産にわたるコンプライアンス監査を簡素化しています。成長はマネージドサービスにシフトしており、CAGR 10.05%で推移しています。これは企業がパッチ適用、スケーリング、エクスペリエンス監視をスペシャリストにアウトソースするアウトカムベースの契約を好むためです。
マネージドサービスプロバイダーはAI駆動の可観測性と自己修復機能を組み込み、顧客が障害対応チケット処理から予防的最適化へ移行できるようにしています。たとえばヘルスケアの顧客は、資本支出を予測可能なOPEXに転換し、36ヶ月の更新サイクルで事前設定済みの臨床ワークステーションを提供するサービスとしてのデバイス(Device-as-a-Service)バンドルを採用しており、ヘルプデスクの問い合わせ量を二桁台のパーセンテージで削減しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


組織規模別:
大企業のスケールとSMEの俊敏性大企業は2025年のエンドユーザーコンピューティング市場規模の45.85%を支配しており、数万人のユーザーを保護するためにカスタマイズされた統合、ゼロトラストオーバーレイ、グローバル統合アイデンティティ管理に依存しています。コンカレントライセンスと社内の人材により、シートあたりの運用コストは低く抑えられていますが、ハードウェア更新の義務とAIアップグレードサイクルが継続的な再投資を迫っています。
一方、中小企業はクラウドネイティブのデスクトップがデータセンタースペースや専門スタッフの必要性をなくすため、CAGR 10.25%で拡大しています。ブラウザから起動するワークスペースは48時間以内に展開でき、自動スケーリング、バックアップ、コンプライアンステンプレートが含まれています。多くの中小企業にとって、Windows 10のサポート終了はクラウドデスクトップへ直接移行する契機となっており、ハードウェアへの支出を回避しながらWindows 11対応環境に即座にアクセスできるようになっています。
展開モード別:
クラウドの勢いがオンプレミスの統制を上回るオンプレミスの環境は2025年においても28.95%のシェアを保持しており、データ所在地と確定的なパフォーマンスを優先する国防、金融、ヘルスケア機関に支持されています。企業LANでのコロケーションは、遅延に敏感な画像処理やCAD作業もサポートしています。その代償として、重い資本支出と希少な仮想化の専門家への依存が生じます。
クラウドエンドポイントは明確な成長エンジンであり、CAGR 10.38%で拡大しており、条件付きアクセス、自動スケーリング、消費量ベースの課金を統合したAzure仮想デスクトップおよび類似のサービスが牽引しています。ハイブリッドな設計が企業のロードマップを支配しています。機密性の高いワークロードはオンサイトに留まり、バースト対応の容量、災害復旧、請負業者のアクセスはユーザーに最も近いクラウドリージョンにシフトし、ガバナンスを手放すことなく遅延を低減しています。
エンドユーザー産業別:
IT・通信がリード、ヘルスケアが急成長ITおよび通信事業者は2025年に52.20%の収益を生み出し、仮想デスクトップを活用して開発サンドボックスを分離し、コールセンターエージェントを保護し、AR対応のフィールド診断をホストする5Gエッジコンピューティングの実験を行っています。この分野の技術的に精通したスタッフが採用サイクルを加速させ、初期の概念実証を推進しています。
ヘルスケアは病院が臨床ワークスペースを近代化するにつれ、最速のCAGR 9.97%を記録しています。GPUアクセラレーション対応の仮想デスクトップが医療画像をリアルタイムでレンダリングし、遠隔医療相談、多職種連携、モバイル病棟回診をサポートする安全なデータセンター内に患者データを保持しています。初期パイロットでは、シングルサインオンによるローミングを通じて医師が1日最大30分、看護師が最大50分を取り戻せることが示されています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
デリバリーモデル別:
VDIが基盤、DaaSがイノベーションを牽引VDIは2025年のエンドユーザーコンピューティング市場規模の36.65%を占め、ハイパーバイザー、ストレージ、ネットワークを完全に制御することを求める組織のバックボーンであり続けています。NVIDIAの仮想GPUにより、建築家や放射線科医向けのグラフィックス集約型アプリケーションがシームレスに動作し、ハイエンドワークステーションと同等のパフォーマンスが維持されています。
CAGR 10.12%で成長しているサービスとしてのデスクトップ(DaaS)は、インフラストラクチャの負担を完全に排除します。Microsoft、Citrix、およびニッチなプロバイダーが自動スケーリング、コンプライアンスダッシュボード、統合バックアップを組み合わせ、顧客がAPIを通じてグローバルなワークスペースを立ち上げられるようにしています。Gartnerは2027年までに仮想デスクトップが従業員の95%にとってコスト効率が高くなると予測しており、DaaSがナレッジワークの主流の軌道となることを強調しています。
地域分析
アジア太平洋地域エンドユーザーコンピューティング市場
アジア太平洋地域は2025年にエンドユーザーコンピューティング市場の62.40%を支配しており、2026年から2031年にかけて地域CAGR 10.72%を記録すると予測されています。Zohoの調査によると、アジア太平洋地域の組織はデジタルワークプレイス成熟度スコアで66.35%を達成しており、これは世界平均を5ポイント上回り、76%が高度なレベルに達しています。AIを活用したツール(54%)およびチームチャット(72%)の普及はモバイルファーストの考え方を体現しており、着実な5Gの展開がエッジ強化型仮想デスクトップの肥沃な土台を形成しています。
北米および欧州エンドユーザーコンピューティング市場
北米は規制の厳しいセクター全体にわたって定着したVDIインフラを有しており、AIコパイロットの早期導入においてリードしています。AIコパイロットはユーザー1人あたり月間約10時間の節約をもたらします。Windows 10のサポート終了は、最新のエンドポイント管理およびDaaS(サービスとしてのデスクトップ)を優位に立たせる即時のリフレッシュ需要をもたらします。欧州も同様のパターンを示しつつ、厳格なGDPR規制が加わり、多国籍企業はローカルデータレジデンシーとグローバルクラウドスケールのバランスを取るハイブリッド展開へと誘導されています。
中東・アフリカおよびラテンアメリカエンドユーザーコンピューティング市場
中東、アフリカ、ラテンアメリカの新興市場は、クラウドデスクトップをレガシーインフラを迂回するリープフロッグの機会として捉えています。消費型モデルは予算制約に合致しており、テレコムとエッジの連携により、没入型フィールドメンテナンスやリモートアシスタンスのシナリオに向けた20ミリ秒未満のレイテンシが期待されています。各国政府はデータローカライゼーション規制を相次いで法制化しており、グローバルプラットフォームと相互接続可能な地域クラウドゾーンおよびソブリンVDIスタックの整備を促進しています。

規制環境
エンドユーザーコンピューティング(EUC)の展開は、エンドポイントテレメトリー、エクスペリエンス分析、および仮想デスクトップ運用に影響を与える、国境を越えたデータ保護およびAIガバナンス要件によってますます形作られている。欧州連合では、AI法が2024年8月1日に施行され、そのスケジュールは、コパイロットや自動修復を含むデジタルワークスペース内でAI機能を展開する組織に対して、GDPRと並んでAI特有の透明性およびリスク管理要件を追加している。主要な規則は2026年8月2日から適用され、提供者および導入者に対する透明性義務が言及されており、ユーザー活動データやAI生成出力を扱うEUCプラットフォームに対する監査可能性の期待が高まっている。
米国では、公共部門および国家安全保障政策は、AIシステムおよび機密性の高いコンピューティング能力への遠隔アクセスに対する管理をより厳格化する方向に進んでいる。2026年1月、米国下院はリモートアクセスセキュリティ法(H.R. 2683)を可決し、クラウドベースのコンピューティングサービスおよび規制対象の遠隔アクセスパターンにも及ぶより広範な輸出管理の視点を示した。また別途、2026年6月に一般調達局(General Services Administration)は、連邦政府機関が使用する大規模言語モデルシステム内での政府データの保護要件を定めるGSAR条項552.239-7001の追加を提案し、政府ユーザーにサービスを提供するEUC環境におけるログ記録、監視、データ取扱管理に関するベンダーおよびインテグレーターの義務を強化した。
バリューチェーン分析
EUCのバリューチェーンは、エンドポイントハードウェアおよび周辺機器、オペレーティングシステムおよびエンドポイントOS(シンクライアントOSを含む)、仮想化およびアプリケーション配信(VDI、DaaS、クラウドワークスペース)、統合エンドポイント管理(UEM)、セキュリティおよびIDの分野、そしてエクスペリエンス層(DEX分析および可観測性)に及ぶ。上流のハードウェア生産および組立は、アジアの電子機器製造サービスに大きく依存しており、Foxconn、Wistron、Quanta、Inventec、Wiwynn、Mitacなどの台湾企業が、オンプレミスVDIスタックおよびクラウドホスト型デスクトップのバックエンドで使用される大規模なデバイスおよびインフラ構築を支えている。組織がオペレーティングシステムのサポート終了サイクルに先立ってIT資産を更新する中、デバイスOEM、シリコンベンダー、および仮想化プロバイダーは、グラフィック負荷の高いワークロードやデバイス上のAIワークロードを支援するため、AI対応エンドポイントおよびGPU対応仮想化を中心にますます連携を強めている。
下流では、ディストリビューター、クラウドマーケットプレイス、およびマネージドサービスプロバイダーが、プロビジョニング、パッチ適用、セキュリティポリシーの適用、ユーザーエクスペリエンス監視を組み合わせた成果ベースの契約にEUCをパッケージ化している。サービス提供は、断片化されたツールから統合プラットフォームへと移行しつつあり、サービスデスクおよび運用におけるゼロタッチオンボーディングおよび自動化の利用が拡大している。これにより、ID、セキュリティ、アプリケーションパフォーマンステレメトリーを単一の運用モデルに統合できる統合パートナーおよびMSPの重要性が増している。地域化の圧力もチェーンに影響を与えており、米国および中国に整合した市場向けの生産・調達戦略の分割が進み、VDIおよびDaaS展開で使用される特定のコンピュート構成のリードタイムや入手可能性に影響を及ぼしている。
競争環境
ベンダーの統合は競争のダイナミクスを再構築し、上位5プロバイダーが約60%のシェアを保有する中程度に集中した競争環境を生み出しています。KKRはVMwareのEUC部門を40億米ドルで切り出してOmnissaとして再立ち上げし、年間経常収益15億米ドルと26,000顧客を即座に引き継ぎました。Omnissaは現在、App VolumesをVDIから物理PCへ拡張しながら、AI搭載の診断、自己修復、「Omni」チャットアシスタントを追加しています。
CitrixはeLuxを買収することでコントロールプレーンを強化しました。このエンドポイントOSは250万台のデバイスで稼働しており、管理スタックと連携する安全で軽量なクライアントを実現しています。HPはVyoptaの買収を通じてエクスペリエンスレイヤーを強化し、会議室の利用率と音声品質の異常を検知するコラボレーション分析を統合しました。QualcommはオンプレミスのAIアプライアンススイートでこの分野に参入し、企業が生成モデルをローカルで実行できるようにし、クラウド推論コストを削減しデータ主権を維持できるようにしています。
差別化はエンドツーエンドのプラットフォームの一貫性に依存しており、デバイスファームウェア、オペレーティングシステム、仮想化、セキュリティポリシー、AIワークフローが統合されたサービスに組み込まれています。購買者は特に買収後にライセンス条件が突然変更される可能性がある場合、ロードマップの確実性を重視します。データ主権の管理とゼロデイパッチのケイデンスへの信頼は、従来のコストやパフォーマンス指標と並ぶ調達上の重要な判断基準として浮上しています。
エンドユーザーコンピューティング業界リーダー
Genpact
Citrix Systems, Inc.
Vmware, Inc.
Fujitsu Ltd.
Hitachi
- *免責事項:主要選手の並び順不同
エンドユーザーコンピューティング市場
- Omnissa (VMware EUC)
- Citrix Systems Inc.
- Microsoft Corporation
- Amazon Web Services Inc.
- Dell Technologies Inc.
- Lenovo Group Ltd.
- HP Inc.
- Nutanix Inc.
- Fujitsu Ltd.
- Genpact Ltd.
- HCL Infosystems Ltd.
- Infosys Ltd.
- LTIMindtree Ltd.
- NetApp Inc.
- Tech Mahindra Ltd.
- Hitachi
- IGEL Technology GmbH
- Parallels International GmbH
- Nerdio Inc.
- ControlUp Inc.
- Cisco Systems Inc.
- Google LLC

市場機会と将来展望
大きな未開拓領域は、ハイブリッドワーク全体でコスト、パフォーマンス、セキュリティの測定可能な管理指標として、デジタル従業員エクスペリエンス(DEX)と自動化を運用化することにある。企業は、従来のプロセスに比べて初日のセットアップを最大90%高速化すると報告されるゼロタッチデバイスオンボーディングを採用し、サービスデスクを自律型・AI主導のモデルへ移行させており、実践主導のプログラムでは30%のコスト削減と40%の問題解決時間短縮が実現していると報告されている。これにより、EUCプラットフォームおよびサービスプロバイダーは、物理エンドポイント、VDI、DaaS全体でUEMポリシー、ID管理、リアルタイムのエクスペリエンス分析を連携させたクローズドループの修復機能で差別化する余地が生まれている。
ライセンスおよび提供モデルも、購入者が一律のバンドルから、役割の要件や実際の使用状況に合わせたペルソナベースの消費モデルへと移行する中で、新たな商業化の道を開いている。Citrixが2026年5月に発表したCitrix Platform Flexは、ペルソナベースのデスクトップおよびアプリケーション配信のためのFlexクレジットを中心に構築されており、購入者が単体のポイントツールよりも柔軟な消費モデルと統合された制御プレーンを好む傾向を示している。同時に、2025年10月のWindows 10サポート終了は、ハードウェアの互換性制約により仮想化やクラウドPCが全機器の入れ替えよりも迅速な準拠経路となる場合に、組織をクラウドホスト型デスクトップおよび管理されたデバイスライフサイクルの選択肢へと押し進め続けている。
Recent Industry Developments in エンドユーザーコンピューティング市場
- 2026年5月:Citrixは、フルスタックのセキュアアクセスプラットフォームを通じてデスクトップおよびアプリケーションを提供するためのFlexクレジットを中心としたペルソナベースの消費モデルであるCitrix Platform Flexを発表した。この更新により、購入者は異なる従業員ペルソナ間でのコスト整合をより柔軟に管理できるようになり、アクセス、仮想化、管理を別々にライセンス供与するよりもプラットフォームの統合が支持される。
- 2026年1月:DizzionとExpedientは、Nutanixを基盤とするプライベートクラウドPCの提供を開始し、プライベートインフラ上で管理されたクラウドPC環境を提供した。これにより、データレジデンシーおよびインフラガバナンスをより厳密に管理しながらクラウドPC運用モデルを望む組織に対する展開の選択肢が広がった。
- 2024年11月:IGELは、リモートおよびハイブリッドワークのための安全でエージェントレスなアクセスパターンを支援するため、IGEL OSとZscaler Cloud Browser IsolationおよびPrivileged Remote Accessとの互換性を発表した。この統合により、管理されていないブラウジングによる露出を減らし、特権ワークフローの管理を改善することで、EUCスタックにおけるシンクライアントおよびエンドポイントOS層が強化される。


エンドユーザーコンピューティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、エンドユーザーコンピューティング市場とは、ユーザーがオンサイトまたはリモートのいずれにいる場合でも、デバイスを通じてアプリケーションおよびデスクトップへのエンドユーザーアクセスを提供、管理、保護、サポートするためのプラットフォームおよびサービスから生み出される収益を指します。
調査範囲の除外事項:汎用エンドポイントハードウェア(PC、タブレット、スマートフォン)の販売、およびエンドユーザーワークスペースの提供・管理に紐付かない広範なITアウトソーシングは除外しています。
セグメンテーション概要
- 製品タイプ別
- ソリューション
- 仮想デスクトップインフラストラクチャ
- デバイス管理
- 統合コミュニケーション
- ソフトウェア資産管理
- サービス
- ソリューション
- 組織規模別
- 大企業
- 中小企業
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- エンドユーザー産業別
- ITおよび通信
- 銀行・金融サービス・保険
- ヘルスケア
- 小売
- 政府
- 教育
- 輸送・物流
- デリバリーモデル別
- 仮想デスクトップインフラストラクチャ
- サービスとしてのデスクトップ(Desktop-as-a-Service)
- クラウドワークスペース
- エンタープライズモビリティ管理
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他の地域
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- 東南アジア
- アジア太平洋地域のその他の地域
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東のその他の地域
- アフリカ
- 南アフリカ
- 北アフリカ
- アフリカのその他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、職場コンピューティングにおけるリフレッシュサイクルを促進する需要プールと政策シグナルのマッピングから開始しました。採用条件と企業が調達時に参照するセキュリティ要件を整理するために、米国国立標準技術研究所(NIST)およびサイバーセキュリティ・インフラセキュリティ庁(CISA)のガイダンス、米国証券取引委員会(SEC)への提出書類、米国労働統計局、経済協力開発機構(OECD)のデジタル経済指標、国際電気通信連合(ITU)の接続統計などの公開情報を活用しました。
エンドポイントデバイス市場の規模算定には踏み込まず、出荷台数とデバイスミックスの前提を裏付けるために、企業のデジタルワークプレイスプログラムを説明する信頼性の高いプレス記事、ベンダーの投資家向け資料、および業界団体の刊行物も参照しました。供給側については、製品開示情報、価格ページ、パートナーエコシステムに関するメモをスクリーニングし、一般的なパッケージング(ユーザー単位、デバイス単位、または月単位)と一般的なアタッチレートを把握しました。
必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ニュースおよび財務情報を活用し、収益エクスポージャーと主要製品ローンチのタイミングを検証しました。ここで言及したソースは例示であり、構築過程における相互確認と明確化のために、他にも多数の公開・有料情報源が使用されています。
一次インタビューおよびサーベイ
一次調査は、企業がデジタルワークスペースのために実際に購入するものと、契約および更新サイクルを通じた価格交渉の方法を検証することに重点を置きました。採用シグナル、展開の優先事項、および平均契約金額を現場で見られる実際の購買パターンに合わせるために、南北アメリカ、欧州・中東・アフリカ(EMEA)、アジア太平洋(APAC)全域のIT意思決定者、EUC管理者、チャネルパートナー、マネージドサービスプロバイダーと対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):16% | アジア太平洋(APAC):50% |
| 中位層:53% | 部門・ユニットリーダー:26% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレイヤー:18% | マネージャー:58% | 南北アメリカ:21% |
市場規模算定と予測
コアモデルは、企業の従業員数、リモートおよびハイブリッドワークの普及率、デジタルワークプレイス成熟度指標を用いてEUCプラットフォームおよびサービスへの対応可能な支出を再構築するトップダウン型の需要プール構築から始まります。その合計は、仮想デスクトップおよびアプリデリバリーの採用率、エンドポイント管理の普及率、規制産業におけるセキュリティおよびコンプライアンスの強度、一般的な契約期間と更新パターンなどの市場フィンガープリントを用いて配分されます。
その後、サンプリングされたユーザー単価の範囲、公開情報から推定されたユーザーシート数、一般的なバンドル構造に関するチャネルチェックなど、選択的なボトムアップ近似値によって結果が裏付けられます。これらのインプットは、過大または過小にカウントされている可能性のある領域を調整するために使用されます。
サプライヤーがEUC収益を明確に報告していない場合は、完全なベンダーロールアップを強制するのではなく、製品ミックスロジックとインタビューに基づく分割を用いてギャップを埋めます。予測については、Windows 10のサポート終了に伴うリフレッシュ計画、クラウドホスト型仮想デスクトップの普及、セキュリティ態勢の強化などの主要ドライバーを中心にシナリオ分析を実施し、タイミングと予算弾力性に関する専門家の見解に前提を合わせました。
データ検証と更新サイクル
検証は、一つのノイズの多いインプットが最終的な市場価値を左右しないよう、複数のチェックを通じて実施されました。モデルのアウトプットを、企業のIT支出の方向性、報告されたシート成長トレンド、インタビューで聴取した契約価格の範囲などの独立したシグナルと比較し、外れ値を確認・修正しました。
地域または展開タイプ別に大きな差異が生じた場合は、専門家に再度連絡を取り、そのギャップがタイミング、通貨換算、または実際の需要変化によるものかどうかを確認しました。
承認前に、数学的整合性、前提の一貫性、および前年比変動ロジックに焦点を当てた複数ステップのアナリストレビューを経ます。レポートは年次で更新され、採用や価格に影響を与える重大なイベントが発生した場合は中間更新が行われます。また、クライアントが最新の更新情報を受け取れるよう、納品直前に最終的な鮮度確認が実施されます。
Mordor Intelligenceのエンドユーザーコンピューティング市場規模と他の公表推計値との比較
公表されているEUC市場の数値は、含まれる項目が一致していないこと、およびクラウドサブスクリプション、永続ライセンス、マネージドサービス契約にわたって価格の扱いが異なることから、しばしば差異が生じます。タイミングも重要であり、一部の数値は以前の年を基準としている一方、他の数値はクラウドホスト型デスクトップの普及がより速いまたは遅いペースで進むことを前提としています。
エンドポイントデイスの収益はEUCに隣接して見える場合がありますが、Mordor Intelligenceの調査範囲外に位置します。これにより、2025年の数値はエンドユーザーワークスペースを直接実現・管理するソフトウェアおよびサービスに紐付けられています。差異は通常、デバイス管理がフルプラットフォーム支出として計上されるか部分的なアドオンとして計上されるか、企業ごとに想定されるシート数、および複数年契約の価格設定時における地域間の通貨換算の扱いによって生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.17 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 13.29 ビリオン 米ドル(2024年) | 異なる基準年を使用し、短期的な成長期待を単一の時点推計に混在させており、これにより2025年の数値と比較した場合の暗示的な実行レートがずれ、サブスクリプションのタイミングが不明確になる可能性があります。 |
| 地域コンサルタントB | 22.50 ビリオン 米ドル(2024年) | エンドポイントハードウェアやより広範なワークプレイスITサービスなど、より広い隣接支出を含んでいると見られ、ユーザーシートに紐付くEUCプラットフォームおよびサービス収益を単独で把握しようとする場合に合計値が膨らみます。 |
この表は、年の選択と範囲の拡大が数値が乖離する最大の二つの要因であることを示しています。支出を識別可能なシートベースの採用状況、契約価格パターン、および展開ミックスシグナルに紐付けることで、前提が更新された際に監査・再現が容易な推計値を維持しています。


レポートで回答されている主な質問
2026年のエンドユーザーコンピューティング市場の規模はどのくらいですか?
エンドユーザーコンピューティング市場規模は2026年に14.47 ビリオン 米ドルと評価されています。
VDIからサービスとしてのデスクトップ(Desktop-as-a-Service)へのシフトを促進しているのは何ですか?
2026年に147億米ドル規模であり、2031年までに232億米ドルに達すると予測されています。
VDIからサービスとしてのデスクトップ(Desktop-as-a-Service)へのシフトを促進しているのは何ですか?
組織が柔軟なスケーリング、低い初期コスト、プロバイダー管理のセキュリティを求めており、DaaSは2031年までにCAGR 10.12%で成長する見込みです。
アジア太平洋地域が採用をリードしているのはなぜですか?
アジア太平洋地域の企業はデジタルワークプレイスの成熟度スコアが最も高く、積極的な5G展開と、AI対応ツールの最速の採用を誇っています。
Windows 10のサポート終了は支出にどのような影響を与えますか?
2025年10月の期限により、ハードウェアの更新が強制され、新しいPCなしにWindows 11をサポートするクラウドデスクトップへの移行が加速します。
最も急成長している産業垂直分野はどこですか?
病院が患者データを保護し臨床医のモビリティを向上させるために仮想デスクトップを展開するにつれ、ヘルスケアがCAGR 9.97%で拡大しています。
AIは最新のEUCプラットフォームでどのような役割を果たしていますか?
AIコパイロットは従業員1人あたり月に約10時間を節約し、デバイス上の推論はデータ主権を維持しクラウドコストを削減します。
最終更新日:



