
エンベデッドSIM(eSIM)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 0.65 十億ユニット |
| 市場取引高 (2031) | 2.12 十億ユニット |
| 成長率 (2026 - 2031) | 26.67 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるエンベデッドSIM(eSIM)市場分析
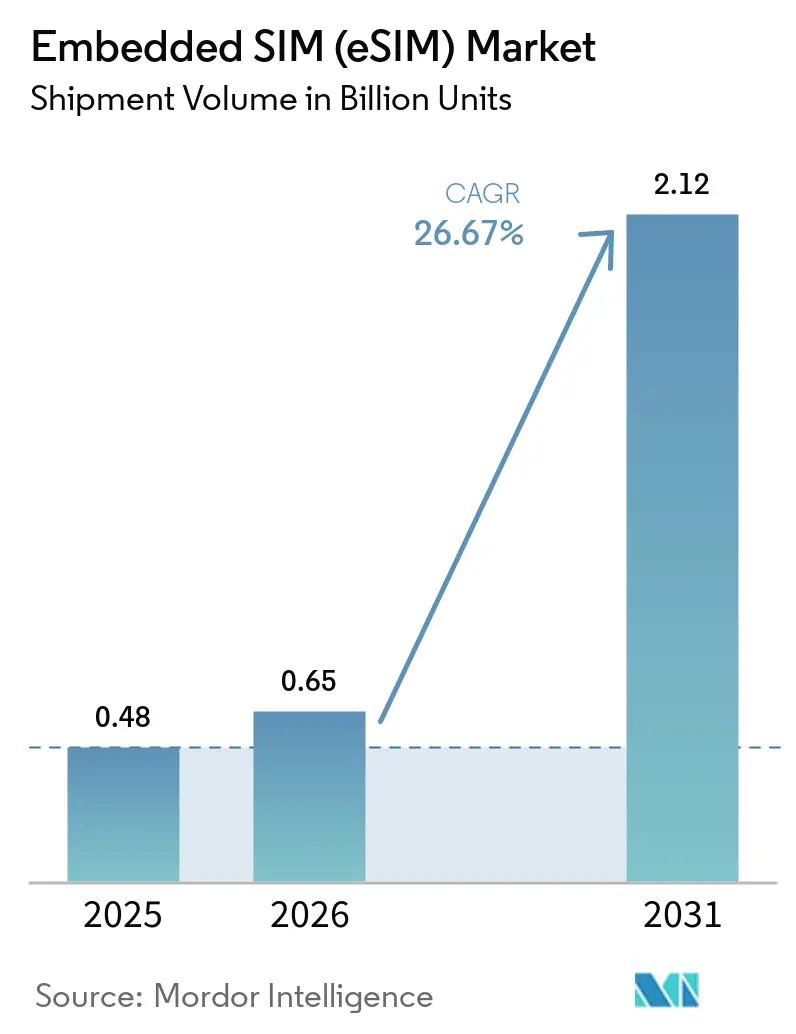
エンベデッドSIM市場の出荷量ベースの市場規模は、2025年に4億8,000万ユニット、2026年に6億5,000万ユニットと予測され、2026年から2031年にかけて26.67%のCAGRで成長し、2031年までに21億2,000万ユニットに達する見込みです。
当セクターは、取り外し可能な加入者識別モジュールから、はんだ付けまたは統合型の代替品へと急速に移行しています。この成長パターンは、三つの収束するシフトを反映しています。すなわち、プレミアムクラスのスマートフォンがSIMトレイを廃止していること、自動車サイバーセキュリティの義務化により常時接続のテレマティクスが組み込まれていること、そして2024年6月に産業用展開向けのリモートプロビジョニングを標準化するGSMA SGP.32仕様が批准されたことです。全国規模の5Gスタンドアロン展開による需要のさらなる拡大も見られ、遠隔手術から自律物流に至るユースケース向けの低遅延ネットワークスライシングが可能となっています。また、モバイルネットワーク事業者がプラスチックカードの物流に関連する運営費削減を追求していることも需要を押し上げています。競争力学は、ウェーハレベルでセキュアエレメントを統合する半導体ベンダーに有利に働く一方、従来のSIMカードメーカーはマージン圧縮に直面しています。サプライチェーンの信頼性に関する懸念、価格感応度の高い市場における消費者の認知不足、およびデュアルスタックプロビジョニングのコストが勢いを抑制していますが、採用の軌跡を脱線させるには至っていません。
レポートの主要ポイント
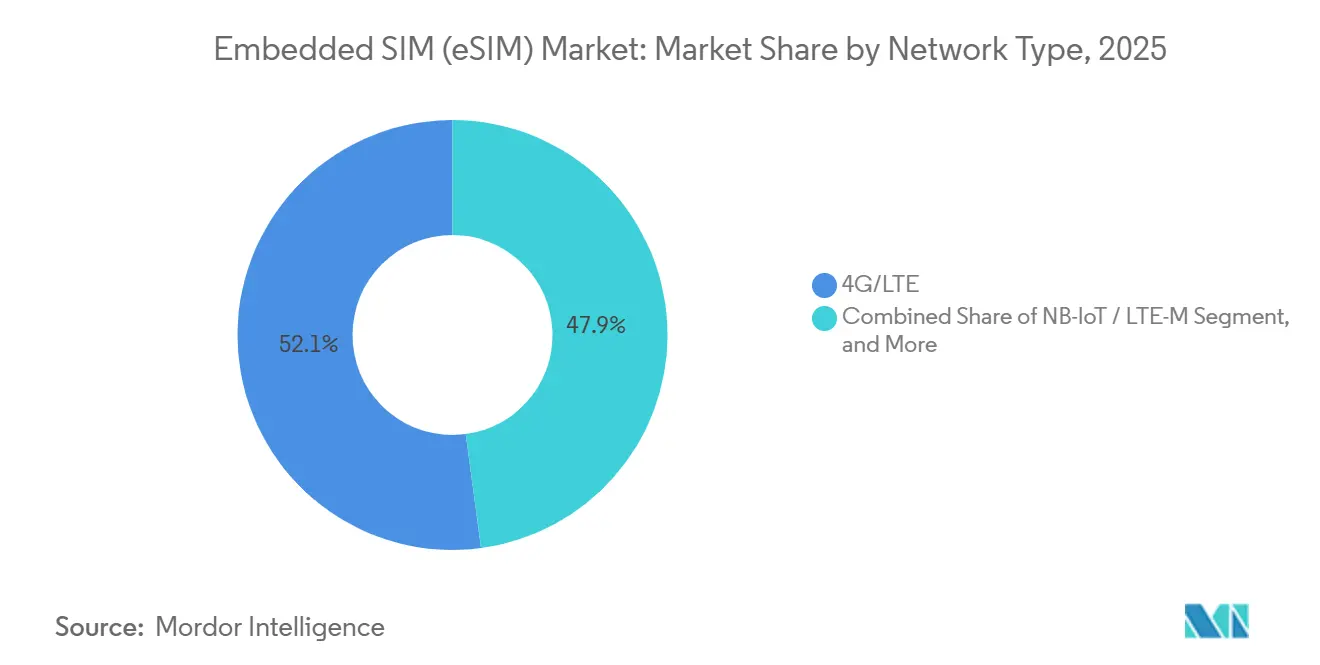
- ネットワークタイプ別では、4G/LTEが2025年のエンベデッドSIM(eSIM)市場シェアの52.11%をリードし、5Gは2031年にかけて26.89%のCAGRで拡大する見込みです。
- デバイスタイプ別では、スマートフォンが2025年のエンベデッドSIM(eSIM)市場規模の60.29%を占め、ウェアラブルは2026年から2031年にかけて26.76%のCAGRを記録すると予測されています。
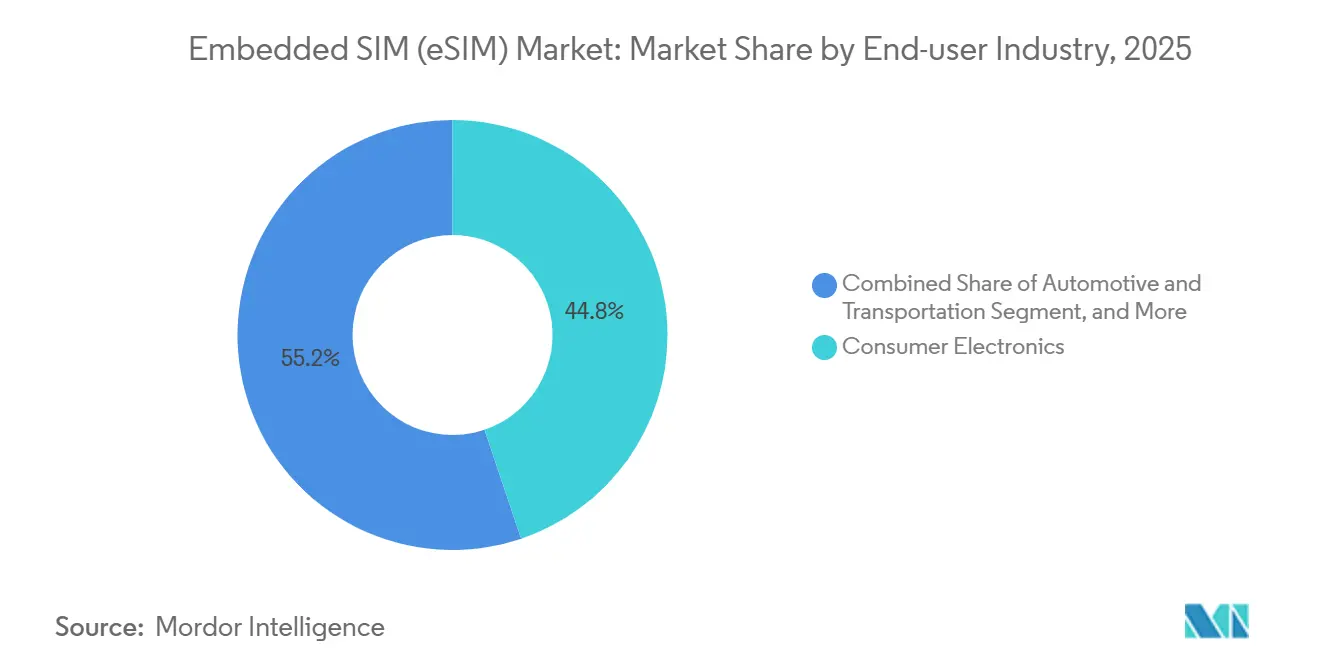
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年のエンベデッドSIM(eSIM)市場規模の44.84%を占めましたが、自動車・輸送が2031年までに最速の27.11%のCAGRを記録すると予想されています。
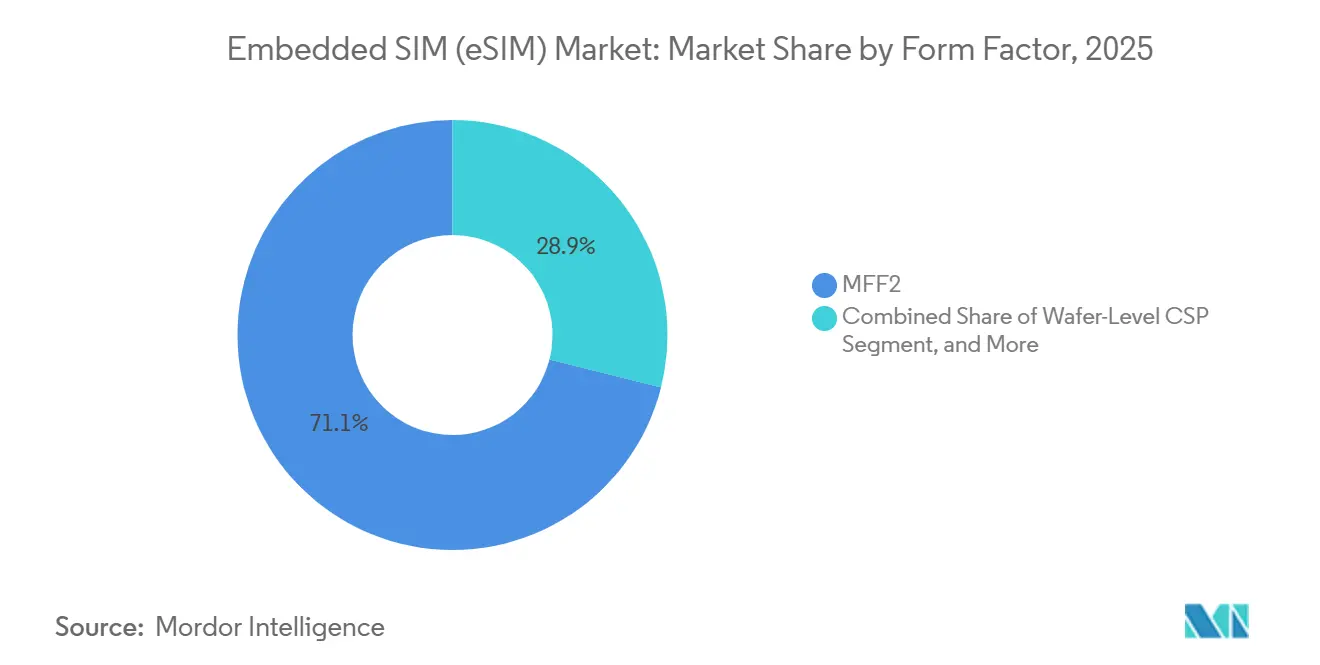
- フォームファクター別では、MFF2モジュールが2025年に71.07%のシェアを獲得しましたが、ウェーハレベルチップスケールパッケージは予測期間中に29.38%のCAGRで成長する見込みです。
- プロビジョニング仕様別では、SGP.02(M2M)が2025年の出荷量の67.22%を占め、SGP.32(IoT)は2031年にかけて28.12%のCAGRを達成する軌道にあります。
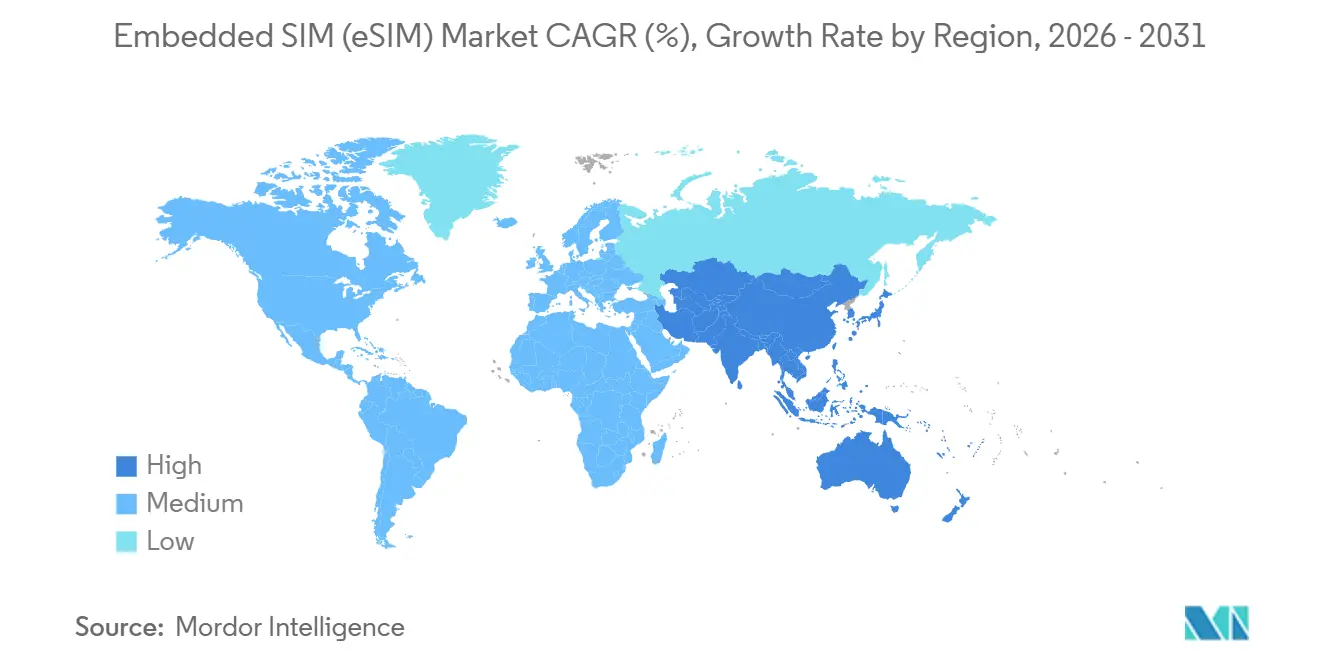
- 地域別では、北米が2025年に39.39%のシェアを保持し、アジア太平洋は27.36%のCAGRで拡大し、最も成長の速い地域として台頭すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5G急速展開によるeSIM需要の加速 | +5.2% | アジア太平洋および中東が牽引するグローバル | 中期(2〜4年) |
| eCallおよびUN-R155の義務化による自動車採用の促進 | +4.8% | 欧州および北米、アジア太平洋への波及 | 長期(4年以上) |
| AppleによるスマートフォンOEMのeSIM専用フラッグシップへの移行 | +6.1% | 北米および欧州が中核、アジア太平洋へ拡大 | 短期(2年以内) |
| リモートSIMプロビジョニングによる通信事業者のOPEX削減 | +3.9% | グローバル | 中期(2〜4年) |
| はんだ付けSIMを優遇する政府のIoTセキュリティ規制 | +3.4% | 欧州、北米、一部のアジア太平洋市場 | 長期(4年以上) |
| GSMA SGP.32仕様の登場による大規模IoT展開の解放 | +4.7% | グローバル、欧州およびアジア太平洋の産業ハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5G急速展開によるeSIM需要の加速
スタンドアロン5Gネットワークは、以前はセルラーIoTを制限していた遅延とスループットの制約を取り除き、デバイスが物理的な介入なしにネットワークスライスとローミングパートナーを切り替えることを可能にします。中国は2024年に5G接続数が10億を超え、同国の通信事業者は2025年10月までに全国規模のeSIM有効化を完了しました。日本は2024年に人口カバレッジ98.4%を達成し、2030年までに99%を目標としており、企業にリモートプロビジョニングのための連続した全国的なフットプリントを提供しています。欧州では、2024年に家庭向けカバレッジが94.3%に達し、はんだ付けSIMに依存するスマートホームおよび産業用センサーの普及基盤が整いました。[1] Vodafoneは2025年4月にA1およびErickssonとの5Gスタンドアロンローミング概念実証を実施し、摩擦のない国境を越えたプロファイル切り替えを実証しました。[2] 事業者がネットワークスライシングを商業化するにつれ、企業はサービス品質を保証しながら動的にキャリアを選択できるようになり、産業用ゲートウェイおよびコネクテッドビークル全体での出荷成長を触媒しています。
eCallおよびUN-R155の義務化による自動車採用の促進
2024年7月から新型車に義務付けられた国連UN-R155規制は、サイバー脅威の監視と安全な無線更新を要求しており、いずれも改ざん耐性のあるエンベデッドSIM設計を優遇しています。欧州のeCall指令はすでに乗用車にセルラー緊急接続を組み込んでおり、新型モデルは取り外し防止要件を満たすためにはんだ付けeSIMを採用するケースが増えています。Continentalは2024年11月にUN-R155準拠のサイバーセキュリティソリューションを発売し、セキュリティ証明書をリモートで配信するeSIMモジュールを統合しました。ThalesとCubicは2025年2月にSGP.32準拠の自動車プラットフォームを発表し、フリートマネージャーが無線でモバイルネットワーク事業者を変更できるようにし、国境を越えた運用のローミング料金を削減しました(thalesgroup.com)。他の地域が欧州の枠組みを採用するにつれ、車両生産量は堅牢なeSIMフォームファクターに対する複数年にわたる需要に直結します。
AppleによるスマートフォンOEMのeSIM専用フラッグシップへの移行
AppleはiPhone 14〜16の米国向けモデルからSIMトレイを廃止し、事業者にeSIM有効化ワークフローの産業化を強制するとともに、プレミアムデザインがスロットレスハードウェアと同義であることをライバルブランドに示しました(apple.com)。Samsungはこれに対応してGalaxy S24ファミリーにデュアルeSIMサポートを統合し、QualcommはSnapdragon 8 Gen 3にiSIMを組み込んで個別のセキュアエレメントを不要にしました(qualcomm.com)。KPNは2025年5月にワンクリックeSIM転送パイロットを実施し、iPhoneの有効化ステップをシングルタップに削減しました。これは、GSMA Intelligenceが2025年のグローバル消費者認知度をわずか50%と報告したことで特定された摩擦に対処するものです(kpn.com)。連鎖的な効果として、レガシーSIMカードの交換サイクルが短縮され、事業者のフットプリント全体でインフラのアップグレードが加速しています。
プレミアム端末以外での消費者認知の低さ
富裕層地域での強いトラクションにもかかわらず、GSMA Intelligenceは2025年3月に、グローバルモバイルユーザーのわずか50%しかeSIM用語を認識しておらず、価格感応度の高い市場では認知度が30%を下回ると報告しました。[3] 小売チャネルのインセンティブは依然としてプラスチックSIMカードの販売を優遇しており、アフリカおよびアジアの一部での事業者マーケティングを遅らせています。ラテンアメリカはこのギャップを示す好例であり、2024年半ばまでに30の通信事業者がeSIMを開始しましたが、2023年末時点でスマートフォン接続のわずか5%しかこの技術を使用していませんでした。TIMブラジルが2023年後半に実施した無料トライアルなどのプロモーションキャンペーンは旅行者や早期採用者に偏っており、教育上の課題を裏付けています。低コストのAndroidデバイスがシームレスな有効化を提供し、通信事業者がオンボーディングを簡素化するまで、主流の普及はプレミアム層に遅れをとるでしょう。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化したM2Mエンタイトルメント仕様 | -2.1% | グローバル、マルチベンダーIoTエコシステムでの高い摩擦 | 中期(2〜4年) |
| プレミアム端末以外での消費者認知の低さ | -3.3% | アジア太平洋、アフリカ、南米の新興市場 | 短期(2年以内) |
| サプライチェーンの信頼性に関する懸念(改ざんおよびサイドチャネル攻撃) | -1.8% | グローバル、欧州および北米での監視強化 | 長期(4年以上) |
| エンタープライズIoT購買者の間でのオペレーターロックインへの懸念 | -1.6% | グローバル、特に多国籍展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化したM2Mエンタイトルメント仕様
長寿命の産業資産を管理する企業は、レガシーのSGP.02プロビジョニングスタックと新しいSGP.32ワークフローを並行して管理しなければならず、統合予算が膨らみ、攻撃対象領域が拡大します。Giesecke and Devrientが2025年4月にSGP.32の完全認証を取得するには、大規模なサーバー再設計とクロスベンダーテストサイクルが必要であり、技術的な負荷の大きさを示しています。[4] 15年のデバイスライフサイクルを持つ公益事業、物流、輸送の各業種は、インストール済みのSGP.02フリートを放棄することを望まず、少なくとも2035年までデュアルスタック運用を強いられます。この結果生じる複雑さは、SGP.32モジュールの短期的な出荷成長を抑制し、エンベデッドSIM(eSIM)市場の急激な拡大曲線を部分的に相殺します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ネットワークタイプ別:
5Gスタンドアロンコアがプロビジョニングを再構築4G/LTEは、スマートフォンおよびIoTセンサーの大規模な既存インストールベースが確立されたネットワークに引き続き依存していることから、2025年における組み込みSIM(eSIM)市場シェアの52.11%を維持しました。ただし、5Gセグメントは26.89%のCAGRで拡大すると予測されており、これはネットワークスライシング、超高信頼低遅延通信、およびキャリアアグリゲーションを可能にするスタンドアロンコアへのオペレーター移行を反映しています。中国の3つの国営通信事業者は2025年10月に全国規模のeSIMロールアウトを完了し、5Gアーキテクチャを活用して自律走行トラック輸送回廊向けの動的プロファイル切り替えを実現しました。日本および欧州連合では、5G人口カバレッジが94%を超えており、コネクテッドファクトリーおよびスマートシティグリッド向けのリアルタイムOTAプロビジョニングが可能となっています。
ミリ波の高密度化が進むにつれ、都市部のプライベートネットワークは、ダウンタイムなしにパブリックスライスと専用スライスを切り替えられる組み込みSIM(eSIM)市場規模モジュールを採用するようになります。農村市場のオペレーターは、低帯域幅センサー向けにNB-IoTおよびLTE-Mの展開を継続しており、マルチモードeSIMチップセットに有利なデュアルネットワーク戦略を形しています。予測期間にわたり、4Gはメンテナンスモードへと移行し、産業オートメーション、遠隔医療、および確定的レイテンシ保証を必要とする没入型メディアアプリケーションに牽引されて、組み込みSIM(eSIM)市場収益における5Gの貢献が急増します。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
デバイスタイプ別:
ウェアラブルが成長速度でスマートフォンを上回るスマートフォンは2025年のユニット出荷量の60.29%を占めましたが、同カテゴリーの一桁台中盤の成長は、2031年にかけてウェアラブルに期待される26.76%のCAGRとは対照的です。MedtronicおよびAbbottの持続血糖モニター、心臓インプラント、および転倒検知ペンダントは、クラウドダッシュボードへの常時接続セルラーリンクに依存しており、ハンドセットへのテザリングの必要性を排除しています。エンベデッドSIMソリューションは、1日24時間装着される医療・フィットネスデバイスにとって重要な、水分、埃、および改ざんの侵入口を排除します。ラップトップとタブレットは、販売時点でデータプランをバンドルするインスタントコネクトファイナンシングモデルを活用し、M2Mモジュールは資産追跡ビーコンとスマートメーターの改修を可能にします。
ウェアラブルはまた、エネルギー消費を半減させるウェーハレベルチップスケールパッケージングの恩恵を受け、薄型フォームファクターのバッテリー寿命を延長します。SamsungのeSIM v3.0仕様は複数の有効プロファイルを導入し、単一のウォッチで個人用と法人用の回線をサポートし、Qualcomm-ThalesのiSIMプラットフォームはセキュアエレメントをシステムオンチップ内に配置します。健康保険会社がリモートモニタリングを償還し、企業がフィールドフォースのデジタル化を採用するにつれ、ウェアラブル向けのエンベデッドSIM(eSIM)市場規模の出荷量は予測期間の中盤までにタブレットを上回り、スマートフォンに次ぐ第2位の貢献セグメントとしての地位を固めるでしょう。
エンドユーザー産業別:
自動車の電動化が接続義務化を推進コンシューマーエレクトロニクスは2025年のエンベデッドSIM(eSIM)市場規模シェアの44.84%を占めてリードしました。規制の追い風により、自動車・輸送は現在27.11%のCAGRで成長すると予測されており、UN-R155サイバーセキュリティ準拠、eCall要件、および常時ソフトウェア更新を必要とする電動パワートレインの台頭が牽引しています。ThalesのGSMA SGP.32準拠プラットフォームにより、フリートマネージャーはリモートでキャリアを切り替え、国境を越えた物流のローミング費用を最適化できます。産業・製造業の各業種は、ダウンタイムコストが1時間あたり10万米ドルを超える可能性がある予知保全センサーおよびロボット制御セルを支えるためにeSIMを採用しています。
物流および資産追跡は、GPSとセルラー無線を組み合わせた超低消費電力eSIMモジュールに依存し、マルチモーダルサプライチェーン全体での統合的な可視性を提供します。公益事業者およびエネルギー事業者は、収益回収を保護しサイバーレジリエンス法制に準拠するためにスマートメーターにセキュアエレメントを組み込んでいます。医療分野の展開は遠隔診断および服薬遵守デバイスに及び、HIPAAおよびGDPRの義務を満たすハードウェアアンカー型暗号化の恩恵を受けています。2031年までに、自動車は絶対的な出荷量でコンシューマーエレクトロニクスを上回り、エンベデッドSIM(eSIM)市場における主要な勢力となる見込みです。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
フォームファクター別:
ウェーハレベル統合が部品表コストを圧縮MFF2パッケージは、その振動耐性と広い温度範囲が自動車および産業用途に適しているため、2025年の出荷量の71.07%を確保しました。しかし、ウェーハレベルチップスケールパッケージは、スマートフォンとウェアラブルが薄型プロファイルと長いバッテリー寿命を追求するにつれ、29.38%のCAGRで拡大すると予測されています。InfineonのOPTIGA Connect OC1230は、28ナノメートルCSP構造により消費電力を50%削減します。
プラグインアクセサリーは改修シナリオを対象としており、Digi Internationalが2025年12月に発売したSGP.32ドングルは、レガシーフィールドデバイスにファームウェアベースのアップグレードを提供し、完全なハードウェア交換を回避します。Qualcomm-ThalesがSnapdragon 8 Gen 3で検証したiSIMアーキテクチャは、コンポーネントをさらに凝縮し、基板スペースを解放し、量産スマートフォンの1ユニットあたりのコストを1〜2米ドル削減します。予測期間を通じて、ウェーハレベルおよびiSIM形式はコンシューマーエレクトロニクスで増分シェアを獲得し、MFF2は安全性が重要な輸送および産業制御設備に根強く残るでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
プロビジョニング仕様別:
SGP.32がIoTの断片化を解消SGP.02(M2M)は、インストール済みの産業フリートがレガシープロビジョニングサーバーに依存しているため、2025年の出荷量の67.22%を占めました。SGP.32(IoT)は、企業が統合されたマルチオペレーター対応ワークフローを求めるにつれ、28.12%のCAGRで成長すると予測されています。IDEMIAの2025年8月の認証取得により、公益事業および物流分野で40以上のパイロットが開始されました(idemia.com)。AT&TとThalesは2025年10月にSGP.32商用サービスを開始し、スマートシティ資産をオンラインに保つゼロタッチプロファイルスワップを可能にしました。
SGP.02は複数年の認証サイクルにより、レガシー産業フリートに残存していますが、マルチオペレーター相互運用性の欠如が高いOPEXを招いています。T-MobileがThalesおよびSIMPLと共同開発したソリューションは、SGP.22とSGP.32を1つのプラットフォームに統合し、混在デバイス環境を簡素化します。調達サイクルが減価償却済みの設備投資スケジュールに合わせて調整されるにつれ、SGP.32対応の出荷量は2029年以前にSGP.02を出荷量で上回り、エンベデッドSIM(eSIM)市場を統一されたプロビジョニングフレームワークに固定するでしょう。
地域分析
北米組み込みSIM(eSIM)市場
北米は、AppleのeSIM専用iPhoneラインナップおよびヘルスケア・物流分野におけるエンタープライズIoTの展開を背景に、2025年のユニット出荷量の39.39%を占めた。通信事業者は成熟した5Gスタンドアローンコアを活用し、プレミアムデータプランの収益化を図るとともに、油田や鉄道ネットワーク全体にわたる産業用ゲートウェイのリモートプロビジョニングを実現している。消費者の普及は、無制限プランにトラベルeSIMパッケージをバンドルする通信キャリアの積極的なマーケティング活動によって促進されている。
アジア太平洋組み込みSIM(eSIM)市場
アジア太平洋地域は、2031年までのCAGR 27.36%で最も急速に拡大する地域となる見込みである。中国では2025年10月に全国展開が実施され、10億件を超える5G接続をカバーすることで、低コストのAndroidメーカーがSIMトレイを廃止し、より大容量のバッテリーのための基板スペースを確保することが可能となった。インドでは、Tata CommunicationsとBSNLが2025年10月に全国規模のeSIMサービスを開始し、スマートフォンユーザーおよび農村電化プログラムにおけるスマートメーターの導入の両方を対象としている。5Gカバレッジがすでにほぼ飽和状態にある日本と韓国では、コネクテッドカー、ウェアラブル決済デバイス、スマートファクトリーにeSIMを展開している。
欧州・中東・アフリカ組み込みSIM(eSIM)市場
欧では、家庭向け5Gカバレッジが94.3%に達し、eCallやUN-R155などの規制が車両の型式認証に接続機能の組み込みを義務付けるなど、規制面での追い風が生じている。2025年8月に施行される無線機器指令はサイバーセキュリティ基準を引き上げ、デバイスメーカーをはんだ付けeSIM設計へと誘導している。中東では普及が加速しており、サウジアラビアにおけるstcの全国プラットフォームがSIMロジスティクスを削減し、中東・北アフリカの接続数は2028年までに1億3,500万件に達すると予測されている。アフリカは、南アフリカとナイジェリアのパイロットプログラムを除き、依然として黎明期にあり、都市部の通信事業者が駐在員や企業向けフリートへのサービス提供を目的としてeSIMのテストを実施している。
南米組み込みSIM(eSIM)市場
南米では、14カ国の30の通信事業者がeSIMサービスを提供しており、勢いが高まっている。普及率は2023年の5%から、ブラジルやアルゼンチンのローミング対応の観光市場に支えられ、2030年までにスマートフォン接続の75%に達すると見込まれている。消費者啓発キャンペーンと低ストのeSIM対応端末の普及が相まって、プリペイドセグメント全体の潜在需要を解放することが期待されている。
規制環境
組込みSIM(eSIM)の展開は、GSMAのeUICCおよびリモートSIMプロビジョニング標準に基づいており、産業用IoTは2024年6月のSGP.32承認後、SGP.3xファミリーへ移行しつつある。GSMAは2026年を通じて積極的な更新を継続し、SGP.21 v2.7(2026年4月)およびSGP.31/SGP.32 v1.3の更新(2026年5月)を実施した。これに加え、市場全体で安全なエンタイトルメントサーバーおよびeUICC運用を支えるGSMA eSIM適合フレームワーク(SAS-SM/SAS-UP)も存在する。
各国の枠組みは、GSMAの基準の上に独自のコンプライアンス層を追加している。インドはM2M/eSIMガバナンスを強化しており、2025年5月のStandards, Conformity Assessment and Certification Rules, 2025や、2025年6月の電気通信局によるM2M通信向け組込みSIM利用に関する指示があり、SM-SR拠点に対するGSMA SAS-SM認証要件および相互運用性要件を参照している。シンガポールは、IMDAによる技術仕様案(第1号、2026年)に関する公開協議を通じてeUICC要件の正式化を進めており、公共ネットワークで使用されるeSIMコンポーネントに対する、より明確な適合性および安全性基準を示している。
バリューチェーン分析
組込みSIM(eSIM)のバリューチェーンは、(i) MFF2やウェーハレベルCSPなどのフォームファクタでeUICC対応ハードウェアを提供するセキュアシリコン、SIM OS、パッケージングサプライヤー(例:STMicroelectronics、Infineon)、(ii) 認証済みeUICC製品とエンタイトルメント/リモートSIMプロビジョニングプラットフォームを供給するeUICCおよびリモートプロビジョニングインフラベンダー(例:Thales、Giesecke+Devrient、IDEMIA)、(iii) 設計段階でeSIMを統合し、通信事業者の採用確保のために認証に依存するスマートフォン、ウェアラブル、自動車、産業用モジュール全般のOEMにわたる。下流では、移動体通信事業者が消費者向けの有効化と企業向けオンボーディングを運営し、アグリゲーターや接続性の仲介事業者(例:1GLOBAL、Cubic Telecom)が複数事業者間の到達性をまとめ、旅行およびIoT展開向けの契約を簡素化している。
標準および保証プログラムは、チェーン全体のボトルネックと受け渡しの形を左右する。レガシーM2MスタックからSGP.32への移行により、複数事業者にわたるIoT資産のオーケストレーションおよびエンタイトルメントツールの役割が増大している。一方、2026年のGSMA仕様更新(2026年4月のSGP.21 v2.7、2026年5月のSGP.31/SGP.32 v1.3)は相互運用性要件を強化し、デバイス認証およびプラットフォームのアップグレードに反映されている。セキュリティ面では、GSMA関連の保証および業界認証の枠組み(2025年にGSMAが強調したCommon Criteriaベースの手法を含む)が、製造後にプロファイルインストールを遅らせる「一度製造・どこでも展開」型のハードウェアSKUを追求するOEMにとって、監査済みの製造・プロビジョニング運用の価値を高めている。
競争環境
市場集中度
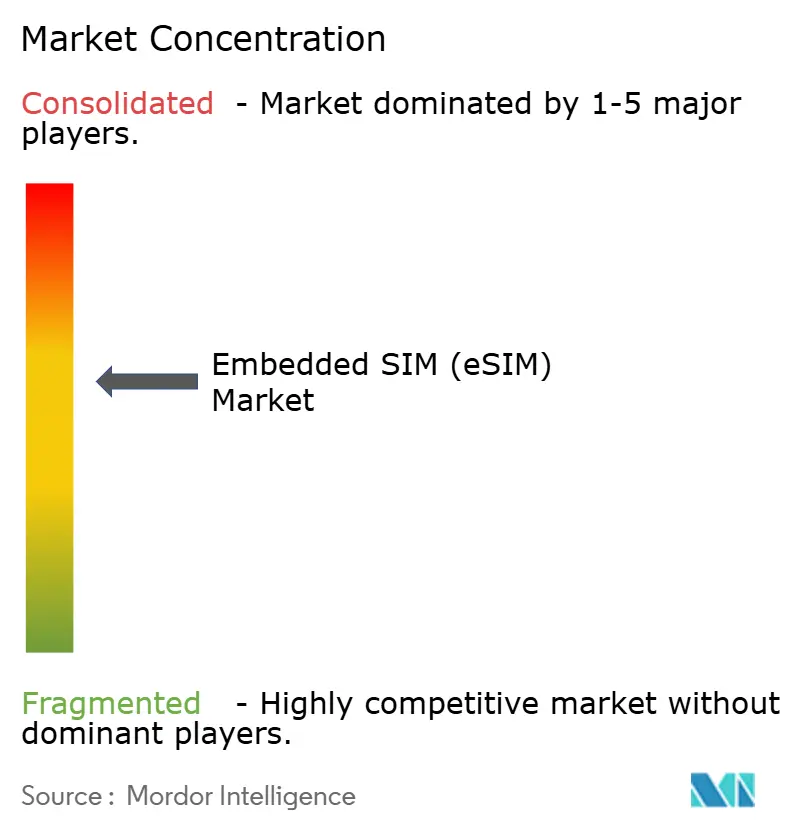
エンベデッドSIM(eSIM)市場では、半導体サプライヤー、プロビジョニングプラットフォームベンダー、およびモバイルネットワーク事業者の間で競争が激化しています。Giesecke and Devrientは先行者優位を活かし、2025年4月にSGP.32準拠を達成しました。この戦略的な動きにより、20以上の設計採用と40以上のパイロットプロジェクトを獲得しました。一方、Infineonは28ナノメートルウェーハレベルセキュアエレメントを活用してウェアラブルのバッテリー寿命を延長することでエネルギー効率に特化したニッチを開拓しています。Thalesは、チップ製造、エンタイトルメントサーバー、および通信事業者との提携を統合する総合的なアプローチを採用し、コネクテッドビークルへの2,300万件のインストールという注目すべき実績を達成しています。
システムオンチップの大手企業も業界に波紋を広げています。QualcommとThalesは、Snapdragon 8 Gen 3上でGSMA認定の初のiSIMを検証することに成功しました。Juniper Researchは、iSIMの出荷量が2024年の80万ユニットから2028年には2億1,000万ユニットへと急増すると予測しています。この急増は、従来の個別セキュアエレメントサプライヤーから出荷量を奪う可能性があります。事業者がサイバーセキュリティの義務に沿ったコスト効率と合理化された監査証跡を評価し、ベンダー非依存のエンタイトルメントサーバーへと傾くにつれ、プラットフォームの統合が差し迫っているように見えます。
スタートアップ企業は、精密農業、コールドチェーン監視、マイクロモビリティなどの専門分野でニッチを開拓しています。しかし、GSMAが認証プロセスを厳格化するにつれ、これらの新規参入者は技術的な課題の増大に直面しています。今後を見据えると、半導体企業とプラットフォームベンダーの間での戦略的合併が見込まれ、一体的なハードウェアとソフトウェアのエコシステムの構築を目指しています。同時に、従来のカードメーカーは付加価値サービスへの転換か、市場からの完全撤退かという岐路に立たされています。
エンベデッドSIM(eSIM)産業リーダー
-
Giesecke+Devrient GmbH
-
STMicroelectronics N.V.
-
Infineon Technologies AG
-
Thales Group
-
IDEMIA France SAS
- 注:主要企業の掲載順は順位を示すものではありません。
組み込みSIM(eSIM)市場 このレポートでカバーされる企業
- Thales Group
- Giesecke + Devrient GmbH
- STMicroelectronics N.V.
- Infineon Technologies AG
- IDEMIA Group S.A.S
- Valid S.A.
- Workz Group
- Arm Ltd. / Kigen
- Truphone Ltd.
- GigSky Inc.
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Qualcomm Technologies Inc.
- NXP Semiconductors N.V.
- Deutsche Telekom AG
- Vodafone Group Plc
- Sierra Wireless Inc. (Semtech)
- u-blox Holding AG
- Telit Cinterion
- Nordic Semiconductor ASA
市場機会と将来展望
SGP.32主導のIoT標準化は、SGP.02資産と新しいIoT展開が共存しなければならない大規模で混在型の企業環境において成長の余地を生み出している。この力学は、単一仕様の実装ではなく、デュアルスタック対応、オーケストレーション、移行ツールチェーンへの需要を支えている。2026年における標準の活発な維持(2026年5月のGSMAによるSGP.31/SGP.32 v1.3の更新、2026年4月のSGP.21 v2.7)は、複数事業者間の運用性とセキュリティが保証されたプロビジョニングを必要とする、公共事業、物流、産業用ゲートウェイ、コネクテッドビークルプログラムの調達および認証計画を支えている。
商業展開および具体的な導入事例は、プレミアムスマートフォンを超えた短期的な実装機会も示している。Telenor IoTは2026年4月に標準化されたSGP.32 eSIMソリューションの提供を開始し、事業者側のワークフロー産業化はデバイス側のプラットフォームの動きと並行して継続している。これには、Giesecke+Devrientが2026年2月にAWSを活用したクラウドリモートeSIMプロビジョニング手法を導入したことや、Thalesがパートナーシップを通じて(例:2026年3月の決済端末向けVerifoneとの提携)eSIM対応を隣接するIoTエンドポイントへ拡大していることが含まれる。これらの動きは、企業がグローバルSKU、SIM取扱いのロジスティクス削減、常時接続資産に対するより厳格なセキュリティ・コンプライアンス整合を優先する設計案件において、eSIMプラットフォームベンダーおよび半導体サプライヤーの対象範囲を広げている。
最近の産業開発事情 組み込みSIM(eSIM)市場
- 2026年3月:Thalesは、次世代決済端末にeSIM技術を組み込むためVerifoneと提携し、グローバル接続管理を支援した。この提携は、地域を超えて展開の摩擦を減らすリモートプロビジョニングが有効な、規制対象かつ高稼働率のIoTエンドポイントへのeSIM採用を拡大するものである。
- 2026年2月:Giesecke+Devrientは、Amazon Web Servicesと協力し、消費者およびIoT展開向けのクラウドベースのリモートeSIMプロビジョニング手法を発表した。この提携は、複数の地域や事業者環境でより迅速に展開できる、拡張性のあるクラウドネイティブなエンタイトルメントおよびプロビジョニングスタックへの移行を示している。
- 2025年10月:中国電信、中国移動、中国聯通が全国規模のeSIM対応を完了し、中国の大規模な5G利用者基盤全体でカバレッジを拡大した。これにより、eSIM対応デバイスの有効化障壁が低下し、物理SIMトレイを排除する量産市場向けOEM展開の基盤が強化された。
組み込みSIM(eSIM)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、組み込みSIM(eSIM)市場は、GSMA準拠のeUICC(組み込みユニバーサル集積回路カード)がデバイスに内蔵され、リモートSIMプロビジョニングを通じて有効化される際に生み出される価値、およびサブスクリプションの有効化と更新に使用される関連プロファイル管理ソフトウェアを対象としています。
対象外の範囲:取り外し可能なSIMカードからの収益、スタンドアロンのM2M接続契約、および純粋な接続データプランは除外しています。
セグメンテーション概要
- 市場全体の推計
- 市場総額
- ネットワークタイプ別
- 5G
- 4G/LTE
- NB-IoT / LTE-M
- デバイスタイプ別
- スマートフォン
- タブレット・ラップトップ
- ウェアラブル
- M2M/IoTモジュール
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- 自動車・輸送
- 産業・製造
- 物流・資産追跡
- エネルギー・公益事業
- 医療・ウェアラブル
- フォームファクター別
- MFF2
- ウェーハレベルCSP
- プラグインeSIM
- プロビジョニング仕様別
- SGP.02(M2M)
- SGP.22(コンシューマー)
- SGP.32(IoT)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場の境界が地域をまたいで一貫性を保てるよう、定義を公開標準および普及シグナルに合わせることから始まりました。使用したソースには、GSMA仕様書およびGSMAインテリジェンスの出版物、モバイルサブスクリプションに関するITU指標、OECDデジタル経済アップデート、SIM登録およびeSIM有効化ポリシーを追跡する各国通信規制当局の発表などが含まれます。
モデルを実用的なものにするため、eSIM専用デバイスの発売に関する企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道も確認しました。また、デバイスおよびモジュールのフローが需要の方向性を説明するのに役立つ場合には、公開されている税関または貿易統計も参照しました。一部のケースでは、企業財務・インテリジェンス、特許調査、輸出入の出荷レベルチェックについて、利用可能な有料サブスクリプションを使用し、デバイスの勢いとサプライチェーンの変化を検証しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、デバイスカテゴリー別のeSIM採用率、プロビジョニングワークフローコスト、eUICC関連ソフトウェアの近期ASP動向など、デスクソースでは十分に説明されないギャップを埋めることに重点を置きました。モバイルオペレーター、デバイスおよびモジュールのサプライチェーン担当者、エンタープライズおよびIoT購買関係者など、エコシステムの多様な参加者と対話しました。前提条件を複数回検証できるよう、主要な需要地域全体でカバレッジのバランスを取りました。
一次調査フィールドワーク回答者の分布
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:17% | アジア太平洋:53% |
| 中位層:40% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:22% | マネージャー:45% | 南北アメリカ:18% |
市場規模算定と予測
規模算定にはトップダウンとボトムアップの両手法を組み合わせましたが、構築はトップダウンの需要プールを主導とし、対象デバイスおよびモジュール出荷量、デバイスタイプ別eSIM普及率、eUICC内容とプロファイル管理ソフトウェアを反映した価格スタックからeSIM価値を再構築しました。合計値が形成された後、利用可能な場合のサプライヤーレベルの収益開示のサンプリング、標準的な価格設定に関するチャネルチェック、主要デバイスカテゴリーのASP×数量クロスチェクなど、選択的なボトムアップ近似値によって裏付けを取りました。
モデルを形成した主要インプットには、eSIM対応デバイスの出荷動向、eSIM専用デュアルSIMとして出荷されるデバイスの割合、リモートプロビジョニングに対する地域オペレーターの準備状況、旅行およびIoTユースケースにおけるデバイスあたりの平均プロファイル数、ならびにスケール拡大に伴うeUICC・プロビジョニングソフトウェアの価格方向性が含まれます。予測にあたっては、採用がポリシーのタイミング、オペレーターの有効化行動、およびデバイス発売サイクルに依存するため、シナリオ分析を使用し、インタビューからの専門家コンセンサスを適用してシナリオの現実性を維持しました。ボトムアップシグナルが不完全な場合は、保守的な普及率レンジを使用してギャップを処理し、複数の独立したインタビューが同じ変化を支持した時点で再検討しました。
データ検証と更新サイクル
アウトプットは、公開されているeSIM接続予測、デバイス発売パイプライン、および示唆される採用曲線が現実的かどうかを説明すのに役立つ地域別有効化準備指標など、独立したシグナルと照合して確認しました。また、デバイスカテゴリーおよび地域別に分散チェックを実施し、ユニットあたりの収益が異常に高い場合やシェアの急激な変化がフラグ立てされ、レビューされ、修正または明確に正当化されるようにしました。
承認前に、作業は複数ステップのアナリストレビューを経て、前提条件が予想以上に合計値を変化させた場合や、新たなポリシーまたは製品イベントが発生した場合には、新たなフォローアップが実施されます。レポートは年次で更新され、重要な動向については中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceの組み込みSIM市場規模と他の公表推計値との比較
公表されているeSIM市場規模がしばしば一致しないのは、調査間で基礎となる対象範囲と測定単位が一貫していないためです。相違は通常、eSIM収益として何がカウントされるか、どのデバイスグループが含まれるか、および更新頻度が急速なデバイスミクスの変化に追いついているかどうかから生じます。
出荷ベースの採用シグナルとオペレータープロビジョニング準備状況チェックが、Mordor Intelligenceを11.29 ビリオン 米ドル(2025年)に位置付ける根拠となっています。これは、eUICC が組み込まれ、リモートプロビジョニングソフトウェアが有効化およびプロファイル更新に関連する場合にのみ収益がカウントされるためです(単なる接続プランの議論の場合は除く)。他の数値は、より狭いデバイスセットに焦点を当てたり、地域をまたいでフラットなASP曲線を適用したり、最近のeSIM専用デバイスの発売やポリシー変更を反映していない古い普及率の前提に依存している場合に乖離することがあります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.29 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 1.46 ビリオン 米ドル(2024年) | 主にスマートフォン関連の価値をカウントする狭い対象範囲を使用しており、IoTモジュールおよびコネクテッドビークルの組み込みeUICC内容を除外する傾向があり、対象デバイスールが縮小します。 |
| 業界専門誌B | 11.93 ビリオン 米ドル(2024年) | 基準年のデバイスミックスと普及率の前提が古く、ソフトウェア関連のプロファイル管理価値および地域レベルのASP動向に対して価格スタックが常に見直されているわけではありません。 |
表全体にわたる乖離は、主に対象範囲の境界と採用・価格前提の更新速度によって説明されます。合計値を観測可能なデバイスおよびモジュール数量シグナルに結び付け、インタビューを通じて価格設定と有効化の前提を検証することで、推計値は購入者が追跡してストレステストできる再現可能な手順に追跡可能な状態を維持しています。
レポートで回答される主要な質問
2031年までのエンベデッドSIMユニットの予測出荷量は?
出荷台数は2031年までに2.12 ビリオン ユニットに達すると予測されており、2026年水準から26.67%のCAGRで成長する見込みです。
2031年にかけて最も速い出荷量成長を記録するデバイスカテゴリーはどれですか?
ウェアラブルは26.76%のCAGRで拡大し、スマートフォン、ラップトップ、タブレットを上回ると予測されています。
自動車メーカーがeSIMを急速に採用している理由は何ですか?
UN-R155サイバーセキュリティ規則とeCall緊急要件が、改ざん耐性のある常時接続モジュールを義務付けており、エンベデッドSIMが優先ソリューションとなっています。
SGP.32は以前のプロビジョニング標準とどのように異なりますか?
SGP.32はIoTのリモートプロビジョニングを統一し、マルチオペレーター相互運用性をサポートし、レガシーのSGP.02マシンツーマシンフレームワークと比較して統合コストを削減します。
新規eSIM有効化に最も貢献する地域はどこですか?
アジア太平洋が成長をリードし、中国の全国展開とインドの全国規模の開始が牽引します。一方、北米と欧州は安定した出荷量の増加を維持します。