
モバイルエッジコンピューティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.04 十億米ドル |
| 市場規模 (2031) | 3.88 十億米ドル |
| Growth Rate (2026 - 2031) | 30.10 % |
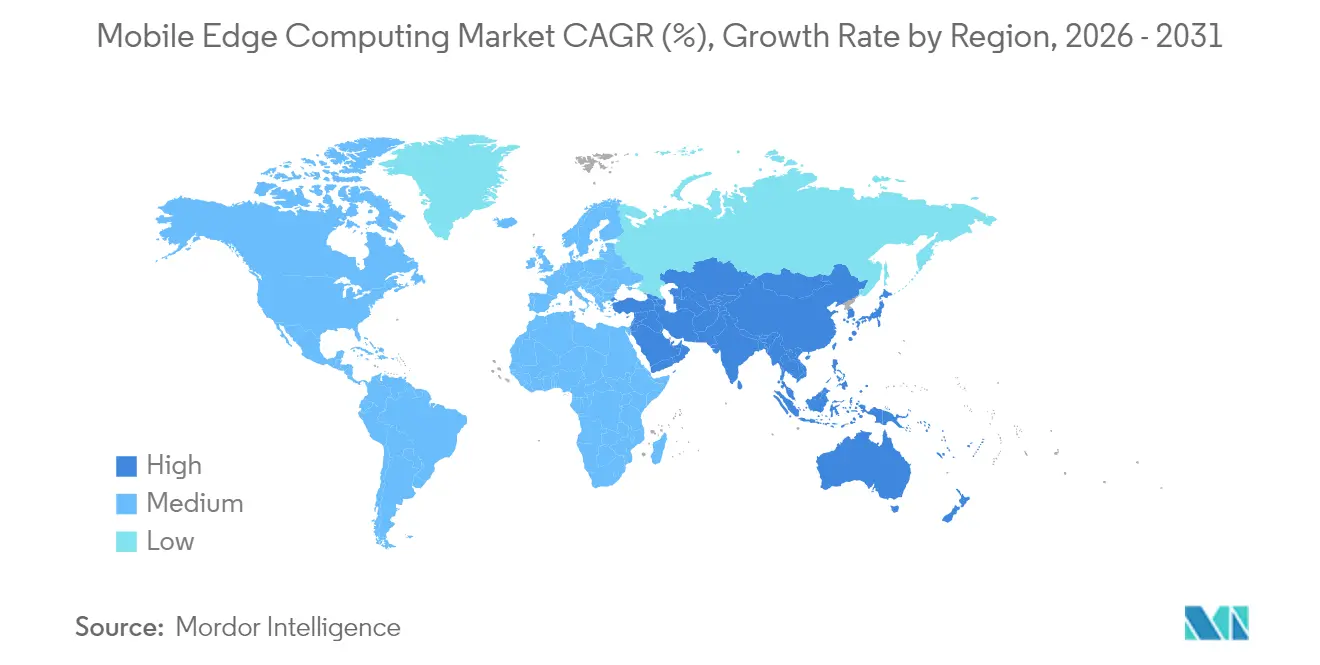
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
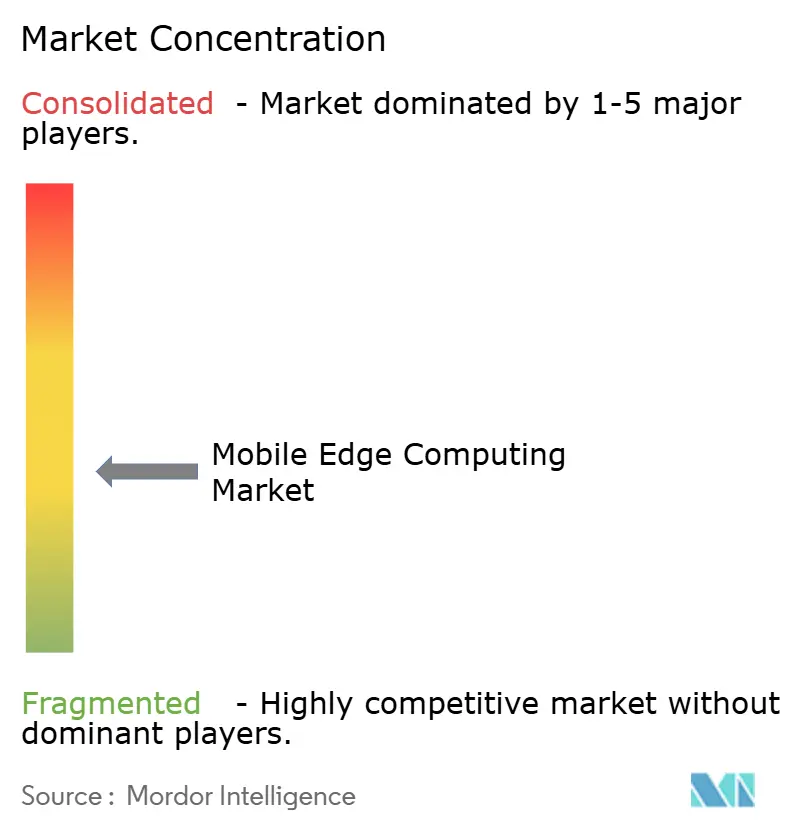
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイルエッジコンピューティング市場分析
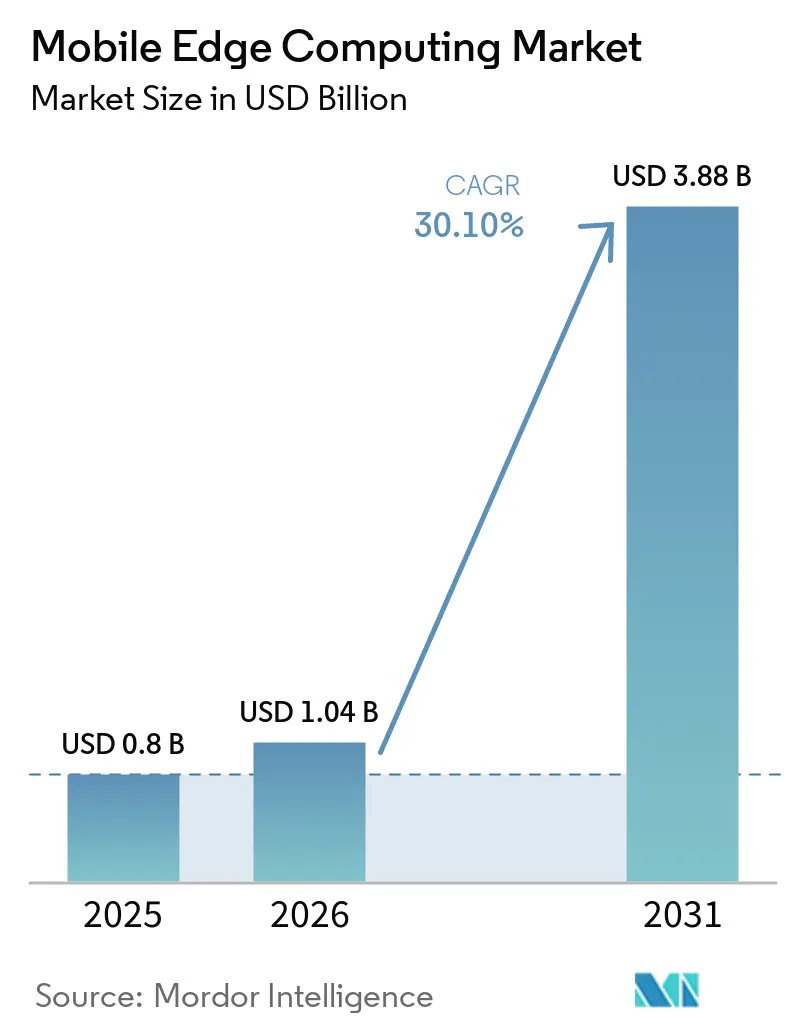
モバイルエッジコンピューティング市場規模は2025年にUSD 8億円(8億ドル)と評価され、2026年のUSD 10億4,000万から2031年にはUSD 38億8,000万に達すると推定されており、予測期間(2026〜2031年)中に30.10%のCAGRで成長する見込みです。低遅延サービスへの需要の高まり、5Gスタンドアロン(SA)ネットワークの成熟、およびエンドユーザーに近い場所でますます増大するデータ量を処理する必要性が普及を加速させています。ハードウェアが引き続き支出の中核を担っていますが、ソフトウェア定義インフラ、コンテナオーケストレーション、およびAI推論の急速な進歩により、サービス中心の収益ストリームへとバランスが移行しています。通信事業者、ハイパースケーラー、および専門スタートアップは、エッジ機能をプレミアム接続、新たな企業向けサービス、およびコスト効率の高いAI展開を支える中核的な差別化要因として捉えるようになっています。データ主権に関する規制上の関心と、欧州電気通信標準化機構(ETSI)が主導する標準化の取り組みが、市場アーキテクチャとベンダー戦略にさらなる影響を与えています。接続性、クラウド、およびAI領域の収束が競争の境界を再形成しており、プレイヤーはクロスドメインパートナーシップと垂直特化型ソリューションの追求を余儀なくされています。
レポートの主要ポイント
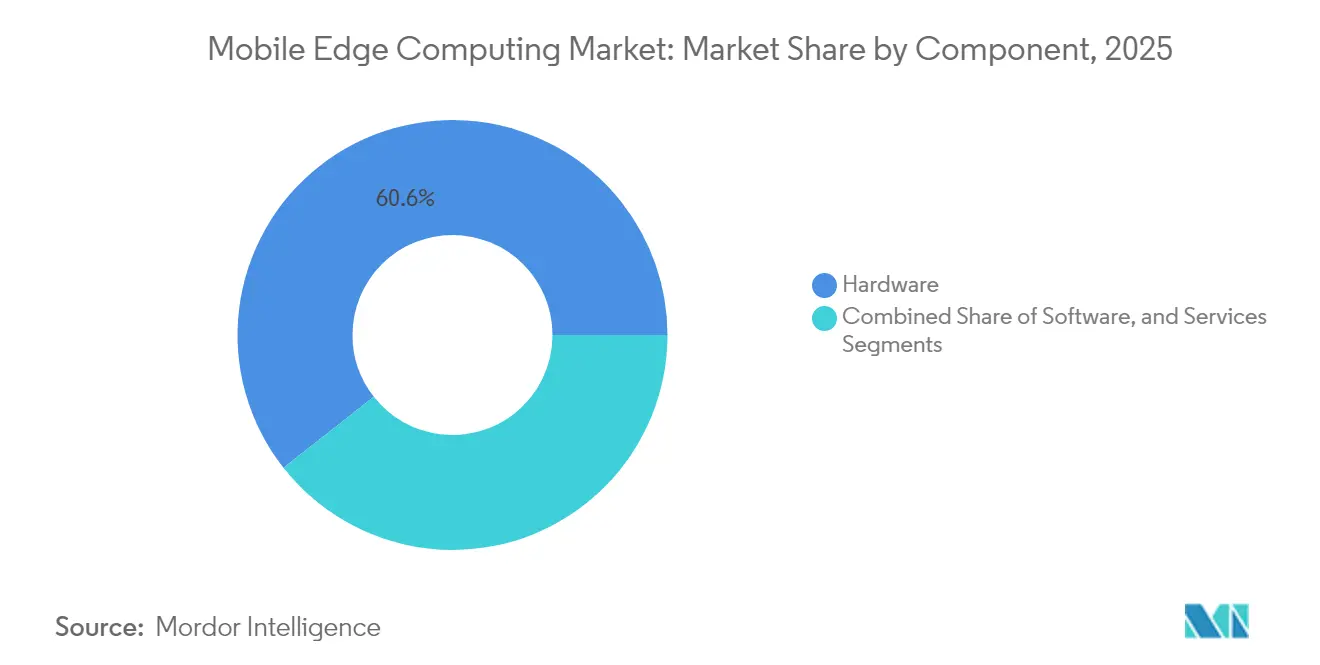
- コンポーネント別では、ハードウェアが2025年に60.60%の収益シェアでリードし、ソフトウェアは2031年にかけて36.2%のCAGRで拡大する見込みです。
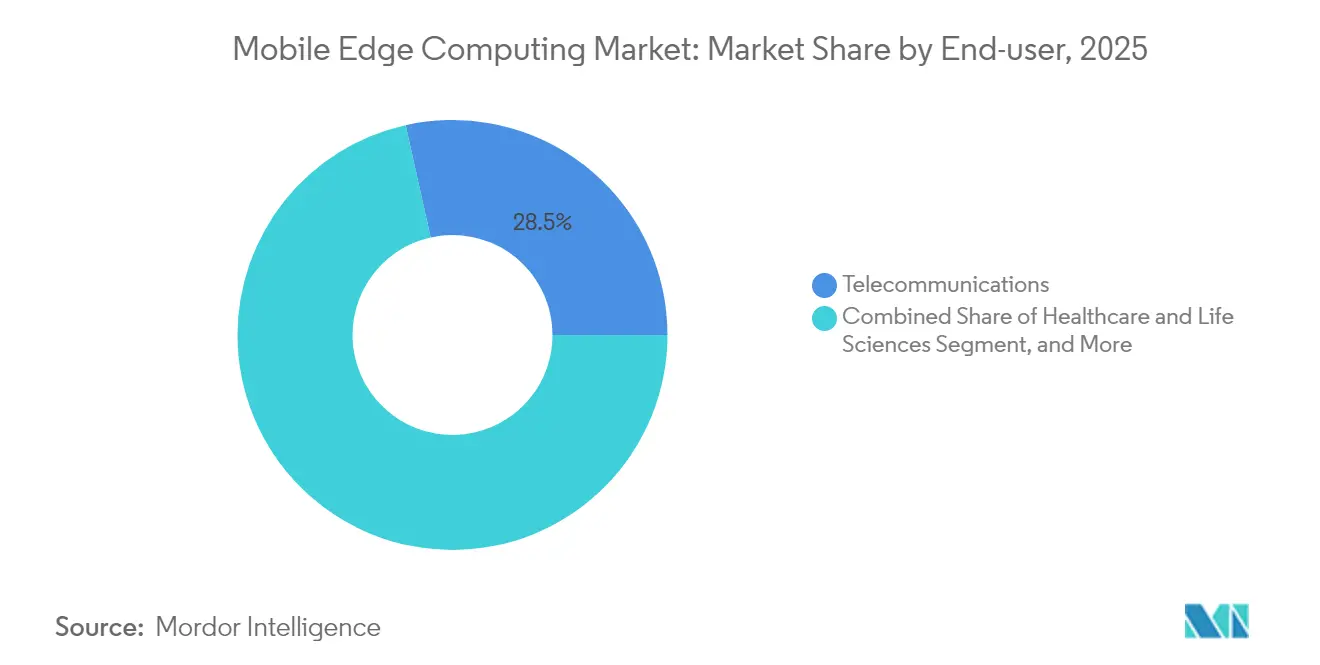
- エンドユーザー別では、通信が2025年のモバイルエッジコンピューティング市場シェアの28.50%を占め、ヘルスケアおよびライフサイエンスは2026年から2031年にかけて40.6%のCAGRで最も速い成長が見込まれています。
- 地域別では、北米が2025年のモバイルエッジコンピューティング市場の40.80%を占め、アジア太平洋は2026〜2031年に35.4%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアでAR/VRゲームやライブストリーミングなど遅延に敏感な消費者向けアプリが普及 | + 7.80% | アジア太平洋、北米 | 中期(2〜4年) |
| 北米でのMEC収益化を可能にする5Gスタンドアロンの急速な展開 | + 6.30% | 北米、欧州 | 短期(2年以内) |
| 欧州でのオンプレミスエッジ需要を促進する通信事業者による分解型オープンRANの採用 | +4.70% | 欧州、北米 | 中期(2〜4年) |
| 製造拠点における産業用時間依存ネットワーキング(IEC/IEEE 60802)の義務化 | +3.80% | 欧州、北米、東アジア | 中期(2〜4年) |
| MECを組み込む政府のスマートシティ大規模プロジェクト(NEOM、サウジアラビア) | +3.10% | 中東、アジア太平洋 | 長期(4年以上) |
| エッジでのAI推論によるハイパースケーラーのクラウドエグレスコスト削減 | +2.50% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジアでAR/VRゲームやライブストリーミングなど遅延に敏感な消費者向けアプリが普及
AR/VRゲームおよびライブストリーミングは、往復遅延20ミリ秒未満を要求することでネットワーク設計を継続的に変革しています。Ericssonの試験では、ゲームサーバーをエッジノードに移設することで転送遅延を75%削減でき、無線状況が変する中でも安定した流暢なゲームプレイが可能になることが実証されています。[1]Ericsson、「5G SAによるクラウドゲーミング」、ericsson.com2024年にモバイルゲーム収益が56億米ドルを超えた韓国の通信事業者は、遅延に敏感なタイトル向けのプレミアムサブスクリプション層を実現するため、高密度都市圏付近にマルチアクセスエッジコンピューティングクラスターをすでに展開しています。コンテンツプロバイダーはユーザーあたりの高い継続率と収益を享受し、通信事業者は差別化されたエクスペリエンス品質を収益化しています。5G SAのカバレッジ拡大とデバイス普及の進展に伴い、日本、中国、および米国の一部市場でも同様の動向が生まれつつあります。
北米でのMEC収益化を可能にする5Gスタンドアロンの急速な展開
2024年半ばまでに29カ国の49事業者が5G SAを開始していましたが、北米の通信事業者は全国カバレッジでリードしています。T-Mobileの本格的なSA展開により、エッジワークロードに対応した決定論的ネットワークスライシングが可能となり、企業向けアプリケーションの新たなサービスレベル契約を支えています。Verizonは10ミリ秒未満のエッジ遅延を目標とし、VR、自律移動、およびリアルタイム分析を実現しようとしています。収益機会は、品質オンデマンドや位置情報ベースのコンピューティングを含むネットワークAPIの従量課金型提供から生まれています。ハイパースケーラーとの協業により、アプリケーションのオンボーディングが加速し、開発者の市場投入までの時間が短縮されています。
欧州でのオンプレミスエッジ需要を促進する通信事業者による分解型オープンRANの採用
イタリアにおけるVodafoneのパイロットは、DellのXR8000サーバー上で動作するコンテナ化されたベースバンドソフトウェアにより、ベースバンド処理とエッジワークロードが同一の堅牢なプラットフォームを共有できることを実証しています。英国政府は2035年までに全国トラフィックの35%をオープンネットワーク経由にすることを目標とし、ベンダーの多様化とローカライズされたコンピューティングを促進しています。オープンRANが標準化されたハードウェアに依存することで、コンピューティング機能が集中型データセンターから無線ユニットの近傍サイトへと移行し、コンパクトなエッジサーバーとオーケストレーションソフトウェアへの新たな需要が生まれています。
製造拠点における産業用時間依存ネットワーキング(IEC/IEEE 60802)の義務化
決定論的イーサネットを追求する製造業者は、デバイス間でサブミリ秒のジッターと同期時刻を実現するためにエッジゲートウェイに依存しています。Phoenix Contactは、ミッションクリティカルなパケットを優先しながら同時にITトラフィックをサポートするTSNエッジスイッチによる決定論的トラフィックスケジューリングを実証しました。グローバルなTSN支出は2028年までにUSD 17億に達すると予測されており、リアルタイムでAI駆動の品質検査モデルをホストできるエッジプラットフォームは、自動車、電子機器、および製薬工場において必須となりつつあります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチアクセスエッジ向けのグローバルに統一されたセキュリティおよびトラスト・フレームワークの欠如 | -4.70% | グローバル | 中期(2〜4年) |
| 熱帯・砂漠気候における堅牢なマイクロデータセンターハードウェアの不足 | -3.10% | 中東、東南アジア、ラテンアメリカ | 短期(2年以内) |
| 第2・第3層モバイル事業者向けエッジオーケストレーションプラットフォームの高い総所有コスト(TCO) | -2.50% | グローバル(新興市場) | 中期(2〜4年) |
| MECスキルを持つDevOpsの人材不足による概念実証から本番環境への移行の遅延 | -1.60% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マルチアクセスエッジ向けのグローバルに統一されたセキュリティおよびトラスト・フレームワークの欠如
エッジインフラは、ワークロード、データ、およびオーケストレーションが数千の無人ノードにまたがるため、攻撃対象領域を拡大させます。学術研究では、キャッシュされたコンテンツやオーケストレーションAPIを標的としたDDoSおよびラテラルムーブメント脅威の急増が示されています。規制対象セクターは、ゼロトラスト参照モデル、セキュアエンクレーブサポート、および連合アイデンティティ標準が成熟するまで、機密ワークロードの移行を躊躇しています。ETSIのMECワーキンググループはドメイン間トラスト仕様の草案を作成していますが、完全なコンセンサスには数年を要し、多国籍展開における統合サイクルの長期化とコンプライアンスコストの増大を招いています。
極端な気候における堅牢なマイクロデータセンターハードウェアの不足
45℃を超える周囲温度、空気中の粉塵、および塩分を含む湿気は機器の寿命を縮め、事業者はパフォーマンスをディレーティングせざるを得なくなります。米国国防総省の気候適応計画は、野外作戦で使用されるエッジコンピューティングの耐久性強化を求めています。商業的な文脈では、電力効率の高い液体冷却と密閉シャーシ設計には20〜30%のコストプレミアムが伴い、アラビア半島および赤道付近の東南アジアにおけるプロジェクトの投資対効果(ROI)を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアがハードウェアの成長を上回る2025年、ハードウェアセメントはモバイルエッジコンピューティング市場収益の60.60%を占め、サーバー、堅牢筐体、および専用ネットワークインターフェースカードへの投資が牽引しました。しかしながら、ソフトウェアは2026年から2031年にかけてCAGR 36.2%で成長すると予測されており、オーケストレーション、CI/CDパイプライン、およびAIフレームワークが柔軟な展開モデルを可能にすることで、モバイルエッジコンピューティング市場全体の成長率を大幅に上回る見込みです。マルチアクセスエッジコンピューティング向けエッジオーケストレーションスイートは、サービスメッシュとポリシーエンジンを組み合わせ、ネットワークスライスをコンピュートおよびストレージ予約に変換することで、通信事業者が数ヶ月ではなく数時間で新サービスを立ち上げることを可能にしています。
2025年までに、ソフトウェア定義機能はAI駆動のリソーススケジューラー、予知保全、およびゼロタッチプロビジョニングを組み込むようになります。FermyonとともにAkamaiがWebAssemblyを採用したことは、コールドスタート遅延をサブ10ミリ秒に削減るより軽量な実行環境の好例であり、これはインタラクティブなワークロードの前提条件です。その結果、ハイパースケーラーと通信事業者は、4〜5年ごとにエッジハードウェアを更新し続けながらも、R&D予算をプラットフォームソフトウェアへとシフトしています。サービス、コンサルティング、インテグレーション、およびマネージドオペレーションは、企業が複雑性をアウトソースするにつれて追いついてきています。マルチベンダーブループリントへの需要は、ハイブリッドなプライベート/パブリックエッジフットプリントを運用するヘルスケアおよび製造業のクライアントの間で特に高くなっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:
ヘルスケアが最速の成長軌道をリード通信は2025年収益の28.50%を維持しました。これは事業者がエッジコンピューティングをホストするために既存のネットワークインフラを活用しているためです。しかし、ヘルスケアおよびライフサイエンスセクターは2031年にかけて40.6%のCAGRを記録すると予測されており、帯域幅が制約された環境でのリアルタイム診断、手術室映像、および患者モニタリングへの需要の高まりを反映しています。プロバイダーはエッジAIを活用して、研究クラウドと共有する前にデータを現場で匿名化し、患者プライバシー規制へのコンプライアンスを容易にしています。
金融機関は取引会場近くにエッジノードを展開して注文執行のマイクロ秒を削減し、小売業者はパイロット店舗でバスケットサイズを25%増加させたローカライズされたレコメンデーションエンジンを採用しています。製造業者は決定論的TSNバックボーンの恩恵を受けながら、工場フロアに予知保全アルゴリズムを統合しています。エネルギー事業者は分散資産全体のグリッドバランシングと漏洩検知のために低遅延エッジ分析に依存しています。新興の採用者には、交通流と安全性を向上させるためにエッジ対応のV2X(車両対あらゆるもの)データ交換を統合している交通機関が含まれています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米モバイルエッジコンピーティング市場
北米は2025年のモバイルエッジコンピューティング市場収益の40.80%を創出し、全国規模の5G SAコネクティビティ、高密度ファイバーバックボーン、および強力なハイパースケーラーの存在によって牽引されました。AWS Wavelength ZonesおよびMicrosoft Azure Edge Zonesは40以上の大都市圏に展開されており、コンシューマー向けおよび産業向けアプリケーションに対して20ミリ秒未満のラウンドトリップレイテンシーを開発者に提供しています。クラウド集中に対する規制当局の監視により、通信事業者はサプライヤーの多様化を迫られ、インフラ企業および半導体ベンダーとの協業ベンチャーを促進しています。
アジア太平洋モバイルエッジコンピューティング市場
アジア太平洋地域は2026年から2031年にかけて35.4%のCAGRで最も急速な成長を記録すると予測されており、数十億ドル規模のスマートシティ投資、強固な製造基盤、および世界最高のモバイルゲーム支出によって牽引されています。China MobileとHuawei Technologies Co. Ltd.による試験運用は、高速鉄道におけるAR支援メンテナンスをサポートする国家規模のエッジ展開を示しています。日本の通信事業者はコンソールパブリッシャーと提携してダウンロードなしでAAAタイトルをストリーミングしており、一方インドのJioはMECを統合してバックホール輻輳を軽減しながら農村部のカバレッジを拡大しています。
EMEAおよび南米モバイルエッジコンピューティング市場
欧州は産業用途、プライバシー、およびデータローカライゼーションを重視しています。ETSIのMEC標準は国境を越えたサービスポータビリティを保証しており、Vodafoneが2030年までに基地局の30%にオープンRANを展開するというコミットメントは、同地域のサプライチェーン強靭化への注力を示しています。中東ではNEOMのようなギガプロジェクトが認知型エッジインフラを組み込んで推進されており、アフリカおよび南米では遠隔地におけるeラーニング、遠隔医療、および鉱業オペレーションのレイテンシーを軽減するためにMECが採用されています。

競争環境
モバイルエッジコンピューティング市場は、ネットワーク機器ベンダー(Nokia、Ericsson、Huawei)、クラウドハイパースケーラー(AWS、Microsoft、Google)、半導体企業(NVIDIA、Intel)、およびソフトウェアファーストのイノベーター(Akamai、Fermyon)という収束するコホートで構成されています。戦略的アライアンスが激化しており、VodafoneとMicrosoftの10年間の協定は、AzureのAIスタックと欧州、アフリカ、アジア太平洋地域にわたる通信事業者グレードのエッジサイトを結びつけています。[3]Microsoft、「Vodafone-Microsoftの戦略的パートナーシップ」、microsoft.com
製品の差別化は、ワークロードのポータビリティ、AI加速、および業界固有のコンプライアンスを中心に展開されています。機器ベンダーは無線の専門知識を活用してMECをオープンRANとバンドルし、事業者に優しい統合を約束しています。ハイパースケーラーは使い慣れたDevOpsツールで開発者を引き付け、エッジネイティブのスタートアップは関数あたりのコストを削減する超軽量サーバーレスランタイムに賭けています。上位5社のサプライヤーの合計収益シェアは2024年に約58%に達し、中程度の集中度を反映しながらも、ニッチな遅延、セキュリティ、または堅牢化の課題を解決する専門プロバイダーのための余白を残しています。プライベートエクイティの関心は地域データセンター事業者間の統合を引き続き促進しており、より緊密な集約への道筋を示しています。
モバイルエッジコンピューティング産業のリーダー
Nokia Corporation
Telefonaktiebolaget LM Ericsson
AT&T Inc
Huawei Technologies Co. Ltd
Verizon Communications Inc.
- *免責事項:主要選手の並び順不同
モバイルエッジコンピューティング市場
- Huawei Technologies Co. Ltd.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- AT&T Inc.
- Verizon Communications Inc.
- Amazon Web Services Inc.
- Microsoft Corp. (Azure Edge Zones)
- Google LLC (Google Distributed Cloud Edge)
- Cisco Systems Inc.
- Hewlett Packard Enterprise Co.
- IBM Corp.
- ZTE Corp.
- EdgeConneX Inc.
- Cloudflare Inc.
- Fermyon Technologies
- Saguna Networks Ltd.
- ADLINK Technology Inc.
- ADVA Optical Networking SE
- Akamai Technologies
- CoreSite

市場機会と将来展望
AI-RANとGPUアクセラレーテッドエッジ推論は、RANサイトと近隣のエッジノードが接続性と並行してリアルタイムAIワークロードを実行する新たな収益化の道筋を生み出している。2026年、NokiaとIndosatはNVIDIA搭載GPUプラットフォームを用いてインドネシア全国規模のAI-RAN展開を開始し、エッジコンピュートが孤立したメトロエッジゾーンに限定されず、アクセスネットワークのより深部に組み込まれつつあることを示している。オープンでAIネイティブなアーキテクチャを取り巻く資金調達活動も、マルチベンダーRAN、センシング、エッジインテリジェンスを統合できるベンダーにとっての余地を後押ししており、これはORAN Development Companyが、Nokia、NVIDIA、AT&T、MTNを含む戦略的投資家から4,500万米ドルのシリーズAを獲得したことに反映されている。
プライベート5Gも、単発のパイロットから、オンプレミスMEC、ローカルユーザープレーン機能、ロボティクス・コンピュータビジョン・産業オートメーション向けオーケストレーションを組み合わせた再現可能なマルチサイトのブループリントへと移行している。TelkomselとPegatronによるPegatronのバタム85,000平方メートル施設でのプライベート5G SA展開、およびCargillが50拠点でプライベート5Gを拡大していると報告している事例(2026年2月時点)は、グローバルな拠点網全体で複製可能な標準化されたエッジスタックへの需要を裏付けている。インフラの整備状況も実務的な機会分野であり、KKRが2026年にVertical Bridgeに15億米ドルを投資したことは、通信事業者やニュートラルホストにエッジコンピュート拠点を提供できる高密度サイトネットワークへの資本流入を浮き立たせている。
Recent Industry Developments in モバイルエッジコンピューティング市場
- 2026年7月:Nokiaは、Nokia anyRANソフトウェアとNVIDIA Aerial AI-RANプラットフォームを組み合わせた初の商用AIネイティブRANプラットフォームを発表した。この発表はRANの近代化をGPUアクセラレーテッドコンピュートに結び付け、ネットワークエッジにおけるAI推論とMECワークロードのより緊密な統合を支え、エッジネイティブ展開に向けたベンダーのロードマップを形作っている。
- 2026年6月:Verizonは、ローカライズされたエッジコンピューティングとオンサイトクラウドオーケストレーションを統合する国際展開を支援するため、Ericssonとのプライベート5Gパートナーシップを拡大した。このアプローチにより、ローカルユーザープレーン機能とオンプレミスMECを通じて、AI、ロボティクス、産業ワークロードのローカル処理が可能となり、地域を越えて再現可能なプライベートネットワークのエッジブループリントを強化している。
- 2024年12月:Verizonは、NVIDIA AI EnterpriseソフトウェアおよびNIMマイクロサービスをVerizonの5Gプライベートネットワークおよびプライベートモバイルエッジコンピュートサービスに導入するため、NVIDIAとの協業を発表した。このパートナーシップにより、標準化されたソフトウェアスタックを用いてエンタープライズ開発者がエッジでパッケージ化されたAI推論を展開する際の障壁が低減され、産業用AIアプリケーションの提供層としてのMECの位置付けが強化されている。


モバイルエッジコンピューティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、モバイルエッジコンピューティング市場は、主に通信アクセスネットワーク付近において、モバイルユーザーおよび接続デバイスの近くにコンピュートおよびストレージリソースを配置する製品とサービスを対象としており、アプリケーションが低遅延かつ優れた帯域幅効率で動作することを可能にします。
調査範囲の除外事項:ネットワークエッジに展開されておらず、ッジホスト型アプリケーション配信をサポートしない一般的なハイパースケールクラウド専用コンピュートは除外します。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー別
- 銀行・金融サービス
- 小売
- ヘルスケアおよびライフサイエンス
- 産業製造
- エネルギーおよびユーティリティ
- 通信
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、5Gの展開状況、スペクトラム、および通信インフラの整備状況に関する正確なファクトベースの構築から始まりました。これらはモバイルエッジコンピューティング展開における実際の制約条件であるためです。カバレッジ、加入者数、およびネットワーク投資シグナルを把握するため、ITU、OECDブロードバンド統計、FCC公表資料、ユーロスタット、および各国通信規制当局などの公開情報源を参照しました。
モデルを実際の展開状況に即したものとするため、ETSI MECや3GPPなどの団体による標準規格および技術採用の手がかり、ならびにエッジ遅延目標とユースケースの成熟度を論じた査読済み学術誌も参照しました。企業の年次報告書、決算資料、および製品発表は、収益がどこで計上されているか、またそれがハードウェア、ソフトウェア、サービスのいずれに分類されるかを検証するために使用しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、およびニュース・財務サービスを活用し、タイムライン、製品ローンチ、および価格動向を相互確認しました。これらのソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、通信エコシステムの参加者および企業採用者へのインタビューと構造化サーベイに重点を置き、エッジで何が展開されているか、商業的にどのようにパッケージ化されているか、そしてどのユースケースがパイロットから本格展開へと移行しているかを確認しました。また、展開タイミングとエッジサイト密度が大きく異なる可能性があり、近期の収益曲線に影響を与えることから、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域全体で仮定を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高営幹部(CXO):14% | アジア太平洋地域(APAC):38% |
| 中位層:48% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ地域(EMEA):37% |
| 小規模プレイヤー:17% | マネージャー:56% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定はトップダウンモデルで構築されており、モバイルネットワークの拡大とエッジサイトの展開状況を用いてエッジホスト型ワークロードの到達可能な需要プールを再構築し、採用率と価格の仮定を適用することで支出額に変換しています。合計値を現実的に保つため、サンプリングされた展開数に標準的な容量と平均販売価格を乗じ、ソフトウェアとサービスのどちらとして購入されるかについてチャネルフィードバックを加えるなど、選択的なボトムアップ近似値との照合を行っています。
モデルで使用する主要インプットには、5G人口カバレッジと加入者成長、稼働が見込まれるエッジロケーション数、オンプレミスエッジと通信事業者ホスト型エッジの比率、平均契約期間、ならびにハードウェア・ソフトウェア・サービス間の収益配分の変化が含まます。また、コンテンツ配信、リアルタイム分析、産業オートメーションの準備状況などのユースケース牽引シグナルも追跡しています。これらは稼働率とソフトウェアアタッチ率に影響するためです。予測にあたっては、展開ペースと収益化率に関するシナリオ分析を適用し、一次調査の専門家コンセンサスと整合させています。小規模国でボトムアップデータが乏しい場合は、通信投資強度と企業デジタル化指標を用いて比較可能な市場から比率を推定し、次の検証パスで調整しています。
データ検証と更新サイクル
アウトプットは、通信設備投資の方向性、公開展開マイルストーン、エッジスタックおよびマネージドサービスの価格動向の観測など、独立した市場シグナルとの比較によって検証されます。大きな乖離はフラグが立てられ、特に新たなネットワーク開始や主要な政策変更が展開計画を変化させた場合には、回答者へのフォローアップ確認を通じて仮定が再検討されます。
承認前に、モデルは単位、通貨換算、および前年比成長パターンについて異常値のストレステストを行多段階のアナリストレビューを経ます。レポートは年次で更新され、5Gスタンドアロン展開の加速や通信事業者のエッジパートナーシップの変化など、重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終レビューが完了し、クライアントは最新の更新済みビューを受け取ります。
Mordor Intelligenceのモバイルエッジコンピューティング市場規模算定と他の公表推計との比較
モバイルエッジコンピューティングの公表市場規模は大きく乖離して見えることがありますが、これは調査によって対象範囲が異なり、価格と時期の仮定も異なるためです。この乖離は通常、スコープの境界、ハードウェア・ソフトウェア・サービスの扱い方、および現在年の値が検証済み展開に基づくものか長期的な機会予測に基づくものかによって生じます。
本調査では、インプット全体で同一の通貨タイミングを使用し、各更新サイクルで平均販売価格(ASP)の推移とハードウェア・ソフトウェア・サービスの比率を再確認することで、現在年の値の一貫性を保っています。これが、Mordor Intelligenceが、より広範なエッジクラウド支出を早期に織り込んだ推計よりも小さい2025年の数値を報告している理由です。一部のパブリッシャーが一般的なエッジコンピューティングプラットフォームなどの隣接カテゴリーを含めたり、通信展開の制約が許容する以上に企業向けAR/VRおよび分析の急速なスケーリングを想定したりする場合にも差異が生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.0億米ドル(2025年) | |
| グローバルコンサルタンシーA | 46.9億米ドル(2025年) | 非通信事業者の企業エッジ展開を取り込む可能性のある、より広範なアプリケーション主導のスコープを使用しており、ソフトウェアとサービスの分割が同年のより大きなバンドル支出として計上される場合があります。 |
| 業界リサーチデスクB | 187.4億米ドル(2025年) | より広範なエッジクラウドおよび展開エンベロープを含んでいると見られ、展開と稼働率が検証される前に複数のユースケースに対してより高い近期収益化とASP仮定を適用している可能性があります。 |
この比較は、乖離の大部分が現在年においてモバイルエッジコンピューティングとして何がカウントされるか、および価格と採用がどの程度の速さで加速すると想定されるかによって説明されることを示しています。展開に連動した活動にモデルを固定し、収益比率と通貨タイミングを一貫して保つことで、推計は明確なインプットに対して追跡可能であり、新たな展開エビデンスが得られた際に再現可能です。


レポートで回答される主要な質問
モバイルエッジコンピューティング市場の規模はどのくらいですか?
モバイルエッジコンピューティング市場規模は2026年にUSD 10億4,000万に達し、30.10%のCAGRで成長して2031年にはUSD 38億8,000万に達する見込みです。
現在のモバイルエッジコンピューティング市場規模はどのくらいですか?
2026年、モバイルエッジコンピューティング市場規模はUSD 10億4,000万に達する見込みです。
モバイルエッジコンピューティング市場の急速な成長を牽引しているのは何ですか?
低遅延消費者向けアプリ、全国的な5Gスタンドアロン展開、産業用時間依存ネットワーキング、およびAI推論のコスト削減が相まって、市場を2031年にかけて30.10%のCAGRへと押し上げています。
最も速く成長しているコンポーネントセグメントはどれですか?
ソフトウェアは、オーケストレーションプラットフォーム、サービスメッシュ、およびAIフレームワークが大規模なエッジ展開に不可欠となるにつれて、36.2%のCAGRで拡大すると予測されています。
ヘルスケアが最も速く成長しているエンドユーザーである理由は何ですか?
エッジコンピューティングは、病院や遠隔クリニックでのリアルタイム診断、映像分析、およびデータプライバシーコンプライアンスを可能にし、ヘルスケアアプリケーションの40.6%のCAGRを支えています。
5Gスタンドアロンはエッジ採用にどのような影響を与えますか?
5G SAはネットワークスライシングと超低遅延を導入し、通信事業者がユーザーの近くに配置されたエッジノード上で動作する差別化されたサービスを収益化できるようにします。
採用を制限する主な課題は何ですか?
統一されたセキュリティ標準の欠如、極端な気候向けの堅牢なハードウェアの不足、小規模事業者向けの高いオーケストレーションプラットフォームコスト、およびMECスキルを持つDevOps人材の不足が広範な展開を妨げています。
市場をリードするベンダーはどこですか?
Ericsson、Nokia、Huawei、AWS、Microsoft、およびGoogleが2024年収益の約58%を共同で獲得しており、通信、クラウド、および半導体プレイヤー間の継続的な収束とともに中程度の集中度を反映しています。
最終更新日:



