
電子スキンパッチ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
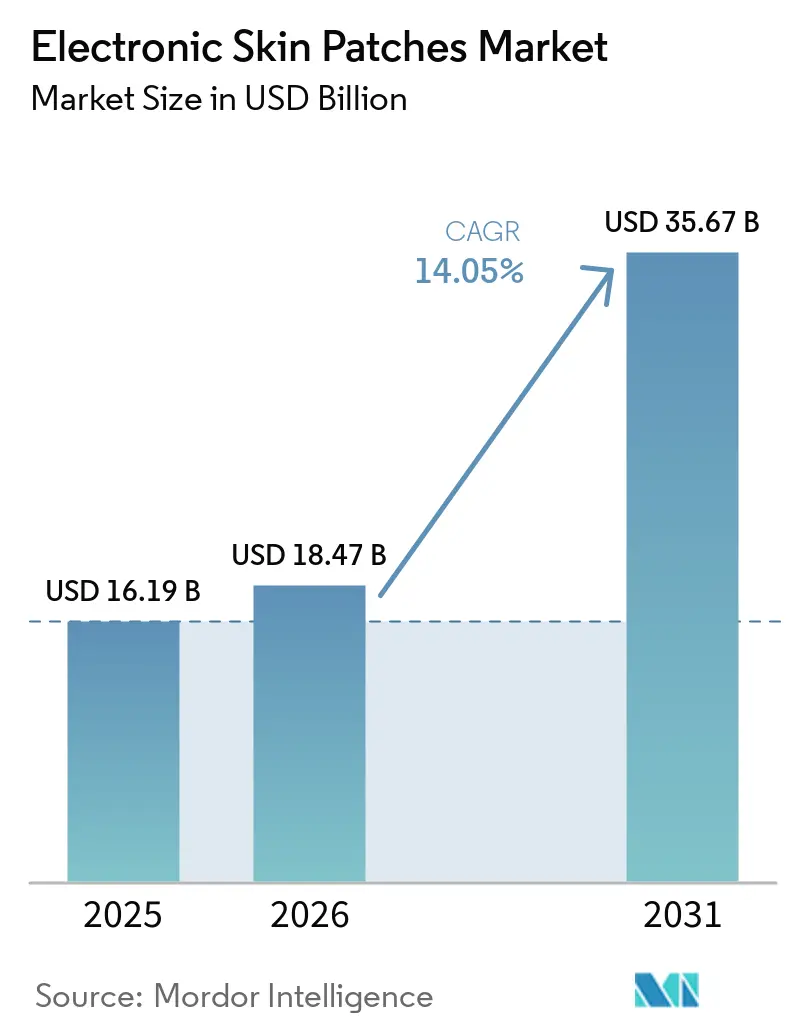
| 市場規模 (2026) | 18.47 十億米ドル |
| 市場規模 (2031) | 35.67 十億米ドル |
| Growth Rate (2026 - 2031) | 14.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子スキンパッチ市場分析
電子スキンパッチ市場規模は2026年に187億4,700万ドルと推定され、2025年の161億9,000万ドルから成長し、2031年には356億7,000万ドルに達する見込みで、2026年から2031年にかけて14.05%のCAGRで成長します。
センシング・診断パッチは2024年に最大の46%の収益シェアを占め、バッテリーレス電力アーキテクチャによって実現されたエネルギーハーベスティングスマートパッチは最も高い21.8%のCAGR見通しを示しています。心血管モニタリングは38.2%のシェアで全用途をリードしていますが、女性の健康・妊孕性は最も速い19.51%のCAGRを記録しており、在宅乳房超音波検査やホルモン追跡パッチが新規ユーザーを引き付けています。地域別では、北米が37.9%のシェアを占め、2024年にDexcomおよびAbottによる市販継続血糖モニター(CGM)のFDA認可が後押ししています。対照的に、アジア太平洋地域は大規模な電子機器製造と支援的なイノベーションプログラムを背景に16.5%のCAGRで加速しています。投資の勢いは依然として高く、VitalConnectとBiolinqはそれぞれ2025年に1億ドルのラウンドを確保し、大量生産能力の拡大と規制当局への申請を進めており、臨床的に検証されたセンサーと消費者向けの使いやすさを融合させたプラットフォームに資金が集まる様子を示しています。[1]Andrew Rhew、「VitalConnectがリモートモニタリング拡大のために1億ドルを調達」、medtechdive.com
主要レポートのポイント
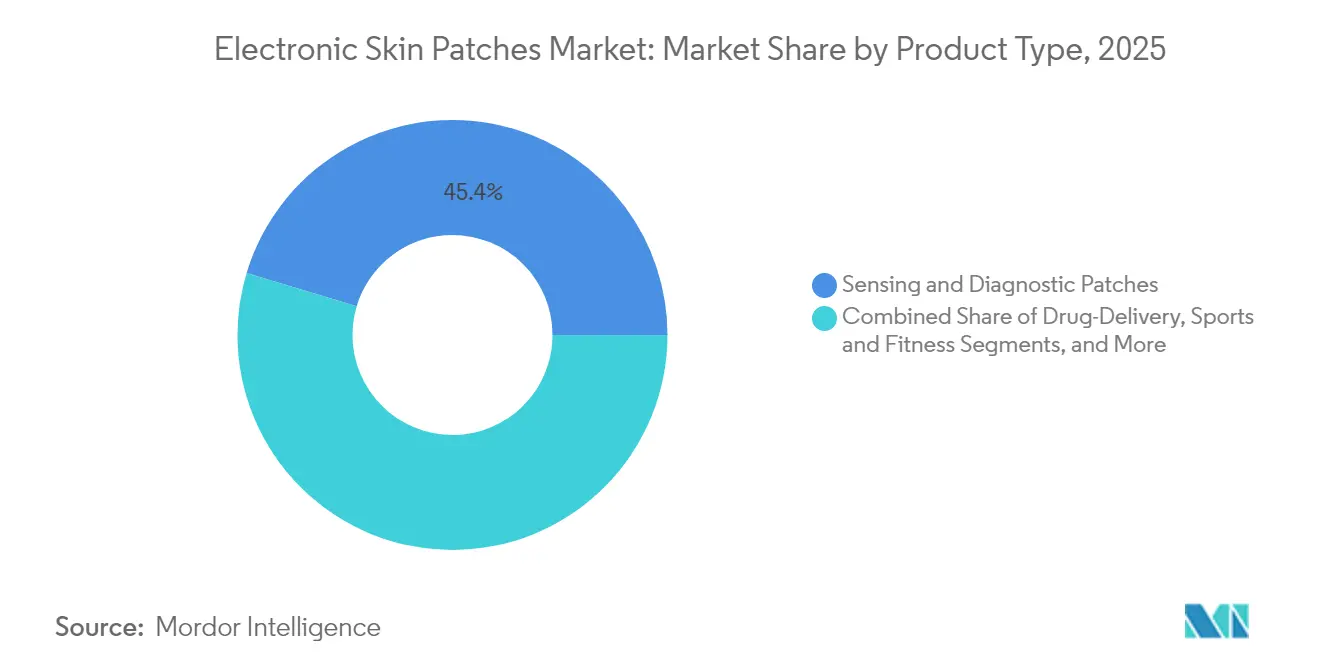
- 製品タイプ別では、センシング・診断パッチが2025年に45.35%の収益シェアでリードし、エネルギーハーベスティングスマートパッチは2031年にかけて21.23%のCAGRで拡大する見込みです。
- 用途別では、心血管モニタリングが2025年に電子スキンパッチ市場シェアの37.55%を占め、女性の健康・妊孕性は19.04%のCAGRで拡大する見込みです。
- 技術別では、電気化学バイオセンサーが2025年に電子スキンパッチ市場規模の34.82%のシェアを占め、エネルギーハーベスティングおよびバッテリーレスプラットフォームは23.05%のCAGRで進展しています。
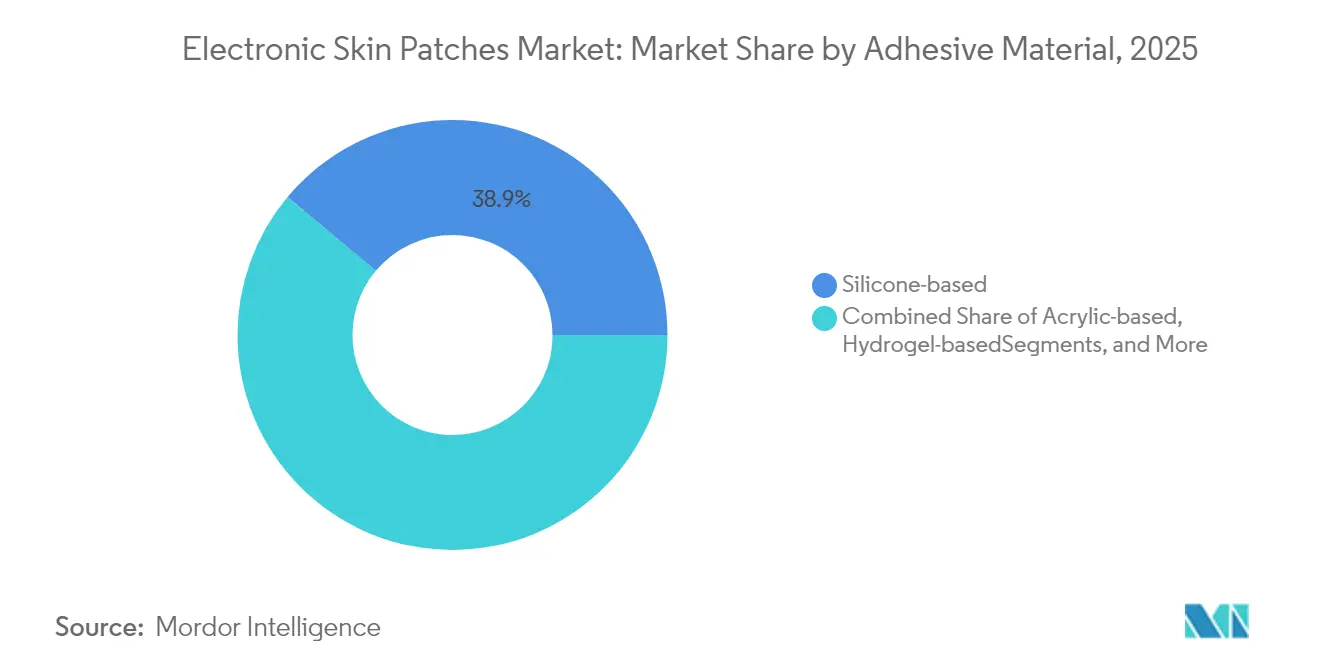
- 接着材料別では、シリコーン系システムが2025年に38.92%のシェアを獲得し、ハイドロゲル系製剤が17.02%のCAGRで最も速く成長しています。
- エンドユーザー別では、病院・クリニックが2025年に41.86%のシェアを維持し、在宅医療はリモートモニタリングの償還拡大に伴い17.92%のCAGRで上昇する見込みです。
- 地域別では、北米が2025年に37.55%の市場シェアでリードし、アジア太平洋地域が2031年にかけて最速の16.32%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の電子スキンパッチ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 継続血糖モニタリングパッチの採用急増 | +3.2% | 世界全体、北米がリード | 短期(2年以内) |
| 在宅心臓テレメトリーの償還 | +2.8% | 北米およびEU、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 高齢化人口と慢性疾患ケアの分散化 | +2.1% | 世界全体、先進国市場に集中 | 長期(4年以上) |
| フレキシブルバイオ燃料電池電源の量産 | +1.9% | 世界全体、アジア太平洋地域の製造拠点 | 中期(2〜4年) |
| コネクテッドパッチ向け在宅病院CPTコード | +1.5% | 北米、EUでパイロットプログラム | 短期(2年以内) |
| デジタルセラピューティクスとのAPIレベル統合 | +1.3% | 世界全体、北米およびEUがリード | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
継続血糖モニタリング(CGM)パッチ採用急増
2024年にFDAがDexcom SteloおよびAbbott Lingoの販売承認を付与したことで処方箋の障壁が取り除かれ、インスリン非使用の2型糖尿病患者2,500万人に対してCGMカテゴリーが開放されると同時に、予防的代謝健康管理を目的とした消費者グレードのバイオセンシングが正式に認められた。[2]米国食品医薬品局、「FDAが初の市販用持続血糖モニターの販売を許可」、fda.gov Dexcomの「Simplera」のようなオールインワンの使い捨て設計は、支払者および医療提供者のトレーニングコストを低減し、薬局チャネルでの急速な普及を促進している。DexcomはSteloの初年度売上高を4,000万米ドルと見込んでおり、新たに対象となったセグメントにおける強い価格弾力性を示している。製薬企業は現在、CGMデータストリームを体重管理および代謝症候群プログラムに組み込んでおり、コア糖尿病患者層を超えたデバイス需要の拡大を促している。成長はグローバルに展開しているが、有利な償還制度により北米が初期の販売量を獲得している。ベンダー各社は血糖テレメトリーをクローズドループ治療エコシステムに統合する競争を繰り広げており、家庭環境における指先穿刺式血糖計の代替としてのセンサーパッチの普及を加速させている。
在宅心臓テレメトリー償還の拡大
メディケア、米国の主要民間保険会社、および複数のEU支払者は、従来のテレメトリーと比較して入院再入院率が最大30%低下することを理由に、14日間および30日間のパッチ心電図サービスを償還しています。VitalConnectは2025年の1億ドルの調達資金を在宅病院契約向けのVitalPatch生産を3倍にするために充てました。転倒防止DRGの下でカバーされるLEAF患者モニタリングシステムなどの補完的プラットフォームは、マルチパラメーターパッチが心臓病学と安全性のユースケースをバンドルできることを示しています。償還の明確化により医療システムの調達予算が引き付けられ、高齢患者向けにかさばるホルターモニターよりもパッチが好まれています。拡大は現在米国で最も強く、ドイツ、フランス、日本は中期的な欧州およびアジアの販売量を解放するパイロットコードを導入しています。
高齢化人口と慢性疾患ケアの分散化
国連の予測では、世界の65歳以上の人口が2030年までに10億3,000万人に増加し、施設ベースのケアに負担をかけるとされています。電子スキンパッチ市場の需要は、リモートマルチパラメーターセンシングが在宅での高血圧、心不全、COPDの継続的かつ低接触管理を可能にすることで恩恵を受けています。10秒以内に機械的完全性の80%を回復する自己修復型「電子スキン」基板は、虚弱なユーザーの耐久性に関する懸念を軽減しています。エッジプロセッサ上で動作するAIエンジンは、密度の高い生信号を実用的なアラートに変換し、症状の悪化前に臨床医がトリアージを行えるようにしています。英国統合ケアシステムのように、リモートモニタリングを定額払いモデルに組み込んでいる政府は、ケアの総コストの低下を実証しており、長期的な成長の追い風を強化しています。
フレキシブルバイオ燃料電池電源が量産段階に到達
アジア太平洋地域のファウンドリーは、0.6ミリリットルの発汗から6分でIoT小型デバイスを充電する汗発電ナノジェネレーターのロールツーロール印刷の大量生産を開始しました。[3]A. Nguyen、「汗発電ナノジェネレーターが量産準備完了」、cen.acs.org ウォータールー大学の熱電ヤーンは体熱と周囲光を合わせて継続的な300マイクロワット出力に変換し、BLEストリーミングに十分な電力を供給します。圧電ハーベスターは現在、初期世代フィルムと比較して280倍の変換効率を実現し、パッチが人体の動きで無期限に動作できるようにしています。[4]S. Choi et al.、「ウェアラブル向け280倍効率圧電エネルギーハーベスター」、dgist.ac.kr バッテリーサブアセンブリの除去により部品表コストが最大25%削減され、環境規制対象のリチウム廃棄物が排除され、デバイスの薄型化が改善され、ユーザーの快適性とアドヒアランスが向上します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データセキュリティとプライバシーコンプライアンスコスト | –2.1% | 世界全体、EUおよび北米で最も高い | 短期(2年以内) |
| 接着性・皮膚刺激の失敗率 | –1.8% | 世界全体、気候と人口統計により異なる | 中期(2〜4年) |
| バッテリー廃棄と電子廃棄物規制の圧力 | –1.3% | EUがリード、世界的に採用が拡大 | 長期(4年以上) |
| 新興経済圏でのパッチ償還のギャップ | –0.9% | アジア太平洋地域、中東・アフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセキュリティとプライバシーコンプライアンスコスト
医療機器と消費者向けウェルネスのカテゴリーの境界を曖昧にするパッチは、断片化した規制に直面しています。HIPAAは多くの直接消費者向けウェアラブルを免除していますが、GDPRは厳格な同意、暗号化、データ最小化の義務を課しています。両フレームワークを満たすデュアルスタックアーキテクチャの構築は、中小メーカーの研究開発予算に15〜20%を追加する可能性があります。米国の20州のみが明示的なウェアラブルデータ法を持っており、保守的なセキュリティ投資を促す法的不確実性を生み出しています。大手企業は既存のSOC-2およびISO-27001プログラムを活用してコンプライアンスの固定費を分散させ、競争力のギャップを拡大しています。
接着性・皮膚刺激の失敗率
シリコーンおよびアクリル系接着剤は、72時間装着後にユーザーの最大25%に紅斑を引き起こします。ハイドロゲル製剤は刺激を軽減しますが、コストが40〜60%高く、自動ディスペンシングラインを複雑にします。メーカーは様々な湿度と皮膚タイプのプロファイルに対応するために複数の接着剤化学を検証する必要があり、在庫SKUが増加します。自己修復型ハイドロゲルはせん断応力下で接着力を回復しますが、臨床医の信頼を得るために多施設臨床試験が必要であり、広範な展開が遅れます。皮膚科的耐容性の管理に失敗すると、再注文率が低下し、複数週間のモニタリングプロトコルが制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:エネルギーハーベスティングパッチがイノベーションを牽引
エネルギーハーベスティングスマートパッチは21.23%のCAGRで成長しており、需要の勢いで従来のバッテリー駆動センシングプラットフォームを上回っています。このサブカテゴリーの電子スキンパッチ市場規模は、電力自律型設計が毎週のセンサー交換に関連する環境廃棄物とユーザーの不便さを解消することで、2026年から2031年の間に3倍以上になる見込みです。センシング・診断パッチは成熟しているものの、2025年の収益の45.35%を依然として支配しており、臨床医が精度と確立された償還を優先する規制された医療経路において不可欠です。薬物送達パッチは疼痛およびホルモン療法での安定した採用を維持していますが、エネルギーハーベスティングバリアントが享受する成長の変曲点を欠いています。コスメティック・ウェルネスパッチは、アンチエイジングと水分補給分析への消費者の関心に牽引され、データリッチなパーソナライゼーションを求める美容大手を引き付ける控えめながら増加する収益ラインを形成しています。最近の学術・産業連携により、6分間の充電後に20ミリアンペア毎平方センチメートルを出力する汗発電マイクロスーパーキャパシタが生産され、実験室プロトタイプを超えた実世界での準備が検証されました。ウォータールー大学の研究者は熱電ヤーンを生体適合性基板に直接編み込み、厚みを増やすことなく電源とセンサーアレイを統合しました。このような進歩は、肘や膝などの高動作解剖学的部位に適合するデバイスを可能にするために、より薄くより柔軟なスタックを中心にハウジングを再設計するOEMロードマップと一致しています。知的財産が成熟するにつれて、チップメーカー、接着剤製剤業者、消費者向け健康ブランド間のライセンス契約が加速し、外来プロトコルとライフスタイルセグメントの両方で電子スキンパッチ市場の普及をさらに促進するでしょう。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


用途別:女性の健康が成長リーダーとして台頭
心血管モニタリングは2025年に電子スキンパッチ市場シェアの37.55%という圧倒的なシェアを維持し、リズム監視による再入院削減への支払者の注目によって支えられています。しかし、19.04%のCAGRが見込まれる女性の健康・妊孕性用途は、長年にわたって軽視されてきた臨床ニーズがベンチャー支援を受けるようになり、最もダイナミックなベクターとなっています。MITの携帯型乳房超音波パッチは、自己完結型イメージングが病院からリビングルームへと移行できることを示しています。妊孕性追跡企業は、継続的な黄体形成ホルモン読み取りのためにホルモンセンシングハイドロゲルを活用し、基礎体温チャートよりも精度の高い周期予測でユーザーを支援しています。疼痛・筋骨格管理は神経信号をゲートする電気刺激パッチを活用し、オピオイドフリーの鎮痛を提供しています。糖尿病管理はCGMの量により依然として大きいですが、インスリン依存性コホートでの普及が飽和に近づくにつれて成長は緩やかになっています。神経・精神健康は初期段階ですが有望です:機械学習分類器と組み合わせた皮膚電気活動パッチが不安エピソードをスクリーニングし、タイムリーな行動的手がかりを可能にします。用途の多様化により収益の周期性が低下し、電子スキンパッチ産業が未開拓の人口層に向けて方向転換する能力が強調されています。
技術別:バッテリーレスソリューションがイノベーションをリード
2025年の収益の34.82%を占める電気化学バイオセンサーは、分析物特異的反応を定量化可能な信号に変換し、実証された臨床精度を持つことで市場の主導的地位を維持しています。それにもかかわらず、エネルギーハーベスティングおよびバッテリーレスアーキテクチャは23.05%のCAGRで上回り、メンテナンスフリーウェアラブルへのセクターのシフトを浮き彫りにしています。MEMSを活用したマイクロフルイディクスは、マイクロリットル以下の汗サンプルを多重アッセイチャンバーに導き、RF-ID/NFCリンクはスマートフォンのタップでパッチの読み取りに電力を供給し、オンボードバッテリーを完全に排除しています。PZTマイクロドームに固定された圧電ハーベスターは2018年のベンチマークと比較して280倍の効率改善を達成し、心臓運動エネルギーがBluetooth Low Energyテレメトリーを維持できるようにしています。光学/PPGセンサースタックは高度化が進み、追加のフォトダイオード数なしにSpO₂、血圧プロキシ、水分補給指数を導出するマルチ波長エミッターを組み込んでいます。エッジAI圧縮はデータパケットを90%削減し、マイクロアンペア予算で週次送信を維持します。これらの進歩を総合すると、電子スキンパッチ市場がバッテリーロジスティクスが困難な長期装着の軍事・産業シナリオに対応できるようになります。
接着材料別:ハイドロゲルが生体適合性を変革
シリコーン接着剤は依然として広く使用されており、2025年のシェアの38.92%を占め、プロセスの親しみやすさと広域スペクトルの皮膚適合性で好まれています。しかし、ハイドロゲルが17.02%のCAGRを記録するにつれてセグメントの成長は緩やかになっています。ハイドロゲル系製品の電子スキンパッチ市場規模は、複数週間の快適性に対するユーザー需要と並行して増加しています。イオン液体を充填したハイドロゲルマトリックスは導電経路としても機能し、接着とセンシング機能を統合することで部品表を削減するという設計の収束をもたらしています。 テラサキ研究所の研究者は、突然のひずみ後の剥離を抑制するために数秒以内に引張強度の80%を回復する自己修復型ハイドロゲルネットワークを設計しました。導電性ポリマーグラフトは50回の洗浄サイクル後でもインピーダンスの安定性を維持し、スポーツウェアへの統合を可能にしています。ハイブリッドシリコーン・ハイドロゲルスタックは発汗の多いスポーツユーザーのニーズを満たしながら、低コストの大量生産ラインを維持しています。接着材料の多様化は最終的に総アドレス可能セグメントを拡大し、皮膚科的な中断率を低下させ、電子スキンパッチ市場全体の普及を高めます。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:在宅医療が分散化を牽引
病院・クリニックは2025年に41.86%の収益シェアを占め、バンドル調達と確立された支払者関係を活用して急性期および外来環境に高精度パッチを展開しています。しかし、在宅医療は継続的なリモート生理学的モニタリングを償還するCPTコードに支えられ、17.92%のCAGRで急増しています。電子スキンパッチ産業は現在、消費者向け小売チェーンとテレヘルスプロバイダーがデバイスを大量調達しており、実店舗からのケアの移行を反映しています。スポーツ・フィットネスセンターは乳酸および水分補給パッチをアスリートパフォーマンスダッシュボードに統合し、軍・緊急サービスはマルチパラメータープラットフォームを展開して兵士の体温とストレスマーカーをモニタリングしています。研究機関はコルチゾールアッセイなどの次世代センシング化学をパイロット試験し、精神健康用途の市場投入経路を加速させています。コスメティック・皮膚科クリニックはマイクロニードル薬物送達パッチをアンチエイジングポートフォリオに追加し、単一の医療分野に関連する需要の変動を緩和する産業横断的な採用を示しています。
地域分析
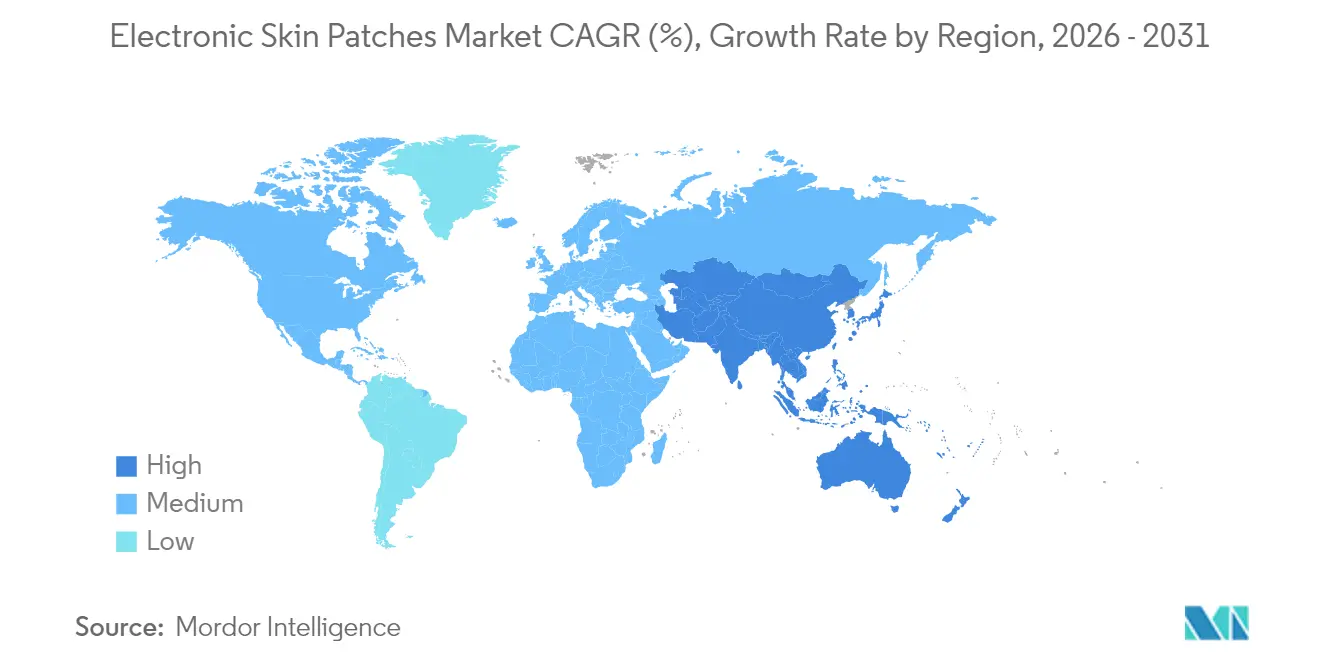
北米は2025年に電子スキンパッチ市場シェアの37.55%を占め、OTC CGMを薬局の棚に並べたFDA経路の恩恵を受け、内分泌クリニックを超えて販売量を拡大しています。在宅病院の償還コードは、リモートモニタリングを医療提供者にとって予測可能な収益源に変換し、パンデミックのピーク後も発注を維持しています。カナダは州レベルのリモート心臓プログラムを試験しており、メキシコのマキラドーラはUSMCAの関税無料ロジスティクスにより着地コストを8〜10%削減できるOEM組み立てを誘致しています。アジア太平洋地域は最速の16.32%のCAGRを達成しており、デジタルヘルスパイロットに資金を提供する中国の「健康中国2030」計画と日本のシルバーエコノミーの需要急増によって牽引されています。韓国のODMファブはフレックスPCBエッチングから無菌包装まで垂直統合を誇り、地域に参入する西洋ブランドのリードタイムを短縮しています。インドの国家デジタルヘルスミッションは、パイロット糖尿病プログラムでBluetooth LE対応パッチを償還していますが、バッテリー重視の輸入品よりもエネルギーハーベスティングモデルを優遇する価格上限があります。欧州はGDPRの摩擦にもかかわらず着実に成長しており、厳格なデータ管理がオンパッチ暗号化ASICへの投資を促進し、プレミアム平均販売価格を命じることができる差別化された製品を生み出しています。2027年に発効するEUのバッテリー規制は、メーカーをバイオ燃料電池電源に向かわせ、エコデザインインセンティブと一致しています。ドイツはバーデン=ヴュルテンベルク州の官民クラスターをポリマー研究に活用し、英国のNHSは2026年までに5,000の急性期病床を解放することを目的とした仮想病棟目標にパッチを統合しています。北欧の電子処方ネットワークはCGMデータを自動的にリンクし、プライマリケアでのアルゴリズムによるインスリン投与を可能にしています。

規制環境
電子スキンパッチは、規制対象の医療機器と消費者向けウェアラブルの両方の領域に位置しており、規制上の道筋は用途、宣伝内容、およびソフトウェアが臨床上の意思決定をどのように支援するかによって異なる。米国では、FDAがパッチ型治療機器およびセンサー搭載機器に対する監督体制の整備を継続しており、2026年6月には多汗症治療用スキンパッチをクラスII機器として特別管理措置付きで分類する最終命令を発出した。これは、純粋な診断用途を超えた皮膚接触型パッチに対する明確な管理基準への移行を強化するものである。
欧州では、EU医療機器規則(MDR 2017/745)が医療的効能を主張するパッチの主要な枠組みであり、分類および適合性評価要件はソフトウェア構成要素および関連アプリにも及ぶ。これはMDCGのソフトウェアに関するガイダンスに反映されている。接続型ウェアラブルに対するサイバーセキュリティ要件も明確化が進んでおり、ETSIは2026年4月に、サイバーレジリエンス法(規則(EU)2024/2847)の文脈における個人用ウェアラブルのサイバーセキュリティ要件を定めた成熟版ドラフト(EN 304-634)を公開した。これにより、パッチOEMおよびそのクラウドやアプリのエコシステムにおけるコンプライアンス対応の負荷が高まっており、製品が医療用途とウェルネス用途の両方に位置付けられている場合でも同様である。
バリューチェーン分析
バリューチェーンは、(1)材料・部品(生体適合性基材、導電性インクまたは電極、ハイドロゲルまたはシリコン粘着剤、センサー、BLE/NFC/RFモジュールおよびIC)、(2)設計・統合(センサースタック、ファームウェア、分析機能、スマートフォンまたはクラウドインターフェース)、(3)製造(印刷またはフレキシブルエレクトロニクス、フレックスPCB、ラミネート加工、ダイアタッチ、封止、医療グレードの包装)、(4)規制・品質(ISO 13485準拠の品質マネジメントシステム、生体適合性および妥当性検証試験)、(5)流通・サービス(病院での調達、支払者支援によるリモートモニタリングプログラム、薬局または消費者向けチャネル、デジタルセラピューティクスまたはEHRとの統合)をカバーしている。CDMOおよび専門コンバーターは、材料配合、ロールツーロールまたはフラットベッド加工、多層ラミネート、滅菌包装を単一のワークフローに組み込むことができるため、スケールアップにおいて重要度が高い。統合型スマートパッチ製造の提供例としては、Linxens(ヘルスケア、皮膚貼付型ソリューション)およびLohmann(スマートパッチソリューション)が挙げられる。
主要な制約は、医療グレードのフレキシブルエレクトロニクスの生産能力と特殊部材に集中している。AtlasPCBは2026年に、医療グレードのフレキシブルPCBに対する需要が量産要件を高めていると指摘し、特殊なポリイミド材料のリードタイムはおよそ12~16週間まで延びており、OEMの製品投入や臨床試験用機器の構築に計画上のリスクをもたらしていると述べた。上流の技術革新もサプライヤーの認定サイクルに影響を与えている。2026年の発表では、RFエネルギーハーベスティングを利用したバッテリーレスの無線マルチセンサーパッチや、より耐久性の高い導電性エラストマースタックが取り上げられており、これらは部品構成(BOM)を変化させ、設計が規制対象の量産段階に至る前に新たな電極、封止材、試験パートナーを必要とする可能性がある。
競合状況
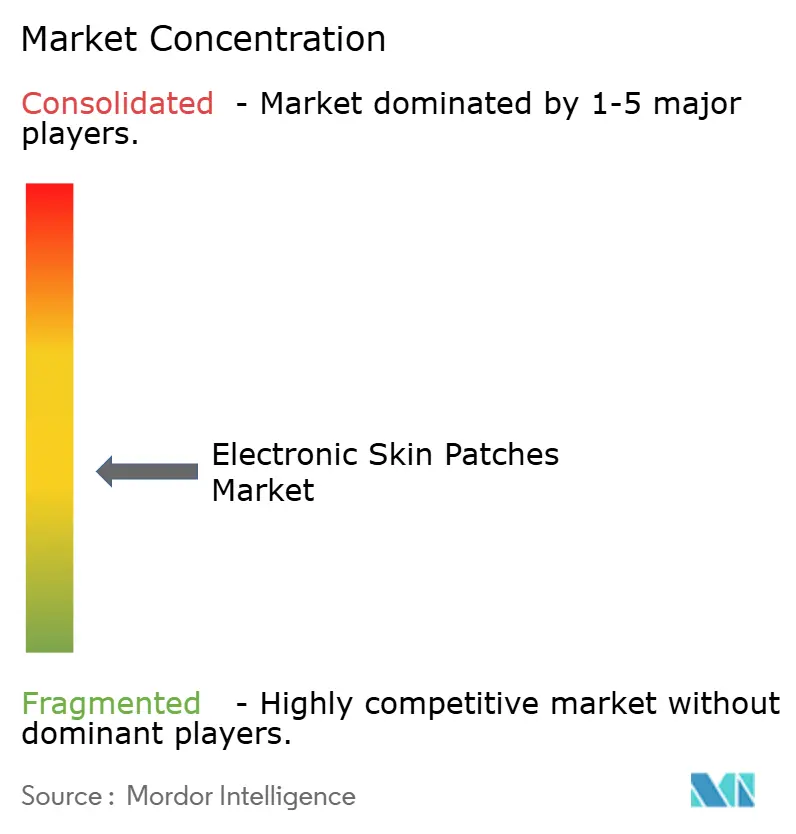
電子スキンパッチ市場は中程度の断片化を示しており、単一のベンダーが15%を超える収益シェアを持つことはありませんが、上位5社が約48%を占め、既存企業とニッチ参入者の両方に余地を残しています。Medtronic、Abbott、Dexcomなどのレガシーデバイス大手は、規制の専門知識、マルチチャネル流通、市販後監視インフラを活用して病院契約を維持しています。一方、VitalConnectやBiolinqなどのスペシャリストは使い捨て高解像度パッチを中心に展開し、ベンチャー資金に依存して迅速な設計反復をFDA認可に変換しています。
競争上の差別化は、生のセンシング精度からホリスティックなプラットフォームプレイへとシフトしています。リーダー企業はマルチモーダルセンサー、エッジアナリティクス、FHIR互換APIをバンドルし、パッチを医療提供者のワークフロー内で粘着性のあるものにしています。知的財産の防衛は先進材料へと上流に移行しており、信越化学工業は50%のひずみ下でも導電性を維持しながら皮膚炎の発生を60%低減する銀ナノワイヤー生体電極を特許取得しました。フルスタックベンダーが社内では入手できない新規接着剤、電源ソリューション、またはAIアルゴリズムを求めるため、M&A活動が活発化する可能性があります。
シリコンバレー生まれの消費者向けウェルネス参入者は、規制されたエンドポイントではなくデザインとサブスクリプションベースのインサイトで競争しています。マージンは薄いですが、特に薬局がフィットネストラッカーの隣にパッチを販売するようになるにつれて、ボリュームポテンシャルは高くなっています。産業安全ユースケースは、既存の医療OEMがドメインコンタクトを持たない新興の戦場を形成しており、ガスセンサーや熱ストレスの専門知識を持つ新規参入者が初期契約を獲得できるようにしています。予測期間にわたって、チップメーカー、ポリマーサプライヤー、ヘルスケアプラットフォーム間の戦略的アライアンスが、誰が増分市場シェアを獲得するかを決定するでしょう。
電子スキンパッチ産業リーダー
VitalConnect Inc.
Leaf Healthcare Inc.
Quad Industries
L'Oréal SA
Sensium Healthcare Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
単一パラメータのモニタリングを超えつつ、明確な規制上の道筋を通過できる製品には近い将来の機会がある。治療用パッチに関するFDAの承認活動と、OTCウェアラブルの主流化の継続は、商業化の選択肢を広げている。例えば、Transtimulation Research Inc.は2025年4月に、経皮的電気神経刺激機器であるPatch-TEA(モデルTRI-21)についてFDAの510(k)承認を取得し、パッチ型の神経調節がクラスIIの確立された経路を通じて進展できることを示している。同時に、隣接するパッチ分野(レポート内で参照されているCGMの拡大を含む)における処方箋限定からより利用しやすい消費者向けチャネルへの移行は、ベンダーに対し、より大量の流通を支えられる、コンプライアンスに準拠したスケーラブルなアプリ・機器システムの構築を求める圧力を強めている。
継続的なクラウド接続への依存を減らし、データ転送負荷を低減する、バッテリーレスかつオンボディ・コンピューティングのアーキテクチャの分野にも新たな余地が生まれており、これは市場環境で指摘されているプライバシーおよび運用コストの制約に直接対応するものである。2026年5月に発表された大学の研究では、体の上で健康データを処理できる、伸縮性のある皮膚のようなAIコンピューティングパッチが紹介され、継続的モニタリング用途における差別化要因としてエッジ分析の重要性が強調された。もう一つの機会は、単一パッチ上での生化学的および生理物理学的な複数モードのセンシングに関するもので、2026年の研究デモではECGと汗中グルコース測定を組み合わせた実証が行われている。これは、単一信号の機器ではなく、在宅医療や病院のワークフローに向けて複数のパラメータを一括提供するプラットフォームへの市場シフトと合致している。
最近の業界動向
- 2026年6月:Smith+Nephewは米国で次世代のLEAF患者モニタリングシステムを発売した。同システムはウェアラブルセンサーとクラウドホスト型プラットフォームを使用して患者の移動を監視し、院内発生の褥瘡(圧迫損傷)予防を支援する。この更新により、プロトコル遵守とEMR対応のワークフローが病院全体の購入判断に影響を与える入院患者モニタリングプログラムにおけるLEAF Healthcareの地位が強化された。
- 2025年2月:VitalConnectは、Ally Bridge Groupを主導とする株式・債務による資金調達により合計1億米ドルを確保し、アンビュラトリー心臓モニタリング用バイオセンサーであるVitalPatchの商業化とスケールアップを加速させた。この資金調達は、より大規模な生産と、使い捨て・多パラメータのパッチプラットフォームを favor するHospital-at-Homeおよびリモート心臓テレメトリー展開へのさらなる浸透を支えるものである。
- 2024年11月:Henkel、Covestro、Quad Industriesは、印刷エレクトロニクス技術に基づく医療用ウェアラブルの発展に向けた協業を発表した。この提携は、材料科学(接着剤およびポリマー)と印刷エレクトロニクス製造の専門知識を結び付け、次世代パッチアーキテクチャのスケーラビリティと皮膚装着性能の向上を目指すものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、電子スキンパッチ市場は、健康または動作信号を感知・記録し、場合によっては送信することで、モニタリング、診断、および一部の治療支援を目的として皮膚に貼付される薄型フレキシブルな電子パッチを対象とする。市場価値は、臨床用途および消費者用途向けに販売されたこれらのパッチシステムから生じる収益を反映している。
対象外の範囲:センシング機能または電子機能を含まない従来の非電子式粘着包帯および単純な薬剤のみの経皮吸収パッチは対象外とする。
セグメンテーション概要
- 製品タイプ別
- センシング・診断パッチ
- 薬物送達パッチ
- 電気刺激パッチ
- コスメティック・ウェルネスパッチ
- エネルギーハーベスティングスマートパッチ
- 用途別
- 心血管モニタリング
- 糖尿病管理
- 疼痛・筋骨格
- 感染症・発熱
- 女性の健康・妊孕性
- 神経・精神健康
- スポーツ・フィットネス
- 薬物送達
- 技術別
- 電気化学バイオセンサー
- 光学/PPGセンサー
- MEMSおよびマイクロフルイディクス
- RFID/NFCスマートパッチ
- エネルギーハーベスティングおよびバッテリーレス
- 接着材料別
- シリコーン系
- アクリル系
- ハイドロゲル系
- その他(ポリウレタン、ハイブリッド)
- エンドユーザー別
- 病院・クリニック
- 在宅医療
- スポーツ・フィットネスセンター
- 軍・緊急サービス
- コスメティック・皮膚科クリニック
- 研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、定義および計測対象となるバリューチェーンのポイントを確定することから始まり、次いで前提条件を現実的に保つためのアンカーデータを収集する。米国FDA医療機器データベースおよびガイダンス文書、米国CDC慢性疾患統計、世界保健機関の疾病負担指標、ならびに世界銀行の人口・医療費データシリーズなどの公開情報源を活用して、需要プールのコンテキストを形成する。
また、ウェアラブルバイオセンシングに関する臨床試験登録、査読済み学術誌、フレキシブルエレクトロニクスおよびセンサー設計に関する特許データベースなど、製品の準備状況および使用パターンに関するエビデンスも精査する。企業の開示書類、投資家向けプレゼンテーション、信頼性の高い報道機関、および企業財務・ニュースに関する一部有料サブスクリプションを活用して、収益エクスポージャーおよび地域的な注力分野を相互検証する。記載されているデスクリサーチの情報源はあくまで例示であり、データ収集、検証、および調査の明確化のために追加の公開情報源も参照している。
一次インタビューおよびサーベイ
どのユースケースが拡大しているか、また価格がどのように推移しているかを検証するため、デバイスメーカー、コンポーネント専門家、臨床関係者、および流通側の参加者を交えた一次ディスカッションを実施した。グローバル市場であることから、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってインプットを確認し、デスクリサーチのシグナルとフィールドフィードバックが数量、償還への影響、または平均販売価格レンジで一致しない場合には情報源に再確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:14% | アジア太平洋地域:45% |
| 中間層:46% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ地域:30% |
| 中小規模プレイヤー:18% | マネージャー:57% | 南北アメリカ地域:25% |
市場規模の算定と予測
規模の算定は、慢性疾患の有病率、遠隔モニタリングの普及率、およびケア環境の構成を用いて、電子スキンパッチを現実的に採用し得る需要プールを再構築するトップダウンアプローチで築されている。そのプールが設定された後、採用および使用に関する前提条件を適用することで、何人のユーザーがパッチ使用に移行し、どの程度の頻度でパッチを交換するかを明確にする。
合計値を現実に即したものとするため、パッチカテゴリー別のサンプル価格レンジ、チャネルチェックによる数量プロキシ、および公開収益開示が入手可能なサプライヤーの積み上げなど、選択的なボトムアップ検証によって結果を裏付けている。本市場の主要インプットには、モニタリングパッチカテゴリー別の平均販売価格、交換頻度または装着期間、遠隔患者モニタリングの登録動向、センサーの部品表の方向性(価格に影響)、および新適応症に対する規制承認のペースが含まれる。予測はシナリオ分析に基づいており、採用および価格の経路を専門家のコンセンサスで検証した後、現実的な展開制約に合致するよう曲線を平滑化している。小規模国においてボトムアップのシグナルが乏しい場合、医療費、年齢構成、およびデバイス採用指標を用いた比較可能市場からの比率ベースのスケーリングによってギャップを補完する。
データ検証と更新サイクル
検証は、モデルの出力を独立したシグナルと比較し、地域およびケア環境別に示唆される数量と価格が合理的かどうかを確認することで実施される。外れ値はフラグが立てられ、別のアナリストによってレビューされ、ドライバーの前提条件が情報源またはフィールドフィードバックに遡及された後にのみ修正される。
最終的なレビューステップは承認前に完了し、通貨処理、年度の整合性、および成長ステップのロジックについて差異を確認する。レポートは年次で更新され、主要な規制変更、価格変動、または遠隔モニタリングプログラムの大幅な変化など、重要なイベントが発生した場合には中間更新が実施される。納品前に最新の公開指標およびインタビューの知見が数値に反映されているよう、最終確認を実施する。
Mordor Intelligenceの電子スキンパッチ市場規模と他の公表推計値との比較
電子スキンパッチに関する公表市場数値は、パッチの定義、計測対象となるバリューチェーンのポイント、および通貨換算のタイミングが異なる場合があるため、しばしば一致しない。また、一方の推計が出荷ベースのロジックを使用し、他方が需要指標と採用率に重点を置いている場合にもギャップが生じる。
主なギャップは、下流チャネルのマークアップおよびバンドルされた遠隔モニタリングサービスが合計に含まれているかどうかに起因しており、Mordor Intelligenceは採用状況、交換頻度、および現実的な価格帯を検証することで、パッチ収益のみに焦点を当てた範囲を維持している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 188億4,700万米ドル(2026年) | |
| グローバルコンサルタント会社A | 193億8,000万米ドル(2026年) | パッチ収益のみの合計と比較して2026年の数値を押し上げる可能性のあるプログラム関連コストをパッチと合算したエンドユーザー支出の広義の視点を採用している。 |
| 業界出版社B | 144億8,000万米ドル(2025年) | 異なる基準年を報告しており、一部で工場出荷価格ベースのフレームワークを適用しているため、価格と採用が急速に変化している場合に比較可能な規模が圧縮される可能性がある。 |
全体として、差異は主に支出ラインに何が含まれているか、加えて基準年の選択の違いおよび価格推移の取り扱い方を反映している。当社の規模算定は、採用シグナル、交換行動、およびステップごとに検証可能な価格レンジに合計を結び付けることで再現性を維持している。


レポートで回答される主要な質問
電子スキンパッチ市場の現在の規模はどのくらいですか?
市場は2026年に187億4,700万ドルであり、14.05%のCAGRで2031年までに356億7,000万ドルに達する見込みです。
2031年にかけて最も速く成長する製品セグメントはどれですか?
エネルギーハーベスティングスマートパッチは、バッテリーレス電源技術が量産段階に達するにつれて最高の21.23%のCAGRを記録しています。
北米が最大の地域市場である理由は何ですか?
市販CGMのFDA認可と在宅病院プログラムへの支援的な償還により、北米は2025年に37.55%のシェアと強い前進勢いを持っています。
電子スキンパッチのより広い採用を抑制する要因は何ですか?
データセキュリティコンプライアンスコストと接着材料に関連する皮膚刺激の問題が合わさって、予測CAGRをほぼ4パーセントポイント削減しています。
電子スキンパッチはバッテリーなしでどのように電力を供給されますか?
汗ベースのバイオ燃料電池、熱電ヤーン、高度な圧電ハーベスターが体のエネルギーを電力に変換し、バッテリー交換なしに複数年の動作を可能にしています。
最も急速な成長を示す用途はどれですか?
女性の健康・妊孕性が19.04%のCAGRでリードしており、在宅乳房イメージングとホルモン追跡のイノベーションによって推進されています。
最終更新日:



