
スマートファブリクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
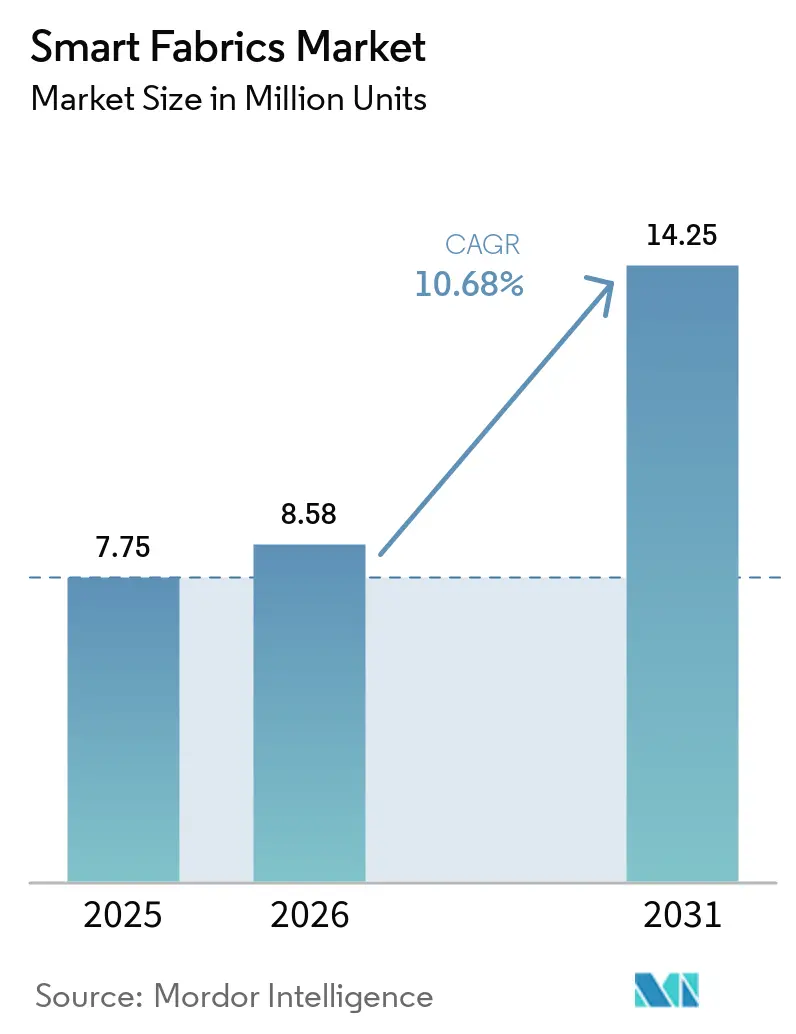
| 市場取引高 (2026) | 8.58 百万ユニット |
| 市場取引高 (2031) | 14.25 百万ユニット |
| 成長率 (2026 - 2031) | 10.68 % |
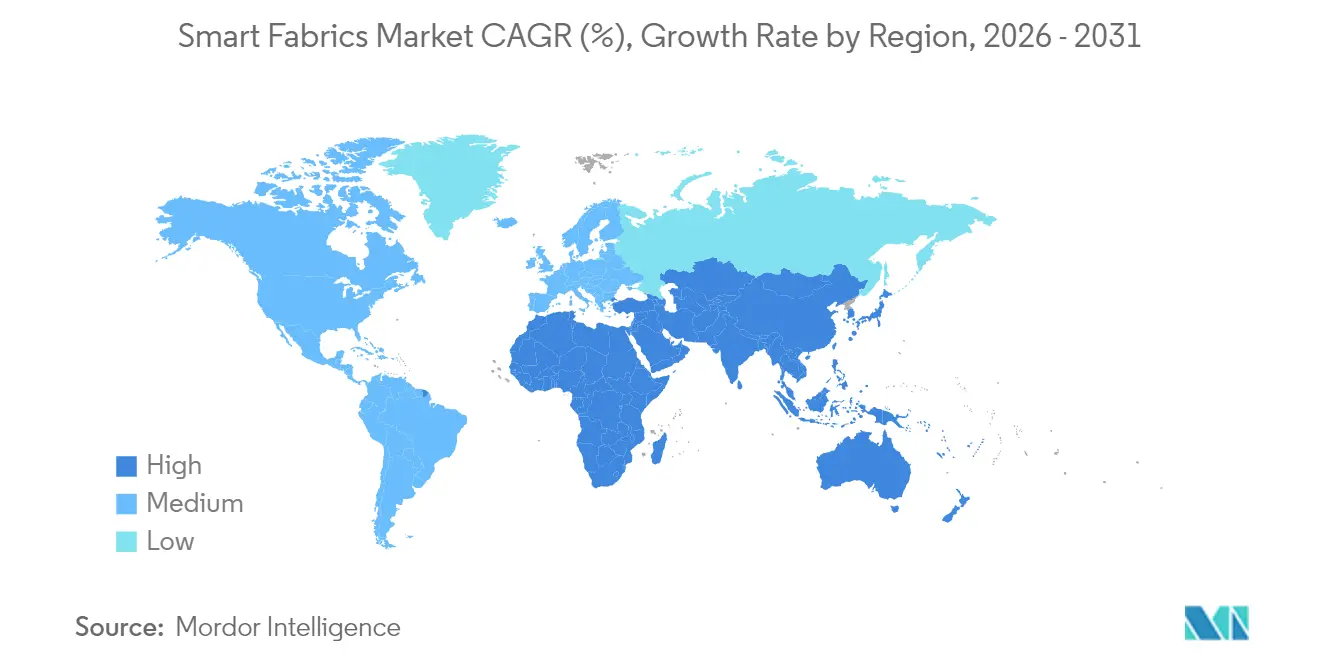
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートファブリクス市場分析
スマートファブリクス市場規模は2025年に775万ユニットと評価され、2026年の858万ユニットから2031年には1,425万ユニットに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は10.68%です。防衛、医療、スポーツ分野での採用拡大が、センシング、エネルギーハーベスティング、通信機能を備えたインテリジェントファブリクスへの従来型繊維からの移行を加速させています。認知負荷モニタリングウェアを指定する軍事契約、リアルタイム診断にファイバーコンピューターを活用する医療パイロットプログラム、そしてパフォーマンスウェアに対する消費者需要が商業的機会を拡大しています。導電性糸および柔軟集積回路における特許活動が引き続き成長し、繊維グループと電子部品サプライヤーとのパートナーシップが製造規模を拡大する中、投資家の信頼は堅固に維持されています。サステナビリティへの圧力、小型化されたコンポーネント、自律型電源システムの相互作用により、スマートファブリクス市場は変革的な軌道を維持しています。
レポートの主要ポイント
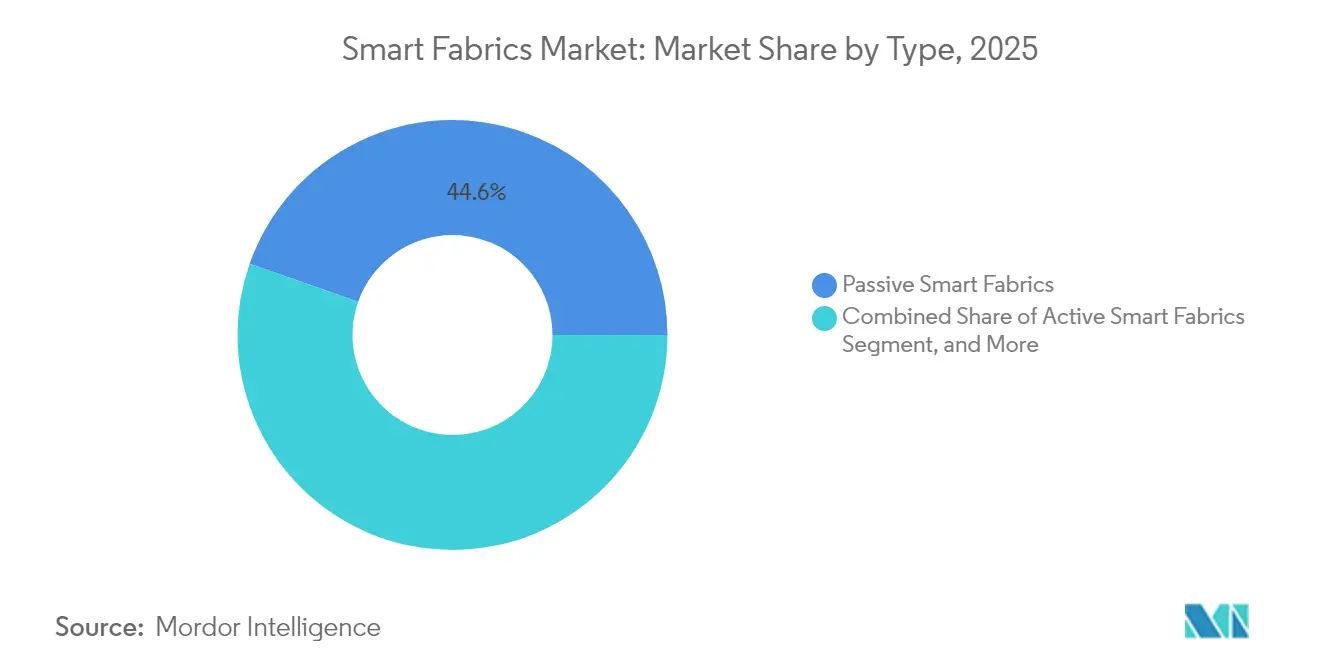
- タイプ別では、パッシブスマートファブリクスが2025年のスマートファブリクス市場シェアの44.62%を維持した一方、ウルトラスマートファブリクスは2031年にかけてCAGR 11.06%で拡大すると予測されています。
- 機能別では、センシングが2025年のスマートファブリクス市場規模の55.42%を占め、エネルギーハーベスティングは2026年~2031年にかけてCAGR 13.28%で加速すると予測されています。
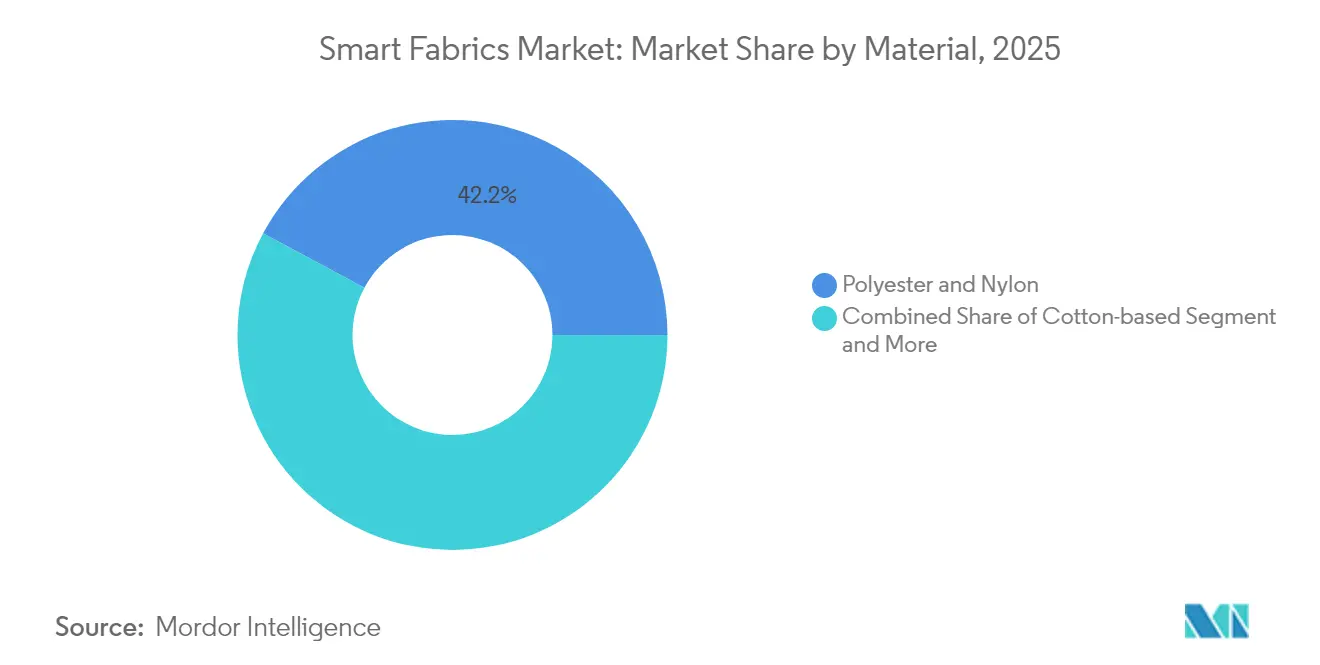
- 素材別では、ポリエステル・ナイロンが2025年に42.15%の収益シェアを保持し、綿系バリアントは2031年にかけてCAGR 11.88%で成長すると予測されています。
- 用途別では、スポーツ・フィットネスが2025年のスマートファブリクス市場規模の32.15%を占め、2031年にかけてCAGR 13.56%で拡大しています。
- 地域別では、北米が2025年に28.12%の市場シェアでリードし、アジア太平洋地域が2031年にかけてCAGR 12.05%で最も速い地域成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ウェアラブル電子機器エコシステムの成長 | +2.1% | 北米とアジア太平洋地域に集中したグローバル | 中期(2〜4年) |
| 急速な小型化と柔軟集積回路の統合 | +1.8% | アジア太平洋地域の製造拠点が主導するグローバル | 短期(2年以内) |
| 導電性糸特許出願の急増(2025年以降) | +1.4% | 北米とEUにIP集中したグローバル | 長期(4年以上) |
| 繊維組み込み型エネルギーハーベスティングスーパーキャパシタ | +1.6% | 北米とEUで早期採用が進むグローバル | 中期(2〜4年) |
| 認知負荷モニタリング装備に関する軍事義務 | +1.2% | 北米、EU、同盟国への波及 | 短期(2年以内) |
| 循環型繊維ブランドによるサステナビリティプレミアム | +0.9% | EU、北米、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ウェアラブル電子機器エコシステムの成長
スマートウェアへの需要は、より広範なウェアラブルデバイスブームと連動して急増しています。ウォータールー大学の研究者たちは、外部バッテリーを不要にする太陽光と体熱エネルギーをハーベストするファブリクスを実証しました。コーネル大学のSeamFitシャツは、日常的なTシャツに縫い込まれた導電性スレッドを使用して、93.4%の精度でエクササイズを分類しました。[1]カリフォルニア工科大学のスマートバンデージを含む医療プロトタイプは急速に進歩しており、専門家レベルの精度で創傷治癒のタイムラインを予測します。ガーディアン紙は、周囲の電磁エネルギーを引き込み、人体を回路の一部に変えて衣服内に組み込まれた超低消費電力センサーに電力を供給するファイバーベースの電子機器を報告しました。これらの進歩は総じて、衣服と電子機器の境界線を曖昧にし、スマートファブリクス市場をライフスタイル、医療、産業分野へと拡大しています。
急速な小型化と柔軟集積回路の統合
集積電子機器がファブリクスの快適性を損なう閾値が変化しました。MITのエンジニアは、マイクロデバイス、センサー、Bluetoothモジュールを含む弾性ファイバーコンピューターを製造し、機械洗浄に耐えられるようにしました。これにより、バルクなしにバイタルサインをモニタリングする北極圏ミッション用ウェアラブルが実現しました。[2]刺繍された摩擦電気ナノジェネレーターは、スライディングサイクルごとに307.5 µJを生成し、通常のウェア動作による実用的なエネルギー捕捉を実証しました。香港大学で開発された有機電気化学トランジスタは、ファブリクス上でローカルにデータを処理し、伝送負荷を低減してプライバシーを向上させます。これらのブレークスルーは、ドレープと柔軟性を維持しながら高度な処理能力をテキスタイルに組み込み、消費者の受容性を高めています。
繊維組み込み型エネルギーハーベスティングスーパーキャパシタ
電力自律性はもはや制限要因ではありません。湿気駆動型スーパーキャパシタは、120時間の屈曲中に電圧の96.6%を維持し、湿潤気候に適した長寿命自己充電ウェアを示しました。国立再生可能エネルギー研究所の六角形分散型組み込みエネルギーコンバーターは、ジャケットやテントに織り込める柔軟なノードを通じて運動エネルギーと風力エネルギーをハーベストします。[3]スリーブに縫い込まれたMXeneコーティング糸は最大6Vを供給し、フィールドテスト中にArduinoクラスのモジュールに十分な電力を提供し、繰り返しの曲げ後も出力を維持しました。ノースカロライナ州立大学は、衣服統合のための抵抗と容量のバランスを取るために、最適な糸スーパーキャパシタの長さを40〜60cmに設定しました。これらの開発は総じて、スマートファブリクス市場をメンテナンスサイクルを削減しユーザーの信頼を高める自立型システムへとシフトさせています。
認知負荷モニタリング装備に関する軍事義務
防衛機関は高価値のアーリーアダプターです。米国海軍のSBIRプログラムは、極端なコックピット温度を経験する航空乗員向けのパッシブ冷却レイヤーを優先しており、これはデュアルユース民間製品の種を蒔くイニシアチブです。国防総省のフィールドトライアルでは、落下傘部隊員の寒冷地傷害リスクを軽減するために生理的状態ヘッドバンドと加熱スリーブを展開しました。材料科学ジャーナルで研究中の階層的に設計されたカモフラージュファブリクスは、現代の監視を阻止するためにUV、可視光、赤外線マスキング特性を組み合わせています。ダートマス大学の研究者は、有毒化学物質をリアルタイムで検出・無害化するSOFT電子テキスタイルを設計し、兵士の安全性を高め、産業用ハザードマット装備への明確な技術移転を提供しています。軍事調達は厳格な信頼性基準を確立し、それがスマートファブリクス市場全体の商業仕様に波及して品質規範を向上させます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い製造コストとサイバーセキュリティリスク | -1.9% | コスト感応度の高い市場でより大きな影響を持つグローバル | 短期(2年以内) |
| グローバルな電子テキスタイル相互運用性標準の欠如 | -1.4% | 地域間で断片化したグローバル | 中期(2〜4年) |
| ナノコーティングに関する新興毒性規制 | -1.1% | EU、北米、グローバルへ拡大 | 中期(2〜4年) |
| 電子テキスタイル廃棄物のライフエンドリサイクルの複雑さ | -0.8% | EUが主導、北米が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い製造コストとサイバーセキュリティリスク
生産ラインは導体、センサー、マイクロコントローラーを組み込むための専門設備を必要とし、ユニットコストを通常のテキスタイルより高く押し上げています。2024年のインフレとサプライチェーンの混乱は、多くが自動化アップグレードから設備投資を転用した米国繊維工場のマージンをさらに圧迫しました。ウェアが健康データ規制の対象となるバイオメトリクスを収集するため、データセキュリティは並行した懸念事項です。暗号化はコンポーネントコストを増加させ、製品のライフサイクル全体にわたるソフトウェアアップデートを義務付け、総所有コストを増加させます。中小ブランドは準拠設計のための資本確保に困難を抱え、低所得市場への普及を遅らせています。
グローバルな電子テキスタイル相互運用性標準の欠如
通信プロトコルが異なる場合、今日のスマートシャツが明日のリハビリテーションプラットフォームとシームレスにペアリングできない可能性があります。IPC-8921は織物および編み物電子ファブリクスの基本定義を提供していますが、ベンダー間の互換性を保証するには至っていません。スペシャルティファブリクスレビューは、テストフレームワークが流動的であり、洗濯サイクル、耐火性、電磁安全性についてバイヤーが不明確な状態にあると指摘しています。EUのより厳格なPFAS規制などの地域ごとに異なる政策は、メーカーが異なる市場向けにバリアントを設計することを義務付け、認証コストを引き上げ、市場投入までの時間を延長させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ウルトラスマートファブリクスが能力を再定義ウルトラスマートバリアントは、予測分析と自動適応がラボから量産へと移行するにつれて、2031年にかけてセグメントをリードするCAGR 11.06%を記録すると予測されています。パッシブ形式は、基本的なセンシングタスクにおける実証済みの耐久性により、スマートファブリクス市場の44.62%を依然として占めています。刺激に応じて通気性などの特性を変化させるアクティブファブリクスはギャップを埋めますが、電力と耐久性のトレードオフを克服する必要があります。 圧電スレッドを使用したスマートアコースティッククロスは、曲げとタッチを正確な電気信号に変換し、終日着用のための気流と熱安定性を維持します。研究開発パイプラインは、着用者のパターンを学習して異常を予測するオンテキスタイルニューラルネットワークを組み込み、プロアクティブなウェルネスアラートを解放しています。これらの機能はウルトラスマートファブリクスに明確な価値プレミアムを与え、高性能スポーツウェア、防衛、慢性疾患モニタリングにおけるスマートファブリクス市場でのシェアを推進しています。
スマートアコースティクスはパッシブおよびアクティブカテゴリーにも恩恵をもたらします。カスタマイズされた積層スキームは信号対雑音比を向上させ、エントリーレベルのバランスモニタリングベルトと低コストの姿勢トレーナーを強化します。パッシブ製品のメーカーは確立された織機を活用するため、ウルトラスマートの新規参入者よりも速くスケールアップできます。製造ラインが収束するにつれて、織機メーカーとチップベンダー間の特許共有が収益を圧縮し、階層間の成長バランスを取ります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
機能別:
エネルギーハーベスティングの勢いが高まるエネルギーハーベスティング機能は最高予測CAGRの13.28%を示していますが、センシングは2025年のスマートファブリクス市場の55.42%のシェアを維持しました。相変化インクとマイクロ流体チャネルを通じて加熱または冷却する体温調節セーターはニッチなパフォーマンスニーズを満たし、発光ファブリクスは審美的なフットウェアとイベントコスチュームを豊かにします。 アームバンドに織り込まれた効率的な摩擦電気ナノジェネレーターは、激しい動作中に3 mW cm⁻²以上を供給し、外部電源なしで継続的なBluetoothビーコンを可能にします(arxiv.org)。湿気対応スーパーキャパシタはそれらのジェネレーターとペアリングして数日間充電を維持し、毎日の充電の手間を排除します。これらの電源システムは、救助隊員向けの自律型フィールドジャケットを実現可能にし、患者が移動能力を欠く場合でもバイタルサインを追跡する病院用ガウンを可能にします。
センシングは、ワークアウトティーにおける遍在的な心拍数と体温モジュールを通じてリーダーシップを維持しています。テキスタイルベースの誘導コイルは筋肉の酸素化を測定し、スポーツ用品の傷害予防における役割を拡大しています。メーカーが多機能糸を統合するにつれて、製品ファミリーはセンシングとマイクロエネルギーセルを組み合わせ、カテゴリーを相互排他的ではなく相互補完的にしています。
素材別:
綿がサステナブルな牽引力を獲得ポリエステル・ナイロンは、成熟したサプライチェーンと機械的耐久性に支えられ、2025年に42.15%の収益を引き続き獲得しました。しかし、綿系製品はCAGR 11.88%で勢いを増しており、天然繊維に対する消費者の好みとサーキュラーエコノミー原則へのブランドコミットメントを反映しています。ケブラーやダイニーマなどの高性能合成素材は、防弾・耐切創ユニフォームに不可欠であり続けています。 RSCの出版物は、柔らかさを維持しながら5,000回の屈曲サイクル後に90%のキャパシタンスを維持する綿スーパーキャパシタを強調しています。酵素処理ステップにより、導電性ポリマーが有害溶剤なしに綿に結合でき、環境意識の高い消費者にアピールします。アパレルブランドはますます綿スマートフーディーを炭素削減代替品として位置付け、セグメントに新たな可視性を与え、スマートファブリクス市場への貢献を支援しています。
ポリエステル・ナイロンはバイオベースモノマーとリサイクル原料を通じて進化し続けています。Toray Industriesは酵素リサイクルループを使用したパイロットラインを発表し、引張強度を犠牲にすることなく合成素材にグリーンなイメージを与えています。リサイクルPETと導電性グラフェンスレッドを混合したブレンド糸は、耐久性と導電性のバランスを取り、価格帯を超えたハイブリッドデザインをサポートしています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
スポーツ・フィットネスがデュアルリーダーシップを維持スポーツ・フィットネスは2025年に32.15%のシェアを維持し、アプリケーション別CAGRでは最高の13.56%を記録しています。医療・ヘルスケアは、継続的モニタリングウェアラブルガーメントの早期臨床検証に牽引され、これに続いています。軍事・防衛は強固なパイプラインを維持しており、輸送向けスマートファブリクス、ファッション・エンターテインメント、産業・安全分野がスマートファブリクス市場の多様化に貢献しています。
コーネル大学のSeamFitガーメントは動作フォームと反復回数を追跡し、アマチュアアスリートを指導するクラウドダッシュードと同期します。エリートチームは圧力マッピングスーツを採用して関節負荷を分析し、負傷による休止時間を削減しています。コンシューマー向けフィットネス開発者は、運動をゲーム化するスマートフォンアプリと連携したワークアウトシャツを統合し、リピート購入を促進しています。医療分野のパイロットプログラムでは、同じセンシングファブリクスを術後回復のモニタリングに活用しており、クロスオーバーによるスケールメリットの実現を予感させます。
アプリケーションの幅広さにより、単一セクターのサイクルへの依存が軽減されます。スポーツのオフシーズンには、リハビリ用スリーブの医療向け受注が工場の生産能力を補います。軍事契約は周期的ではあるものの、後に民間スキーウェアへと移行する先進的な研究開発を支援しています。この冗長性により収益の流れが安定し、スマートファブリクス市場の着実な拡大が持続されます。
地域分析
北米スマートファブリクス市場
北米は2025年に28.12%の市場シェアを獲得し、強固な国防予算、活発なヘルステックエコシステム、革新的なスポーツウェアに対する消費者の熱意を背景にリードしています。国防総省はファイバーコンピーターおよび気候適応型ユニフォームへの資金を提供し、高性能ファブリクスへの国内需要を確保しています。マサチューセッツ工科大学、ウォータールー大学、カリフォルニア工科大学はスタートアップを輩出し、テキスタイルプラットフォームのライセンスを供与することで、地域のイノベーションパイプラインを充実させています。複数の製造工場がサプライショックを軽減するためにニアショア生産へ移行し、地域製造業の再建を目的とした政府インセンティブを活用しています。
アジア太平洋地域および欧州スマートファブリクス市場
アジア太平洋地域は成長エンジンであり、2031年までに12.05%のCAGRで推移すると予測されています。中国の技術繊維セグメントはすでに繊維産業全体の20%以上を占め、医療、ろ過、保護カテゴリーにおいて年率9〜13%の成長を記録しています。北京MatrixTechのY-Warm断熱材は優れた断熱性と抗菌性を発揮し、寒冷地向けスポーツウェアブランドへの輸出ポテンシャルを有しています。日本のサプライヤーは超極細導電性フィラメントの精製を進め、韓国企業はインラクティブアパレル向けの洗濯可能なOLEDスレッドパターンの商業化を推進しています。インドは農村部の診療所向けに価格競争力のあるスマートバンデージを開発するスタートアップを育成しており、地域の幅広いアプリケーション展開を示しています。 欧州はサステナビリティ規制と先進エンジニアリングの交差点に位置しています。欧州連合のPFAS規制の強化により、毒性リスクを低減しながら導電性を維持する代替コーティングの研究が促進されています。LenzingのTreeToTextileへの少数株主持分取得は、水および電力消費量を削減するセルロース繊維の開発を加速させています。ドイツ、フランス、スペインは繊維リサイクルクラスターを育成していますが、消費者調査ではサステナビリティプレミアムに対する価格感応度が明らかになっています。大学は自動車サプライヤーと連携し、ドライバーの疲労を検知するシートファブリクスを開発することで、産業用途の拡大を図り、スマートファブリクス市場におけるイノベーションハブとしての欧州の役割を強化しています。
規制環境
スマートファブリックの規制は依然として断片的であり、製品は最終用途に応じて繊維、電子機器、PPE、または医療機器の規則の対象となる可能性があるため、世界的な商業化を複雑にしている。欧州連合では、持続可能な製品のためのエコデザイン規則(EU)2024/1781が2024年7月18日から施行され、デジタルプロダクトパスポート(DPP)の枠組みを定めている。繊維製品は2027年の対象波として優先されており、そのため衣料品サプライチェーンは製品データ、材料トレーサビリティ、循環性の主張に関する近い将来の要件に直面している。
e-テキスタイルについては、規格やサイバーセキュリティ要件によってもコンプライアンスが形成されている。耐久性および試験方法の調和は、EN IEC 63203-201-4:2025/A1:2026(摩耗後のシート抵抗)を通じて進展しており、prEN IEC 63203-101-1:2026のような用語作業も並行して行われている。ETSIは2026年4月に、EUサイバーレジリエンス法を支援するため、パーソナルウェアラブル向けのEN 304-634の成熟版ドラフトを配布した。製品設計レベルでは、EUは2026年7月15日付でウェアラブルを特定の電池取り外し可能性要件から免除し、これは電源モジュールを衣類やアクセサリーにどのように組み込めるかに影響を与えている。
競争環境
市場集中度
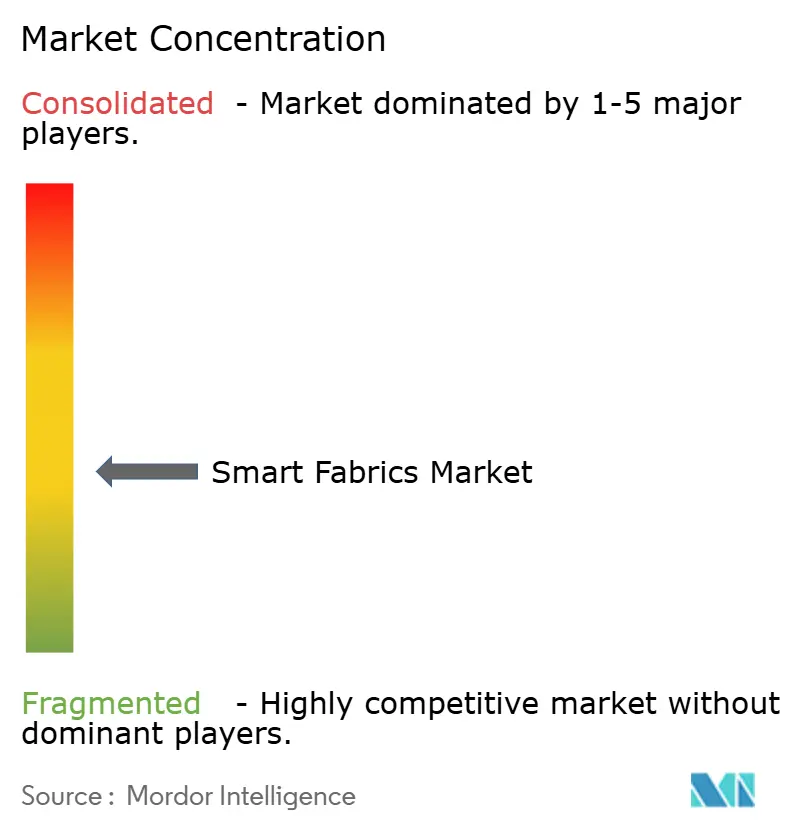
競争の場は中程度に集中しており、老舗繊維大手とテクノロジー大手が混在しています。DuPontは材料科学ポートフォリオを活用して、防衛ジャケット向けのケブラーベースのセンシング基板を提供しています。Toray Industriesはマイクロエレクトロニクス企業と提携し、電力ラインとデータラインの両方をサポートするグラフェンコーティングナイロンスレッドを量産しています。VF Corporationは、産業ユーザー向けのリアルタイム人間工学フィードバックを可能にするTimberland Proラインの下でスマートワークウェアをパイロット展開しています。
消費者向け電子機器リーダーは収束を強化しています。GoogleのJacquardプラットフォームは、スマートフォンをジェスチャーコントロールするデニムジャケットに静電容量センサーグリッドを組み込んでいます。Appleは静電気放電を管理しデバイスの屈曲中に構造的完全性を維持する伸縮性テキスタイル回路を特許取得しています。Metaは没入型VR体験を提供するハプティックフィードバックグローブを探求し、エンターテインメントと企業トレーニングにわたってアドレス可能なスマートファブリクス市場を拡大しています。
専門企業はアプリケーションの深さを増幅させています。MyantのSKIINアンダーウェアは心臓活動と睡眠段階を追跡し、遠隔医療ダッシュボードに供給する医療グレードのデータを生成します。Xenomaのe-Skinスポーツシャツは、余分なストラップなしに印刷されたストレッチセンサーから動作を読み取ります。Sensoriaは走行歩容を修正する洗濯可能なセンサーソックスに注力しています。Jabilなどのサプライチェーンイネーブラーはフレキシブルハイブリッド電子機器を供給し、Lairdは低インピーダンスシールドフィルムを提供しています。特許トレンドは2025年以降の導電性糸とエネルギー貯蔵における出願の激化を示しており、全階層にわたる研究開発の賭けの高まりを示しています。
スマートファブリクス業界リーダー
-
AIQ Smart Clothing Inc.
-
Adidas AG
-
NIKE Inc.
-
ThermoSoft International Corporation
-
Kolon Industries Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
スマートファブリクス市場 このレポートでカバーされる企業
- Adidas AG
- NIKE Inc.
- AIQ Smart Clothing Inc.
- DuPont de Nemours Inc.
- Kolon Industries Inc.
- Sensoria Inc.
- ThermoSoft International Corp.
- Interactive Wear AG
- Ohmatex ApS
- Schoeller Textil AG
- Toray Industries Inc.
- Hexoskin / Carré Technologies Inc.
- Gentherm Inc.
- VF Corporation (The North Face)
- Under Armour Inc.
- Laird PLC (Advanced Thermal)
- Jabil Inc. (BlueSky e-textile)
- Google LLC (Jacquard by Levi's)
- Textronics Inc.
- Wearable X
- VT Garment Co. (Gravitech)
市場機会と将来展望
近い将来のホワイトスペース領域として2つが浮上している。すなわち、衣類電子機器の相互運用性と修理可能性、そしてe-テキスタイルを日常的な着用と洗濯に耐えられる耐久性へと導く産業化経路である。標準化作業は一般的な定義から実装可能なインターフェースへと移行しており、Smart Textile Allianceは2026年3月にE-textile Connectivityタスクフォースを立ち上げ、共通の相互接続アプローチ(T-USB)の開発を進めている。また、Global Electronics Associationは2026年6月に、信頼性の高い試作品を量産可能な製品へと拡張するためのe-テキスタイルシステム開発に関するガイドラインを発表した。これらの取り組みは、糸、コネクタ、電源、センシング、ソフトウェアにまたがる複数ベンダーのスタック全体にわたるボトルネックを対象としている。
プログラムと投資もまた、地域や用途を超えたより明確な商業化の道筋を提供している。インドでは、繊維省が2026年2月にGREATスキームの下で24件のスタートアッププロジェクトを承認した。これには機能性ファブリック、グラフェンベースのスマートテキスタイル、エネルギー・ハーベスティング材料に関する研究が含まれる。Epic Groupは2026年5月に、オディシャ州の技術繊維エコシステムに1億5,000万米ドルを投資する計画を発表した。欧州では、Textilfabrik 7.0が2026年3月にメンヒェングラートバッハで、循環型でデジタル対応の繊維製造の実証実験の場として開始された。また、Covestro、FILK Freiberg、OUT e.V.は2026年4月に、新生児光線療法などの医療用途を対象とした柔軟な導電性ポリマー製スマートテキスタイルシステムプラットフォームを報告し、検証と標準化された試験が中心となる医療・ヘルスケア分野での採用経路を支援している。
最近の産業開発事情 スマートファブリクス市場
- 2026年6月:Adidas AGは、FIFAワールドカップ2026に向けたサッカー選手向けとして位置づけられた冷却ベスト、断熱ジャケット、冷却オーバーシューを含むCLIMACOOL SYSTEMを発表した。この発表は、体温調節衣料が単一の衣類ではなく統合されたシステムとして設計されつつあることを示しており、パフォーマンスアパレルブランドに素材、デザイン、機能層を組み合わせる競争圧力を加えている。
- 2026年2月:NIKE Inc.は、動的な保温管理のための計算アルゴリズムとデジタル3Dモデリングを基盤としたA.I.R.(adapt, inflate and regulate)技術を採用したTherma-FIT Air Milanoジャケットを発表した。この製品は、アルゴリズムに基づく衣類設計と構造化されたエアマネジメント機能への移行を示しており、デジタル設計ツールチェーンと拡張可能なスマートテキスタイルの差別化との結びつきを強めている。
- 2024年12月:NIKE Inc.とHypericeは、スマートシューズとベストに関する協業を発表した。このパートナーシップは、アスリートアパレルとリカバリー・セラピー技術との業界横断的な融合が続いていることを示し、スポーツパフォーマンス市場を通じて流通するセンサー搭載・機能性衣類の範囲を拡大した。
スマートファブリクス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、スマートファブリクス市場は、実際の使用環境において身体または環境条件に応答できるよう、センシング、アクチュエーション、導電性、またはその他の組み込み機能性能を備えて設計されたテキスタイルおよびファブリクス構造を対象とする。
対象範囲の除外:組み込みスマート機能を持たない従来のパフォーマンステキスタイルは、ハイテクまたは先進的として販売されている場合であっても、対象から除外する。
セグメンテーション概要
- タイプ別
- パッシブスマートファブリクス
- アクティブスマートファブリクス
- ウルトラスマートファブリクス
- 機能別
- センシング
- 体温調節
- エネルギーハーベスティング
- 発光・審美的機能
- 素材別
- 綿系
- ポリエステル・ナイロン
- 高性能素材(ケブラー、ダイニーマ等)
- 用途別
- ファッション・エンターテインメント
- スポーツ・フィットネス
- 医療・ヘルスケア
- 輸送 - 自動車・航空宇宙
- 軍事・防衛
- 産業・安全
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
基盤を構築するにあたり、主要な最終用途における製造、採用、および規制の状況を説明する公開資料を出発点とする。代表的なソースとしては、テキスタイルおよび関連投入物に関する米国国勢調査局およびUSITC貿易統計、ユーロスタットの生産・貿易表、ならびに需要動向の妥当性確認に役立つ国別輸出入パターンを把握するためのUN Comtradeが挙げられる。
また、導電性糸、センサー統合、および耐久性試験を論じるNIST、IEEE、および査読済み学術誌などの標準化・研究機関の刊行物も参照する。これらの要素はスマートファブリクスの量産拡大速度を左右するためである。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、生産能力の動向とアプリケーションパイプラインの追に活用する。さらに、商業化活動の確認を目的として、企業財務データおよび特許データベースについては一部有料サービスを選択的に利用する。このリストは網羅的なものではなく、データ収集、クロスチェック、および確認のために他にも多数のソースを参照している。
一次インタビューおよびサーベイ
一次調査は、アパレル、医療、産業、防衛、および輸送関連の需要プールにわたる採用率と価格ロジックを検証するために活用する。素材サプライヤー、テキスタイルメーカー、インテグレーター、ブランド側の製品チーム、および川下ユーザーを含む多様な関係者と対話することで、公開情報のギャップを補完し、地域をまたいで仮定を三角測量する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:17% | アジア太平洋:41% |
| 中位層:57% | 機能・ユニットリーダー:32% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:18% | マネージャー:51% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、スマートフブリクスを最も継続的に購入する最終用途産業からグローバル需要プールを再構築し、業界参加者が示す普及率でフィルタリングするトップダウンモデルで構築される。実用性を確保するため、サンプリングされたサプライヤーの収益内訳、アプリケーションレベルの数量確認、およびファブリクスタイプ別の平均販売価格(ASP)レンジなど、選択的なボトムアップ推計によって結果を裏付ける。
モデルの主要インプットには、パッシブ、アクティブ、およびウルトラスマートファブリクス間のミックスシフト、センシング機能対エネルギーハーベスティングおよびサーモレギュレーション機能のシェア、スポーツ・フィットネスおよびメディカルウェアラブルにおける採用ペース、ならびに生産規模拡大と洗濯耐久性向上に伴う現実的なASP推移が含まれる。ボトムアップ視点で製品レベルのギャップが生じた場合は、インタビューから得た保守的なレンジを用いて補完し、貿易・特許活動シグナルと照合して合計値を再確認する。
予測にあたっては、ウェアラブルデバイスの普及率、医療・防衛用途にける規制・調達サイクル、および導電性部品の素材コスト低下見通しなど、測定可能なドライバーに紐付けたシナリオ分析を用いる。技術的に実現可能かつ商業的に調達可能な範囲と見通しが整合するよう、仮定は専門家とともに検証する。
データ検証と更新サイクル
検証は、モデルアウトプットを独立したシグナルと比較する段階的チェックを通じて実施し、最終承認前に外れ値を調査する。地域別成長率が過度に急峻または低調に見える場合は、採用仮定、通貨タイミング、および既知の生産能力指標と対比した暗示的な単位数量を再確認する。
別のアナリストによるレビューを実施し、主要変数が合理的な範囲を超えて変動した場合(突然のASP急騰や最終用途の急激な減速など)はフォローアップコールを実施する。レポートは年次で更新され、重要なイベントが発生した際には中間更新を行い、その後クライアントが最新の見解を受け取れるよう最終納品前の確認作業を完了する。
Mordor Intelligenceのスマートファブリクス市場規模と他の公表推計値との比較
スマートファブリスの公表市場規模はしばしば異なるが、これはスコープの線引きが異なり、調査間で基礎となる需要指標が必ずしも同一ではないためである。相違は通常、スマートファブリクスとして何をカウントするか、価格設定がファブリクスのASPからモデル化されているかそれとも川下デバイス価値からモデル化されているか、および最終用途全体での採用拡大速度の仮定に関して生じる。
水分管理や圧迫機能のために販売される非スマートパフォーマンスファブリクスはMordor Intelligenceのスコープ外であり、センシング、アクチュエーション、または組み込み通信機能を持たない隣接するアスレチックテキスタイルカテゴリーからの過大計上を抑制する。残るギャップは通常、医療・防衛プログラムの採用曲線の積極性の設定、予測がASPの急速な拡大を想定するか段階的な価格正常化を想定するか、および複数地域の集計に使用する通貨換算タイミングに起因する。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 858万ユニット(2026年) | |
| 業界専門誌A | 4.77 ビリオン 米ドル(2024年) | り早い基準年を使用しており、市場をより広い価値ベースで捉えているようであり、ファブリクスレベルの収益のみではなく、隣接するスマートテキスタイルおよびインテグレーションサービスの価値とスマートファブリクスの価値が混在する可能性がある。 |
| グローバルコンサルタンシーB | 8.11 ビリオン 米ドル(2025年) | 複数の最終ユーザーにわたってより速い採用・価格拡大パスを適用しており、モデルがファブリクスASP内に高い組み込みエレクトロニクス価値を想定している場合、近期の価値を押し上げる可能性がある。 |
3つの数値間の乖離は主に、年度の選択とどの価値が市場価値に含まれるかによって説明されるものであり、スマートファブリクスが成長しているという点での見解の相違によるものではない。インプットをファブリクス機能、最終用途普及率、および再確認可能な実際的なASPレンジに紐付けることで、算出された合計値は再現可能なステップと明確な変数に基づいて追跡可能な状態を維持する。
レポートで回答される主要な質問
スマートファブリクス市場の現在の規模はどのくらいですか?
市場は2026年に858万ユニットを出荷し、CAGR 10.68%で2031年までに1,425万ユニットに達すると予測されています。
最も成長が速いスマートファブリクスセグメントはどれですか?
エネルギーハーベスティング機能は、繊維統合型スーパーキャパシタとナノジェネレーターの進歩により、最高予測CAGRの13.28%を示しています。
ウルトラスマートファブリクスが重要な理由は何ですか?
センシング、処理、適応応答を統合し、パッシブファブリクスでは実現できない予測的健康モニタリングと自動体温調節を可能にします。
2031年まで成長をリードする地域はどこですか?
アジア太平洋地域は、強力な製造能力と医療・スポーツ分野での国内採用の増加に牽引され、CAGR 12.05%を記録すると予測されています。
メーカーにとっての主要な課題は何ですか?
高い生産コスト、サイバーセキュリティ義務、統一された相互運用性標準の欠如が開発費用を押し上げ、大量採用を遅らせています。
競争環境はどの程度集中していますか?
市場は中程度に集中しており、上位5社がボリュームの60%強を保持し、ニッチ用途に特化したスタートアップのための余地を残しています。