
自動車用バッテリー市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
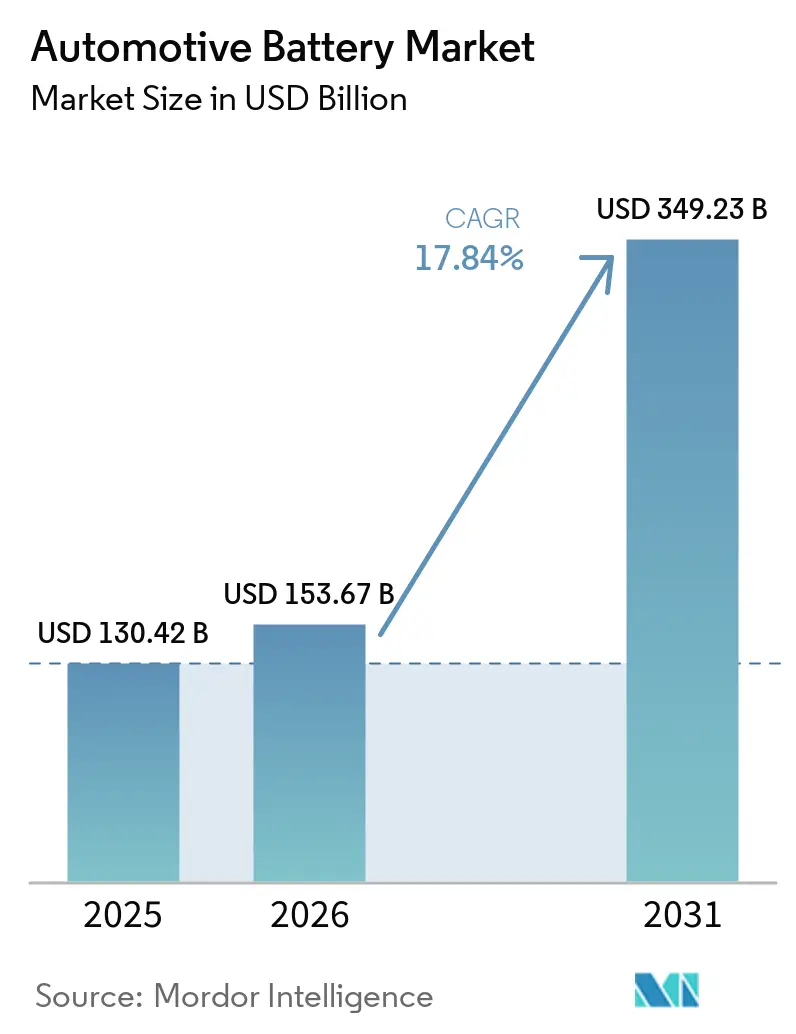
| 市場規模 (2026) | 153.67 十億米ドル |
| 市場規模 (2031) | 349.23 十億米ドル |
| Growth Rate (2026 - 2031) | 17.84 % |
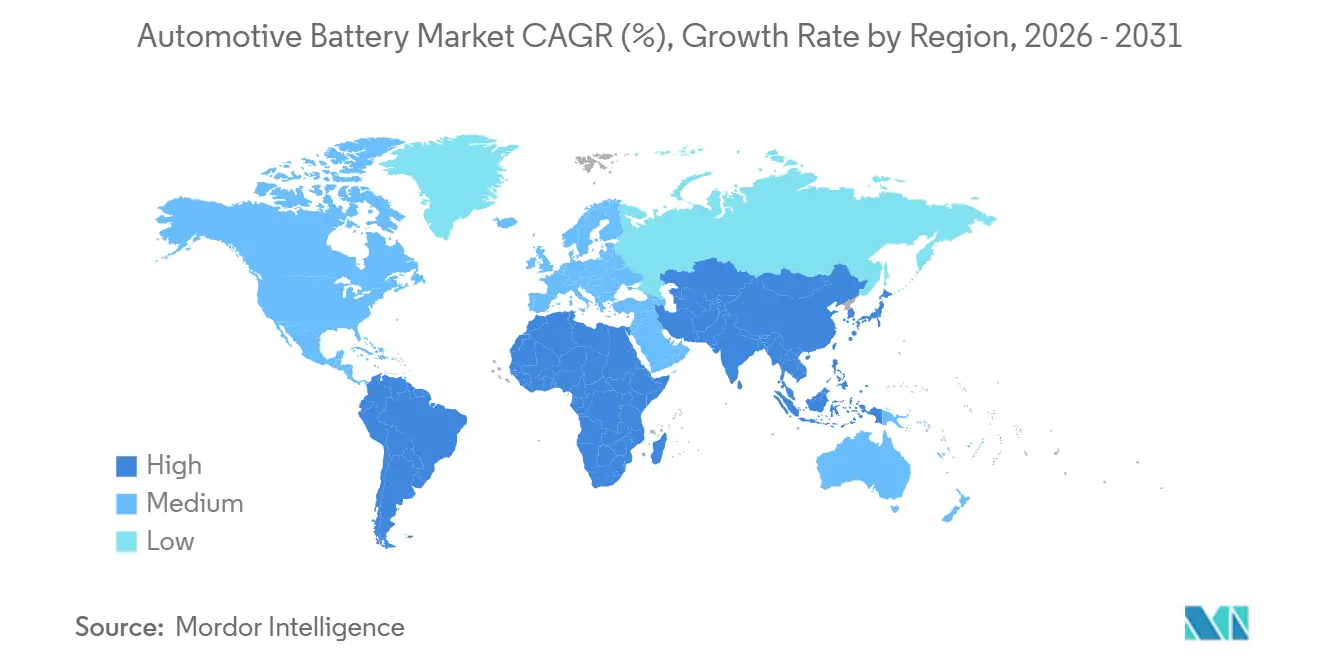
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
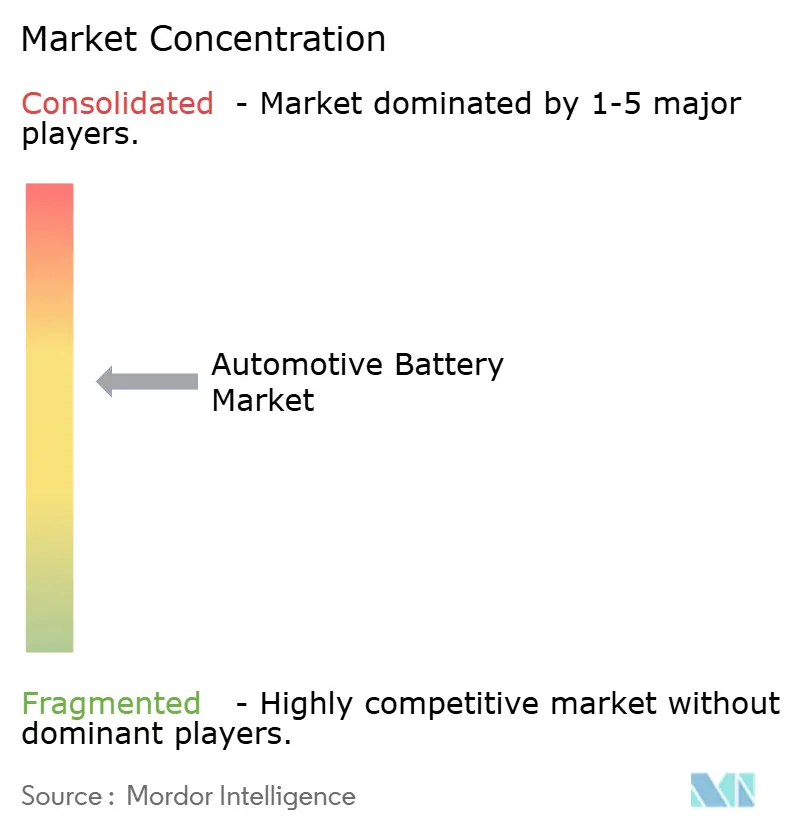
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用バッテリー市場分析
自動車用バッテリー市場規模は2025年に1,304.2億米ドルと評価され、2026年には1,536.7億米ドルと推計され、2026年から2031年にかけて17.84%のCAGRで2031年までに3,492.3億米ドルに達すると予測されています。この拡大は、電動車両化への明確なシフトを反映しており、2025年には電気自動車が世界の自動車販売の25%を占め、世界のEV販売台数が2,000万台を超えたことで、バッテリー需要がアーリーアダプター市場を超えて主流の車両ベースにまで広がりました [1]「グローバルEVアウトルック2025」、IEA、iea.org。台数よりもエネルギー面での量的効果がより速く上昇しています。これは、バッテリー電気式商用車が乗用車よりもはるかに大型のパックを使用するためであり、自動車用バッテリー市場全体でセル需要、パック需要、および交換計画を押し上げています。政策支援も投資タイミングを形成しており、米国の先進製造生産クレジットとEUのバッテリー規制が、新規設備、リサイクル対応、およびサプライチェーンのトレーサビリティを調達判断の中心に押し込んでいます。アジア太平洋地域は依然として事業の中心であり、中国は大規模な国内EV普及と大規模製造を組み合わせています。一方、南米は関税主導の現地化と現地組立計画を通じて新たな成長路線を開拓しており、バッテリー需要が新たな生産拠点へと広がり始めています。競争は上位に集中しており、鉱物供給の集中と繰り返されるバッテリー安全リコールが、自動車用バッテリー市場全体の調達、現地化、化学選択、および保証計画に影響を与え続けています。
主なレポートの要点
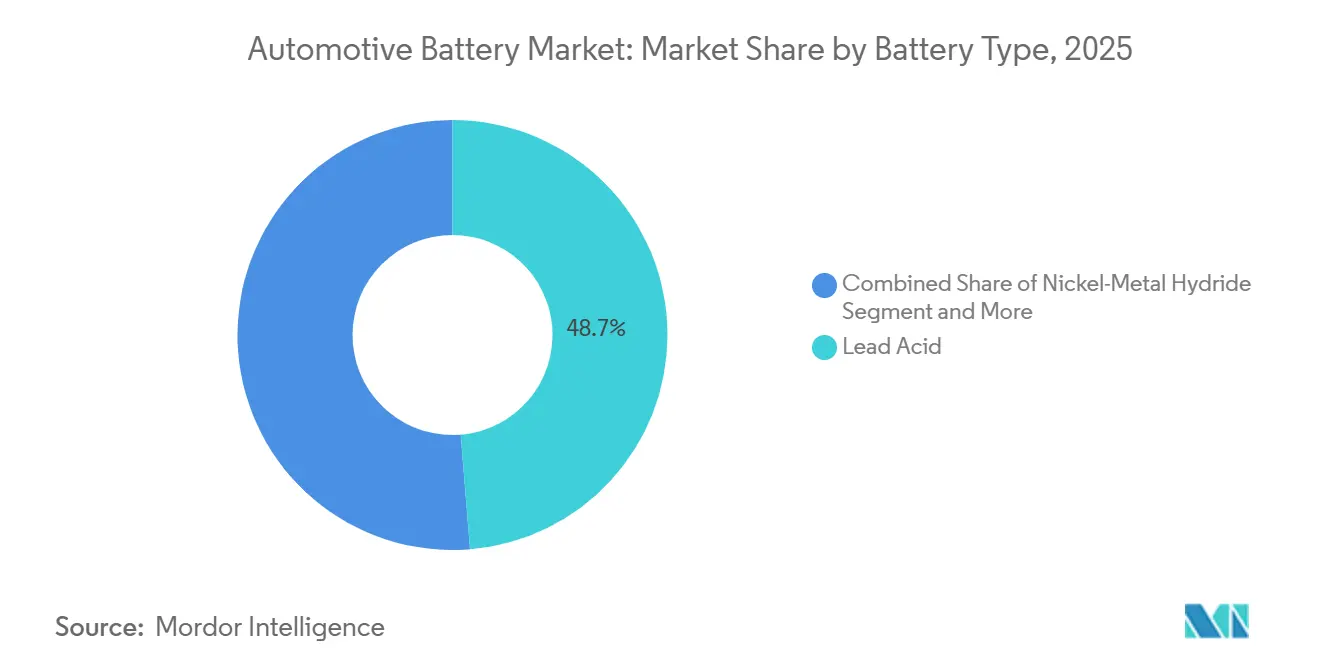
- バッテリータイプ別では、鉛酸が2025年の自動車用バッテリー市場シェアの48.72%を占め、その他は2031年にかけて18.06%のCAGRで拡大すると予測されています。
- 車両タイプ別では、乗用車が2025年に70.05%の収益シェアを占め、商用車は2031年にかけて18.61%のCAGRで成長すると予測されています。
- 駆動タイプ別では、ICE(SLIおよびアイドリングストップ)が2025年の収益の82.55%を占め、BEVは2031年にかけて19.18%の最高CAGRを記録する見込みです。
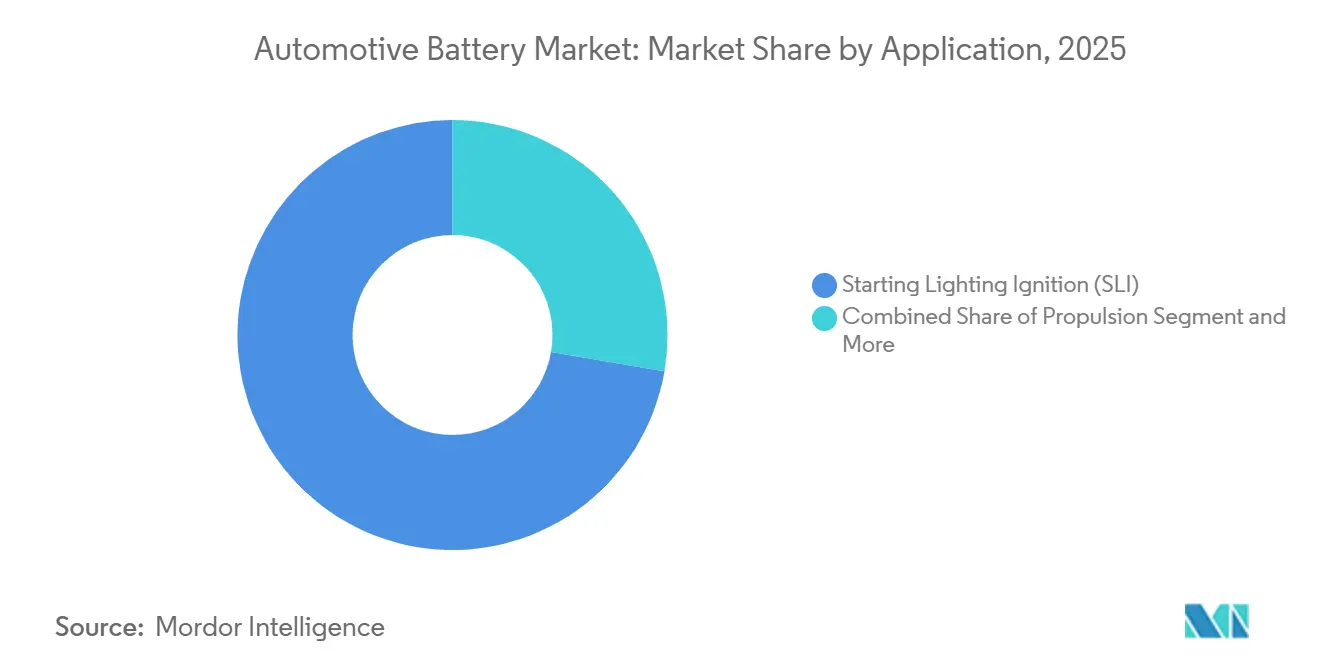
- 用途別では、始動・照明・点火が2025年の自動車用バッテリー市場規模の72.32%のシェアを占め、推進は2031年にかけて18.22%のCAGRで成長すると予測されています。
- 販売チャネル別では、OEMが2025年の収益の61.74%を占め、アフターマーケットは2031年にかけて17.95%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年の自動車用バッテリー市場規模の42.68%のシェアを占め、南米は2031年にかけて18.01%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV生産・販売の急増 | +5.8% | グローバル、特に中国、欧州、およびアジア太平洋新興市場で強い | 中期(2〜4年) |
| 政府インセンティブと排出規制 | +3.2% | 北米、欧州、および主要アジア太平洋EV市場 | 中期(2~4年) |
| リチウムイオン価格の下落 | +2.6% | グローバル、特に中国で強く、欧州および北米への波及あり | 中期(2〜4年) |
| 車両グリッド連携(V2G)パイロット | +1.4% | 欧州、中国、オーストラリア、および北米 | 長期(4年以上) |
| IRAおよびEUバッテリー補助金 | +1.2% | 北米および欧州 | 中期(2~4年) |
| 12Vアイドリングストップ交換 | +0.8% | グローバル、特に欧州および北米のアフターマーケットチャネル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
EV生産・販売の急増
2025年の世界EV販売台数は2,000万台を超え電気自動車は世界で販売された全自動車の25%を占め、乗用車と商用車の両プラットフォームにわたって自動車用バッテリー市場の量的基盤を大幅に押し上げました。中国はこの拡大の主要エンジンであり続け、国内の新エネルギー車普及率は2025年に50%を超え、2025年12月には60%を超えたことで、主流および高級車カテゴリー全体で現地バッテリー需要を高水準に維持しました [2]「業界アップデートおよびNEVデータ」、CAAM、caam.org.cn。需要効果はもはや台数だけでは説明できません。電気式商用トラックははるかに大型のバッテリーパックを必要とし、CATLは2025年後半に、バッテリー電気式大型トラック1台が乗用車3〜4台分のバッテリー容量を搭載できると述べました。これは調達行動を変えます。なぜなら、少数のフリート受注が、同規模の乗用車契約よりもはるかに大きなセル生産、パック組立、物流計画、および将来の交換サービスへの需要を生み出す可能性があるからです。成長基盤も地理的に分散しつつあり、ブラジルのEV市場は2024年に12万5,000台へと倍増し、現地生産活動が2026年に向けて動き始めたことで、自動車用バッテリー市場の製造拠点が中国中心の成長パターンを超えて広がることを支援しています。その結果、乗用車と大容量フリートプラットフォームの両方に対応できるサプライヤーは、台数でトップでなくても、増分GWh需要のより大きなシェアを獲得できる位置にあります。
政府インセンティブと排出規制
政策は自動車用バッテリー市場にとって最も明確な需要の錨の一つであり続けています。インセンティブ設計が今やセルの製造場所、サプライチェーンの文書化方法、および現地調達メリットを受けられる生産者を左右するからです。米国では、第45X条に基づく先進製造生産クレジットが国内のセルおよびモジュール生産を引き続き支援しており、消費者需要シグナルが車両セグメント間で不均一に動く場合でも、工場投資を活発に保っています。欧州では、規則(EU)2023/1542がカーボンフットプリント開示、リサイクル含有量、デューデリジェンス、ラベリング、およびデジタルバッテリーパスポート要件に関する拘束力のある枠組みを確立し、バッテリー競争を価格だけでなくコンプライアンス対応力へとシフトさせています[3]「規則(EU)2023/1542」、EUR-Lex、eur-lex.europa.eu。これらの規則が重要なのは、トレーサビリティの弱さのコストを引き上げ、車両プログラムサイクルの早い段階で調達、リサイクル、および性能データを認証できるサプライヤーを優遇するからです。実際の効果として、バッテリーサプライヤーは今や化学特性と容量だけでなく、各車両プラットフォームのライフサイクルを通じてOEMの規制対象エンドマーケットへのアクセスを保護できるかどうかでも評価されています。これにより、規制は自動車用バッテリー市場にとって継続的な需要支援となっており、小売EV普及が国や補助金構造によって一時的に変動する時期においても同様です。
リチウムイオン価格(kWh当たり)の急速な下落
リチウムイオンバッテリーコストの持続的な下落は、電気自動車の経済性を改善し、乗用車および商用車プラットフォーム全体でより広範な普及を支援します。パックコストが下がるにつれ、OEMはバッテリー電気モデルを内燃機関の代替品に近い価格設定にする余地が生まれ、政策主導の購買層を超えて価格感応度の高い顧客層へと需要が拡大します。バッテリーコストの低下は、商用車における大型パック構成のより広範な使用も支援します。商用車では、航続距離、積載計画、および稼働サイクルの信頼性が乗用車よりも重要です。この効果は、規模と統合されたサプライチェーンを持つメーカーにとって特に重要です。なぜなら、彼らはコスト削減を車両価格に反映させ、小規模な競合他社よりも効果的にマージンを守ることができるからです。コスト圧縮はまた、化学選択をより低コストの形式へと押し進め、ニッケルリッチシステムからの需要をシフトさせ、自動車用バッテリー市場全体のサプライヤーポジショニングを再形成する可能性があります。
車両グリッド連携(V2G)パイロットがセカンドライフ需要を促進
車両グリッド連携(V2G)およびセカンドライフ用途は自動車用バッテリー市場を再形成しており、バッテリーの商業的役割を初期の車両使用を超えて広げています。研究によれば、欧州のEVフリートの相当部分がV2Gに参加すれば、2030年代半ばまでに同地域の定置型蓄電ニーズを満たせる可能性があります。これは、自動車用バッテリーがモビリティとグリッドサービスの両方において時間をかけて果たす二重機能を強調しています。2025年の「サステナビリティ」誌の研究では、V2Gの経済性が電力価格構造に大きく左右されることが強調されました。例えば、成都は厳格な価格上限を持つ市場を上回るパフォーマンスを示しており、料金スプレッドが有利な地域でビジネスモデルが繁栄することを示唆しています。EUのバッテリー規制は、退役EVバッテリーの再用に法的基盤を設け、OEM、リサイクル業者、および蓄電事業者が最終リサイクル前にバッテリーを再利用するプロセスを合理化しています。このトレンドは自動車用バッテリー市場にとって極めて重要です。バッテリー健全性データを活用し、回収チャネルを確立し、再利用パートナーシップを構築できるサプライヤーは、初期の車両販売とは独立した継続的な価値の流れを活用できます。
制約の影響分析*
| 制約 | (約)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要鉱物の供給不安定性 | -1.8% | グローバル、特にコバルト、リチウム、ニッケルのサプライチェーン | 中期(2〜4年) |
| 熱暴走によるリコールと安全性への懸念 | -0.9% | グローバル、北米、欧州、中国で最も強い法的・評判上の影響 | 中期(2~4年) |
| 固体電池およびナトリウムイオン技術が現行資産を陳腐化させるリスク | -0.7% | グローバル、北米および欧州で最も強い | 長期(4年以上) |
| リサイクル過剰設備がマージンを圧迫 | -0.4% | 中国、北米、および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重要鉱物の供給不安定性
重要鉱物は自動車用バッテリー市場に対する構造的な制約であり続けています。リチウム、ニッケル、コバルトのサプライチェーンは依然として車両需要そのものよりも集中しているからです。国際エネルギー機関は、上位3カ国の精製国が世界のコバルト精製能力の大部分を占めていると報告しており、下流のバッテリーメーカーは限られた数の国の上流で発生する混乱に引き続きさらされています。この集中は、バッテリーメーカーが化学を多様化しても重要です。なぜなら、鉱物へのエクスポージャーは消えるのではなく、単に別の材料ミックスにシフトするだけであり、依然としてカソード、価格設定、または適格供給量に影響を与える可能性があるからです。実際の結果として、調達チームは今や、リチウムイオン成長がより小さな基盤から始まっていた頃よりも、長期的な引取保証、リサイクル経路、および化学の選択肢に高い価値を置いています。これはまた、LFPが戦略的な重みを増している理由を説明しています。LFPはコバルトへのエクスポージャーを低減し、歴史的にニッケルリッチシステムにより重くのしかかってきたボラティリティの一部を生産者が管理するのに役立ちます。それでも、採掘、精製、および処理能力が電動モビリティへの需要よりも依然としてゆっくりとスケールするため、自動車用バッテリー市場は上流のショックに対して敏感であり続けるでしょう。
熱暴走によるリコールと安全性への懸念
熱暴走インシデントは依然として現実の制約であり、バッテリー関連のリコールはOEMとバッテリーサプライヤーに直接コストをもたらすとともに、EV所有に対する消費者の信頼を損ないます。2025年12月、クライスラーはバッテリーセルに火災リスクがあることが判明した後、ジープ・ラングラーおよびグランドチェロキーPHEV車両320,065台を対象にNHTSAリコール25V741を申請し、その対処法として影響を受けたパックの検査と交換が行われました。2025年11月、フォードも高電圧バッテリーの内部短絡リスクを理由に、エスケープおよびンカーン・コルセアPHEV車両20,558台をリコールし、セルレベルの製造上の問題がフリート全体の是正措置にどのようにスケールするかを改めて示しました。これらの事象は商業的に重要です。なぜなら、リコールは保証エクスポージャーを高め、車両使用を妨げ、電動車両の日常的な利便性を低下させる一時的な充電または駐車制限につながる可能性があるからです。安全上の懸念はまた、信頼性と総所有リスクの面でEVとハイブリッドまたは従来型車両を比較している購買層での普及を遅らせます。自動車用バッテリー市場にとって、これは品質管理、トレーサビリティ、セパレーターの完全性、およびパックレベルの安全設計が、単なるエンジニアリング上の考慮事項ではなく、中心的な競争要件となっていることを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
化学経済性がシフトする中で鉛酸の量的優位が続く鉛酸は2025年の収益の48.72%を占め、自動車用バッテリー市場が依然として世界の設置済みICEフリートと、始動・照明・点火システムの繰り返し交換サイクルに大きく依存していることを示しています。この地位は、非常に大規模な車両パークが低コストで広く入手可能な12Vバッテリーを必要とし続けており、交換需要が新車生産よりも景気循環の影響を受けにくいため、耐久性があります。このセグメントはまた、使い慣れたサービスネットワーク、強力なリサイクル経済性、および多くの既存車両プラットフォームにわたる標準化されたフィットメントから恩恵を受けており、EV普及が進んでも商業的に関連性を保っています。同時に、アイドリングストップシステムと低電圧サポート用途がより優れたサイクル寿命と高速充電性能をますます求めるようになっているため、一部の新しい車両アーキテクチャでは鉛酸の運用上の役割が縮小しています。つまり、鉛酸は依然として量を支えていますが、自動車用バッテリー市場は電動化プラットフォームとより高いエネルギースループットをサポートする化学に着実により多くの将来価値を割り当てています。
リチウムイオンは自動車用バッテリー市場内の主要な成長エンジンであり続けています。BEV推進、増加するPHEV要件のシェア、および増加する12V補助およびアイドリングストップアップグレードに対応しているからです。ニッケル水素は、特にOEMが完全なバッテリー電気への移行よりも実績あるHEVアーキテクチャと控えめなバッテリーサイジングを引き続き好む場合、従来型ハイブリッドでニッチな役割を維持しています。その他セグメントは2031年にかけて18.06%のCAGRで成長すると予測されており、これは狭い鉱物経路への依存を減らし、寒冷地性能、安全性、またはコスト柔軟性を改善するための業界全体の取り組みを反映しています。CATLは2026年5月に、ナクストラナトリウムイオンバッテリーが2026年末までに量産に入ると述べており、このセグメントに実験室の話だけでなく具体的な近期の錨を与えています。これは自動車用バッテリー産業にとって重要です。なぜなら、化学の多様化が戦略的議論から製品計画へと移行しており、それが予測期間を通じてメーカーがコスト、原材料エクスポージャー、および車両適合性のバランスをどのように取るかを徐々に再形成するからです。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


車両タイプ別:
商用フリートの電動化がバッテリー需要の強度をリセット乗用車は2025年の収益の70.05%を占め、自動車用バッテリー市場への最大の貢献者であり続けました。EV普及は依然として中国、欧州、北米における主流および高級乗用車の量によって主導されているからです。この優位性は、ICE、ハイブリッド、バッテリー電気の各パワートレインにわたる広範な設置済みベースを反映しており、乗用車が交換バッテリーとOEM供給プログラムの両方から需要を引き出すことを意味します。このセグメントはまた、政策支援、充電アクセス、および消費者のモデル選択が現在最も発達している場所であり、普及率が国によって異なる場合でも規模を維持するのに役立っています。それでも、乗用車の需要だけでは全体像を語れなくなっています。なぜなら、車両当たりのバッテリー強度がセグメント間で大きく異なり、それがサプライヤーが増分GWh成長を見出す場所を変えているからです。自動車用バッテリー市場が成熟するにつれ、車両台数だけに注目するサプライヤーは、より大型の車両プラットフォームから今や生まれているより強いエネルギー需要を見逃す可能性があります。
商用車は2031年にかけて18.61%のCAGRで拡大すると予測されており、その成長は特別な重みを持っています。なぜなら、各フリート車両は典型的な乗用車よりもはるかに多くのバッテリー容量を必要とする可能性があるからです。CATLは2025年後半に、バッテリー電気式大型トラック1台が乗用車3〜4台分のバッテリー容量を搭載できると指摘しており、フリートの電動化は台数販売で主流になる前でも設備計画を再形成できることを意味します。これが、自治体フリート、物流事業者、バス、および都市配送プログラムが、車両台数が少ないにもかかわらずバッテリーサプライヤーにとって戦略的に重要なアカウントになっている理由です。二輪車もアジアでは重要です。なぜなら、パックサイズが控えめであっても、電動化基盤を広げ、低コストモビリティセグメントに大きな台数を加えるからです。オフハイウェイ機器は依然として小さなカテゴリーですが、排出規制の強化と早期調達活動は、特殊作業車両が予測期間にわたって自動車用バッテリー市場のより立った需要ポケットになることを示唆しています。
駆動タイプ別:
ICEフリートが収益を支え、BEV投資が成長資本を牽引内燃機関用途は2025年の収益の82.55%を占め、自動車用バッテリー市場が依然として主に世界の燃焼フリートとSLIおよびアイドリングストップシステムに結びついた交換サイクルによって資金調達されていることを確認しています。これは、設置済みICE車両ベースが電動化フリートよりもはるかに大きく、新しいパワートレイン普及トレンドに関わらず交換需要が続くため、依然として真実です。このセグメントはまた、安定したサービスチャネルと十分に理解された製品仕様から恩恵を受けており、新しい車両プラットフォームに結びついたトラクションバッテリーよりも需要を予測しやすくしています。商業的には、ICEは長期的な資本とR&Dが他の場所にシフトしている中でも市場の収益フロアであり続けています。これにより、レガシー需要が規模のコストを賄い、成長資本が自動車用バッテリー市場全体でより高電圧の電動化用途に向かうという二速構造が生まれています。
BEVは2031年にかけて19.18%のCAGRで成長すると予測されており、OEMが純電気プラットフォームにより多くの製品と設備の賭けをかけ続けるにつれ、最も成長の速い駆動タイプとなっています。この移行は、BEVがハイブリッドまたはICEプラットフォームよりも大型で複雑なバッテリーシステムを必要とするという単純な事実によって強化されており、各生産受注がセルサプライヤー、パック組立業者、およびバッテリー管理システムプロバイダーにとってより大きな価値を持ちます。ハイブリッドおよびプラグインハイブリッドモデルは依然として重要な中間地点として機能しています。なぜなら、充電の利便性が依然として不均一な地域でOEMがコスト、航続距離、規制、および消費者の親しみやすさのバランスを取るのに役立つからです。FCEVはニッチにとどまりますが、航続距離、稼働時間、および積載経済性がバッテリー電気形式だけでは解決が難しい重輸送ユースケースで戦略的な関連性を維持しています。したがって、自動車用バッテリー産業は、ICEが現在の収益を支え、ハイブリッドがポートフォリオの柔軟性を支援し、BEVプログラムが将来の投資注目の最大のシェアを吸収するという移行期にあります。
用途別:
SLI収益の規模と推進の成長リーダーシップの対比始動・照明・点火は2025年の自動車用バッテリー市場規模の72.32%のシェアを占め、現在の収益が将来の新車販売ミックスよりも依然として従来型車両の設置済みベースを強く反映していることを示しています。このセグメントは、SLIサービスのバッテリーが予測可能な交換タイミング、広範なワークショップの親しみやすさ、および交換回転を生み出し続ける大規模な世界の車両パークに直面しているため、信頼性があります。また、現代の車両が推進がバッテリー電気でない場合でも快適性、制御、および安全システムのための安定した電気サポートに依存しているため、ラベルが示すよりも広い低電圧機能にまたがっています。そのため、SLIはシェアが徐々に緩されても、予測期間を通じて主要な収益貢献者であり続ける可能性が高いです。要するに、自動車用バッテリー市場は現在、モビリティを直接動かすのではなくサポートするバッテリーから収入の大部分を得ています。
推進は2031年にかけて18.22%のCAGRで成長すると予測されており、これはバッテリーの価値がサポートシステムからコアパワートレインへと移行しているため、市場における最も明確な構造的変化を捉えるセグメントです。EV販売の増加、平均パック要件の拡大、およびバッテリー電気式商用フリートの普及はすべて、推進に直接結びついたバッテリー支出のシェアを高めています。CATLのバッテリー交換ロールアウトはこのセグメントに別の層を加えています。なぜなら、トラクションバッテリーを一回限りのハードウェア販売ではなく繰り返しのサービスモデルに変え、所有権、利用率、および交換経済性を変えるからです。アイドリングストップシステムも化学シフトを経験しており、12Vリチウムソリューションが、特にサイクル寿命と充電受入性が重要な場合に、主にAGMおよびEFB鉛酸製品が担っていた役割に移行しています。補助および低電圧システムは、EVアーキテクチャがより電動化されるにつれて商業的に重要であり続けており、自動車用バッテリー市場が推進を中心に拡大しながらも補助バッテリー機能の必要性を排除していないことを意味します。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
販売チャネル別:
アフターマーケットの成長が初期EVコホートの成熟を示すOEMは2025年の収益の61.74%を占め、自動車用バッテリー市場における最大の販売チャネルであり続けました。なぜなら、自動車メーカーは依然として新車プログラムと長期調達契約を通じて高価値バッテリー需要の主要な流れを管理しているからです。OEM供給契約が重要なのは、複数のモデル年にわたって化学ロードマップ、認定基準、価格構造、保証配分、および将来の工場稼働率を決定するからです。また、大手バッテリーメーカーに量計画と顧客集中の可視性を与え、工場、モジュールライン、および現地化への投資を支援します。これにより、OEMチャネルは規模への主要な経路となっており、特にBEV推進バッテリーでは設計統合と安全検証が車両プログラムと密接に結びついています。その結果、自動車用バッテリー市場は戦略的なOEMプラットフォームを獲得し、製品サイクル全体を通じて組み込まれ続けることができるサプライヤーを引き続き優遇しています。
アフターマーケットは2031年にかけて17.95%のCAGRで成長すると予測されており、設置済みの電動化フリートがより大きな交換およびサービス機会を生み出し始める、市場がより成熟した段階に入っていることを示しています。この変化を促進している二つのトレンドがあります。初期のBEVコホートがトラクションバッテリー交換ニーズに近づいており、リチウムベースの12Vアップグレードがパフォーマンス意識の高いアイドリングストップ交換セグメントで関心を集めています。アフターマーケット需要はOEM需要よりも地理的に特定的です。なぜなら、フィットメント基準、電圧要件、修理慣行、および認定規則が現地の車両パーク間でより大きく異なるからです。セカンドライフバッテリーチャネルはこのスペースをさらに広げる可能性があります。なぜなら、再利用されたEVバッテリーが最終リサイクル前に特定の用途に対してより低コストのオプションを生み出す可能性があり、この経路は欧州の規制と学術研究でますます認識されているからです。したがって、自動車用バッテリー産業は、OEMが規模の推進力であり続けながら、設置済みEVベースが老化するにつれてアフターマーケットがより重要な利益とサービスの場となる販売ミックスのシフトに直面しています。
地域分析
アジア太平洋地域の自動車用バッテリー市場
アジア太平洋地域は2025年に収益の42.68%を占め、自動車用バッテリー市場において最大の地域貢献者となり、製造規模およびEV普及の両面における同地域のリードを確固たるものとした。中国がその地位を支えているのは、国内の新エネルギー車普及率が2025年12月に60%を超え、車両需要、バッテリー生産、およびサプライヤー活動が一つの大規模市場において緊密に連動し続けているためである。これが重要な意味を持つのは、地元のバッテリーメーカーが自動車メーカーとの近接性、密度の高いサプライヤーエコシステム、および急速な製品サイクルとスケールメリットを吸収するのに十分な規模の国内市場から恩恵を受けているからである。日本と韓国は自動車用バッテリー市場において引き続き重要な位置を占めているが、その方性はコスト主導よりも技術主導であり、差別化された化学技術、プレミアム用途、および大衆市場における価格競争力よりも戦略的な研究開発に重点を置いている。中国はまた使用済みバッテリーのガバナンスを強化しており、工業情報化部は2026年に廃棄パワーバッテリーに対するより強固なフルチェーントレーサビリティに向けて動き出し、これにより時間をかけてより正式なリサイクルおよび再利用システムが支援されることになる。
欧州および北米の自動車用バッテリー市場
欧州と北米は合わせて自動車用バッテリー市場における次の主要需要拠点を形成しているが、両地域は現在のサイクルを異なる形で進んでいる。欧州は依然として強く政策に形成されており、バッテリー規制、炭素開示、デューデリジェンス、およびバッテリーパスポート要件がサプライヤーに対し、より透明性が高く地域的に準拠したバリューチェーンの構築を促している。この規制構造は長期的なローカライゼーションを支援するが、欧州OEMプログラムおよびアフターマーケットチャネルへの持続的なアクセスを求めるメーカーに対して、より高い操業上の期待をもたらすことにもなる。北米は地域製造支援と小売需要条件のバランスへの依存度が高く、セクション45Xはパワートレインの種類をまたいで車両販売ミックスが変化する場合でも、引き続き国内セル生産を支援している。Northvoltの失敗もまた地域の思考を形成した。なぜなら、それは資本だけではコスト競争力を確保できないことを示したからであり、特に中国メーカーが自動車用バッテリー市場全体においてより強固なスケールと確立された学習曲線を維持している状況においてはなおさらである。
中東・アフリカおよび南米の自動車用バッテリー市場
南米は2031年までに18.01%のCAGRで成長すると予測されており、関税主導のローカライゼーションと都市部でのEV普及が相互に強化し始めることで、最も成長の速い地域となっている。ブラジルがその変化の中心であり、EV市場が急速に拡大し、関税構造がBYDやGWMなどの中国系自動車メーカーを地域のサプライチェーンを深化させるべき地元生産計画へと向かわせている。中東とアフリカは依然として初期段の地域にとどまっているが、政策主導のフリート調達と貿易アクセスにより、将来のバッテリー組立、EV流通、およびサービスネットワークにとってより重要な存在となりつつある。これにより自動車用バッテリー市場は明確な地理的パターンを示しており、アジア太平洋地域がスケールを設定し、欧州と北米がコンプライアンスとローカライゼーションを形成し、南米が予測期間中に最も鋭い成長の余地を提供している。

規制環境
政策は、主要市場における自動車用バッテリーの現地化、トレーサビリティ、サステナビリティ対応の形成を引き続き進めている。欧州連合では、規則(EU)2023/1542が段階的な実施経路を採用し、EVバッテリーの性能・耐久性要件は2024年8月18日から適用され、2025年7月には廃バッテリーのリサイクル効率および材料回収の算定・検証手法を確定する実施活動が続いた。
2026年には、規制文書の更新が運用上の対応にも影響を及ぼし、2026年4月10日に公表された官報の正誤表では、第13条に基づく特定の表示要件が修正された。米国では、Section 30Dクリーン車両税額控除に関する財務省・内国歳入庁の最終規則が2024年7月5日に施行され、バッテリー構成要件は2026暦年に70%まで段階的に引き上げられ、対象車両に使用されるセル、モジュール、パックの国内調達および自由貿易対応調達の基準が一段と厳格化される。
バリューチェーン分析
自動車用バッテリーのバリューチェーンは、上流の原材料抽出(リチウム、ニッケル、コバルト、グラファイト)、精製および前駆体・正極材加工、セル製造、モジュール・パック組立、車両への統合、そして使用終了後の回収・リサイクルに及ぶ。集中度は依然として顕著な特徴であり、中国は2023年に世界のEVバッテリー生産能力の80%以上を占めている。一方で導入の勢いも続き、世界のEVバッテリー導入量は2025年に1.2TWhに達した(2024年比30%増)。
地域化は、各工程がどこに位置するかを変化させるとともに、サプライヤーが優遇措置と連動した需要の対象となる条件にも影響を与えている。北米での拡大は、政策と連動した国内調達要件の高まりとともに加速しており、米国のバッテリー生産は2020年から2025年の間に約140%増加し、新たな合弁事業の生産能力拡大も進んでいる。SK OnとHyundai Motor Groupは2026年7月、ジョージア州バートウ郡の合弁工場で初期生産を開始した。また、材料の現地化はOEMの供給網にも広がっており、LG ChemはKorea Precursor Co.との合弁事業から調達する前駆体を用いて、2026年7月にToyota Motor Engineering and Manufacturing North Americaへの正極材出荷を開始した。
競争環境
自動車用バッテリー市場は上位に集中しており、その下はより断片化されています。これにより、少数の企業が残りの分野の価格設定、技術の方向性、および設備タイミングを形成する構造が生まれています。2025年、CATLは世界のEVバッテリー設置で首位を占め、BYDがそれに続きました。この二大巨頭は合わせて市場の相当なシェアを占め、競合他社をはるかに引き離しています。これが重要なのは、バッテリーにおける規模がコストだけでなく、購買力、工場稼働率、化学の柔軟性、および複数の地域で複数の自動車メーカーを同時にサポートする能力にも影響するからです。西洋および韓国のメーカーは選択されたプログラム、プレミアム用途、および地域パートナーシップで依然として重要ですが、大衆市場バッテリー競争ではより弱い立場から運営しています。したがって、自動車用バッテリー市場は、平等な競合他社の広いフィールドというよりも、主要な中国企業が商業的なトーンを設定するトップヘビーな構造のように見えます。
ノースボルトの2025年3月の破産はまた、競合他社とOEMが西洋のバッテリー拡大をどのように見るかを変えました。なぜなら、安定した需要、政策支援、およびコスト競争力のある技術なしにギガファクトリーの経済性を維持することがいかに難しいかを示したからです。このエピソードは、初日から完全に独立した地域バッテリーエコシステムではなく、段階的な現地化、合弁事業、および現地パック組立を伴う輸入セルの事例を強化しました。規制は競争に別の層を加えています。なぜなら、EUのバッテリーパスポートとデューデリジェンス枠組みは、要件が完全に拘束力を持つ前にサプライチェーンの可視性とエンドオブライフ管理を証明できる生産者を優遇するからです。主要企業の戦略的動きはまた、競争がセル供給だけを超えてどのように広がっているかを示しています。CATLはチョコレートバッテリー交換ネットワークを構築しています。CATLはまたナクストラを通じてナトリウムイオンを生産に近づけており、BYDは2026年に充電時間の短縮を直接的な競争レバーとして指摘する高速充電バッテリープラットフォームを発表しました。
これらの動きが重要なのは、競争を純粋な製造規模からエコシステム制御、サービスモデル、充電体験、および化学の選択肢へとシフトさせるからです。最強の企業は、ハードウェア価格だけでなく、インフラ、製品アーキテクチャ、および長期的なソフトウェアとサービス関係を通じて顧客を結びつけようとしています。これにより、セカンドライフバッテリーチャネル、V2Gソフトウェア、リサイクル調整、および特殊フリートサポートにホワイトスペースの機会が生まれます。最大のセルメーカーが必ずしもすべての層で支配するわけではありません。それでも、リーダーがすでに製造規模、技術の幅、および顧客リーチを迅速に匹敵することが難しい方法で組み合わせているため、自動車用バッテリー市場は中堅企業にとって依然として困難です。
自動車用バッテリー業界のリーダー企業
Contemporary Amperex Technology Co., Limited (CATL)
LG Energy Solution
Panasonic Energy Co., Ltd.
BYD Co. Ltd.
Samsung SDI Co., Ltd.
- *免責事項:主要選手の並び順不同
自動車用バッテリー市場
- Contemporary Amperex Technology Co., Limited (CATL)
- LG Energy Solution
- Panasonic Energy Co., Ltd.
- BYD Co. Ltd.
- Samsung SDI Co., Ltd.
- Clarios
- GS Yuasa Corporation
- VARTA AG
- Exide Technologies
- EnerSys
- A123 Systems Corp.
- Prime Planet Energy & Solutions, Inc.
- Robert Bosch GmbH
- SK On
- EVE Energy Co., Ltd.
- Farasis Energy
- SVOLT Energy Technology Co., Ltd
- Saft Groupe SA

市場機会と将来展望
現地化主導の生産能力拡大は、複数の化学系にわたって規格に適合したセル、材料、パックを規模的に供給できるサプライヤーにとって、短期的な空白領域を生み出している。これは、OEMによるマルチソーシング戦略の拡大やフォーマットの標準化の進展と並行して起こっている。北米では明確な勢いが見られる。NextStar Energy(LG Energy SolutionとStellantis)は2026年3月、オンタリオ州ウィンザーのバッテリー工場のグランドオープンを祝い、2025年11月以降100万個を超えるバッテリーセルを生産したことを発表した。また、SK OnとHyundaiは2026年7月、ジョージア州北部に50億米ドル規模のバッテリー製造工場を開設し、Hyundai Metaplantへの供給を行う。
製品およびポートフォリオの多様化により、需要は駆動用パックを超えて低電圧システムや、自動車グレードの製造で支えられる隣接する蓄電用途にも広がっている。市場はコスト感度に対応するためLFPの拡大を積極的に優先しており、一方で液体リチウムイオンは依然として量産の標準である。2026年の全固体電池の取り組みは、大量統合ではなくパイロットラインの検証とサンプル出荷に重点を置いており、正極材・前駆体分野の合弁事業、12Vから48Vアーキテクチャ向けバッテリー管理電子機器、そして回収・診断・リサイクルをOEMおよびアフターマーケットのサービスモデルに結び付ける循環型経路への機会を後押ししている。
Recent Industry Developments in 自動車用バッテリー市場
- 2026年7月:LG Energy Solutionは、テネシー州スプリングヒルのUltium Cells工場で、ESS用途向けの新たなLFPセル生産ラインの稼働を開始した。この動きは、EV向け化学系を超えて北米の生産を拡大するとともに、セル製造を現地調達比率およびサプライ耐性の優先事項に合わせるものであり、バッテリー調達の判断にも影響を与える。
- 2026年6月:CATLはナトリウムイオン蓄電システム「Tener Sodium」を発表し、商用出荷は2027年6月に開始すると表明した。この発表は、リチウムおよびニッケルの制約リスクを低減するための代替化学系への投資加速を示しており、ナトリウムイオンの規模拡大に伴い、自動車分野への適用検証にも波及する可能性がある。
- 2025年2月:出光興産とトヨタ自動車は、次世代全固体電池の商用化プログラムを推進し、2027年6月までの新工場建設計画と、213億円(約1億4,300万米ドル)の投資を発表した。このプログラムは、リチウムイオン後のプラットフォームに対するOEM主導の資金投入が継続していることを裏付けるとともに、短期的な製造の重点がパイロットから工業規模への移行段階にあることを示している。


自動車用バッテリー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論において、自動車用バッテリー市場は、OEMおよびアフターマーケットチャネルにわたる販売時点での金額ベースで計算された、始動、補助電力、および電気推進のために路上走行車両に搭載されたバッテリーをカバーしています。
調査範囲の除外:同じ化学が使用されている場合でも、非自動車用途(定置型蓄電および民生用電子機器など)に使用されるバッテリーは除外しています。
セグメント化の概要
- バッテリータイプ別
- 鉛酸
- リチウムイオン
- ニッケル水素
- その他(リチウム硫黄、ナトリウムイオン、亜鉛空気)
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- 多目的車およびスポーツ用多目的車(MPV・SUV)
- 商用車
- 小型商用車
- 中・大型トラック
- バス・コーチ
- 二輪車
- オフハイウェイ
- 建設機械
- 農業機械
- 乗用車
- 駆動タイプ別
- 内燃機関(SLIおよびスタート・ストップ)
- ハイブリッド(HEVおよびPHEV)
- バッテリー電気自動車(BEV)
- 燃料電池電気自動車(FCEV)
- 用途別
- 始動・照明・点火(SLI)
- 推進
- スタート・ストップ
- 補助/12Vシステム
- バッテリー・アズ・ア・サービス/スワップ
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- エジプト
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、公開ソースで確認できる需要と供給のシグナルをマッピングするためにデスクリサーチを行い、それを市場モデルの構築に使用しました。一般的なインプットは、国際エネルギー機関のEVアウトルック、国際自動車工業会の生産統計、国連コムトレードの貿易フロー、米国地質調査所の鉱物サマリー、および主要市場の政府交通・エネルギー機関などのソースから得られました。
その後、年次報告書、決算資料、および信頼性の高いプレスを精査し、価格の方向性、設備増強、および12Vバッテリーとトラクションパック間のミックスシフトを把握しました。必要に応じて、企業財務情報、特許調査、および輸出入の出荷レベルビューのための有料サブスクリプションも活用し、スポットチェックを支援しました。これらのデスクソースは例示的なものに過ぎず、網羅的ではなく、データ収集、検証、および明確化のために追加の公開文書とデータシリーズを使用しました。
一次インタビューおよびサーベイ
一次調査は、デスクソースだけでは明確に解決できない前提を検証するために使用されました。特に平均販売価格の動向、化学ミックス、およびOEM装着と交換需要の分割に関してです。主要地域のバッテリーサプライヤー、車両エコシステム参加者、流通業者、および業界専門家と幅広く対話し、モデルを確定する前に地域普及曲線と価格ロジックのギャップに対処できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:15% | アジア太平洋:44% |
| 中位層:52% | 機能/ユニットリーダー:30% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:21% | マネージャー:55% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、車両生産、EVおよびハイブリッドの普及率、およびバッテリー装着率を使用して用途とチャネル別の年間バッテリー需要を再構築し、観察された価格帯を使用して金額に換算するトップダウン需要プールアプローチを使用して構築されました。合計を現実的に保つため、主要バッテリーカテゴリーのサンプル量と価格チェック、およびチャネルレベルのサニティチェックを含む選択的なボトムアップ近似との相互チェックを行いました。
モデルを動かした実際のインプットには、地域別EV販売成長、平均パックサイズのトレンド、12V交換サイクル、化学ミックスシフト(鉛酸対リチウムイオンおよび新興タイプ)、および価格設定に影響するコモディティ連動コストの方向性が含まれます。予測は主にシナリオ分析によって推進され、普及速度と価格下落に関する前提が専門家のフィードバックを使用して調整され、地域全体に一貫して適用されました。ボトムアップの証拠が不均一な場合、既知のアンカーポイント間の保守的な補間を使用し、フォローアップチェックを通じて方向性を確認しました。
データ検証と更新サイクル
結果は複数のチェックを通じて検証され、最終的な数値が単一の指標に依存しないようにしています。合計を、車両生産トレンド、バッテリーカテゴリーの貿易動向、および公開されている設備拡張または稼働率に関するコメントなどの独立したシグナルと比較し、予想範囲外の差異を調査します。
承認前に第二のアナリストレビューが完了、予期しない価格シフトや政策主導の需要変動など、主要な前提が大幅に変化した場合は回答者に再連絡します。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceの自動車用バッテリー市場規模と他の公表推計との比較
自動車用バッテリーの公表市場規模はしばしば異なります。なぜなら、更新タイミングと価格処理が、基礎となる需要の話が似ていても、価値の結果を迅速に変える可能性があるからです。また、自動車用途として何がカウントされるか、および交換需要とOEM需要が同じ注意を払って処理されているかどうかによっても差異が生じます。
一つの推計がより早い通貨換算ウィンドウとより滑らかな平均販売価格曲線を使用する場合、パックサイズ、化学ミックス、および車両ミックスが急速に動いている年には価値が低くなる可能性があり、その更新規律がMordor Intelligenceの最終2025年数値が異なる主な理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,304.2億米ドル(2025年) | |
| グローバルコンサルタンシーA | 791.8億米ドル(2025年) | 自動車用バッテリー用途のカウント対象をより狭く設定し、より早い年の通貨換算タイミングで保守的なパック価格に依存することが多く、高成長地域のトラクション価値を過小評価する可能性があります。 |
| 業界出版社B | 801.2億米ドル(2025年) | 通常、より安定した価格下落と長い交換間隔を想定しており、OEM装着成長とパックサイズの進展が地域全体で急速に変化している場合に価値を抑制する可能性があります。 |
数値間の差異は主に、価格インプットの更新速度、トラクション対12V需要の分離方法、およびOEMとアフターマーケットの価値が両方とも捕捉されているかどうかによって説明されます。次の更新サイクル中に再実行できる車両生産、普及指標、および価格チェックに合計を結びつけることで、手順を再現可能に保っています。


レポートで回答されている主な質問
2031年にかけて自動車用バッテリーの成長を牽引しているものは何ですか?
成長はEV普及、商用車における大型バッテリー要件、現地製造への政策支援、およびセカンドライフとグリッド連携用途におけるバッテリーのより広い役割によって主導されています。
2031年までにこの市場はどの程度の規模になりますか?
自動車用バッテリー市場は、2026年から2031年にかけて17.84%のCAGRで、2026年の1,536.7億米ドルから2031年には3,492.3億米ドルに達すると予測されています。
現在、収益をリードしているバッテリータイプはどれですか?
鉛酸は2025年に48.72%のシェアで最大のバッテリータイプであり続けました。設置済みICEフリートが依然として非常に大規模で安定した交換サイクルを生み出しているからです。
最も強い増分バッテリー需要を生み出している車両セグメントはどれですか?
商用車は18.61%のCAGRで最も速く成長すると予測されており、電気式大型トラック1台が乗用車3〜4台分のバッテリー容量を必要とする可能性があるため、その影響は増幅されています。
政策はバッテリーの地域化をどのように形成していますか?
米国のインフレ抑制法とEUバッテリー規制は、地域コンテンツとカーボンフットプリントの制限を義務付けており、地域のギガファクトリー投資として2,000億米ドルを超える投資を促進しています。
最終更新日:


