
投与システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
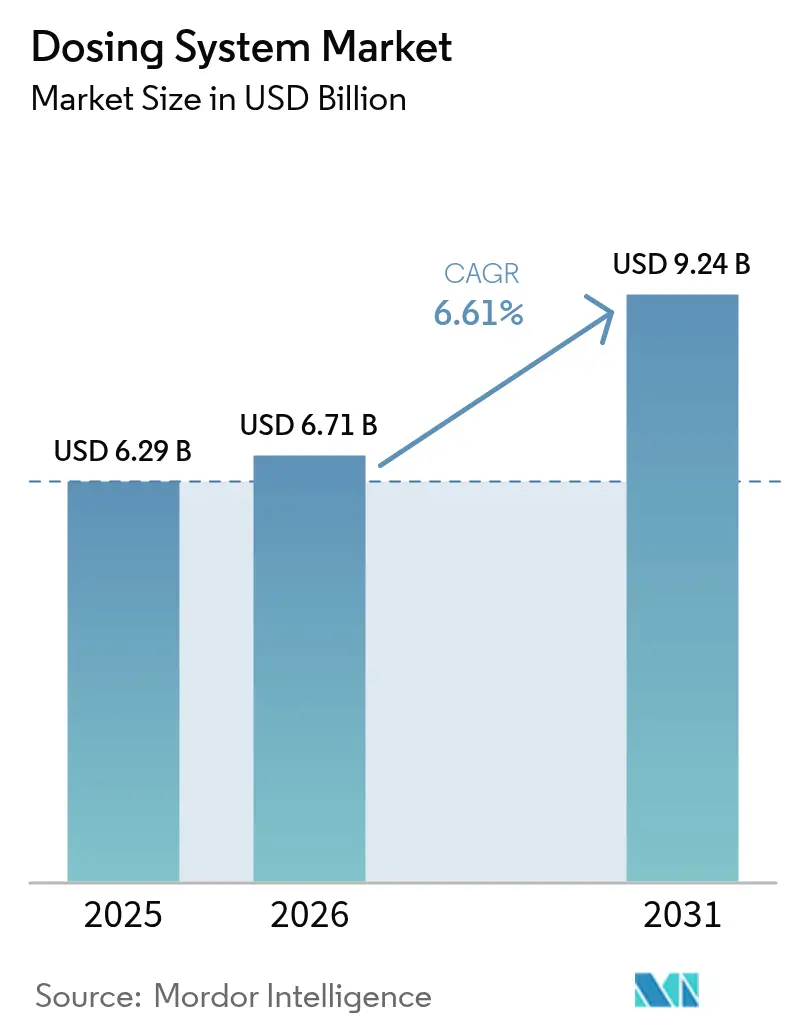
| 市場規模 (2026) | 6.71 十億米ドル |
| 市場規模 (2031) | 9.24 十億米ドル |
| Growth Rate (2026 - 2031) | 6.61 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる投与システム市場分析
投与システム市場規模は2026年にUSD 67億1,000万ドルと推定され、2025年のUSD 62億9,000万ドルから成長し、2031年予測はUSD 92億4,000万ドルで、2026年〜2031年にかけてCAGR 6.61%で拡大します。
水処理インフラの急速な高度化、環境規制の強化、医薬品および石油・ガス産業における精密化学薬品注入需要の増大が主要な成長要因です。オートメーションと産業用 IIoT(Industrial Internet of Things)は機器仕様を引き続き変革しており、政府主導の水安全保障プログラムが公益事業向けの安定した設備投資を確保しています。エネルギー企業も増進回収向け化学薬品注入に多額の予算を配分しており、バイオロジクス製造業者は従来型ポンプでは実現できないマイクロドーシング精度を必要としています。特殊ポリマーダイアフラムに関するサプライチェーンのリスクは価格上昇要因であり、サイバーセキュリティへの懸念は接続型ポンプの普及ペースを抑制する可能性があります。
主要レポートの要点
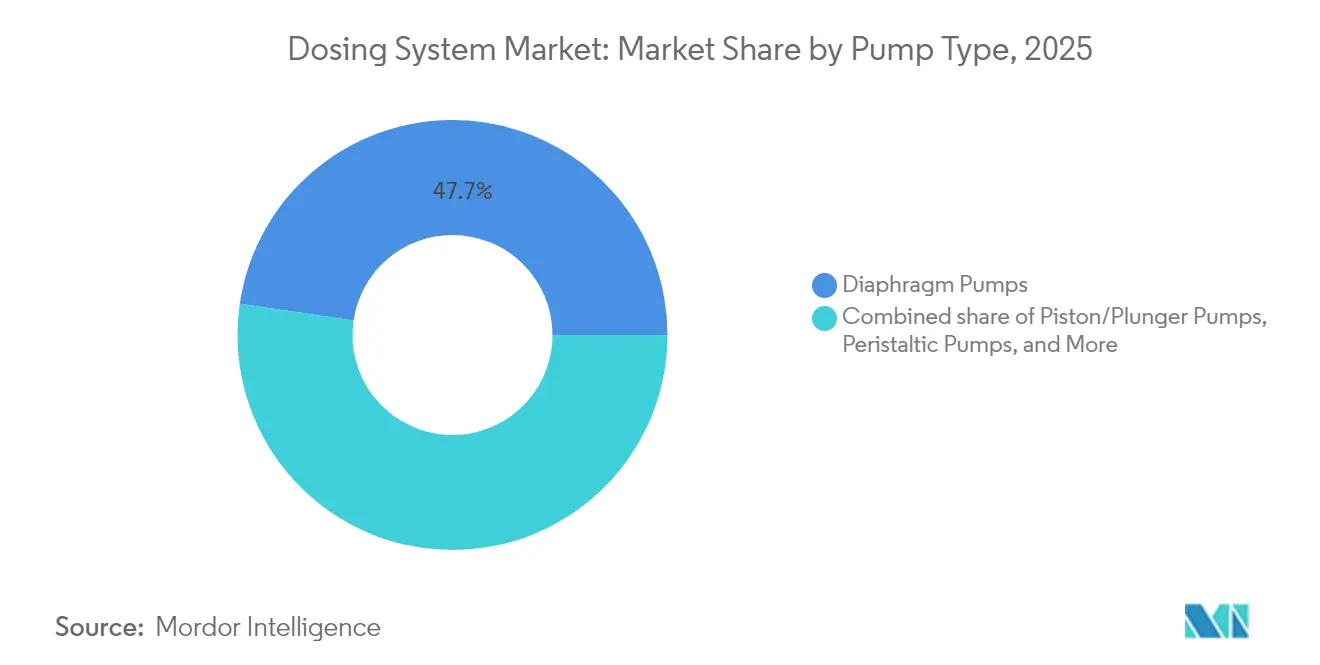
- ポンプタイプ別では、ダイアフラム技術が2025年の投与システム市場シェアの47.68%を占め、ペリスタルティック(ホース)ポンプは2026年から2031年にかけてCAGR 6.78%で拡大すると予測されています。
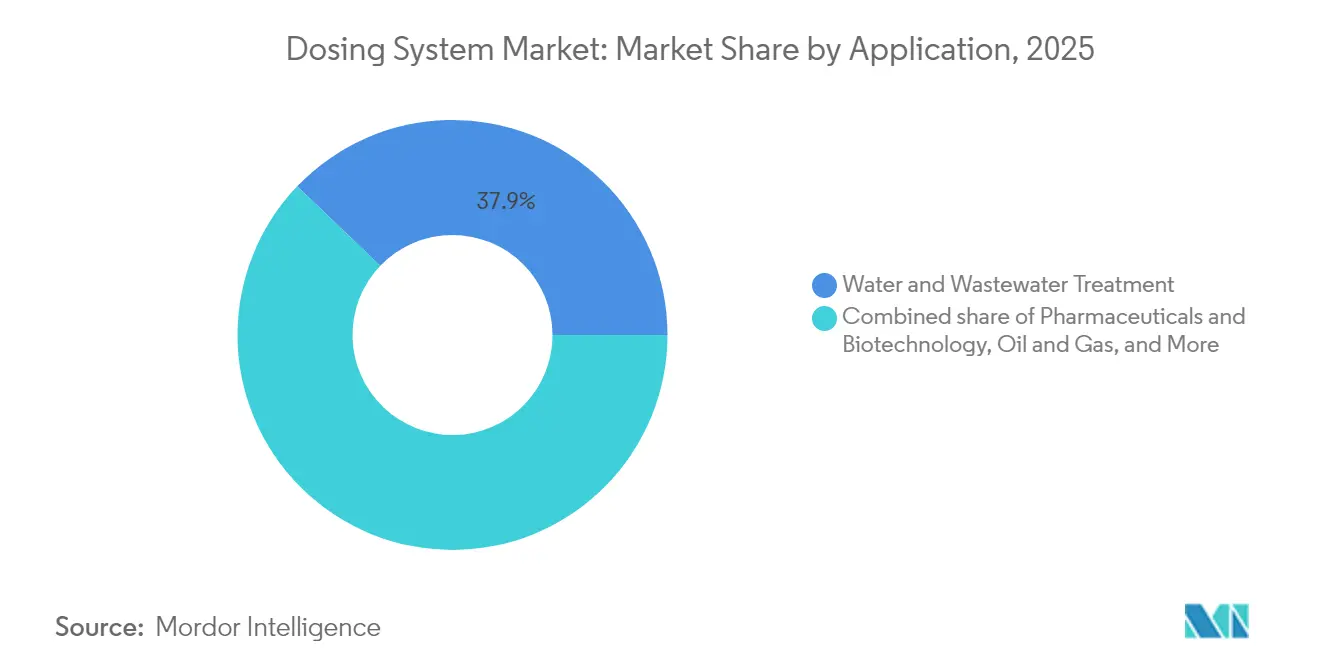
- 用途別では、水・廃水処理が2025年の投与システム市場規模の37.85%を占め、医薬品・バイオテクノロジーセグメントが2031年までにCAGR 7.62%で最も速く成長すると予測されています。
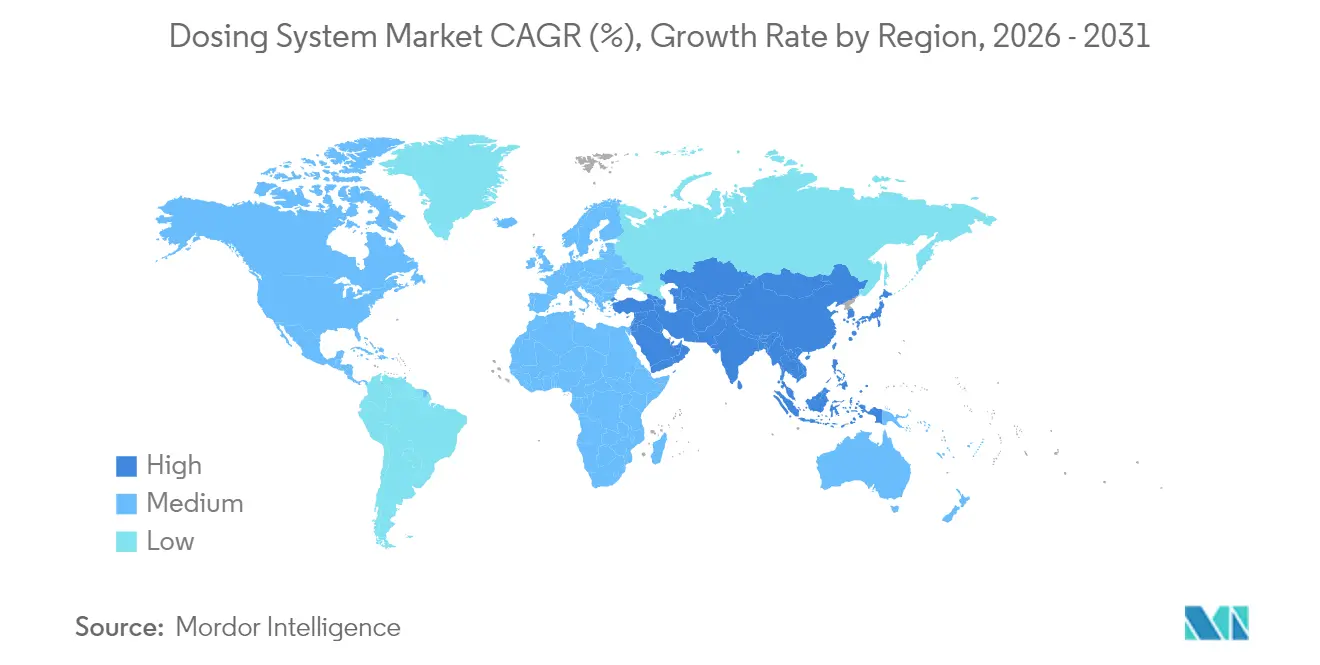
- 地域別では、アジア太平洋地域が2025年に39.02%の収益シェアで首位を占め、2031年までにCAGR 7.08%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 水・廃水処理インフラへの投資増大 | +1.0% | アジア太平洋および中東・アフリカ新興市場への影響が最大のグローバル規模 | 中期(2〜4年) |
| 石油・ガスの増進回収向け化学薬品注入の拡大 | +0.8% | 北米、中東(南米への波及含む) | 短期(2年以内) |
| 食品・飲料加工における世界的衛生基準の強化 | +0.6% | 欧州および北米で早期採用が進むグローバル規模 | 中期(2〜4年) |
| 排水基準を厳格化する環境規制 | +0.7% | 欧州、北米(アジア太平洋への段階的拡大含む) | 長期(4年以上) |
| IIoT対応のスマートドーシング・遠隔監視の普及 | +1.0% | 先進市場主導かつアジア太平洋製造統合が進むグローバル規模 | 中期(2〜4年) |
| バイオロジクス・細胞療法製造におけるマイクロドーシング需要 | +0.6% | 北米、欧州(アジア太平洋拠点での新興普及含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水・廃水処理インフラへの投資増大
公益事業向けの記録的な公的支出が投与システム市場を牽引しています。オーストラリアの国家水グリッド基金は新規プラント向けにUSD 25億ドルを配分しており、Missouri American Waterは2024年に老朽管路の更新と化学薬品供給設備の改良に5億ドル以上を計上しました[1]Missouri American Water、「Missouri American Waterが2024年インフラ投資を発表」、amwater.com。水道事業者は化学薬品の過剰使用を抑制する自動計量ポンプを採用しており、リアルタイム制御プラットフォームにより運転員はますます厳格化する排水許可基準の遵守を実現しています。干ばつが多発する地域では、精密な投与により全ての水量が保全されることから、精密ポンピングは長期的な水安全保障戦略に不可欠な要素となっています。
石油・ガスの増進回収向け化学薬品注入の拡大
オペレーターはポリマー、界面活性剤、CO₂、ナノスケール添加剤を注入することで貯留層中の残留炭化水素を可動化し、生産量を増加させてフィールドの操業期間を延長しています。ChevronとHalliburtonのZEUS IQシステムは現在、フラクチャリングのステージ実行を自動化し、化学薬品の配合をリアルタイムで調整しています[2]Chevron、「ZEUS IQ™ インテリジェントフラクチャリング」、chevron.com。計量精度は増分回収量に直接影響するため、生産者は精度許容差±1%以下の高圧ダイアフラムポンプを指定しています。北米のシェール再刺激および中東の成熟油田プロジェクトへの投資拡大が短期的なポンプ需要を下支えしています。
排水基準を厳格化する環境規制
米国環境保護庁(EPA)が1996年以来初めて策定した国家レベルのPFAS飲料水規制は、2026年までにUSD 90億ドルを浄化対策に投入する見込みです[3]米国環境保護庁、「PFASに関する国家一次飲料水規制」、epa.gov。カナダの改定廃水処理システム排水規制はリスクベースの遵守経路を採用し、高度化学処理を推進しています。産業界は数兆分の一(ppt)レベルに引き下げられた排水基準に対応するため、複数の試薬をミリリットル単位の精度で投与しなければなりません。規制当局による監査ではデジタル投与ログの提出も求められており、接続型計量システムへの移行がさらに加速しています。
IIoT対応のスマートドーシング・遠隔監視の普及
クラウドダッシュボードと予知保全分析により、オペレーターは壊滅的な故障が発生する前にシール摩耗を検知できます。ProMinent のDULCONNEXプラットフォームはリアルタイムの流量データを配信し、計画外の停止と化学薬品の無駄を削減しています。病院やバイオプロセス施設も同様のアーキテクチャを導入し、無菌生産スイートの安全性を確保しています。しかし、新たなデータノードが増加するたびにサイバー攻撃の対象領域が拡大するため、ポンプOEMはセキュア・バイ・デザインのファームウェアと認証済みデバイスゲートウェイの実装を進めています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 低コストの代替ポンプ技術の入手可能性 | -0.6% | 価格感応度の高いアジア太平洋および中東・アフリカ市場への影響が最大のグローバル規模 | 短期(2年以内) |
| 高圧システムの高い保守・エネルギーコスト | -0.4% | エネルギー集約型用途への影響が特に大きいグローバル規模 | 中期(2〜4年) |
| 接続型投与機器におけるサイバーセキュリティリスク | -0.3% | IIoT普及率の高い先進市場 | 中期(2〜4年) |
| 特殊ポリマーダイアフラムの供給変動 | -0.3% | 主要製造地域に集中リスクが存在するグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低コストの代替ポンプ技術の入手可能性
地域サプライヤーは、精密計量ユニットと比較して最大30%割引の初歩的なストローク制御キットを搭載した遠心ポンプおよびギアポンプを販売しています。塩素添加やpH調整などの基本的な用途では、南アジアの多くの自治体施設がこれらの低スペック代替品を選択しており、プレミアムOEMの利益率を圧迫しています。このため、確立されたブランドはライフサイクルコスト、より厳密な容積精度、および充実したアフターサービスを強調し、高い初期価格の正当性を訴求しています。
接続型投与機器におけるサイバーセキュリティリスク
IIoTゲートウェイは重要インフラをランサムウェアに晒しています。製造業は2024年に最も攻撃を受けた上位3セクターに入り、化学薬品供給の侵害は規制当局による操業停止を引き起こす可能性があります[4]世界経済フォーラム、「グローバルサイバーセキュリティアウトルック」、weforum.org。水道事業者は遠隔監視の利点と法的責任のバランスを検討しており、侵害が成功した場合には水道汚染やワクチンバッチの製造停止につながる恐れがあります。こうした懸念が、特にデータ保護法規が重大なペナルティを定める北米および欧州連合においてクラウド対応ポンプの採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
ダイアフラムの実績が市場リーダーシップを支えるダイアフラムユニットは2025年の投与システム市場シェアの47.68%を獲得しており、強酸・強アルカリなどの腐食性薬品の取り扱いに不可欠な液漏れ防止メンブレンと耐食性を反映しています。ダイアフラム技術の投与システム市場規模は、自治体の消毒プロジェクトや精製所の脱硫ラインと歩調を合わせて拡大しています。ペリスタルティック方式はCAGR 6.78%で普及が進んでいます。これはシングルユースチューブにより交差汚染が排除されることによるもので、バイオロジクスの充填・仕上げスイートにおいて決定的な要因となっています。プログレッシブキャビティポンプは、Atlas CopcoによるWangen Pumpenの買収によって強化されたバイオガス消化槽における剪断感受性スラリー向けに引き続き選択されています。ピストンおよびプランジャーモデルは、パルスのない流れが重要な高圧海上油井のニッチな需要に応えています。
イノベーションは流量変動を0.5%未満に抑えるコンパクトなサーボ駆動モータに集中しています。Watson-Marlowの最新ペリスタルティックポートフォリオは双方向精度を実現しており、連続製造スキッドに適しています。OEMはまた、特殊ポリマーの不足を克服するためにセラミックヘッドとPTFEダイアフラムを統合しています。こうした材料の進歩により、購入者はサプライチェーンの変動から保護され、投与システム市場の安定化に寄与しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:
水処理の大規模需要と医薬品分野の精密性水・廃水処理は2025年の投与システム市場規模の37.85%を占め、凝集剤、フロック形成剤、消毒剤に対する大規模な需要が背景にあります。クロラミン供給ラインは24時間年中無休で稼働することが多く、メンテナンス間隔が短く塩素真空リリーフが統合されたポンプが重宝されています。医薬品・バイオテクノロジーはCAGR 7.62%で最も成長の速い用途であり、マイクロバッチのバイオロジクスがシングルユースリアクターへ移行しています。細胞療法製造業者は、上流の播種工程においてポンプをプログラムしてサブミリリットルのボーラスを供給しており、これは従来の遠心装置の能力を超えるタスクです。
主要セクターには石油・ガス、化学薬品注入、食品・飲料、衛生管理、パルプ・紙漂白が含まれます。米国食品医薬品局の21 CFR 117規則は食品加工業者に全ての殺菌剤投与の検証を求めています。一方、Quotient SciencesのGMP Biofoundry-in-a-Box™などのモジュール型RNA製造「バイオファウンドリ」は、高精度ポンプに依存して1日100万回分のワクチンを製造しています。これらの新興ユースケースは、投与システム市場を各産業および経済サイクルにわたって多様化させています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の投与システム市場
アジア太平洋地域は2025年に投与システム市場において39.02%という最大のシェアを獲得し、2031年にかけて7.08%のCAGRが見込まれています。中国は、季節性インフルエンザワクチンの45日間バッチリリースを含む医薬品登録改革を加速させており、国内バイオテクノロジーの拡大を促進するとともに、スマートポンプ需要を大幅に押し上げています。インドのジャル・ジーワン・ミッションは、新設農村水道施設向けの塩素投与スキッドに資金を提供しており、東南アジアの化学産業は2030年までに4,480 ビリオン 米ドルに達すると予測され、地域の顧客基盤を拡大しています。
北米の投与システム市場
北米は、EPAのPFAS基準が2026年までに90 ビリオン 米ドルの浄化資を解放することで、引き続き技術の先導役を担っています。水道事業者は、凝集剤、粉末活性炭、イオン交換樹脂を単一フレームで処理するマルチチャンネル計量ポンプを処理系統に後付けしています。カナダの新たなリスクベースの排水規制は、二次処理施設における自動化を推進しており、デジタルポンプログが法令遵守監査を効率化しています。
EMEAおよび南米の投与システム市場
欧州は、グリーンディールの持続可能性目標を基盤として、安定した更新需要を記録しています。ドイツおよび北欧の自治体は、消費電力を最大20%削減する低エネルギーポンプへの移行を進めています。中東では、石油増進回収および脱塩ブライン調整に投与システムが活用されており、主要な成長分野には南アフリカの鉱業およびエジプトの肥料生産が含まれます。南米では、ブラジルのパルプ工場やアルゼンチンの灌漑事業者が選択的に投資を行っていますが、通貨の変動が資本財輸入を抑制しています。現地組立パートナーシップにより、国際ブランドは関税障壁を乗り越え、新興地域における投与システム市場でのフットプリントを拡大しています。

規制環境
投薬システムに関する規制要件は、機能安全、漏出制御、デジタルで検証可能なコンプライアンスに関して厳格化しており、特に危険化学物質を取り扱う設備やネットワーク接続機器において顕著である。米国では、EPAが2026年4月にNESHAP下のChemical Manufacturing Area Source(CMAS)区分に関する改正を最終決定し、EPA Method 21を用いた軽液サービス用ポンプの年次漏出モニタリング要件を含む、設備漏出制御への重視を強めている。これにより、漏出耐性の高いポンプ設計と保守対応型構成への需要が高まっている。
欧州では、機械指令の枠組みに代わる機械規則(EU)2023/1230が2027年1月20日に適用開始となり、デジタル機能やソフトウェア機能を備えた機械のサイバーセキュリティおよび安全性に関する義務がより明確化される。これはプラント制御に統合されたスマート投薬スキッドにも影響する。規格の整備も並行して進んでおり、CENは建物向け調整可能化学投薬システムに関するBS EN 15848:2026を発行し(2010年版を更新)、IECは機能安全およびプロセスオートメーション関連参照規格を更新している。2026年のIEC 62061改正、および安全計装システム向けIEC 61511:2026シリーズがその例である。投薬機器メーカーにとっては、安全機能のより厳密な文書化、検証済み制御アーキテクチャ、追跡可能な試験手順が求められることを意味する。
競合環境
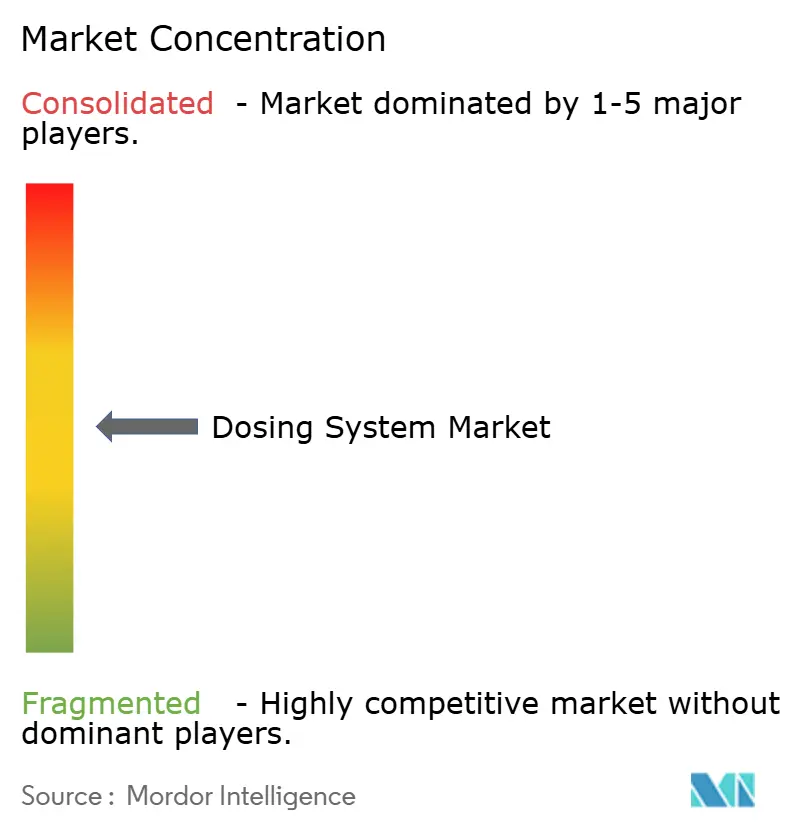
投与システム市場は中程度に分散しています。Dover Corporationは2025年にCryo-Machを買収し、PSGの計量ラインを補完する極低温遠心コンピテンシーを追加することで事業範囲を拡大しました。Grundfosは2023年に研究開発に18億デンマーク・クローネを投資し、省エネモータとIoTファームウェアを改良しました。ProMinent のDULCONNEXエコシステムは予知保全分析を通じて差別化を図っており、ニッチメーカーはアプリケーション深度に特化しています。Watson-Marlowは無菌流体向けペリスタルティックソリューションで市場をリードし、Ingersoll Randは2025年にUT Pumpsを買収してバイオガスおよびカーボンキャプチャー投与分野での展開を拡大しました。
サプライサイドの課題はフルオロポリマーダイアフラムの不足とスマートコントローラー向けチップの長いリードタイムに集中しています。各社はデュアルソーシングと垂直統合によってリスクを軽減しており、DoverのCarter Day資産買収は自社ペレタイザー部品の内製化を強化し、外部ベンダーへの依存を低減しています。アフターマーケットサービスは重要な収益柱となっており、OEMは遠隔診断、カートリッジキット、オペレーター研修をバンドルして継続的な収益を確保しています。新興の破壊的プレイヤーはAIガイドの流量調整とグリーン水素対応素材を実験しており、投与システム産業における次世代の差別化への土台を整えています。
投与システム業界リーダー
Grundfos Holding A/S
Dover Corporation (PSG)
IDEX Corporation
ProMinent GmbH
Nikkiso Co., Ltd.
- *免責事項:主要選手の並び順不同
投与システム市場
- Dover Corporation
- Grundfos Holding A/S
- ProMinent GmbH
- IDEX Corporation
- Nikkiso Co., Ltd.
- SPX FLOW, Inc.
- Milton Roy LLC
- Verder Group
- SEKO S.p.A.
- Watson-Marlow (Spirax-Sarco)
- Flowserve Corporation
- LEWA GmbH
- Wanner Engineering (Hydra-Cell)
- Blue-White Industries
- Lutz-JESCO GmbH
- Neptune Chemical Pump Company
- SEEPEX GmbH
- NETZSCH Pumps & Systems
- Xylem Inc.
- Sulzer Ltd.

市場機会と将来展望
公益事業者や産業事業者は化学物質使用量の削減とプロセス制御の強化を進めており、これが計量ハードウェア、センサー、高度な制御ロジック、プラント統合を組み合わせた自動投薬ソリューションへの需要を生み出している。2026年3月、EOSiはリアルタイムのプロセスモニタリングを利用したNitrack自動炭素投薬を導入し、外部炭素源(MicroC)の使用を最適化した。これは栄養除去プロセスにおける化学物質消費量削減への直接的かつ測定可能な手段を提供する。これにより、アルゴリズム対応投薬は基本的なPID制御を超える調達上の重要な要素となっている。関心は、研究がラボの概念から実用設計へ移行する中でも表れており、例えば2026年6月のE3S Web of Conferencesにおける知的凝集剤投薬システム(LQG制御)に関する研究は、投薬精度の向上と凝集剤効率の向上を報告し、脱水・固形物処理の改良に向けたアルゴリズム支援投薬への購買側の関心を強めている。
もう一つの機会分野は、標準化されたモジュール式投薬スキッドとオフサイト製造による、上下水プロジェクトの迅速な展開と再現性のある品質である。Colloideは、従来の現場建設方式に比べて大幅に短縮されたリードタイムを実現する先進的な供給モデルを用いて、Severn Trentへ154台の投薬設備を供給したことを挙げている。これは複数の資産にわたって化学投入ステーションを標準化しようとする公益事業者に適している。OEM側では、製品ロードマップがコネクテッド運用とより広範なターンダウン需要に対応する方向にあり、2026年7月にはGrundfosがフィールドバス接続機能とリモート管理機能を統合したDDA SMART Digital Dosingポンプを発売した。高粘度用途やより広範なプロセス用途に対応する能力も拡大しており、鋳造・コーティング用途向けにElmet TOP 7000 Cast(2026年1月)が投入され、精密なプロファイリングと再現性が購入基準の一部となっている。
Recent Industry Developments in 投与システム市場
- 2026年7月:GrundfosがDDA SMART Digital Dosingポンプを発売し、広範な1:3000のターンダウン比と、遠隔操作やプラント制御環境との統合を目的とした内蔵接続機能を追加した。この発売により、水処理および産業プロセスラインにおけるスマート投薬の仕様基準が高まり、より厳密な制御と文書化がコンプライアンスおよび薬剤コストとの結びつきを強めている。
- 2025年1月:Dover Corporationは、Carter Dayの石油化学乾燥資産をMAAG事業に統合した。これによりDoverのプラスチック脱水・乾燥事業が強化され、投薬・流体処理を上流・下流のプロセス機器と併せて調達するより包括的なパッケージソリューションを支援している。
- 2024年10月:Ingersoll Randは、APSCO、Blutek、UT Pumpsを総額1.35億米ドルで買収した。この取引により、Ingersoll Randのポンプ事業ポートフォリオと世界展開が拡大し、産業用途全般における投薬・化学注入関連分野への対応力が強化された。


投与システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、産業および自治体の運用において、タンク、計量ポンプ、バルブ、および関連する配管・制御機器の組み合わせを通じて、流体を貯蔵し、計量し、プロセスへ制御された量を注入するために使用される投薬システムを対象とする。
対象範囲外:制御された再現性のある投薬機能を提供しない、一般的な移送ポンプおよび非計量型流体処理機器は除外する。
セグメンテーション概要
- ポンプタイプ別
- ダイアフラムポンプ
- ピストン/プランジャーポンプ
- ペリスタルティック(ホース)ポンプ
- プログレッシブキャビティポンプ
- ギアおよびその他の容積式ポンプ
- 用途別
- 水・廃水処理
- 石油・ガス
- 化学・石油化学
- 食品・飲料
- 医薬品・バイオテクノロジー
- 発電
- パルプ・紙
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチでは、まず投薬システムが最も多く使用されている分野と、需要が通常どのように変動するかをマッピングし、その後、最終需要者による報告済みの活動水準と整合させる。上下水に関する背景情報については、米国EPAやUSGSなどの公的資料を参照し、欧州についてはEurostatの指標を用いて産業および自治体の状況を代理的に把握する。また、インフラおよび産業生産の動向については世界銀行のデータを用い、関連するポンプおよび投薬関連機器の貿易フローについてはUN Comtradeを利用する。
供給側の規模算定と整合性確認のため、公開企業の開示資料、年次報告書、投資家向け説明資料、および計量・投薬用途に関連する収益構成、生産能力の増強、受注動向を記載した信頼性の高いプレスリリースも確認する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷単位の貿易データを利用し、非上場企業に関する可視性の不足を補い、方向性の勢いを相互確認する。上記に挙げたデスクリソースは例示にすぎず、データ収集、検証、明確化のために他にも多数の資料を用いている。
一次インタビューおよび調査
一次調査は、投薬システム需要が実際の現場でどのように動いているかを検証するために用いられ、特に公開データセットが計量用途と一般的なポンピングとを区別していない場合に有効である。APAC、EMEA、および南北アメリカ地域にわたるメーカー、販売代理店、システムインテグレーター、および最終需要者側の保守・調達チームと対話を行い、価格設定、更新サイクル、プロジェクトのタイミングに関する前提を確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 経営幹部(CXO):17% | APAC:42% |
| 中位層:50% | 部門/事業部門責任者:35% | EMEA:37% |
| 小規模事業者:17% | マネージャー:48% | 南北アメリカ:21% |
市場規模算定と予測
規模算定にあたっては、投薬が繰り返し発生する要件となっている最終用途需要プールを起点とするトップダウン方式を採用し、その後、地域ごとの投薬システムへの支出を再構築するために採用率と強度係数を適用する。実務上は、排水処理活動、化学・石油化学のスループット、医薬品製造能力の増強、パルプ・製紙業の稼働率を基準点として用い、その後、近代化・自動化(スキッド型投薬やデジタル制御など)に関する調整を加える。
その後、総計は選択的なボトムアップ的近似を用いて確認され、例えばポンプタイプ別の代表的なシステム価格をサンプリングし、観測された出荷・更新パターンと組み合わせ、チャネル確認を通じて新規プロジェクトとアフターマーケット需要の比率を検証する。サプライヤーの開示が入手できない場合は、同業他社ベースの範囲と販売代理店からのフィードバックで補い、その後、結果を最終需要の動向と整合するように正規化する。
予測にあたっては、軽量な多変量構造に支えられたシナリオ分析を活用し、自治体の資本支出サイクル、産業生産、化学製品生産、水質排出規制の厳格化といった要因が見通しを形成する。専門家の意見は、ASP(平均販売価格)の動向や大規模処理プロジェクトのタイミングを含め、前提を現実的に保つのに役立っている。
データ検証と更新サイクル
出力結果は、貿易動向、主要最終用途分野で報告された資本支出、公開開示に記載された設備更新のペースなどの独立した指標とモデル結果を比較することで検証される。地域別または最終用途別に異常な急増が見られる場合は、根本的な要因と変換過程を再確認し、その変化が実際のものかモデルの誤差を反映しているかを確認するための追跡調査を行う。
承認前には、前提、計算、単位の整合性を検査し、代替入力に対してストレステストを行う複数段階のアナリストレビューを実施する。レポートは年次で更新され、重大な事象が需要、価格、供給に影響を与える場合は中間更新が行われる。納品直前には最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの投薬システム市場推計と他の公表推計との比較
投薬システムに関する公表済みの市場数値は、同じテーマを対象としているように見えても、対象機器や測定年が一致していないことが多いため、大きく異なる場合がある。差異は、価格の扱い方、重視される最終用途、そして総計がプロセス需要の指標に基づいているか、広範な機器分類に基づいているかによっても生じる。
自治体および産業用水処理向けの化学投薬パッケージはMordor Intelligenceの対象範囲に含まれるが、汎用ポンピングおよび非計量型移送機器は含まれない。これが公表数値間の差異の一因となっている。さらに、一部の推計は出荷ベースの分類に大きく依存しており、隣接するポンプ分類を過度に含めてしまう場合や、ダイアフラム式、ピストン/プランジャー式、ペリスタルティック式といった構成比の変化を確認せずに単一の平均価格曲線を適用している場合がある。通貨のタイミングや更新頻度も重要であり、大規模プロジェクトの受注や樹脂・金属価格の変動後に更新されたモデルは、異なる当年値を示すことになる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.71 B (2026) | |
| 総合コンサルティング会社A | USD 6.58 B (2024) | より早い基準年と、より広範な種類区分を用いており、投薬システムを隣接するポンピング分類と混在させる可能性があり、その後、アフターマーケット需要とプロジェクト需要を明確に区別せずに均一な成長経路を適用している。 |
| 業界データ発行機関B | USD 5.45 B (2024) | 出荷・収益報告構造に依拠しており、より高付加価値のパッケージシステムや制御機器を十分に反映できない可能性があり、より緩やかなCAGR前提は保守的なASPの進行と、規制主導の水処理更新への重視の低さを反映していると考えられる。 |
比較から、対象年の選定と投薬システムとして何を数えるかが、単一の成長前提以上に、差異の大部分を説明していることがわかる。需要の基準点を最終用途の活動に結びつけたまま、観測された価格設定やチャネルからのフィードバックと総計を照らし合わせることで、最終的な数値は明確な入力と再現可能な手順に基づいた追跡可能なものにとどまる。


レポートで回答される主要な質問
投与システム市場の現在の価値は?
投与システム市場規模は2026年にUSD 67億1,000万ドルです。
どのポンプタイプがグローバル需要を主導しているか?
ダイアフラムポンプは液漏れ防止構造と化学的適合性により47.68%の収益シェアでリードしています。
なぜアジア太平洋が最大の地域市場なのか?
急速な産業化、水インフラプロジェクト、医薬品製造の拡大により、アジア太平洋は39.02%のシェアと最速のCAGR 7.08%を記録しています。
環境規制は機器設計にどのような影響を与えているか?
PFASおよび廃水規制の強化により、水道事業者は遵守を保証するために高精度かつデジタルログ機能を備えた計量ポンプを採用しています。
IIoTは将来の成長においてどのような役割を果たすか?
遠隔監視と予知保全を可能にするスマートドーシングプラットフォームは、稼働停止時間と化学薬品の無駄を削減することで予測CAGRに1.0%を加算します。
どの用途が最も速く成長しているか?
バイオロジクスおよび細胞療法向けのマイクロドーシングが主流化するにつれ、医薬品・バイオテクノロジーはCAGR 7.62%で拡大すると予測されています。
最終更新日:



