
産業用遠心分離機の市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 9.19 十億米ドル |
| 市場規模 (2031) | 12.59 十億米ドル |
| Growth Rate (2026 - 2031) | 6.49 % |
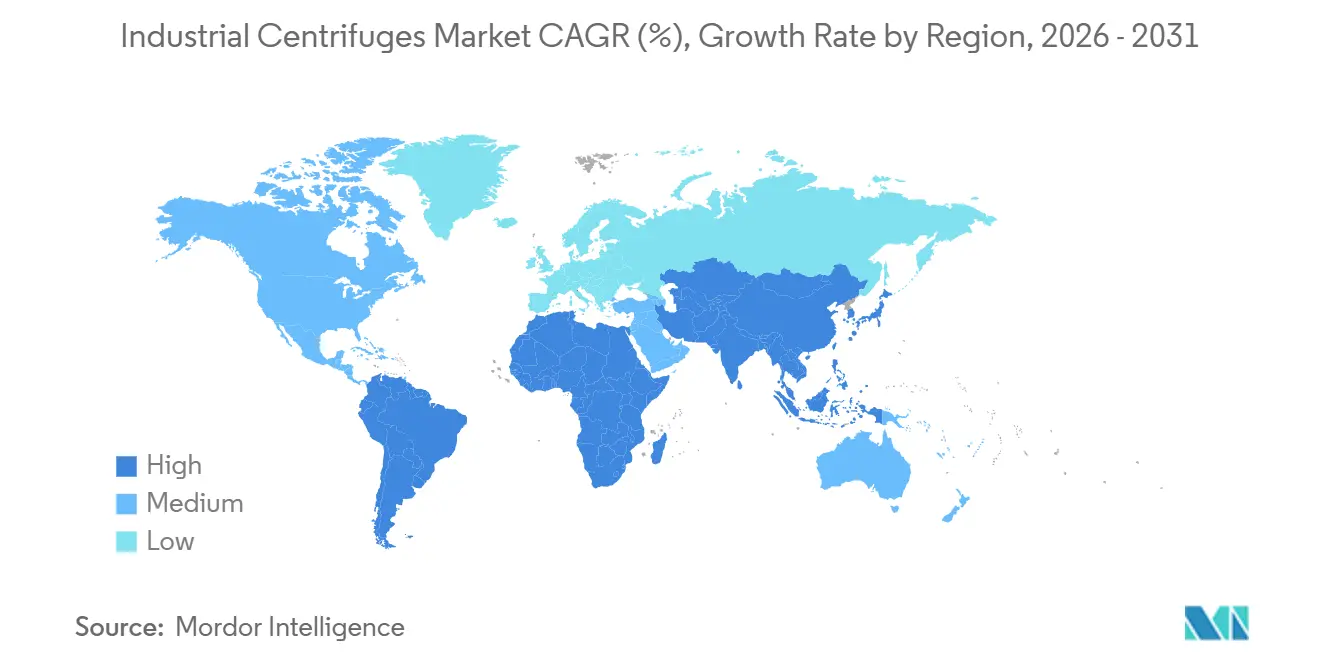
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
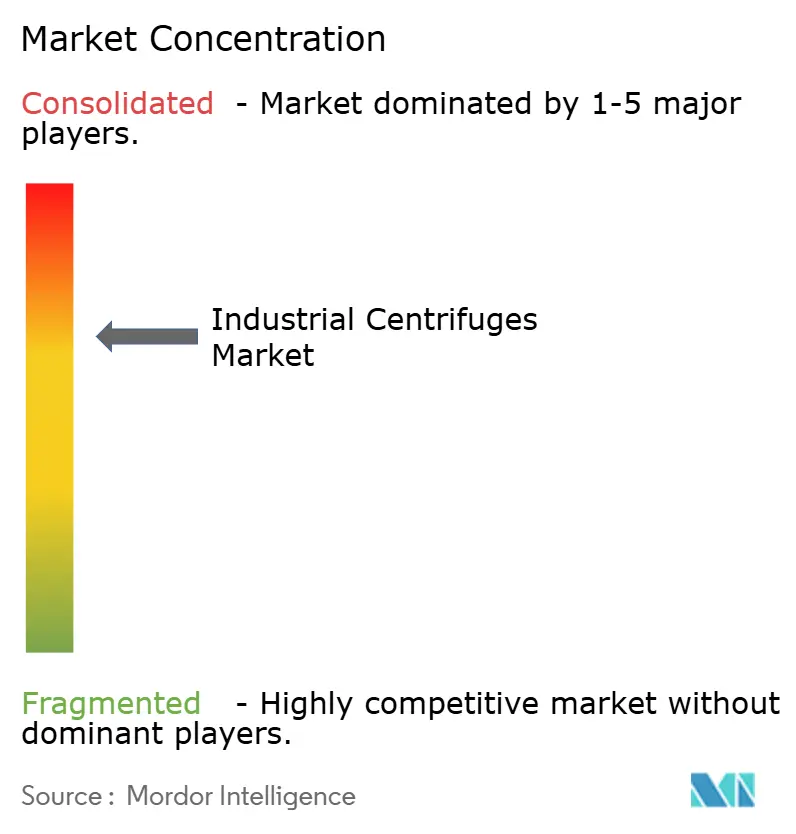
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用遠心分離機市場分析
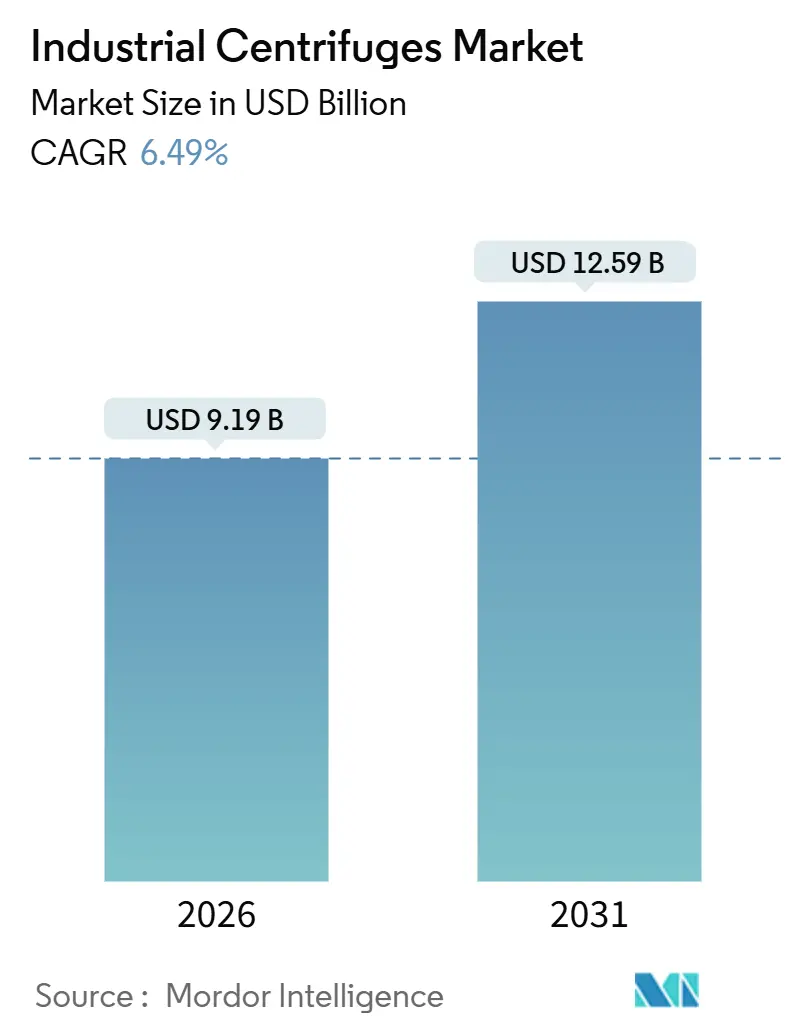
産業用遠心分離機市場規模は2026年に90億1,900万米ドルと推定され、2031年までに125億9,000万米ドルに達すると予測されており、予測期間(2026年〜2031年)における年平均成長率は6.49%です。
廃水排出規制の強化、製薬・バイオテク分野における生産能力増強、およびリチウムイオン電池リサイクルラインの急速な整備が、すべて事業者をより高スループット・高純度の分離処理へと誘導しており、堅調な成長を牽引しています。[1]米国環境保護庁、「排水ガイドライン 40 CFR Part 437」、epa.gov 沈降型ユニットが首位を維持する一方、医薬品メーカーや特殊化学品メーカーが純度目標を厳格化するにつれ、ろ過型の変種が急速に拡大しています。垂直型設計は、床面積1平方メートルごとに高いプレミアムが生じるクリーンルームにおいてシェアを獲得しています。連続式機械は大量生産品において主流を占めていますが、規制対応型マルチプロダクト設備ではバッチ式機器が着実に増加しています。地域別では、北米が連邦インフラプログラムおよびリショアリング施策の恩恵を受けている一方、アジア太平洋はゼロ液体排出規制の義務化と医薬品輸出の拡大を背景に加速しています。[2]米国エネルギー省、「超党派インフラ法クリーンウォーター資金調達」、energy.gov
主要レポートのポイント
- 種類別では、沈降型遠心分離機が2025年の産業用遠心分離機市場シェアの56.6%を占めました。ろ過型遠心分離機は2026年から2031年にかけて年平均成長率7.2%で拡大する見込みです。
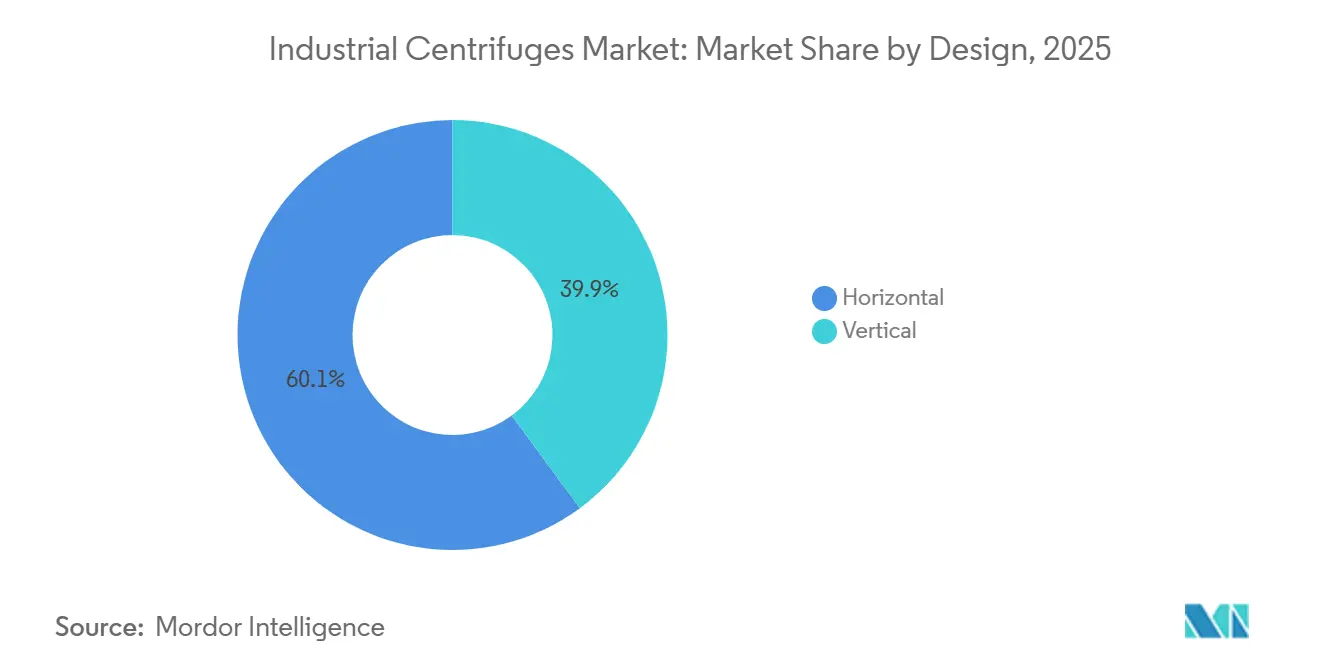
- 設計別では、水平型機械が2025年に60.1%の売上高シェアをリードしました。垂直型構成は2031年にかけて年平均成長率7.6%で成長する見込みです。
- 運転モード別では、連続式遠心分離機が2025年に66.3%のシェアを保持しました。バッチ式ユニットは2026年から2031年にかけて年平均成長率7.8%で前進しています。
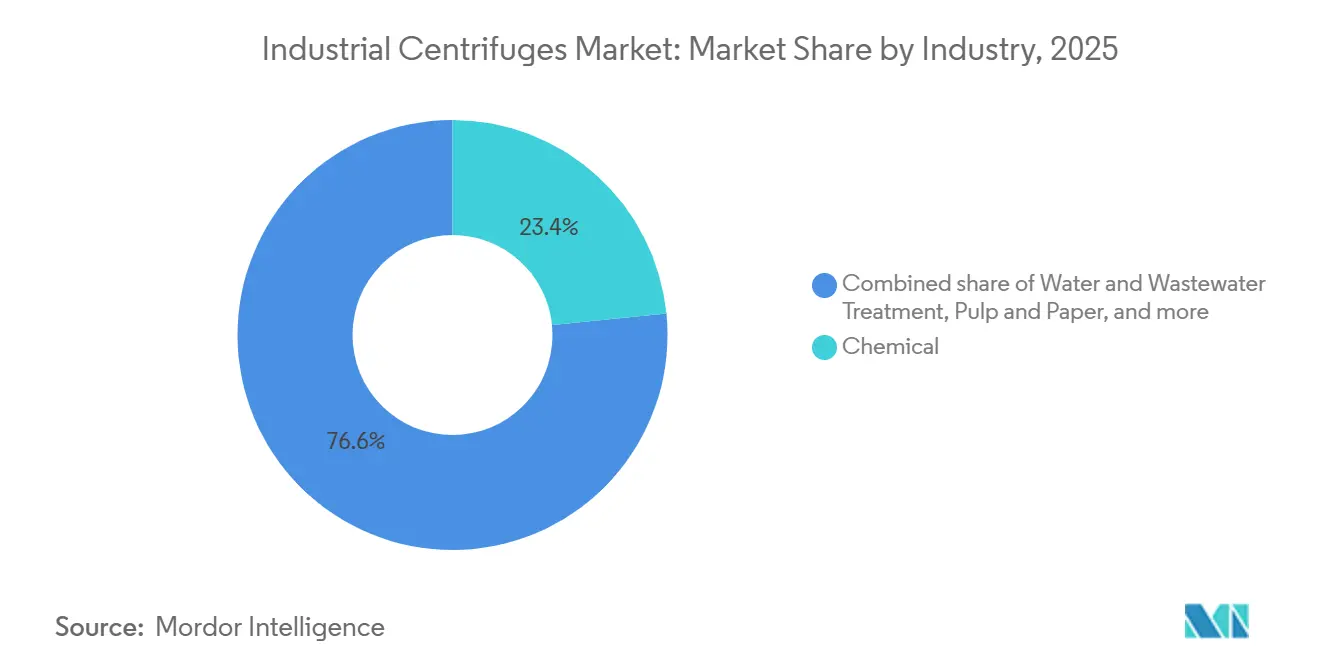
- 産業別では、化学処理が2025年の産業用遠心分離機市場規模の23.4%のシェアを占めました。水・廃水処理は2031年にかけて最も高い年平均成長率8.3%を記録する見込みです。
- 地域別では、北米が2025年に36.7%の売上高シェアをリードしました。アジア太平洋は予測期間を通じて年平均成長率7.5%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響 | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 廃水規制の強化 | +1.2% | グローバル(北米、EU、中国) | 中期(2〜4年) |
| 製薬・バイオテク分野の生産能力拡張 | +1.4% | 北米、欧州、インド、シンガポール | 短期(2年以内) |
| 食品・飲料の清澄化需要 | +0.8% | 欧州、北米 | 長期(4年以上) |
| 産業廃水再利用の義務化 | +1.1% | アジア太平洋コア、中東、南米 | 中期(2〜4年) |
| リチウムイオン電池リサイクルラインの急増 | +1.3% | 北米、欧州、中国、韓国 | 短期(2年以内) |
| 藻類ベースのバイオ燃料プラントの規模拡大 | +0.6% | 北米、一部アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
廃水規制の強化
EPAの40 CFR Part 437規制は、集中型廃棄物処理事業者に対し、より乾燥したケークと低廃棄量を実現するデカンター遠心分離機の導入を義務付けています。中国の改正水質汚染防止管理法は、化学工業団地におけるゼロ液体排出設備の設置を促進しており、塩水ブラインを処理できるコンパクトな垂直型設計が優位性を持っています。EUでは、産業排出指令の改正により、パルプ・製紙工場は浮遊固形物削減が求められており、混濁度10NTU未満を達成するディスクスタック型セパレーターへの改修が進んでいます。ブラウンフィールドにおけるスペース制約が垂直型機械に優位性をもたらし、2028年まで延びるコンプライアンス期限が複数年にわたるアフターマーケット需要を下支えしています。
製薬・バイオテク分野の生産能力拡張
AGC Biologicsは2025年にコペンハーゲン施設の生産能力を2倍に拡張し、自動化されたディスクスタック型セパレーターを導入することで収穫サイクル時間を40%短縮しました。[3]AGC Biologics、「コペンハーゲン拡張プレスリリース」、agcbio.com GrifolsのノースカロライナにあるFDA承認済み血漿ラインでは、チューブラーボウル遠心分離機を採用して免疫グロブリン純度98%を達成しています。[4]食品医薬品局(Food and Drug Administration)、「生物製剤ライセンス承認」、fda.gov モジュール式クリーンルームおよびシングルユース型バイオリアクターが、スキッドマウント型垂直遠心分離機への需要を高めており、受託製造事業者は72時間以内にキャンペーンを切り替えることが可能となっています。インドおよび韓国におけるバイオシミラーの生産急増が成長を延伸させており、ろ過型遠心分離機は生物学的利用能に不可欠な粒子径制御の精度を高めています。
食品・飲料の清澄化需要
ジュースおよび飲料加工業者は、コールドプレスおよび長期間保存対応SKUに対応した密閉型ディスクスタック型セパレーターへの切り替えを進め、沈降タンクから脱却しています。欧州の乳業協同組合は、規則(EC)第853/2004号に基づく細菌数規制を遵守するため、2024年〜2025年にかけて150台以上のクラリファイアーを設置しました。クラフトブルワリーは、コンパクトな水平型デカンターで酵母を回収し、廃水コストを60%削減するとともに再販可能なバイオマスストリームを生み出しています。植物性飲料メーカーは三相デカンターを導入して油、タンパク質、水を一工程で分離していますが、穏やかな処理がスループットを上回る場面ではメンブレンがシェアを獲得しています。
産業廃水再利用の義務化
中国は2025年までに産業用水再利用率30%を目標とし、江蘇省および山東省の化学工業団地では逆浸透精製の前処理としてデカンターの導入が進んでいます。UAEの産業リサイクルに関する法律は、石油化学コンプレックスに対して油水分離用ディスクスタック型セパレーターの採用を促しています。インドの改正繊維基準では全溶解固形物を2,100 mg/L以下に規制しており、染色工場が塩回収用プッシャー遠心分離機の導入を進めています。連続式システムは24時間稼働プラントに適していますが、バッチ式機械はキャンペーン処理を行う小規模施設においてシェアを拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本支出 | −0.9% | グローバル、南米およびMEAで深刻 | 短期(2年以内) |
| 高い運転・エネルギーコスト | −0.7% | 欧州、北米、一部アジア太平洋市場 | 中期(2〜4年) |
| メンブレン技術との競合 | −0.5% | グローバル、食品・飲料および製薬に集中 | 長期(4年以上) |
| 熟練した遠心分離機オペレーターの不足 | −0.4% | 北米、欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本支出
鉱業テーリング用デカンターは200万米ドルを超えることがあり、設置費用がさらに最大40%上乗せされるため、南米および東南アジアの事業者は購入を先送りする圧力にさらされています。欧州のサプライヤーは現在、資本支出をOEM側に転嫁するトン当たり従量制契約を提供していますが、製薬以外での採用は依然として低水準にとどまっています。カスタムボウル素材により納期が12ヶ月を超えることがあり、プロジェクトファイナンスの窓口が延伸しています。
高い運転・エネルギーコスト
欧州の酪農プラントにおけるディスクスタック型セパレーターは15〜20 kWを連続消費しており、2026年の電力料金水準では1台当たり年間1万5,000〜2万5,000米ドルの電気代が発生します。可変周波数ドライブにより負荷を20〜30%削減できますが、改修費用は最大8万米ドルに達します。摩耗性の高い鉱業用途では、ベアリング交換とボウル再研磨により年間3万〜5万米ドルの運転費増加が生じ、固形物含量が低い場合にはメンブレンへのシフトを促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
種類別:
ろ過型が純度需要を背景にシェアを拡大沈降型機器は、鉱業、下水汚泥、および食用油精製における定着した利用実績により、2025年の産業用遠心分離機市場シェアの56.6%を維持しました。銅テーリング池における連続型デカンターは毎時100 m³を処理し、22%固形分のケークを生産する一方、乳業におけるクラリファイアーは混濁度1 NTU未満を達成しています。ろ過型機械は年間7.2%の成長が予測されており、API結晶化、炭酸リチウム精製、および特殊化学品精製を取り込んでいます。バスケット型ユニットは小ロット医薬品中間体に適し、プッシャー型は連続アジピン酸結晶の処理に対応しています。電池グレードのリチウム施設におけるピーラー型遠心分離機はケーク排出を自動化し、オペレーターを苛性スプレーから保護しています。ISO 14644クリーンルーム規制が強化されるにつれ、クリーン・イン・プレース機能を統合した垂直型ろ過モデルがグレードCおよびDの設備における標準となりつつあります。
両カテゴリーは共存することになります:沈降型はスループット、堅牢性、低運転費が重視される場面で優位を持ち、ろ過型は純度、洗浄効率、およびケーク乾燥度が製品価値に直接影響する場面で優位を発揮します。こうした異なる要件が均衡した需要見通しを支え、予測期間内に一方の技術が他方を完全に代替する事態を防いでいます。
設計別:
垂直型構成がクリーンルームシェアを獲得水平型レイアウトは、床面積が豊富で重心の低い設計が振動を抑制する鉱業、廃水処理、および船上設備における需要に牽引され、2025年の産業用遠心分離機市場の60.1%を占めました。デカンターは最小限の監視で24時間稼働し、舶用燃料油精製における水平型ディスクスタックモデルはスラッジの蓄積を防止しています。一方、垂直型機械は年間7.6%の複合成長が見込まれており、空間を1平方メートル当たり5,000〜1万米ドルで評価するクリーンルーム経済が成長を牽引しています。AGC Biologicsのコペンハーゲン拠点は垂直型ディスクスタックを選択することでフットプリントを40%削減し、同一の建屋内でさらに2系統のバイオリアクタートレインを設置することを可能にしました。垂直型ピーラー遠心分離機は溶媒封じ込めを向上させ、可燃性溶媒APIプラントにおける爆発リスクを軽減しています。電池リサイクルラインでは、オーバーヘッドコンベヤーが上部取り付け口から直接スラリーを供給できるため、垂直型デカンターが優先されています。
産業用遠心分離機市場では、サプライヤーが両形態のスペースおよびメンテナンス上の利点を融合したハイブリッドジオメトリ、傾斜ボウル、またはモジュール式フレームを洗練させるにつれ、最終用途セクター全体での採用障壁が平準化され、収斂が進む可能性が高いと考えられます。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます


運転モード別:
バッチ式の柔軟性が連続式の効率性を補完連続式遠心分離機は、バルク食品、基礎化学品、および鉱業における中断のない稼働を武器に、2025年に66.3%のシェアを保有しました。下水汚泥処理における連続式デカンターは年間8,000〜1万時間稼働し、自動化されたスラッジ排出により稼働率95%超を維持しています。バッチ式機械は年平均成長率7.8%での成長が予測されており、マルチプロダクト医薬品プラントおよび特殊化学品のキャンペーン処理に対応しています。バスケット型およびピーラー型ユニットは、FDA 21 CFR Part 211およびEU GMP Annex 1の下で不可欠な6時間以内の迅速な切替および洗浄バリデーションを可能にします。Grifolsは個別ドナープールを、ロットのトレーサビリティを確保するバッチ式チューブラーボウル設計で処理しています。電池リサイクルのパイロット施設では、バッチ式ろ過遠心分離機が多様な化学系を処理し、キャンペーン間のパラメーター調整により収率を最大化しています。
パーソナライズド医療、細胞治療、およびオーダーメイド型特殊化学品ストリームがシェアを拡大するにつれ、産業用遠心分離機市場は引き続き連続式スループット向上とバッチ式駆動型の柔軟性のバランスを取りながら、それぞれのニッチ市場において固定的な需要を維持していきます。
産業別:
水処理が化学産業の既存シェアを上回る成長化学処理は2025年に23.4%の売上高シェアを維持し首位にとどまり、溶媒回収、ポリマー脱水、および触媒リサイクルを下支えしています。ポリ塩化ビニル樹脂ストリームにおけるデカンターは下流乾燥エネルギーを40%削減し、ディスクスタックはファインケム工場においてパラジウム触媒を回収しています。水・廃水処理は、廃棄または再利用前の機械的脱水を強制する40 CFR Part 437および中国のゼロ液体排出規制に後押しされ、最も高い年平均成長率8.3%を記録する見込みです。北米の自治体公共事業者はベルトプレスからデカンターへの切り替えを進め、ポリマー使用量を30%削減するとともに農地利用に適したより乾燥したケークを生産しています。インドの繊維工場は固形物基準30 mg/L未満を達成して多額の排出ペナルティを回避するため、ディスクスタックへの改修を行っています。
製薬・バイオテク分野の進展は生産能力拡張を反映しており、クラフトブルー酵母回収や植物性タンパク質清澄化などにより食品・飲料の用途が拡大しています。鉱業、パルプ・製紙、および発電は、商品価格と環境アップグレードに基づく安定しているが景気循環的な需要を示しています。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
地域分析
北米産業用遠心分離機市場
北米は2025年の収益の36.7%を確保し、連邦インフラ資金、バッテリーギガファクトリーの建設、および重要な医薬品原薬のニアショアリングに支えられている。Li-CycleのロチェスターおよびBASFが計画するサウスカロライナのサイトだけで、ブラックマスおよび駆体処理のために約20台の産業用遠心分離機が必要となる見込みである。アルバータ州のオイルサンド生産者は、埋め立て規制を満たすためにテーリングデカンターに年間5億米ドルを投資しており、メキシコのAPI拠点はFDAおよびEMA基準に準拠するためにハーメチックディスクスタックを追加している。
アジア太平洋産業用遠心分離機市場
アジア太平洋地域は7.5%のCAGRを記録すると予測されており、世界で最も速い成長ペースとなっている。中国の化学工業団地は、ゼロ液体排出義務を満たすために2024年から2025年にかけて300台以上の新型デカンターを導入した。インドのハイデラバード・アーメダバード医薬品回廊では、欧米の輸出市場を対象としたバイオシミラーラインに縦型ディスクスタックが採用されている。日本と韓国は省エネ型縦型セパレーターで都市・産業廃水処理施設を改修しており、ASEAN諸国は持続可能性インセンティブを背景にパーム油およびゴムの遠心分離機能力を拡大している。
欧州・中東・アフリカおよび南米産業用遠心分離機市場
欧州は、産業排出指令の規制強および改訂された都市廃水処理指令による栄養素上限の設定が自治体施設における清澄機のアップグレードを義務付けているため、相当のシェアを維持している。ドイツなどのエネルギー集約型地域では、高い電力料金を相殺するために回生ブレーキを備えたボウル設計が好まれている。南米では、チリの銅鉱山やブラジルのリチウム鉱山において散発的ながら高額の受注が見られる一方、UAEおよびサウジアラビアの中東・アフリカにおける水再利用プロジェクトでは、海水淡水化ブラインにディスクスタックセパレーターが活用されている。アフリカの鉱業地帯は外貨不足から整備済み中古機を好む傾向があり、販売台数は低水準にとどまるものの、アフターマーケットサービスは活発に展開されている。

規制環境
産業用遠心分離機のOEMおよびエンドユーザーは、機械安全、電気安全、および現場固有の危険区域規則にまたがる、重層的なコンプライアンス環境の中で活動している。欧州連合では、機械規則(EU)2023/1230が機械指令2006/42/ECに代わり、2027年1月20日から義務化され、必須の健康・安全要件が強化され、ソフトウェアが関与する安全機能に関する期待事項が拡大される。これにはAI対応機能やサイバーセキュリティに関する規定も含まれる。これに加えて、遠心分離機の安全性への期待は、EN 12547:2014(遠心分離機、共通安全要件)などの整合規格によって形成されており、この規格は2026年7月1日付で改訂対象としてフラグが付けられ、EU市場アクセスに向けた文書更新や再検証を促す可能性がある。
EU域外では、設計上の選択は、モーターやドライブを通じて遠心分離機パッケージに影響を与える効率および部品レベルの規則の影響を、ますます強く受けるようになっている。米国では、10 CFR Part 431に基づくエネルギー省のエネルギー保存プログラムが、商業用・産業用機器の効率基準を引き続き厳格化しており、対象範囲が拡大された電気モーターに関する最近の最終規則(2025年4月施行、コンプライアンス期限は2029年1月まで延長)や、その他の回転機器カテゴリーも対象となっている。こうしたスケジュールは、サプライヤーをより早期のモーター・ドライブ選定の再設計サイクルに引き込む一方、規制対象環境(医薬品GMP施設や廃水処理プラントを含む)のユーザーは、適用される国内規格や調達基準に沿った、検証済みの安全性・性能特性を引き続き指定している。
競合状況
上位5社であるAlfa Laval、GEA、Andritz、Flottweg、およびMitsubishi Kakokiは、グローバル売上高の推定45〜50%を支配しており、中程度の集中度を示しています。欧州の既存企業は、計画外停止時間を最大30%削減する統合型自動化、予知保全、およびグローバルサービス網によって差別化を図っています。中国およびインドの新興企業は、価格競争力のある自治体プロジェクトや新興市場において15〜25%低い資本コストと短い納期で受注を獲得しています。Alfa Lavalの最新ディスクスタックラインはエネルギー使用量を20%削減し、振動、ベアリング温度、固形分負荷監視のためのIoTセンサーを内蔵しており、故障前にサービス介入を可能にしています。GEAの欧州乳業協同組合向け改修プログラムでは50台のクラリファイアーに可変周波数ドライブを追加し、25%の省電力を保証しています。Andritzは炭化タングステンコーティングボウルで鉱業にニッチ展開し、研磨性スラリーに5,000時間対応する一方、Mitsubishi Kakokiは溶媒リッチなAPI結晶化向けにATEX Zone 1準拠のピーラー遠心分離機を提供しています。
電池リサイクル、藻類バイオ燃料、および製薬シングルユース設備を中心に競争の激化が見込まれており、価格ではなくドメイン知識がベンダー選定を左右します。特許活動は密閉シーリング、セラミック複合ボウル、およびAI駆動型分離アルゴリズムに集中しており、ソフトウェアと材料が次の差別化の波を定義することを示唆しています。
産業用遠心分離機産業リーダー
Alfa Laval AB
GEA Group AG
Andritz AG
Flottweg SE
Mitsubishi Kakoki Kaisha, Ltd.
- *免責事項:主要選手の並び順不同
産業用遠心分離機市場
- Alfa Laval AB
- Flottweg SE
- Multotec (Pty) Ltd
- Mitsubishi Kakoki Kaisha Ltd
- Pieralisi MAIP S.p.A
- IHI Rotating Machinery
- Hiller Separation & Process
- Flsmidth (Escher Wyss)
- Andritz AG
- Ferrum Ltd
- Thomas Broadbent & Sons Ltd
- Centrisys Corp.
- G-Tech Separation
- FLSmidth & Co. A/S
- Hutchison-Hayes Separation
- GEA Group AG
- MSE Hiller
- HAUS Centrifuge Technologies
- Siebtechnik Tema
- SPX FLOW (Seital)
- Suez Water Technologies
- Andritz-Frautech

市場機会と将来展望
エネルギー・資源効率の改修は、特に高い電力料金と連続分離のための上昇するOPEXに直面している事業者にとって、近い将来のホワイトスペースとなっている。この需要の広がりは、重工業廃水および製油所用途において見られ、GEAは2026年7月、南米の製油所においてVaripond C搭載のpetroMaster CF 5000デカンター遠心分離機を稼働させ、調整可能なポンド深度制御と窒素ブランケティングを、エネルギー使用量の低減と油性ストリームのより安全な取り扱いのためのレバーとして活用した。可変周波数ドライブやオートメーション改修を含む同様の効率重視型パッケージは、本レポートの対象範囲に合致し、新規建設向け遠心分離機販売と並んで、アップグレードキット、制御装置、サービスプログラムへの需要を後押しする。
製造拠点の拡大と地域化されたサービス能力は、特にリードタイムと熟練オペレーターの確保が制約要因として残る中、第二の機会の道筋を提供する。Centrisys/CNPは2025年7月、ウィスコンシン州ケノーシャに70,000平方フィートの新設施設を開設し、大規模生産、修理、パイロットテスト能力を拡大した。一方で産業事業者は、副産物回収におけるパイロットプロジェクトを資本プロジェクトへと転換し続けている。Tharaldson Ethanolは2026年5月、Alfa Laval Prodec Oil Plus遠心分離機技術を用いて試験段階から本格的なプロジェクト実施へと移行し、コーンオイル回収と副産タンパクの成果の向上を図った。これは、遠心分離機がバイオ燃料および発酵関連バリューチェーンにおける副次的ストリームの収益化を支援する様子を強調している。これらの事例は、廃水コンプライアンス、規制対象生産における高純度分離、そしてオートメーション、封じ込め、省エネルギー機能による既設設備のアップグレードに関する、本レポートの推進要因と一致している。
Recent Industry Developments in 産業用遠心分離機市場
- 2026年7月:GEAは南米の製油所に2台のpetroMaster CF 5000デカンター遠心分離機を導入し、油性廃水処理に活用した。危険区域での運用に向けてVaripond Cと窒素ブランケティングを統合している。この導入事例は、製油・石油化学廃水ストリームにおけるエネルギー最適化されたデカンター構成とより厳格な安全設計への移行を浮き立たせるものである。また、高度な制御システムと組み合わせた高容量連続遠心分離機への需要を後押ししている。
- 2025年12月:ANDRITZは、ブラジルのトレス・ラゴアスにあるEldorado Brasil Celuloseにおいて、ANDRITZの汚泥脱水遠心分離機を組み込んだバイオロジカル汚泥乾燥プラントを稼働させた。このプロジェクトは、遠心分離機需要をパルプ・製紙業界の持続可能性および廃水管理投資と結び付けている。また、統合脱水およびダウンストリーム汚泥処理ソリューションのための参照導入例を拡大している。
- 2024年3月:GEAは、CFシリーズの各モデルにおいて分離ゾーンとポンド深度をリアルタイムで調整可能にするデカンター遠心分離機向けシステムVaripond Cを発表した。この技術方向性は、コア機械を変更せずにスループット、エネルギー使用量、製品品質を最適化したいユーザーを支援するものである。廃水、化学、加工産業における既設デカンター設備の改修・アップグレードの道筋を支えている。


産業用遠心分離機市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、産業処理・処理施設における固液分離、または二液分離のために販売される産業用遠心分離機を対象とする。当社は、主要な最終用途産業全体にわたる産業分離用途に関連する設備収益に基づいて市場規模を算定している。
対象範囲の除外事項:実験室用遠心分離機、医療用または血液用遠心分離機、および産業処理用途として購入されない消費者向け機器は除外している。
セグメンテーション概要
- 種類別
- 沈降型
- クラリファイアー・シックナー
- デカンター
- ディスクスタック
- ハイドロサイクロン
- その他沈降型
- ろ過型
- バスケット型
- スクロールスクリーン型
- ピーラー型
- プッシャー型
- その他ろ過型
- 沈降型
- 設計別
- 水平型
- 垂直型
- 運転モード別
- バッチ式
- 連続式
- 産業別
- 食品・飲料
- 製薬・バイオテク
- 水・廃水処理
- 化学
- 金属・鉱業
- 発電
- パルプ・製紙
- その他産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- その他アジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- その他南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- エジプト
- 南アフリカ
- ナイジェリア
- その他中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、分離機器需要がどこから生じ、最終市場がどの程度の速度で拡大しているかを理解するのに役立つ公開データから始まる。米国EPA、Eurostat、世界銀行、UN Comtrade、国際エネルギー機関などの資料を用いて、廃水投資の方向性、産業生産の指標、分離機器関連の機械カテゴリーにおける貿易動向といった入力情報の裏付けとした。
また、企業の年次報告書、投資家向け説明資料、製品カタログを確認し、購買者が従う典型的な遠心分離機の設計、使用事例、更新サイクルを整理した。特許データベースを用いて、デカンター、ディスクスタックシステム、オートメーション機能における技術動向を追跡し、現実的な普及曲線の裏付けとした。企業財務情報やニュースの一部有料サブスクリプションを用いて、収益開示や大型受注発表を明確化した。これらのデスクソースは例示的なものであり、データ収集、相互確認、および明確化のために、その他の公開資料も参照した。
一次インタビューおよび調査
一次調査は、設備メーカー、チャネルパートナー、EPCおよびプラントエンジニアリングチーム、そして水・廃水、化学、食品加工、金属・鉱業、製薬などの分野のエンドユーザーへのインタビューおよび短期調査を中心に行った。これはグローバル市場であるため、APAC、EMEA、アメリカ地域をカバーし、利用率、リードタイム、設計・用途別の一般的な価格に関する前提を検証・調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):16% | APAC:37% |
| ミッドティア:54% | 機能/部門リーダー:27% | EMEA:37% |
| 中小プレーヤー:19% | マネージャー:57% | アメリカ地域:26% |
市場規模算定と予測
規模算定は、トップダウン方式を用いて構築されており、産業活動と処理需要を対象可能な設備プールへと再構成し、その後遠心分離機の普及率と更新需要によってフィルタリングする。総計を現実的なものに保つため、遠心分離機の設計別のサンプル台数、容量・構成材料別の一般的なASP範囲、プロジェクト発注パターンに関するチャネルチェックなど、選択的なボトムアップ的近似値によって結果を裏付けている。
主要なモデル入力には、廃水・汚泥処理活動、プロセス産業の生産能力増強、鉱業・鉱物処理活動、そして沈降処理とろ過処理の間の構成比の変化が含まれる。また、これらの要因が単位経済性や購買頻度を変化させるため、設計選好(水平型対垂直型)および運転方式(バッチ対連続)も追跡している。予測は、産業生産と自治体処理投資に関する短期トレンドラインに裏付けられたシナリオ分析を用いて作成され、その後リードタイム、利用率、価格動向に関する一次フィードバックを用いて精緻化される。小規模な国々においてボトムアップの視点が不完全な場合は、検証済みの強度係数を産業生産量および処理インフラが対応する人口に適用することでギャップを処理し、その後貿易および既設設備の指標に対する合理性チェックを行う。
データ検証と更新サイクル
検証は、モデル出力を、産業生産の方向性、廃水処理拡大の指標、関連カテゴリーにおける機械貿易の動向といった独立した指標と比較する複数のチェックを通じて行われる。異常値は見直され、前提は再検討され、価格、用途構成、または地域別成長が関係者の報告と整合しないと見られる場合には追加のフォローアップコールが実施される。
最終承認の前に、モデルは複数段階の内部レビューを経て、計算ロジック、単位、通貨換算が地域間で一貫していることを確認する。レポートは毎年更新され、重大な規制変更や大規模な生産能力拡大の発表などの重要事象が発生した場合には、その都度中間更新が行われる。納品直前には、アナリストが最新の見解を確実にクライアントに提供できるよう、最終確認作業を行う。
Mordor Intelligenceの産業用遠心分離機市場規模と他の公表推定値との比較
産業用遠心分離機の公表市場規模は、各発行元が何を対象に含めるか、どの年を起点とするか、そして予測期間全体を通じて価格変動をどのように反映させるかについて異なる選択をするため、しばしば一致しない。また、一部の調査が出荷額の代理指標に重点を置く一方、他の調査は最終市場の需要指標に重点を置く傾向があるため、差異が生じることもある。
よくあるギャップは、関連する設備・サービス収益を同一の見出し値に統合することであり、これによりユニット需要が変化していなくても数値が押し上げられることがある。一部の推定値は、より早い基準年に固定した上で、廃水投資のタイミング、プロセス産業の資本支出サイクル、沈降処理とろ過用途の間の構成比における最近の変化を十分に反映しない、平滑化されたCAGRを適用している。したがって、外部の総計は、ASPの上昇、通貨のタイミング、地域別加重の扱い方によって、より高くまたはより低くなる場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 9.19億米ドル(2026年) | |
| 業界誌A | 7.30億米ドル(2022年) | より早い基準年と緩やかな成長プロファイルを用いており、公表された数値は、設計レベルの価格や最終用途の更新行動に対する同水準の相互確認を伴わない、広範なグローバル総計として提示されることが多い。 |
| 業界アナリティクスB | 8.20億米ドル(2025年) | 産業用遠心分離機に加え、遠心分離機器を対象範囲としており、これは通常、コアとなる遠心分離システムを超えて対象範囲を拡大するものであり、購買者が別々に予算を組む機器カテゴリーを混在させる場合がある。 |
この表は、タイミングと対象範囲の選択が差異の大部分を説明することを示している。一部の出典は、より古い年を起点とするか、より広範な遠心分離カテゴリーを組み込み、その上で地域全体に単一の成長率を適用している。対照的に、Mordor Intelligenceは、設備が産業分離用途のために購入された場合にのみ産業用遠心分離機の収益として計上し、その総計は最終市場の活動、用途構成、および実務上の価格帯に対して繰り返し確認されている。


レポートで回答される主要な質問
2031年までの産業用遠心分離機市場の予測値は?
市場は2026年の90億1,900万米ドルから125億9,000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率6.49%で拡大します。
最も急成長している遠心分離機の種類はどれですか?
ろ過型遠心分離機は、製薬API結晶化と電池材料精製に牽引され、年間7.2%の成長が予測されています。
垂直型遠心分離機が注目を集めている理由は何ですか?
垂直型設計は床面積を最大40%削減し、クリーンルームにおいて年間1平方メートル当たり5,000〜1万米ドルのスペースコストが生じることを考えると重要な利点です。
最も高い成長が見込まれる最終用途セグメントはどれですか?
水・廃水処理は、主要経済圏における排出規制の厳格化に後押しされ、年平均成長率8.3%を記録する見込みです。
大手サプライヤーの主要な競争優位性は何ですか?
市場リーダーは、計画外停止時間を最大30%削減する統合型自動化および予知保全プラットフォームによって差別化を図っています。
エネルギーコストは遠心分離機の採用にどのような影響を与えますか?
特に欧州における高い電力料金は、ディスクスタック型ユニットの運転コストを高くしており、可変周波数ドライブによりエネルギー消費を最大30%削減できます。
最終更新日:



