
産業用ギアボックス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
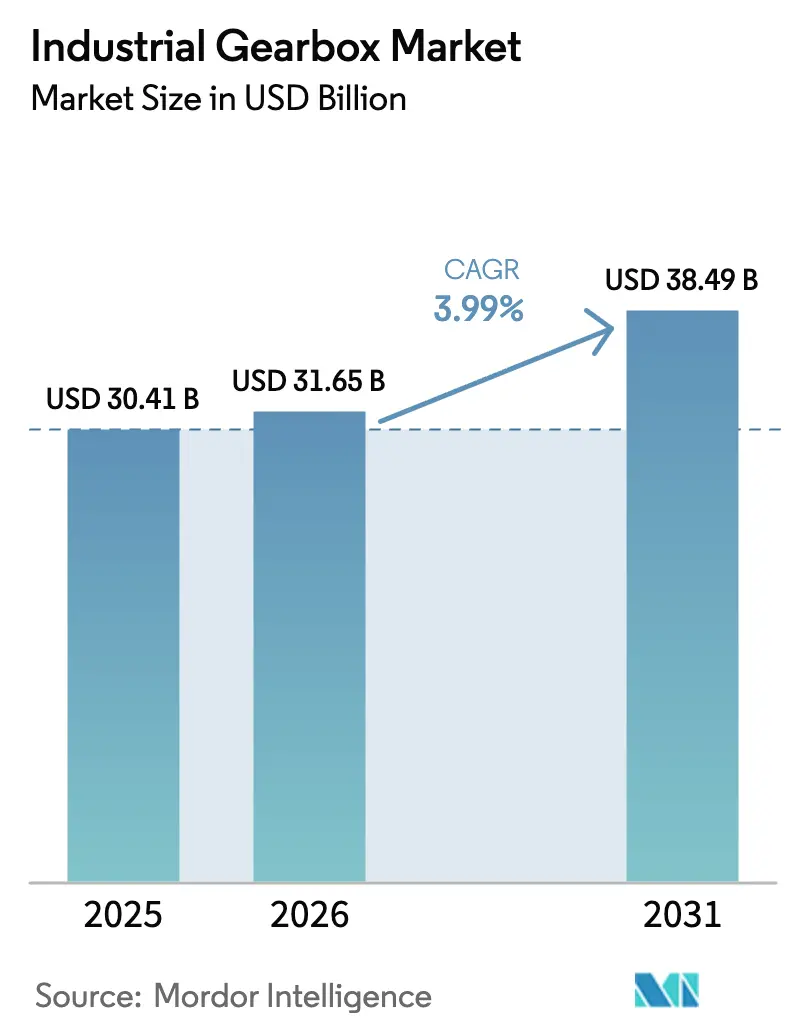
| 市場規模 (2026) | 31.65 十億米ドル |
| 市場規模 (2031) | 38.49 十億米ドル |
| Growth Rate (2026 - 2031) | 3.99 % |
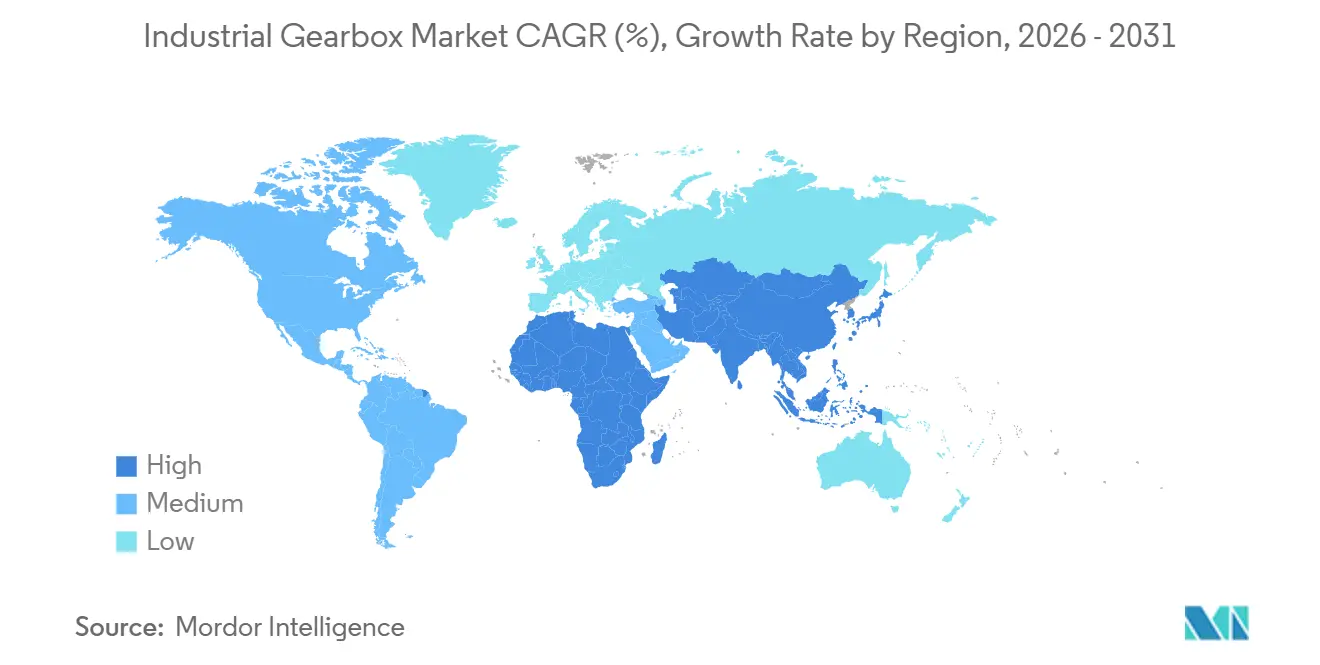
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
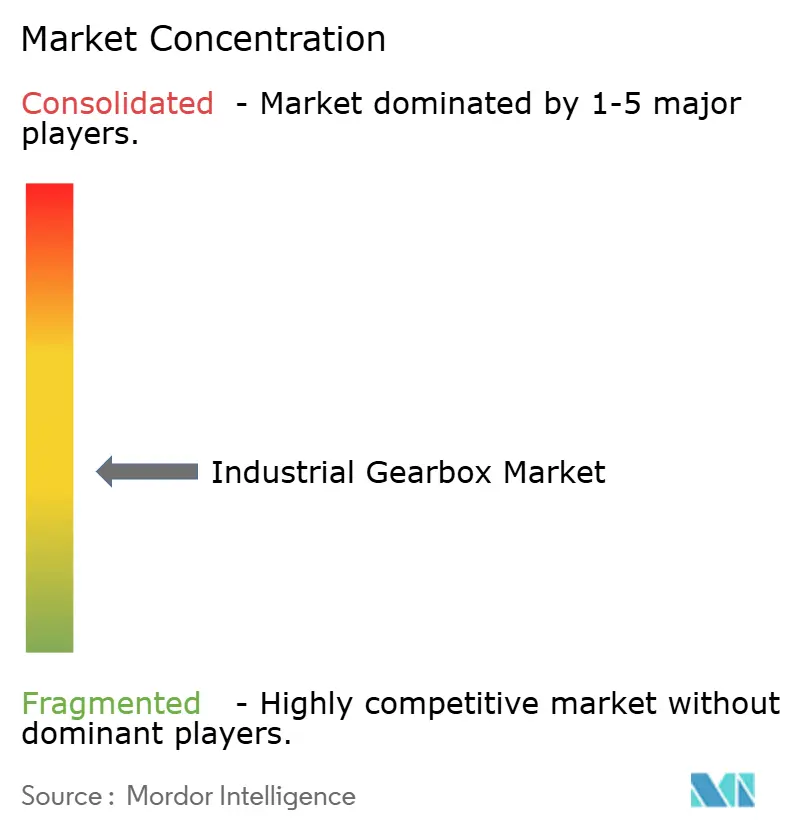
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による産業用ギアボックス市場分析
産業用ギアボックス市場規模は、2025年の303億1,000万米ドルから2026年には316億5,000万米ドルに成長し、2026〜2031年の年平均成長率3.99%で2031年までに384億9,000万米ドルに達すると予測されています。
工場フロアのデジタル化が進む中、ギアボックスは振動・温度・負荷データを収集するエッジインテリジェント資産へと変貌しつつあり、予知保全アルゴリズムに情報を供給することで計画外ダウンタイムを20〜25%削減しています。プラネタリー設計はロボット、精密工作機械、ソーラートラッカーの需要を背景に急速に成長しており、ヘリカルユニットはコンベヤー、ミキサー、汎用機械の主力として引き続き活躍しています。風力タービンの建設拡大、イントラロジスティクスの自動化、グリーン水素プログラムが増分需要を牽引しており、特にアジア太平洋地域では、支援的な産業政策とインフラパイプラインが新規設備投資を下支えしています。上位20社のサプライヤーが世界売上高の55〜60%しか占めていないため、競争の激しさは中程度であり、サービス対応力と応用知識で競争する地域専門業者の参入余地が残されています。
主要レポートのポイント
- タイプ別では、ヘリカル構成が2025年の産業用ギアボックス市場シェアの37.58%を占めてトップとなり、プラネタリー設計は2031年にかけて年平均成長率4.71%で拡大すると予測されています。
- エンドユーザー別では、製造業および工作機械が2025年の産業用ギアボックス市場規模の33.21%を占め、エネルギーセクターは2031年にかけて最も高い年平均成長率4.92%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年の売上高の43.63%を占め、2031年にかけて年平均成長率4.68%で成長すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% 年平均成長率予測への影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| インダストリー4.0対応自動化の採用拡大 | 1.2% | 北米製造拠点での早期採用を伴い、アジア太平洋および欧州が先行するグローバル市場 | 中期(2〜4年) |
| 風力タービン用ギア需要の急増 | 0.9% | 中国、欧州(ドイツ、英国、デンマーク)、北米(米国オフショア)に集中し、アジア太平洋(台湾、日本)でも台頭しているグローバル市場 | 長期(4年以上) |
| イントラロジスティクスおよび倉庫自動化の急速な拡大 | 0.8% | 北米(米国、カナダ)、欧州(ドイツ、オランダ、英国)、アジア太平洋のEコマース拠点(中国、日本、韓国、シンガポール) | 短期(2年以内) |
| 建設・鉱山機械生産の増加 | 0.6% | アジア太平洋(中国、インド、インドネシア)、中東(サウジアラビア、UAE)、南米(ブラジル、チリ、ペルー)、アフリカ(南アフリカ) | 中期(2〜4年) |
| アップグレードを促進するデータ駆動型予知保全契約 | 0.5% | 北米および欧州での早期採用を伴い、アジア太平洋の鉱業・エネルギーセクターへ拡大するグローバル市場 | 中期(2〜4年) |
| モジュール式・3Dプリント製ギアコンポーネントへのシフト | 0.4% | 北米(米国、カナダ)、欧州(ドイツ、英国、フランス)、アジア太平洋(日本、韓国)での早期パイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0対応自動化
コンディションモニタリングセンサー、IO-Linkインターフェース、エッジコンピュートモジュールがギアボックス内部に組み込まれ、2025年に発売されたモジュール式プラットフォームでは設置時間を40%短縮するクローズドループ制御戦略が実現されています。[1]SEW-Eurodrive、「産業用ギアボックスおよびドライブソリューション」、sew-eurodrive.com スマート潤滑システムと組み合わせたワイヤレス振動・温度ノードにより、遠隔地の鉱山やオフショア風力発電所でのサービス間隔が10,000時間を超えて延長されています。クラウドベースのデジタルツインはリアルタイムテレメトリーを取り込み、最大90%の精度で残存耐用年数を予測し、オペレーターが計画停止に合わせて交換を調整できるようにしています。5G低遅延ネットワークの展開により、ワークピースの硬度に応じてギア比を動的に調整するオンマシン分析が可能となり、ハードウェア変更なしにスループットを向上させています。その結果、産業用ギアボックス市場は受動的な動力伝達からデータリッチなメカトロニクスサブシステムへと転換しつつあります。
風力タービン用ギア需要の急増
世界のオフショア風力発電容量は2024年に83.2 GWに達し、2025年から2034年の間に350 GW以上増加すると予測されています。[2]世界風力エネルギー協議会、「世界オフショア風力レポート2024」、gwec.net マルチメガワットタービンは現在、15〜20年のライフサイクルにわたって10,000 kN-mを超えるトルク負荷に耐えるメインギアボックスを必要としており、大口径プラネタリーステージへの発注を促しています。ドイツはオフショア拡張に80億ユーロを充当し、2025年から2027年の間に7〜9 GWのオークションが予定されています。中速ギアドドライブトレインは2024年に市場シェアの91.3%を占め、直接駆動の採用が増加する中でもギアボックスの重要性が示されています。グリーン水素向け電解槽プロジェクトも効率98%のコンプレッサートレインギアボックスを指定しており、風力以外にも需要基盤が広がっています。
イントラロジスティクスおよび倉庫の急速な拡大
フルフィルメントセンターは2025年に50万台以上の自律移動ロボット(AMR)を追加し、それぞれが車輪駆動とリフト用に最大4台の精密ギアボックスを搭載しています。Amazonは2025年の仕分けネットワークに75,000台の追加ドライブユニットを組み込み、1時間あたり100万個を超えるピーク処理量を実現しました。[3]Amazon、「2025年サステナビリティレポート」、amazon.com シャトル式自動倉庫・搬送システムは現在、効率損失なしに100万回の起動・停止サイクルをサポートするゼロバックラッシュハイポイドギアを必要としています。24時間365日の稼働を維持するため、メンテナンス間隔を10,000時間以上に延長する合成潤滑剤が採用されています。2025年にリリースされた新しい60 mmモジュール式ギアモーターは試運転時間を40%短縮し、設計反復のペースを示しています。
建設・鉱山生産の成長
アジア太平洋および南米のインフラパイプラインが、ミル、クラッシャー、コンベヤー向けの高馬力ギアボックスの需要を押し上げており、予知保全契約により大手鉱山会社での計画外ダウンタイムが最大22%削減されています。クラウドダッシュボードに接続されたセンサー搭載プラネタリーユニットが、チリの銅採掘事業における残存寿命を正確に予測しています。インドの1兆4,000億米ドル規模の国家インフラパイプラインが、クレーン、ミキサー、トンネル掘削機向けのヘリカルおよびベベルヘリカルユニットへの発注を刺激しています。NEOMなどの中東の大規模海水淡水化プロジェクトでは、海水腐食に対応するためNSF/ANSI 61認定潤滑剤を使用したステンレス鋼ハウジングが指定されています。このシフトにより、中期にわたって大型フレームギアボックスへの安定した発注が支えられています。
制約要因の影響分析*
| 制約要因 | (〜)% 年平均成長率予測への影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 原材料(鉄鋼)価格の変動 | -0.7% | 欧州(エネルギー主導のコスト圧力)および北米で深刻であり、地域サプライチェーンによりアジア太平洋への影響は中程度のグローバル市場 | 短期(2年以内) |
| 成熟産業における交換サイクルの長期化 | -0.5% | 老朽化した設備基盤を持つレガシー製造業、自動車、重機セクターを中心とした北米および欧州 | 長期(4年以上) |
| コンパクトギアボックスを侵食するトルク密度の高い電気油圧アクチュエーター | -0.4% | 北米および欧州の航空宇宙・移動機器、アジア太平洋の建設機械での代替が台頭 | 中期(2〜4年) |
| スマートギアボックスのサイバーセキュリティ認証の遅延 | -0.3% | 欧州(EU機械規制2027年)および北米での規制上の焦点を伴い、アジア太平洋へもコンプライアンス要件が拡大するグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉄鋼価格の変動
熱延コイルは2024〜2025年にかけてメートルトンあたり620〜900米ドルの間で変動し、ヘッジプログラムを持たないアセンブラーの粗利益率を2〜3パーセントポイント圧迫しました。合金鋼サーチャージは2025年にキログラムあたり0.15〜0.25米ドル追加され、疲労寿命が10〜15%低下する代償として浸炭炭素鋼への選択的代替を引き起こしました。垂直統合型サプライヤーは、自社のギア切削・熱処理設備を通じて価格変動を吸収しています。付加製造プラットフォームは、スクラップ率を18〜22%から5%未満に削減し、プロトタイプのリードタイムを8週間から5日間に短縮するモジュール設計を推進しています。価格リスクは緩和されると予想されますが、産業用ギアボックス市場にとって短期的な重荷であり続けています。
電気油圧アクチュエーターによる代替
電気油圧アクチュエーターはキログラムあたり50〜100 N-mを供給し、プラネタリーユニットのトルク密度のほぼ2倍であり、重量プレミアムが正当化される航空宇宙、建設、ロボティクスへの浸透が進んでいます。Moogは2025年までに商用航空機の回転駆動装置で12%のシェアを開示し、ウォームおよびベベルヘリカルギアボックスへの需要を侵食しています。統合型油圧モジュールはバックラッシュなしに衝撃荷重を吸収しますが、機械式の代替品には別途ダンパーが必要です。流体リザーバー、フィルタリング、熱管理が複雑さを増し、食品加工・製薬施設での採用を制限しています。ギアボックスベンダーは、シェア奪還を目指してプラネタリーステージと油圧ダンパーを組み合わせたハイブリッド電気機械アクチュエーターのプロトタイプを開発しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ロボティクスの拡大に伴うプラネタリーの成長プラネタリーギアボックスは、ロボティクス、精密工作機械、ソーラートラッカーがコンパクトな筐体内で高いトルク密度を必要とするため、2031年にかけて年平均成長率4.71%で拡大すると予測されています。Nabtescoは精密減速機の60%以上を掌握し、ゼロバックラッシュで100万サイクルを超えるストレインウェーブフリーRVリデューサーを出荷しています。ヘリカル構成は2025年の売上高の37.58%を占め、コンベヤー、アジテーター、汎用機械における汎用性を反映しています。
産業用ギアボックス市場は引き続きヘリカル設計を効率性、低騒音、保守の容易さの観点から重視していますが、顧客は統合センサーとIO-Link接続をますます指定するようになっています。ウォームユニットは、エレベーターブレーキやバルブアクチュエーターなど、自己ロックや極端なギア比が不可欠なニッチな用途に留まっています。ベベルヘリカルスタイルは冷却塔ファンや縦型ミキサーに直角動力を伝達し、サイクロイドドライブはゼロバックラッシュと衝撃荷重耐性から精密割り出しで支持を集めています。2024年に発売されたオンラインコンフィギュレーターにより、ユーザーはトルク、向き、潤滑をカスタマイズでき、見積もりサイクルが3日から1時間に短縮されています。付加製造によるトポロジー最適化ギアブランクはさらに重量を15〜20%削減し、出力対質量比を向上させています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:
エネルギーセクターが製造業を上回る成長製造業および工作機械は2025年の産業用ギアボックス市場シェアの33.21%を占め、スピンドルおよび軸駆動にヘリカルおよびプラネタリーユニットを組み込んだCNCセンター、射出成形プレス、旋盤が牽引しています。しかしエネルギーセクターは、オフショア風力、パイプライン圧縮、グリーン水素電解槽プロジェクトの増加に伴い、2031年にかけて最も高い年平均成長率4.92%を記録すると予測されています。[4]世界風力エネルギー協議会、「世界オフショア風力レポート2024」、gwec.net
15〜20 MW定格のマルチメガワットタービンは直径4 mを超えるメインベアリングを持つプラネタリーステージを必要とし、鍛造能力を限界まで引き伸ばし、FlenderのBocholt拠点への1億2,000万ユーロの投資などの新規投資を支えています。石油・ガスの中流オペレーターは、寄生的なコンプレッサー損失を抑制するために効率98%のギアボックストレインを指定しています。電気自動車メーカーは単速減速ギアへの移行を進め、効率96〜97%に達する9:1〜11:1の同軸ヘリカル設計を標準化しています。鉱業、水道、廃水処理プラントは引き続き過酷な環境向けの耐腐食性ハウジングとIP66以上の防塵・防水保護を求めていますが、これらのセグメントはコモディティサイクルと自治体予算に連動したより緩やかな成長率で推移しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の産業用ギアボックス市場
アジア太平洋地域は2025年に世界収益の43.63%を創出し、2031年にかけて4.68%のCAGRで成長すると予測されており、中国の2024年における33万台の産業用ロボット設置数および同地域の主要な洋上風力パイプラインの恩恵を受けている。インドの1.4 トリリオン 米ドル規模の国家インフラパイプラインは建設用ギアボックスの需要を促進し、2030年までに140GWという同国の風力発電容量目標は国内サプライヤーに新たな機会をもたらしている。日本と韓国は半導体製造装置および協働ロボット向け精密減速機に特化しており、ベトナムは住友の2024年における4万平方メートルの工場稼働開始を受け、低コストの輸出拠点として台頭している。
欧州の産業用ギアボックス市場
ドイツ、イタリア、フランスは欧州における工作機械およびタービンのサプライチェーンを支えている。ドイツの80億ユーロ規模の洋上風力プログラムおよび2027年に発効するEU機械規制は、IEC 62443準拠のスマートギアボックスの普及を促進している。イタリアの包装機械クラスターは高速充填ラインに向けたコンパクトな遊星歯車ユニットを好む一方、北欧の電解槽投資はエネルギー消費を抑制するために効率98%のコンプレッサーギアを必要としている。欧州のサプライヤーは付加製造技術をますます活用してプロトタイプサイクルを短縮し、スペアパーツ生産を現地化している。
南北アメリカおよび中東・アフリカの産業用ギアボックス市場
北米における需要は、倉庫自動化の展開、シェールガスインフラ、およびEV生産の拡大によって支えられている。米国のインフレ抑制法の45Xクレジットは適格なギアボックス製造コストの最大25%を還付し、2024年にRegal Rexnordによるウィスコンシン州での7,500万 ミリオン 米ドル規模の拡張投資を触媒した。カナダの鉱山業者はセンサー搭載ドライブを後付けしてダウンタイムを削減し、メキシコのEV移行はバッテリー電気トラック向けシングルスピード減速機の受注を促進している。南米および中東・アフリカ市場は、ブラジルの鉄鉱石、チリの銅、および耐腐食性歯車列を必要とする湾岸の海水淡水化プロジェクトによって支配されている。

規制環境
主要製造地域全体で規格や製品政策の枠組みが進化する中、産業用ギヤボックスサプライヤーは、より厳格な設計、文書化、適合性要件に直面している。欧州では、規則(EU)2024/1781(持続可能な製品のためのエコデザイン規則、2024年6月採択)により、エコデザインの対象がエネルギー使用にとどまらず、ライフサイクル全体の持続可能性や製品情報にまで拡大されている。並行して、欧州委員会(DG ENER)は、電動モーターと可変速ドライブに関する規則(EU)2019/1781を、2025年から2030年の作業計画のもとで見直しており、協議は2026年半ばまで続く見通しである。この見直しは、ギヤードモーターパッケージや統合ドライブの選定にも関連している。
国別の市場アクセス規則も厳格化している。インドでは、2024年オムニバス技術規制命令のもと、ギヤおよびギヤボックスに対するBIS Scheme X認証が義務化され、2025年8月28日を遵守期限として、輸入伝動部品の参入要件が引き上げられている。インドはまた、ギヤードモーターを含む産業機械向けの強制的な省エネルギーラベリング制度を示しており、施行は2026年第3四半期を予定している。規格面では、IEC 61400-4:2025(2025年4月)が500 kW超の風力タービン用ギヤボックスの設計要件を規定し、ISO 22109:2026(2026年2月)が産業用バルブを操作するギヤボックスの必須要件を定め、影響度の高い用途における正式な検証・適合性評価が強化されている。
競合環境
産業用ギアボックス市場は中程度の集中度を維持しており、上位20社のベンダーが売上高の約55〜60%を占め、寡占でも分散でもない状態です。Flender、Bonfiglioli、SEW-Eurodrive、ZFはギア切削、熱処理、組立を包含する垂直統合型バリューチェーンを維持し、デジタルツインソフトウェアを使用してプロトタイプの反復を最大40%削減しています。グローバルなサービスフットプリントと大量カスタマイズ能力が、風力、工場自動化、Eモビリティにおける顧客ロイヤルティを支えています。
Elecon EngineeringやNanjing High Accurate Driveなどの地域専門業者は、ローカライズされたサービスデポとコスト最適化されたヘリカル設計を活用して、鉱業、セメント、製鉄所での需要急増に迅速に対応しています。付加製造はホワイトスペース戦略として台頭しており、Renault Trucksは2025年にヘリカルギアのリードタイムを8週間から5日間に短縮し、廃番または長納期スペアの受注生産を実証しました。IEC 62443サイバーセキュリティ標準への準拠がスマートギアボックス発売の関門となり、社内ファームウェアチームを持つ既存企業に有利に働いています。
Parker HannifinやMoogなどの電気油圧アクチュエーターベンダーからの代替リスクは、重量削減が20〜30%のコストプレミアムを正当化する航空宇宙・移動機器において注目に値します。Moogは2025年に商用航空機の回転駆動装置で12%のシェアに達し、ギアボックスメーカーが油圧ダンパーとプラネタリーステージを統合したハイブリッド電気機械コンセプトの探求を促しています。全体として、価格規律、デジタルサービス、迅速対応の補修部品ロジスティクスが主要な競争レバーとなっています。
産業用ギアボックス業界のリーダー企業
Sumitomo Drive Technologies
Flender International GmbH
ZF Friedrichshafen AG
Bonfiglioli Riduttori SpA
SEW-Eurodrive
- *免責事項:主要選手の並び順不同
産業用ギアボックス市場
- Flender International GmbH
- Bonfiglioli Riduttori SpA
- SEW-Eurodrive GmbH & Co KG
- Sumitomo Drive Technologies
- ZF Friedrichshafen AG
- Getriebebau NORD GmbH
- Liebherr-Components
- DB Santasalo
- Regal Rexnord Corporation
- Tandler Zahnrad- & Getriebefabrik
- Nanjing High Accurate Drive
- Emerson Power Transmission (Baldor-Dodge)
- Renold plc
- Dana Brevini
- Cone Drive (Timken)
- Nabtesco Corporation
- Elecon Engineering
- Jiangsu Tailong Decelerator
- Rossi SpA
- Zollern GmbH & Co KG

市場機会と将来展望
風力・エネルギー転換プログラムは、大型産業用ギヤユニットおよび検証、状態監視、ライフサイクルサポートなどの関連サービスの対象領域を拡大している。インドは、能力拡張の目立つ拠点となっている。ZF Wind Powerはコインバトールで拡張を完了し、年間ギヤボックス生産能力を9 GWから12 GW(2025年半ば)に引き上げ、13 MWのテストリグを稼働させた(2025年初頭)。Flender Indiaは、13.5 MWまでのギヤボックスを検証するため、Walajabadに風力タービンギヤボックス試験施設を設置した(2026年3月)。
これらの生産能力の追加は、現地での試験、認定サイクルの迅速化、そしてオフショアおよびより大型のオンショアタービンプラットフォームに紐づく高付加価値のアフターマーケット提供の機会を示している。より広く見れば、機会はモジュール化とデジタル統合を中心に集まっており、これらは物流内、鉱業、連続工程プラントにおいて、立ち上げ時間の短縮と稼働率の向上をもたらす。2026年2月のFlender Oneギヤユニットプラットフォームの拡張(2段から4段バリエーション、最大4,807 kW、153,000 Nm)といった製品ロードマップは、コンベヤー、クラッシャー、コンプレッサー、大型ポンプにわたって構成可能な拡張性の高いアーキテクチャへのベンダー投資を示している。スマートギヤボックスの導入は、サイバーセキュリティおよび文書化の要件によって依然制約されており、これはIEC 62443に準拠した接続性、状態監視、サービス契約を、グローバルOEMや最終ユーザー向けに標準化・監査可能な形でパッケージ化できるサプライヤーにとっての余地を生んでいる。
Recent Industry Developments in 産業用ギアボックス市場
- 2026年6月:Triton PartnersはCarlyleからFlenderを取得する契約を発表し、この取引は規制当局の承認を条件として2026年第4四半期の完了を目指している。所有権の変更は、Flenderの産業用および風力ドライブトレイン事業全体における生産能力、研究開発、サービスネットワーク投資の資本配分を再構築しうる。
- 2025年8月:Flenderは、Cabo de Santo AgostinhoにおけるWartsila Brasilのギヤサービス事業(風力ギヤボックス試験能力を含む)の取得を発表し、ブラジルの独占禁止当局CADEから無条件承認を得た。この取引により、南米における現地サービス・試験対応が拡大し、高価値ギヤユニットの修理やライフサイクルサービスの対応迅速化が支援される。
- 2024年6月:Siemens Mobilityは、スペインのCornellaに新たなギヤボックス製造ラインを開設し、年間500基の重量鉄道用ドライブの生産能力を備えた。鉄道用ギヤボックスの生産増加は、輸送関連のドライブトレイン用途における競争の激化をもたらし、ギヤボックス組立に関する地域の製造深度を強化する。


産業用ギアボックス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、産業用ギヤボックス市場を、重負荷用途において機器を確実に運転させるためにトルクと速度を調整する、産業用動力伝達に使用されるギヤボックスから得られる収益として定義する。
対象範囲の除外:家庭用機器の一部として販売されるギヤボックス、乗用車のドライブトレイン、および購買決定が産業機器のサイクルに結びついていないその他の非産業用伝動組立品は除外する。
セグメンテーション概要
- タイプ別
- ウォーム
- ヘリカル
- ベベルヘリカル
- プラネタリー
- その他のタイプ
- エンドユーザー別
- 自動車およびEモビリティ
- エネルギー
- 製造業および工作機械
- 鉱業・冶金
- 水・廃水処理
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、産業用ギヤボックスが実際にどこで需要されているかをマッピングし、その需要を年次で検証可能な可視データ系列と整合させることから始まる。米国商務省センサス局の製造業データ、Eurostatの産業生産統計、UN Comtradeの貿易統計、および国際エネルギー機関の電力・産業活動指標などの公開資料を参照した。業界の文脈が必要な場合には、業界団体や規格団体のウェブサイト情報、さらに企業の年次報告書、投資家向け説明資料、決算コメントも利用し、最終需要への影響を把握した。
企業規模や地域展開に関する推測を減らすため、企業財務・ニュース検索用の有料サブスクリプションと、価格動向に影響を与える製品・効率性の重点分野を特定するための別の有料特許データベースを利用した。ここに挙げたデスクソースは例示にすぎず、モデルで使用したデータ点を収集・検証・明確化するために、他にも多数の公開資料を確認した。
一次インタビューおよび調査
一次調査は、特に更新サイクル、OEMとアフターマーケットの比率、エネルギーおよび金属コストに応じた価格変動の仕方について、デスクリサーチの前提を検証するために用いられた。主要製造拠点全体のギヤボックスサプライヤー、流通業者、産業用最終ユーザーに聞き取りを行い、モデルへの入力値が実際のプロジェクトにおける購買量やリードタイムの変化を反映するようにした。デスクリサーチのシグナルとインタビューの結果が一致しない場合には追跡調査を行い、最終的な範囲を絞り込む助けとした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):15% | アジア太平洋(APAC):37% |
| ミドルティア:46% | 機能/事業部門リーダー:36% | 欧州・中東・アフリカ(EMEA):36% |
| 中小規模プレイヤー:18% | マネージャー:49% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、産業活動をギヤボックス需要プールに変換し、その後、最終用途ごとの導入・更新需要でフィルタリングするトップダウン方式から始まる。モデルで使用した実務的な入力値には、産業生産動向、鉱業やエネルギーなどの分野における資本支出強度、回転機器の設置済み基盤の経年変化、ギヤ式対直接駆動式の比率、ギヤボックスの種類とトルククラス別に観測された価格帯が含まれる。地域間で市場シグナルが不均一な場合は、まず保守的な範囲を採用し、その後インタビューのフィードバックを用いて絞り込んだ。
合計値の現実性を保つため、サンプル化したサプライヤーの収益分割、出荷動向に関するチャネルチェック、平均販売価格(ASP)に推定単位数量を乗じた一部高需要用途の値など、選択的なボトムアップの近似値によってトップダウンの結果を検証した。小規模国やニッチな最終用途に生じるギャップは、輸入パターンやプラント拡張の発表といった代理指標を用いて対応し、その後地域全体の合計に正規化した。予測にあたっては、産業生産およびエネルギー・鉱業プロジェクトのサイクルに紐づけたシナリオ分析を実施し、回答者が受注状況や更新需要について予想する内容に合わせて前提を調整した。
データ検証と更新サイクル
検証は、モデルが実際の市場のように振る舞うかを確認することによって行われ、産業生産の動き、関連機器カテゴリーの貿易フロー、主要サプライヤーの開示された受注動向などの独立したシグナルとアウトプットを比較する。年次で急激な変化が見られた場合はフラグを立て、それが実際の出来事によるものか、モデル上のアーティファクトによるものかを別のアナリストが確認する。差異が説明できない場合は、選定した回答者に再度連絡し、最終承認前に入力範囲を見直す。
レポートは年次で更新され、主要な政策変更、大規模な産業投資サイクル、資本支出に影響する原材料・エネルギー価格の重要な変化など、重大な出来事が発生した場合には中間更新を行う。提供前には最終レビューを実施し、クライアントが基礎となる前提に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceの産業用ギヤボックス市場規模と他社公表推定値との比較
産業用ギヤボックスの公表市場規模は、各発行元が市場の境界を異なる方法で設定し、独自の活動指標や価格ロジックの組み合わせを用いるため、しばしば異なる。一部の推定値は出荷主導の見方に重点を置き、他は広範な産業機械支出に重点を置くため、隣接する動力伝達製品を含めてしまう場合がある。
主なギャップは通常、何が産業用ギヤボックス販売としてカウントされるか(OEMのみか、OEMとアフターマーケットの両方か)、複数年にわたるプロジェクトが年次収益にどのように反映されるか、そしてヘリカル、遊星、傘歯車ヘリカルなどのタイプ間で価格変動がどのように扱われるかから生じる。また、通貨換算のタイミングと最終更新日が同じ基準年に整合していない場合にも差異が生じる。産業資本支出の状況は地域によって急速に変化する可能性があるためである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 30.41 B (2025) | |
| グローバルコンサルティング会社A | USD 31.90 B (2025) | この推定値は、より広範な産業用動力伝達の範囲と、より高い初期ASPセットを適用しているように見え、単位需要の前提が同様であっても2025年の合計を引き上げる可能性がある。 |
| 業界出版社B | USD 32.90 B (2025) | この数値は、より広範な最終用途アプリケーションを含み、基準年に向けてより楽観的な価格上昇を用いている可能性が高く、より狭い定義と比較して報告収益を増加させている。 |
出典間の差異は、主に製品範囲が隣接する伝動部品からどの程度厳密に区別されているか、そして基準年におけるOEMとアフターマーケット収益の扱い方によって説明される。需要を産業生産と更新主導の消費に結びつけ、価格の検証をインタビューに基づく範囲に固定することで、範囲はより狭く、再現性の高いものに保たれる。これがMordor Intelligenceが採用しているアプローチである。


レポートで回答される主要な質問
産業用ギアボックス市場は2031年までにどの程度の規模になりますか?
2026年から2031年にかけて年平均成長率3.99%を反映し、384億9,000万米ドルに達すると予測されています。
最も成長が速いギアボックスタイプはどれですか?
プラネタリーユニットは、ロボットおよび精密機械用途に牽引され、年平均成長率4.71%で拡大すると予測されています。
最も強い成長見通しを持つ最終用途セクターはどれですか?
風力タービンおよびグリーン水素コンプレッサーを含むエネルギーセグメントが、2031年にかけて最も高い年平均成長率4.92%を記録すると予測されています。
産業用ギアボックスの需要はどの地域が主導していますか?
アジア太平洋は2025年の世界売上高の43.63%を生み出し、年平均成長率4.68%で成長して地域的なリーダーシップを維持すると見込まれています。
新しいギアボックス設計を形成する主要な技術トレンドは何ですか?
予知保全とインダストリー4.0接続を可能にするセンサーとエッジコンピュートモジュールの統合が、製品ロードマップを再定義しています。
鉄鋼価格の変動はメーカーにどのような影響を与えていますか?
ヘッジを行っていない企業にとって、コイル価格の変動は2024〜2025年に利益率を2〜3パーセントポイント削減し、材料廃棄物を削減するための付加製造の活用拡大を促しています。
最終更新日:


