
産業用電気部品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
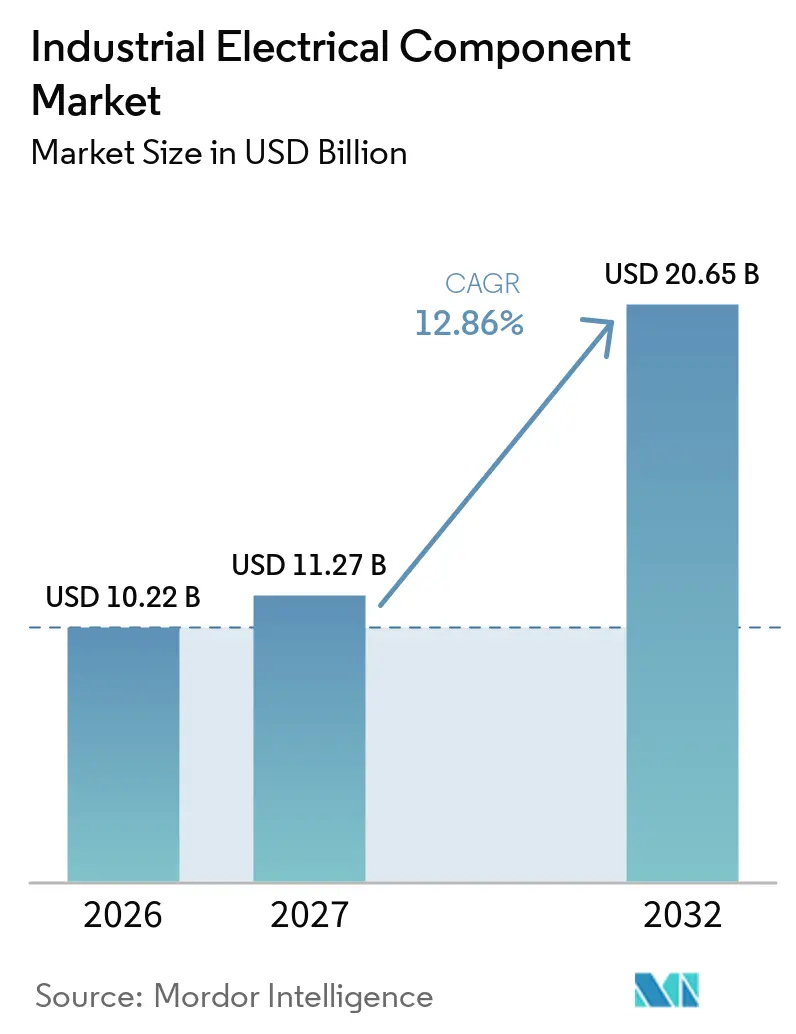
| 市場規模 (2027) | 11.27 十億米ドル |
| 市場規模 (2032) | 20.65 十億米ドル |
| 成長率 (2027 - 2032) | 12.86 % |
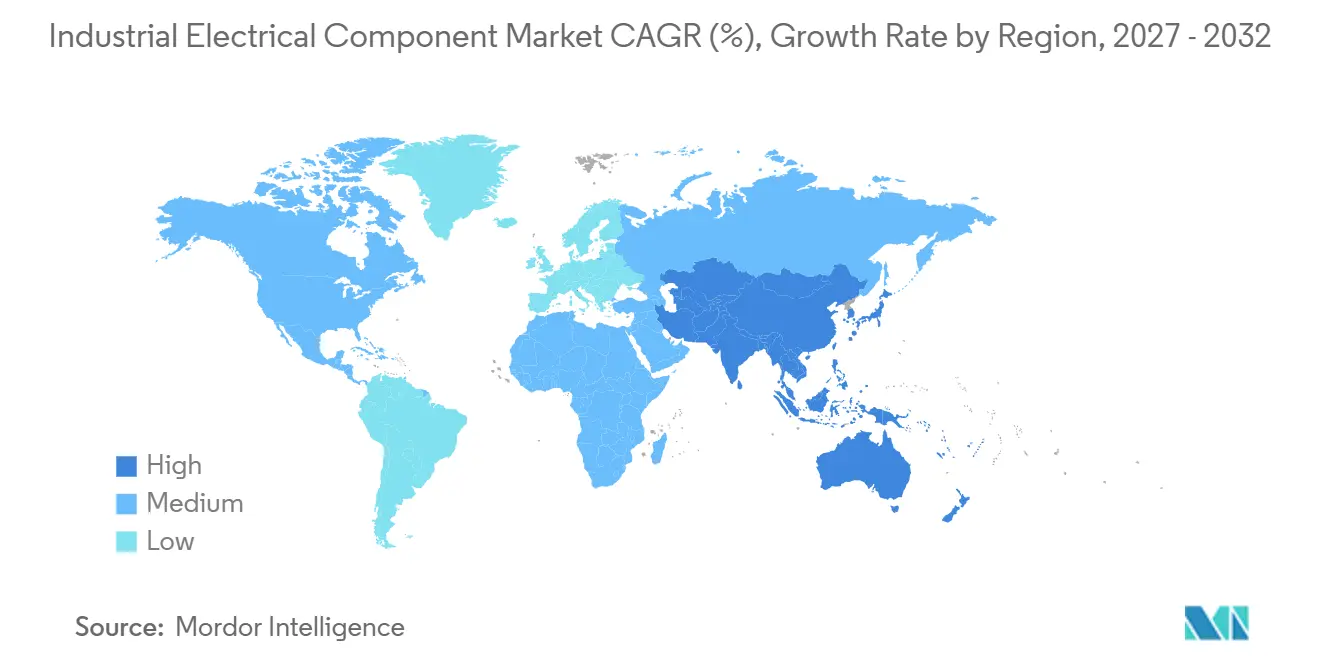
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
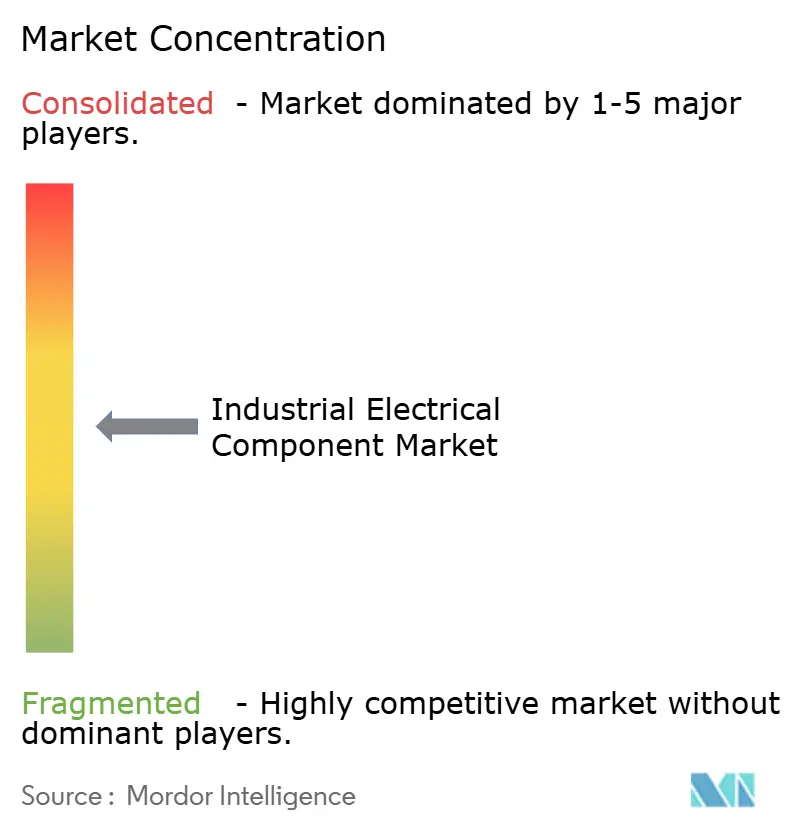
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用電気部品場分析
産業用電気部品市場の規模は、2026年に102.2 ビリオン 米ドル、2027年に112.7 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 12.86%で成長し、2032年までに206.5 ビリオン 米ドルに達する見込みです。データセンターにおける電力需要の増大、工場自動化プログラム、電力網のアップグレード、および製造・公益・商業・重要インフラプロジェクト全体での再生可能エネルギーシステムの普及拡大が需要を支えています。産業施設においてオペレーターがより優れた監視、迅速な障害検知、遠隔制御を必要としているため、電気部品はより高度な知能を持つようになっています。これにより、競争の焦点は基本製品から、保護・接続性・電力管理を統合した認証済みシステムへと移行しています。幅広いポートフォリオを持つベンダーは大規模インフラプロジェクトに対応できる一方、専門サプライヤーはスマートサージ保護やモジュール式機器のニーズに引き続き対応できます。原材料コスト、コンプライアンス要件、および電力網機器の長いリードタイムは、産業用電気部品市場における重要な制約として残っています。
主要レポートのポイント
- 製品別では、スイッチが2026年の世界売上高の26.4%を占め、サージ保護デバイスは2032年にかけてCAGR 13.3%で成長すると予測されています。
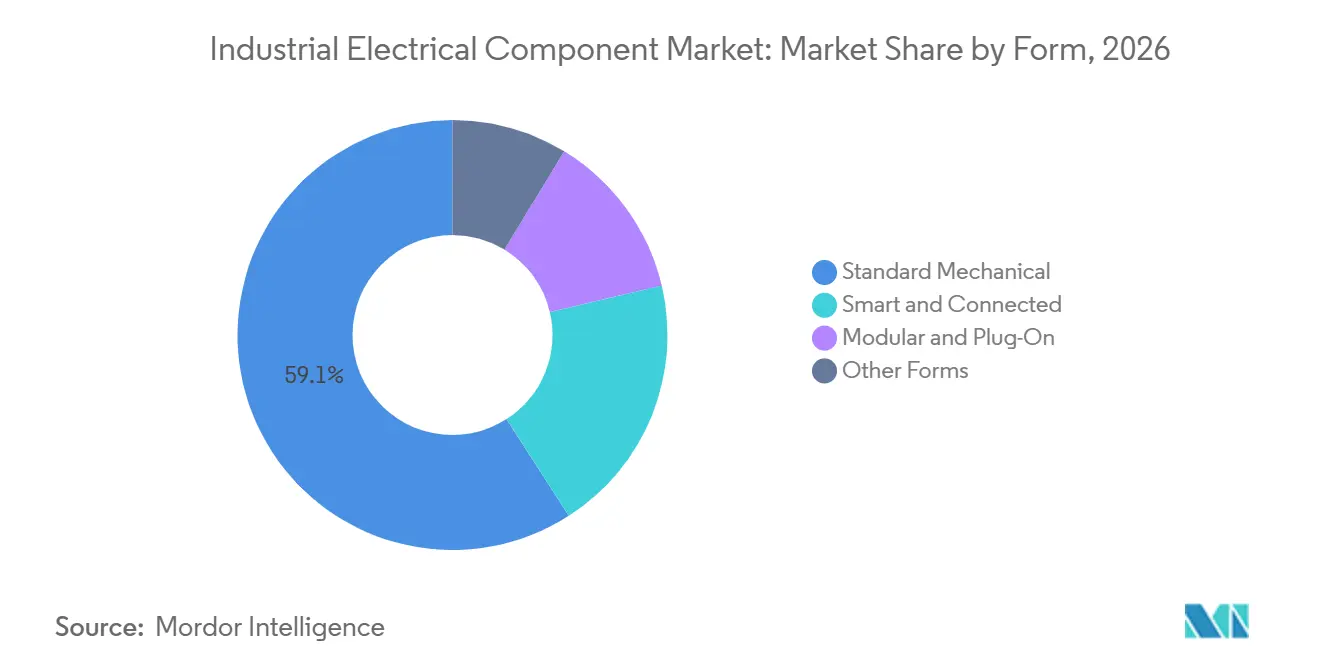
- 形態別では、標準機械式製品が2026年の世界売上高の59.1%を占め、スマートおよびコネクテッド製品は2032年にかけてCAGR 15.4%で成長すると予測されています。
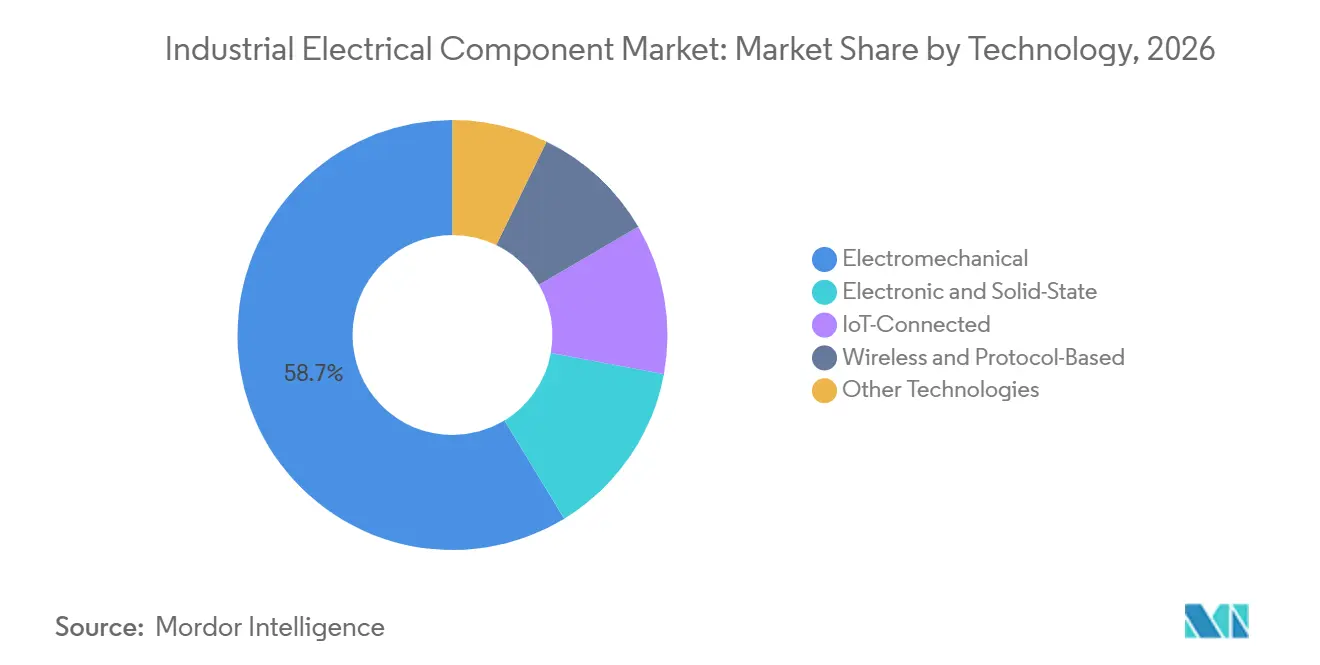
- 技術別では、電気機械式製品が2026年の世界売上高の58.7%を占め、IoT接続型技術は2032年にかけてCAGR 14.2%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の世界売上高の42.3%を占め、2032年にかけてCAGR 13.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業自動化とスマートファクトリーへの投資 | +3.10% | グローバル;中国、日本、韓国、北米が中核 | 中期(2〜4年) |
| 電力網の近代化と再生可能エネルギーの統合 | +2.70% | 欧州および北米;アジア太平洋・中東アフリカへの波及 | 長期(4年以上) |
| データセンターおよびAI電力密度の拡大 | +2.30% | 北米およびアジア太平洋が中核;欧州・中東アフリカへ急速に拡大 | 短期(2年以内) |
| 産業の電化とエネルギー効率規制 | +2.00% | 欧州が中核;インド、日本、ラテンアメリカで初期の成果 | 長期(4年以上) |
| 蓄電・EV充電・太陽光向けDC配電 | +1.50% | アジア太平洋が中核(中国、韓国);北米および欧州 | 中期(2〜4年) |
| モジュール式プレハブ電力インフラ | +1.20% | 北米および欧州;アジア太平洋のデータセンター市場へ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業自動化とスマートファクトリーへの投資
工場自動化は産業用電気部品市場を支えています。自動化された生産ラインにはスイッチング、センシング、制御、保護機器が必要だからです。2025年に600人の製造業エグゼクティブを対象に実施した調査では、80%が2026年に改善予算の少なくとも20%をスマートマニュファクチャリングに充てる計画であることが判明しました。日本電機工業会は、FY2025に生産量が12.1%増加した後、FY2026のプログラマブルコントローラ生産量が6.1%増加すると予測しました。自律型ロボティクスは、生産設備が安定した稼働を必要とするため、24V DC電源バスの信頼性の高い保護に対する需要を高めています。中国のAIおよびインテリジェントファクトリー向けプログラムも、機器需要の持続的な基盤を支えています。これらのプログラムは、信頼性の高いローカルサポートを伴う標準化製品を提供できるサプライヤーを優遇します。
電力網の近代化と再生可能エネルギーの統合
電力網への投資は産業用電気部品市場を拡大させています。新しいネットワークは部品レベルでより多くの監視と保護を必要とするからです。欧州理事会は2026年6月に、脱炭素化に向けた近代化されたエネルギーネットワークを支援するため欧州グリッドパッケージを支持しました[1]。日立エナジーとGrid Unitedは、約420マイルに及ぶ3,000 MW、±525 kVの高圧直流プロジェクト「ノースプレーンズコネクター」を推進しました。IEC SRD 63317:2025は、太陽光発電、蓄電池、モータードライブを連携させる低電圧直流産業用途に関するガイダンスを提供しています。機器の更新は従来の開閉装置への需要を支え、再生可能エネルギー管理はより高度なスイッチングシステムを必要とします。これにより、標準機器とインテリジェント機器の両方を含むプロジェクトにおいて、フルレンジサプライヤーが優位に立ちます。
データセンターおよびAI電力密度の拡大
産業用電気部品市場はAIデータセンターから恩恵を受けています。ラック電力の増大により、より強力な配電・保護・スイッチング機器が必要となるからです。NVIDIAはGB200 NVL72ラック1台あたり120 kWから130 kWの負荷を規定しており、これは旧世代の20 kW未満と比較して、支援電気機器に求められる負荷が増大しています。ABBの直流ポートフォリオは大型AI施設における800 VDC配電向けに設計されており、このアプローチによりエネルギー効率が5%以上向上すると述べています。変圧器の長いリードタイムにより、工場製造済みで事前認証されたモジュール式開閉装置がプロジェクトスケジュールにとってより重要になっています。この需要は、テスト済みで耐障害性の高い機器と供給信頼性を提供できるベンダーの産業用電気部品市場を強化します。コンプライアンス要件を低下させることなく設置作業を短縮できるサプライヤーは、開発者からより多くの注目を集める可能性があります。
産業の電化とエネルギー効率規制
電化政策は産業用電気部品市場において更新需要を生み出しています。旧来のシステムが現代の効率性・監視ニーズを常に満たせるわけではないからです。欧州委員会は、現在の産業用化石燃料エネルギー需要の60%が市販技術で電化可能であると述べました[2]。欧州委員会はまた、2026年3月に産業加速法を提案し、公共調達における地域コンテンツおよび低炭素の考慮事項を含めました。建築物エネルギー性能指令は、スマートパネルおよび関連電気機器の使用を増加させる可能性のある改修経路を支援しています。政策要件は通常のメンテナンス支出を超えた需要を生み出し、認証を購買決定の重要な要素にしています。インドと韓国における同様の産業プログラムは、電気効率の高い機器の地理的基盤を広げています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅、アルミニウム、半導体、レアアースのコスト変動 | -1.90% | グローバル;輸入依存による北米・欧州で最も深刻 | 短期(2年以内) |
| 複雑な資格認定とコンプライアンス要件 | -1.30% | 欧州(IEC/CE/EN)および北米(UL/CSA)が最も厳格 | 中期(2〜4年) |
| 重要電力網部品のリードタイムリスク | -0.90% | 北米および欧州;変圧器のリードタイムは36ヶ月超 | 短期(2年以内) |
| レガシー部品の陳腐化とデュアルソーシングコスト | -0.70% | グローバル;成熟市場(米国、ドイツ、日本)でコスト負担が最大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅、アルミニウム、半導体、レアアースのコスト変動
材料コストは産業用電気部品市場を制約しています。銅、アルミニウム、半導体、レアアース原料が保護・接続製品全体で使用されているからです。J.P.モルガンは2026年の銅価格を1メートルトンあたり10,500 米ドル、2026年第3四半期のアルミニウムを1メートルトンあたり3,800 米ドルと予測しました[3]。固定価格契約を持つメーカーは、複数の原材料コストが同時に上昇した場合に圧力を受けます。価格上昇は契約が許容する範囲でのみ転嫁できるため、顧客グループ間で異なる結果をもたらします。したがって、産業用電気部品市場は、契約条件が変動する原材料コストと一致しない場合にリスクにさらされ続けます。
複雑な資格認定とコンプライアンス要件
資格認定要件は、サプライヤーが製品承認を得る前に複数の技術規則を満たす必要がある場合、産業用電気部品市場の成長を遅らせます。IEC 61643はサージ保護デバイスの試験を要求し、IEC SRD 63317:2025は低電圧直流システムの考慮事項を追加しています。中電圧開閉装置におけるSF₆の使用制限も、欧州での製品再設計と新たな認証活動を必要とします。ABBは、HiPerGuardがバッテリー連携システムにおける認証機器の価値を示すUL 9540認証を取得したと述べました[4]。ネットワーク接続デバイスは、電力システム要件に加えてIEC 62443に基づくサイバーセキュリティへの対応も求められる場合があります。これに伴う時間とコストは、複数の地域にわたっ認証を維持できる大規模サプライヤーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
サージ保護が成長をリード、スイッチが基盤を支える産業用電気部品市場において、スイッチは2026年の世界シェアの26.4%を占め、配電盤、制御パネル、自動化システム全体での使用を反映しています。この広範な設置基盤は、スイッチ需要をほとんどの産業インフラ投資と結びつけています。配線・ケーブルアクセサリー、コネクタ・端子、および関連製品は、電気システムが制御デバイスと同様に信頼性の高い接続を必要とするため、重要な二次需要を提供しています。SiemensはSENTRON ECPDポートフォリオを拡張し、継続的な漏れ電流検知をサポートする残留電流監視機能を追加しました。このような製品は、データセンターや製薬施設などの用途において、回路保護が継続的な診断へと移行していることを示しています。基本機器は依然として大部分のボリュームを占めていますが、診断機能は設置あたりの価値を高める可能性があります。
産業用電気部品市場において、サージ保護デバイスは製品カテゴリーの中で最も速い成長率となる2032年にかけてCAGR 13.3%で成長すると予測されています。太陽光、蓄電池、電気自動車充電システムは、旧来の交流保護システムが対応するよう設計されていなかった過渡電圧状態をもたらします。Semtechはコラボレーティブロボットおよびオートメーション製造における24V DC電源バス向けにTDS2621LP SurgeSwitchを発売し、1.6 mm²のフットプリントでIEC 61000-4-5サージコンプライアンスを実現しました。配電盤は建築物エネルギー性能指令に基づく商業ビルの改修からも恩恵を受ける可能性があります。ジャンクションボックスとエンクロージャーは、標準化されたIP定格ユニットが設置時間を短縮できるモジュール式データセンターにおいて引き続き重要です。したがって、製品サプライヤーは確立された部品と直流およびデジタル管理システムに適したソリューションの両方を必要としています。
形態別:
スマートおよびコネクテッドが変革をもたらし、標準機械式が持続する産業用電気部品市場において、標準機械式製品は2026年の世界売上高の59.1%を占めました。産業サイトには機械式アセンブリの大規模な設置基盤があるためです。これらの資産の多くは15年から25年間稼働し続け、安定した更新需要を生み出しています。ブラウンフィールドの近代化は、ユーザーが最初に同等品への交換を行うことが多いため、継続的なボリュームを支えています。Schneider ElectricはAI対応インフラ向けのプレハブ電力モジュールを拡張し、標準化されたモジュールがコンテナあたり最大2.5 MWを供給します。モジュール式およびプラグオン機器は、データセンターや変電所を迅速に設置する必要がある場合に特に適しています。Siemensはまた、新品デバイスと比較してCO₂排出量を最大50%削減した再生SIRIUS ソフトスターターを発売し、サプライヤーが持続可能性ニーズに対応しながら製品寿命を延長できることを示しました。
スマートおよびコネクテッド製品は2032年にかけてCAGR 15.4%で成長すると予測されており、最も成長の速い形態セグメントとなっています。遠隔診断、エネルギー監視、デマンドレスポンスには、使用可能な運転データを交換できる機器が必要です。産業用電気部品市場は、スイッチングデバイスとデータソースの両方として機能する製品をますます評するようになっています。ネットワーク調達要件も、重要インフラに対応するサプライヤーにとってIEC 62443およびIEC 61850への対応の重要性を高めています。スマート製品は多くの施設が長い更新サイクルを維持しているため、機械式機器をすぐに置き換えるわけではありません。代わりに、各近代化プロジェクトは、明確なメンテナンスまたはエネルギー管理上の利点が得られる場所に接続性を追加する機会を生み出します。
技術別:
IoT接続型が電気機械式の基盤に迫る産業用電気部品市場において、電気機械式技術は2026年の世界売上高の58.7%を占め、産業・インフラ環境における広範な設置基盤に支えられています。この基盤は、システムが耐用年数に達するにつれて定期的な更新需要を維持します。電子式および固体素子製品は、より高いスイッチング速度、より低い機械的摩耗、またはより頻繁なデューティサイクルを必要とするアプリケーションに対応します。ワイヤレスおよびプロトコルベースの技術は、新しい制御配線が高コストになる可能性があるビル管理やマイクログリッドで有用です。IEC SRD 63317:2025は、低電圧直流産業システムのベンダー非依存の設計考慮事項を支援しています。既存機器は引き続き使用可能である一方、新しい施設はより高度なデジタル制御を優先するため、技術の組み合わせは徐々に変化していきます。
産業用電気部品市場において、IoT接続型技術は予知保全とエネルギー管理が一般化するにつれて2032年にかけてCAGR 14.2%で成長すると予測されています。これらのシステムにより、部品はスイッチングや保護機能を実行するだけでなく、状態データを提供できるようになります。ABBのInfinitus直流ポートフォリオは700件以上の特許に支えられており、800 VDC電力アーキテクチャに向けたNVIDIAとのコラボレーションを拡張しています。このアプローチは、接続性と直流保護をより広範なデータセンター電力システムに組み込みます。IoT対応設計は有用な差別化を生み出せますが、サイバーセキュリティと認証要件も増加させます。実証済みの相互運用性を持つサプライヤーは、多数のデバイスにわたる信頼性の高い監視を必要とする施設に対応するうえで有利な立場にあります。
地域分析
アジア太平洋は2026年の産業用電気部品市場シェアの42.3%を占め、2032年にかけてCAGR 13.7%で拡大すると予測されています。地域の産業用電気部品市場は、製造業への投資、電力インフラ支出、再生可能エネルギーの展開、およびデータセンター容量の拡大を組み合わせています。日本電機工業会はFY2026の開閉制御機器および開閉装置の生産額を1.8 トリリオン 円(草案で提供されたレートを使用すると120.0 ビリオン 米ドル)、年間成長率6.8%と予測しました。半導体製造とデータセンター投資は日本における重要な需要源です。インド、ベトナム、インドネシア、タイも製造業の移転と新たな産業能力から恩恵を受けています。ABBはインドで電化および自動化技術の製造と研究開発を拡大するため750 ミリオン 米ドルの投資を発表しました。
北米は、開閉装置、配電盤、サージ保護機器を必要とする大規模データセンター建設プログラムに支えられています。欧州の産業用電気部品市場は欧州グリッドパッケージと産業電化措置によって強化されています。ドイツ、フランス、英国は引き続き支出の中核的な源泉であり、ポーランドはデータセンター投資と産業自動化のアップグレードから恩恵を受けています。建築物エネルギー性能指令は、スマート配電盤と配線アクセサリーのための独立した改修経路を生み出しています。北米のバイヤーは、重要電力機器が建設スケジュールに影響を与える可能性があるため、納期の確実性を特に重視しています。欧州のバイヤーも、新しい効率性・環境・デジタル化要件を満たせる機器を必要としています。
南米と中東・アフリカは規模は小さいものの、産業用電気部品市場において構造的に重要な地域です。ブラジルは電力セクターへの投資とエネルギー転換プログラムに支えられています。サウジアラビアとアラブ首長国連邦は、スマートシティ活動、産業ゾーンの電化、再生可能エネルギーの統合を通じて需要を生み出しています。これらのプロジェクトはサプライヤーにIECおよびローカルコンプライアンス要件への対応を求めます。モロッコは欧州輸出向けのニアショア製造拠点になりつつあります。エジプトと南アフリカは電力配電インフラの長サイクル更新需要を支えています。これらの地域は、認証済み製品と手頃な価格設定およびローカルサービスのバランスを取れるベンダーに成長機会を提供できます。
競合環境
産業用電気部品市場のプレミアム層は、ABB、Schneider Electric、Siemens、Eaton、Legrandを中心に適度に集中しています。これらの企業は開閉装置、回路保護、データセンター電力システムにおける幅広いポートフォリオと確立された流通チャネルを持っています。その規模は、調整された部品と文書化されたコンプライアンスを必要とする複雑なプロジェクトへの対応を可能にします。Hubbellは2026年6月にNSI Industriesの30.0 ビリオン 米ドルの買収を完了し、15,000点以上のブランド電気継手、コネクタ、ワイヤ管理製品を追加しました。この動きはデータセンターおよび電化アプリケーションにおけるHubbellのプレゼンスを拡大します。LegrandはKratos Industriesを2026年2月に買収し、重要電力顧客向けに中電圧および熱管理能力を追加するためAccelsiusに投資しました。
技術的差別化は、顧客がより速い納期、直流対応能力、より高いシステム可視性を求めるにつれて、産業用電気部品市場においてより重要になっています。Schneider Electricは2026年9月にソフトウェア定義型中電圧開閉装置を発表し、カスタム製造システムと比較して最大3倍速い発注と2倍速いコミッショニングを実現できると述べました。この技術はEquinixのコロケーション施設でパイロット導入されました。ABBはInfinitusプラットフォームとNVIDIAとのコラボレーションを活用して、AIデータセンター向け直流アーキテクチャにおけるポジションを確立しています。Siemensはデータセンター、蓄電池、再生可能エネルギー統合、AIファクトリー向けの直流保護・スイッチング製品を発売しました。これらの動きは、部品サプライヤーが単独デバイスの販売だけでなく、より広範な電力システムニーズに対応していることを示しています。
価格感応度の高い市場は、特にアジア太平洋および中東・アフリカにおいて、CHINTやIoT重視のメーカーを含む中国・インドのサプライヤーに産業用電気部品市場での余地を提供しています。彼らの低コスト製品は、構造的コストが高い確立された欧州サプライヤーに圧力をかける可能性があります。同時に、IEC 62443へのコンプライアンスは、バイヤーがネットワーク接続デバイスのサイバーセキュリティ保証を必要とするため、重要インフラ調達における障壁となり得ます。LegrandによるAvtron Power Solutionsの2025年10月の買収は、データセンター向けの負荷バンクと電力品質能力を追加しました。専門サプライヤーはIoTネイティブのサージ保護とモジュール式エッジ開閉装置において機会を維持しています。Rockwell Automationは、そのコア製品が定義された電気部品カテゴリーではなく産業自動化ソフトウェア、プログラマブルコントローラ、インターフェース、ドライブを中心としているため、このスコープでは境界線上の企業です。SocomecとMersenは、そのポートフォリオに重要電力スイッチング、回路保護、ヒューズ、サージ保護が含まれているため、より近い代替企業です。
産業用電気部品業界のリーダー
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
産業用電気部品市場 このレポートでカバーされる企業
- ABB Ltd
- ALBRECHT JUNG GMBH & CO. KG
- Amphenol Corporation
- Belden Inc.
- CHINT Group Co., Ltd.
- Eaton Corporation plc
- GE Vernova Inc.
- GEWISS S.p.A.
- Hager SE
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- Larsen & Toubro Limited
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Mitsubishi Electric Corporation
- OMRON Corporation
- Phoenix Contact GmbH & Co. KG
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- TE Connectivity plc
- Vimar S.p.A.
- WAGO GmbH & Co. KG
最近の産業開発事情 産業用電気部品市場
- 2026年9月:Schneider Electricはラスベガスで開催されたYOTTA 2026において、世界初の完全ソフトウェア定義型中電圧開閉装置を発表しました。カスタム製造システムと比較して最大3倍速い発注と2倍速いコミッショニングを実現し、Equinix稼働中のコロケーション施設でパイロット導入済みです。より広範な商業展開は2028年に予定されています。
- 2026年8月:Semtech Corporationはコラボレーティブロボットおよびオートメーション製造における24V DC電源バス向けにTDS2621LP SurgeSwitchを発売し、1.6 mm²のフットプリントでIEC 61000-4-5サージコンプライアンスを実現しました。
- 2026年6月:Hubbell IncorporatedはNSI Industriesの30.0 ビリオン 米ドルの買収を完了し、15,000点以上のブランド電気継手、コネクタ、ワイヤ管理製品を追加しました。
- 2026年4月:ABBはAIデータセンター向けにHiPerGuard 34.5kVを発表し、降圧変換なしに配電電圧での直接電力網接続を可能にしました。
世界の産業用電気部品市場レポートの範囲
産業用電気部品とは、ケーブル、電線、開閉装置、電球、遮断器、エンクロージャー、パネル、電力配電ユニット、リモート電力パネル、配電盤、中低圧変圧器などを指し、これらは総じて様々な産業ユニットへの電力の流れを促進・制御する上で重要な役割を果たしています。
産業用電気部品市場は、製品、形態、技術、地域によってセグメント化されています。製品別では、市場はスイッチ、ソケット、回路保護、配電盤、配線、コネクタ、ジャンクションボックス、サージ保護、その他の製品にセグメント化されています。形態別では、市場は標準機械式、スマートおよびコネクテッド、モジュール式、その他の形態にセグメント化されています。技術別では、市場は電気機械式、電子式、IoT接続型、ワイヤレス、その他の技術にセグメント化されています。レポートはまた、主要地域の26カ国における世界の産業用電気部品市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| スイッチ |
| ソケットおよびレセプタクル |
| 回路保護デバイス |
| 配電盤および消費者ユニット |
| 配線およびケーブルアクセサリー |
| コネクタおよび端子 |
| ジャンクションボックスおよびエンクロージャー |
| サージ保護デバイス |
| その他の製品 |
| 標準機械式 |
| スマートおよびコネクテッド |
| モジュール式およびプラグオン |
| その他の形態 |
| 電気機械式 |
| 電子式および固体素子 |
| IoT接続型 |
| ワイヤレスおよびプロトコルベース |
| その他の技術 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東およびアフリカ |
| 製品別 | スイッチ | |
| ソケットおよびレセプタクル | ||
| 回路保護デバイス | ||
| 配電盤および消費者ユニット | ||
| 配線およびケーブルアクセサリー | ||
| コネクタおよび端子 | ||
| ジャンクションボックスおよびエンクロージャー | ||
| サージ保護デバイス | ||
| その他の製品 | ||
| 形態別 | 標準機械式 | |
| スマートおよびコネクテッド | ||
| モジュール式およびプラグオン | ||
| その他の形態 | ||
| 技術別 | 電気機械式 | |
| 電子式および固体素子 | ||
| IoT接続型 | ||
| ワイヤレスおよびプロトコルベース | ||
| その他の技術 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
産業用電気部品の予測成長率はどのくらいですか?
産業用電気部品市場は2027年から2032年にかけてCAGR 12.86%で成長し、206.5 ビリオン 米ドルに達すると予測されています。
どの製品カテゴリーが最も速く成長していますか?
サージ保護デバイスは、太陽光、蓄電池、電気自動車充電アプリケーションに支えられ、2032年にかけてCAGR 13.3%で拡大すると予測されています。
スマート電気部品が標準機器よりも速く成長しているのはなぜですか?
スマートおよびコネクテッド製品は、施設が遠隔診断、エネルギー監視、デマンドレスポンスを必要とするため、CAGR 15.4%で成長すると予測されています。
どの地域が産業用電気部品の需要をリードしていますか?
アジア太平洋は2026年に42.3%のシェアを占め、2032年にかけてCAGR 13.7%で成長すると予測されています。
AIデータセンターは電気機器の需要にどのような影響を与えていますか?
ラック電力の増大により、配電盤、開閉装置、回路保護、サージ保護、直流電力システムへの需要が高まっています。
機器サプライヤーが直面する主な課題は何ですか?
銅、アルミニウム、半導体、コンプライアンスコストの上昇は、利益率を圧迫し、製品認定サイクルを長期化させる可能性があります。