
硫黄回収技術市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.21 十億米ドル |
| 市場規模 (2031) | 1.37 十億米ドル |
| Growth Rate (2026 - 2031) | 2.51 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
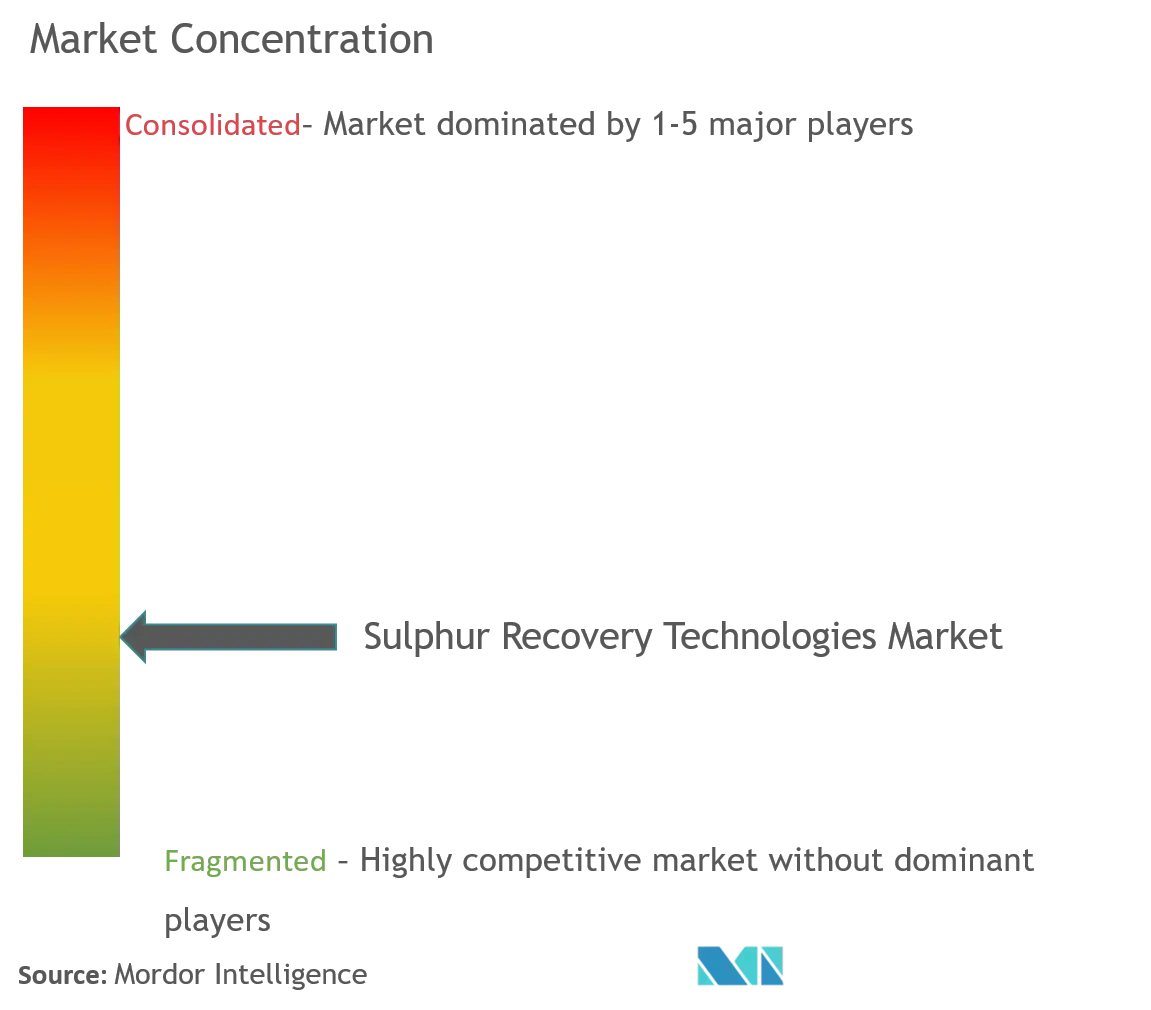
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による硫黄回収技術市場分析
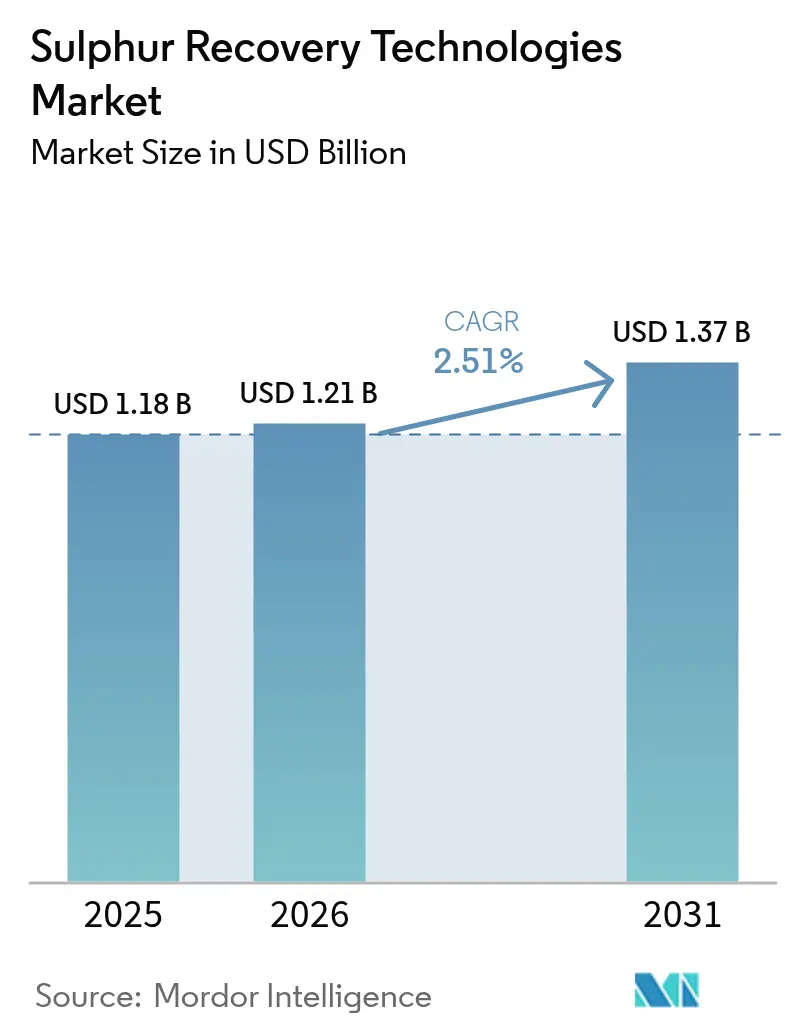
硫黄回収技術市場規模は2025年に11億8,000万USDと評価され、2026年の12億1,000万USDから2031年には13億7,000万USDに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.51%です。
硫黄回収技術の市場環境は、産業活動の拡大と環境意識の高まりを背景に、大きな変革を遂げています。2023年における世界のエネルギーおよび産業プロセス関連の二酸化炭素排出量は約351億メートルトンに達し、前年比1.6%増となっており、効果的な排出制御技術の緊急性が浮き彫りになっています。この排出量の急増を受け、特に厳格な環境規制が適用される地域において、産業界はより高度な硫黄回収ユニット(SRU)ソリューションの採用を進めています。国際海事機関(IMO)規則の施行も、先進的な硫黄回収ユニット技術の普及を一層促進しており、特に海事分野では、船舶が燃料油中の硫黄含有量0.50% m/m以下という基準を遵守することが義務付けられています。
業界では、さまざまなセクターにわたって大規模な技術革新とインフラ整備が進んでいます。2024年5月、Bharat Coal Gasification & Chemicals Limited(BCGCL)は、オリッサ州における石炭から硝酸アンモニウムへの転換プロジェクトに向け、先進的な硫黄回収ユニットを組み込んだ総額1,178億2,000万インドルピーの大型入札を実施しました。同様に、Saudi Aramcoは今後3年間で99件のプロジェクトを実施する計画を発表しており、そのうち58件は石油・ガス・石油化学施設に特化したもので、国内全域における包括的な硫黄回収ユニットのアップグレードが含まれています。これらの動向は、操業効率を維持しながら硫黄回収技術の能力強化に取り組む業界の姿勢を反映しています。
発電セクターでは、硫黄排出管理において注目すべき変革が進んでいます。米国環境保護庁(EPA)の2023年データによると、米国の発電所からのSO2排出量は2022年比で24%減少しており、現代の硫黄回収技術の有効性が実証されています。発電所における排煙脱硫(FGD)システムの導入は、特に高硫黄炭を電力源として利用する地域において、ますます普及しています。このトレンドは、石炭が依然として主要なエネルギー源であるアジア太平洋地域において特に顕著です。
石油化学・精製セクターは、硫黄回収技術のイノベーションを牽引し続けています。中国の年間石油精製能力は2023年に9億3,600万トンに達しており、環境基準を満たすための先進的な硫黄回収技術ソリューションが不可欠となっています。2024年4月、Aramcoはファドヒリガスプラントの拡張に向けた総額77億USDのエンジニアリング・調達・建設(EPC)契約を締結し、既存の硫黄回収ユニットをアップグレードして1日あたり2,300メートルトンの硫黄生産を実現する計画を発表しました。これらの動向は、先進的な硫黄回収技術による厳格な環境コンプライアンスを維持しながら生産能力を拡大するという業界の方針を裏付けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
環境への懸念の高まりと汚染に関する厳格な規制
環境規制の強化に向けた世界的な動きは、硫黄回収ユニット技術市場の主要な推進力となっており、特に海事産業の変革において顕著に現れています。2023年10月、オーストラリア海事安全局は、国内船舶が硫黄含有量0.50% m/m以下の燃料油を使用することを義務付け、この基準を超える燃料油の輸送を貨物としての運搬を除き全面的に禁止する厳格な規制を施行しました。この規制の枠組みは、国際海事機関(IMO)による排出規制海域(ECA)の拡大によってさらに強化されており、地中海ECAは2025年5月に発効予定であり、カナダ北極海およびノルウェー海をECAに指定する提案も最近承認されています。これらの動向は、海上輸送における硫黄排出削減に向けた世界的なコミットメントの高まりを示しています。
発電セクターでは排出削減の取り組みにおいて顕著な進展が見られ、硫黄回収ユニット技術の重要性が一層高まっています。米国環境保護庁(EPA)の2023年データによると、米国の発電所からのSO2排出量は2022年比で24%減少し、1990年から2023年にかけての年間SO2排出量は96%という劇的な削減を達成しました。この重要な成果は、Technip Energiesが2023年1月にAramcoのリヤド製油所における硫黄回収設備の強化に関する契約を締結するなど、業界の大規模な投資によって補完されています。このプロジェクトは、3基の新しいテールガス処理ユニットの設置と既存の硫黄回収ユニットのアップグレードを含み、99.9%を超える回収効率の達成を目指しており、ますます厳格化する環境基準への対応に向けた業界のコミットメントを示しています。
環境問題への対応の緊急性は、2023年に約351億メートルトンに達した世界のエネルギー関連CO2排出量の増加によってさらに強調されており、これは2022年比1.6%の増加を示しています。この排出量の上昇傾向を受け、各国政府は特に産業活動からの硫黄排出に焦点を当てた、より厳格な環境規制の実施を進めています。例えば、2024年2月、米国環境保護庁(EPA)は、州間大気汚染規則と酸性雨プログラムの両方の対象となる発電所が2023年に合計65万トンのSO2を排出したことを明らかにし、1995年比で1,120万トンの大幅な削減を達成したと発表しました。これらの動向は、ますます厳格化する環境基準を満たし、世界的な持続可能性目標を支援するうえで、ガス脱硫および硫化水素除去技術が果たす重要な役割を浮き彫りにしています。
セグメント分析:用途別
硫黄回収技術市場における製油所セグメント
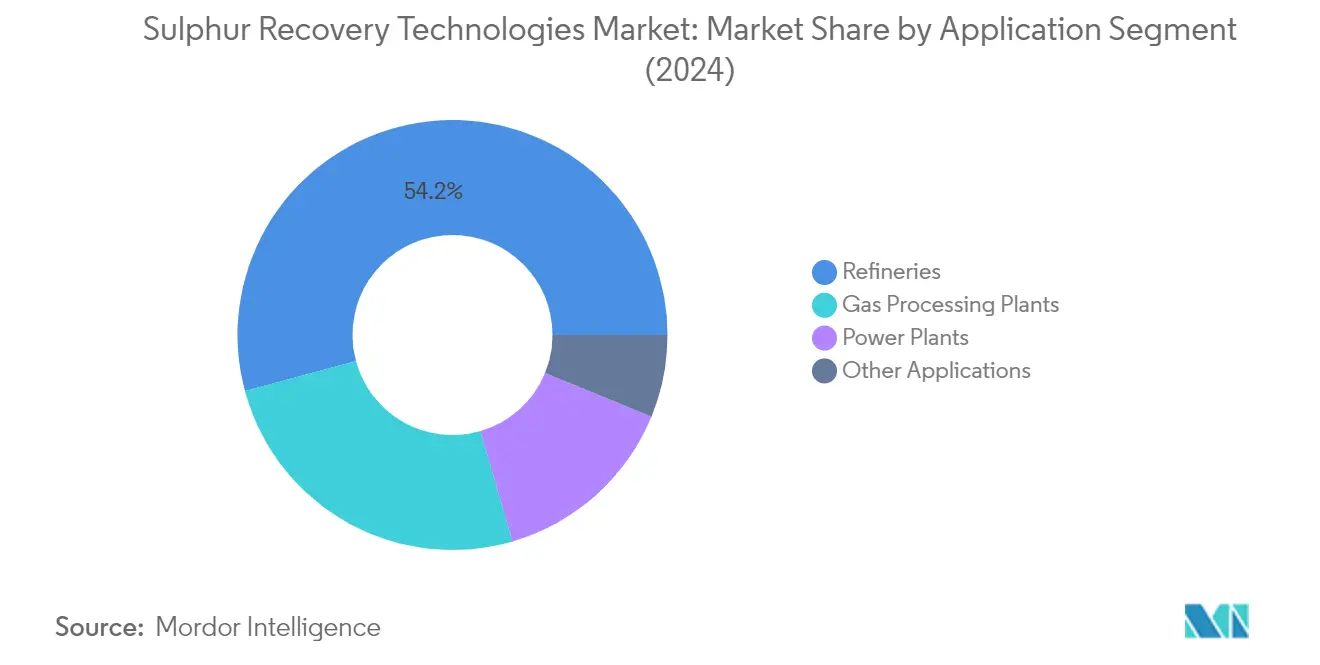
製油所セグメントは世界の硫黄回収ユニット技術市場を牽引しており、2025年の総市場シェアの約53.42%を占め、2026年から2031年にかけて約2.9%の最高成長率を示すと予測されています。このセグメントの優位性は、製油所に対して排出削減のための先進的な硫黄回収ユニット(SRU)の導入を義務付ける厳格な環境規制によって支えられています。特にアジア太平洋地域および中東における製油所の拡張・アップグレードへの大規模な投資が、このセグメントの地位をさらに強固なものにしています。船舶燃料の硫黄含有量を制限するIMO 2020規制の施行も、世界中の製油所における硫黄処理技術の採用を促進しています。さらに、硫黄含有量の低いクリーンな燃料の生産に対する関心の高まりが、世界の製油所におけるSRUの設置・アップグレードを必要不可欠なものとしています。
硫黄回収技術市場における残余セグメント
ガス処理プラントセグメントは、硫黄回収技術の用途として2番目に大きな分野を占めており、発電所およびその他の用途がこれに続きます。ガス処理プラントは、これらの技術を活用して酸性ガス処理流から硫黄汚染物質を除去し、環境規制への準拠を確保しながら有価副産物を生産しています。発電所セグメント、特に石炭火力発電施設では、排出基準を満たし環境への影響を低減するために排煙脱硫システムが採用されています。その他の用途には、廃棄物発電プラント、地熱発電施設、化学プラント、石油化学操業などが含まれており、これらの分野において硫黄回収技術は排出制御とプロセス最適化において重要な役割を果たしています。環境持続可能性への関心の高まりと排出規制の強化が、これらのセグメント全体における酸性ガス処理技術の採用を引き続き促進しています。
硫黄回収技術市場の地域別セグメント分析
北米硫黄回収技術市場
北米は硫黄回収技術の成熟した確立された市場を代表しており、2025年の世界市場シェアの約25.60%を占めています。同地域の市場は、特に米国とカナダにおける厳格な環境規制と先進な技術導入を特徴としています。製油所や工業用ガス処理プラントを含む広範な石油・ガスインフラの存在が、高度な硫黄回収ユニットソリューションへの継続的な需要を牽引しています。米国は堅固な精製部門を背景に地域市場をリードしており、カナダは世界的に最も高い硫黄回収率を維持しています。市場は、従来の製油所拡張から地熱、バイオマス、廃棄物発電プラントなどの再生可能エネルギー源における新たな機会へと移行する変革を目の当たりにしています。これらの代替エネルギー源は、一般的により清潔な燃焼を実現するものの、環境コンプライアンスのために依然として硫黄回収ユニット技術を必要としています。技術革新と環境管理への地域の注力は、ますます厳格化する排出基準を満たすために既存施設のアップグレードに投資する企業とともに、市場の状況を形成し続けています。
アジア太平洋硫黄回収技術市場
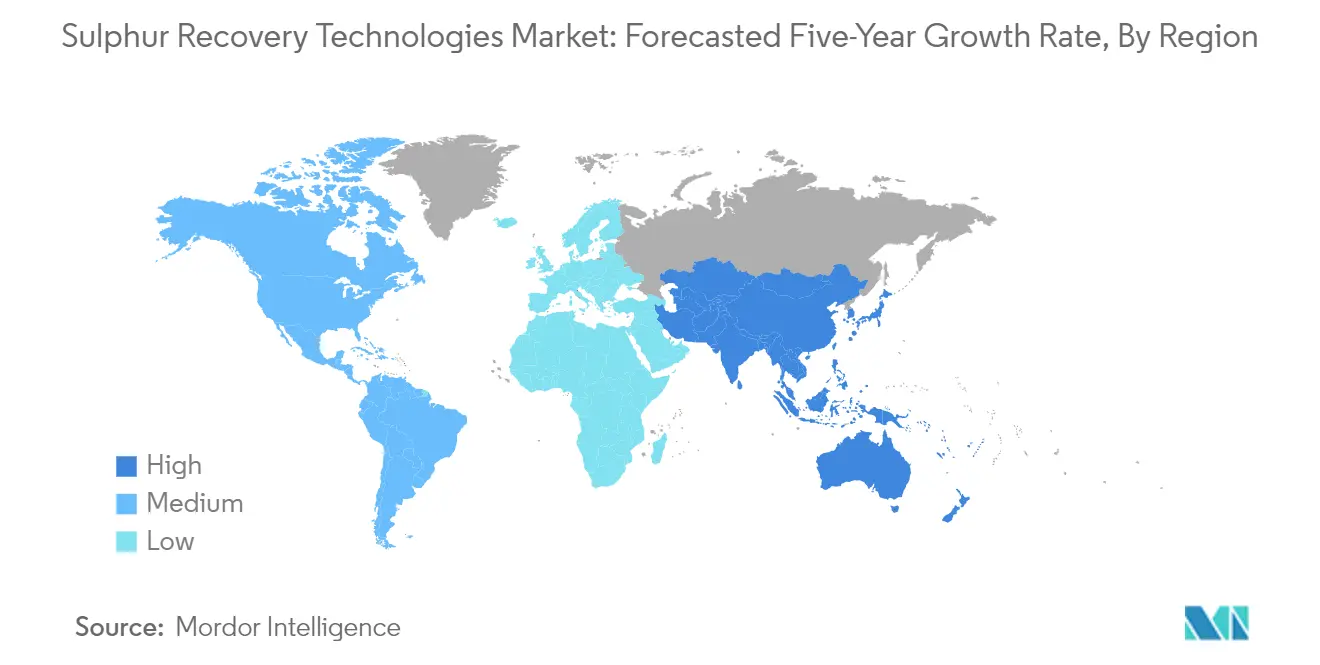
アジア太平洋地域は、世界の硫黄回収技術市場において主要な勢力として台頭しており、2019年から2025年にかけて約2.05%の成長を示しています。この活発な市場、中国やインドなどの主要経済国における急速な工業化と精製能力の拡大によって牽引されています。同地域の市場状況は、特に精製インフラの積極的な拡大を進めてきた中国において、新規製油所への多大な投資と既存施設の近代化を特徴としています。燃料中の硫黄含有量に関する規制を中心とした、より厳格な環境規制の実施が、先進的な回収技術の採用を促進しています。インドの精製部門における積極的な拡大は、日本と韓国の硫黄回収プロセスにおける技術的進歩と相まって、地域市場をさらに強化しています。増大するエネルギー需要を満たしながら環境への影響を低減するという地域の取り組みが、様々な産業用途にわたる高度な硫黄回収ユニットの導入拡大につながっています。
欧州硫黄回収技術市場
欧州の硫黄回収技術市場は、2026年から2031年にかけて約1.95%の成長が見込まれており、同地域の成熟しながらも進化する市場ダイナミクスを反映しています。市場は、特にドイツ、フランス、英国などの国々における環境持続可能性と技術革新への強い重点を特徴としています。欧州の製油所および産業施設は、欧州連合の厳格な環境規制と排出基準に牽引され、先進的な硫黄回収ソリューションの導入において最前線に立っています。クリーンエネルギー転換と産業脱炭素化への地域の注力が、既存の硫黄回収ユニットのアップグレードおよび新技術の導入への投資増加につながっています。市場は、主要技術プロバイダーの存在と強力な研究開発エコシステムの恩恵を受けています。硫黄回収プロセスへのデジタル技術と自動化の統合が欧州市場をさらに際立たせており、施設は高い環境基準を維持しながら効率を最適化し、運営コストを削減しようとしています。
南米硫黄回収技術市場
南米の硫黄回収技術市場は、ブラジル、アルゼンチン、コロンビアなどの主要国における動向を主な原動力として、大きな変革を経験しています。同地域の市場は、特にブラジルの下流部門における製油所拡張プロジェクトと近代化イニシアチブへの継続的な投資を特徴としています。より厳格な環境規制の実施と高硫黄含有量の原油を処理する必要性が、先進的な回収技術への需要を高めてます。市場は、高度な硫黄回収ソリューションを必要とする廃棄物発電プロジェクトおよびバイオマス処理施設における活動の増加を目の当たりにしています。産業能力を拡大しながら環境への影響を低減するという地域の取り組みが、より効率的な硫黄回収技術の採用につながっています。重要な石油・ガス埋蔵量の存在と処理インフラへの投資拡大が、技術プロバイダーと産業オペレーターの双方に機会をもたらしながら、市場の状況を形成し続けています。
中東・アフリカ硫黄回収技術市場
中東・アフリカ地域は、広範な石油・ガス処理インフラと精製能力への継続的な投資に牽引され、硫黄回収技術の重要な市場を代表しています。市場は特にサウジアラビアとアラブ首長国連邦において活発であり、製油所のアップグレードと拡張への多大な投資が先進的な硫黄回収ソリューションへの需要を牽引しています。処理施設の近代化と国際的な環境基準の充足への地域の注力が、高度な回収技術の採用増加につながっています。大規模な石油化学プロジェクトの存在と高硫黄原油の処理が、先進な回収ソリューションを必要不可欠なものとしています。市場はさらに、既存施設における継続的な技術アップグレードと能力拡張を特徴としています。特にナイジェリアをはじめとするアフリカ諸国では、精製インフラへの投資が拡大しており、硫黄回収技術プロバイダーに新たな機会をもたらしています。世界的なエネルギーハブとしての地位を維持しながら環境への影響を低減するという地域の取り組みが、市場成長を引き続き牽引しています。
規制環境
石油精製所の硫黄回収ユニット(SRU)は、SRUおよびテールガス処理の選定、モニタリング、報告の在り方を左右する、大気排出コンプライアンス規制の厳格化の下で運用されている。米国では、精製所のSRU要件は米国EPAの大気規則、具体的には石油精製所に対するNESHAP(40 CFR 63 Subpart UUU)およびNSPS規定(40 CFR 60 Subparts JおよびJa)によって規定されている。これらの規則は、強制力を持つ二酸化硫黄および関連硫黄化合物の限度値を定め、コンプライアンス実証方法を規定している。
カナダでは、オンタリオ州がコンプライアンスを継続的測定と施設計画の方向へさらに進めており、O. Reg. 88/22は石油関連施設に対し、2024年1月1日までにSO2の継続的測定を実施し、SO2排出最小化計画を提出することを義務付けるとともに、今後数年間で段階的に限度値を厳格化するとしている。欧州では、改正産業排出指令(指令(EU)2024/1785、IED 2.0)が2024年8月4日に発効し、2026年7月1日までに国内法への移行を求めており、SRUおよびテールガス処理がコンプライアンス経路の一部となり得る大規模産業施設に対する、利用可能な最良技術に基づく許認可制度と排出性能の向上を強化している。
バリューチェーン分析
硫黄回収技術のバリューチェーンは、上流の酸性ガスおよび高硫黄原油処理の要件から始まり、これにより精製所やガス処理プラントから、特にH2Sを含む酸性ガス流が発生する。その後、フロントエンドエンジニアリング、ライセンサーの選定、機器供給、現場実行へと進む。主要な参加者には、SRUおよびテールガス処理の技術ライセンサー・統合業者(例えばWorley ComprimoやShell)、プロセス設計およびEPC提供者、酸性ガス除去および仕上げ工程で使用される溶剤や吸着剤の特殊材料供給業者が含まれる。これらの要素は、インターフェースリスクを低減するため、統合型ガス処理プラスSRUソリューションとしてパッケージ化される傾向が強まっている。
下流工程には、試運転、コンプライアンス試験・モニタリング、脱ボトルネック化、触媒交換、性能最適化などの長期運用サービスが含まれる。ボトルネックは一般に、酸性ガス負荷の増加とSO2規制の厳格化から生じ、酸素富化または酸素燃焼方式、高度なクラウス構成、テールガス処理の高度化に対する需要を高めている。同時に、クラウスおよびテールガスユニットのデジタルおよびモデルベース最適化(機械学習支援手法を含む)を中心とする並行的な技術供給の流れが生まれており、プラントを完全に改築せずに、より高い回収性能と排出制御の改善を支えている。
競合環境
硫黄回収技術市場のトップ企業
世界の硫黄回収技術市場は、WorleyParsons Limited、Shell PLC、Bechtel Corporation、Fluor Corporation、Air Liquide SAなどの確立されたプレーヤーによって牽引されています。これらの企業は、効率性と環境コンプライアンスの向上に特に注力しながら、先進的な硫黄精製・回収ソリューションを通じてイノベーションを推進しています。業界では、クラウステールガス処理ユニット、アミンガス処理システム、統合型硫黄回収技術ソリューションなどの分野において継続的な製品開発が行われています。企業は、特に新興市場において戦略的パートナーシップと技術ライセンス契約を通じて市場ポジションを強化しています。硫黄回収技術ユニットへのデジタル化イニシアチブとスマート技術の統合を通じて、卓越した操業が実現されています。地理的拡大は引き続き重要な焦点であり、企業は多様な市場ニーズにより適切に対応するために地域の卓越センターを設立し、地元パートナーシップを構築しています。
強力な地域プレーヤーを擁する集約型市場
硫黄回収技術市場は、グローバルなエンジニアリングコングロマリットと専門的な技術プロバイダーの両方が存在する、適度に集約された構造を示しています。ShellやWorleyParsonsなどのグローバルプレーヤーは、包括的な技術ポートフォリオと広範な地理的プレゼンスを通じて市場を支配しており、地域の専門企業は専門的な知識と地元との関係を通じて特定の市場において強固な地位を維持しています。市場では、Brimstone GroupによるBrimstone Sulphur Symposiumの買収やMerichem TechnologiesによるChemical Products Industriesの買収など、戦略的買収を通じた大規模な統合が進んでおり、技術・能力強化に向けたトレンドを示しています。
競合ダイナミクスは、技術的複雑性と厳格な規制要件による高い参入障壁によって形成されており、実績のある確立されたプレーヤーに有利な環境となっています。市場参加者は、技術提供だけでなく保守、最適化、アップグレードサービスを含む包括的なサービス提供を通じて、エンドユーザーとの長期的な関係構築にますます注力しています。業界構造はさらに、特に新興市場における大規模プロジェクトに向けた統合ソリューションを提供するための技術プロバイダーとエンジニアリング会社間の戦略的アライアンスを特徴としています。
イノベーションと持続可能性が将来の成功を牽引
硫黄回収技術市場における成功は、コスト競争力を維持しながら革新的で環境に準拠したソリューションを提供する企業の能力にますます依存しています。既存のプレーヤーは、回収効率の向上と環境への影響低減のための研究開発に投資することで市場ポジションを強化しています。企業はまた、さまざまな原料品質と操業条件に対応できるモジュール式で柔軟なソリューションの開発にも注力しています。遠隔監視や予知保全機能を含む包括的なデジタルソリューションを提供する能力が、市場における重要な差別化要因となっています。
新規参入企業や挑戦者企業にとっての成功は、未開拓の市場セグメントを特定・開拓し、特定の用途向けに特化したソリューションを開発することにあります。特定の地域や産業における買い手の高い集中度は、強力な関係管理能力と地元プレゼンスを必要とします。企業はまた、特に厳格な環境規制が適用される地域における代替技術の脅威の高まりにも対処しなければなりません。排出基準や安全要件に関する規制環境は引き続き競合戦略を形成しており、成功している企業は運営効率を維持しながら進化するコンプライアンス要件を予測・適応する能力を示しています。
硫黄回収技術業界のリーダー企業
Enersul Limited Partnership
WorleyParsons Limited
Bechtel Corporation
Fluor Corporation
Shell Plc
- *免責事項:主要選手の並び順不同
硫黄回収技術市場
- Enersul Limited Partnership
- Worley Limited
- Shell Plc
- Bechtel Corporation
- Fluor Corporation
- Sulfur Recovery Engineering Inc.
- Honeywell UOP
- Air Liquide S.A.


市場機会と将来展望
既存のSRUおよびテールガス処理ユニットの改修・アップグレード作業は、新設能力への依存ではなく、より高い回収効率と厳格化するSO2要件への対応に焦点を当てた主要な機会領域である。このパターンは、サウジアラムコがKBR-AMCDEに対しハラドおよびハウィヤガス田の硫黄回収ユニットのアップグレード契約を発注した中東のアップグレードサイクルに表れており、回収率を約95%から99.9%へ、SO2排出量を約250 ppmvまで改善することを目標としている。精製所が2025年時点で市場の約53.42%を占める中、コンプライアンス主導のスコープは、SRUの改修をより広範なクリーン燃料および排出制御プログラムと組み合わせることも可能である。
もう一つの機会領域は、酸性ガス除去、硫黄回収、硫黄取扱いを一つのエンジニアリングスコープに統合した、単一ライセンサーによる統合実行モデルであり、これにより事業者にとってのスケジュールおよびバッテリーリミットの複雑さが低減される。この点は、Worley Comprimoがオマーンのブドゥール・タイシールガスプロジェクトにおける統合型ガス処理およびSRUスコープのエンジニアリング・ライセンシング業務を受注したことにより裏付けられており、同プロジェクトは、スイートガスおよびコンデンセート出力とともに硫黄副産物流(硫黄ペレット1日80トン)を生産する設計となっている。対象範囲は、酸素富化(水電解を酸素源として利用する概念を含む)や、CO2および水素を回収して再利用するテールガス方式など、脱ボトルネック化および脱炭素志向の構成にも拡大している。また、クラウス効率向上とSO2削減のための動力学的手法およびAI支援最適化手法の利用拡大は、既存設計の範囲内での漸進的な性能向上を後押ししている。
Recent Industry Developments in 硫黄回収技術市場
- 2026年6月:Worley Comprimoは、SPETCOによるデザイン・ビルド・オウン・オペレート・メンテナンス方式で開発されているオマーンのブドゥール・タイシールガスプロジェクトにおける統合型ガス処理および硫黄回収ユニットのエンジニアリング・ライセンシングサービス提供契約を受注した。この構成は、酸性ガス除去とSRUのスコープを単一の技術供給アプローチのもとに統合するもので、事業者がコンプライアンスおよび処理量要件をより少ないインターフェースへとパッケージ化する動きを反映している。プロジェクト設計には硫黄ペレット生産能力(1日80トン)が含まれ、プロセスユニットの選定が下流の硫黄取扱いニーズと結び付けられている。
- 2025年4月:サウジアラムコは、既存の硫黄回収ユニットのアップグレードを含むファドヒリガス田拡張プロジェクトのEPC契約を発注し、硫黄生産量を1日約2,300メトリックトンとすることを目指している。この発注は、大規模なガス処理拡張プロジェクトが、より広範な能力増強とともにSRUの改修を中核的なスコープ項目として組み込んでいることを示している。また、大規模かつ現代の排出制約を満たし得る高処理量のSRUおよびテールガスソリューションへの需要を強化している。
- 2024年5月:Bharat Coal Gasification and Chemicals Limitedは、オディシャ州の石炭からアンモニウム硝酸への転換プロジェクトについて、1178.2億インドルピー規模の入札を実施し、その範囲には粗ガス精製および硫黄回収ユニットが含まれる。この入札は、下流の合成ユニットにとって酸性ガスの清浄化が前提条件となる、コール・トゥ・ケミカルズおよびガス化ルートからの継続的な需要を示すものである。これにより、統合型H2S除去および硫黄回収を必要とする大規模な産業用合成ガスプロジェクトが加わることで、対象アプリケーションの基盤が従来型の精製所やガス田を超えて広がっている。


硫黄回収技術市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場を、産業施設における硫化水素流から元素硫黄を回収するために使用される技術および工学システム(硫黄排出限度を満たすために使用される関連プロセスユニットを含む)からの収益として定義する。
範囲の除外:上流の硫黄採掘、完成硫黄の取引、および硫黄回収を行わない一般的な大気汚染防止装置は除外する。
セグメンテーション概要
- 用途
- 製油所
- ガス処理プラント
- 発電所
- その他
- 地域
- 北米
- 米国
- カナダ
- 北米その他
- アジア太平洋
- インド
- 中国
- 韓国
- 日本
- マレーシア
- タイ
- インドネシア
- ベトナム
- アジア太平洋その他
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- 北欧
- トルコ
- ロシア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- ナイジェリア
- オマーン
- 南アフリカ
- エジプト
- アルジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、酸性ガス流を発生させる実際の稼働資産に需要プールを固定することから始まる。稼働中の精製所およびガス処理プラントの数、その処理量の傾向、硫黄規制が厳格化または緩和されている地域を把握するために、公開リストおよび統計発表を利用する。
一般的に参照される情報源には、EIAの精製所および天然ガス統計、米国EPAの規則制定およびコンプライアンス関連文書、Eurostatのエネルギーおよび産業指標、IEAの石油・ガス見通し表、硫黄およびガス処理関連団体の公開資料などが含まれる。また、企業の年次報告書、投資家向け資料、信頼性の高い業界紙も確認し、プロジェクトの開始、ユニットの改修、定期修繕サイクルを把握する。可能な場合には、企業財務データおよび特許データベースの有料契約を利用して、技術の重点分野や新規能力導入のタイミングを確認する。このデスクリストは例示に過ぎず、データポイントの収集、検証、明確化には他にも多くの情報源が使用された。
一次インタビューおよび調査
一次調査は、ユニット導入率、典型的な改修サイクル、およびテールガス処理がプロジェクトに組み込まれる頻度に関するデスク上の前提を検証するために用いられる。APAC、EMEA、南北アメリカ全域のEPCおよびプラントレベルの関係者、運用・保守チーム、エンジニアリング責任者と対話することで、総計を確定する前に公開データのギャップを狭めている。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):18% | APAC:49% |
| 中堅層:52% | 機能別/事業部門責任者:34% | EMEA:30% |
| 小規模プレーヤー:21% | マネージャー:48% | 南北アメリカ:21% |
市場規模算定と予測
当社の規模算定は、酸性ガス処理施設の設置ベースから需要を再構築するトップダウン方式を採用し、その後、処理量および硫黄含有量に応じた硫黄回収ユニットの導入率および改修率を適用する。出発点は、地域別の精製所およびガス処理プラントの数と能力であり、これを回収アップグレードの必要性を変化させる指標によってフィルタリングする。
主要なインプットには、精製所の処理量傾向、ガス処理能力の増強、硫黄排出コンプライアンスの期限、定期修繕・改修サイクル、クラウスユニットとテールガス処理ニーズの典型的な組み合わせが含まれる。また、発電における燃料転換の方向性についても、特定市場における酸性ガス量に影響を与えるため、限定的に追跡している。これらの変数を年間需要シグナルに変換し、地域に適した価格帯とプロジェクトミックスを用いて価値に換算している。
結果は、公開発表からサンプル抽出したプロジェクト価値や、開示のある機器・システムについての合理的なASP(平均販売価格)×量による構築など、選択的なボトムアップ検証によって裏付けられている。ボトムアップの詳細が欠落している場合は、インタビュー対象者と合意した保守的な代替値の範囲でギャップを処理し、単一の前提が総計を過度に左右しないようストレステストを行う。予測に関しては、規制の時間軸、精製所の稼働率、ガス処理への投資計画に関する専門家の見解に支えられたシナリオ分析に依拠し、系列全体で一貫した通貨換算タイミングを適用している。
データ検証と更新サイクル
三角測量は、モデル化した需要が、精製所およびガスの処理量の動き、報告された硫黄コンプライアンス投資、主要プラントの定期修繕のタイミングなどの独立したシグナルと一致しているかを確認することにより行われる。異常値は早期に特定され、その背後にある前提は承認前に別のアナリストによって見直される。
また、規制執行の変化、大規模プロジェクトの遅延、エネルギー処理活動の急激な変動など、前提が大きく変化した場合には、回答者への再確認を行う。レポートは毎年更新され、需要プールに影響を与える重大な事象が発生した場合には随時更新が行われる。提供前には、アナリストが最新の見直しを行い、クライアントが最新の内容を受け取れるようにしている。
他の公開推計値と比較したMordor Intelligenceの硫黄回収技術市場規模
硫黄回収技術の公開市場規模は、集計対象範囲が常に同一ではないこと、また一部のモデルが施設に紐づく需要シグナルよりも広範な「環境技術」の総計に依拠する傾向があることから、しばしば異なる値となる。当社は、前提を説明・再現可能にするため、実際の設置ポイントに紐づいたロジックを維持している。
精製所およびガス処理の処理量の傾向、加えて発表された改修やコンプライアンス主導のアップグレードのペースが、Mordor Intelligenceの推計を、より広範な排出制御予算ではなく、回収関連の支出に結び付けておくための根拠検証となっている。差異は、各調査が隣接サービスをどのように扱うか、通貨換算に使用する年度、価格を一律に上昇すると仮定するか、プロジェクトミックスと地域によって調整するかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.18 B (2025) | |
| グローバルデータ発行会社A | USD 2.09 B (2024) | 複数のアプリケーション分類を融合した広範な定義を用いており、回収ユニットを超えたプロジェクト全体のスコープをより多く含んでいる可能性があり、2024年を基準年とし、異なる価格の正規化手法を採用している。 |
| 業界調査発行会社B | USD 2.40 B (2024) | より広範なプロセスおよび技術カテゴリーを含み、想定されるアップグレード強度が高い可能性があり、2033年までのより速い成長経路を適用しているため、施設に紐づいた需要プールと比較して短期的な水準が高く見積もられている。 |
表内のばらつきは主に、対象範囲の選択と、プロジェクト価値がどのように活動水準から収益へ換算されているかによって説明される。集計対象を精製所およびガス処理プラントに関連する回収技術に限定し、価格を地域とプロジェクトミックスに応じて調整すると、市場総額は観測可能な業界シグナルとより整合しやすくなる。


レポートで回答される主要な質問
硫黄回収技術市場の規模はどのくらいですか?
硫黄回収技術市場規模は2026年に12億1,000万USDに達し、CAGR 2.51%で成長して2031年には13億7,000万USDに達すると予測されています。
硫黄回収技術市場の現在の規模はどのくらいですか?
2026年、硫黄回収技術市場規模は12億1,000万USDに達すると予測されています。
硫黄回収技術市場の主要プレーヤーは誰ですか?
Enersul Limited Partnership、WorleyParsons Limited、Bechtel Corporation、Fluor Corporation、Shell Plcが硫黄回収技術市場における主要企業です。
硫黄回収技術市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
硫黄回収技術市場で最大のシェアを持つ地域はどこですか?
2025年、アジア太平洋地域が硫黄回収技術市場において最大の市場シェアを占めています。
この硫黄回収技術市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年、硫黄回収技術市場規模は11億8,000万USDと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年、2025年の硫黄回収技術市場の過去の市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年の硫黄回収技術市場規模の予測も提供しています。
最終更新日:



