
DNA修復薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
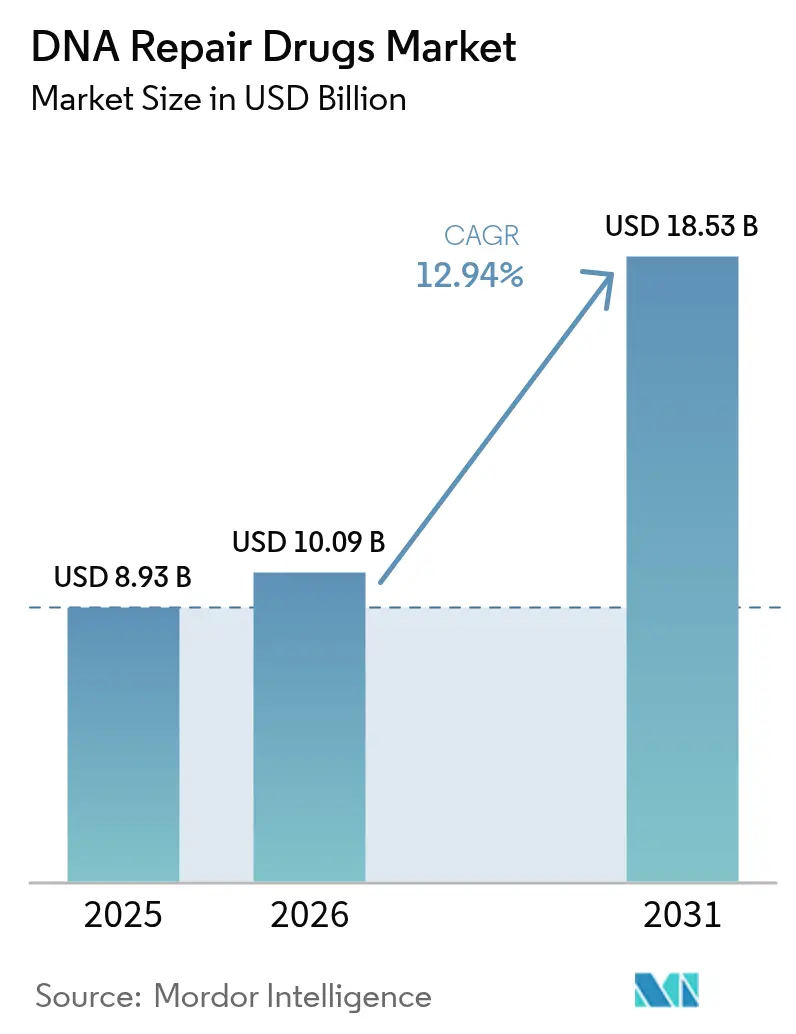
| 市場規模 (2026) | 10.09 十億米ドル |
| 市場規模 (2031) | 18.53 十億米ドル |
| Growth Rate (2026 - 2031) | 12.94 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDNA修復薬市場分析
DNA修復薬市場規模は、2025年のUSD 89億3,000万から2026年にはUSD 100億9,000万へと成長し、2026年〜2031年にかけてCAGR 12.94%で推移し、2031年までにUSD 185億3,000万に達すると予測されます。ポリ(ADP-リボース)ポリメラーゼ(PARP)阻害薬の臨床的成功、相同組換え欠損(HRD)検査の急速な普及、および経口抗腫瘍薬へのシフトが二桁成長を持続させています。毛細血管拡張性運動失調症変異(ATM)、毛細血管拡張性運動失調症およびRad3関連(ATR)、ならびにDNA-PK阻害薬へのパイプラインの多様化により競合領域が拡大しており、規制上の迅速審査指定によって上市までのタイムラインが最大2.5年短縮されています。一次治療維持療法が複数の腫瘍タイプにおいて後期ライン救済使用に取って代わりつつあり、平均治療期間が延長され、患者一人当たりの収益が増大しています。北米が引き続き最大の収益貢献地域ですが、次世代シーケンシング(NGS)および伴侶診断薬へのアクセスを拡大する政府主導の精密腫瘍学プログラムを背景に、アジア太平洋地域が最も速いペースで拡大しています。
主要レポートのポイント
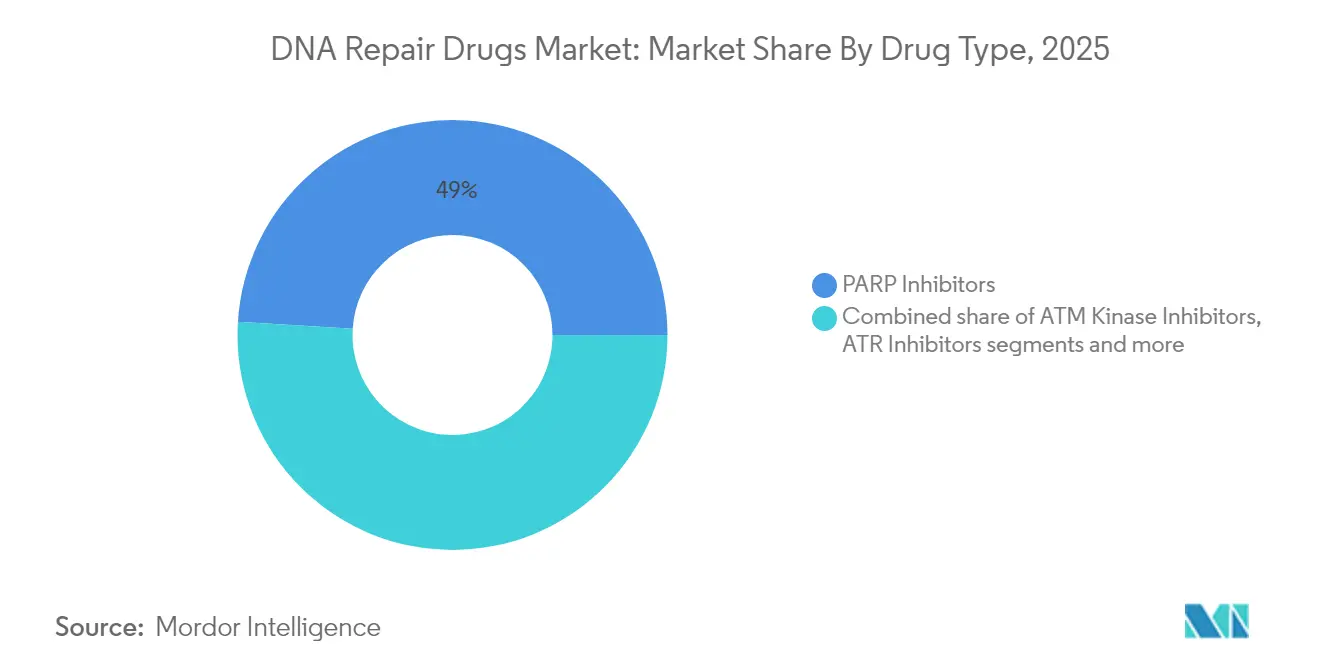
- 薬剤タイプ別では、PARP阻害薬が2025年のDNA修復薬市場シェアの49.02%をリードし、ATMキナーゼ阻害薬は2031年まで最速のCAGR 18.92%を記録すると予測されます。
- 適応症別では、卵巣がんが2025年のDNA修復薬市場規模の38.72%を占め、前立腺がんは2031年までCAGR 17.86%で拡大すると予測されます。
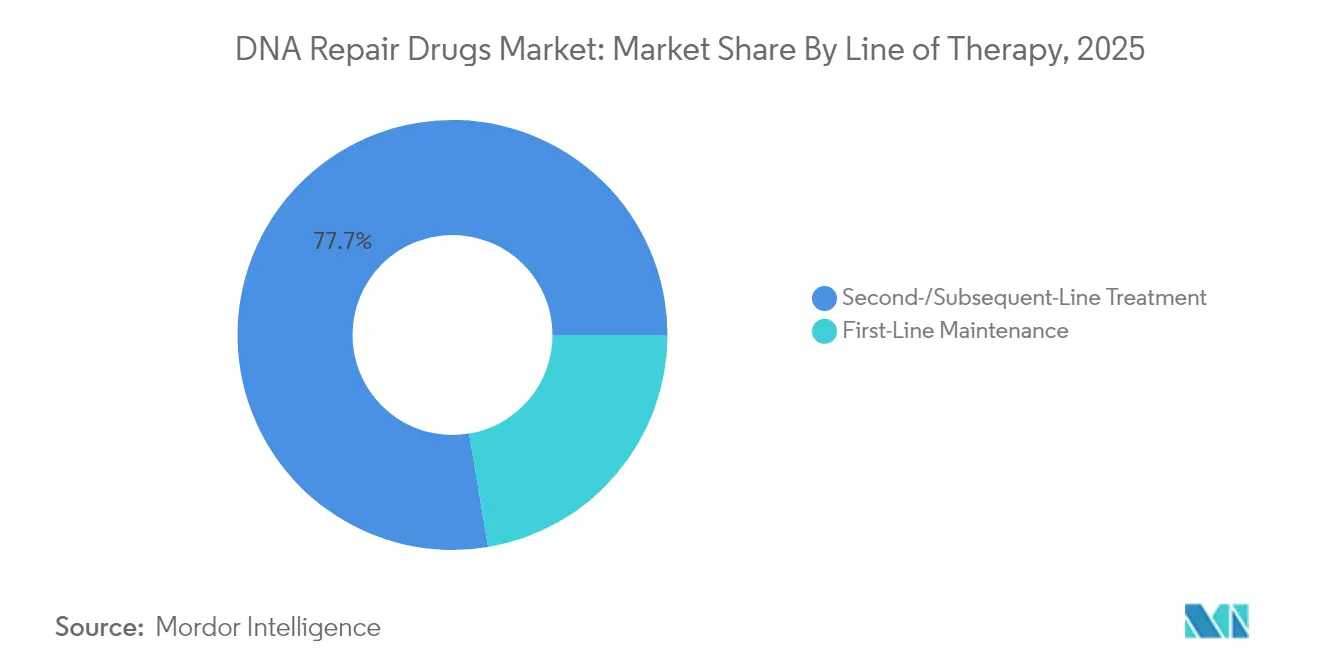
- 治療ライン別では、二次・後続治療が2025年に77.65%のシェアを占めていますが、一次治療維持療法は予測期間中にCAGR 17.24%で拡大すると予測されます。
- 流通チャネル別では、病院薬局が2025年に55.18%の収益シェアを占め、専門・小売薬局はCAGR 15.12%で最速成長すると予測されます。
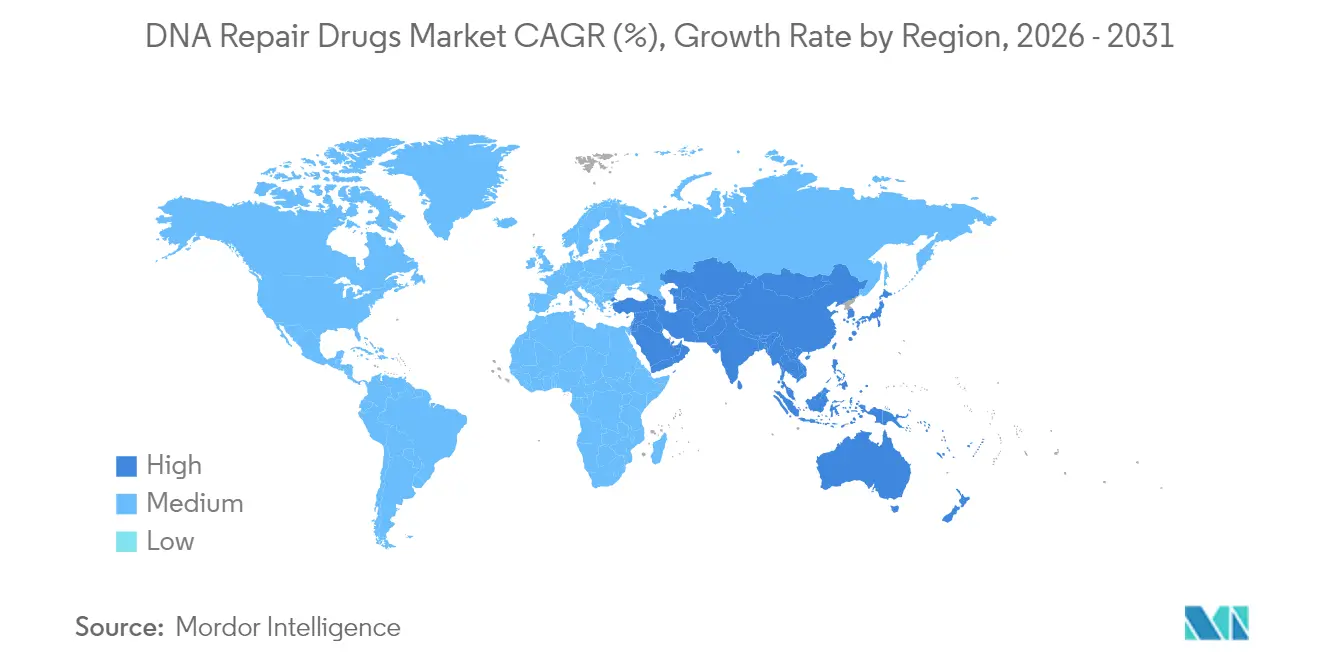
- 地域別では、北米が2025年のDNA修復薬市場規模の47.35%を占め、アジア太平洋地域は2031年までCAGR 16.35%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 相同組換え欠損固形腫瘍の発生率上昇 | +2.5% | グローバル、特に北米と欧州 | 長期(4年以上) |
| PARP阻害薬の早期ライン・維持療法へのラベル拡大 | +2.1% | グローバル、北米主導 | 中期(2〜4年) |
| 合成致死的併用レジメンの採用 | +1.8% | 北米・欧州、アジア太平洋で新興 | 中期(2〜4年) |
| 腫瘍学フォーミュラリーにおける経口抗腫瘍薬へのシフト | +1.5% | グローバル、先進市場で加速 | 短期(2年以内) |
| 市場投入までの期間を短縮する規制上の迅速審査経路 | +1.3% | 北米・欧州 | 短期(2年以内) |
| 伴侶診断薬の普及を促進する公的精密腫瘍学イニシアチブ | +1.0% | 北米、欧州、先進アジア市場 | 中期(約3〜4年) |
| 情報源: Mordor Intelligence | |||
相同組換え欠損固形腫瘍の発生率上昇
HRD検査の拡大により、DNA修復薬市場における治療対象患者集団が拡大しています。高悪性度漿液性卵巣腫瘍の約50%、および前立腺がんの最大25%に、治療標的となるDNA修復欠損が存在します[1]H.H. Loong et al.,「アジア太平洋地域の転移性がん患者に対する次世代シーケンシングの使用に関する推奨事項」, ESMO Open, esmoopen.com。したがって、広範なNGSパネルを通常診療に組み込むことで新たな患者プールが開拓され、特に支払者のカバレッジが成熟している市場において処方増加が持続されます。
PARP阻害薬の早期ライン・維持療法へのラベル拡大
一次治療維持療法の使用により、後期ライン使用と比べて治療期間が10〜12ヶ月延長されています。これはPRIMAトライアルで実証されており、ニラパリブがHRD陽性卵巣がんにおいて5年無増悪生存率(PFS)35%を達成しました[2]D.M. Chase et al.,「III期卵巣がん患者における一次治療維持療法としてのニラパリブ」, Oncol Ther, springer.com。曝露期間の延長は累積売上高の増大につながり、クラスの地位を強化します。
合成致死的併用レジメンの採用
ATRまたはATM阻害薬とPARP薬剤を組み合わせることで相乗効果が生まれ、耐性を克服します。MerckのDDRiver 301試験では、ATR阻害薬ツブセルチブとニラパリブの併用により、単剤療法と比較してPFSが約35%改善され、典型的なHRD腫瘍を超えた適格基準の拡大が実証されました[3]Merck Group,「MerckのDDR阻害薬による革新的な腫瘍学パイプライン」, merckgroup.com。
腫瘍学フォーミュラリーにおける経口抗腫瘍薬へのシフト
経口投与は外来診療モデルおよび専門薬局との統合に適合しています。2024年2月に発表された800万人の患者データを分析した横断研究では、院内薬局を通じた経口抗がん剤のメディケアパートDへの処方調剤が2011年の10%から2019年には34%に増加し、アドヒアランスの向上および販売時点コストを約20%削減したことが明らかになりました[4]P. Kakani et al.,「医師組織と薬局の統合に関するトレンド」, JAMA Network Open, jamanetwork.com。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| HRD/BRCA検査の高コストによる対象患者プールの制限 | -1.80% | グローバル、新興市場で最も深刻 | 中期(2〜4年) |
| 骨髄抑制・骨髄異形成症候群(MDS)/急性骨髄性白血病(AML)の安全性シグナルによる治療期間の制限 | -1.50% | グローバル | 中期(2〜4年) |
| 全生存ベネフィット対標準化学療法への支払者の厳格化した審査の激化 | -1.20% | アジア太平洋新興市場、サブサハラアフリカ、南米の一部 | 長期(4年以上) |
| 第一世代PARP阻害薬の2028〜2030年の特許崖 | -0.90% | グローバル、価格感応度の高い市場で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
HRD/BRCA検査の高コストによる対象患者プールの制限
包括的ゲノムプロファイリングの費用は患者一人当たりUSD 3,500〜5,800であり、米国における指針適格卵巣がん症例のうち検査受診率は47%にとどまっています。低・中所得地域では費用負担の格差がさらに大きく、標的療法にアクセスできる実臨床患者の割合が縮小しています。
安全性シグナル—骨髄抑制・骨髄異形成症候群(MDS)/急性骨髄性白血病(AML)—による治療期間の制限
長期的なPARP阻害薬曝露は骨髄異形成症候群および急性骨髄性白血病の発生率を高め、規制当局が特定の後期ライン適応症を撤回する事態を招いています。そのため、臨床医は持続投与ではなく期間限定レジメンを採用する傾向にあり、患者一人当たりの総治療可能期間が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
ATMキナーゼ阻害薬が勢いを増すPARP阻害薬は2025年のDNA修復薬市場シェアの49.02%を維持し、卵巣がん、乳がん、前立腺がんにわたる成熟した商業的基盤に支えられています。このクラスのDNA修復薬市場規模は着実に拡大すると予測されますが、競争の激化が進んでいます。ATMキナーゼ阻害薬への勢いが移行しており、ラルテセルチブおよびその他のパイプライン薬剤が後期フェーズの試験に入るにつれてCAGR 18.92%が予測されます。その魅力は、前立腺がん、膵臓がん、胃がんの5〜8%に存在するATM欠失腫瘍に対する活性にあります。
初期データでは、PARP療法に対して以前は耐性を示した腫瘍においても客観的奏効が示されており、このセグメントを耐性管理オプションとして位置づけています。製造企業はATM阻害薬を一次治療試験に組み込んでおり、潜在的な普及を加速させています。持続投与型経口製剤は外来腫瘍学への医療システムのトレンドとも合致し、専門薬局を通じたチャネル浸透を強化しています。全体として、パイプラインの深さは、第一世代製品の特許が失効する2030年までにATM阻害薬がPARP薬剤の首位を侵食する可能性を示唆しています。
注記: 個別セグメントのシェアはレポート購入時に提供されます


適応症別:
前立腺がんが成長リーダーとして台頭卵巣がんは、定着したPARP維持プロトコルおよびHRD有病率の高さから、2025年収益の38.72%を生み出しています。この適応症に関連するDNA修復薬市場規模は堅調を維持していますが、先進市場における浸透が飽和に近づくにつれて成長は鈍化しています。対照的に、前立腺がんはオラパリブ・アビラテロンの併用療法による生存期間の改善(中央生存期間42.1ヶ月)により、CAGR 17.86%でこの分野をリードしています。
転移性去勢抵抗性前立腺がんを超えて、スポンサーはホルモン感受性および局所性の設定でも併用療法を検討しており、対象患者数が最大4倍に拡大する可能性があります。APODDCガイドラインによって促進されたNGS採用の高まりは、アジア太平洋全域での診断捕捉率をさらに向上させ、需要成長を強化するでしょう。同時に、BRCA変異のない腫瘍においてもPARP活性を増強する合成致死的パートナーにより、膵臓がんおよび大腸がんも機会曲線を上昇しています。
治療ライン別:
一次治療維持療法が加速二次・後続治療は2025年に最大のコホートを占め、市場シェアの77.65%を記録し、プラチナ曝露後にDNA修復薬が配置されてきた歴史的背景を反映しています。しかし、一次治療維持療法は現在最も活発なスロットとなっており、HRD陽性卵巣がん患者においてニラパリブがプラセボ比で中央PFSを2倍にするというエビデンスに後押しされ、予測期間中にCAGR 17.24%で成長すると予測されます。延長されたコースにより累積投与量は平均17ヶ月を超え、救済療法と比べて患者一人当たりの薬剤収益がほぼ3倍となります。
バイオマーカー選択集団が持続的なベネフィットを示すにつれて支払者は早期使用を支持していますが、総治療期間に関する安全性に基づく上限が上昇余地を抑制する可能性があります。製造企業は間欠投与スケジュールを設計し、骨髄抑制の軽減が期待される次世代PARP1選択的分子であるサルパリブなどの開発を進めることでこれに対処しています。
注記: 個別セグメントのシェアはレポート購入時に提供されます
流通チャネル別:
専門薬局がシェアを拡大病院薬局は依然として処方箋の55.18%を調剤しており、腫瘍学注入センターの組み込みと統合型電子医療記録がその背景にあります。しかし、DNA修復薬市場が経口投与に軸足を移すにつれて、専門・小売薬局はCAGR 15.12%で成長すると予測されます。腫瘍科診療所と院内薬局の垂直統合は、現在、米国の腫瘍内科医の半数以上を包含しており、治療開始までの時間を短縮し、アドヒアランスを28%向上させています。
オンラインチャネルは遠隔医療管理ツールを重ね合わせ、早期アクセスを求める地方コホートや海外患者へのリーチを拡大しています。バリューベースの契約が台頭しており、患者報告アウトカムおよび標的関与のゲノム確認への償還をリンクさせることで、支払者から製造企業への経済的リスクの移転が起きる可能性がありますが、フォーミュラリーへの組み入れを加速させます。
地域分析
北米DNA修復薬市場
北米は2025年の収益の47.35%を創出しており、HRD検査に対する早期の規制承認および支払者カバレッジによって支えられている。専門薬局を統合的に所有する医療システムは、ゲノム検査から治療へのシームレスな転換を促進し、安定した数量成長を牽引している。また、同地域ATR-PARPおよびPARP-チェックポイント阻害剤レジメンを探索する併用試験の密度が最も高く、将来の承認に対する迅速な普及を確保している。
アジア太平洋DNA修復薬市場
アジア太平洋地域は最も成長が速い地域であり、精密腫瘍学イニシアチブが潜在需要を解放することで2031年にかけて16.35%のペースで拡大している。中国では、FLAMESスタディに基づき、2025年にセナパリブが一次卵巣維持療法として承認されたことが、規制モメンタムの加速を示している。日本および韓国は、マルチ遺伝子HRDパネルを含む償還スケジュールを更新しており、検査採用率を60%超に引き上げている。インドおよび東南アジア市場は依然として普及が進んでいないが、地域の医薬品受託研究機関がコスト効率の高い試験を同地域に持ち込むにつれて上昇傾向にある。
EMEAおよび南米DNA修復薬市場
欧州は第2位のシェアを保持しており、安定した12.21%のCAGRで拡大している。各国の償還機関はバイオマーカー主導のフレームワークをますます義務付けており、新たなDDR薬に対するEMAの良好なベネフィット・リスク評価と整している。南米ならびに中東・アフリカはそれぞれ12.96%および14.66%のCAGRで推移しているが、いずれも低いベースラインからの成長である。多国籍企業は、負担可能性の障壁を克服するために段階的価格戦略および官民診断パートナーシップを試験的に導入している。ブラジル、サウジアラビアおよびアラブ首長国連邦における三次腫瘍センターの拡充により、臨床試験への参加が拡大し、DDRメカニズムに対する医師の習熟度が高まることが期待されている。

規制環境
DNA修復薬に対する規制上の精査は、PARP阻害薬のクラス全体での経験を踏まえ、臨床的に意味のあるエンドポイントとバイオマーカー定義に基づく使用に焦点を絞りつつ強化されている。2025年8月、米国FDAは腫瘍学臨床試験における全生存期間の評価アプローチに関するドラフトガイダンスを発行し、支払者および規制当局が生存期間エビデンスを重視する姿勢を強めた。一方、骨髄抑制やまれなMDS/AMLといった安全性シグナルは、適応範囲や治療期間の判断に引き続き影響を与えている。
規制当局はまた、DDR開発経路に影響を与える試験・バイオマーカー枠組みの近代化も進めている。2026年6月、FDAは医薬品・生物学的製剤開発のためのマスタープロトコルに関するドラフトガイダンスを発表し、ATR、ATM、DNA-PKおよびその他のDDR併用療法を複数の腫瘍コホートにわたって評価する際に頻繁に用いられるプラットフォーム設計を後押しした。FDAのバイオマーカー政策も進展しており、根治目的の固形腫瘍薬開発におけるctDNAの使用を支持する最終ガイダンスが2024年11月に確定した。並行して、欧州医薬品庁(EMA)は抗がん医薬品の評価に関する科学的ガイドラインの更新を継続しており、これはグローバル申請およびその後のラベル拡大に用いられるエビデンスパッケージに影響を与えている。
バリューチェーン分析
バリューチェーンは、PARP、ATR、ATM、DNA-PK、さらにはPolThetaやWRNといった新興標的を含むDNA損傷応答経路における標的同定とトランスレーショナル研究から始まる。次に、HRD/BRCAまたはより広範なHRR欠損患者群を特定するためのコンパニオン診断・ゲノム検査のワークフローへと進む。臨床開発では、プラットフォームやマスタープロトコルのアプローチに依拠することが多いバイオマーカー濃縮登録および併用試験の活用が増えており、その後、規制当局への申請およびラベル管理へと移行する段階では、全生存期間エビデンスと長期安全性モニタリングが腫瘍種および治療ラインごとのポジショニングに影響を与える。
製造・供給は、高活性小分子API製造および専門的な経口固形製剤製造を中心とし、封じ込めや交差汚染リスクを管理するためCDMOや専用HPAPI施設によって支えられることが多い。流通・調剤は経口抗がん剤に対応した専門薬局モデルへとシフトしつつあるが、事前承認、償還のばらつき、実臨床でのアドヒアランス管理によってアクセスが制約されている。これら下流の工程は承認後にボトルネックとなり得る。特に文書化されたバイオマーカー状態が求められる場合や、支払者が複数適応にわたって化学療法に対する全生存期間ベネフィットを精査する場合には顕著である。
競合情勢
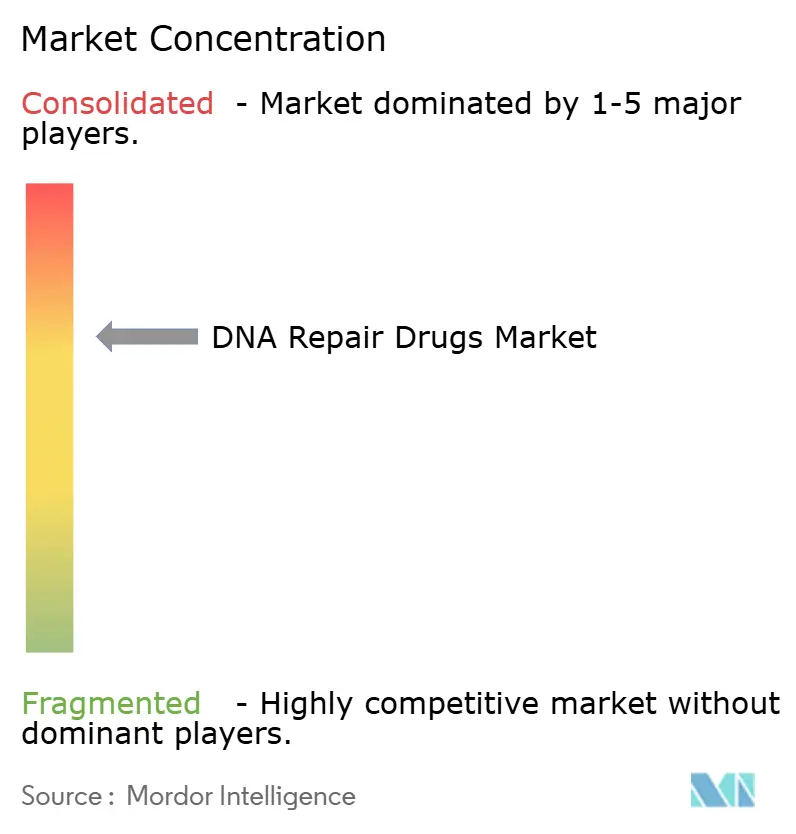
DNA修復薬市場は中程度の集中度を示しています。AstraZenecaはLynparzaを通じてリーダーシップを確立し、グローバルな共同商業化を統合するMerckとのアライアンスに支えられています。Merckはツブセルチブ(ATR)、ラルテセルチブ(ATM)、ペポセルチブ(DNA-PK)でPARPを超えた多様化を図り、第一世代特許が2028年に失効する際のパリティ圧力を相殺する体制を整えています。
パイプライン参入企業は選択性と忍容性を重視しています。AstraZenecaのPARP1選択的サルパリブは、前臨床BRCA1/2モデルにおいてオラパリブと比較して腫瘍なし期間をオラパリブ比4倍延長しながら、オフターゲットの血液毒性を低減しました。Artios PharmaおよびIdeaya Biosciencesは、PARP耐性に対処するために、DNAポリメラーゼシータおよびPARG阻害薬をそれぞれ開発中です。
独占権の崖が近づくにつれて、第一波薬剤はバイオシミラー競合に直面し、価格を圧縮する可能性が高いものの、コスト感応度の高い市場ではアクセスが拡大するでしょう。製造企業は伴侶診断薬のバンドリング、リアルワールドエビデンスへの投資、プレミアム価格戦略を持つ併用レジメンへのピボットで備えを進めています。
DNA修復薬産業のリーダー企業
AstraZeneca PLC
GlaxoSmithKline PLC
Merck KGaA
Pfizer Inc.
Valerio Therapeutics
- *免責事項:主要選手の並び順不同
DNA修復薬市場
- Abbvie
- Allarity Therapeutics Inc.
- Antengene Corporation Limited
- Artios Pharma Ltd.
- AstraZeneca
- Breakpoint Therapeutics GmbH
- FoRx Therapeutics AG
- GlaxoSmithKline
- Ideaya Biosciences
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Rakovina Therapeutics Inc.
- Repare Therapeutics Inc.
- Tolmar, Inc
- Valerio Therapeutics
- Zai Lab Ltd.

市場機会と将来展望
主要な機会の一つは、第一波のPARP阻害薬を超えて、次世代DDR標的や耐性管理併用療法へと拡大することであり、これは後期段階試験やレジストリ活動によって支えられている。アストラゼネカは2026年3月、DNAポリメラーゼシータ阻害薬AZD4956の単剤療法およびサルパリブとの併用療法に関する第I/IIa相試験(NCT07446855)を開始し、相同組換え修復欠損固形腫瘍に対するポストPARP機序への積極的な投資を示している。PARPを超えて、WRN、USP1、PARG、PolThetaプログラムなどの追加のホワイトスペースがあり、これらはPARP耐性への対処と、合成致死戦略をゲノム定義されたコホートへと拡張することを目指している。
もう一つの機会は、より早期のラインでの治療および維持療法へのさらなる浸透であり、これは拡張可能な検査体制と進化する試験デザインによって可能となり、診断から治療への転換率を改善する。FDAの措置は、複数の腫瘍コホートにわたるバイオマーカー選択レジメンのより迅速な評価を後押ししており、これには2024年11月の根治目的固形腫瘍薬開発におけるctDNAをバイオマーカーとして支持する最終ガイダンスや、2026年6月のマスタープロトコルに関するドラフトガイダンスが含まれる。商業面では、経口抗がん剤への継続的なシフトが専門薬局・小売薬局の役割を高め、対象患者の治療開始までの時間を短縮するための、事前承認の効率化、アドヒアランスモニタリング、HRD/BRCA検査の連携をサポートするサービスの余地を生み出している。
Recent Industry Developments in DNA修復薬市場
- 2026年7月:アストラゼネカは、転移性ホルモン感受性前立腺がんを対象としたサルパリブ(AZD5305)のEvoPAR-Prostate05第III相試験を開始した。PARP1選択的阻害薬を大規模な前立腺がん領域に投入することは、卵巣がんを超えた競争激化を示し、より広範な固形腫瘍集団における早期ライン使用へのシフトを強める。
- 2025年4月:Impact Therapeuticsは、進行卵巣がんの維持療法としてのセナパリブについて中国で販売承認を取得した。この承認により、主要なアジア太平洋市場に別の商用PARP選択肢が加わり、バイオマーカー検査アクセスに紐づく一次治療維持療法をめぐる地域的モメンタムが強まる。
- 2024年11月:アストラゼネカとGlobal Coalition for Adaptive Researchは、GBM AGILEプラットフォーム内で新規診断膠芽腫を対象としたATM阻害薬AZD1390の評価に合意した。アダプティブプラットフォーム試験の活用は、治療困難な適応におけるエビデンス創出を支え、DDR薬剤に対するマスタープロトコルアプローチへの継続的なシフトを反映している。


DNA修復薬市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論において、市場はDNA損傷応答およびDNA修復経路に作用する処方薬を対象とし、承認された臨床適応にわたり対象患者の治療に使用されるものを含む。収益はメーカーレベルで米ドル建てで測定される。
対象外範囲:非治療用の研究試薬、診断検査収益、および遺伝子編集ツールは、関連する研究ワークフローで使用される場合であっても除外する。
セグメンテーション概要
- 薬剤タイプ別
- PARP阻害薬
- ATMキナーゼ阻害薬
- ATR阻害薬
- DNA-PK阻害薬
- その他の薬剤タイプ
- 適応症別
- 卵巣がん
- 乳がん
- 前立腺がん
- 膵臓がん
- 膠芽腫・中枢神経系腫瘍
- その他の適応症
- 治療ライン別
- 一次治療維持療法
- 二次・後続治療
- 流通チャネル別
- 病院薬局
- 専門・小売薬局
- オンライン薬局
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、初期需要プールのロジックを構築し、公衆衛生および規制シグナルに前提を紐づけるために用いられた。米国FDAの承認およびラベル更新、がん罹患状況の把握のための国立がん研究所(National Cancer Institute)、治療患者が集中する地域を理解するための世界保健機関(WHO)のがん統計といった、非有料の情報源を活用した。
臨床的文脈を実用的な規模算定モデルに落とし込むため、臨床試験登録データベース(パイプラインの方向性と試験の活発さを把握するため)、査読済み腫瘍学専門誌(治療パターンおよび治療ラインの議論の参考とするため)、および入手可能な場合には各国の償還・保健当局の公表資料も参照した。企業の年次報告書、投資家向け資料、決算説明会の書き起こしは収益構成と治療領域の妥当性確認に用いられ、企業財務およびニュースの有料データベースは、主要な発売や事業ポートフォリオの変化を経時的に追跡するのに役立った。ここに挙げた情報源は例示であり、データ収集、前提の検証、矛盾点の解消のために他にも多くの公開資料を確認した。
一次インタビューおよび調査
一次調査は、DNA修復標的療法が実際にどのように使用されているか、また地域によってアクセス、検査、切り替え行動がどのように異なるかを検証することに重点を置いた。医薬品開発企業、腫瘍学に特化した流通業者、病院・専門薬局の関係者、治療シークエンスの傾向を目にする臨床医と対話した。これらの入力を用いて、公開情報源では明確に見えない普及度、価格設定の方向性、患者適格性のギャップを埋めた。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):16% | アジア太平洋(APAC):48% |
| ミッドティア:56% | 機能・部門リーダー:31% | 欧州・中東・アフリカ(EMEA):34% |
| 中小規模プレーヤー:17% | マネージャー:53% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、疫学シグナルと治療パターンの入力を用いてDNA修復経路薬の対象治療可能人口を再構築するトップダウン構築から始まり、その後、標準的な投与期間と平均年間治療コストの前提を用いて収益を導出する。構築が完了した後、入手可能な場合のサンプル抽出されたブランドレベルの収益開示、構成比変化に関するチャネルチェック、外れ値を調整するためのASP×数量の妥当性確認など、選択的なボトムアップ近似を用いて総額をクロスチェックする。
主要な入力には、がん罹患率と関連するバイオマーカー検査対象コホート、各治療ラインで治療を受ける患者の割合、標準的な治療期間と中止パターン、リスト価格および純価格の方向性(想定リベートを含む)、そして適格性を広げるラベル拡大や新規承認のペースが含まれる。予測にあたっては、アクセス、検査普及率、競合参入時期によって導入曲線が変動し得るようシナリオ分析を用い、その上で一次回答者が今後数年間で最も可能性が高いと見ている内容に基づき中心シナリオを選定する。より小規模な地域でボトムアップのエビデンスが不足している場合には、検査・償還の成熟度が類似する類似市場を通じてギャップを処理し、その後地域レベルの調整を行う。
データ検証および更新サイクル
モデルの出力は、承認タイムライン、治療患者プールの妥当性チェック、治療患者一人当たりの推計収益といった独立したシグナルと照合され、規模算定が臨床的実態から乖離することを防ぐのに役立つ。年ごとの急激な変動はすべて見直され、普及度、価格設定、アクセスに関するシグナルが整合しない場合には、追加のヒアリングによって前提が再検証される。
承認前には、計算、換算係数、主要な前提が地域および年次間で一貫しているかを確認する複数段階のアナリストレビューを経る。レポートは毎年更新され、主要な承認、撤退、大幅な価格変更などの重大事象が発生した場合には、暫定的な更新が行われる。納品直前には最新の見解をクライアントに提供できるよう再確認を行う。
Mordor IntelligenceのDNA修復薬市場推計と他の公表推計との比較
DNA修復薬の公表市場価値は、同様の治療法について語っている場合でも大きく異なって見えることがある。これは、何を含めるか、どの年を基準年とするか、普及率と純価格がどれほど速く変動すると想定するかに、その差が依存するためである。
最大のギャップは通常、PARP阻害薬のみを計上するか、より広範なDNA損傷応答標的を含めるかといった隣接範囲の選択、およびラベル拡大が治療患者数の増加にどれだけ迅速に反映されるかから生じる。また、ある推計は価格を固定したままにする一方、別の推計は純価格の圧力や構成変化を調整する場合や、古い基準年が新しい承認・アクセスシグナルに合わせて再調整されていない場合にも差が生じ、これらは当年の総額を変動させ得る。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.93 B (2025) | |
| 業界調査会社A | USD 7.85 B (2024) | より早い基準年を使用しており、最近のラベル拡大やアクセス改善を反映した2025年収益の再評価を十分に行っていないため、現在の総額が低めに保たれている。 |
| ヘルスケア出版社B | USD 8.75 B (2025) | 最も確立されたクラスを超えた、より広範なDNA損傷応答パイプラインを含めるかどうかで異なる可能性が高く、地域ごとに異なる純価格推移を適用している。 |
この差は主に基準年の整合性と、含める医薬品セットの定義方法によって説明される。当社のモデルは、収益を治療患者数の積み上げ、治療期間、純価格ロジックに紐づけることで追跡可能性を保っており、これはMordor Intelligenceが採用しているアプローチである。


レポートで回答される主な質問
DNA修復薬市場の急成長を牽引しているものは何ですか?
PARP阻害薬の臨床検証、HRD検査の拡大、ならびにATM、ATR、DNA-PK阻害薬における強力なパイプライン進展により、市場はCAGR 12.94%で成長しています。
2031年までに最も大きな追加収益をもたらすがんタイプはどれですか?
オラパリブ・アビラテロン併用療法などの生存期間向上が見込まれる組み合わせに後押しされた前立腺がんは、CAGR 17.86%で成長し、最大の絶対収益増加をもたらすと予測されます。
DNA修復薬の流通チャネルはどのように進化していますか?
経口製剤へのシフトにより、調剤量が病院薬局から専門・小売薬局へと移行しており、専門・小売薬局はCAGR 15.12%で成長すると予測されます。
新興市場におけるより広範な採用に対する主な障壁は何ですか?
HRDおよびBRCA検査の高コスト、ならびに限られた償還カバレッジが、低・中所得地域における患者の同定と薬剤アクセスを制約しています。
PARP阻害薬の長期使用に関する安全性への懸念はありますか?
はい。骨髄抑制および稀なMDS/AML症例の発生率上昇により、規制当局および臨床医は特に後期ライン設定において治療期間の上限を設けています。
第一世代PARPの特許失効後に競争構造を再編し得る新規メカニズムはどれですか?
高選択的PARP1阻害薬、WRNヘリカーゼブロッカー、DNAポリメラーゼシータ阻害薬、およびDNA損傷応答(DDR)ベースの抗体薬物複合体が、治療選択肢の多様化と耐性の軽減に向けて台頭しています。
最終更新日:



