
クリーニングロボット市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 19.98 十億米ドル |
| 市場規模 (2031) | 38.52 十億米ドル |
| 成長率 (2026 - 2031) | 14.03 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
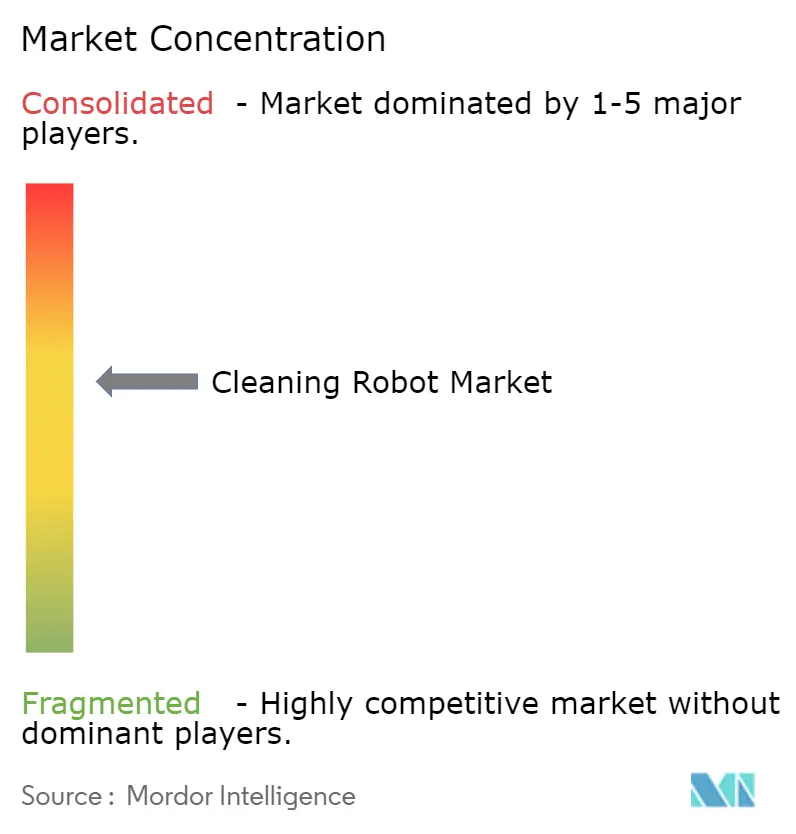
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクリーニングロボット市場分析
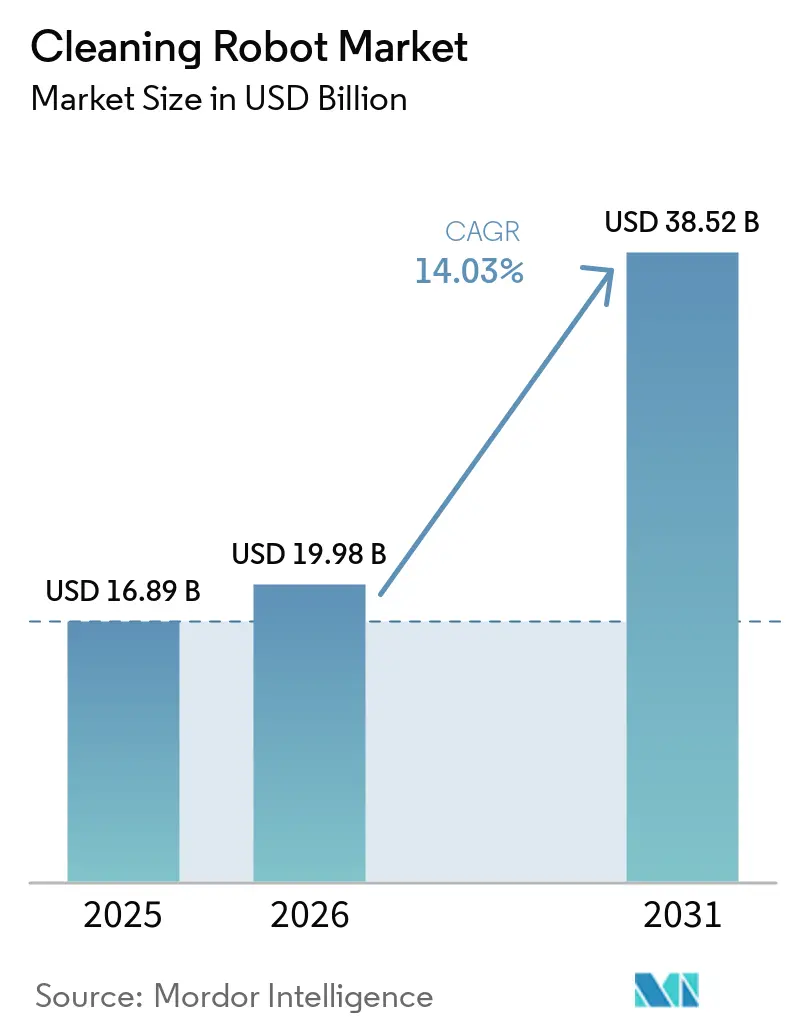
クリーニングロボット市場の規模は、2025年に16.89 ビリオン 米ドル、2026年に19.98 ビリオン 米ドルと予測され、2031年までに38.52 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 14.03%で成長する見込みである。
構造的な労働力不足、パンデミック後の衛生義務化、およびスマートホームの急速な普及により、家庭用・業務用ロボットの両分野において需要が高水準で推移している。LiDARおよびビジョンセンサーの平均販売価格の低下により部品表コストが圧縮され、ミドルクラスモデルでもプレミアムナビゲーション機能の提供が可能となり、価格に敏感な購買層をクリーニングロボット市場へと引き込んでいる。施設管理会社は、清掃費用をオペレーティングリースとして再分類するため、サービスとしてのロボット(ロボット・アズ・ア・サービス)を活し、自律型システムへの予算余地を生み出している。垂直統合型の中国メーカーが機能面での同等性を維持しながら価格面で既存企業を下回ることで競争が激化しており、クリーニングロボット市場全体のグロスマージンに持続的な圧力をかけている。
主要レポートのポイント
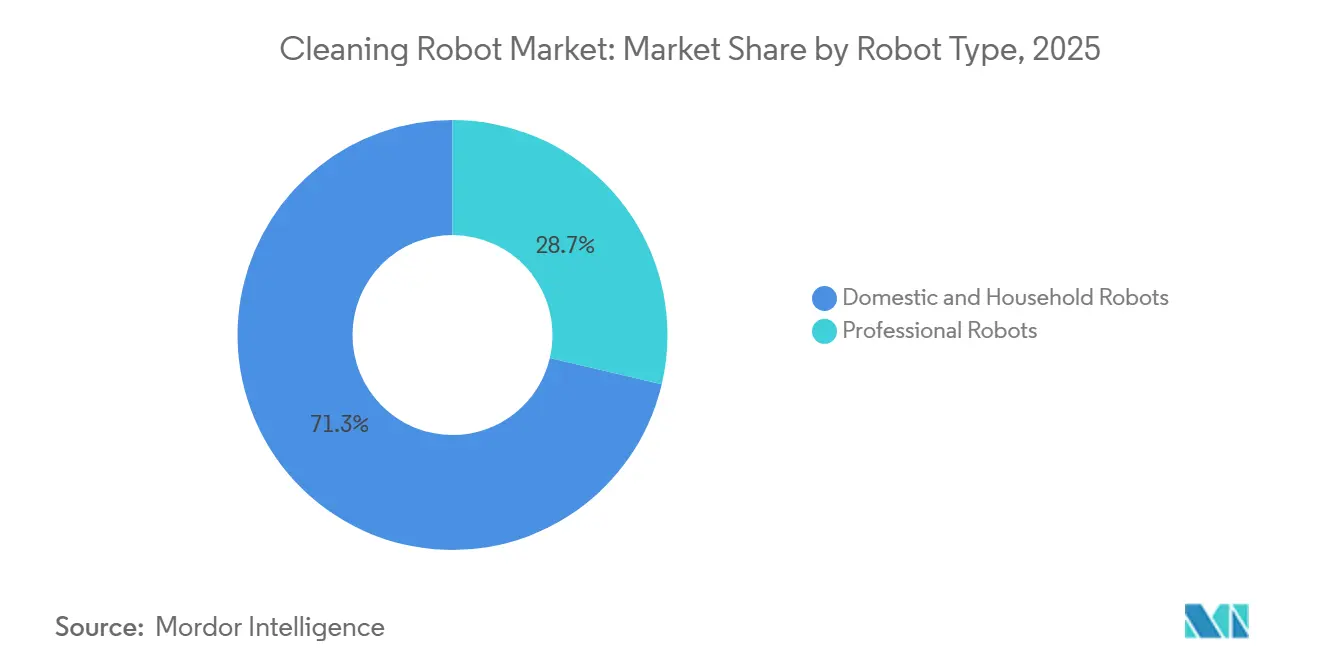
- ロボットタイプ別では、家庭用ユニットが2025年のクリーニングロボット市場シェアの71.32%を占め、プロフェッショナルロボットは2031年にかけて年平均成長率15.23%で成長すると予測されています。
- エンドユーザー別では、住宅用セグメントが2025年のクリーニングロボット市場規模の57.46%を占め、商業用セグメントは2026年から2031年にかけて年平均成長率14.87%で拡大する見込みです。
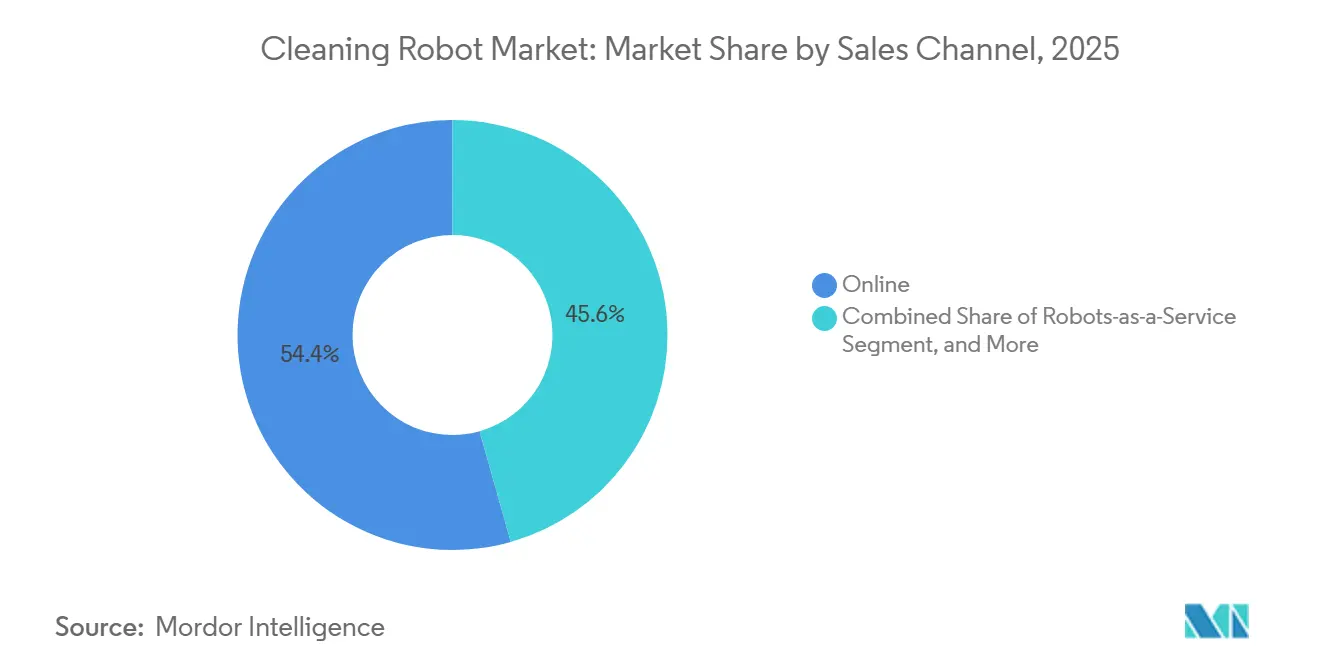
- 販売チャネル別では、オンラインチャネルが2025年に54.37%の収益シェアを獲得し、サービスとしてのロボットが予測期間中に年平均成長率15.76%で最も急成長するチャネルとなっています。
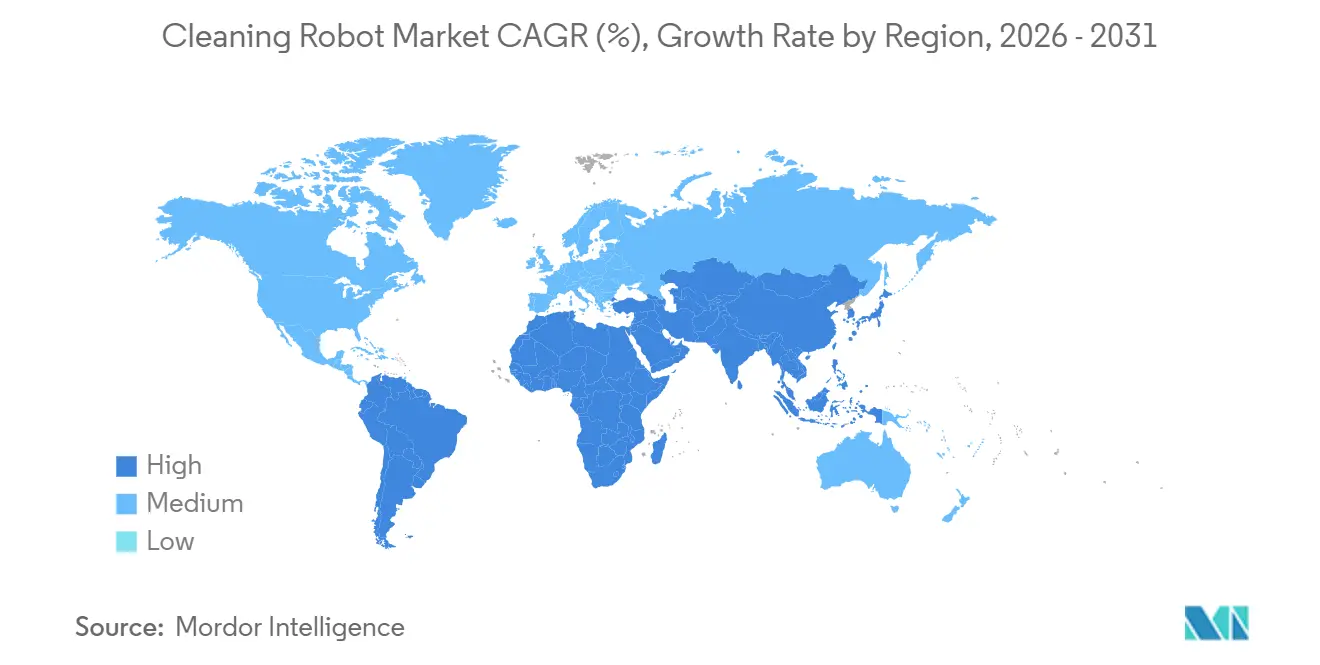
- 地域別では、北米が2025年に39.41%の収益シェアを保有していますが、アジア太平洋地域が2031年にかけて最高の地域別年平均成長率15.07%を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業施設におけるパンデミック後の衛生基準の向上 | +3.2% | 世界全体、特に北米・欧州・アジア太平洋地域の医療・ホスピタリティ施設で顕著 | 中期(2〜4年) |
| スマートホームの急速な普及と可処分所得の増加 | +2.8% | 北米・欧州の成熟市場、アジア太平洋地域の新興中間層 | 長期(4年以上) |
| LiDARおよびセンサースイートの平均販売価格低下による部品表コストの削減 | +2.5% | 世界全体、製造拠点は中国に集中 | 短期(2年以内) |
| 施設管理契約のサービスとしてのロボットへの移行 | +2.1% | 北米・欧州の商業用不動産、中東・アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 電子商取引チャネルの拡大によるグローバルリーチの加速 | +1.9% | 世界全体、北米・欧州・アジア太平洋地域の都市部で最高の普及率 | 中期(2〜4年) |
| 公共インフラ向けUV消毒ロボットの政府調達 | +1.3% | アジア太平洋地域(シンガポール、日本、韓国)および中東 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
商業施設におけるパンデミック後の衛生基準の向上
空港、ホテル、病院は現在、継続的かつ高い視認性を持つ清掃を不可欠なアメニティとして位置づけています。ロンドン・ヒースロー空港では、2025年に50台の自律型床洗浄機が導入され、労働時間が40%削減されるとともに、24時間365日の床面消毒が実現しました。[1] 施設管理者は、企業テナントの入札において、監査対応可能な消毒ログと病原体除去指標を差別化要因として捉えています。プロフェッショナルクリーニングロボットが要求するプレミアム(通常3万〜12万米ドルの価格帯)は、高トラフィック施設における18ヶ月未満の回収期間によって正当化されるケースが増えています。強化された感染管理基準により、UV-Cおよび静電スプレー型のバリアントへの継続的な需要が確保され、クリーニングロボット市場の持続的な成長が保証されています。フリート管理ダッシュボードにコンプライアンスレポートを直接統合するベンダーは、リスク回避志向のオペレーターに対する価値提案を強化しています。
スマートホームの急速な普及と可処分所得の増加
ロボット掃除機は北米および西欧の家庭において目新しい製品から必需品へと昇格しており、この変化は中国および東南アジアの都市部における所有率の上昇にも反映されています。IFA 2025では、新しいスマートホーム清掃製品発表の94%がロボット掃除機でした。[2] Parks Associatesは、2024年に米国の家庭の42%が少なくとも1台のスマートホームデバイスを所有しており、ロボット掃除機が普及率第3位にランクされていると報告しています。AI障害物回避、自動ゴミ収集ドック、掃除機・モップ複合機能といった機能革新が、3〜4年ごとの買い替えを促進しています。アジア太平洋地域における可処分所得の増加が購買層を拡大しており、300〜800米ドルの価格帯のユニットが成長する中間層の手の届く範囲に入っています。この人口動態的な追い風は、成熟市場が横ばいになる中でも、クリーニングロボット市場の2桁台のユニット成長を支えています。
LiDARおよびセンサーの平均販売価格低下による部品表コストの削減
固体LiDARへの自動車業界の投資により、隣接するロボティクス用途のコンポーネント価格が急落しています。Hesai Technologyは8年間でLiDARコストを99.5%削減し、2025年末までに1モジュールあたり200米ドルを目標としています。IEEEの研究では、部品表コストが50米ドル未満の低コストLiDAR SLAMが実証されました。[3] これらのコスト削減により、500米ドル未満の家庭用ロボットがかつてはプレミアムSKU向けに限定されていたマッピング精度のセンサーを搭載できるようになり、競争の場が平準化されています。プロフェッショナルモデルでは、同じコスト曲線により、大型小売店や倉庫スペースをコストのかかるインフラ改修なしにナビゲートできるデュアルLiDARとビジョンスタックが実現しています。ハードウェアの差別化が縮小することで、競争はソフトウェアインテリジェンスとアフターサービスへとシフトし、クリーニングロボット市場内での独自AIナビゲーションアルゴリズムをめぐる競争が激化しています。
施設管理契約のサービスとしてのロボットへの移行
企業は清掃を資本購入ではなくサブスクリプションとして扱う傾向を強めています。2025年、SoftBank RoboticsとHITEK AIは、ハードウェア、メンテナンス、パフォーマンス保証を含む月額1,200米ドルからの中東向けリースパッケージを開始しました。[4] オーストラリアのプロバイダーであるIntellicleanは、2024年の新規契約の35%にサービスとしてのロボット条項が含まれており、2022年の水準のほぼ3倍であることを明らかにしました。[5] このモデルは初期予算が不足している中小企業の導入を可能にし、クリーニングロボット市場の対象可能市場を拡大しています。予測可能な運営費は、賃金インフレからEBITDAを守ることを望む上場不動産投資信託にとって魅力的です。メーカーは定期的なソフトウェア料金から恩恵を受け、顧客生涯価値を高め、収益の周期性を平滑化しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型機器と比較した高い初期コスト | -1.8% | 世界全体、特に価格に敏感な南米、アフリカ、東南アジア | 短期(2年以内) |
| カメラ・VSLAMマッピングに関するデータプライバシーへの懸念 | -0.9% | 欧州、北米、一部のアジア太平洋市場 | 中期(2〜4年) |
| 固体LiDARコンポーネントのサプライチェーンの脆弱性 | -0.6% | 世界全体、台湾・韓国の製造拠点に集中 | 短期(2年以内) |
| 中国製ロボット輸出に対する新興貿易関税 | -1.1% | 北米・欧州の輸入市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来型機器と比較した高い初期コスト
プロフェッショナルロボットは手動式床洗浄機の10〜40倍の価格帯を持つことが多く、予算に制約のあるオペレーターに対して価格的な衝撃を与えています。サービスとしてのロボットが支払いを時間分散させる一方で、消耗品、ソフトウェアサブスクリプション、定期的な再調整といった隠れたコストが総所有コストに年間最大25%を加算します。この障壁は、家庭・企業の購買力が先進国地域に比べて低い南米やアフリカで最も深刻です。ベンダーはこの問題を緩和するためにファイナンスと予知保全保証をバンドルしていますが、多くの施設はコンポーネントコストがさらに低下するまで導入を遅らせており、クリーニングロボット市場の近期成長を抑制しています。
カメラ・VSLAMマッピングに関するデータプライバシーへの懸念
ビジョンベースのマッピングは、厳格なプライバシー規制を持つ法域において規制上の警戒を引き起こしています。Brain Corpの2024年白書では、GDPRに準拠するためのエッジ匿名化が説明されていましたが、多くの競合他社は依然として生の映像をクラウドに送信しています。[6] 英国情報コミッショナーオフィスは2025年に、カメラ搭載ロボット掃除機が監視規制の対象となり、明示的な同意が必要であることを明確にしました。2024年には室内画像の流出を伴うデータ侵害が発生し、消費者の信頼が損なわれ、集団訴訟の和解が引き起こされました。メーカーはLiDARのみの設計またはデバイス上での処理をプライバシー重視の差別化要因として宣伝していますが、追加のエンジニアリングの複雑さが部品表コストを引き上げ、クリーニングロボット市場内の利益率を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロボットタイプ別:
家庭用の優位性の陰に隠れるプロフェッショナルの急成長家庭用ロボットは2025年の収益の71.32%を占め、スマートホームの定番としての確固たる地位を反映していますが、プロフェッショナルユニットは2031年にかけて年平均成長率15.23%でそれを上回るペースで成長すると予測されています。掃除機サブセグメントは、自動ゴミ収集ドックとAI障害物回避が買い替えサイクルを促進することで、引き続き中核を担っています。プール清掃機は、太陽光発電設計が電力使用量を最大80%削減することで高利益率のニッチ市場を形成しています。ECOVACSは窓清掃ユニットを累計150万台販売し、吸引・エッジ検出において278件の特許を保有しています。RTK-GPSを搭載した芝刈りロボットは郊外市場で普及が進んでおり、Husqvarna CEORAなどの商業モデルは1万5,000〜2万ユーロ(1万6,950〜2万2,600米ドル)の価格帯となっています。
プロフェッショナルロボットはユニット数では小規模ですが、デバイスあたりの収益が高く、ワークフローへの統合も深くなっています。床洗浄機フリートは施設ダッシュボードに接続され、1回の充電で2万平方フィートをカバーし、リアルタイムの稼働率指標を送信します。日本・韓国の病院で現在標準となっているUV-C消毒ユニットは、15分サイクルで99.9%の病原体除去を達成しています。5万〜20万米ドルの価格帯のタンク清掃ロボットは、石油・化学・水道事業における密閉空間への立ち入りリスクを最小化しています。サブスクリプションモデルが導入を加速させており、国際ロボット連盟は2024年にサービスとしてのロボットフリートが31%増加したことを記録し、従量課金型経済への構造的シフトを裏付けています。
エンドユーザー別:
商業用の勢いが住宅用の優位性に挑戦住宅用購買者は2025年のクリーニングロボット市場の57.46%を占め、北米・欧州の普及率に支えられていますが、商業用需要は2031年にかけて年平均成長率14.87%で急速に拡大する見込みです。ホテルは廊下清掃ロボットを試験導入し、Marriott Internationalのフィールドトライアルによると、労働時間を30%削減しながらゲスト満足度を向上させました。小売モールは夜間に床洗浄機を稼働させ、買い物客の滞在時間増加につながる光沢のある床面を維持しています。医療施設はUV-Cロボットを最終清掃プロトコルに統合し、対照研究において院内感染を22%削減しています。
ヒースロー空港などの空港は現在、乗客やトロリーを回避するマルチセンサーナビゲーションを活用して24時間フリートを稼働させています。主要都市圏で清掃スタッフの欠員が20〜30%に達したことで、企業オフィスは自動化でギャップを埋めることを余儀なくされ、導入が加速しました。産業プラントは倉庫管理システムと統合された堅牢なユニットを導入し、フォークリフトや自律型モバイルロボットを回避する協調型マルチロボット環境を構築しています。住宅用では、CES 2026で発表された次世代製品、伸縮アームを搭載したRoborock Saros 20と階段昇降機能を持つDreame X60 Max Ultraが特定の課題に対応し、初回購入の成長が鈍化する中でも買い替えサイクルを維持しています。
販売チャネル別:
オンラインの優位性とサービスとしてのロボットの破壊的革新電子商取引は、購買者が価格の透明性と自宅配送を好む傾向から、2025年の収益の54.37%を獲得しました。Parks Associatesは、2024年に米国のロボット掃除機購入の70%がオンラインで行われたことを明らかにしました。ダイレクト・トゥ・コンシューマーブランドは動画解説とインフルエンサーレビューを活用して販売ファネルを短縮し、中国プラットフォームは当日配送と分割払いプランを提供して中価格帯モデルへのアクセスを民主化しています。オフラインの大型小売店は実機デモの場として依然として重要ですが、2023年から2025年にかけてシェアを3ポイント失いました。
サービスとしてのロボットは最も急成長するチャネルであり、企業が設備投資を運営費に転換するにつれて年平均成長率15.76%で拡大しています。SoftBank RoboticsとHITEK AIの中東展開は、バンドルされたパフォーマンス保証に対する地域的な需要を示しています。Intellicleanは2年間でサービスとしてのロボット契約比率を3倍に増やし、先進アジア太平洋地域での勢いを証明しています。メーカーはフリート管理と予知保全のための定期的なソフトウェアサブスクリプションを収益化し、一回限りのハードウェア販売を超えた生涯粗利益率を向上させています。プロフェッショナル購買者向けには、TennantやNilfiskなどのディストリビューターが現場統合、オペレーター研修、24時間365日の技術サポートを通じて付加価値を提供し続けています。

地域分析
北米クリーニングロボット市場
北米は2025年の収益の39.41%を生み出しており、スマートホームの早期普及と厳格な職場安全基準に支えられています。米国が市場をリードしており、2024年には家庭用スマートホーム普及率が42%に達し、ロボット掃除機は所有率において第3位にランクインしています。一方、カナダでは感染管理に関する建築基準がUVロボットの普及を促進しています。メキシコの輸出志向型製造業では、ISO 14001適合を満たすために自律型スクバーが導入されています。しかし、中国製ロボットへの関税引き上げにより小売価格が上昇し、価格弾力性への圧力が高まるとともに、一部の購買者は中古品やサブスクリプションモデルへと移行しつつあります。
アジア太平洋クリーニングロボット市場
アジア太平洋地域は、都市化の進展と可処分所得の増加を背景に、最も高い15.07%のCAGRを記録すると予測されています。中国の大手企業であるEcovacs及びRoborockは、現行為替レートで2024年の合算収益が10億9,000万米ドルを超え、国内市場の規模の大きさを示しています。日本は2025年に病院向けUVロボット購入に対する補助金として50 ビリオン 円(4,550万米ドル)を拠出しました。インドではeコマースの成長が地方都市への市場拡大を促し、シンガポールのROBINプログラムでは公共交通機関のハブにおける病原体数が60%削減されたことが示されています。韓国とオーストラリアでは、コンパクトな居住空間とテクノロジーに精通した消費者に支えられ、一人当たりの所有率が高い水準にあります。
欧州・中東・アフリカ及び南米クリーニングロボッ市場
欧州、南米、中東、アフリカがクリーニングロボット市場を構成しています。欧州ではGDPRがオンデバイスマッピングへの需要を牽引しており、地域の主要メーカーによるハイブリッドLiDAR・ビジョン複合システムにとって追い風となっています。英国の窓用ロボットセグメントは2025年に6,421万ポンド(7,320万米ドル)に達しました。ドイツ及びフランスの自動車メーカーは、労働安全基準への適合を目的として工場フロア向けロボットを導入しています。南米は依然として価格感度が非常に高く、流通業者は分割払いファイナンスを活用して中価格帯の中国製モデルを輸入しています。中東の政府系ファンドは公共空間向けフリートへの資金を提供しており、アフリカでは南アフリカのショッピングモールやナイジェリアの空港において、インフラ上の課題はあるものの、初期段階の普及が見られます。
規制環境
清掃ロボットは、機械要件とAI関連ガバナンスの交差点に位置しており、主要市場でベンダーに二重のコンプライアンス対応を迫っている。欧州連合では、EU AI法(規則(EU) 2024/1689)と機械安全適合経路により、リスク管理、文書化、および自律行動に関する制御についての要件が導入されており、特に公共の場や職場環境でカメラやセンサーフュージョンによるナビゲーションが使用される場合に該当する。消費者向けおよびサービス用ロボットの安全基準も強化が進んでおり、ANSI/CAN/UL 3300:2024(2024年5月発行)や、家庭用ロボットの性能・安全仕様であるEN IEC/ASTM 62885-7:2021/A1:2023などが含まれる。
米国では、製品安全性の執行および基準策定活動により、ロボット製品におけるバッテリーおよび物理的接触ハザードへの注目が高まっている。米国消費者製品安全委員会(CPSC)は、過熱および火災リスクに関連したコードレス式ロボット清掃プール掃除機のリコールを発出しており、2026年4月のWybotics、2025年3月のAiperの事例を含み、より強固なバッテリー管理、充電制御、トレーサビリティの必要性を裏付けている。中国はGB/T要件を通じてサービスロボットの国内標準化を進め続けており、調達準備を支援し、規制対象の商業展開に向けて文書化、試験、サイバーセキュリティ対策の整合をメーカーに促している。
バリューチェーン分析
バリューチェーンは、部品供給業者(LiDARおよびビジョンセンサー、BLDCモーター、バッテリー/BMS、車輪と駆動系、モップ用ポンプおよび流体機構、組込みコンピュート)、ODM/OEM製造および最終組立、ソフトウェア層(ナビゲーション、障害物回避、フリート管理、サイバーセキュリティ)、そしてオンラインD2C、オフライン小売および流通業者、商業向けフリート用のロボット・アズ・ア・サービス提供者を含む下流チャネルにまで及ぶ。センサー群とバッテリーサブシステムのコストと供給可能性は部品表(BOM)と信頼性に大きな影響を与えており、繰り返し発生するソフトウェアおよびサービス契約(フリートダッシュボード、消毒記録、予知保全、遠隔サポート)は、業務用ロボットの生涯経済性において重要性を増している。
製造と調達は中国の産業クラスターに高度に集中しており、蘇州・深セン・上海の回廊が高速な反復サイクルと規模生産を支えている。同時に、この集中は関税や、全固体LiDARなどの特定部品のボトルネックへの露出を高めている。業務用ユニットの流通は、トレーニング、統合、サービス対応のために既存の清掃機器エコシステムを通じて行われることが多く、一方で家庭用の出荷量は、モデルの急速な更新を伴うeコマースを通じて大きく動いている。ベンダー側では、既存企業間の再編がサプライヤーおよびチャネル力学を変化させており、2025年12月にiRobotが連邦破産法第11章の適用を申請したことがその一例として挙げられる。一方、中国ブランドは垂直統合されたサプライチェーンへの依存を続け、市場投入までの時間と価格帯を圧縮している。
競合環境
上位5社、iRobot、Ecovacs、Roborock、Dreame、SharkNinjaは、家庭用クリーニングロボット市場の約60%を占めており、中程度の集中度を示しています。iRobotの2024年のAmazonへの売却中止は、リストラ、人員削減、収益の20%減少を引き起こし、成熟した西洋市場の需要への依存を浮き彫りにしました。中国の挑戦者はLiDAR製造からAIチップセット設計まで垂直統合を活用し、価格を圧縮して既存企業の利益率を侵食しています。Roborockの2024年第3四半期の収益は前年同期比26%増加し、芝刈りおよび窓清掃カテゴリーへの多角化が進んでいます。
イノベーションはソフトウェアの差別化へと傾いています。NarwalのFlow 2は10分ごとに新鮮な水を補充し、モップリザーバーの水が滞留するという衛生上の不満を解消しています。DreameのX60 Max Ultraは複数階の住宅に対応するために階段昇降機能を追加しています。Friendly Robotsは月額29米ドルのサブスクリプションを導入し、2年ごとにユニットを交換して機能を最新の状態に保つモデルで価格に敏感な消費者をターゲットにしています。
企業クライアントはISO 27001認証とGDPR準拠をますます要求しており、堅牢なサイバーセキュリティを持つ企業にベンダー候補が絞られています。AvidbotsやGaussian Roboticsなどの地域専門企業は、現場調査と統合サービスをバンドルすることで、空港コンコース、大型小売店などの垂直ニッチを獲得しています。プレーヤーが規模とナビゲーションアルゴリズムを改良するためのデータを求めるにつれ、合併とパートナーシップが加速しており、クリーニングロボット市場内でのさらなる統合への舞台が整っています。
クリーニングロボット業界リーダー
-
iRobot Corporation
-
Ecovacs Robotics Co., Ltd.
-
Roborock Technology Co., Ltd.
-
Neato Robotics Inc.
-
SharkNinja Operating LLC
- 注:主要企業の掲載順は順位を示すものではありません。
クリーニングロボット市場 このレポートでカバーされる企業
- iRobot Corporation
- Ecovacs Robotics Co., Ltd.
- Roborock Technology Co., Ltd.
- Neato Robotics Inc.
- Dreame Technology (Suzhou) Co., Ltd.
- Narwal Robotics Inc.
- SharkNinja Operating LLC
- ILIFE Innovation Ltd.
- Cecotec Innovaciones S.L.
- bObsweep Inc.
- Proscenic Technology Co., Ltd.
- Anker Innovations Ltd. (Eufy)
- SoftBank Robotics Corp.
- Tennant Company
- Alfred Karcher SE and Co. KG
- Nilfisk A/S
- Avidbots Corp.
- Gaussian Robotics Co., Ltd. (Gausium)
- Midea Group Co., Ltd. (Eureka)
- Tineco Intelligent Technology Co., Ltd.
市場機会と将来展望
商業用清掃ロボットは、より高度な自律性とローハンズオン運用へと移行しており、ハードウェアの差別化のみに依存するのではなく、ソフトウェア主導の性能とフリート最適化における空白領域を生み出している。Brain Corpが2026年3月にTennant Company製フロア清掃ロボット向けにSelfPath AIを搭載したBrainOS Clean 2.0をリリースしたことは、経路を自律的に生成し、手作業によるセットアップを軽減するシステムへの需要を示しており、特に小売業や交通拠点のような動的環境において顕著である。Tennantが2026年4月にX16 SWEEPで自律型ポートフォリオを拡大したことは、複数シフトにわたる産業用スイーピング、自動ドッキング、そして清掃作業を測定可能な運用成果へと転換する分析機能に関する機会を強化している。
住宅用および軽商業用分野では、製品ロードマップが基本的な掃除機能を超えて、統合された水拭き・乾式清掃およびシミ処理ワークフローへと拡大しており、プレミアム化と新規カテゴリー参入を支えている。Dysonが2026年3月にSpot+Scrub Aiで水拭き・乾式ロボット床清掃市場に参入したこと、そしてECOVACSが2026年4月にFocusJetシミ前処理機能とOMNIステーションを備えたDEEBOT X12 OmniCycloneを発表したことは、エンドツーエンドのメンテナンス自動化と専門的な清掃性能への積極的な投資を示している。追加の空白領域は、高頻度衛生管理エリア向けの専用自動化にも見られ、Primech HoldingsがCES 2026での実演後にHytronの量産準備を進め、香港およびマカオ向けに200台のフリート導入契約を確保した事例は、展開可能なサービスモデルと組み合わせた専用トイレ清掃ロボットへの需要を裏付けている。
最近の産業開発事情 クリーニングロボット市場
- 2026年7月:iRobotは、新世代のRoombaロボットとともに、5-in-1消毒ハードフロア清掃機であるRoomba Electro Plusを発表した。この発表により、iRobotのフロアケアエコシステムはロボット単体の提供を超えて拡大し、家庭用セグメントにおいて、セットで提供される清掃ワークフローと消耗品対応型消毒への重点が強まった。
- 2026年5月:ECOVACSは、ロボット式プール清掃機ULTRAMARINE P1でプールケア分野に進出した。これにより、同社の対応可能な清掃領域が屋内フロアケアを超えて拡大し、家庭用清掃アプリケーション全体における多カテゴリーポートフォリオ戦略が深化した。
- 2026年2月:iRobotは、北米および欧州でRoombaおよびBraavaの普及を拡大するため、主要小売業者との戦略的流通提携を発表し、より緊密なアフターサービスと統合バンドルを実現した。この取り組みはチャネルの到達範囲を強化し、コネクテッド清掃エコシステムの展開を加速させる。
クリーニングロボット市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、家庭・商業・産業環境において限られた人的入力で清掃作業を自動化するクリーニングロボットから生み出される収益を対象としています。床、プール、窓、芝生、および専門的な業務用清掃(ロボットが販売またはサービスとして提供される清掃機器である場合)に使用される製品を含みます。
対象外の範囲:汎用ロボットおよびロボット以外の清掃機器、別途販売されるスペアパーツ、クリーニングロボットが導入されていない施設関連サービスは除外します。
セグメンテーション概要
- ロボットタイプ別
- 家庭用・ホームロボット
- 床掃除機
- プール清掃
- 窓清掃
- 芝刈り清掃
- その他の家庭用・ホーム清掃
- プロフェッショナルロボット
- 床清掃
- タンク・チューブ・パイプ清掃
- 消毒ロボット
- その他のプロフェッショナル清掃
- 家庭用・ホームロボット
- エンドユーザー別
- 住宅用
- 商業用
- ホスピタリティ
- 小売・ショッピングセンター
- 医療施設
- 空港・交通ハブ
- オフィス・企業施設
- その他の商業施設
- 産業用(製造・倉庫)
- 販売チャネル別
- オンライン
- オフライン
- サービスとしてのロボット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- シンガポール
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを確定する前に基本的な需給状況を構築するために活用しました。国際ロボット連盟の発表、国際貿易局資料、および自動化清掃の普及に関連する家庭・企業支出シグナルを得るための各国統計ポータル(例:米国国勢調査局およびEurostat)などの公開情報源からコンテキストを収集しました。
また、製品・安全基準の参考資料(ISOおよびIECのページなど)、関連する税関・貿易統計、技術動向および一般的な価格変動を把握するための査読済みロボティクス・自動化ジャーナルも参照しました。さらに、企業の財務報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプト、および信頼性の高いビジネス報道を活用し、オンライン販売やロボット・アズ・ア・サービスといったチャネルシフトを把握しました。一部の企業財務データおよび特許インテリジェンスのサブスクリプションは、収益エクスポージャーおよびイノベーション活動のクロスチェックに使用しました。これらのソースはあくまで例示であり、データポイントの収集・検証・明確化には追加の公開情報源も活用しました。
一次インタビューおよびサーベイ
一次調査は、メーカー、コンポーネントおよびソフトウェアコシステムの参加者、ディストリビューター、サービスプロバイダー、ならびに住宅・商業施設・産業サイトにわたる大口ユーザーへのインタビューおよび構造化サーベイに重点を置きました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカからのインプットを活用し、ユニット出荷台数の前提、平均販売価格、サービス料金、および導入タイミングを、購買者・販売者の説明と照合してクロスチェックし、乖離が見られた箇所でモデルを調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:12% | アジア太平洋地域:49% |
| 中間層:54% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:14% | マネージャー:47% | 南北アメリカ:19% |
市場規模算定と予測
規模算定においては、まずトップダウンアプローチを採用し、ロボティクスおよびオートメーション全体の支出、エンドユーザー環境別のカテゴリー浸透率、チャネルレベルの販売シグナルを用いてクリーニングロボトの収益プールを再構築します。この合計値が形成された後、選択的なボトムアップ推計によるストレステストを実施します。主に、ロボットタイプ別のサンプリングされたユニット出荷台数に観測された平均販売価格レンジを乗じ、オンライン・オフライン・ロボット・アズ・ア・サービスの収益分割についてチャネルチェックを行います。
モデルの精度を維持するために主要なインプットを活用しました。具体的には、家庭用ロボットと業務用ロボットのミックスシフト、住宅・商業施設・産業サイトにわたる導入ペース、主要ロボットカテゴリーの平均販売価格の推移、ならびにロボット・アズ・ア・サービスにおけるサービス契約・サブスクリプションのアタッチ率です。地域別の需要指標も労働力制約と施設自動化予算に紐付けました。中小規模プレイヤーのボリュームが公開情報源では明確に把握できない場合は、ディストリビューターのフィードバックと輸出入パターンに基づいたレンジベースの前提を使用し、合計値への影響をレビューしました。
予測は、設置済みベースの成長、価格トレンドの方向性、エンドユーザーの導入タイミングなど、いくつかの安定したドライバーに対する軽量な多変量回帰に支えられたシナリオ分析を用いて策定しました。シナリオのアウトプットは、一次調査の議論で収集した専門家の見解と整合させました。ドライバーが地域によって異常な動きを示した場合は、実際の購買サイクルとチャネルの在庫行動に合致するようシナリオウェイトを調整しました。
データ検証と更新サイクル
アウトプットは、出荷方向性、価格チェック、エンドユーザーの導入フィードバック、クリーニングロボティクスへの企業報告エクスポージャーなど、独立したシグナルのトライアングレーションを通じて検証されます。乖離については、スコープマッピング、ユニット前提、通貨換算、年度整合に関するステップバイステップのチェックを用いて調査し、承認前に内部レビューを実施します。
レポートは年次で更新され、主要な製品サイクルの変化、大幅な価格リセット、公共施設への導入に影響する規制変更など、重要なイベントが発生した場合には中間更新実施されます。納品前には最終的なアナリストによる確認が行われ、数値とナラティブが最新の検証済みインプットを反映していることが確認されます。
Mordor Intelligenceのクリーニングロボット市場推計と他の公表推計との比較
クリーニングロボットの公表市場規模は、トピック名が同じであっても大きく乖離して見える場合があります。これは、含まれるロボットタイプ、販売チャネル、エンドユーザー環境が必ずしも一貫して集計されていないためです。また、一方の推計が単一の基準年スナップショットに基づいている一方で、もう一方がより速い普及前提や価格変動への異なるアプローチを用いて将来に向けてロールフォワードしている場合にも差異が生じます。
この市場における主な乖離要因は通常、ロボット・アズ・ア・サービスの収益が含まれているかどうか、業務用消毒ロボットおよび産業用クリーニングロボットの取り扱い方、および隣接する家庭用サービスロボットが混入しているかどうかによるものです。もう一つの一般的な乖離要因は、ロボットカテゴリー全体にわたるASP変動のモデル化方法です。エントリーモデルとプレミアムモデルでは下落率が異なり、地域シェアが大きい場合には通貨タイミングが最終的な米ドル価値を変動させる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 168.9 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 59.8 ビリオン 米ドル(2024年) | より早い基準年と短い予測期間を使用しており、公表されたフレーミングはその年のより狭い収益プールに依拠している傾向があり、後に拡大する業務用・サービス主導の収益を過小評価する可能性があります。 |
| 業界調査グループB | 181.7 ビリオン 米ドル(2025年) | より広範なクリーニングロボットアプリケーションをまとめて集計し、ロボットタイプ全体に均一に速い価格・普及進行を適用した場合に生じ得る、より高い2025年の値を示しています。 |
この表は、差異の大部分が基準年の選択とクリーニングロボット収益として何を計上するかに起因していることを示しており、特に業務用清掃とロボット・アズ・ア・サービスに関して著です。家庭用ロボットと業務用ロボットの需要を分離し、ロボット導入契約が存在する場合にのみサービス収益を計上することで、推計は明確な変数に対してトレーサブルな状態を維持します。これはMordor Intelligenceが採用するアプローチです。
レポートで回答される主要な質問
2031年までにクリーニングロボット市場はどのくらいの規模になりますか?
クリーニングロボット市場の規模は、2025年に16.89 ビリオン 米ドル、2026年に19.98 ビリオン 米ドルに達し、2031年までに38.52 ビリオン 米ドルに成長すると予測されており、2026年から2031年にかけてCAGR 14.03%で拡大する見込みです。
最も急成長が期待される地域はどこですか?
アジア太平洋地域は、都市化、所得増加、および地域製造規模を背景に、最高の年平均成長率15.07%を記録すると予測されています。
クリーニングロボットの商業用導入を促進する要因は何ですか?
逼迫した労働市場、パンデミック後の衛生基準、およびサービスとしてのロボットサブスクリプションへの移行が、ホテル、空港、病院での普及を加速させています。
LiDARの価格がクリーニングロボットセクターにとって重要な理由は何ですか?
固体LiDARのコストが99.5%低下したことで、500米ドル未満のユニットに高度なナビゲーション機能が搭載可能となり、手頃な価格帯が広がり競争が激化しています。
カメラ搭載ロボットに対するプライバシー規制はどの程度重要ですか?
GDPRおよび類似の規制は明示的な同意とデータ最小化を要求しており、多くのメーカーがコンプライアンスリスクを回避するためにLiDARのみまたはエッジ処理設計を採用するよう促しています。
サービスとしてのロボットとは何であり、なぜ成長しているのですか?
サービスとしてのロボットにより、企業はメンテナンスとソフトウェアアップデートをバンドルした自律型清掃機をリースでき、設備投資を予測可能な運営費に転換し、導入障壁を低下させます。