
商業用セキュリティロボット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
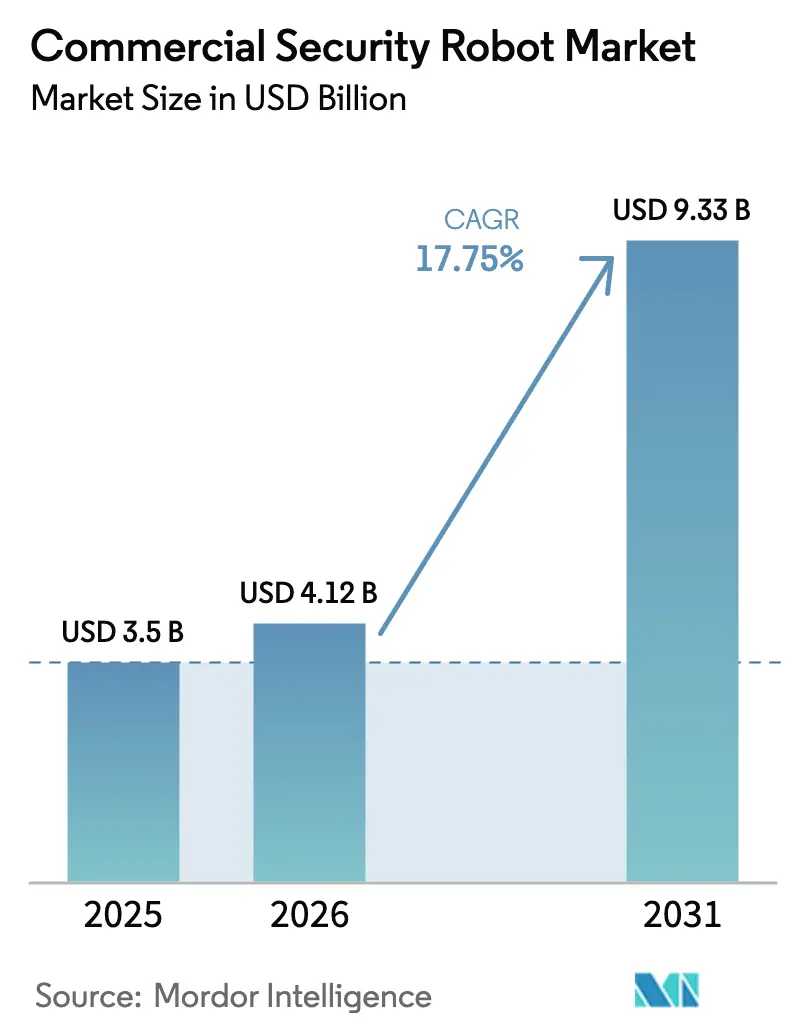
| 市場規模 (2026) | 4.12 十億米ドル |
| 市場規模 (2031) | 9.33 十億米ドル |
| 成長率 (2026 - 2031) | 17.75 % |
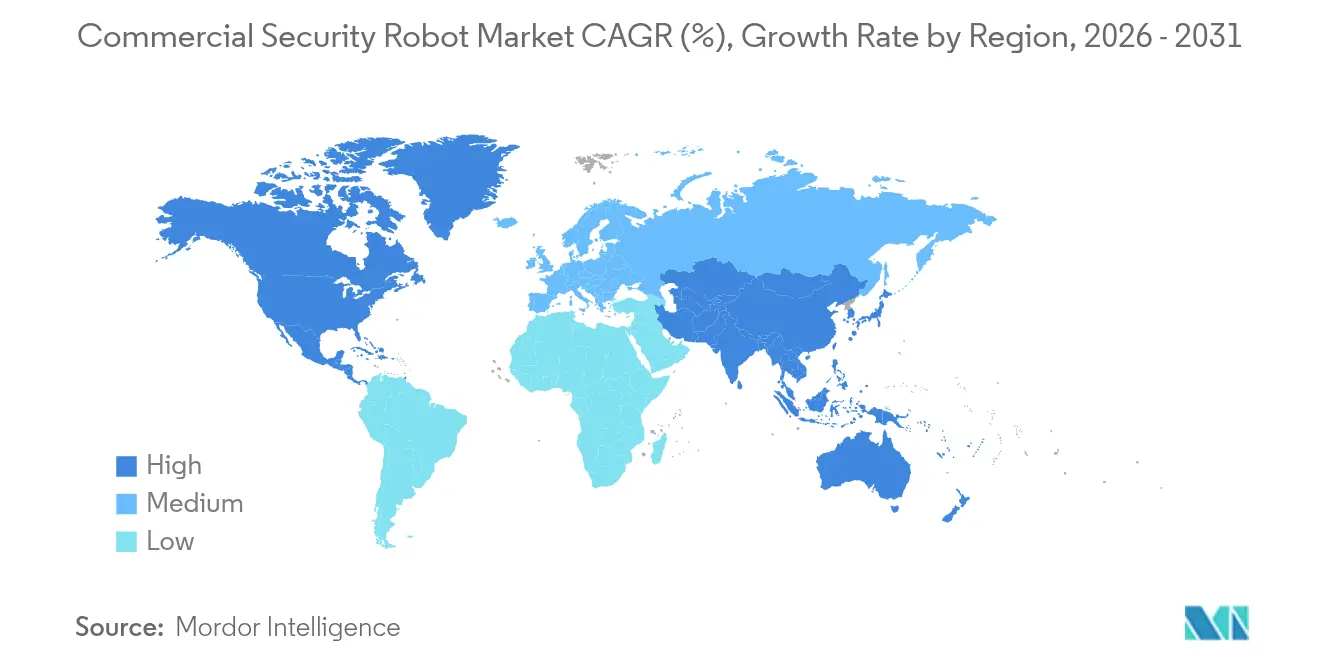
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
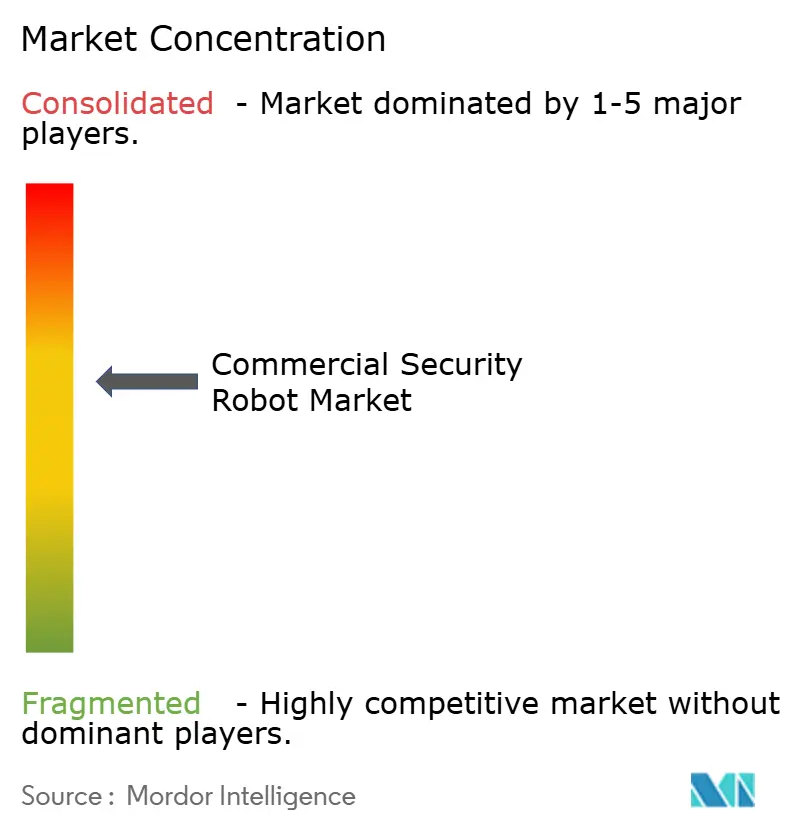
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用セキュリティロボット市場分析
商業用セキュリティロボット市場規模は2025年に35億米ドルと評価され、2026年の41億2,000万米ドルから2031年には93億3,000万米ドルに達すると推定されており、予測期間(2026年~2031年)において年平均成長率17.75%で成長する見込みです。LiDAR価格の低下、長寿命化されたバッテリー、および重要施設におけるセキュリティ侵害の増加が、企業に固定カメラや人的巡回から移動型自律プラットフォームへの移行を促しています。保険会社は現在、認定ロボット警備員によって保護された施設に対して保険料割引を付与しており、これにより投資回収期間が短縮され、投資収益率が向上しています。自治体のグリーンファイナンス規則は低炭素巡回技術への報奨を強化しており、多くの公共機関はロボットを純粋なセキュリティ費用ではなくサステナビリティ対策として位置付けています。さらに、プライベート5Gの展開により超低遅延のフリート調整が可能となり、商業用セキュリティロボット市場の対象ユースケースが大規模キャンパスおよびマルチサイト運営全体に拡大しています。
レポートの主要なポイント
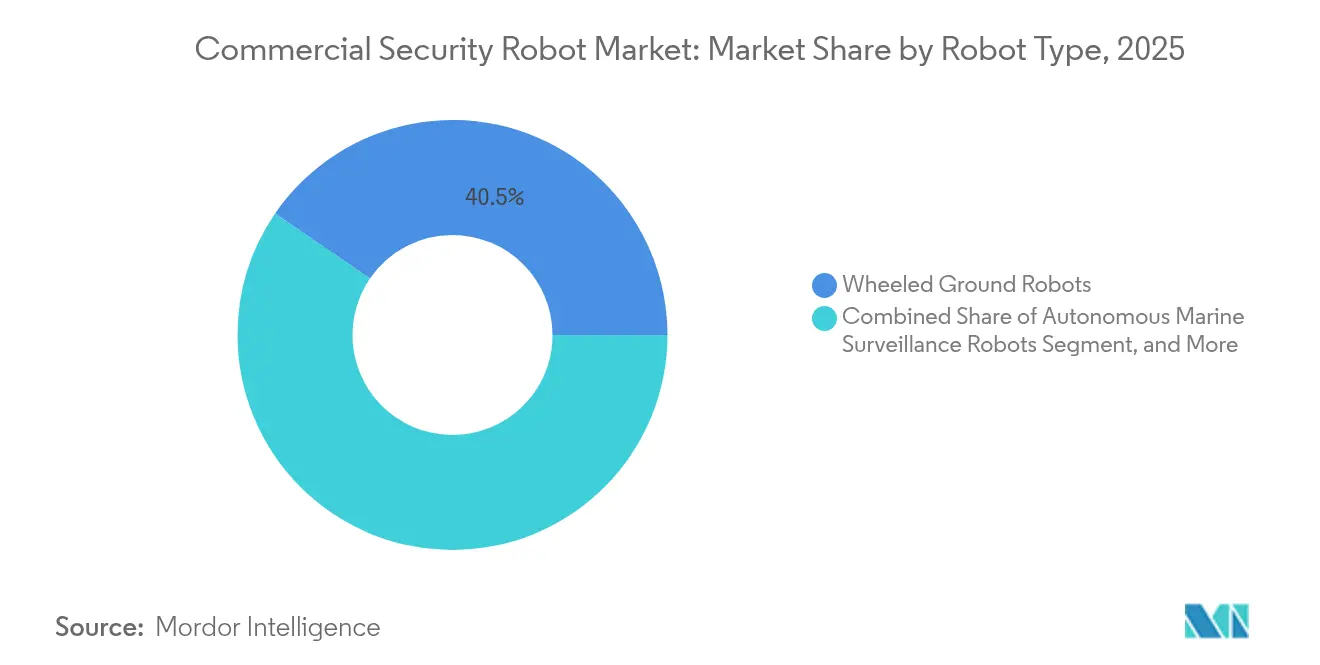
- ロボットタイプ別では、車輪型地上ユニットが2025年の商業用セキュリティロボット市場において40.45%のシェアを占めており、一方で空中セキュリティドローンは2031年にかけて年平均成長率20.89%で成長すると予測されています。
- エンドユーザー別では、商業ビルが2025年に22.05%の収益シェアでトップとなっており、公共インフラおよびスマートシティプロジェクトは2031年にかけて年平均成長率19.12%で拡大する見込みです。
- コンポーネント別では、ハードウェアが2025年の商業用セキュリティロボット市場規模の58.15%を占めており、ソフトウェアおよびサービスは年平均成長率21.34%で進展すると予測されています。
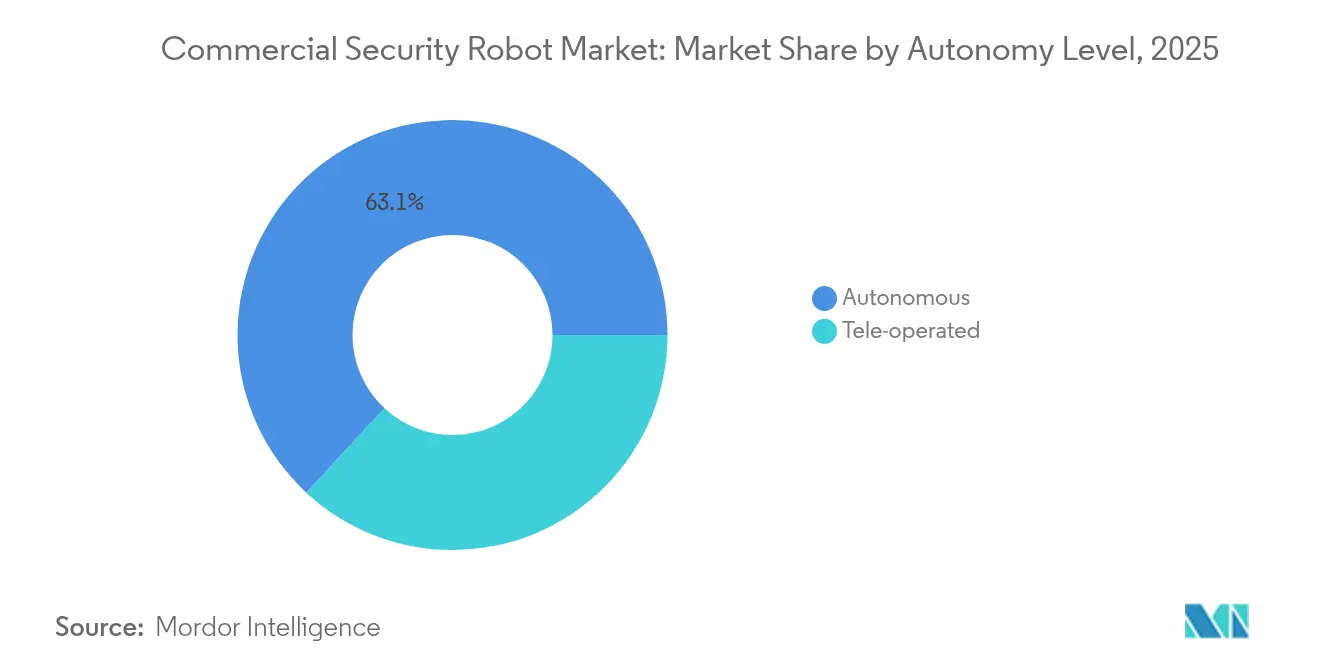
- 自律性レベル別では、自律型プラットフォームが2025年の商業用セキュリティロボット市場規模において63.10%のシェアを獲得しており、2031年までに年平均成長率18.76%を記録すると予測されています。
- 地域別では、北米が2025年に35.85%のシェアで首位となっており、アジア太平洋地域は2031年にかけて年平均成長率19.65%で最も急速な成長を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (約)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 周辺セキュリティ向け自律型巡回ロボットの採用拡大 | +4.8% | 世界全体;北米と欧州における早期採用 | 中期(2~4年) |
| LiDARおよびバッテリー技術のコスト低下 | +3.2% | 世界全体;製造はアジア太平洋地域が中心 | 短期(2年以内) |
| 重要インフラおよび公共施設におけるセキュリティ侵害の急増 | +3.9% | 世界全体;北米と欧州において顕著 | 短期(2年以内) |
| 認定ロボット警備員に対する保険料インセンティブ | +2.1% | 北米と欧州、アジア太平洋地域へ拡大中 | 中期(2~4年) |
| 低炭素ロボットセキュリティを優遇するESG連動型ファイナンス | +1.8% | 世界全体;欧州が主導 | 長期(4年以上) |
| 超低遅延ロボットフリートを可能にするプライベート5Gネットワーク | +2.4% | アジア太平洋地域が中核、北米へも波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
周辺セキュリティ向け自律型巡回ロボットの採用拡大
セキュリティチームは、固定カメラや巡回警備員では対応が難しい死角を埋めるために、自律型巡回ロボットをますます導入しています。AsylonのDroneDog-2は、四足歩行モビリティとドックから発射するドローンを組み合わせ、多層地形や屋上への監視を拡張しています。[1]出典:Asylon、「DroneDog-2プラットフォーム仕様」、asylonrobotics.com SMP Roboticsは、2024年の悪天候パイロットにおいてS5.2プラットフォームが稼働率99.2%を維持し、屋外での耐久性を実証しました。[2]出典:SMP Robotics、「S5.2パフォーマンスデータ」、smprobotics.comAIオブジェクト検出と組み合わせた統合型サーマルイメージングは、現在500メートル以上の距離で侵入者を識別できるため、追加の塔やケーブルを必要とせずに実質的に防衛境界を拡大しています。RADのROAMEO Gen 4は、巡回データに予測分析を重ね合わせ、警報が作動した後ではなく、潜在的な侵害が発生する前にオペレーターに警告します。これらの自律機能は、大規模な工業団地やエネルギー資産において人件費が高くつく現場で特に支持されており、24時間365日の警備体制を維持しながら警備員数を削減できます。
LiDARおよびバッテリー技術のコスト低下
フォトニクス統合とMEMS製造が規模に達した結果、固体LiDARモジュールは2024年以来価格が大幅に低下しています。センサーコストの低下により、かつては基本的な超音波衝突検知センサーに頼っていた中堅ユーザーでも、ミリメートル精度のマッピングが手頃に活用できるようになっています。リチウムイオン化学の並行した改善により、現在は車輪型ロボットの12時間稼働サイクルが実現し、頻繁な充電が運用上のボトルネックとなることが解消されています。ベンダーはすでに固体電池の実地試験を行っており、室内展開においてより長い稼働時間と低い火災リスクが期待されています。予測型バッテリー管理ソフトウェアは劣化を30日前に検知できるため、緊急停止ではなく閑散期に計画的な交換が可能です。より安価な知覚技術と長時間の稼働能力の組み合わせにより、商業用セキュリティロボット市場の潜在的な購入者層が大企業キャンパスを超えて拡大しています。
重要インフラおよび公共施設におけるセキュリティ侵害の急増
米国サイバーセキュリティ・インフラセキュリティ庁は、2024年に重要施設における物理的セキュリティインシデントの増加を報告しました。[3]出典:サイバーセキュリティ・インフラセキュリティ庁、「重要インフラインシデント2024」、cisa.gov 空港、公益事業者、データセンターは現在、サイバー攻撃者が物理的アクセスを利用してネットワーク埋込型装置を設置する複合的な脅威に直面しています。国土安全保障省のガイドラインは24時間365日の自動モニタリングを推奨しており、ロボットを疲れを知らない戦力増強手段として位置付けています。米国運輸保安局との早期試験では、静的カメラ分析と比較してロボットが手荷物取扱いエリアでの誤警報を削減し、担当者をより高度な業務に解放することが示されています。拡張性も重要な優位性であり、フリートは一時的な警備員の採用という物流上のハードルなしに、脅威レベルが高まる時期に増強することができます。
認定ロボット警備員に対する保険料インセンティブ
主要な引受会社は、自律型巡回がすべてのインタラクションを記録することで状況のより包括的な把握が可能になるため、インシデント率の低下を認識しています。チューリッヒ保険は、ISO 3691-4のロボット警備基準を満たした施設に対して15~25%の保険料割引を提供しています。SOMPO Holdingsは、ロボットハードウェア、賠償責任、サイバー侵入条項を単一パッケージにまとめた複合型補償保険を導入し、リスクマネージャーの調達を簡素化しました。ミュンヘン再保険のアクチュアリーモデルは現在、ロボット装備施設をより低リスクとして評価しており、より有利な免責額をもたらしています。高価値倉庫や物流拠点にとって、これらのインセンティブは年間リスク予算から数百万ドルを削減できる可能性があり、価格感応度の高い業種への商業用セキュリティロボット市場の浸透を加速させています。
制約要因影響分析*
| 制約要因 | (約)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期設備投資(CAPEX)とライフサイクル運用費用(OPEX) | -2.8% | 世界全体;コスト重視市場において顕著 | 短期(2年以内) |
| データプライバシーおよびAI賠償責任への懸念 | -1.9% | 欧州と北米;世界的に拡大中 | 中期(2~4年) |
| 破壊行為および改ざんリスクによる総所有コスト(TCO)上昇 | -1.4% | 世界中の都市部サイト | 中期(2~4年) |
| 極端な気象条件下でのエッジAIの堅牢性の限界 | -1.2% | 厳しい気候地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資(CAPEX)とライフサイクル運用費用(OPEX)
フルサイトのセキュリティロボット展開には15万~50万米ドルのコストがかかる可能性があり、大規模な資本予算を持たない中堅企業にとっては高いハードルとなっています。センサー校正、ソフトウェアライセンス、駆動系のメンテナンスを含む年間維持費は通常、購入価格の25~30%に相当し、ROIモデルを複雑にしています。iRobotが2024年に2億米ドルのタームローンを確保した際、貸し手は9%を超える金利で価格設定しており、ロボティクス事業における認知された運用リスクを示しています。[4]出典:米国証券取引委員会、「iRobot DEFA14A」、sec.gov リースやサービスとしてのロボティクス契約は代替手段を提供していますが、一部の購入者は長期的なコミットメントやパフォーマンス保証に躊躇しています。ハードウェア価格がさらに低下するか、金融商品が成熟するまでは、設備投資が商業用セキュリティロボット市場に対する最も直接的な抑制要因であり続けるでしょう。
データプライバシーおよびAI賠償責任への懸念
欧州のAI法は、自律型セキュリティロボットを含む高リスクシステムに対してリスク評価と人間による監視を義務付けています。顔認識が個人識別情報を取得する場合、オペレーターは一般データ保護規則(GDPR)への準拠を実証しなければならず、これは開放的な公共空間では難しい課題です。ベンダーはエッジ上での秘匿化やオプトイン型データ保持など、プライバシー・バイ・デザインの機能を組み込んで規制当局の安心感を高めようとしていますが、法的な明確性はまだ未解決の問題のままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロボットタイプ別:
多用途プラットフォームがカバレッジを再定義地上ロボットは2025年の商業用セキュリティロボット市場において40.45%のシェアを保持しており、構造的な改修を必要とせずに舗装路や廊下を走行できる基本的な周辺警備員としての役割を確立しています。一方、空中セキュリティドローンはプライベート5Gが即時のルート更新とマルチドローン群れ飛行を可能にしているため、予測される年平均成長率20.89%で飛躍的な成長を見せています。
Boston DynamicsのSpotのような脚式・ハイブリッドロボットは、車輪では対応が難しい階段、キャットウォーク、不均一な地形を持つ施設で価値を発揮しています。自律型海洋監視ユニットはニッチではあるものの、人的巡回がコスト的に見合わない港湾やオフショアインフラを保護しています。クロスプラットフォームオーケストレーションダッシュボードにより、指令センターは単一のコンソールから地上、空中、海洋ユニットにタスクを割り当てられるため、混合フリートの展開が実現可能になっています。エッジAIは帯域幅要件を削減し、バックホール回線が限られた遠隔地でさえインテリジェントな巡回を展開できるようにしています。
注記: 各セグメントの詳細シェアはレポートご購入時にご確認いただけます


エンドユーザー別:
インフラ投資が採用を促進商業ビルは2025年収益の22.05%を占めており、主に目に見える抑止力と継続的な巡回記録を優先する企業キャンパスやショッピングセンターによって牽引されています。しかし、空港、交通ハブ、市街地などの公共インフラプロジェクトは、自治体がロボットをスマートシティセンサーグリッドに組み込むにつれて、年平均成長率19.12%を記録する軌道にあります。高度な攻撃を受けた後の復旧力強化を目的とした財政刺激資金が政府契約に配分されるにつれ、政府契約に割り当てられる商業用セキュリティロボット市場規模は拡大しています。
産業・物流施設は、倉庫自動化ワークフローと連携して周辺フェンスや積み降ろしドックを検査するためにロボットを活用しています。医療キャンパスは、遠隔臨場型緊急援助としても機能するプライバシー重視の巡回ボットを採用しており、看護師不足の中での魅力的な二重機能となっています。ビル管理システムとの統合により、ロボットが脅威を確認した際に自動的なドアロックダウンやHVAC隔離が起動し、純粋な観察を超えた価値を実証しています。
自律性レベル別:
AIの優位性が地歩を固める自律型システムは2025年の数量の63.10%を占めており、その年平均成長率18.76%は監視なし航行アルゴリズムへの信頼の高まりを示しています。プライベート5Gスライスは遅延を10ミリ秒以下に低下させ、数十台のユニット間のリアルタイム調整をサポートし、テレオペレーションが専門的なニッチ分野へ進出できるようにしています。商業用セキュリティロボット市場において、テレオペレーション型モデルは関与に対する人間の意思決定をポリシーが要求する原子力発電所や刑務所構内で存続しています。
大規模言語モデルによって駆動される自然言語インターフェースにより、警備員は音声によってロボットを誘導できるため、自律性と監視の間のユーザビリティギャップが解消されています。群知能により、フリートはヒートマップのリスクスコアに基づいて巡回ゾーンを自律的に割り当て、追加ユニットなしにカバレッジを向上させています。エッジコンピューティングはコアの脅威検知モデルをローカルに保持し、クラウド接続が失敗した場合でもロボットが機能し続けることを保証します。これは災害対応計画において重要な仕様です。
注記: 各セグメントの詳細シェアはレポートご購入時にご確認いただけます
コンポーネント別:
ソフトウェアがライフタイムバリューを牽引ハードウェアは2025年の収益の58.15%を占めましたが、顧客が分析、サイバーセキュリティ強化、予測保全のサブスクリプション料金を支払うにつれ、ソフトウェアおよびサービスは年平均成長率21.34%で上昇しています。商業用セキュリティロボット市場シェアのトレンドは、ソフトウェア収益が今十年の終わりまでにハードウェアを上回ることを示しています。AIビジョンモジュールはOTAで更新できるため、センサー交換なしにパフォーマンスを向上させ、資産のライフサイクルを延長しています。
オープンAPIにより、入退室管理パネル、火災警報機、来訪者管理キオスクとのシームレスな統合が可能となり、統合セキュリティスタックが構築されています。サイバーハイジーンサービスは、脅威者がロボットを移動型攻撃ベクターとして乗っ取る前にファームウェアの脆弱性にパッチを当てます。予測保全ダッシュボードは振動・熱データを使用して駆動系の故障を予測し、計画的なダウンタイム中に修理をスケジュールしてサービスコールを30%削減します。定期収益が成長するにつれ、ベンダーは投資家に好まれるサービスとしてのソフトウェアの評価モデルへ軸足を移しています。
地域分析
北米商業用セキュリティロボット市場
北米は2025年の収益の35.85%を占め、商業用セキュリティロボット市場を牽引しています。これは、早期の企業パイロットプログラムと堅固なロボティクス投資パイプラインによるものです。主要な空港やサードパーティ物流センターは、周辺警備や手荷物ホール分析にロボットを活用し、調達サイクルを短縮する参照事例を生み出しています。ベンチャーキャピタルはボストンとシリコンバレーに集中しており、スタートアップに迅速なプロトタイピングリソースとチャネルパートナーシップを提供しています。
アジア太平洋商業用セキュリティロボット市場
アジア太平洋地域は2031年に向けて最も急峻な19.65%のCAGRを記録しており、中国における政府のスマートシティ推進政策と韓国における5G対応テストコリドーが牽引しています。シンガポールの規制サンドボックスは商業試験を迅速化し、日本は労働力不足を緩和するために自動化補助金を支給しています。センサーおよびプリント回路における地域のサプライチェーン優位性が部品表コストを低減し、中級ロボットを中小規模の不動産管理者にとって価格競争力のあるものにしています。
欧州および中東商業用セキュリティロボット市場
欧州は機会と規制のバランスを取っています。GDPRおよびAI法は販売サイクルを長期化させますが、適合性評価を通過したベンダーはコンプライアンスの低い競合他社に対して参入障壁を獲得します。オランダの1億ユーロのSecFundは、デュアルユースセキュリティロボティクスへの資本を誘導しており、ドイツのインダストリー4.0イニシアチブはその影響を製造業のショールームにまで拡大しています。一方、中東のエネルギー輸出国は、人間による巡回が非現実的な遠隔地の砂漠におけるパイプライン監視用ロボットを調達しており、都市部を超えた普及を示しています。

規制環境
商業用セキュリティロボットは、地域や導入状況によって異なる、安全性、プライバシー、サイバーセキュリティ、公共調達に関する規則が重複する領域に位置している。欧州では、EU AI法が高リスクシステムに対するリスク管理および人的監視の要件を導入している。導入において顔画像などの個人識別情報を取得する場合、GDPRの要件に準拠する必要があり、これにより公共施設での利用事例において調達および適合性評価のワークフローが延長される可能性がある。
米国では、商業用セキュリティロボットに特化した単一のOSHAロボット工学基準は存在しないが、OSHAはANSI/RIA R15.06のような一般産業用ロボットの安全性フレームワークやコンセンサスに基づく手法を、基本的な安全実務の参考として示している。連邦政府の調達およびサイバーセキュリティ準拠は、企業および政府による導入におけるゲートチェックとして扱われることが増えており、2025年2月にKnightscopeが自律型セキュリティロボットについて完全なFedRAMP認証(ATO)を取得したことがその一例である。別の動きとして、2026年の連邦議会立法案には、American Security Robotics Act of 2026(H.R. 8189、S. 4235)およびGuarding the U.S. against Adversarial Robotics Dominance Act of 2026(H.R. 9129)が含まれており、政府利用における外国と関連のあるロボットシステムや通信機器への監視強化が示されている。
バリューチェーン分析
商業用セキュリティロボットのバリューチェーンは、上流のセンサー(LiDAR、サーマルおよびRGBカメラ、マイク)から、移動・動力サブシステム(駆動系、バッテリー、ドッキングおよび充電)、車載コンピュート(エッジAIモジュール)、そして自律性をセキュリティ上の成果に変換するソフトウェア層(認識モデル、マッピング、フリート運用管理、インシデント対応ワークフロー、入退室管理・映像管理システムとの統合)に至る。導入がパイロットから複数拠点展開へと移行するにつれ、政府機関や規制業界向けのクラウド認可パッケージなどのサイバーセキュリティ強化とコンプライアンス関連の要素が、付加機能ではなく製品の中核部分として扱われることが増えている。
下流側では、システム統合、導入エンジニアリング、モニタリング、保守が顧客体験と生涯価値を形作っている。ロボティクス・アズ・ア・サービスやマネージドサービスのモデルは、ハードウェア、ソフトウェアのサブスクリプション、遠隔運用を一括した継続課金体系にまとめており(例えば、車輪式セキュリティロボットのサービスは1時間当たり約7米ドルから11米ドルの価格帯が一般的に挙げられる)、多くの施設で購買がCAPEXからOPEXへ移行している。プラットフォームの力学も価値の獲得方法に影響を与えており、ハイパースケーラー(Amazon、Google、Microsoft)がフリート管理やAIツールに関するパートナーシップや買収を通じて活発に活動する一方で、ベンダーやパートナーは標準化されたロボットハードウェアの上に構築されたサードパーティ製アプリケーションエコシステムを通じて機能を拡張している。
競争環境
市場集中度は中程度の水準にあり、確立したプレイヤーが複数年にわたる展開実績と垂直統合型サービスバンドルを通じてシェアを強化しています。Knightscope社の2024年の上場により研究開発向け資本が拡大し、サブスクリプションビジネスモデルへの注力が強まりました。Boston Dynamicsは、Stretch物流ロボットとSpot検査ユニットを組み合わせ、エンドツーエンドの自律型スイートとして売り出すことで、倉庫ピッキングからセキュリティ巡回へと事業を多角化しました。
エッジAIスペシャリストは、フォームファクターに依存しないソフトウェアを提供することで既存プレイヤーを脅かしており、このソフトウェアは旧式ロボットに後付けして、フリートの寿命を延ばしベンダーロックインを低減させることができます。従来の警備会社はロボティクスベンダーと提携し、ハイブリッドセキュリティ契約として技術と現場要員をバンドルしており、競争の境界線が曖昧になっています。センサー数よりも分析精度、統合の深さ、サイバーセキュリティ保護を強調するベンダーが増えるにつれ、ハードウェアによる差別化は後退しています。
買収が業界の様相を形成しています。AmazonによるiRobotの買収試みは、規制当局の精査によって取引が停滞した中でも、自律型ミドルウェアに対する大手テック企業の食欲を示しました。小規模なスタートアップは医療、教育、海洋などのニッチセクターへと軸足を移し、大手企業との正面衝突を回避しています。商業用セキュリティロボット市場は、季節を通じた信頼性を実証し、定量的なROIを提供し、地域ごとのプライバシー法の複雑な寄せ集めをくぐり抜けられるプロバイダーを評価します。
商業用セキュリティロボット産業リーダー
Knightscope, Inc.
Cobalt Robotics, Inc.
SMP Robotics Systems Corp.
Secom Co., Ltd.
Johnson Controls International plc
- 注:主要企業の掲載順は順位を示すものではありません。
商業用セキュリティロボット市場
- Knightscope, Inc.
- SMP Robotics Systems Corp.
- Cobalt Robotics, Inc.
- Ava Robotics, Inc.
- Nordic Unmanned ASA
- Turing Video, Inc.
- Secom Co., Ltd.
- Guardforce AI Co., Ltd.
- Guangzhou Gosuncn Robot Co., Ltd.
- Zhejiang Uniview Technologies Co., Ltd.
- Ademco Security Group Pte. Ltd.
- Boston Dynamics, Inc.
- Johnson Controls International plc
- Milrem Robotics OÜ
- OMRON Corporation
- Enryu Co., Ltd.
- Skytron Energy Robotics GmbH
- RoboTiCan Ltd.
- Ascent Robotics, Inc.
- DroneSec Pty Ltd.
- SMP Robotics Solutions, LLC

市場機会と将来展望
近い将来のホワイトスペースは、ロボットを単独の巡回ユニットから、アラーム確認、入退室管理イベント、インシデントチケット発行、遠隔オペレーターへの引き渡しなど、企業のワークフローに組み込まれる運用上のセキュリティインフラへと転換することにある。地上ロボットと空中ドローンを組み合わせるなど、異種プラットフォームを統合した導入は、固定カメラを超えた迅速な状況認識を必要とする物流・産業拠点のカバー範囲を広げる。Asylonは物流・輸送セキュリティ用途向けに、地上とドローンを組み合わせた境界監視を展開している。この統合主導のアプローチは、事業者が複数拠点にわたって対応手順を標準化しつつ、日常的な監視には自律性に依存できるため、より大規模な展開を後押しする。
コンプライアンス対応型のセキュリティロボティクスは、サイバーセキュリティと監査可能性を調達の前提条件とする規制対象の購買者にとって、より明確な道筋を提供する。Knightscopeが2025年2月に完全なFedRAMP認証(ATO)を取得したことは、連邦政府レベルのクラウドおよびセキュリティ管理が、政府以外の新たな購買者層を開拓し、同様の管理を通常要求する重要インフラや医療機関を含めたベンダーのロードマップに影響を与える一例である。別の観点として、AIによるルートの再最適化や集中運用管理などのフリートインテリジェンスは、派遣人員を比例的に増やすことなく二桁台のロボットフリートを管理する手段をベンダーやサービス提供者にもたらし、複数拠点契約を後押しし、ソフトウェアおよびサービスの付帯率を高めている。
Recent Industry Developments in 商業用セキュリティロボット市場
- 2026年3月:SMP Robotics Systems Corp.が、エッジAI用途とサードパーティ製ソフトウェア統合向けにNVIDIA Jetson Orin NXを搭載した自律移動ロボットArgus S5.4の出荷を開始した。この発売はハードウェアおよびソフトウェアエコシステムを拡大し、プラットフォームに依存しない自動化能力を強化する。
- 2026年2月:Knightscope, Inc.は、住宅、商業不動産、医療分野におけるASRユニットおよび遠隔監視パッケージについて、200万米ドルを超える新規および継続契約を発表した。自律型セキュリティロボットの契約獲得により、複数の業種にわたる導入の収益見通しとROIの根拠が強化される。
- 2025年11月:Knightscope, Inc.は屋外境界監視ソリューションであるK7自律型セキュリティロボットを発表し、2026年後半に初期量産導入を予定している。この新しい屋外境界ロボットプラットフォームは、製品ラインと近い将来の導入範囲を広げる。


商業用セキュリティロボット市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、商業用セキュリティロボット市場は、商業施設および公共施設において、非軍事の顧客がセキュリティおよび監視業務を行うために使用するロボットから生じる収益として定義される。ここでいうロボットとは、ロボットプラットフォームとそのセキュリティ関連ソフトウェアが提供内容の一部となっているものを指す。
対象範囲外:家庭用消費者向けセキュリティロボットおよび厳密に軍事・戦闘用のロボットは、本市場規模の算定から除外される。
セグメンテーション概要
- ロボットタイプ別
- 車輪型地上ロボット
- 特殊・プレミアムプラットフォーム(脚式+ハイブリッド)
- 空中セキュリティドローン
- 自律型海洋監視ロボット
- エンドユーザー別
- 商業ビル
- 産業・物流施設
- 小売・ショッピングモール
- 空港・交通ハブ
- 公共インフラおよびスマートシティ
- 自律性レベル別
- 自律型
- テレオペレーション型
- コンポーネント別
- ハードウェア
- ソフトウェアおよびサービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、明確な市場境界を設定し、公的記録と照合可能な最初の入力層を構築するために活用された。米国労働統計局(警備員の雇用および賃金)、国際ロボット連盟(ロボット導入の指標)、安全性およびロボット工学に関するISOおよびIEC規格の参照資料、セキュリティサービスや機器が一般的にどのように契約されるかを示す公共調達ポータルなど、公式かつペイウォールのない情報源に依拠した。
それと並行して、企業の年次報告書、規制関連の開示資料、投資家向けプレゼンテーション、信頼性の高い報道を確認し、ロボット・アズ・ア・サービスのような価格設定手法や、キャンパス、倉庫、小売、交通拠点といった典型的な導入環境を把握した。企業規模や特許活動を相互検証するために、企業財務・インテリジェンスおよび特許データベースの有料サブスクリプションも利用し、その結果をインタビューで得た情報と照合した。ここに記載したデスクリサーチの情報源は例示であり、他の公的・有料の情報源も、作業全体を通じてデータポイントの収集、検証、明確化のために使用された。
一次インタビューおよび調査
一次インタビューおよび調査は、商業用購買者が実際に何を購入しているか、導入がどのように拡大されているか、ハードウェア販売と継続的なサービス契約にわたって収益がどのように認識されているかを検証することに重点を置いた。ロボットOEMチーム、セキュリティサービスの統合業者、部品サプライヤー、商業用最終ユーザーに話を聞き、建物の種類や運用環境による差異を確認した。
需要は現地の労働経済および安全規範によって異なるため、インタビューは主要な購買地域も対象とした。日々のセキュリティ運用を管理する担当者を含めたことで、利用率、更新サイクル、モデルで使用する平均価格の前提を検証することができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | CXO:14% | アジア太平洋地域:37% |
| ミドルティア:51% | 部門/事業リーダー:35% | 欧州・中東・アフリカ:37% |
| 小規模プレーヤー:16% | マネージャー:51% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、商業施設におけるセキュリティ支出と自動化導入をセキュリティロボットの対象需要プールに変換し、それをロボットが最も積極的に導入される場所別に分割するトップダウン方式から始まる。この構造が確立された後、サプライヤーの収益指標、サンプリングされた平均販売価格、拠点ごとの典型的なフリート規模を用いた選択的なボトムアップ検証を実施し、合計値を検証して明らかなギャップを調整した。
この市場における実務的なモデル入力には、拠点のセキュリティ人員コスト、サービス契約下のロボットユニットエコノミクス、人通りの多い施設における導入密度、更新およびバッテリー交換サイクル、そしてシステム全体の価格設定に影響するセンサー価格低下の速度などが含まれる。予測にはシナリオ分析を用い、主要変数に対する単純なトレンド平滑化で補完し、予算サイクル、パイロットから展開への転換率、想定される価格変動についてインタビュー対象者から得た情報を用いて見通しを調整した。企業の開示情報が限られている場合は、まず範囲を用い、チャネルチェックを通じてその範囲を絞り込むことで、同じ入力から最終値を再現できるようにした。
データ検証と更新サイクル
出力結果は、承認前に異常な変動を説明できるよう複数回にわたって検証された。セキュリティサービスの契約パターン、ロボット導入の指標、公に確認できる導入発表など、独立した信号とモデル結果を比較し、地域別および顧客環境別の差異を確認して全体的な整合性を保った。
大きな不一致が生じた場合は、前提を見直し、必要に応じて専門家に再度連絡を取り、価格構造や更新サイクルなど何が変化したかを確認した。レポートは毎年更新され、需要や価格に影響を与える重大な事象が発生した場合には中間更新が行われ、最終的な納品前レビューにより最新の入手可能な情報が反映される。
Mordor Intelligenceの商業用セキュリティロボット市場規模と他の公表推定値との比較
商業用セキュリティロボットに関する公表市場規模がしばしば異なるのは、すべての調査が同じ収益フローを対象としているわけではなく、市場収益として認識されるタイミングも異なる場合があるためである。差異は、企業が継続的なサービス料と一括のハードウェア販売をどのように扱うか、そしてパイロットが迅速に完全な導入へ転換すると想定しているかどうかによっても生じる。
この差は通常、対象範囲の選択、成長の前提、更新頻度によって生じる。一部の数値は、広範なセキュリティロボティクスや防衛関連活動といった隣接カテゴリーを含んでいるように見えるものもあれば、施設レベルの購買サイクルや人員配置の経済性と照合せずに積極的な導入曲線を用いている推定値もある。こうした場合、市場規模はこれらの入力次第で大きく見えたり小さく見えたりするため、本推定ではMordor Intelligenceが適用するモデリング手法を採用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.50 B (2025) | |
| グローバルコンサルティング企業A | USD 2.95 B (2025) | 巡回のみの導入を重視する狭い視点を採用しており、継続的なソフトウェアおよび監視料を除外する傾向があるため、当該年の収益基盤が縮小している。 |
| 業界情報源B | USD 4.30 B (2025) | より広範なセキュリティロボティクス収益を含んでいるように見え、パイロットから大規模展開への転換がより速く進むと想定しており、契約構造や利用率の違いに対する調整があまり見られない。 |
この表は、大半の差異が、何を商業用セキュリティロボットの収益として計上するか、そして導入の拡大速度をどの程度と想定するかに起因することを示している。対象を商業用導入に限定し、価格設定と利用率を購買者や統合業者の報告と照合することで、本推定はより再現しやすく、透明性の高いものとなっている。


レポートで回答されている主要な質問
2026年の商業用セキュリティロボット市場の規模はどのくらいですか?
41億2,000万米ドルと評価されており、2031年までに93億3,000万米ドルに達する見込みです。
商業用セキュリティロボットの採用をリードしている地域はどこですか?
北米は2025年収益の35.85%を占めており、強固なベンチャー資金と早期の空港展開によって牽引されています。
最も急速に成長しているロボットタイプは何ですか?
空中セキュリティドローンはプライベート5Gが協調的なマルチドローン巡回を可能にしているため、年平均成長率20.89%を記録すると予測されています。
保険会社はなぜロボット警備員を支持するのですか?
認定ロボットはインシデント請求を削減するため、チューリッヒのような保険会社はロボットを導入した施設に対して15~25%の保険料割引を付与しています。
より広範な普及に対する主な障壁は何ですか?
高い初期設備投資(多くの場合、サイトあたり15万~50万米ドル)が中堅企業にとって最大のハードルであり続けています。
最終更新日:



