
DevOps市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
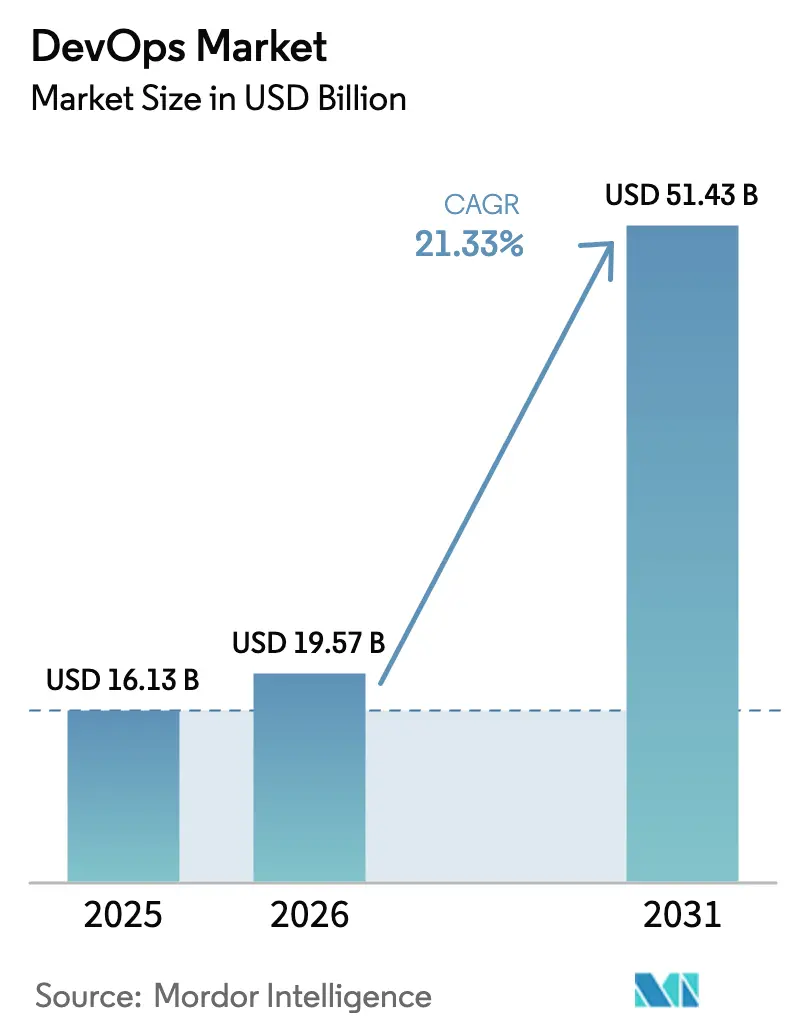
| 市場規模 (2026) | 19.57 十億米ドル |
| 市場規模 (2031) | 51.43 十億米ドル |
| 成長率 (2026 - 2031) | 21.33 % |
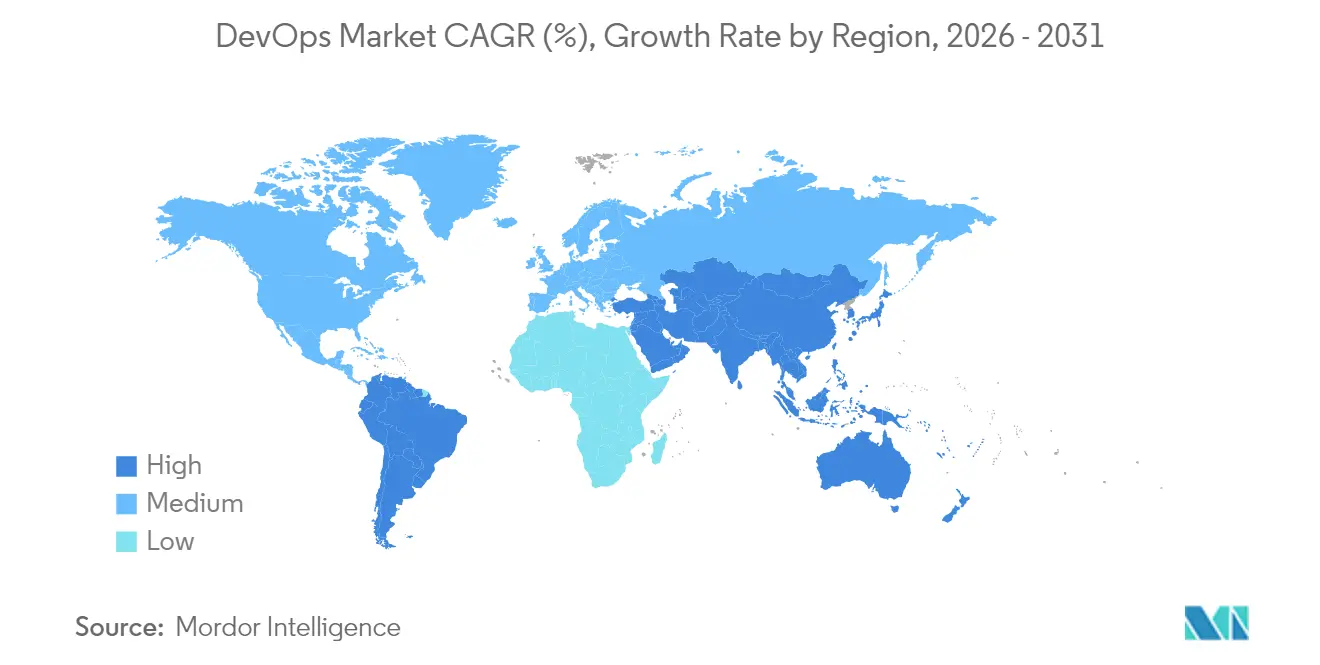
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
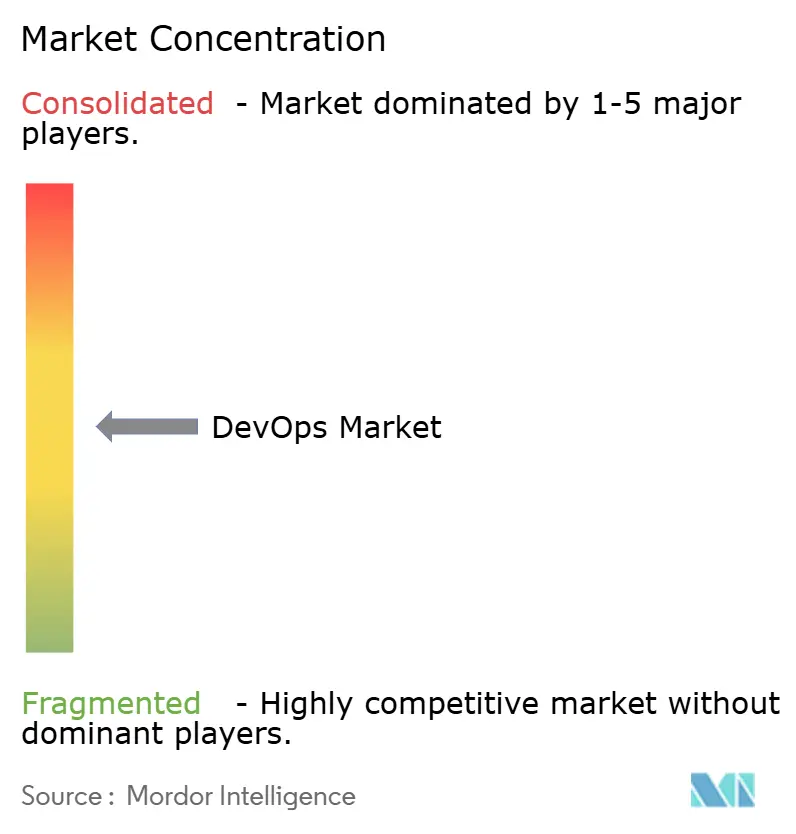
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDevOps市場分析
DevOps市場規模は、2025年のUSD 16.13十億から2026年にはUSD 19.57十億に成長し、2026年〜2031年の21.33% CAGRで2031年までにUSD 51.43十億に達すると予測されています。ソフトウェアデリバリーサイクルの短縮に対する需要の高まり、企業全体における自動化の普及、および人工知能支援ワークフローの主流化が採用率を加速させています。北米は成熟したクラウドエコシステムを背景に早期導入をリードしており、アジア太平洋地域の急速なデジタル化が最も高い成長軌道を形成しています。セキュリティが開発ライフサイクルの「左側」に移行するにつれ、ツールチェーンは統合型DevSecOpsプラットフォームへと進化しています。ハイブリッドクラウド戦略、スキル不足、およびモノリスからマイクロサービスへの移行が競争環境を規定し、サービス主導の成長機会を創出しています。
レポートの主要ポイント
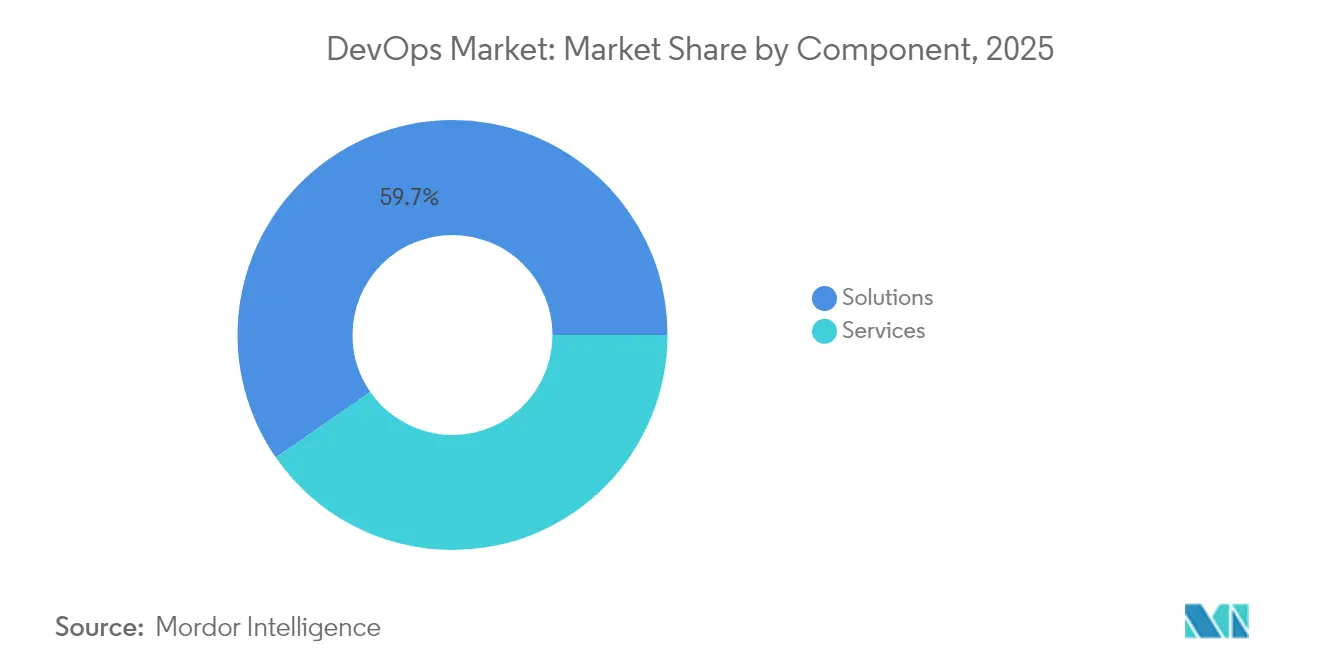
- コンポーネント別では、ソリューションが2025年のDevOps市場シェアの59.65%を占め、サービスは2031年までに23.1% CAGRで拡大する見込みです。
- デプロイメントモデル別では、パブリッククラウドセグメントが2025年のDevOps市場規模の44.70%を占め、ハイブリッドクラウドは2031年までに24.1% CAGRで進展しています。
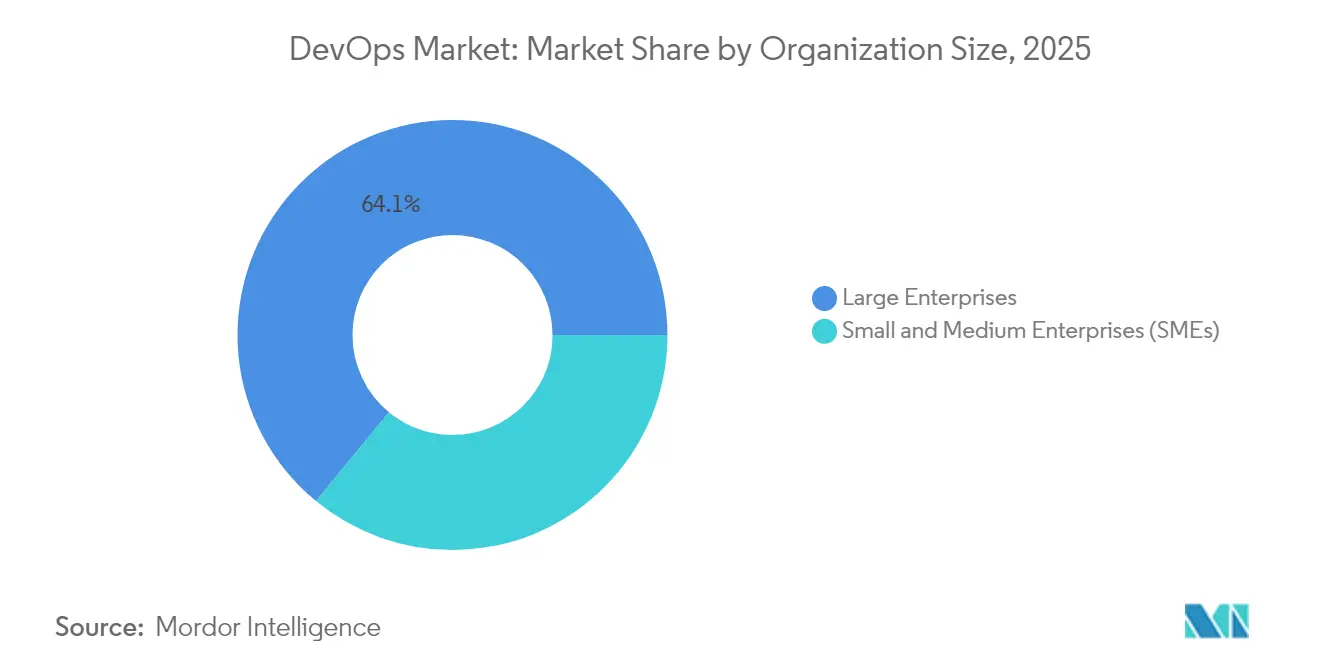
- 組織規模別では、大企業が2025年に64.05%の収益シェアをリードし、SMEsは2026〜2031年にかけて最高の21.2% CAGRを記録する見込みです。
- エンドユーザー業界別では、ITおよび通信が2025年のDevOps市場規模の25.05%を占め、ヘルスケアおよびライフサイエンスは2031年までに28.1% CAGRで成長すると予測されています。
- 地域別では、北米が2025年のDevOps市場シェアの37.85%を獲得し、アジア太平洋地域は2031年までに25.4% CAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ソフトウェア開発ライフサイクルの短縮ニーズ | +5.2% | 北米および欧州でより高い影響を持つグローバル | 中期(2〜4年) |
| 自動化およびCI/CDの企業採用拡大 | +4.8% | 北米での早期導入を伴うグローバル | 短期(2年以内) |
| クラウドネイティブおよびマイクロサービスの普及 | +4.3% | 北米およびAPACに集中するグローバル | 中期(2〜4年) |
| 大規模なデジタルトランスフォーメーションとアジャイル導入 | +3.7% | APACおよび欧州でより高い影響を持つグローバル | 中期(2〜4年) |
| AI/ML中心の予測型DevOps(AIOps) | +2.9% | 北米、欧州、および先進的なAPAC経済圏 | 長期(4年以上) |
| ゼロトラストコンプライアンスのためのDevSecOpsへの義務的移行 | +2.6% | 北米、欧州、およびグローバルの規制産業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ソフトウェア開発ライフサイクルの短縮ニーズ
成熟したDevOpsプラクティスを活用している組織は、デプロイメント頻度が200%向上し、市場投入までの時間が50%短縮されたと報告しています。[1] ヘルスケアなどの規制産業では、コンプライアンス主導のリリーススケジュールに対応するため、開発者の83%がDevOpsに従事しています。継続的テストによる早期不具合検出は、品質関連コストを60%削減します。職能横断型チームがサイロ化した組織構造に取って代わり、ガバナンスを簡素化するプラットフォームツーリングの需要が高まっています。
自動化およびCI/CDの企業採用拡大
企業の70%が2025年末までにコードとしてのインフラストラクチャ(Infrastructure-as-Code)を導入し、デプロイメント障害を40%削減する意向です。製造企業は工場のダウンタイム低減とイノベーションサイクルの加速を報告しており、金融機関の93%が組み込みセキュリティによる迅速なサービスデリバリーを推進しています。[2]自動化によりコード品質が30%向上し、平均復旧時間が25%短縮され、スタッフは反復作業からイノベーションに集中できるようになります。
クラウドネイティブおよびマイクロサービスの普及
企業の94%がスケーラビリティ向上のためにクラウドサービスを利用しています。[3] 銀行は2026年までに75%がハイブリッド戦略を採用し、機密性の高いワークロードをオンプレミスに維持しながら開発にクラウドの弾力性を活用すると見込んでいます。マイクロサービスと連携したDevOpsは、頻繁な機能リリースをサポートし、システム障害リスクを限定します。現在、クラウドプラットフォームツーリングとDevOpsの両方に精通したエンジニアへの人材需要が高まっています。
大規模なデジタルトランスフォーメーションとアジャイル導入
BFSIにおけるデジタルトランスフォーメーション支出は2024年にUSD 93.04十億に達し、2025年にはUSD 108.51十億に達する見込みです。DevOpsとアジャイルプログラムの統合は、リリース速度を29%向上させ、顧客満足度を20%高めます。製造業のインダストリー4.0は、ITとOTのデリバリーサイクルを同期させるためにインダストリアルDevOpsに依存しています。組織の81%が候補者プールを拡大してDevOps人材を確保しようとしており、スキルベースの採用が増加しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| レガシーシステムからマイクロサービスへの移行の複雑さ | -2.1% | 重要なレガシーシステムを持つ業界でより高い影響を持つグローバル | 中期(2〜4年) |
| マルチクラウドのセキュリティとコンプライアンスリスク | -1.8% | 高度に規制された業界でより高い影響を持つグローバル | 中期(2〜4年) |
| 熟練したDevOpsエンジニアの不足と文化的慣性 | -2.5% | 地域の人材プールによって影響が異なるグローバル | 短期(2年以内) |
| ツールチェーンの乱立によるオブザーバビリティのブラインドスポット | -1.6% | 大企業でより高い影響を持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーシステムからマイクロサービスへの移行の複雑さ
企業の60%がDevSecOpsの導入を技術的に困難と見なしています。 [4] 金融機関は予期せぬ統合上の障壁により、30%を超えコスト超過に直面しています。予算が限られた中小企業はリスクが増大しており、ベンダーは移行を容易にするために自動リファクタリングおよびデータ整合性保護機能を提供するようになっています。
マルチクラウドのセキュリティとコンプライアンスリスク
APACの組織の53%が毎週高影響の障害を経験しています。ガバナンスのギャップにより脆弱性の露出が高まり、企業の73%がクラウド間でのポリシー一貫性に苦労しています。ゼロトラストフレームワークが普及しており、DevSecOps支出は2030年までにUSD 41.66十億に達すると予測されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションがリード、サービスが加速ソリューションは2025年の収益の59.65%を占め、DevOps市場全体にわたる自動化、統合、およびコラボレーションワークフローの基盤となっています。ソースコントロール管理とCI/CDは最も高い導入率を記録し、リリーススループットを40%向上させ、エラー発生率を25%低下させています。ベンダーはパイプライン障害を予測しリソース使用を最適化するAIモジュールを重ね、運用レジリエンスを向上させています。
サービスセグメントは2031年までに23.1% CAGRを記録する見込みです。企業はコンサルティング、トレーニング、およびマネージドサービスに依存してスキルギャップを埋め、複雑なツールチェーンを処理しています。助言と実行を組み合わせたマネージドDevSecOpsプラットフォームへの需要が急増しています。米国のDevSecOpsエンジニアの平均報酬USD 140,000は人材不足を示しており、予算が外部プロバイダーに向けられています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


デプロイメントモデル別:
ハイブリッドクラウドの台頭パブリッククラウドは2025年の収益の44.70%を獲得し、ネイティブツールエコシステムへの容易なアクセスを反映しています。AWS、Microsoft、Googleの成熟したマーケットプレイスにより、チームは統合オーバーヘッドを削減してDevOpsパイプラインをオンボードできます。しかし、規制対象のワークロードはプライベートインフラストラクチャに留まることが多いです。
ハイブリッドクラウドの採用は2031年までに24.1% CAGRを記録し、DevOps市場にとって最大の増分機会を創出します。金融サービス機関は2026年までに75%のハイブリッド活用を見込み、主権とスケーラビリティのバランスを取っています。組織はオンプレミスとクラウド資産にわたって一貫したエクスペリエンスを維持するために統合ポリシーエンジンとオブザーバビリティレイヤーを導入しています。
組織規模別:
大企業の優位性、SMEsの勢い大企業は2025年の売上の64.05%を生み出し、エンドツーエンドのプラットフォーム展開に向けた事業横断的なマンデートと資本により支えられています。DevOpsセンター・オブ・エクセレンスが標準化されたプラクティス、ガバナンス、および人材パイプラインを組み込んでいます。このスケールにより単位当たりのツーリングコストが低下し、イノベーションが加速します。
SMEsは21.2% CAGRで拡大し、大手企業とのケイパビリティギャップを縮小します。クラウドベースのスターターキットが初期投資を削減し、従量課金型の価格設定が制約された予算に対応します。成功したSMEのパイロットはデプロイメント頻度の200%向上と市場投入時間の50%短縮を報告し、同業他社の採用を促進しています。リーンDevOpsフレームワークなどのSMEの制約に合わせた方法論が普及しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー業界別:
ヘルスケアの加速IT・通信企業は、コアDevOpsツーリングの早期採用者および開発者として2025年の収益の25.05%を占めています。通信事業者はパイプライン自動化に依存してネットワーク機能と顧客向けアプリを確実に展開しています。
ヘルスケアおよびライフサイエンスは、遠隔医療の成長、AI診断、および厳格な稼働時間要件に牽引され、2031年までに28.1% CAGRで最も速いセグメントとなります。継続的デプロイメントにより、コンプライアンスを維持しながら臨床ソフトウェアの迅速な更新が可能になります。接続された医療機器などの新興ユースケースは、安定した再現可能なデプロイメントモデルを必要としています。
地域分析
北米DevOps市場
北米は2025年の収益の37.85%を占めました。ハイパースケールクラウドプロバイダー、ベンチャー支援のソフトウェアベンダー、およびアーリーアダプター企業の高密度な集積が地域のリーダーシップを支えています。ITセクターは2024年に地域のDevOps市場収益の39%を生み出し、AI対応ツーの発売がイノベーションサイクルを維持しています。
アジア太平洋DevOps市場
アジア太平洋地域は2031年までに最高の地域CAGRである25.4%を記録する見込みです。インド、中国、およびASEAN諸国経済はデジタル目標を支援するためにクラウド支出を加速させています。インドでは、組織の65%が高影響度の障害を報告しており、レジリエントなDevOpsプラクティスへの緊急性が高まっています。韓国は最高の障害コスト区分を記録しており、企業の92%において1時間あたり1 ミリオン 米ドルを超え、導入の推進力を強化しています。
欧州DevOps市場
欧州は規制の強化のもとで急速に拡大しています。ドイツは2031年までにクラウドベースのDevOpsツール収益で1.13 ビリオン 米ドルを記録すると予測されています。GDPRはデータ保護の整合性のためにDevSecOpsの実装を推進しています。統合が顕著であり、EficodeによるSolidifyの買収は地域全体でGitHubサービスを強化し、専門コンサルタント会社への傾向を反映しています。

規制環境
DevOpsの導入は、セキュアなソフトウェアと運用のレジリエンス要件によって形作られる傾向が強まっており、これによりガバナンスがCI/CDワークフローに組み込まれつつある。米国では、NIST SP 800-218(セキュアソフトウェア開発フレームワーク)やNIST NCCoEのDevSecOpsプラクティスなどのガイダンスが、自動テスト、コード署名、SBOM生成、監査可能なパイプライン証拠へと転換される管理策を明文化しており、特に政府機関や規制対象の購入者にとって重要となっている。連邦政府の調達要件も、2026年1月23日に発効したOMBメモランダムM-26-05により厳格化され、サプライヤーの証明とソフトウェアサプライチェーンの透明性に関する期待が強化された。
欧州では、DevOpsのツールチェーンとサービス提供モデルが、サイバーレジリエンスと責任体制に合わせて調整されつつある。EUのデジタル運用レジリエンス法(DORA)は、金融事業体や主要なICTプロバイダーに対して、文書化されたICTリスク管理、インシデント対応能力、第三者監督への期待を高め、DevSecOpsプラットフォーム内でのコンプライアンス報告の組み込みを加速させている。同時に、サイバーレジリエンス法および製造物責任規則の更新は、ソフトウェア対応製品のセキュア・バイ・デザインプロセスへの注目を高め、企業に対してハイブリッドおよびマルチクラウド環境全体で脆弱性管理、依存関係管理、リリースガバナンスの標準化を促している。
バリューチェーン分析
DevOpsのバリューチェーンは、クラウド・ランタイムインフラプロバイダー、開発者プラットフォームおよびツールベンダー(SCM、CI/CD、IaC、テスト、アーティファクト管理、可観測性)、セキュリティおよびコンプライアンス層(SAST/DAST、シークレット管理、SBOMおよび証跡管理、ポリシー・アズ・コード)、そしてサービス(コンサルティング、統合、マネージドDevSecOps)にわたる。AWS、Microsoft、Googleなどのハイパースケーラーは、参照アーキテクチャやマーケットプレイスの基盤としての役割を強めており、統合プラットフォームはツールチェーン機能を統合して乱立を減らし、監査可能性を高めている。2026年には、ソフトウェアサプライチェーンセキュリティ要件が開発から本番環境までのエンドツーエンドの管理連鎖を重視し、SBOM、証明書、証跡が調達時の共通チェックポイントとなっている。
下流では、企業はプラットフォームエンジニアリングチームと社内開発者プラットフォームを通じてDevOpsを運用に組み込み、事業部門全体でパイプライン、ゴールデンパス、ガバナンスを標準化している。業界ごとのワークフローが実装パターンを形作っており、例えば通信事業者はInfrastructure as CodeとGitベースの運用モデルを通じてインフラ管理を工業化し、メディア企業はAI主導のコンテンツパイプラインを可観測性やアセット管理と統合している。チャネルパートナーやシステムインテグレーターも、ツール、ポリシー、マネージド運用を成果志向のエンゲージメントにパッケージ化することで、レガシー刷新やハイブリッド展開に関与している。
競争環境
DevOps市場は、クラウドハイパースケーラー、統合プラットフォームスペシャリスト、およびニッチなイノベーターがシェアを争う中程度の集中度を示しています。AWS、Microsoft、Googleはパイプラインツーリングとインフラストラクチャをバンドルし、参入摩擦を低減してワークロードを囲い込んでいます。GitLabの統合DevSecOpsプラットフォームは、FY 2025に前年比31%増のUSD 759.2百万の収益を記録しました。
統合が激化しています。EficodeによるSolidifyの買収はGitHubコンサルティングの深度とAIケイパビリティを拡大しています。JFrogとHugging Faceの戦略的アライアンスなどの提携は、MLモデル管理をセキュアなパイプラインに組み込み、プラットフォームの粘着性を高めています。ベンダーはゼロトラストのマンデートを満たすために、セキュリティスキャン、依存関係チェック、およびポリシー施行を自動化することで差別化を図っています。
ホワイトスペースの機会には、AI駆動のオブザーバビリティ、規制産業向けの垂直化ソリューション、およびSMEs向けの簡素化されたパッケージが含まれます。ローコード、セキュリティ、およびコンプライアンスを統合されたエクスペリエンスに融合できるプロバイダーは、DevOps市場の増分需要を獲得する態勢にあります。
DevOps業界リーダー
-
Google LLC
-
Microsoft Corporation
-
IBM Corporation
-
Oracle Corporation
-
Amazon Web Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
DevOps市場
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Oracle Corporation
- Atlassian Corporation Plc
- GitLab Inc.
- GitHub Inc.
- Red Hat, Inc.
- Broadcom Inc.
- Micro Focus Intl plc
- Puppet Inc.
- Chef Software (Progress)
- HashiCorp Inc.
- Docker Inc.
- Circle Internet Svcs Inc. (CircleCI)
- JetBrains s.r.o.
- DigitalOcean Holdings Inc.
- Alibaba Group Holding Ltd.
- Dell Technologies Inc. (VMware Tanzu)

市場機会と将来展望
規制対象およびセキュリティに敏感な展開は、ツールチェーン全体で証拠、証明、管理策の実施を自動化するDevSecOpsプラットフォームおよびサービスにとって空白領域を生み出している。米国の公共部門調達の文脈では、OMBメモランダムM-26-05(2026年1月23日発効)がSBOMおよびサプライヤー保証の実践を強化し、CI/CDに適合する自動化されたソフトウェアコンプライアンス機能への需要を高めている。NIST NCCoEのDevSecOpsプラクティスやNIST SSDFとの整合性も、再現可能なパイプラインパターンを促進しており、事前にマッピングされた管理策、監査可能なロギング、ハイブリッド環境全体での標準化されたポリシー・アズ・コードを提供できるベンダーやサービスプロバイダーにとって有利となっている。
エージェンティックAIとプラットフォームエンジニアリングは購入者の優先事項として浮上しており、モデルガバナンス、セキュアなビルド・リリース自動化、開発者体験を一つの運用モデルに統合したオファリングに機会を創出している。GitLabは、2026年4月にAWS、2026年6月にGoogle Cloudとの協業を拡大し、Duo Agent PlatformをAmazon BedrockやGoogle Cloud AIモデルなどのサービスと連携させ、既存のクラウド契約の中でAI支援型ソフトウェア提供への転換を示している。サービス主導の刷新も重要な機会として残っており、企業が断片化したツールチェーンを統合し、レガシーシステムを再構築する中で、2026年2月のTCSとGitLabのパートナーシップがAI主導のオーケストレーションと大規模DevSecOpsに焦点を当てた事例として挙げられる。IBMとRed Hatが2026年5月に50億米ドルを投資するなど、オープンソースおよびサプライチェーンセキュリティへの大規模ベンダー投資は、セキュアでガバナンスの効いた提供パイプラインとマネージド運用サポートへの需要を強化している。
Recent Industry Developments in DevOps市場
- 2026年7月:Microsoftは、25億米ドル規模のユニットであるMicrosoft Frontier Companyを立ち上げ、6,000名の専門家を配置してエンタープライズ顧客のAIシステム導入を支援する。この動きはAI対応のエンタープライズ導入を加速させる。専門的な能力を企業運用に組み込み、DevOps対応のAI展開の力学を変化させる。
- 2026年7月:Amazon Web Servicesは、AI駆動のリリース準備状況評価と自律的なリリーステスト機能を備えたAWS DevOps Agentを拡張した。このアップグレードは、AWSのAI統合型DevOpsにおける地位を強化し、自律的なテストワークフローを可能にする。この拡張はAI統合型DevOpsにおけるAWSのリーダーシップを強化し、ユーザーの採用をAWS支援のエージェント型ワークフローへと移行させる。
- 2026年7月:MicrosoftとMinnesota Mining and Manufacturing(3M)は、3M Expanded Beam Optical技術をMicrosoftのAIデータセンターに導入するパートナーシップを発表した。この取り組みはAIワークロード向けの光ネットワークスループットを高める。インフラの効率性とAI展開規模を改善し、Microsoftのデータセンター能力を強化する。


DevOps市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、クラウドおよびオンプレミス環境全体にわたって、チームがソフトウェアをより迅速かつ確実に計画・構築・テスト・リリース・監視・改善するために役立つDevOpsツールおよび関連サービスへの支出を対象としています。
対象外の範囲:DevOpsツールチェーンまたはDevOps固有のプロフェッショナルサービスに直接関連しない、一般的なITアウトソーシングおよび広範なインフラストラクチャ支出は除外されます。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- デプロイメントモデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- オンプレミス
- 組織規模別
- 中小企業(SMEs)
- 大企業
- エンドユーザー業界別
- BFSI
- 小売・Eコマース
- 政府・公共部門
- 製造業
- ITおよび通信
- ヘルスケアおよびライフサイエンス
- メディアおよびエンターテインメント
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的な需要の全体像を構築し、DevOps支出として合理的に計上できる範囲のガードレールを設定するために使用されます。地域別の投資能力を推定するにあたり、ソフトウェアおよびITの雇用状況に関する米国労働統計局の公開データ、OECDのデジタル経済指標、および世界銀行のマクロ経済・企業デジタル化データなどの公開情報を活用しています。
また、DevOpsプロセス要件に影響を与える標準規格およびセキュリティガイダンスのほか、NISTやENISAなどの機関が公表するクラウドおよびソフトウェア導入に関るシグナルも精査しています。さらに、企業の開示資料、決算説明会のトランスクリプト、投資家向けプレゼンテーション、信頼性の高いプレスインタビュー、および典型的なDevOpsワークフローと購買パターンを説明する製品ドキュメントも参照しています。必要に応じて、企業財務情報・インテリジェンスの有料サブスクリプション、およびパイプライン自動化とソフトウェアデリバリーにおける活動を追跡するための特許データベースも利用しています。このリストは網羅的なものではなく、データ収集・前提条件の検証・未解決事項の明確化のために、その他多数の公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、購買担当者が実際にDevOps支出として何を束ねているか、クラウドおよびハイブリッドデリバリーにわたってツールとサービスの組み合わせがどのように変化するか、そして業界や組織規模によって予算がどのようにシフトするかを確認するために使用されます。デスクリサーチによるギャップを埋め、モデルを確定する前に前提条件を検証できるよう、主地域のツールチェーンユーザー、導入パートナー、および専門家を交えてヒアリングを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:18% | アジア太平洋:41% |
| 中位層:48% | 部門・ユニットリーダー:26% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:22% | マネージャー:56% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、ITおよびソフトウェアデリバリーの支出プールを地域別に再構築し、インタビューを通じて検証されたDevOps導入率および利用強度の前提条件を用いてフィルタリングするトップダウンアプローチから始まります。合計値を現実に即したものとするため、DevOpsプラットフォームのサンプリングされた平均契約金額、サービスのアタッチ率、アクティブな開発チーム数などのボリュームプロキシといった選択的なボトムアップ検証によって結果を裏付けています。
モデルを形成する主要なインプットには、クラウド移行とハイブリッド利用のペース、リリース頻度と自動化成熟度(CI/CD普及率)、DevSecOpsのシフトレフト導入、DevOpsプログラムにおけるマネージドサービスの比率、および地域別の企業デジタル化投資サイクルが含まれます。小規模国のインプットが不足している場合は、従業員一人当たりのICT支出やソフトウェア人材密度などのプロキシ指標を使用し、地域のピアグループに対して結果を正規化しています。
予測にあたっては、クラウドワークロードの成長、セキュリティおよびコンプライアンスの強度、開発者採用トレンドなどの需要ドライバーに関する多変量回帰によって支援されるシナリオ分析を主に使用し、次のサイクルにおける予算とツール統合について実務担当者が見込む内容に基づいてスロープを精緻化しています。
データ検証と更新サイクル
アウトプットは、公表されているデジタル投資トレンド、労働力指標、およびモデルから算出される開発チーム一人当たりの推定支出など、独立したシグナルとの照合によってクロスチェックされます。大幅な変動、異常な地域シェア、または突発的な価格効果はフラグが立てられてレビューされ、入手可能な証拠では差異を説明できない場合はフォローアップのアウトリーチが実施されます。
承認前に、前提条件と計算は多段階のアナリストレビューを経て、国・セグメント・期間にわたってロジックの一貫性が保たれます。レポートは年次で更新され、重要なイベントによって需要や価格が大きく変動した場合には中間更新が行われます。納品直前には最新のデータリリースに対応した最新の見解をクライアントに提供するため、最終確認が実施されます。
Mordor IntelligenceのDevOps市場規模算定と他の公表推計との比較
DevOps市場の公表値は、成長の見通しが類似していても、各調査がDevOps支出として何を計上するか、またどの年をベースとして扱うかによって線引きが異なるため、ばらつきが生じることがあります。価格変動の取り扱い方、サービスのバンドル方法、および実際の導入シグナルとの照合の有無によっても差異が生まれます。
Mordor Intelligenceは、パイプライン自動化の成熟度、クラウドおよびハイブリッドのデプロイメント構成、および年次の価格リセットを追跡することで、DevOpsの計値をより広範なITオペレーションプログラムに取り込むことなく、ツールチェーンおよびDevOps固有のサービス支出に紐付けた状態を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 19.57 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 35.42 ビリオン 米ドル(2026年) | より広範なITオペレーション自動化およびプラットフォームエンジニアリング予算を対象範囲に含めることが多く、DevOpsツールチェーンの利用強度に対する一貫した照合なしに積極的なサービスバンドルを適用している可能性がある。 |
| 業界リサーチノートB | 25.50 ビリオン 米ドル(2028年) | より遅いベース年と短い期間を使用しており、価格正規化・ツール統合・地域別導入差異を十分に調整していないベンダー報告の成長率に依存している可能性がある。 |
この表は、ばらつきの大部分が対象範囲の境界とサービスの取り扱い方に起因し、次いで記載年のタイミングの差異によるものであることを示しています。当社のアプローチは、明確な需要ドライバーからモデルを構築し、践的なボトムアップ検証によって精査することで、隣接するIT支出の過大計上を回避し、再現性を維持しています。


レポートで回答された主要な質問
DevOps市場の現在の価値と成長見通しは?
DevOps市場は2026年にUSD 19.57十億に達しており、2031年までにUSD 51.43十億に達する見込みで、21.33% CAGRを反映しています。
DevOps採用で最も急速に成長している地域はどこですか?
アジア太平洋地域は、大規模なデジタルトランスフォーメーションプロジェクトと拡大するクラウド投資に支えられ、2031年までに25.4% CAGRで成長すると予測されています。
ハイブリッドクラウドがDevOps戦略にとって重要な理由は何ですか?
ハイブリッドクラウドはパブリッククラウドのスケーラビリティとプライベートインフラストラクチャのコントロールを融合し、データ主権と規制要件を満たしながら一貫したDevOpsプラクティスをサポートします。
レガシーシステムからマイクロサービスへの移行において組織が直面する課題は何ですか?
主な障壁には統合の複雑さ、予算超過、コンプライアンスの制約が含まれ、企業の60%がDevSecOpsの実装を技術的に困難と評価しています。
セキュリティの懸念はDevOpsツールの選定にどのような影響を与えていますか?
DevSecOpsへのシフトは、自動化された脆弱性スキャンとゼロトラスト原則をパイプラインに直接組み込み、設計によってセキュリティとコンプライアンスに対応する統合プラットフォームへの需要を促進しています。
どの業界垂直が最も速くDevOpsを採用すると予想されていますか?
ヘルスケアおよびライフサイエンスは、遠隔医療、AI診断、およびデータアナリティクスがアジャイルで信頼性の高いソフトウェアデリバリーの必要性を高める中、2031年までに28.1% CAGRを記録すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

