
歯科技工所市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 27.76 十億米ドル |
| 市場規模 (2031) | 37.49 十億米ドル |
| Growth Rate (2026 - 2031) | 6.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
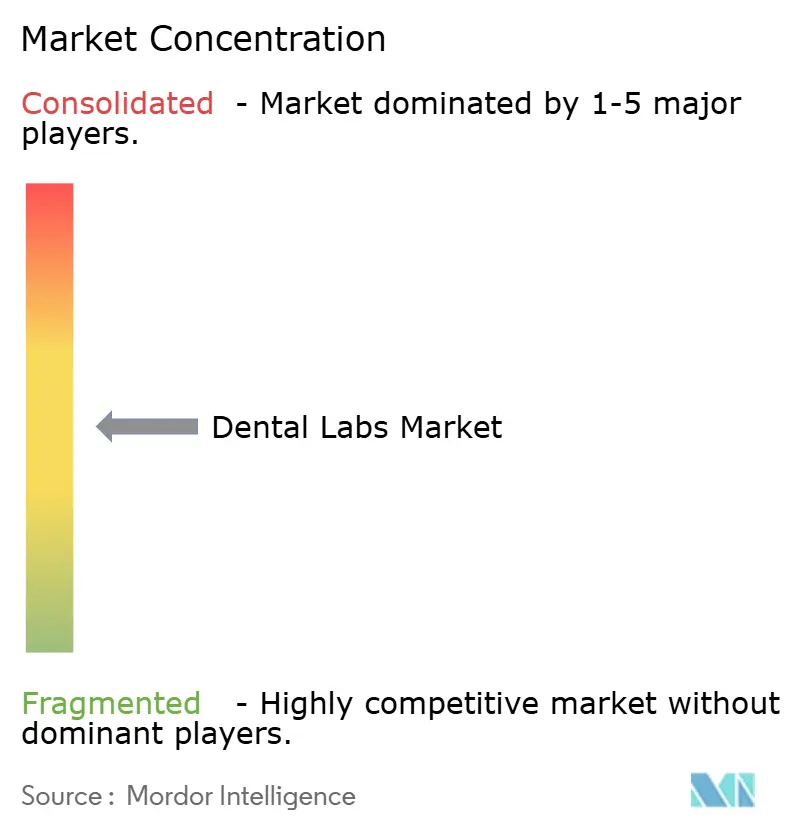
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科技工所市場分析
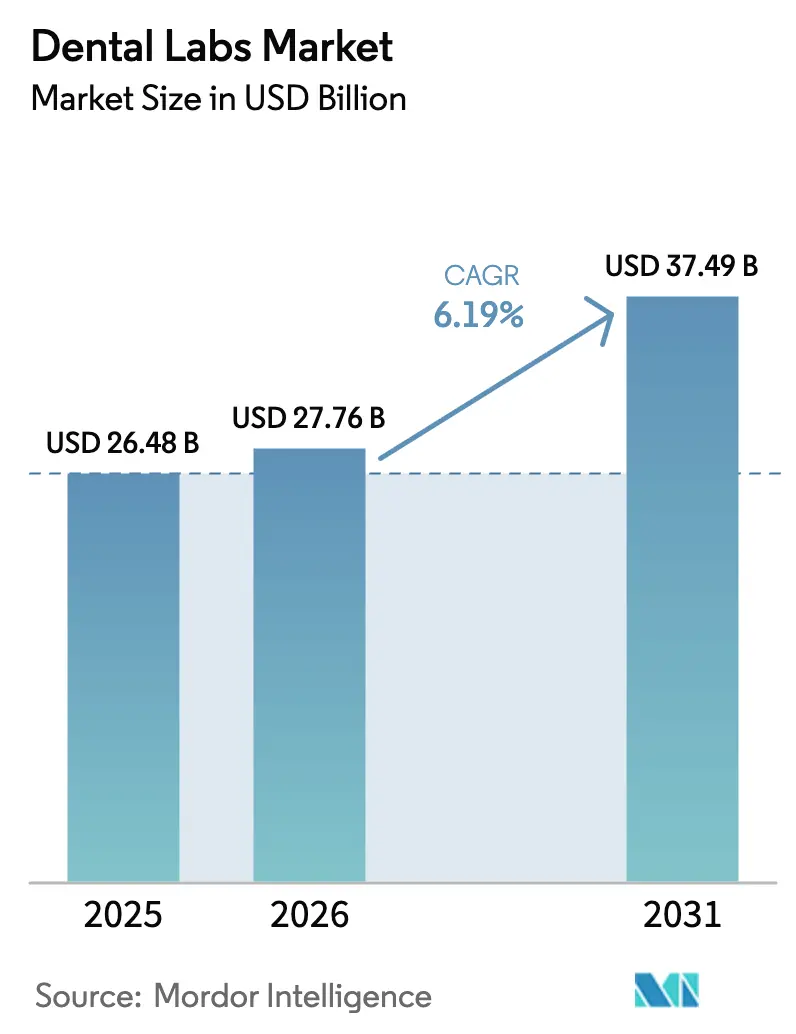
歯科技工所市場規模は2025年にUSD 264.8億と評価され、2026年のUSD 277.6億から2031年にはUSD 374.9億に達すると推定され、予測期間(2026年~2031年)中のCAGRは6.19%です。
成長は、手作業プロセスから本格的なデジタルワークフローへの加速的な移行を反映しており、AI駆動の設計自動化がターンアラウンドタイムを短縮し、利益率を拡大しています。歯科支援組織(DSO)は集中調達を活用してユニットコストを圧縮し、プライベートエクイティ投資を促進してさらなる統合を推進しています。高齢化する人口が固定式ソリューションを好む中でインプラント需要は増加し続けており、ミレニアル世代とZ世代の間での審美的処置の急増が高品質なオールセラミック修復物への高い需要を維持しています。アジア太平洋地域は、政府が資金提供する口腔保健プログラムと、世界的な医療機器メーカーを引き付ける外国投資規制の緩和により、最も急速な拡大を示しています。
主要レポートのポイント
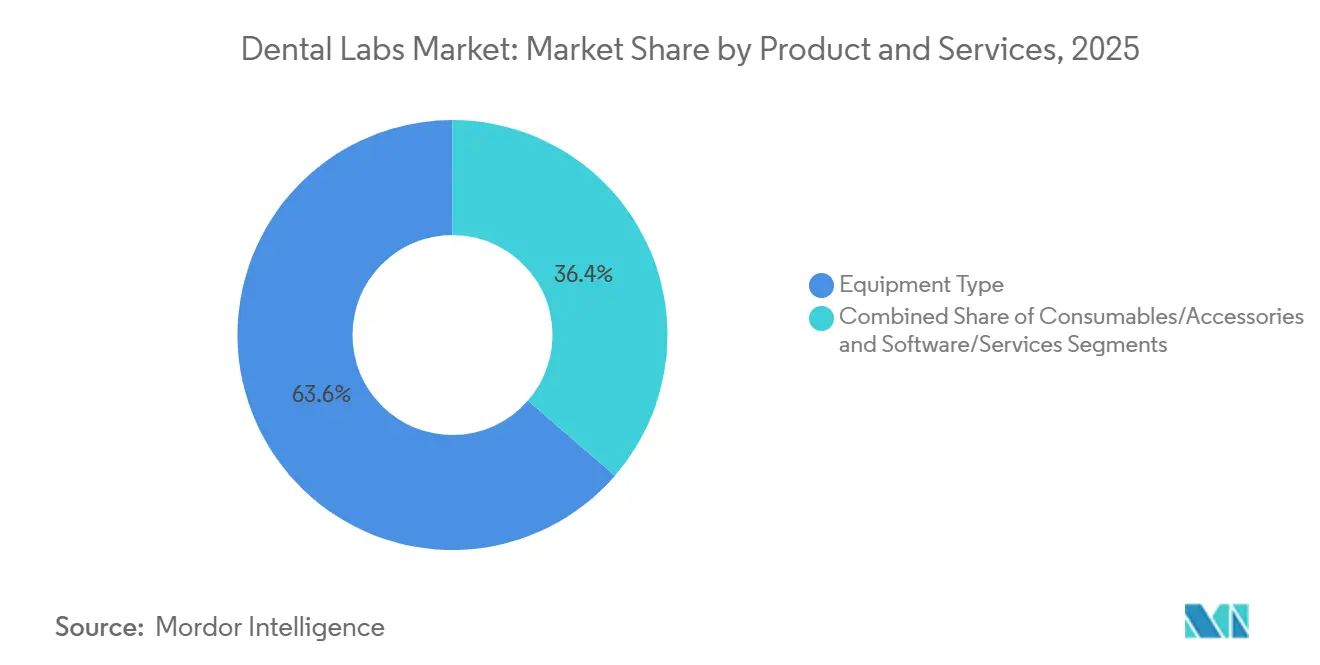
製品・サービス別では、機器タイプが2025年の収益の63.63%を占め、ソフトウェア・サービスは2031年にかけて10.37%のCAGRで拡大する見込みです。
歯科診療分野別では、修復処置が2025年の歯科技工所市場規模の27.63%を占め、インプラントは予測期間中に8.35%のCAGRで成長する見込みです。
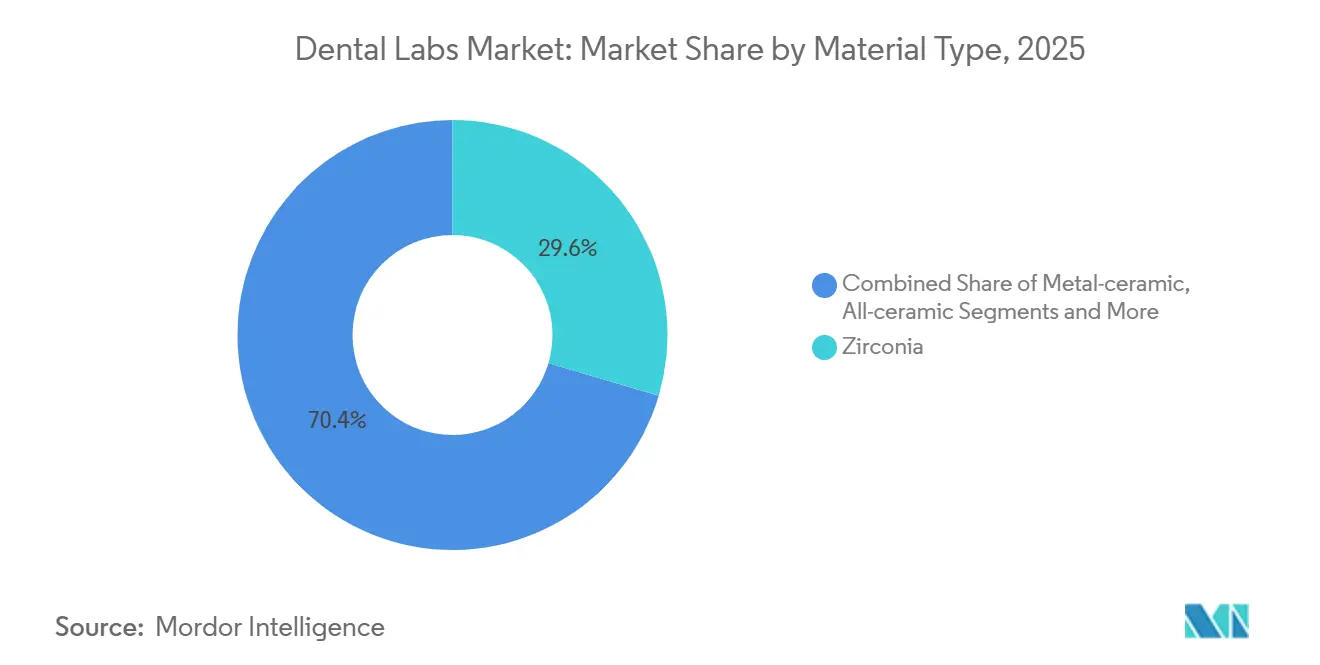
材料タイプ別では、ジルコニアが2025年の歯科技工所市場シェアの29.56%を占め、オールセラミック材料は2031年にかけて8.64%のCAGRで拡大しています。
ワークフロー別では、デジタルセグメントが2025年の収益の61.97%を占め、2031年にかけて10.66%のCAGRで加速しています。
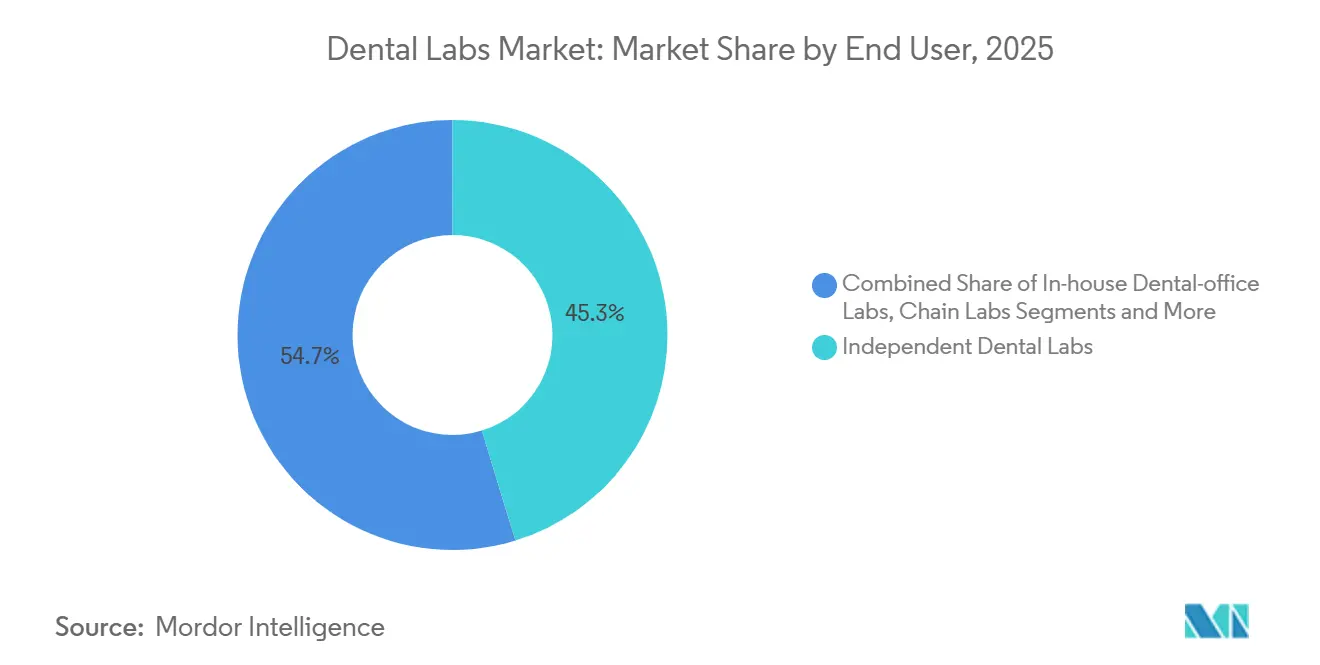
エンドユーザー別では、独立系歯科技工所が2025年に45.27%のシェアを保持し、企業・チェーン系技工所が見通し期間全体で最高の8.24%のCAGRを示す見込みです。
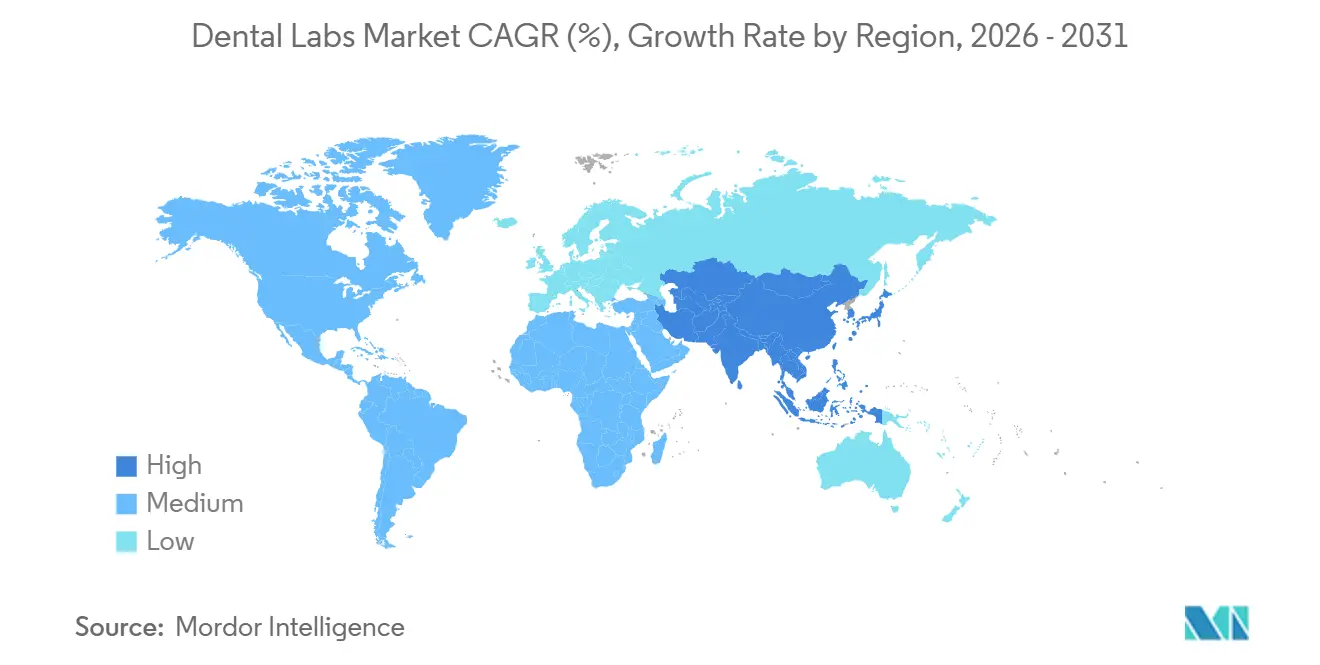
地域別では、北米が2025年の世界収益の36.32%を生み出し、アジア太平洋地域は2031年にかけて最速の8.41%のCAGRを記録する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
歯科技工所市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢者人口の増加 | +1.2% | 日本、ドイツ、イタリア | 長期(4年以上) |
| 無歯症有病率の上昇 | +0.9% | 南アジア、サハラ以南アフリカ | 中期(2~4年) |
| 審美歯科への需要増加 | +0.8% | 北米、西欧、都市部アジア太平洋 | 中期(2~4年) |
| デジタル製造およびCAD/CAMの進歩 | +1.4% | 北米、欧州 | 短期(2年以内) |
| AIによるスキャン・トゥ・プリントのマイクロアウトソーシング | +1.0% | 北米、欧州、アジア太平洋へ拡大中 | 短期(2年以内) |
| DSOによる世界的な技工所調達の統合 | +0.9% | 北米、欧州、ラテンアメリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高齢者人口の増加
国際連合のデータによると、65歳以上の世界人口は2050年までに16億人に達し、2021年の水準の2倍以上になります。日本ではすでに居住者の29%がその年齢を超えており、イタリアやドイツでも同様のパターンが見られます。70歳以降は歯の保持率が急激に低下するため、総義歯やインプラント支持型オーバーデンチャーは依然として高ボリュームのケースです。年金による歯科給付が償還を安定させ、全体的な処置件数が横ばいになっても安定したユニット価値を確保します。この層にサービスを提供する技工所は、デジタル自動化では完全に代替できない咬合調整を必要とする高齢者ケースが多いため、プレミアム価格を維持しています。
無歯症有病率の上昇
世界保健機関(WHO)の推計によると、世界の成人の7%が完全に無歯症であり、低所得地域のいくつかでは20%を超えています。[1]世界保健機関、「口腔保健ファクトシート」、世界保健機関、who.intインドやナイジェリアで初めて義歯を装着する患者は、可処分所得がUSD 200未満の補綴物をカバーできる水準まで上昇すると、高ボリュームの機会を生み出します。米国では、数十年にわたる予防ケースにもかかわらず、高齢者の13%が無歯症を記録しています。したがって、技工所は価格に敏感な患者向けの低コストアクリル義歯と、富裕層クライアント向けのプレミアムインプラントバーの両方を生産する混合生産ラインを運営し、幅広いポートフォリオカバレッジを確保しています。
審美歯科への需要増加
ソーシャルメディアの可視性とミレニアル世代の購買力により、審美的修復物は2025年の米国技工所収益の30%を占めるまでに拡大しました。[2]Marko Vujicic、「米国歯科経済の現状 2025年第2四半期レポート」、米国歯科医師会、ada.orgプレミアムベニアや前歯クラウンは自己負担支出を促し、技工所がシェードマッチングデバイスや分光光度計を追加してケース価値を高めることを可能にします。2024年~2025年における英国とフランスでのベニアの二桁成長がこのトレンドをさらに裏付けています。中国や韓国の都市部でも、審美的強化がキャリアシグナルとなるにつれて同様の普及が見られます。技工所は、コモディティクラウン水準を上回るマージンを押し上げる段階的な審美的提供を通じて利益を得ています。
デジタル製造およびCAD/CAMの進歩
最新のCAD/CAMリグは20分以内にジルコニアクラウンをミリングし、複数日にわたるワークフローを数時間に短縮します。5軸機械は技工士の労働を約40%削減し、規模の小さいアナログ技工所に投資か撤退かの選択を迫っています。欧州では2024年にStraumann-networkパートナーの75%以上が採用を超えました。新たに確定したISO精度基準が品質要求を厳格化し、すでに校正された生産ラインを運用している早期採用者に有利に働いています。
歯科技工所市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な修復処置の高コスト | -0.7% | 世界全体、低所得地域で深刻 | 中期(2~4年) |
| OECD外での限られた償還 | -0.9% | アジア太平洋、中東、アフリカ、ラテンアメリカ | 長期(4年以上) |
| チェアサイドミリングによる技工所ボリュームの侵食 | -1.1% | 北米、西欧 | 短期(2年以内) |
| ジルコニアおよびレアアース系セラミックスの供給リスク | -0.6% | 世界全体、調達はアジア太平洋に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
複雑な修復処置の高コスト
米国では全顎インプラントリハビリテーションがUSD 30,000を超える場合があり、技工所費用はその約3分の1を占めます。[3]Clementon Family Dental、「エピソード#1:全顎にいくら支払うべきか?」、Clementon Family Dentistry、clementonfamilydentistry.com2023年の米国の世帯収入中央値はUSD 74,580であり、多くの患者が治療を先延ばしにするか抜歯を選択します。新興市場での購買力はさらに厳しく、技工所はオフショアミリングや標準化されたアバットメントライブラリなどのコスト削減ソリューションを開発するよう促されています。
OECD外での限られた償還
インド、インドネシア、またはブラジルの成人の5分の1未満しか歯科保険に加入していません。中国のUSD 280の年間上限などの公的償還上限は、3ユニットブリッジ1本をほとんどカバーできません。これらの地域に参入する技工所は、対応可能な需要を拡大するためにマイクロファイナンスや超低コスト補綴物に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
歯科技工所市場セグメント分析
製品・サービス別:
ソフトウェアの収益化がハードウェアを上回る機器タイプは2025年の収益の63.63%を支配し、ミル、プリンター、スキャナーへの高い初期支出を反映しています。しかし、ソフトウェア・サービスは2031年にかけて10.37%で成長し、全カテゴリーの中で最速のペースとなります。exocad Chairside CADなどのサブスクリプションモデルは定期収益を追加し、機能更新を維持します。ハードウェア内では、CAD/CAMシステムが大きなシェアを保持し、3Dプリンターは積層造形が廃棄物を削減するにつれて年間9.82%拡大します。ジルコニアブランクなどの消耗品は処置ボリュームに連動して動きますが、コモディティ化の圧力に直面しています。この変化は、機械だけでなくアルゴリズムの知的財産が歯科技工所市場全体の価値獲得を牽引することを示しています。
クラウド設計スイートへの重点化により、技工所はマテリアルライブラリと品質ダッシュボードを統合する独自プラグインを構築するよう促され、顧客ロックインを深めます。ソフトウェア認証に関するISO 13485規則は、継続的な検証に資金を提供できる確立されたベンダーに有利なコンプライアンスの複雑さを加えます。小規模な技工所は、数百万ドルの研究開発支出を避けるために、ゼロからツールを開発するのではなく、サードパーティプラットフォームと提携することが多いです。
注記: 個別セグメントのシェアはレポート購入後に入手可能


歯科診療分野別:
高齢化コホートの中でインプラントが急増修復処置は2025年の収益の27.63%を占めましたが、高齢者が取り外し可能な義歯よりも永続性を求めるため、インプラントベースの修復物は2031年にかけて8.35%のCAGRを達成する見込みです。インプラントワークフローに取り組む技工所は、スクリュー固定ライブラリ、チタンミリング、および価格プレミアムを要求する検証ジグに投資します。クリアアライナーにより矯正歯科の需要が加速していますが、ほとんどのボリュームは少数のデジタル大手に集中しています。補綴義歯は依然としてコスト重視の無歯症患者にサービスを提供していますが、ファイナンスプランが普及するにつれてインプラントがシェアを侵食しています。
複雑な全顎バーはより高いユニット収益を生み出し、チェアサイドクラウンの侵食から技工所を守ります。しかし、技工士にはインプラント固有のスキルと検証プロトコルが必要であり、トレーニングコストが増加します。この専門化により、インプラントチームを雇用または育成できる大規模な技工所に有利な能力格差が生まれます。
材料タイプ別:
オールセラミックの勢いが強まるジルコニアは2025年に29.56%で最大の単一シェアを保持しましたが、患者と臨床医が金属フリー修復物を好むため、オールセラミックシステムは8.64%成長する見込みです。IPS e.max ZirCAD Primeなどの多層ブランクは、後方強度要件を満たしながらエナメル質の透明感を再現します。PMMAレジンは低コストのおかげで義歯床に関連性を保ち、金属フレームワークは特定の部分義歯に必要なままです。ISO 6872の更新が性能基準を引き上げ、プレミアムサプライヤーがコモディティ輸入品と差別化するのに役立ちます。幅広い材料メニューを持つ技工所は幅広いケースミックスを獲得し、供給の変動をヘッジします。
義歯や外科用ガイド専用に調整された印刷用レジンが材料の多様性を広げます。GC Initial LiSi Blockは素早く結晶化するチェアサイドフレンドリーなリチウムジシリケートを提供し、同日審美ケースをサポートします。このような革新は、技工士の継続的な再トレーニングを必要とする継続的な材料の変化を示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ワークフロー別:
デジタルの優位性が深まるデジタルワークフローは2025年の収益の61.97%をもたらし、歯科技工所市場全体を大幅に上回る10.66%のCAGRを記録しています。デジタル生産に帰属する歯科技工所市場規模は、2031年にかけて急激に拡大する見込みです。口腔内スキャナーは物理的な印象を不要にし、STLファイルをクラウドプラットフォームにアップロードし、印刷またはミリングのために最寄りのノードにジョブをルーティングします。NADLは2024年に米国の技工所の68%が少なくとも1つの形態の3Dプリンティングを使用していると報告しました。従来の石膏ワークフローは、低コストが重要な場合や技工士が手動磁器積層に優れている場合に持続しますが、そのシェアは縮小し続けています。
大規模な技工所チェーンは、カリフォルニアの設計ハブがコロラドへの翌日配送のために物理的な出力を指示できるeコマースフルフィルメントに似た分散製造を運営しています。デジタルとアナログにまたがる独立系ショップは資本を伸ばして効率を失うことが多く、多くは専門化または統合を選択します。
エンドユーザー別:
チェーン系が独立系からシェアを獲得独立系技工所は2025年に45.27%のシェアを保持しましたが、プライベートエクイティに支援されたチェーン系技工所は8.24%のCAGRを記録する見込みです。National Dentex Labsはすでに業界平均より22%低いジルコニアコストを実現する全国購買プログラムを運営しています。チェアサイドの院内生産は緊急の単一ユニットニーズに対応しますが、複雑なケースはほとんど処理しません。学術機関は主に商業ボリュームよりもイノベーションに貢献しています。
Glidewellの600台のミルを備えた約15,300平方メートルのキャンパスは毎日30,000ユニットを生産し、独立系が匹敵できない規模の経済を確保しています。生き残る独立系は購買協同組合を形成するか、価格競争を避けるために職人的審美に特化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米歯科技工所市場
北米は2025年の世界収益の36.32%を占め、高い処置件数とCAD/CAMの早期導入が牽引した。しかし、チェアサイドシステムと償還圧力が成長を低一桁台に抑制している。同地域の歯科技工所市場規模は世界最大を維持しているがユニット拡大よりもマージン圧縮の方向へ移行しつつある。
アジア太平洋歯科技工所市場
アジア太平洋地域は2031年までのCAGR 8.41%で最も成長の速い地域である。中国の口腔保健キャンペーンは2030年までに歯科受診率60%を目指しており、インドの医療機器政策の自由化は2024〜2025年に12億米ドルの投資を呼び込んだ。日本の高齢化社会は経済停滞にもかかわらず義歯およびインプラント需要を堅調に保っている。韓国はメディカルツーリズムを活用し、プレミアム前歯審美治療の需要を押し上げている。
欧州歯科技工所市場
欧州では、ドイツが補綴費用の最大75%をカバーする法定償還制度の恩恵を受け、件数を維持している。一方、英国のNHS不足は複雑な修復治療の需要を抑制し、民間セクターのセグメント化を鮮明にしている。EUのMDR(医療機器規則)の2024年施行はコンプライアンスコストを増加させ、品質管理プログラムに資金を投じられる技工所への集約化を加速させている。

規制環境
歯科技工所は医療機器規制とヘルスケアサービス規制の交差点で事業を営んでおり、CAD/CAMおよびソフトウェア主導のワークフローの拡大に伴い要件が厳格化している。欧州連合では、CEマーキングおよびUDIキャリアの義務が適用されない場合でも、カスタムメイドの歯科用機器はEU MDR 2017/745附属書Iの一般安全性・性能要件(GSPR)を満たさなければならない。歯科技工所に対するMDR監督は2026年初頭にかけて加盟国間で不均一な状態が続いており、これにより文書化された品質システムの価値が高まっている。
規制上の分類は、ポイント・オブ・ケア製造によっても変化し得る。EU MDR 2017/745の下では、チェアサイドCAD/CAMによって修復物を製造する歯科技工所や診療所が製造業者として扱われる場合があり、これにより製造業者登録や技術文書に関する義務が従来の技工所業務を超えて発生する。欧州委員会は実務性向上のため2025年12月16日に的を絞ったMDR改正案を提示しており、FEPPDなどの歯科技工所団体は、カスタムメイド製品およびデジタル機器製造に伴うコンプライアンスのコストと監査負担のため、この動向を注視している。
バリューチェーン分析
バリューチェーンは、上流の原材料・技術から始まり、歯科材料サプライヤー(ジルコニア、オールセラミックシステム、レジン、金属)や、スキャナー、CADソフトウェア、ミル、プリンターを提供するデジタルOEMエコシステムを含む。症例データの取得は通常、歯科医院やDSOにおいて口腔内スキャンや印象採得を通じて開始され、注文ポータルを経て技工所での設計(ますます集中化・クラウド化が進行)と製造へと流れ、その後仕上げ、品質管理、納品、再製作または保証対応へと続く。
デジタルワークフローとDSOによる購買は、需要を集中させ、ファイル、材料、納期目標を標準化することで、チェーンの中間部分を再構築している。スキャンから設計への振り分けと生産のトレーサビリティを管理するソフトウェアや接続プラットフォームに、価値の増加分の割合が高まっている。同時に、チェアサイドCAD/CAMは、単純な単一ユニットの作業について技工所を迂回できる並行経路を生み出している。欧州では、FEPPDが、院内CAD/CAM製造がEU MDR 2017/745の下で製造業者義務を発生させ得ることを指摘しており、歯科医院、法人系技工所ネットワーク、独立系技工所の間の内製か外注かの判断に影響を与えている。
競合環境
歯科技工所市場は中程度の断片化を示しています。Dentsply Sirona、Straumann、Envistなどの機器大手は、スキャナー、CADソフトウェア、ミル、材料を治療チェーン全体で料金を徴収するサブスクリプションエコシステムに統合しています。Dandyなどの新興デジタルプラットフォームは、パンデミック中に開かれた遠隔歯科フレームワークを通じて直接設計サービスを提供することで、従来の技工所と歯科医師のリンクを迂回しています。
規模と技術が優位性を定義します。AI設計自動化を展開する技工所は人件費を30~40%削減し、コモディティクラウンへの積極的な入札を可能にします。EnvisionTECのVidaプリンターは8時間シフトで60個の義歯床を1ユニットあたりUSD 15未満で生産し、従来のフラスコ法を上回ります。材料とワークフローにおける特許活動は2024年に18%増加し、Ivoclar、GC、3Mがセラミックイノベーションをリードしています。
ISO 13485とEU MDRへのコンプライアンスが分野を分断しています。認証を受けた技工所は多国籍チェーンと輸出市場にアクセスできますが、未認証のショップは国内および現金払いにとどまり、パフォーマンスギャップが拡大しています。全体として、技術採用、サブスクリプションソフトウェア、および垂直統合が参入障壁を高め続け、歯科技工所市場を時間とともにより高い集中度に向けて押し進めています。
歯科技工所業界のリーダー企業
Dentsply Sirona
Straumann Group
Envista Holdings
Ivoclar Vivadent
Glidewell Dental
- *免責事項:主要選手の並び順不同
本レポートで取り上げた歯科技工所市場の企業
- Align Technology
- Amann Girrbach
- Argen
- Carbon
- Carestream Health
- Dentsply Sirona
- Envista Holdings
- GC Corporation
- Glidewell Dental
- Henry Schein
- Ivoclar Vivadent
- Kulzer
- Modern Dental Group
- National Dentex Labs
- Planmeca
- Septodont
- SprintRay
- Solventum
- Straumann Group
- VOCO
- ZimVie

市場機会と将来展望
再作業を減らし、スキャンから納品までの期間を短縮する、コネクテッドかつAI支援のデジタルワークフローを中心にホワイトスペースが拡大している。2026年5月、Dentsply Sirona社は、FDAクリアランスとCEマーキングを取得したAI診断支援機能Smart View-Detectを、同社のDS Coreプラットフォームに統合してローンチし、プラットフォームベースのワークフローが技工所を診療所やイメージングとのより緊密なデータ接続へと引き込む様子を裏付けた。技工所は単価のみで競争するのではなく、より迅速なデジタル受付、標準化された設計プロトコル、OEMエコシステムとの統合を通じて差別化を図ることができる。
DSOが値引きを求め、より多くの症例を集中調達を通じて振り分ける中、コスト削減型の製造や材料イノベーションにも機会が存在する。Straumann Group社は2026年、製造効率とサプライチェーンの最適化を強調しており、2026年初頭にEMEAおよびアジア太平洋地域でのSmartee Orthodontics製造移行を完了するなどの事業上の動きも見られ、技工所の価格設定やサービスレベルの期待に影響し得る、より厳格なコスト管理と生産能力規律の姿勢を示している。消耗品面では、Ivoclar Vivadent社が2026年6月に低価格かつゼロ収縮のコンポジットレジンを発表し、2026年9月からの世界的なバッチ供給を計画しており、材料コストと品質の一貫性を管理しながらチェアサイドおよび技工所ベースの審美的ワークフローを拡大する技工所や診療所を支援している。
歯科技工所市場における最近の業界動向
- 2026年6月:この決定は、大手歯科インプラント・修復企業の収益性軌道を厳格化する。改善された利益率見通しは、歯科エコシステム全体でより強固なコスト規律と稼働率効果を示唆している。
- 2026年5月:このローンチは、歯科イメージング分野におけるAI駆動型診断を拡大する。これによりDentsply Sironaは、AI支援診断における地位を固め、デジタル歯科ポートフォリオと顧客の定着性を強化する。
- 2026年5月:このプログラムは、大手歯科製品コングロマリットによる資本配分を示している。一株当たり利益(EPS)の見え方を支援し、株主価値を高めるとともに、短期的な現金創出への自信を示している。


歯科技工所市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、歯科医およびその他の口腔ケア提供者からの処方に基づき、歯科技工所が歯科修復物や装置を製作・仕上げすることで得られる収益を対象とし、デジタルおよび従来型の製作方法の両方を含む。
対象範囲の除外事項:歯科医院で記録されるチェアサイド・院内製作収益は除外し、また単独製品として販売される上流の歯科材料や機器も除外する。
セグメンテーション概要
- 製品・サービス別
- 機器タイプ
- ミリング機器
- 歯科用スキャナー
- 3Dプリンティングシステム
- CAD/CAMシステム
- 鋳造機
- 放射線撮影機器
- その他の機器タイプ
- 消耗品・アクセサリー
- ソフトウェア・サービス
- 機器タイプ
- 歯科診療分野別
- 矯正歯科
- 歯内療法
- 修復
- 口腔ケア
- インプラント
- 補綴
- 材料タイプ別
- メタルセラミック
- ジルコニア
- オールセラミック
- アクリル・レジン
- 金属・合金
- その他
- ワークフロー別
- デジタル
- 従来型/アナログ
- エンドユーザー別
- 独立系歯科技工所
- 企業・チェーン系技工所
- 院内歯科診療所技工所
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、業界構造をマッピングし、技工所が最終的に対応する需要シグナルを裏付けるために使用された。世界保健機関(WHO)の口腔保健資料、CDCの口腔保健サーベイランス、OECDの保健統計、および歯科サービスと医療支出が追跡されている各国の統計局など、公開情報源を参照した。また、修復ワークフローと材料使用に関する規制当局および標準化団体の情報(例えばFDAリスティングやISO文書)や、CAD/CAMおよびアライナーの普及動向を検証するための査読済み歯科学術誌も使用した。
供給側については、企業の年次報告書、投資家向け資料、業界団体のウェブサイト、信頼できる報道を確認し、サービスミックスの変化やアウトソーシングのパターンを把握した。利用可能な場合には、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データを用いて、単一のデータセットに依存することなく、材料の動きやデジタル機器の導入に関するシグナルを検証した。これらのデスクソースは例示的なものであり、データ収集、検証、明確化のために他にも多くの参考資料が使用された。
一次インタビューおよび調査
一次調査は、修復物、矯正装置、デジタル設計サービスにわたって技工所の収益がどのように生み出されているかを検証することに焦点を当て、その上で、納期、アウトソーシング比率、平均症例価格といった主要な前提条件のストレステストを行った。主要地域にわたる技工所オーナー、技工所マネージャー、技工士、歯科医院の調達担当者、材料・機器チャネルの関係者らと対話を行い、公開情報源では埋められないギャップを補い、最終的な数値を複数の角度から相互検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):15% | アジア太平洋(APAC):38% |
| ミドルティア:43% | 機能・部門責任者:26% | 欧州・中東・アフリカ(EMEA):37% |
| 小規模企業:20% | マネージャー:59% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、歯科処置件数と治療を受けた患者集団を、通常それに続く技工所業務に結び付けるトップダウン型の需要プール構築から始まり、その作業量を症例構成と価格設定を用いて収益に変換する。実務上は、国別の歯科受診頻度、修復処置の割合、補綴症例の普及率、矯正治療の開始件数を主な需要の基準として使用し、その後、歯科医師密度、技工所のアウトソーシング水準、デジタルワークフロー導入のペースといった指標を用いて調整した。
この最初のパスを構築した後、国別の技工所収益のサンプル積み上げ、クラウン、ブリッジ、義歯、アライナーの一般的な症例価格に関するチャネルチェック、主要な修復カテゴリーにおけるASP(平均販売価格)×数量のクロスチェックなど、選択的なボトムアップ推計と照合した。小規模な技工所について直接的な収益の可視性が限られている場合は、現地の技工所および歯科医院の件数を用いた代表サンプリングとスケーリングによってギャップを処理し、その後、外注された設計と製造の工程間での二重計上を避けるための最終的なチェックを行った。
予測については、償還制度、審美歯科への消費者支出、CAD/CAMおよび3Dプリンティングの導入が、時間の経過とともに症例構成や価格設定をどのように変化させ得るかを反映するため、シナリオ分析を使用した。前提条件は一次インタビューで収集した専門家の見解に沿って調整され、その後一貫して適用されたため、成長は単一のヘッドラインCAGRではなく、説明可能な変数によって駆動されている。
データ検証と更新サイクル
検証は、モデルの出力を、歯科支出動向、処置件数の代理指標、材料およびデジタルワークフロー利用の観察可能な変化といった独立したシグナルと比較する段階的なチェックを通じて行われる。国または地域レベルで外れ値が現れた場合、その要因を特定の入力データ(例えば処置件数、価格設定、アウトソーシング比率など)まで遡って追跡し、追加の聞き取りや追加のデスクリサーチ参考資料で再確認した上で採用された。
計算、換算、年次の整合性を検証するために、複数段階の社内レビューが実施され、最終的なデータセットが地域やセグメントを通じて一貫性を保つようにしている。レポートは年次で更新され、償還制度の変化、貿易上の混乱、大規模な技工所の統合の動きなど、数量や価格設定を変化させ得る重要な出来事が発生した場合には、暫定的な更新が実施される。納品前には、クライアントが最新の更新済みの見解を受け取れるよう、データセットは最終レビューのために再度開かれる。
Mordor Intelligenceの歯科技工所市場推計と他の公表推計との比較
公表されている歯科技工所の市場価値は、公表元が類似の最終用途を参照している場合でも、対象範囲の選択や価格設定の論理が統一されていないため、大きくかけ離れて見えることがある。差異は通常、各公表元が技工所収益として計上するものと上流製品売上とをどう区別するか、デジタル設計サービスをどのように扱うか、基準年の前提がどれほど迅速に更新されるかに起因する。
主な差異は、技工所サービス収益を隣接する歯科製品カテゴリーと混同することから生じる。Mordor Intelligenceは、技工所が提供するサービスのみ(技工所によって請求される外注CAD設計を含む)を計上し、材料および機器の売上を総額から除外しているため、より広い定義と比較して記録される市場規模が小さくなる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 26.48 B (2025) | |
| グローバルコンサルティング会社A | USD 9.20 B (2025) | 正規の歯科技工所事業者に近い、より狭い収益プールを使用しており、技工所が獲得する重要な内製および外注デジタル設計収益を除外している可能性があり、その結果、記録される市場総額が低くなる。 |
| 業界出版社B | USD 11.06 B (2025) | より保守的な症例価格設定と、より緩やかなデジタルワークフローの収益化に関する前提を適用しており、また、より古い基準年の入力データに依拠している可能性もあり、これにより修復物1件あたりのモデル化された収益および全体的な市場価値が低くなる。 |
情報源間のばらつきは、主に、総額が登録済みの技工所事業者に限定されているか、修復および矯正症例に紐づく技工所請求サービスの全体的な流れに合わせて拡大されているかによって説明される。計算を処置件数主導の需要、症例構成、価格チェックまで遡って追跡可能な状態に保つことで、最終的な推計は、数量や料金が変化した際にも再現・更新がしやすい状態を維持している。


レポートで回答される主要な質問
2026年の歯科技工所市場規模はいくらで、どのくらいの速さで成長していますか?
歯科技工所市場規模は2026年にUSD 277.6億に達し、2031年までにCAGR 6.19%でUSD 374.9億に成長すると予測されています。
どの製品カテゴリーが業界全体の成長を上回りますか?
ソフトウェア・サービスは10.37%のCAGRを記録し、技工所がサブスクリプション設計プラットフォームに移行するにつれて、全製品グループの中で最速となります。
インプラントが歯科技工所にとって重要な理由は何ですか?
インプラント修復物はより高いユニット料金を持ち、高齢化する人口が取り外し可能な義歯よりも固定式ソリューションを好むため、8.35%のCAGRで拡大する見込みです。
最も強い将来の成長が見込まれる地域はどこですか?
アジア太平洋地域は、中国での口腔保健プログラムの拡大とインドへの外国投資の増加により、最も急峻な8.41%のCAGRを記録する見込みです。
歯科支援組織(DSO)は技工所の経済をどのように変えていますか?
DSOは大量のケースをまとめ、20~30%の価格譲歩を要求し、デジタル注文ポータルとシームレスに統合する技工所を優先することで、独立系技工所の統合を加速しています。
最終更新日:



