
米国歯科機器市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
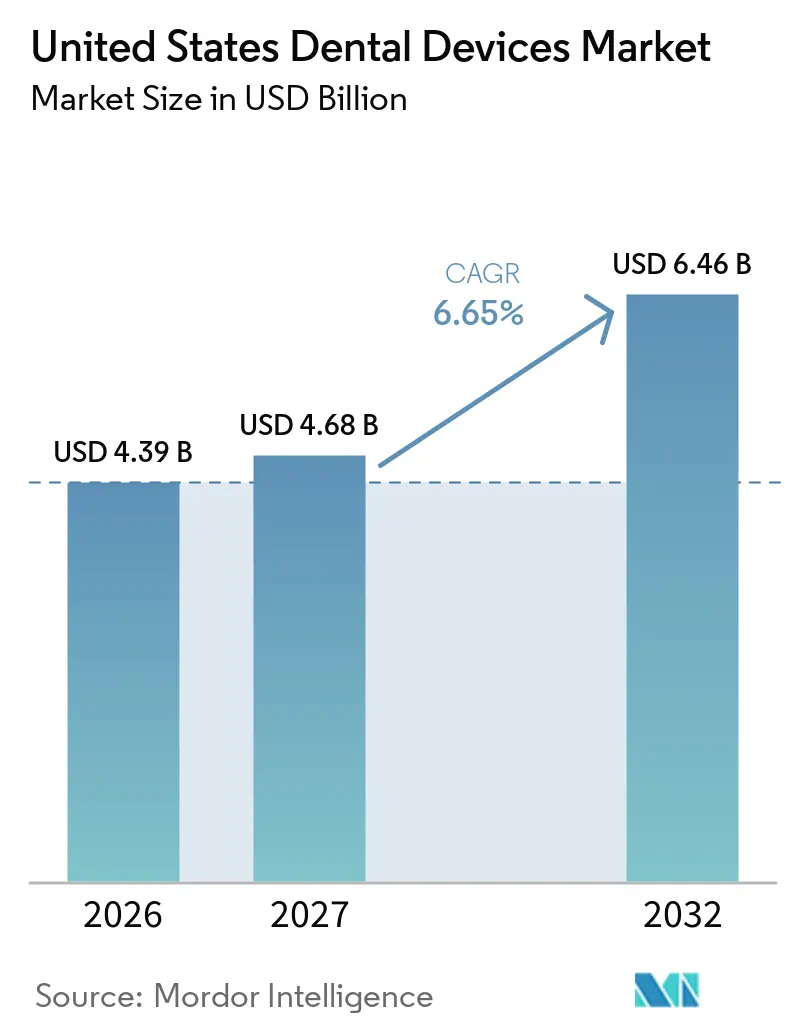
| 基準年の市場規模 (2026) | 4.39 十億米ドル |
| 市場規模 (2027) | 4.68 十億米ドル |
| 市場規模 (2032) | 6.46 十億米ドル |
| 成長率 (2027 - 2032) | 6.65 % |
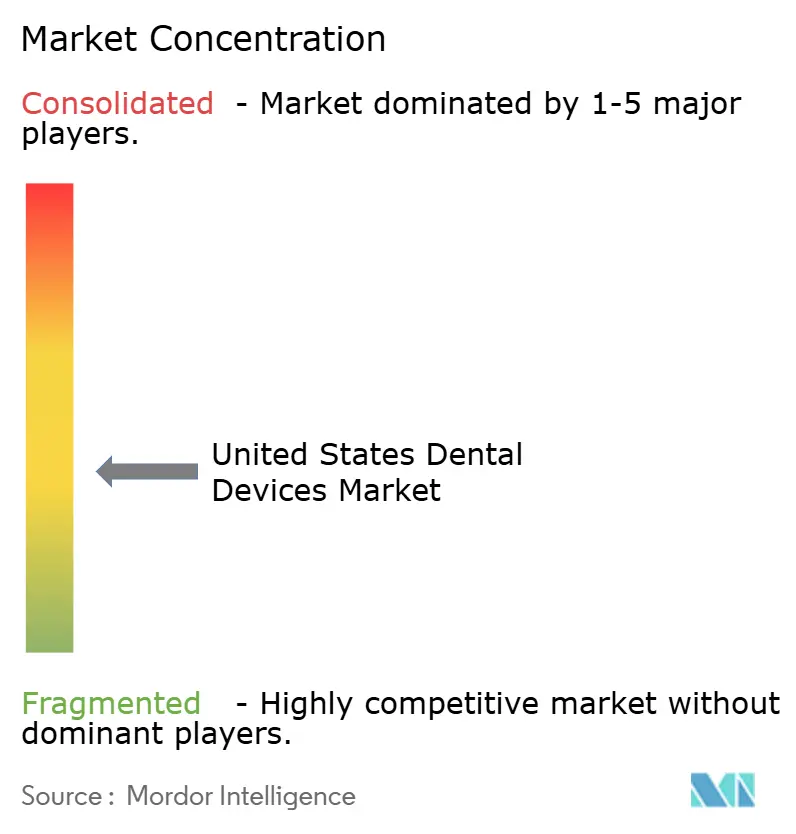
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国歯科機器市場分析
米国歯科機器市場規模は2026年に43.9億米ドルと評価され、2027年の46.8億米ドルから2032年には64.6億米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.65%です。
高齢化人口が補綴・歯科補綴症例数を加速させる中、需要は拡大しており、口腔内スキャン、チェアサイドCAD/CAM、クラウドベースの治療計画によって推進される急速なデジタル化が診療経済を再構築しています。治療機器は引き続き収益の中核を担っていますが、インプラント対応バイオマテリアルおよびAI対応診断機器が成長をコンシューマブルおよびソフトウェア中心のデバイスへと方向転換させています。ベンダー戦略は現在エコシステムのロックインを中心に展開されており、ハードウェア、ソフトウェア、サービスをシームレスなワークフローに統合した企業が、スタンドアロン製品を提供する競合他社を凌駕しています。特に新たなFDAサイバーセキュリティ規制に関するコンプライアンス上の圧力が固定費を引き上げ、規模主導の統合を促進しています。
レポートの主要ポイント
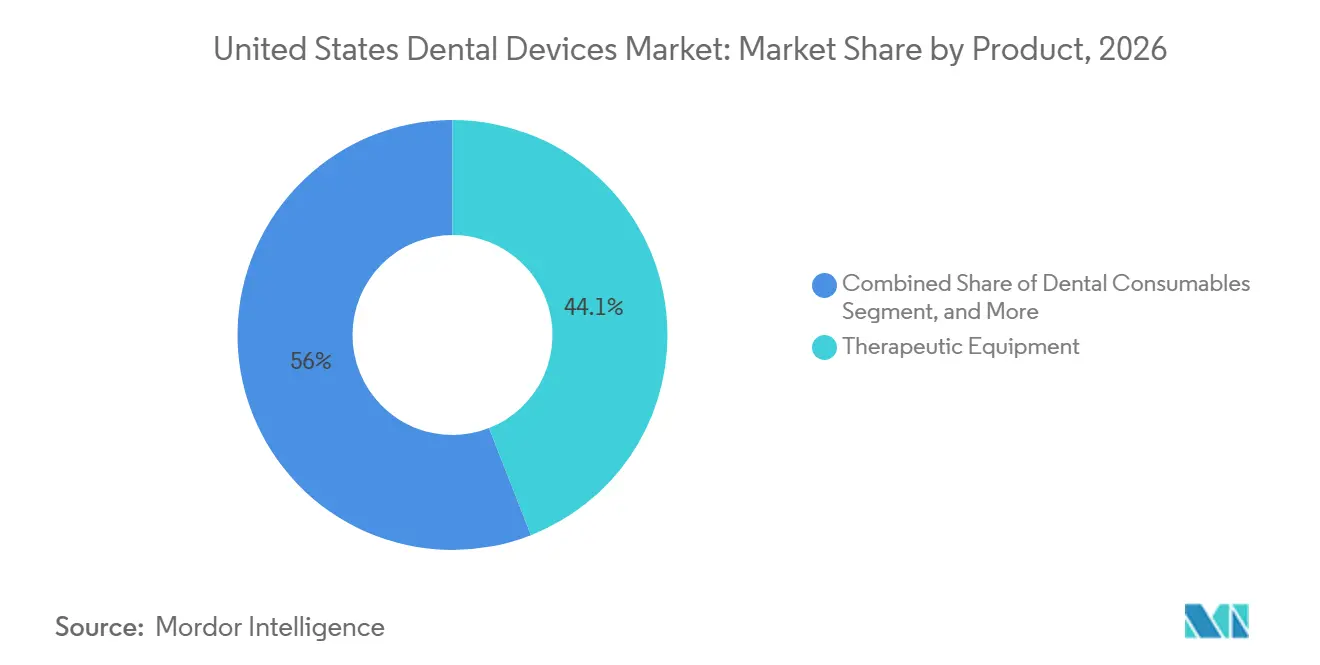
- 製品カテゴリー別では、治療機器が2026年の米国歯科機器市場シェアの44.05%を占めてトップとなり、歯科用コシューマブルは2032年にかけてCAGR 7.91%で拡大する見込みです。
- 治療別では、矯正歯科が2026年の収益の33.12%を占め、補綴歯科は2032年にかけてCAGR 7.51%で拡大しています。
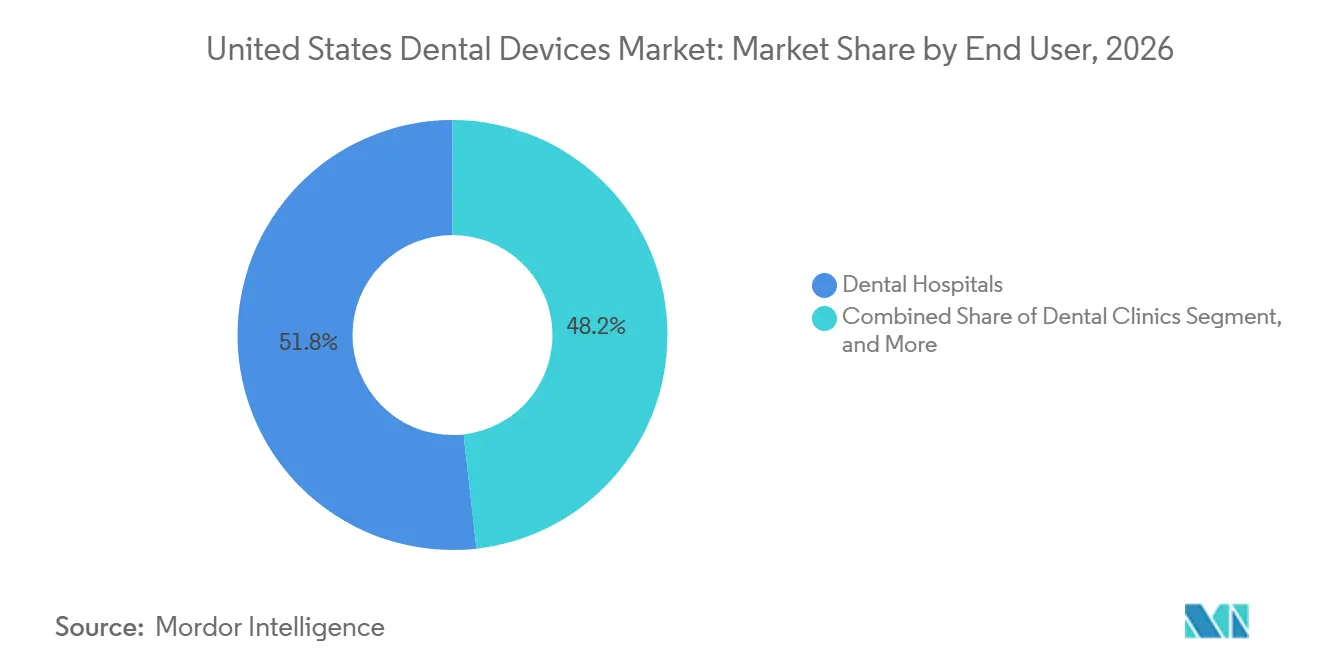
- エンドユーザー別では、歯科病院が2026年の支出の51.78%を占め、歯科クリニックは2027年~2032年にかけてCAGR 8.79%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国歯科機器市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口と無歯顎の有病率 | +1.2% | 北米、西欧、日本に急性の影響を持つグローバル規模 | 長期(4年以上) |
| デジタル歯科の進歩(CAD/CAM、3次元画像診断) | +1.8% | 北米とEUが先行;アジア太平洋地域の都市部での導入が加速 | 中期(2~4年) |
| 審美歯科への需要増加 | +0.7% | 北米、中東、および一部のアジア太平洋市場(韓国、タイ) | 短期(2年以内) |
| 歯科保険適用範囲の拡大 | +0.5% | 米国(メディケイド拡大州)、一部のEU市場 | 中期(2~4年) |
| 遠隔歯科診療統合デバイスの成長 | +0.6% | 北米、北欧;インドおよびブラジルでのパイロットプログラム | 短期(2年以内) |
| メディケイドプログラムにおけるAIベース診断ハードウェアの導入 | +0.9% | 米国(州レベルのメディケイドプログラム)、カナダでの初期パイロット | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高齢化人口と無歯顎の増加
増加する高齢者層が、インプラント、オーバーデンチャー、フルアーチ修復への持続的な需要を牽引しています。WHO(世界保健機関)のデータによると、2024年に65歳以上の成人の17.8%が完全無歯顎を経験しており、その割合は2030年までに19.3%に達すると予測されています。[1] 大手メーカーはRoxolidチタン-ジルコニウムなどの素材で対応し、治癒時間を半分に短縮しました。また、支払者は給付を拡大しており、2025年には米国の14州がメディケイド受給者向けのインプラント適用範囲を追加しました。この政策転換は補綴治療を固定補綴へと誘導し、スキャナー、ミリングユニット、インプラント計画ソフトウェアのアップグレードを促進しています。
デジタル歯科の進歩
チェアサイドCAD/CAMおよび高精度口腔内スキャナーにより、2週間かかっていたクラウン製作サイクルが90分の1回の来院で完結するようになりました。Dentsply Sironaが2024年に発売したPrimescan Connectは5マイクロメートルの精度とオープンフォーマットのエクスポートを提供し、サードパーティの設計ワークフローを促進しています。[2] AIマージンラインアルゴリズムのFDA認可により、さらに準備時間が40%短縮されました。導入状況は依然として不均一であり、法人クリニックではスキャナー普及率が68%に達しているのに対し、個人開業医では31%にとどまっており、業界再編を促進する技術格差が拡大しています。
審美歯科への需要増加
クリアアライナー、歯の色に合わせた修復物、チェアサイドホワイトニングが口腔ケアを審美的な購買として再定義しています。成人のアライナー症例開始数は2025年に14%増加し、30~50歳の年齢層がInvisalign出荷量の61%を占めています。ソーシャルメディアの普及とビデオ中心の職場文化が笑顔の改善への需要を牽引し、プレミアム素材とワークフロー統合スキャナーへの収益誘導が進んでいます。
歯科保険適用範囲の拡大
支払者の支援拡大により、治療対象人口が拡大しています。米国複数州でのメディケイド拡大により、2025年には210万人の受給者にインプラント支持型オーバーデンチャーが提供されました。欧州では、ドイツとフランスの法定保険会社が高齢者のインプラント費用の最大70%を償還しており、基礎的な需要を下支えしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な歯科機器の高コスト | -0.8% | 価格に敏感なアジア太平洋地域およびラテンアメリカ市場に急性の影響を持つグローバル規模 | 短期(2年以内) |
| 熟練した歯科専門家の不足 | -0.6% | 北米、西欧、およびアジア太平洋地域の農村部 | 長期(4年以上) |
| コンプライアンスコストを引き上げるFDAの厳格なサイバーセキュリティ規則 | -0.9% | 米国;EU医療機器規則(MDR)の下でEUへの波及 | 中期(2~4年) |
| 特殊部品のサプライチェーンの脆弱性 | -0.5% | 単一ソースサプライヤーに依存するメーカーに急性の影響を持つグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度な歯科機器の高コスト
フルCAD/CAMワークフローのコストは12万~18万米ドルに達し、年間メンテナンス費用がさらに1万2,000~1万8,000米ドル加算されます。月間15件未満の当日症例を処理する診療所では、回収期間が7年を超えます。現在、インストールの58%がリースで賄われていますが、8.2%の金利により5年間の総所有コストが25%増加します。新興市場のクリニックは補助金があっても購入を先送りすることが多く、都市部と農村部の事業者間に技術格差が生じています。
FDAの厳格なサイバーセキュリティ規則
2024年に発行されたFDAガイダンスは、ネットワーク接続デバイスに対してソフトウェア部品表と包括的な脅威モデリングを義務付けており、製品ラインごとのコンプライアンス費用が15~20%増加しています。中堅メーカーは現在、検証を外部委託しており、発売が最大12週間遅延し、先行者優位が損なわれています。EU医療機器規則の下での同様の義務が二重市場コストを増加させ、戦略的な事業売却を加速させており、2025年のEnvistaによるKaVoイメージングユニットの売却にその例が見られます。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:デジタル化が収益を消耗品へシフト
治療機器は、CAD/CAMミル、ハンドピース、電気外科ユニットの大規模な導入実績を背景に、2026年の米国歯科機器市場シェアの44.05%を占めました。歯科用コンシューマブルはハードウェアを上回るペースで成長し、インプラント対応バイオマテリアルおよびデジタル印象用レジンが新たなチェアサイドワークフローを獲得することで、2032年にかけてCAGR 7.91%で拡大する見込みです。2025年にStraumann Groupが発売したBLXインプラントシステムは、骨結合を4週間に短縮する表面加工フィクスチャーへの転換を象徴しています。中国からの新規放射線撮影参入企業による積極的な価格設定がイメージングハードウェアのコモディティ化を進め、既存企業はAI搭載ソフトウェアアップデートおよびサービス契約へと方向転換しています。
機器のコモディティ化の進行により、ベンダーはスキャナー、ミル、バイオマテリアル、サービスプランを複数年契約でバンドル提供するようになっています。このアプローチは継続的な収益を確保し、歯科サービス組織の購買嗜好と合致しています。歯科用レーザーなどの診断機器は、高価格と限定的な償還が普及を抑制しているため、一桁台の普及率にとどまっていますが、硬組織適応症に対する最近のFDA認可により対象市場が拡大する可能性があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
治療別:補綴治療が高齢者需要を背景に台頭
矯正歯科は成人における透明アライナーの普及に牽引され、2026年の処置収益の33.12%を占めましたが、補綴歯科の介入は2032年にかけてCAGR 7.51%と最も速い成長を記録すると予測されています。補綴歯科における米国歯科機器市場規模は、可撤性義歯よりも固定補綴物を優遇するメディケイドおよびEUの償還改革の恩恵を受けています。親水性表面および誘導手術に代表されるインプラントの革新が治療期間を短縮し、長い治癒期間に敬遠されていた患者を引き付けています。
歯内療法および歯周病セグメントはより安定したペースで成長しています。往復回転ファイルや再生膜などの革新が効率を高めていますが、フッ化物添加地域における齲蝕の減少が絶対的な症例数を抑制しています。歯周病管理に報酬を与える医科・歯科統合償還パイロットプログラムの台頭が、長期的に処置件数を増加させる可能性があります。
エンドユーザー別:歯科サービス機構の規模拡大によりクリニックが成長を牽引
歯科病院は、複雑な顎顔面外科手術および腫瘍再建に牽引され、2026年の支出の51.78%を占めました。それにもかかわらず、歯科クリニックはエンドユーザーの中で最も速いCAGR 8.79%で拡大すると予想されており、歯科サービス組織が資本コストを約20%削減する企業向け機器契約を交渉しています。クリニックにおける米国歯科機器市場規模は、スキャナーおよびミルの稼働率を高める標準化されたワークフローの恩恵を受けています。
学術機関は技術普及において戦略的な役割を果たしています。2025年のペンシルニア大学と3Shapeの提携などのパートナーシップは、スキャナーをカリキュラムに組み込み、将来の臨床医がデジタルワークフローに精通した状態で卒業することを確実にしています。モバイルおよび公衆衛生プログラムは、HRSAの3億4,000万米ドルの助成金によって資金提供されたポータブルイメージングおよび遠隔歯科診療キットを通じて需要を補完しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
米国歯科機器市場は地域間で顕著な格差を示しています。カリフォルニア州、テキサス州、ワシントン州は合計で全診療所の37%以上を占め、サプライヤーのサービス拠点を引き付け、技術の急速な更新を支えています。歯科サービス機構はこれらの大都市圏を活用してソフトウェアアップデートとAIモジュールを全国展開前に試験導入し、アーリーアダプターの優位性を高めています。
農村部の郡は依然として医療サービスが不足しており、5,700万人の住民が口腔健康専門家の不足地域に居住しています。患者数の少なさと制限的な償還プロファイルがハードウェアの更新サイクルを遅らせ、米国歯科機器市場におけるデジタル格差を拡大しています。ノースカロライナ州のコミュニティカレッジ歯科助手実習室向け5,500万米ドルの助成金プログラムは、入門レベルの機器に資金を提供することで格差を縮小するための政策的アプローチを示しています。
州レベルの償還変更が地域の支出を形成しています。オハイオ州の歯科コードに対するメディケイド報酬の93%引き上げは、公的保険患者を診療する診療所のキャッシュフローを改善し、デジタル放射線機器のアップグレードをより手頃なものにしています。他の9州も報酬の下限設定や請求支払いの迅速化を義務付ける法律を制定しており、機器ファイナンスをさらに促進しています。医療上必要な歯科治療に対する全国統一のメディケア適用が2025年に開始されますが、高齢者人口の多い州に不均衡な恩恵をもたらし、メイン州やアリゾナ州などでの画像診断需要を促進するでしょう。
遠隔歯科診療の導入は人口の少ない西部地域で最も進んでおり、AIアシスト診断のリーチを拡大し、クラウド診療プラットフォームと統合するポータブル画像診断センサーへの追加需要を生み出しています。
競合状況
米国歯科機器市場は中程度の集中度を示しています。Dentsply Sirona、Midmark、Envistaなどの第一層の多国籍企業が相当な収益を占めていますが、特化型AIソフトウェア企業や積層造形スタートアップが特定分野の能力で既存企業に挑戦しています。経済性はハードウェアマージンから継続的なサービス収益へとシフトしており、Dentsply SironaはDS Coreクラウドサブスクリプションを強化するために年間売上高の約4%をR&Dに投資し、Midmarkの2025年モバイルデリバリーシステムは人間工学的デザインと低騒音コンプレッサーを重視しています。
ベンチャーキャピタルはAI対応放射線分析に流入しており、Second Opinionなどのプラットフォームが齲蝕検出精度で学術的な認知を獲得しています。プライベートエクイティ資本に支援された歯科サービス機構は、その規模を活用して複数年のバンドル契約を確保し、メーカーに対してボリュームコミットメントとマージン侵食のバランスを取るよう圧力をかけています。2024年のHHS(保健福祉省)の業界再編に関する報告書で強調されたプライベートエクイティ所有権への規制上の注目が、コンプライアンスの複雑さを増しています。
イノベーションの空白領域はAIとバイオマテリアルの融合に集中しています。研究機関とサプライヤーのパートナーシップは、デジタル計画プラットフォームとシームレスに統合する再生ハイドロゲルと幹細胞スキャフォールドの開発を目指しています。これらのコンセプトが成熟するにつれ、コア画像診断・ミリング機器を補完する高マージンの付随製品ラインが生まれ、米国歯科機器市場全体での競争的な変動を強化することが期待されます。
米国歯科機器産業リーダー
-
Dentsply Sirona
-
3M
-
ZimVie
-
Envista
-
Institut Straumann AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:世界最大の多角化した専門歯科製品・技術メーカーとして認知されているDentsply Sironaが、著名なフルサービス歯科ディストリビューターであるBurkhart Dental Supplyとの長年のパートナーシップ拡大を発表しました。
- 2025年5月:サウスカロライナ医科大学が、X線を使用した齲蝕診断を支援するAIプラットフォームSecond Opinionを評価するパイロット研究に対して、2024年教育革新賞を受賞しました。
- 2025年1月:Midmark Corp.が、オイルフリーコンプレッサーを搭載した軽量シャーシに高速・低速ハンドピース、スケーラー、三方シリンジを備えたリデザインのモバイル歯科デリバリーシステムを発売しました。
研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、米国歯科機器市場を、歯科医師が歯および周囲の口腔組織を検査、診断、治療、修復、または除去するために使用するプロフェッショナルグレードの機器およびコンシューマブルから生み出される収益として定義しており、数値は流通業者マージン控除前のメーカー販売価格に基づく米ドルで表示されています。Mordor Intelligenceによると、スコープはイメージングユニット、チェア、レーザー、CAD/CAMシステム、ハンドピース、印象材、インプラント、および全50州の臨床現場向け矯正装置を対象としています。
スコープの除外事項:歯磨き粉、手動歯ブラシ、家庭用ホワイトニングキットなどの消費者向けオーラルケア製品、および有料の歯科サービスは除外されています。
セグメンテーション概要
- 製品別
- 診断機器
- 歯科用レーザー
- 軟組織レーザー
- 硬組織レーザー
- 放射線機器
- 口腔外放射線機器
- 口腔内放射線機器
- 歯科用チェア・機器
- 歯科用レーザー
- 治療機器
- 歯科用ハンドピース
- 電気外科システム
- CAD/CAMシステム
- ミリング機器
- 鋳造機
- その他の治療機器
- 歯科用消耗品
- 歯科用バイオマテリアル
- 歯科用インプラント
- クラウン・ブリッジ
- その他の歯科用消耗品
- その他の歯科機器
- 診断機器
- 治療別
- 矯正
- 歯内療法
- 歯周
- 補綴
- エンドユーザー別
- 歯科病院
- 歯科クリニック
- 学術・研究機関
- その他のエンドユーザー
詳細な調査方法論とデー検証
一次調査
Mordorのアナリストは、北東部、中西部、サンベルト地域の歯周病専門医、歯科サービス組織の調達担当者、州のメディケイド担当者、および流通業者にインタビューを実施しました。これらの対話により、アップグレードサイクル、平均販売価格、および保険主導の需要変化が明確になり、デスク調査の結果を検証・精緻化するために活用しました。
デスク調査
アナリストはまず、食品医薬品局の510(k)データベース、メディケア・メディケイドサービスセンターのメディケアアドバンテージ加入ファイル、米国歯科医師会健康政策研究所の調査、米国国勢調査局の人口予測、および国際貿易委員会のHSコード輸入データなどの公開情報源を通じて、規制および需要の状況をマッピングしました。業界団体のニュースレター、歯科研究ジャーナルなどの査読付き学術誌、および企業の10-K報告書が、デジタルイメージングおよびインプラントシステムのコストベンチマークと採用状況の手がかりを提供しました。
診療経済に関するD&B Hooversや機器リコールアラートに関するDow Jones Factiva等のサブスクリプションリソースが過去のデータのギャップを補完しました。これらの知見は、口腔内スキャナーの輸入急増の妥当性を確認するためにVolzaの出荷量データと組み合わせました。上記の情報源は参照した範囲を例示するものであり、詳細な検証には多数の追加参考文献が活用されています。
市場規模算定と予測
トップダウンの再構築は、経済分析局が報告した2024年の歯科資本財に関する国内支出から始まり、輸入データ、国内生産調査、および診療普及率を用いてデバイスクラス別に分割されます。サンプリングされたチェア出荷量に代表的な価格を乗じるなどの選択的なボトムアップ検証が、合計値の妥当性確認と外れ値の調整に活用されました。
モデルに組み込まれる主要な市場指標には、免許を持つ歯科医師数、年間患者来院頻度、矯正症例開始数、民間歯科保険のカバレッジ、および平均インプラント小売価格のトレンドが含まれます。多変量回帰がこれらの指標を過去の支出と結びつけ、その後、償還改革および技術採用曲線に関するシナリオ分析を用いて5年間の予測が延長されます。残余のギャップは専門家のコンセンサスに基づく保守的な補間によって補完されます。
データ検証と更新サイクル
アウトプットは2段階のアナリストレビューを経て、異常フラグが専門家への再確認を促し、ADA支出指数との差異が3%を超えた場合は再調整が行われます。Mordorはデータセットを年次で更新し、重要な規制または技術的イベントの後に中間更新を発行します。
米国歯科機器ベースラインの信頼性が高い理由
企業がスコープ、価格体系、更新頻度を異なる形で選択するため、公表数値はしばしば乖離します。当社はこれらの要因を事前に認識しており、クリニック専用ハードウェアとプロフェッショナル向けコンシューマブルを規律ある形で組み込み、年次更新と組み合わせることで、Mordorのベースラインを実際の購買パターンと緊密に整合させています。
他の調査における主要なギャップ要因には、消費者向け製品の追加、使い捨てコンシューマブルの除外、または米国の出荷実績の代わりにグローバル配分係数への依存が含まれます。
ベンチーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 58.7億米ドル(2025年) | Mordor Intelligence | - |
| 135.7億米ドル(2024年) | 地域コンサルタントA | 消費者向けオーラルケア製品およびサービス収益を含む |
| 31.8億米ドル(2025年) | 業界専門誌B | 診療室ハードウェアのみに焦点を当て、使い捨てコンシューマブルを除外 |
これらの対比は、Mordorのバランスの取れた変数追跡アプローチが、クライアントが最小限の労力で再現・監査できる信頼性の高い中間値を生み出すことを示しています。
レポートで回答される主要な質問
2026年における米国歯科機器市場の規模はどのくらいですか?
市場は2026年に43.9億米ドルを創出し、2032年までに64.6億米ドルに達する軌道にあります。
2032年までの米国歯科機器の予想CAGRはどのくらいですか?
市場は2027年から2032年にかけてCAGR 6.65%で成長すると予測されています。
最も成長が速い製品カテゴリーはどれですか?
歯科用消耗品はインプラントおよびバイオマテリアル需要により、ハードウェアセグメントを上回る年率5.91%で拡大する見込みです。
歯科クリニックが病院よりもシェアを拡大している理由は何ですか?
歯科サービス機構は集団購買と標準化されたワークフローを活用してスキャナー、ミル、画像診断システムをより効率的に導入し、CAGR 8.79%でのクリニック成長を促進しています。
機器開発を形成している規制上の変化は何ですか?
FDAの新たなサイバーセキュリティ義務と適応型AIアルゴリズムに関するガイダンスがコンプライアンスコストを引き上げていますが、同時に接続型・学習型デバイスのイノベーションを加速させています。