
歯科消耗品市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
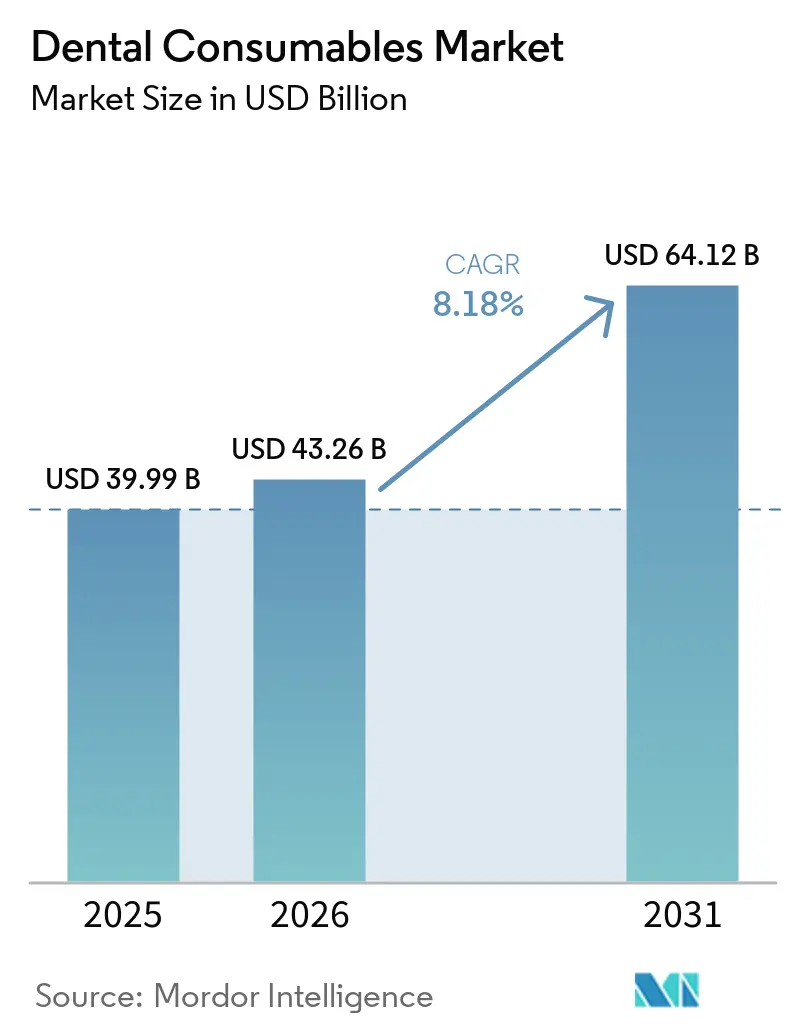
| 市場規模 (2026) | 43.26 十億米ドル |
| 市場規模 (2031) | 64.12 十億米ドル |
| 成長率 (2026 - 2031) | 8.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
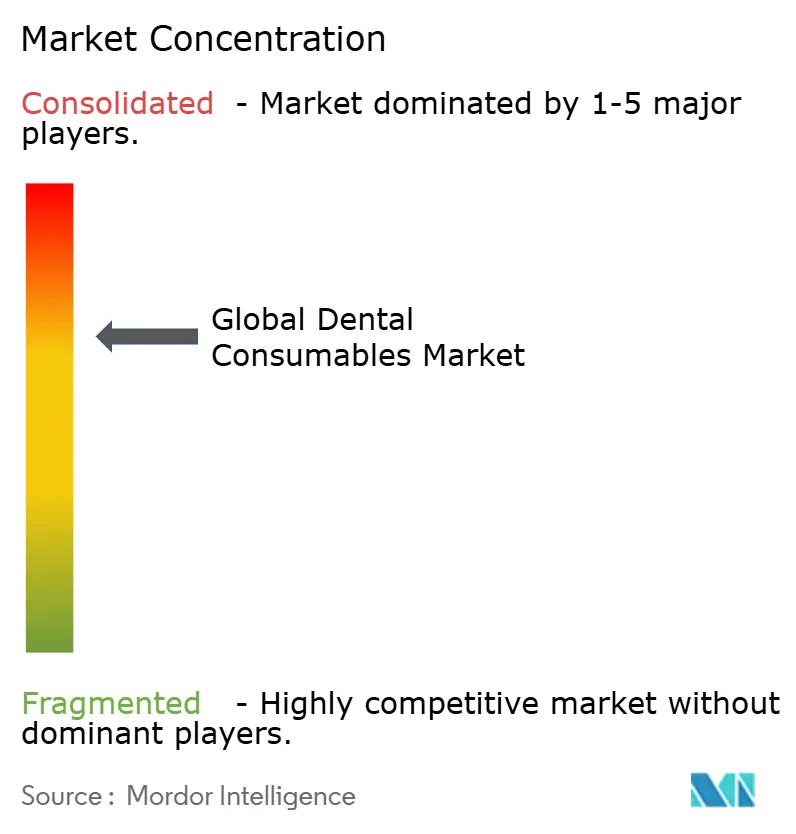
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科消耗品市場分析
歯科消耗品市場規模は2025年に399億9,000万米ドルと評価され、2026年の430億2,600万米ドルから2031年には641億2,000万米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは8.18%である。デジタルチェアサイドワークフロー、生体活性インプラント材料、および大量調達モデルがプレミアム製品ラインへの需要を高め、安定した成長をもたらしている。歯科サービス機構(DSO)は急速に規模を拡大し、調達基準に影響を与えており、北米は依然として収益リーダーであるが、アジア太平洋が最も速い地域成長を記録している。即日修復、予防用シーラント、および再生材料への需要が患者一人当たりの支出を総合的に押し上げ、統合デジタルエコシステムを持つサプライヤーに有利に働いている。
主要レポートのポイント
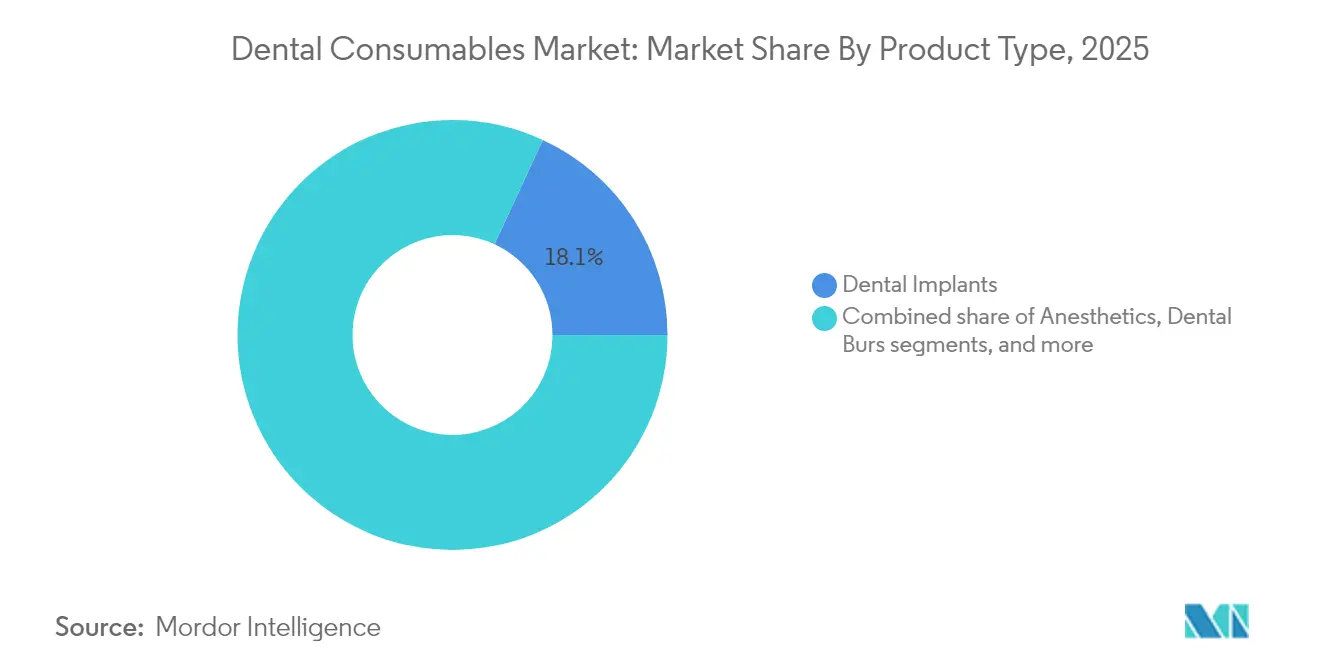
- 製品タイプ別では、歯科インプラントが2025年の歯科消耗品市場シェアの18.10%を占めた。個人用防護具は2031年までに9.74%のCAGRで成長すると予測されている。
- 治療モダリティ別では、補綴処置が2025年の歯科消耗品市場規模の27.35%のシェアを占め、矯正歯科は2031年までに9.42%のCAGRで拡大すると予測されている。
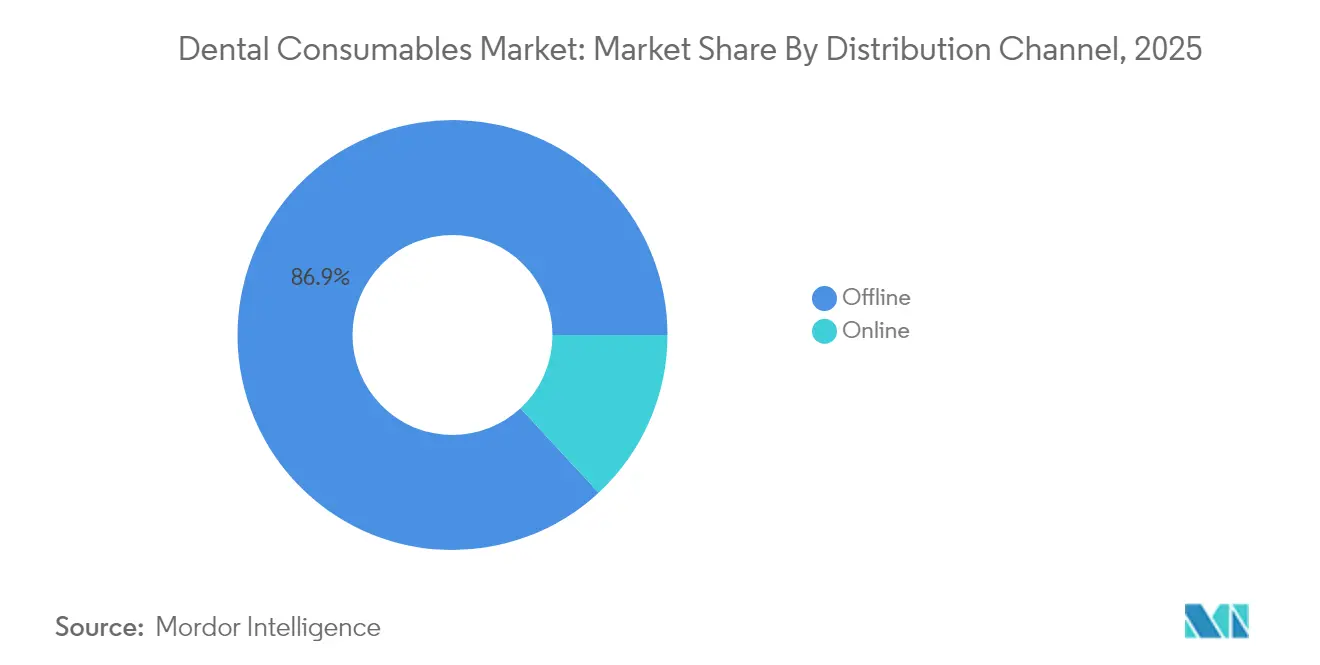
- 流通チャネル別では、オフラインB2B取引が2025年の歯科消耗品市場規模の86.90%を占め、オンラインチャネルは2031年までに9.66%のCAGRで拡大している。
- エンドユーザー別では、歯科クリニックが2025年の歯科消耗品市場シェアの52.55%を占め、DSO・グループ診療が2031年までに9.52%という最高の予測CAGRを示している。
- 地域別では、北米が2025年に42.95%の収益シェアでリードし、アジア太平洋は2026年~2031年にかけて最速の9.22%のCAGRを記録すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 即日CAD/CAM補綴物への需要増加 | +1.8% | 北米、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| 補綴処置を増加させる高齢者人口の増加 | +1.6% | 日本、欧州、北米 | 長期(4年以上) |
| 大量調達を促進するDSOの拡大 | +1.5% | 北米、欧州・アジア太平洋への拡大 | 中期(2〜4年) |
| クリアアライナー矯正歯科の急速な普及 | +1.4% | グローバル、北米で最高の普及率 | 中期(2〜4年) |
| 生体活性・再生インプラント材料へのシフト | +1.2% | グローバル、北米・欧州での早期採用 | 長期(4年以上) |
| シーラント使用を促進する予防的口腔ケアキャンペーン | +0.8% | 新興市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
即日CAD/CAM補綴物への需要増加
米国の歯科診療所の半数以上がすでに口腔内スキャナーを導入しており、治療サイクルを短縮し、プレミアム修復材料の適応を拡大している。クラウドデザインサービスと組み合わせたチェアサイドミリングは、ラボのオーバーヘッドを削減し、収益性を向上させる。AI対応デザインモジュールは複雑なマージンおよびコンタクト調整を自動化し、チェアタイムをさらに短縮する。2024年の普及率は18%増加し、2025年にはスキャナー統合による画像精度の向上が予定されており、材料スループットも同様に増加すると予測される。スキャナー、ミル、および検証済み材料ブロックをバンドルできるサプライヤーは、DSOとの長期契約を確保している。
補綴処置を増加させる高齢者人口の拡大
65歳以上の成人は最も急速に成長している患者コホートである。日本はすでにインプラント支持型オーバーデンチャーに対する専門的な償還経路を設けており、EUのシルバーエコノミープログラムは高齢者歯科ケアのための資金を確保している。デジタル義歯ワークフローは受診負担を軽減し、移動に制約のある高齢者の受け入れを改善する。材料サプライヤーは、口腔乾燥症になりやすい患者向けに調整された軽量ポリマーベースおよび高耐衝撃性アクリル[1]補綴歯科学会、「会長コラム」、academyofprosthodontics.orgを商業化している。
大量調達を促進する歯科サービス機構(DSO)の成長
DSOは年間9.88%の成長を遂げており、診療所の所有権を統合し、購買決定を一元化している。規模の経済により、インプラント、修復キット、チェアサイドスキャナーをバンドルした有利な長期供給契約が可能となる。米国の法律事務所Dykemaは、2030年までにDSOの普及率が全診療所の30%に達する可能性があると予測しており[2]Dykema、「歯科サービス機構」、dykema.com、メーカーとプロバイダーの交渉を統合的な価値提案へと再形成している。
生体活性・再生インプラント材料へのシフト
臨床的エビデンスは、炭素系生体活性コーティングが骨結合を改善し、細菌付着を低減することで、インプラントが劣化した骨にも統合できることを示している。アウトカムデータが蓄積されるにつれ、施術者は修正リスクを低減する高価格の表面を好むようになり、インプラント可能なベースが拡大している。メーカーは差別化のために独自の生体活性トポロジーを追加しており、欧州の規制当局は2025年の広範なリリースに向けて第一世代の炭素コーティングチタンフィクスチャー[3]Nazrah Maher他、「歯科インプラント応用における炭素系生体活性コーティングの最新レビューと最近の進歩」、Journal of Advanced Research、doi.orgを承認している。
制約影響分析*
| 制約 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 審美歯科に対する保険償還の限定 | -1.2% | 北米、欧州 | 中期(2〜4年) |
| チェアサイドCAD/CAMワークフローにおけるスキルギャップ | -0.9% | 新興市場 | 中期(2〜4年) |
| 樹脂および貴金属価格の変動 | -0.7% | グローバル、新興市場でより高い影響 | 短期(2年以内) |
| 新規バイオセラミック承認における規制の遅延 | -0.6% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
審美歯科に対する保険償還の限定
審美的ベニア、ホワイトニング、歯肉形成術は主に自費診療のままである。メディケアは2025年に医療関連の特定の歯科処置への補償を拡大するが、選択的な審美的給付は依然として制限されている。これにより市場は二極化し、高級セグメントは維持されるが、総ユニット量は制限される。メーカーは価格と研磨保持のバランスをとる段階的なコンポジットラインを提供することで対応している。
チェアサイドCAD/CAMワークフローにおけるスキルギャップ
従来の印象採得から口腔内スキャナーへの移行には、小規模診療所では利用できない技術者トレーニングが必要である。新興市場では、継続教育予算の制限により技術の普及が遅れている。業界団体はモジュール式eラーニングに資金を提供しているが、持続的な習熟度のギャップが低リソース環境でのスキャナー出荷を抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プレミアムインプラントが収益成長を牽引歯科インプラントは2025年歯科消耗品市場シェアの18.10%を占めた。高成功率の生体活性コーティングとデジタル外科計画により、軟質骨の症例への適応が拡大している。個人防護具の歯科消耗品市場規模は2031年までに9.74%のCAGRで拡大すると予測されており、アジア太平洋地域の高齢者層に特に支えられている。このセグメントの急激な成長軌道は、ASTM認定レスピレーターおよびオートクレーブ対応アイシールドを要求する感染管理プロトコルによってさらに推進されている。
補綴物サブセグメントは、ジルコニアおよびリチウムジシリケートクラウンを1時間以内に製作するCAD/CAMワークフローの恩恵を受けている。ユニバーサルボンディングエージェントは複数のエッチング戦略に対応することで在庫管理を効率化する。リン酸カルシウム顆粒などの再生材料は、骨隆起増大処置と並行して成長している。一方、縫合糸および歯科用バーは成熟市場ではあるものの、オペレーターの労を軽減する人間工学的ハンドルの再設計により緩やかな成長を享受している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


治療モダリティ別:
デジタルワークフローが臨床実践を再定義補綴処置は2025年の歯科消耗品市場の27.35%のシェアを占め、ガイデッドサージェリーと即時負荷によるフルアーチリハビリテーションがチェアサイドで進んでいる。クリアアライナーに牽引された矯正歯科は、9.42%という最高のモダリティ成長を記録しており、クラウド計画ソフトウェアと院内3Dプリントアライナーがサイクルタイムを短縮し、ケース開始数を増加させている。
修復歯科は、フッ化物とカルシウムイオンを放出して修復寿命を延長する生体活性コンポジットを使用した低侵襲プレップを採用している。歯内療法は、バイオセラミックシーラーと往復運動ファイルで革新し、処置時間を短縮している。歯周病学は、新たなアタッチメントを促進する再生膜とエナメルマトリックス誘導体を統合している。審美的処置は自費診療であるが、ソーシャルメディアの露出と遠隔診療の利便性の向上によりモメンタムを得ている。
流通チャネル別:
電子商取引が定期的な再注文を獲得オフラインディストリビューターは、消耗品、設備融資、技術サービスをバンドルすることで、2025年の収益の86.90%を依然として支配している。しかし、歯科消耗品市場では、価格比較の透明性と自動注文モジュールが補充を簡素化するにつれ、オンラインプラットフォームが9.66%のCAGRで成長している。DSOは大量契約についてメーカーと直接交渉することが増えており、従来の卸売業者に対して即日履行を伴うハイブリッドデジタルストアフロントの採用を迫っている。
デジタルポータルは診療管理ソフトウェアと統合し、使用状況分析が麻酔カープールやエッチング剤などの高回転アイテムの自動在庫補充をトリガーできるようにしている。多国籍ディストリビューターは、クリアアライナー補助具や衛生キットのサブスクリプションボックスを試験的に導入し、需要パターンを平準化して顧客維持を強化している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
統合が購買力を再形成歯科クリニックは2025年の需要の52.55%を占めた。独立した診療所は信頼できるサプライヤー関係と現場教育を重視している。DSO・グループ診療が9.52%のCAGRを示すにつれ、歯科消耗品市場の期待は変化し、調達チームはフォーミュラリーを標準化し、ベンダーに処置あたりのコスト効率の実証を求めている。病院は数は少ないが、腫瘍学またはトラウマ関連の口腔リハビリテーション向けに高価値アイテムを調達し、先進的なバイオマテリアルの早期採用者として位置づけられている。
ラボは鋳造合金からミリングおよびプリントされたサブストラクチャーへと移行し、材料パレットを拡大してジルコニアディスクおよびレジンパックへの需要を喚起している。学術機関はトレーニング規範を設定し、新卒者のデジタルワークフローへの親しみを高め、間接的に将来の購買嗜好を形成している。
地域分析
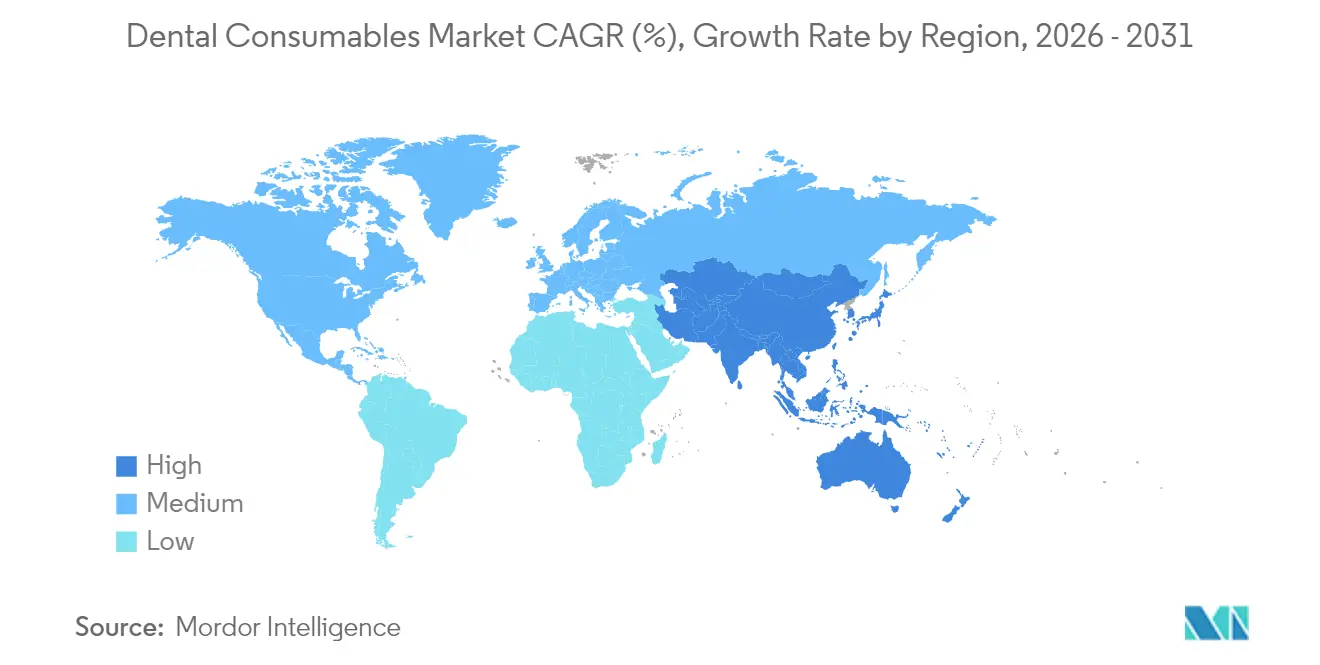
北米歯科消耗品市場
北米は2025年に世界収益の42.95%を創出しました。インプラント治療およびクリアアライナー症例はプレミアム価格帯を形成する一方、保険会社はシーラントおよびフッ化物ワニスの需要量を押し上げる予防給付の拡充を進めています。FDA 510(k)規制の明確化により製品上市が加速していますが、歯科医師数の増加に伴う競争激化が汎用品セグメントにおける価格感応度を高める可能性があります。
アジア太平洋歯科消耗品市場
アジア太平洋地域は、都市部中間層の拡大および歯科ツーリズムの流入に支えられ、2031年までに9.22%のCAGRで成長すると予測されています。インドおよびタイの政府は農村部クリニックの設備整備に向けた官民連携を推進しています。地域メーカーは、コスト競争力のあるスキャナーおよびインプラントシステムを提供しつつ、素材検証においてグローバル大手と提携することで、サプライチェーンの短縮と輸入関税への対応を図っています。
欧州・中東・アフリカおよび南米歯科消耗品市場
欧州は、堅固な償還制度および厳格な製品品質基準に支えられ、安定した8.14%のCAGRを維持しています。ドイツの精密工学基盤は高強度セラミック生産を促進し、英国はNHS近代化基金を通じてデジタル歯科の普及を加速させています。中東・アフリカおよび南米は、民間保険の普及拡大および公衆口腔保健キャンペーンによるアクセス拡充を背景に、それぞれ7.52%および7.63%のCAGRを記録しています。

規制環境
歯科用消耗品は主に医療機器として規制されており、要件はリスククラスや地域によって異なる。米国では、歯科用機器は引き続き21 CFR Part 872に基づくFDA分類規則の下で管理されている。最近のFDAの措置により、一部の歯科製品に対する性能ベースアプローチの適用も拡大されており、歯科用セラミックス、印象材、歯科用セメントなどのカテゴリーを対象とする、安全性・性能ベースパスウェイに基づく最終的な機器別ガイダンス(2024年9月)が含まれる。またFDAは、再生用消耗品に対するエビデンス要件を形作る、歯科用骨移植材料機器に関する動物試験推奨のガイダンス(2025年8月)を発行した。
欧州では、規則(EU)2017/745(EU MDR)が、インプラント材やその他の高リスク歯科用機器に対する中心的な枠組みであり続けており、PMCFやPSURといった要件が含まれる。実施の詳細は、カスタムメイドおよびインハウスワークフローに関わる製造業者や歯科技工所の市場投入までの期間に引き続き影響を与えている。注目すべき変更として、特定のクラスIIbインプラント機器群(一部の歯科用インプラント材および関連製品を含む)が、個々の機器ごとの技術文書審査を免除されることを定めた欧州委員会委任規則(EU)2026/1359(2026年3月)の採択が挙げられ、MDRの監視および市販後の義務は維持しつつ、繰り返し発生する適合性評価の手続きを削減する。
競合環境
上位5社—Dentsply Sirona、Henry Schein、Envista、Straumann、Ivoclar—はグローバル収益の大部分を占め、中程度の集中度を示している。これらのインテグレーターはインプラント、修復システム、イメージングハードウェアをクロスセルし、サービスネットワークを活用して複数年契約を確保している。StraumannによるAI計画スタートアップの最近の買収は治療ワークフロー統合を加速させ、Henry Scheinはディストリビューターのロールアップを通じて欧州でのリーチを拡大している。
中堅スペシャリストはニッチをターゲットにしている:Colteneは印象材を改良し、GCは生体活性グラスアイオノマーの革新を導入し、Septodontはアルチカイン麻酔薬を進歩させている。SmileDirectClubのような直接消費者向けディスラプターはアライナー需要を点火し、確立された矯正ブランドに遠隔歯科能力の強化を迫っている。Ultradentがリサイクル可能なパッケージを試験的に導入し、Young Innovationsが太陽光発電の生産ラインを採用するなど、サステナビリティが差別化要因として浮上している。
DSOの購買力が交渉レバレッジを変えている。チェアサイドユニット、消耗品、クラウドサポートをバンドルできるメーカーが優先ベンダーステータスを獲得している。2024年、Benco Dentalは米国中西部の物流密度を高めるために2つの地域サプライハウスを買収し、オンライン参入者に対してシェアを守ることを目的としたディストリビューターの統合を示している。
歯科消耗品業界リーダー
Dentsply Sirona
Envista Holdings
Henry Schein Inc.
Ivoclar Vivadent AG
Straumann Group
- 注:主要企業の掲載順は順位を示すものではありません。
歯科消耗品市場
- Coltene Holding
- Dentsply Sirona
- Envista Holdings
- GC Corporation
- Henry Schein
- Hu-Friedy Mfg Co. LLC
- Ivoclar Vivadent
- Jeil Medical
- Kuraray Noritake Dental
- Nakanishi
- Osstem Implant
- Patterson Companies
- Septodont
- Shofu Inc.
- Solventum Corporation
- Straumann Group
- Thommen Medical
- Ultradent Products
- Young Innovations
- Ziacom Medical
- ZimVie

市場機会と将来展望
デジタル歯科向けの地域化された製造能力と材料検証は、セラミックス、レジン、接着システム、予防用薬剤の一貫した品質、トレーサビリティ、地域での入手可能性を提供できるサプライヤーに新たな市場空白を生み出している。2026年、Solsticeはドイツ・ゼールツェで550万ユーロの拡張を完了し(2026年1月)、フッ化第一スズの生産能力を約45%引き上げた。またIvoclarは、フィリピン・バタンガス州リパ市に新工場を発表し(2026年6月)、上海の生産拠点に関する意向表明書(2026年4月)と併せてLocal4Local生産ネットワークを拡大した。これらの投資は、DSO主導の標準化や、検証済みのブロック、ディスク、印刷可能材料を用いる高スループットなチェアサイドワークフローに適合する、複数地域にまたがる供給モデルを支えている。
流通および市販後モニタリング全体にわたるコンプライアンスと監査対応も、強固な文書管理、ラベリング管理、デジタルトレース・アンド・トレース機能を備えた流通業者や製造業者にとっての機会を後押ししている。FDAはQSITを新たな検査プロセスに置き換えることで機器検査業務を更新し(2026年2月)、欧州ではCJEUの判決(訴訟番号C 10/24、2026年6月)が、機器を市場に提供する前にCEマーキングおよびMDR文書の整合性チェックを行う流通業者の義務を明確化した。これにより、コンプライアンスに準拠したeコマースおよびハイブリッド調達プラットフォームの価値が高まっている。同時に、Kuraray Noritake Dentalがみよし工場で拡大したセラミック歯科材料事業を開始するといった2026年半ばの計画は、口腔内スキャニング、CAD/CAM切削、3Dプリンティングワークフロー全体にわたる検証済みの互換性と能力拡大を組み合わせるサプライヤーにとっての機会を強めている。
Recent Industry Developments in 歯科消耗品市場
- 2026年7月:PDS Healthの診療所は、Dentsply Sironaのシステムを用いたCEREC即日修復治療が500万件を突破し、即日修復ワークフローの規模を示した。この節目は、大規模グループ診療における高スループットなチェアサイド生産を支える、互換性のある修復用ブロック、バー、接着システムへの需要を後押しする。
- 2026年5月:Dentsply Sironaは、DS Coreプラットフォームを通じてCBCT画像における根尖病変を特定する、FDA承認・CEマーキング取得済みのAI搭載診断支援ツール「Smart View - Detect」を発売した。この発売は、クラウド中心の臨床ワークフローを支え、デジタル対応診療所における画像診断、症例計画、標準化された消耗品プロトコルの統合を助ける。
- 2024年9月:米国FDAは、歯科用セラミックス、印象材、歯科用セメントなどのカテゴリーを対象とする、安全性・性能ベースパスウェイに基づく最終的な機器別ガイダンス文書を発行した。より明確な性能ベースの要件は、材料開発企業の反復サイクルを短縮しうる一方、サプライヤーにはFDAの基準に沿った強固な試験データパッケージの維持が求められる。


歯科消耗品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は診療所、病院、および検査室における歯科診断、予防、および治療に使用される使い捨ておよび限定使用製品を対象とし、メーカーおよびディストリビューターの販売価格(米ドル建て)で評価される。
対象外の範囲:歯磨き粉、歯ブラシ、マウスウォッシュなどの消費者向け小売口腔ケア定番品は含まれない。
セグメンテーション概要
- 製品タイプ別
- アライナー・ブレース
- 麻酔薬
- ボンディング剤・接着剤
- 歯科バー
- 歯科インプラント
- 歯科スプリント
- 歯科縫合糸
- 止血剤
- 個人用防護具
- 補綴物
- 再生材料
- 修復材料
- その他の製品タイプ
- 治療モダリティ別
- 修復
- 補綴
- 歯内療法
- 歯周病
- 矯正歯科
- 審美・コスメティック
- その他
- 流通チャネル別
- オフライン
- B2B
- B2C
- オンライン
- オフライン
- エンドユーザー別
- 歯科クリニック
- 歯科病院
- DSO・グループ診療
- その他のエンドユーザー
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場境界の設定、初期需要プールの構築、および広く追跡されている医療・貿易指標へのモデルの整合に使用された。世界保健機関(口腔疾患負担)、世界銀行(マクロおよび医療支出の背景)、OECD医療統計(加盟国における利用率および支出の代理指標)、ならびに米国CDC(リスク要因および予防シグナル)などの公的情報源を活用した。関連する場合には、一般的に輸入される歯科材料の国境を越えた流通を確認するため、UN Comtradeを含む貿易・税関ポータルも参照した。
供給側については、収益構成、製品ポジショニング、および地理的エクスポージャーを把握するために企業の財務報告書および投資家向けプレゼンテーションを参照し、歯科消耗品をより広範な歯科機器ラインと混同しないよう努めた。クロスチェックのため、企業財務・インテリジェンスの有料サブスクリプション、修復材料および根管治療材料のイノベーションサイクルを把握するための特許データベース、ならびに方向性のある数量動向を検証するための輸出入データも活用した。ここに記載されているソースは例示的なものであり、インプットの収集、検証、および明確化のためにその他の公開文書やデータセットも参照した。
一次インタビューおよびサーベイ
一次調査は、広範な需要指標を現実的な採用率および価格前提に転換し、実際の処置ごとに購入・使用されるものを確認することに重点を置いた。モデルが処置構成、償還パターン、およびチャネルマークアップの違いを反映するよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカにわたるメーカー、ディストリビューター、歯科クリニク、および検査室関連の専門家と幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:20% | アジア太平洋地域:42% |
| 中位層:43% | 機能・ユニットリーダー:33% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:20% | マネージャー:47% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、歯科受診数と処置タイプの対応可能なプールから支出を再構築するトップダウン構築から始まり、チャネル構造を反映した平均販売価格を用いて処置ごとの消耗品使用量を適用する。実用性を保つため、歯科う蝕および歯周病の有病率トレンド、歯科医師密度とクリニックのスループットシグナル、インプラントおよび修復処置の構成変化、材料価格の動向とインフレ、ならびに患者一人当たりの消費量を変化させる審美・予防受診の採用など、測定可能な指標の短いリストを使用した。
これらの合計値は、公開財務報告書からのサプライヤー収益分割、ディストリビューターチャネルチェック、および一般的な消耗品の平均売価格を乗じたサンプル数量を用いた選択的なボトムアップ近似によって検証され、いずれかの地域が過大または過小評価されていないかを確認した。ボトムアップのカバレッジが不完全な場合は、インタビューによる浸透率レンジからのスケーリングと、歯科受診強度に連動したピアマーケット比率を用いてギャップを処理した。
予測については、処置量の成長と価格に関するシナリオ分析を実施し、その後、需要を高齢者人口比率、可処分所得、および口腔医療利用率で説明する多変量回帰チェックを行い、近期の購買行動に関する専門家コンセンサスを通じて調整した。これにより予測は説明可能となり、ジュニアアナリストが毎年更新できる変数に追跡可能な形で紐付けられる。
データ検証と更新サイクル
処置活動の方向性、報告された収益成長レンジ、および主要材料カテゴリーの貿易フロー動向を含む独立したシグナルとモデル合計値の整合性チェックを実施する。ある地域で異常な急増が見られた場合は、基礎となるインプットを再確認し、前提をインタビューレンジと比較し、れが真の変化かモデリングの人工的産物かを確認するためのフォローアップコールを実施する。
承認前に、モデルは差異が文書化・修正される多段階のアナリストレビューを経て、通貨タイミングとインフレ調整が一貫して適用されていることを確認する最終チェックが行われる。レポートは年次で更新され、処置量、価格、または償還に影響を与える重要なイベントが発生した場合には中間更新が行われるため、クライアントは納品時に最新の情報を受け取ることができる。
Mordor Intelligenceの歯科消耗品市場規模と他の公表推計との比較
歯科消耗品の公表数値が常に一致しないのは、計上される製品と価格水準が異なり、起点として使用される年も合計値を変化させるためである。また、推計が処置主導の需要に基づくか、より広範な医療支出比率に依存するかによっても差異が生じる。
処置構成の変化、チャネルレベルの平均販売価格の動向、および年次更新チェックを追跡することで、Mordor Intelligenceは隣接する歯科機器収益や消費者向け小売口腔ケアバスケットを混入させることなく、歯科治療中に消費されるものにモデルを固定している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 43.26 ビリオン 米ドル(2026年) | |
| トレードパブリッシャーA | 37.60 ビリオン 米ドル(2024年) | より早い基準年を使用しており、2024年以降の処置回復と価格インフレが完全に反映されていない場合に市場を圧縮する可能性があり、歯科専用消耗品とより広範なカテゴリーに関するスコープ注記の明示性が低い。 |
| 業界ポータルB | 32.48 ビリオン 米ドル(2024年) | 保守的な成長を伴うより長い予測ウィンドウを適用しており、処置ごとの使用率とディストリビューターマークアップが地域間で簡略化または平均化された場合に2024年の合計値が小さくなる可能性がある。 |
差異は主に基準年の選択と歯科処置レベルで消耗品として計上されるものに起因し、次いで価格が地域およびチャネルごとにどのように繰り越されるかによる。処置に連動した需要ドライバーと明確な価格・検証ステップを使用することで、推計の再現性が保たれ、購入者はどの前提が合計値を動かすかを握できる。


レポートで回答される主要な質問
歯科サービス機構(DSO)は購買戦略をどのように再形成しているか?
DSOは大規模な診療ネットワーク全体で調達を一元化し、インプラント、修復キット、デジタルワークフローツールを数量ベースの契約でバンドルできるサプライヤーを優遇しており、これにより小規模ディストリビューターのマージンが圧迫されている。
生体活性インプラント材料が臨床医の関心を集めている理由は何か?
炭素系コーティングと再生表面は骨結合を積極的に促進し、細菌付着を低減することで、施術者が修正率を下げ、骨質が低下した患者を治療するのに役立っている。
即日CAD/CAMワークフローの臨床医による採用を促進しているものは何か?
チェアサイドミルと組み合わせた口腔内スキャナーは治療時間を1回の受診に圧縮し、患者体験を向上させ、外部ラボへの依存を削減することで診療の収益性を高めている。
貴金属価格の変動が修復材料の選択にどのような影響を与えるか?
金とパラジウムのコスト変動により、ラボとクリニックはジルコニアと高性能ポリマーへとシフトし、臨床アウトカムを維持しながらコモディティの変動へのエクスポージャーを低減している。
オンライン購買プラットフォームへの移行を加速させる要因は何か?
口腔内スキャナーとチェアサイドミルの広範な普及が即日修復を加速させ、プレミアムセラミック、ボンディング剤、3Dプリント可能なレジンの使用を促進している。
予防的口腔ケアキャンペーンが消耗品の革新にどのような影響を与えるか?
早期介入に対する政府と保険会社の重点がシーラントとフッ化物ワニスへの需要を促進し、メーカーは学校ベースのプログラム向けに調整された速硬化・高フッ化物製剤の開発を促されている。
最終更新日:



