
歯科サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
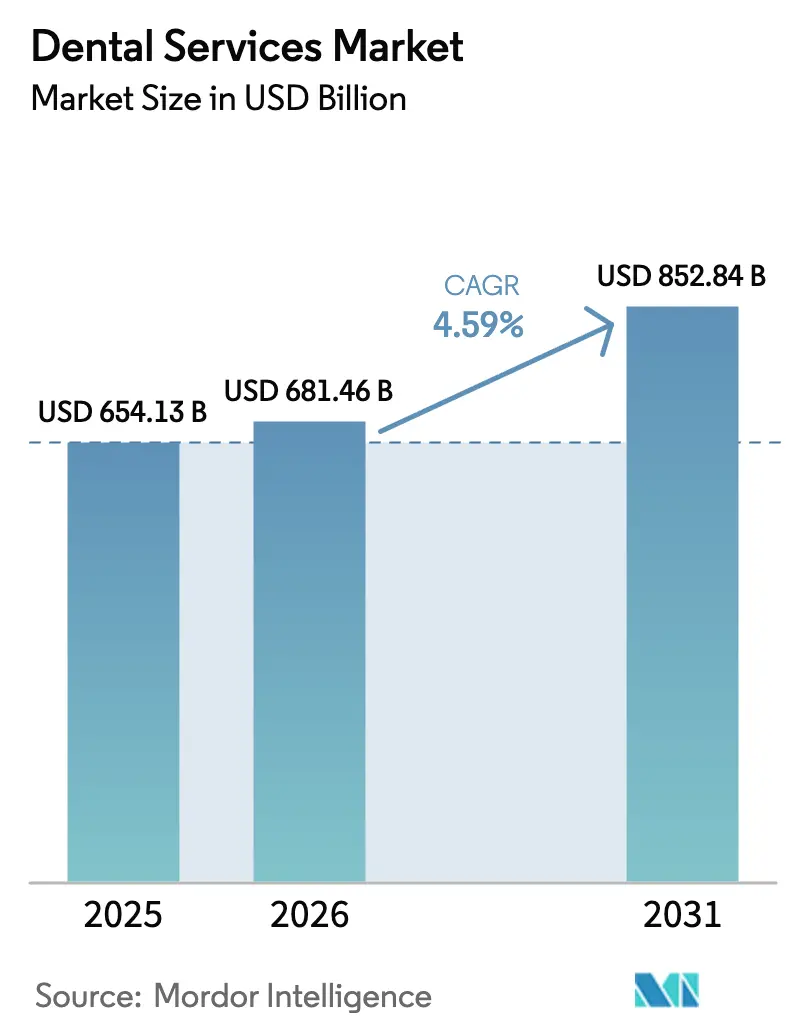
| 市場規模 (2026) | 681.46 十億米ドル |
| 市場規模 (2031) | 852.84 十億米ドル |
| Growth Rate (2026 - 2031) | 4.59 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
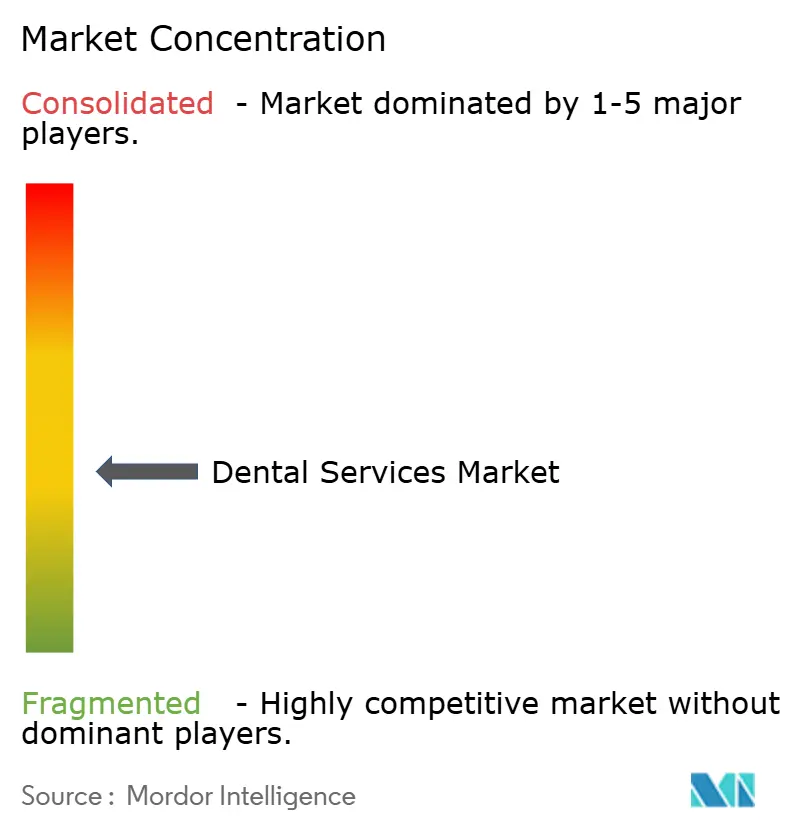
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科サービス市場分析
歯科サービス市場規模は、2025年の6,541億3,000万米ドルから2026年には6,814億6,000万米ドルに成長し、2026年から2031年にかけて年平均成長率4.59%で2031年までに8,528億4,000万米ドルに達すると予測されています。
高齢者における持続的な歯牙喪失、完全デジタルワークフローの急速な普及、および歯科サービス組織(DSO)のスケールメリットが、グローバルな患者基盤を拡大しながら診療経営を再構築しています。日本、欧州、北米の高齢化社会は、目立たない矯正歯科を求める若年消費者がクリアアライナー療法に引き付けられる一方で、高付加価値なインプラントおよび義歯需要を引き続き支えています。DSOは集中調達とAI誘導スケジューリングを活用してチェア稼働率を向上させていますが、歯科衛生士および歯科助手の人材不足が多くの先進国市場における近期の供給能力を制限しています。チタンおよびジルコニアのサプライチェーンの不安定性と、サイバー保険料の上昇が小規模クリニックの利益率を圧迫する一方、資本力のある統合事業者の競争優位性を強化しています。
主要レポートのポイント
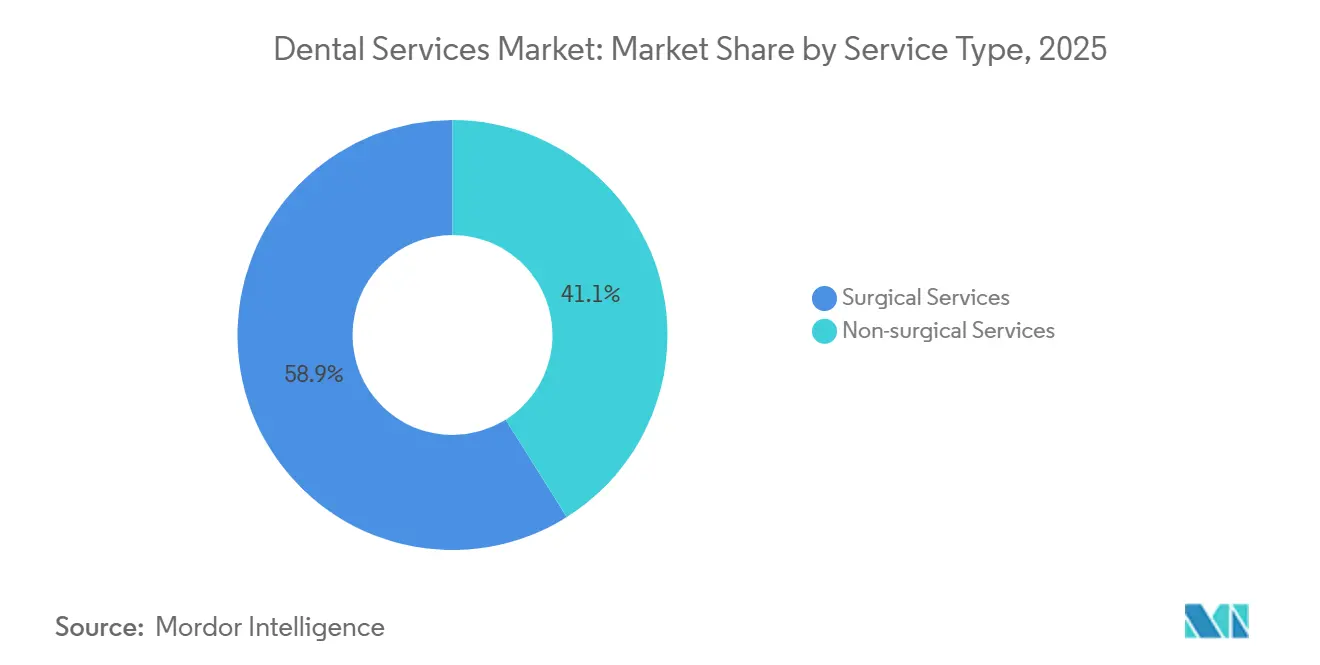
- サービスタイプ別では、外科的サービスが2025年の歯科サービス市場シェアの58.92%を占めてリードしました。非外科的サービスは、予防サブスクリプションおよび審美的ホワイトニング需要に牽引され、2031年にかけて年平均成長率7.06%で拡大する見込みです。
- 患者年齢層別では、17歳超60歳以下のグループが2025年の収益の54.87%を占め、17歳未満のセグメントは2031年まで年率9.63%で成長する見通しです。
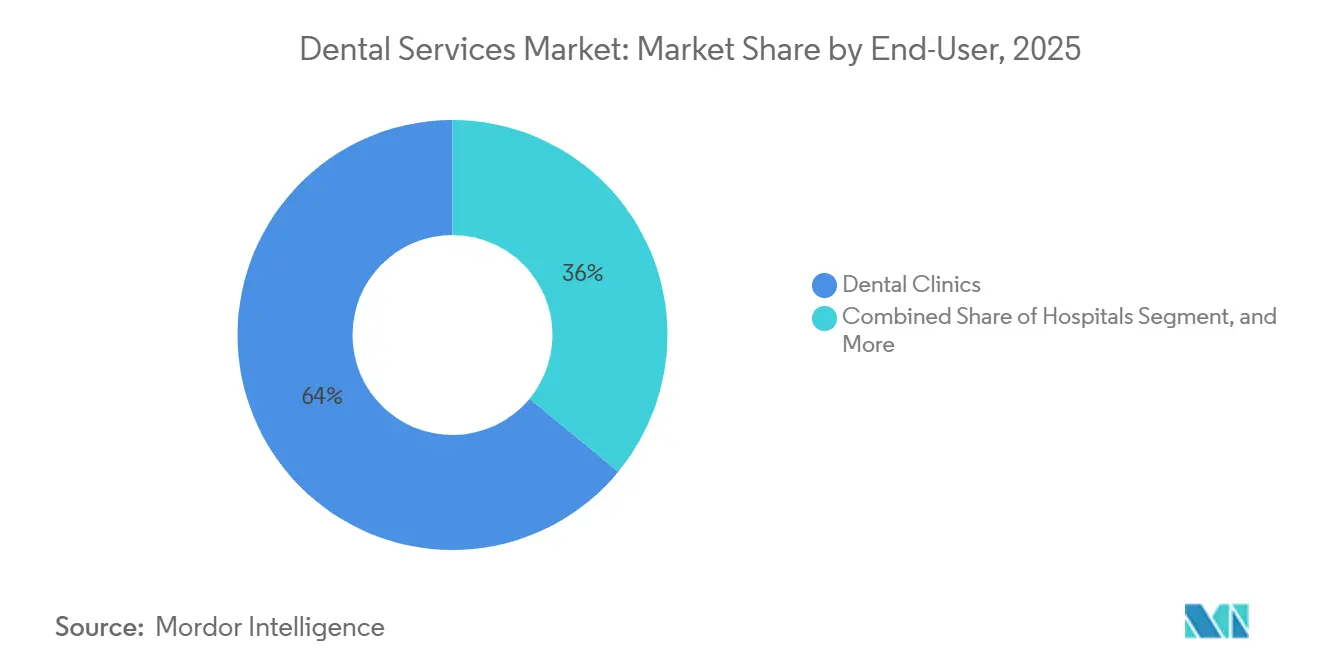
- エンドユーザー別では、歯科クリニックが2025年の歯科サービス市場の64.02%を占め、2031年にかけて年平均成長率8.18%で拡大しています。
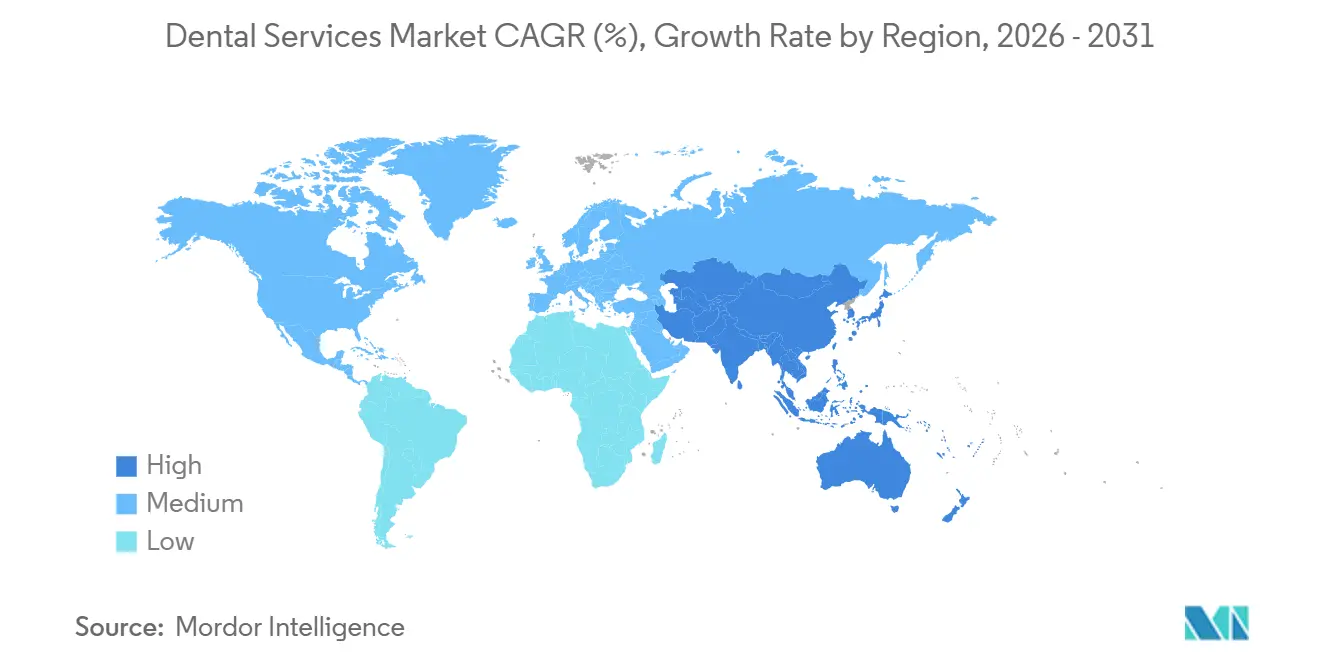
- 地域別では、北米が2025年の歯科サービス市場シェアの39.28%を占め、アジア太平洋地域は2031年にかけて年平均成長率10.27%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル歯科サービス市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 歯科疾患罹患率の増加 | +1.2% | グローバル、新興市場でより高い | 中期(2〜4年) |
| 修復処置を促進する高齢化社会 | +1.0% | グローバル、先進国市場に集中 | 長期(4年以上) |
| 審美・美容歯科への需要増大 | +0.8% | 北米・欧州、アジア太平洋で上昇中 | 短期(2年以内) |
| 歯科健康への意識向上 | +0.7% | グローバル、特に新興市場 | 中期(2〜4年) |
| 歯科サービス組織(DSO)モデルの急速な拡大 | +0.6% | 北米、欧州・アジア太平洋へ拡大中 | 中期(2〜4年) |
| AIを活用した遠隔歯科診療・予防分析の普及 | +0.5% | グローバル、先進国市場が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化社会と歯牙喪失の負担
世界的な平均寿命の延伸により65歳以上の患者層が拡大しており、この年齢層は歯周病および無歯顎の罹患率が高くなっています。日本では2024年に高齢者の25%が天然歯を持たない状態にあり、全顎修復への安定した需要を生み出しています。シンガポールの保健省は、60〜74歳の居住者の60%が天然歯を20本未満しか持たないと報告し、インプラント償還の拡充を促しました。メーカーは2024年に金属アレルギー患者向けに開発された新しいジルコニアインプラントについて米国FDAの認可を取得し、臨床的選択肢を広げました。老年期鎮静プロトコルおよびミニインプラントシステムを導入した診療所は、プレミアム修復収益を獲得する有利な立場にあります。
審美・美容歯科への需要増大
ソーシャルメディアの普及とビデオ通話の日常化により、患者の笑顔の審美性への関心が高まり、ベニア、ボンディング、チェアサイドホワイトニングが二桁成長を遂げています。[1]アメリカ審美歯科学会、「審美歯科トレンドレポート」、AACD.COM 歯のホワイトニングセグメントだけで2025年に62億米ドルを生み出し、消費者が迅速かつ非侵襲的な改善を求めていることが示されました。Align Technologyは、2025年のクリアアライナー開始症例の45%が30歳以上の成人を対象としていたことを公表し、目立たない矯正歯科の受容が広がっていることを裏付けました。規制当局はマーケティング表示の監視を強化しており、英国の一般歯科評議会は2024年に根拠に基づくビフォーアフター画像の使用を義務付けました。デジタルスマイルデザインソフトウェアと透明なインフォームドコンセントプロトコルを備えたクリニックが競争上の優位性を獲得しています。
歯科保険適用の拡大とDSOの展開
2021年から2025年の間に、米国の23州がメディケイドの成人歯科給付を拡充し、870万人の被保険者が追加されました。[2]メディケア・メディケイドサービスセンター、「メディケイド歯科給付の拡充」、CMS.GOV DSOは処置件数を集約することで市場水準を上回る償還率を交渉し、メディケイドおよびCHIPはHartland Dentalの2025年の症例構成の18%を占めました。ドイツの2024年のCAD/CAMクラウン補助金決定により、患者の自己負担が1ユニットあたり150ユーロ削減され、修復症例数が14%増加しました。集中請求と支払者の多様化が、大規模診療ネットワークのシェア獲得を加速させています。
デジタル歯科の普及拡大
2024年にAI強化検出ソフトウェアやロボットインプラントシステムを含む47件のデジタル歯科機器がFDA承認を取得し、技術パイプラインの有効性が実証されました。Dentsply SironaのPrimescanイントラオーラルスキャナーの販売は、当日クラウンワークフローが臨界量に達した2025年に19%増加しました。3Dプリント義歯床は製造コストを約40%削減し、製作期間を数週間から数時間に短縮しました。複数拠点を持つDSOはPearl AIおよびOverjetアナリティクスを採用し、数百の拠点にわたる診断のばらつきを低減しながら標準化を図りました。ISO 13485認証はデジタルワークフローのグローバルな償還適格性を支えています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 発展途上地域における償還の限界 | -0.7% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 高度な機器の高コスト | -0.5% | グローバル、価格感応度の高い市場でより顕著 | 中期(2〜4年) |
| 熟練労働力の不足 | -0.4% | グローバル、農村部および医療過疎地域で深刻 | 中期(2〜4年) |
| デジタルプラットフォームにおけるサイバーセキュリティリスク | -0.2% | グローバル、デジタル先進市場で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
労働力不足と歯科衛生士の燃え尽き症候群
米国では2025年に歯科衛生士の空席が16,400件に達し、9%の人材不足により診療所は予約枠を制限せざるを得ない状況となっています。[3]アメリカ歯科医師会健康政策研究所、「歯科労働力不足」、ADA.ORG 燃え尽き症候群は反復動作による傷害やエアロゾル曝露に起因しており、調査対象の歯科衛生士の42%が5年以内に勤務時間を削減する予定と回答しています。英国では2024年に歯科看護師の3年間の離職率が38%に達しました。オーストラリアでは、訓練能力または移民数が増加しない限り、2030年までに2,100人の歯科衛生士が不足すると予測されています。賃金インフレ(米国の歯科衛生士の平均時給は2024年に42.50米ドル)が、DSOレベルの購買力を持たない小規模診療所を圧迫しています。社内アカデミーとキャリアラダープログラムを持つDSOはスタッフをより効果的に確保しています。
新興経済圏における高い自己負担コスト
インドでは患者が歯科支出の約80%を直接負担しており、1本のインプラントの価格は25,000〜50,000インドルピー(300〜600米ドル)で、都市部の中央値賃金の1〜2ヶ月分に相当します。インドネシアのBPJS制度は抜歯と充填のみをカバーしており、フルサービスの利用は居住者のわずか22%に限られています。ブラジルでは公立クリニックの長い待ち時間により、中間所得層の患者が根管治療に800〜1,500ブラジルレアル(160〜300米ドル)を請求する民間診療所に流れています。価格が40〜60%低いタイやメキシコへの国境を越えた歯科ツーリズムは地元の収益を奪いますが、潜在的な需要を浮き彫りにしています。マイクロファイナンスと分割払いツールはアクセス拡大に貢献しますが、デフォルトリスクが高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:外科的収益の優位性と予防的勢いの交差
外科的ケアは2025年収益の58.92%を占め、インプラント、矯正歯科、口腔外科がプレミアム料金を維持する一方、非外科的セグメントは2031年にかけて年平均成長率7.06%が見込まれています。北米のインプラントコストは1本あたり平均3,000〜6,000米ドルで、高齢化しながらも活動的な人口からの需要に牽引されています。クリアアライナーの普及は拡大を続け、Align Technologyの2025年グローバル開始症例400万件のうち180万件が21歳以上の成人を対象とし、遠隔モニタリング能力の拡充を反映しています。歯内療法および歯周病専門医は、プロバイダー供給が限られる中で価格決定力を維持しており、米国都市部の根管治療は1歯あたり1,200〜1,800米ドルで価格設定されています。
予防歯科はより速い成長を遂げています。メディケイドのEPSDT給付に基づく州義務のシーラント事業により、学齢期の子どもの齲蝕発生率が60%低下し、より広範な支払者の採用を促しています。審美的需要は引き続き堅調で、選択的ベニアおよびホワイトニング患者の71%が2024年にサードパーティファイナンスを利用し、診療所がより高い裁量的支出を獲得できるようにしています。当日CAD/CAMクラウンはラボの製作期間を2週間から2時間に短縮し、承諾率を約18%向上させています。新しい修復材料に対する一貫したFDA監督が患者と支払者の信頼を維持しています。


患者年齢層別:小児の急増が成人の安定を上回る
18〜60歳の成人が2025年収益の54.87%を占めましたが、17歳未満の小児セグメントは2031年にかけて年平均成長率9.63%を記録すると予測されています。2024年のアメリカ矯正歯科学会のガイダンス後、早期矯正治療が臨床的な勢いを増し、フェーズI治療が27%増加しました。420万人の米国の子どもを対象とした学校ベースのケアにより、歯痛による救急外来受診が22%減少しました。小児向けサブスクリプションプランは2025年末までに340,000家族を獲得し、予算の予測可能性を求める保護者の意欲を反映しています。
高齢者は件数は少ないものの、複雑な補綴物を通じて不釣り合いに高い収益をもたらします。無歯顎は依然として65歳以上の米国成人の17%に影響を与え、オーバーデンチャーおよび固定修復への需要を維持しています。2025年のミニインプラントに対するメディケアアドバンテージの適用拡大により、患者の1顎あたりのコストが1,200〜2,000米ドル削減されました。フロリダなどの退職者集積地の診療所では、インプラント支持型オーバーデンチャーが現在症例構成の41%を占めると報告しています。
エンドユーザー別:DSO効率に牽引されたクリニック中心の成長
歯科クリニックは2025年の歯科サービス市場の64.02%を占め、DSOがスループットを最適化する中で年平均成長率8.18%で成長すると予測されています。Heartland Dentalのクリニックは、AIスケジューリングを導入することで1日平均42件の来院を達成し、独立診療所の平均を18%上回りました。Pacific Dental Servicesは1億2,000万米ドルをクラウドインフラに投資し、860拠点にわたる管理コストを14%削減しました。Aspen Dentalは2024〜2025年に医療過疎地域に78のクリニックを開設し、メディケイドの受け入れと透明な価格設定を組み合わせました。
病院はトラウマおよび医学的に複雑な症例に集中しており、歯科ユニットを設置している米国の病院はわずか18%です。学術機関には26,874人の歯科学生が在籍していますが、高い学費が労働力の成長を妨げています。DSOはインプラントおよび修復材料の調達において独立診療所に比べて20〜30%の割引を確保し、利益率の回復力を支えています。
地域分析
北米は2025年に1人あたり385米ドルの支出と非高齢者成人の77%の保険加入率を背景に、グローバル収益の39.28%を維持しました。カナダの各州は成人歯科補助金の拡充に12億カナダドルを充当し、一方で120万人の米国居住者が低コストのケアを求めてメキシコへ渡航しました。
欧州はEU医療機器規制のより厳格な製品規制に直面しており、2024年までにCEマーク取得インプラントのラインナップが12%削減されました。ドイツのインプラント支持型クラウンへの補助金により自己負担が200〜300ユーロ削減され、インプラント件数が9%増加しました。NHSへのアクセス困難により1,200万人の英国成人が民間診療所に流れ、そこでは1本のクラウンに800〜1,200英ポンドかかります。
アジア太平洋地域は中国とインドを中心に年平均成長率10.27%が見込まれています。中国は2024年に34件の国産デジタル機器を承認し、スキャナーの取得コストを25%削減しました。インドは2024年に50万人の歯科ツーリストを受け入れ、クリニックがISO認証施設を大幅な割引で宣伝する中で3億2,000万米ドルを生み出しました。GCCは2024年までにドバイの駐在員需要に牽引され、2,800人に1施設のクリニック密度に達しました。

規制環境
歯科サービスは、免許制度、広告規制、支払者との契約条件、データプライバシーが重なり合うコンプライアンス枠組みの下で運営されている。米国では、歯科委員会が診療基準を管理し、OSHA、CMS、および継続的なHIPAAガイダンスが運営リスクを形成しており、2025年1月に発表されたHIPACセキュリティルールのNPRMは2026年半ば時点でまだ最終決定されていない。2026年の規制動向には、州レベルでのCPODに関する検討事項や、HRSAの人材資金を2030年まで再承認するAction for Dental Health Act(H.R. 2001、2025年成立)やDOC Access Act(H.R. 1521、2025年)といった政策上の支柱が含まれ、これらはヘルスプランの契約条件および非対象サービスに対応するものである。2026年7月、カリフォルニア州司法長官はAspen Dental Management, Inc.との間で和解に達し、36ヵ月間の独立監視制度と、歯科診療の企業化に関する懸念に対応するためのガバナンス、マーケティング、料金体系のコンプライアンス計画の実施を義務付けた。
競合環境
上位10のDSOは2025年に米国の診療所拠点の約18%を保有しており、適度な分散と統合余地があることを示しています。Heartland Dentalは2,300以上の提携オフィスを超え、Pacific Dental Servicesは860を超え、Aspen Dentalは医療過疎地域へのデノボ展開を継続しました。Aspenの2024年における12の地域ラボの買収は、補綴品質と製作期間の管理を目的とした垂直統合トレンドを示しています。AIベンダーのPearl AI、Overjet、VideaHealthは、臨床医のばらつきを縮小する診断ソフトウェアを提供するための複数年ネットワーク契約を締結しました。Align Technologyは2025年12月時点で3,400件以上の有効または申請中の特許を保有し、競争上の優位性を維持しています。
テクノロジーは決定的な差別化要因であり続けており、イントラオーラルスキャニングとクラウドソフトウェアを使用する診療所は、アナログの同業者に比べてオペレーターあたりの収益が15〜20%高くなっています。デジタル化に伴いサイバーリスクも高まっており、米国保健福祉省は2024年に725件の医療データ侵害を記録し、多要素認証を導入していないクリニックのサイバー賠償責任保険料が25%上昇しました。HIPAAやGDPRなどのコンプライアンス体制は固定コストを課しますが、大規模なDSOはより大きな収益基盤にそれを分散させています。国境を越えた拡大は限定的であり、Q&M Dental Groupの2025年における18クリニックのマレーシアチェーン買収は、国際展開におけるライセンスおよび償還の複雑さを浮き彫りにしています。
歯科サービス業界のリーダー企業
Aspen Dental Management, Inc.
Dental Care Alliance
Great Expressions Dental Centers
Pacific Dental Services
Smile Brands Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
予防・非外科的サービスに向けた調達、請求、デジタルワークフローを一元化するネットワーク型提供モデルを通じて、医療アクセスを拡大する余地が残されている。2026年のエビデンスによれば、Aspen Dentalは複数州にわたるネットワーク拡大を継続しており、Healthy Mouth Movementを通じて大規模な地域社会向け支援活動を開始し、最大1億米ドルの寄付診療を約束している。資本および規制面の変化がその後の機会を支えている。2026年6月にDental Care Allianceが11億米ドルを超える債務削減と2031年への返済期限延長を実施したことで、ネットワーク全体における継続的な買収と技術投資が支えられている一方、2026年の歯科・医療用品に対するセクション301関税の100パーセント引き上げは、調達の統合と企業全体の効率化プログラムを加速させている。
最近の業界動向
- 2026年7月:Aspen Dental Management, Inc.は、Healthy Mouth Movementを通じて最大1億米ドルの寄付診療および口腔health サービスを提供する5年間のコミットメントを発表し、2026年11月7日にDay of Serviceを実施予定である。この取り組みは、全米のクリニックネットワーク全体でアクセス重視の支援活動を拡大し、大規模な地域社会プログラムを実施できるDSOの競争上の差別化を強化するものである。
- 2026年6月:Aspen Dentalは、新たに卒業した歯科衛生士が専門職として業務を開始する際に支援し評価するためのAligned With Aspen Dentalプログラムを開始した。このプログラムはオンボーディングを標準化し、診療網全体での統合を加速させる。
- 2026年6月:Dental Care Allianceは、総資金調達債務を11億米ドル以上削減し、債務の返済期限を2031年まで延長する戦略的金融取引を完了した。このバランスシートの改善により、買収、技術、ネットワーク拡大への継続的な統合と投資が可能になる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、歯科サービス市場には、様々な診療環境において患者に提供される臨床歯科ケアから得られる収益が含まれ、定期検診、画像診断、予防ケア、修復、歯内療法、歯周病治療、口腔外科、矯正歯科、インプラントを対象とする。
対象範囲の除外事項:臨床サービスの一環として請求されない歯科製品および機器の販売は除外する。
セグメンテーション概要
- サービスタイプ別
- 非外科的サービス
- 予防歯科
- 修復歯科
- 審美歯科
- 外科的サービス
- インプラント・口腔外科
- 矯正歯科
- 歯内療法・歯周病
- 非外科的サービス
- 患者年齢層別
- 17歳以下
- 17歳超60歳以下
- 60歳超
- エンドユーザー別
- 歯科クリニック
- 病院
- 歯科サービス組織(DSO)
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、ケアの経路をマッピングし、国別に確認可能な需要シグナルの根拠付けに用いられた。口腔health負担については世界保健機関(WHO)、health支出指標についてはOECD、利用状況および疾病サーベイランスについては米国疾病予防管理センター(CDC)などの出典を通常参照している。これらの入力情報は、モデルを単なる仮定のみに基づいて構築することを避けるのに役立つ。
需要を価値に変換するため、主要市場における公的な償還スケジュールおよび各国のhealth統計出版物も確認している。人材および診療動向については、米国歯科医師会(American Dental Association)などの出典を用いている。これらは、企業開示資料、投資家向け説明資料、信頼性の高い報道、企業財務・ニュースの有料サブスクリプション、および臨床技術採用の進度を追跡するための特許データベースによって補完される。ここに記載した出典は例示的なものであり、調査の過程でデータ収集、検証、明確化のために追加の参考資料が使用される。
一次インタビューおよび調査
一次調査は、クリニック経営者、複数拠点運営者、歯科関連団体、支払者、流通業者、および施術内容や価格変動についてコメント可能な臨床医との面談および構造化調査を中心に行われた。成熟市場と新興市場の両方をバランスよく対象とすることで、利用状況の違い、自己負担支出の動向、保険適用が最終価格に与える影響を確認し、その上で前提条件を確定した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | CXO:12% | アジア太平洋地域:40% |
| ミドルティア:52% | 機能/部門リーダー:39% | 欧州・中東・アフリカ:37% |
| 中小プレイヤー:16% | マネージャー:49% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、年齢別人口、歯科医師密度、受診率、治療の普及率を用いて各国の歯科ケア対象プールを再構築するトップダウン方式から始まる。活動レベルが形成された後、施術内容と平均料金レンジを適用して価値を算出し、支払者構成、インフレ、および診療環境別のケア提供割合に応じて調整する。
モデルの現実性を保つため、選択的なボトムアップ推計を用いて結果を裏付けている。これには、抽出したプロバイダー収益の集計、チェア数と予約処理能力に関するチャネルチェック、および開示情報が入手可能な場合のインプラントおよび矯正歯科の症例数に関する抜粋確認が含まれる。本市場において特に重要であった入力情報には、う蝕および歯周病の負担、一人当たりhealth支出の方向性、保険適用範囲および償還制度の変化、人材の供給状況、そしてインプラントやアライナーといった高付加価値治療への移行が含まれる。
予測にあたっては、シナリオ分析を用いて、基本ケース、利用促進ケース、コスト圧力ケースの下で採用状況および価格設定を柔軟に調整できるようにした。小規模市場においてボトムアップのデータポイントが不足している場合には、一人当たり受診数および料金体系に関する同種国のベンチマークを用いてギャップを補い、その後現地専門家による再確認を行った。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、特定のデータ系列が結果に過度な影響を及ぼさないようにした。一人当たりの想定支出、歯科医師当たりの施術数、および推定受診回数を、独立した利用状況および人材動向のシグナルと比較し、外れ値についてはその要因が理解できるまで検討した。
最終承認の前には、段階的なアナリストレビューが行われ、通貨換算のタイミング確認や近隣諸国・地域間での差異確認も実施される。本レポートは毎年更新され、重要な政策変更、償還制度の変化、または大きな需要ショックが観測された場合には随時更新される。クライアントが最新の見解を確実に受け取れるよう、納品前の最終確認も実施される。
Mordor Intelligenceの歯科サービス市場推計と他の公表推計との比較
歯科サービスの公表市場規模は、対象となるサービスの範囲や、患者の診療活動を金額に変換する方法が一様でないため、しばしば異なる。差異は、基準年、価格変動をどの程度反映させるか、そして利用状況が人材の供給能力に対して検証されているかどうかからも生じ得る。
Mordor Intelligenceは、施術内容、受診件数、料金の推移を毎年確認することで、非臨床項目を暗黙に含み得る広範なhealth支出の代理指標ではなく、患者レベルのサービス提供に紐づいた推計を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法の限界 |
|---|---|---|
| Mordor Intelligence | USD 681.46 B (2026) | |
| 業界統計ポータルA | USD 519.00 B (2024) | より早い基準年と、有償の臨床診療との明確な整合性のない広範な世界合計値を用いており、最近の価格上昇やインプラント・矯正歯科比率の増加による影響を過小評価する可能性がある。 |
| 業界速報サマリーB | USD 587.95 B (2024) | より高い成長率プロファイルと概略的な地域別区分に依拠しているが、サービス提供環境の境界や利用状況を価値に変換する方法が明確に示されておらず、合計値が大きく変動する可能性がある。 |
この表は、差異が主に基準年の選択と、サービスが計測された患者の診療活動および料金にどれだけ厳密に結び付けられているかによって説明されることを示している。対象範囲を請求済みの臨床サービスに限定し、推定される症例数を歯科医師の供給能力および利用状況のシグナルと照合することで、得られる市場価値はより追跡・再現しやすくなる。


レポートで回答される主要な質問
2031年までに歯科ケア支出はどの程度になるか?
歯科サービス市場規模は2031年までに8,528億4,000万米ドルに達し、2026年から2031年にかけて年平均成長率4.59%で拡大すると予測されています。
最も成長が速いサービスラインはどれか?
非外科的な予防および審美歯科サービスは2031年にかけて年平均成長率7.06%を記録すると予測されており、収益を支配する外科的セグメントを上回るペースで成長しています。
DSOがこれほど急速に拡大している理由は何か?
DSOは集中調達、AIを活用したスケジューリング、保険会社との交渉を活用して利益率を向上させ、独立クリニックを効率的に買収しています。
アジア太平洋地域の成長を牽引しているものは何か?
中間所得層の拡大、国民皆保険制度の展開、医療ツーリズム需要がアジア太平洋地域を2031年にかけて年平均成長率10.27%の予測へと押し上げています。
デジタル歯科はケアの提供をどのように変えているか?
イントラオーラルスキャニング、当日CAD/CAMクラウン、3Dプリンティング、AI診断が治療サイクルを短縮し、アウトカムを標準化することで、オペレーターあたりの収益を15〜20%向上させています。
最終更新日:



