
歯科機器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
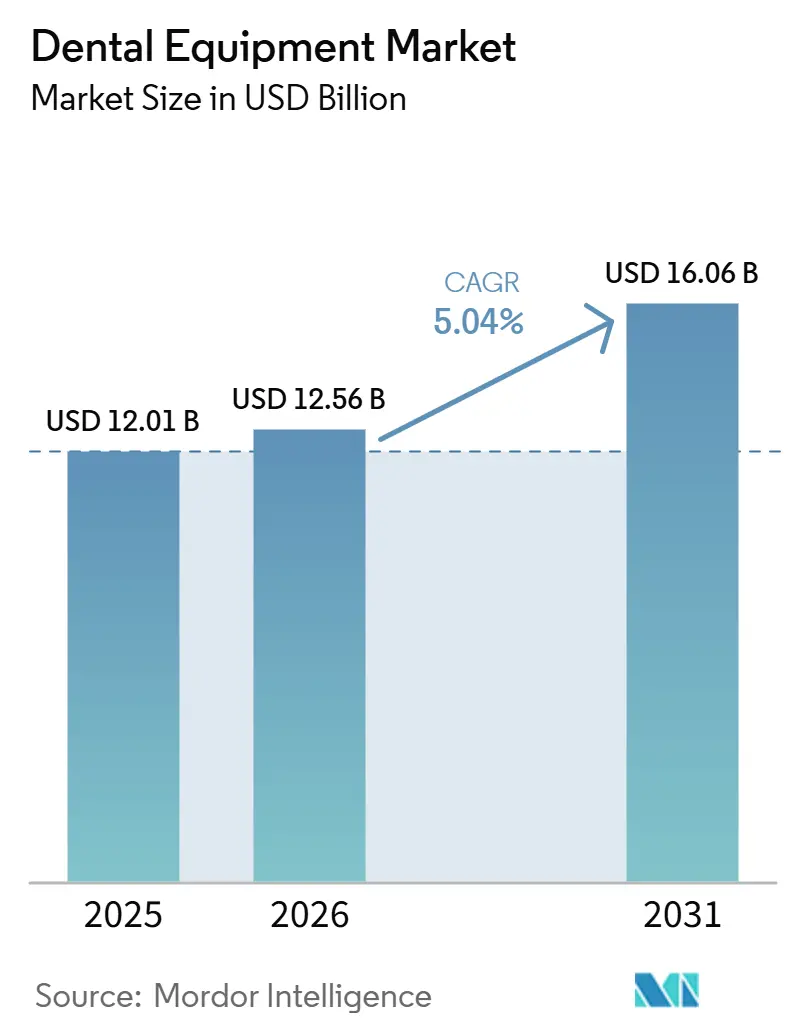
| 市場規模 (2026) | 12.56 十億米ドル |
| 市場規模 (2031) | 16.06 十億米ドル |
| 成長率 (2026 - 2031) | 5.04 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科機器市場分析
歯科機器市場規模は2025年に120.1 ビリオン 米ドルと評価され、2026年の125.6 ビリオン 米ドルから2031年には160.6 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは5.04%となっています。
デジタル化により、コーンビームCT、口腔内スキャナー、チェアサイドCAD/CAMシステムがフィルムX線やビニールポリシロキサン印象材に取って代わり、交換サイクルが短縮されています。放射線ワークフローにAIを組み込んだ歯科医院は診断時間を短縮し、症例受け入れ率を向上させる一方、ほぼリアルタイムの3Dプリンティングにより技工所への依存度が低下し、材料廃棄物が最大40%削減されます。特に日本、ドイツ、イタリアにおける高齢化人口は引き続きインプラント処置の拡大を牽引しており、中国やインドにおける歯科観光ハブの台頭がプレミアム機器への需要を促進しています。欧州連合および一部の米国州における持続可能性に関する規制は、ベンダーに使い捨てプラスチックの段階的廃止とバイオベースポリマーの試験導入を迫っており、調達はリサイクル可能な補助材料へと傾いています。
レポートの主要ポイント
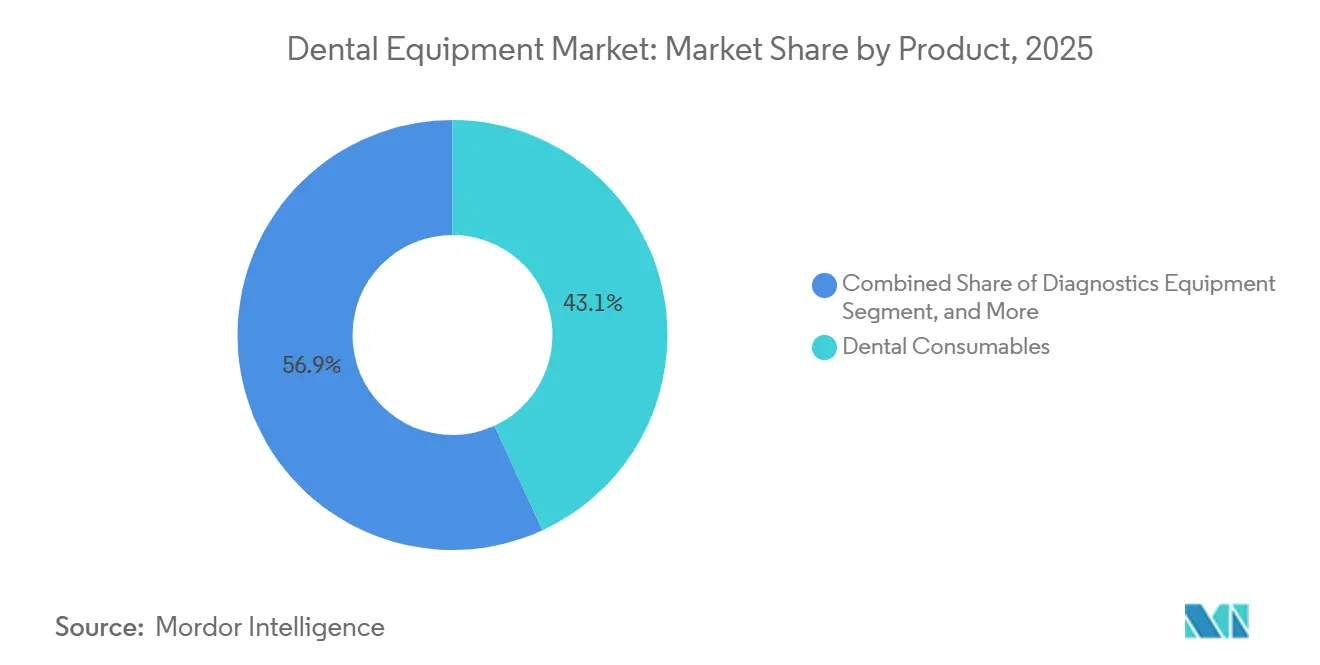
- 製品カテゴリー別では、歯科消耗品が2025年に43.12%の収益シェアでトップとなり、診断機器は2031年までに6.85%のCAGRで拡大する見込みです。
- 治療モダリティ別では、補綴処置が2025年の歯科機器市場規模の38.05%を占め、矯正機器は2031年までに6.33%のCAGRで進展しています。
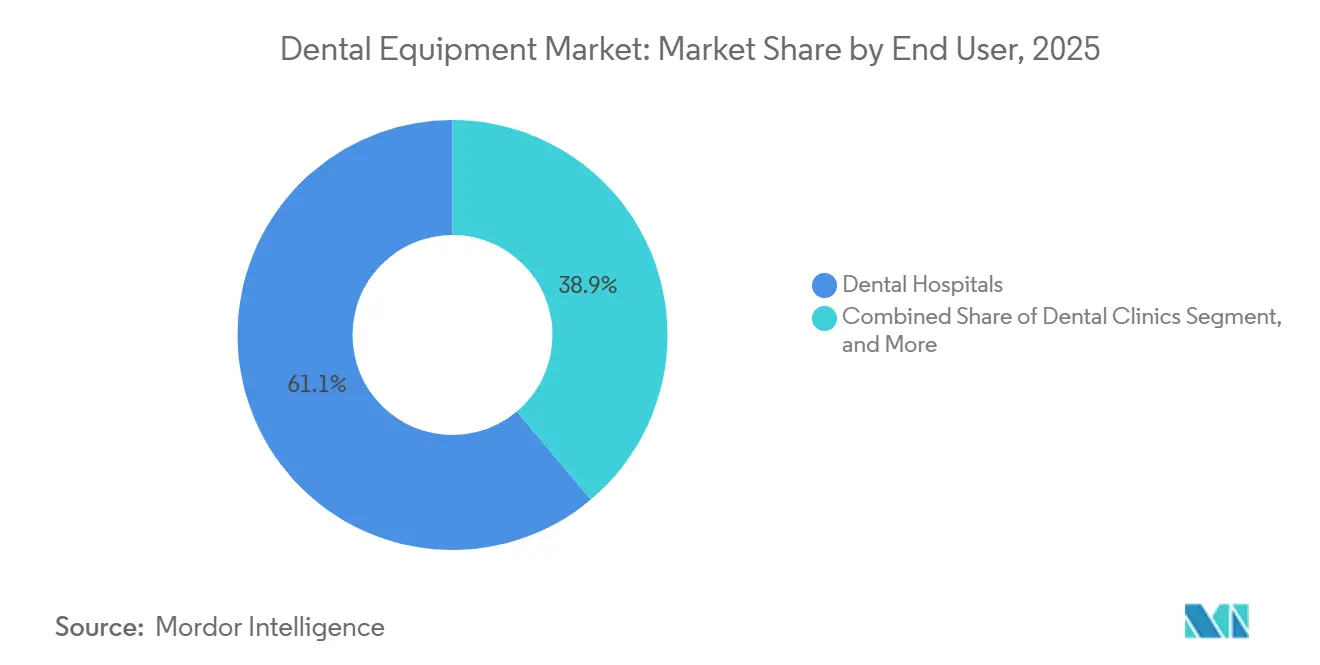
- エンドユーザー別では、歯科病院が2025年に歯科機器市場シェアの61.12%を占め、歯科クリニックは2031年までに10.93%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に歯科機器市場シェアの41.78%を占め、アジア太平洋地域は2031年までに8.93%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 歯科診療のデジタル化 | +1.2% | 北米、西欧 | 中期(2~4年) |
| クリアアライナーモデルの急速な成長 | +0.9% | 北米、欧州、アジア太平洋の主要都市 | 短期(2年以内) |
| 高齢化人口と歯牙喪失の有病率 | +1.0% | 世界全体、特に日本・ドイツ・イタリアで顕著 | 長期(4年以上) |
| 新興経済国における歯科用チェアの普及拡大 | +0.7% | 中国、インド、中東・アフリカ広域 | 中期(2~4年) |
| AIを活用した放射線診断の高度化 | +0.6% | 北米、EU、一部のアジア太平洋地域 | 短期(2年以内) |
| 院内での補綴物の3Dプリンティング | +0.5% | 北米、欧州、オーストラリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
歯科医院のデジタル化(口腔内スキャナー、CAD/CAM)
2025年に実施された42件の臨床試験を対象とした研究では、主要スキャナーが単冠に対して20µmの真度を達成し、従来の印象採得と同等の精度を示しつつ、配送遅延を排除することが確認されました。[1] 同日対応のCAD/CAM修復は現在90分で完了し、患者の無断キャンセルを減少させています。技工所はSTLファイルを好む傾向が強まっており、アナログのみの歯科医院は紹介において競争力を失いつつあります。新型スキャナーには近赤外線モジュールが搭載され、歯質内部の齲蝕を検出することで、予防ケアのアップセル経路を創出しています。
クリアアライナーサービスモデルの急速な成長
Align Technologyは2025年第4四半期に284万件のアライナーケースを出荷し、そのうち18%は消費者直販チャネルを通じたものでした。垂直統合型の製造により、納期は6週間から10日に短縮され、ケースあたりのコストが30%削減されます。サブスクリプション型矯正プランはアライナー、定期スキャン、アプリベースのモニタリングをバンドルし、軽度の不正咬合治療をコモディティ化しています。州レベルの遠隔歯科診療規制は地域によって異なり、個人開業の矯正歯科医にとってコンプライアンスリスクとなっています。
高齢化人口と歯牙喪失の有病率
60歳以上の人口は2050年までに21億人へと倍増する見込みです。[2] 無歯顎はインプラント、ブリッジ、義歯の需要を牽引しており、これらは補綴機器需要の半分以上を占めています。80歳で20本の天然歯を保つことを目標とする日本の8020運動は、逆説的に、高齢者が機能回復を求めることでインプラント埋入を加速させています。
新興経済国における歯科医師1人あたりのチェア拡充
中国は2030年までに人口1万人あたり3.2人の歯科医師を達成することを目標としており、約8万台の新規歯科用チェアが必要となります。[3] インドは2025年に50万人の歯科観光患者を受け入れ、12億米ドルの収益を生み出し、プレミアム画像診断機器への需要を促進しています。モジュール式でアップグレード可能なユニットを提供するベンダーは、価格に敏感でありながらも高い志向を持つこのセグメントでシェアを獲得しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中規模クリニックにとっての高い初期資本コスト | –0.8% | ラテンアメリカ、東南アジア | 短期(2年以内) |
| 資格を持つ歯科技工士の不足 | –0.6% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| クラウド画像診断におけるデータセキュリティの懸念 | –0.4% | 欧州連合、北米 | 短期(2年以内) |
| 使い捨てプラスチックに対する持続可能性への圧力 | –0.3% | 欧州連合、一部の米国州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中規模クリニックにとっての高い初期資本コスト
デジタル診療室の導入には25万〜40万米ドルのコストがかかり、これは2チェアの歯科医院の年間収益を超える場合が多いです。2025〜2026年の高金利環境はリースプランのコストを押し上げており、ブラジルやインドネシアでは関税により定価に15〜25%が上乗せされています。モジュール式スキャナーは導入の助けとなりますが、コストに敏感な環境では普及が依然として低調です。
資格を持つ歯科技工士の不足
米国は2030年までに8,000人の技術者不足に直面している。ドイツの歯科技工所では、リードタイムが2020年の10日から2025年には18日へと延長していると報告されている。半自動ミリング加工は負荷を軽減するものの、前歯部の審美性は依然として手積み陶材に依存してり、スループットは逼迫した状態が続いている。補綴ワークフローにおいては、歯科用咬合器などの機器が、顎関係の再現と正確な補綴物製作のサポートに引き続き重要な役割を果たしている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
消耗品が収益を支え、診断機器が加速歯科消耗品は、インプラントおよびバイオマテリアルの継続的な販売により、2025年の歯科機器市場シェアの43.12%を占めました。一方、診機器は2031年までに6.85%のCAGRで成長し、他のすべての製品を上回ると予測されています。コーンビームCTの歯科機器市場規模は、医療機関が2次元パノラマ装置をデジタル機器に置き換えるにつれて拡大しており、デジタル代替を推奨するIAEAガイドラインがその動きを後押ししています。電動ハンドピースはトルク制御の面で支持を集めている一方、ダイオードレーザーおよびエルビウムレーザーは、導入コストが15,000 米ドルを超え、償還経路も限られているため、依然としてニッチな位置づけにとどまっています。歯科用バーには、ダイヤモンド、カーバイド、セラミックの各形式が含まれます。
放射線機器の更新サイクルは加速しています。デジタルセンサーはフィルムと比較して被曝量を最大70%削減し、AIトリアージソフトウェアとシームレスに統合されます。消耗品の成長は、韓国およびイスラエルからの汎用インプラント参入により鈍化しており、れらの製品は既存ブランドより30%低い価格で提供されています。サプライヤーは、インプラントと計画ソフトウェアのサブスクリプションをバンドル販売することで利益率の低下をヘッジし、エコシステムの粘着性を強化しています。

治療別:
アライナーの勢いを背景に矯正歯科が急成長補綴機器は2025年の歯科機器市場の38.05%を占め、インプラントハードウェアの高コストを反映しています。矯正機器は2031年までに6.33%のCAGRを記録すると予測されており、モダリティの中で最も高い成長率となっています。クリアアライナーのワークフローはスキャナー、熱成形機、AIシミュレーションに依存しており、従来のアーチ形成プライヤーへの需要を低下させています。Align TechnologyのAI対応ClinCheckモデルは歯の移動精度95%を達成し、修正の手間を最小化しています。
歯内療法システムはニッケルチタンの柔軟性と往復運動を中心に革新を進め、ファイル破折を抑制する一方、歯周超音波スケーラーは歯周病と心血管疾患の関連性が高まる中で恩恵を受けています。矯正需要の急増により、施術ごとの器具支出は圧縮されますが、ソフトウェアライセンス収益は拡大し、価値がハードウェアからデジタルプランニングへとシフトしています。
エンドユーザー別:
歯科サービス機構の拡大によりクリニックが病院を上回る成長歯科病院は、資本集約的な画像診断スイートおよび鎮静機器を吸収することで、2025年収益の61.12%を維持しました。しかし歯科クリニックは、歯科サービス機構(DSO)が独立した歯科医院を統合するにつれて、2031年にかけて年平均成長率10.93%で成長すると予測されています。HeartlandやAspenなどのDSOは米国内で合計2,500以上のサイトを運営し、機器を標準化して複数年のサービス契約を確保しています。歯科機器市場は、ボリュームディスカウントにより中堅クリニックでのスキャナー普及が促進されることで恩恵を受けています。
学術機関はロボット支援インプラント埋入および組織バイオプリンティングの試験導入を進めていますが、貢献する数量は限定的です。移動型および公衆衛生ユニットは堅牢で電池駆動のX線装置を必要としており、これはサプライヤーがNGOとのパートナーシップを通じて対応する小規模ながら社会的に重要なニッチ市場です。
地域分析
北米歯科機器市場
北米は2025年の収益の41.78%を占めた。米国の一人当たり歯科支出は平均350米ドルで、世界平均のほぼ3倍に達し、5〜7年ごとの機器交換を伴う。2025年に6件の歯科AIツールがFDA認可を取得したことで、コンプライアンスへの懸念が緩和され、AIラジオロジーの展開が加速している。カナダの拡充された公的プログラムはコミュニティクリニック向けの耐久性の高い診療チェアに資金を提供し、一方メキシコの歯科ツーリズムの拠点では、120万人の米国人患者を誘致するために即日対応のCAD/CAMへの投資が進んでいる。
アジア太平洋歯科機器市場
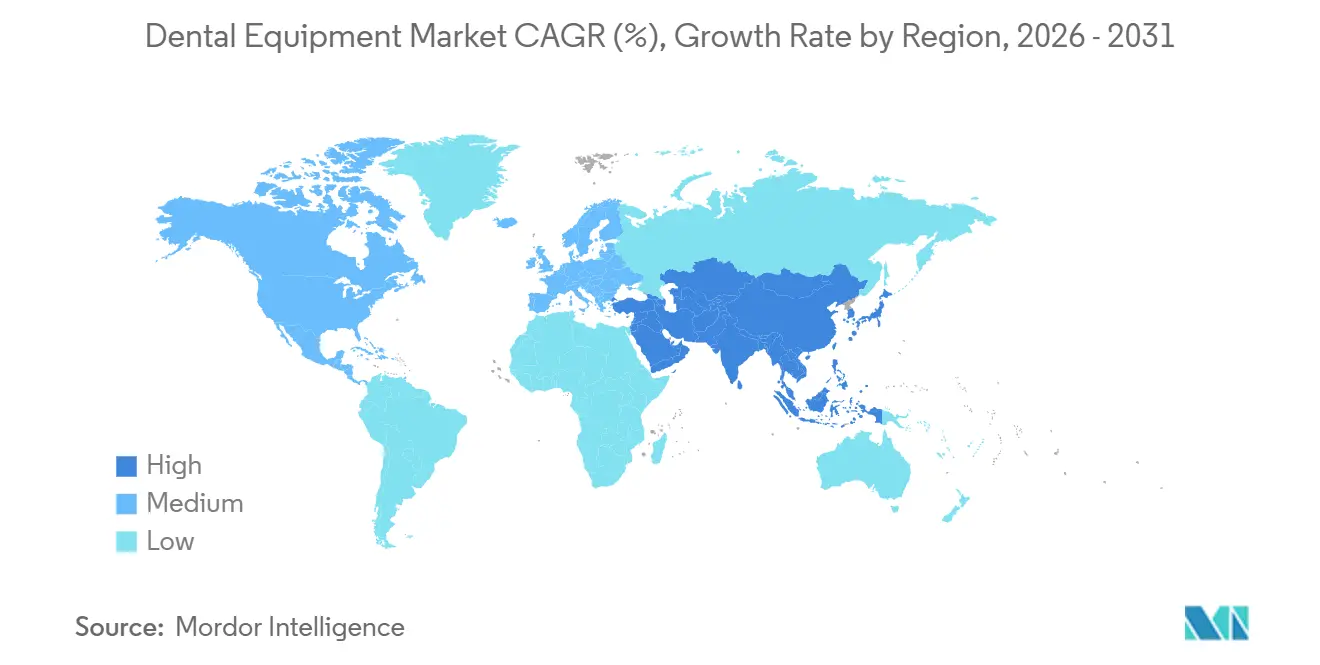
アジア太平洋地域は2031年までに8.93%のCAGRで成長すると予測されており、地域別で最も高い成長ペースとなっている。中国2025年に12,000件の民間診療所を新設し、2030年までに80,000台の新規チェアの導入を計画している。インドの12億米ドル規模の歯科ツーリズムセクターは、国内競合他社との差別化を図るためにコーンビームCTおよびガイデッドインプラントキットを調達している。日本では65歳以上の居住者が29%を占めることがインプラント需要を加速させており、韓国は西側製品と比較して40%割安なミドルティアスキャナーを東南アジアへ輸出している。
欧州・中東・アフリカおよび南米歯科機器市場
欧州市場は、クラスIIaデバイスに対するエビデンス要件を強化する2024年医療機器規制によって形成されている。ドイツの7,000の歯科技工所は、技工士不足を補うために半自動焼結を採用している。英国の供給不足により、患者はデジタルワークフローを求める民間クリニックへと移行している。フランスは北アフリカからの観光客に対応するためにイメージングスイートを刷新している。一方、GCC諸国は最先端のインプラントセンターを備えた医療ツーリズムの拠点を整備しているが、サハラ以南のアフリカでは依然とし歯科医師1人当たりの住民数が50,000人に達しており、ポータブル医療機器に関する将来的な機会を生み出している。南米の成長はブラジルとアルゼンチンに集中しており、民間保険が高度なイメージングに依存した審美歯科への需要を押し上げている。
競合状況
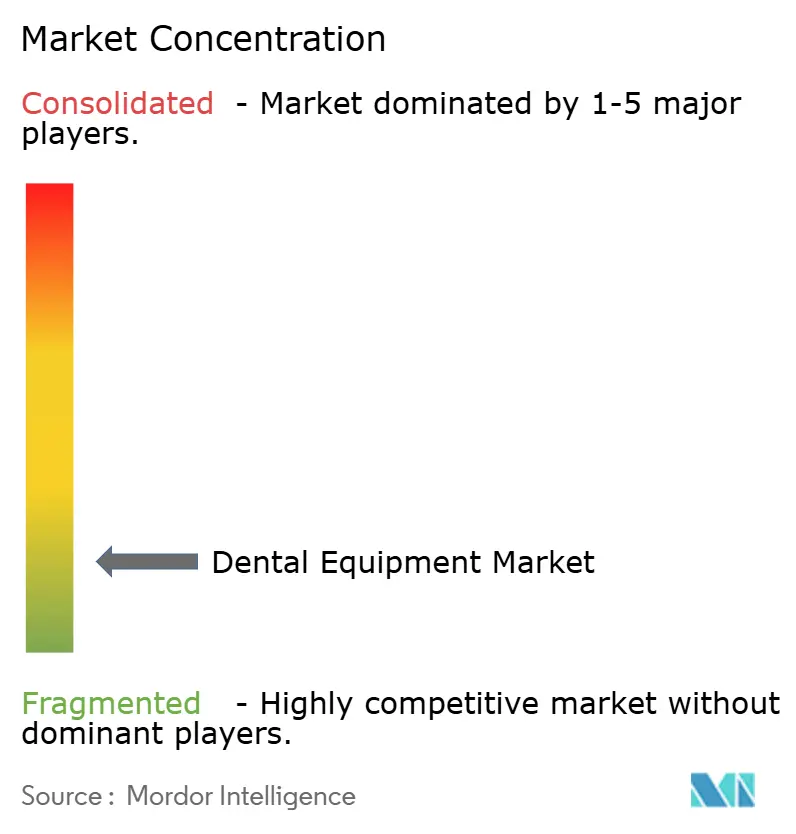
歯科機器市場は依然として中程度に分散しています。Straumannによる2025年1月の中国ディストリビューターへの8,500万米ドルの買収は、3,000の歯科医院との関係を確保し、サービスをローカライズすることで、国内競合他社のOsstemおよびDIOに対抗するものです。Dentsply SironaのDS Coreエコシステムは、PrimescanスキャナーをCERECミルと連携させ、インプラントクラウンのチェアタイムを40%短縮しています。
オープンアーキテクチャの新興企業は相互運用性を活用しています。3ShapeのTRIOSはあらゆるCADソフトウェアに対応し、コスト意識の高い技工所を引き付けています。AIスタートアップのOverjet、Pearl、VideaHealthはセンサーレベルの統合を追求していますが、規制対応コストがスケール化の課題となっています。持続可能性のギャップも残っており、完全に再利用可能なカセットを提供する既存企業はなく、BEGOとColteneのバイオ樹脂パイロットに参入余地を与えています。クリアアライナー競争は激化しており、Alignの10日間の納期はSmileDirectClubとClearCorrectに地域プリントファームの開設を迫り、マージンを圧迫しながらも消費者のスピード期待に応えています。
歯科機器業界のリーダー企業
-
3M
-
Dentsply Sirona
-
GC Corporation
-
A-Dec Inc.
-
Aseptico Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
歯科機器市場 このレポートでカバーされる企業
- 3M
- A-dec
- Aseptico
- Align Technology
- BEGO GmbH
- BIOLASE Inc.
- Carestream Dental
- Coltene Holding
- Dentsply Sirona
- Envista
- GC Corporation
- Henry Schein
- Ivoclar Vivadent
- Midmark
- NSK Nakanishi Inc.
- Patterson Companies
- Planmeca
- Septodont
- Straumann Group
- VATECH
最近の産業開発事情 歯科機器市場
- 2025年5月:PlanmecaはViso G1 CBCTユニット、ProX GOハンドヘルドX線、Onyxワイヤレススキャナーを発表し、自動病変検出のための統合AIツールを搭載したRomexis 7ソフトウェアで補完しました。
- 2025年3月:Dentsply Sironaは環境に配慮したパッケージングとエネルギー効率の高いミリングユニットを発表し、2030年までのカーボンニュートラル運営を誓約しました。
- 2025年1月:NovaBoneはBEGOと提携し、骨移植用歯科パテカートリッジを欧州全域に流通させ、再生医療ポートフォリオを強化しました。
世界の歯科機器市場レポートの調査範囲
本レポートの調査範囲において、歯科機器とは歯科専門家が歯科治療を提供するために使用するツールを指します。これには、歯および周囲の口腔構造を検査、操作、治療、修復、および除去するためのツールが含まれます。標準的な器具は、歯の検査、修復、抜歯、および組織の操作に使用されます。
歯科機器市場は、製品、治療、エンドユーザー、および地域によってセグメント化されています。製品セグメントは、診療室・治療センター機器、歯科技工所機器、歯科用レーザー、および歯科診断機器にさらに分類されます。診療室・治療センター機器は、歯科ユニット、歯科用ハンドピース、歯科用光重合機器、電気外科システム、およびその他にさらに分類されます。歯科技工所機器セグメントは、CAD/CAMシステム、ミリング機器、3Dプリンティング機器、鋳造機、セラミック焼成炉、およびその他にさらに細分化されます。歯科用レーザーセグメントは、軟組織レーザーおよび硬組織レーザーにさらに細分化されます。歯科診断機器セグメントは、口腔外画像診断システムおよび口腔内画像診断システムにさらに分類されます。治療セグメントは、矯正歯科、歯内療法、歯周治療、および補綴治療にさらに分類されます。エンドユーザーセグメントは、病院、クリニック、およびその他のエンドユーザーにさらに細分化されます。地域セグメントは、北米、欧州、アジア太平洋、中東・アフリカ、および南米にさらに分類されます。本レポートは、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは、上記セグメントの金額(米ドル)による市場規模と予測を提供しています。
セグメンテーション概要
| 診断機器 | 歯科用レーザー | 軟組織レーザー |
| 硬組織レーザー | ||
| 放射線機器 | 口腔外放射線機器 | |
| 口腔内放射線機器 | ||
| 歯科用チェア・機器 | ||
| 治療機器 | 歯科用ハンドピース | |
| 電気外科システム | ||
| CAD/CAMシステム | ||
| ミリング機器 | ||
| 鋳造機 | ||
| その他の治療機器 | ||
| 歯科用消耗品 | 歯科用バイオマテリアル | |
| 歯科用インプラント | ||
| クラウン・ブリッジ | ||
| その他の歯科用消耗品 | ||
| その他の歯科機器 | ||
| 矯正歯科 |
| 歯内療法 |
| 歯周治療 |
| 補綴治療 |
| 歯科病院 |
| 歯科クリニック |
| 学術・研究機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品別 | 診断機器 | 歯科用レーザー | 軟組織レーザー |
| 硬組織レーザー | |||
| 放射線機器 | 口腔外放射線機器 | ||
| 口腔内放射線機器 | |||
| 歯科用チェア・機器 | |||
| 治療機器 | 歯科用ハンドピース | ||
| 電気外科システム | |||
| CAD/CAMシステム | |||
| ミリング機器 | |||
| 鋳造機 | |||
| その他の治療機器 | |||
| 歯科用消耗品 | 歯科用バイオマテリアル | ||
| 歯科用インプラント | |||
| クラウン・ブリッジ | |||
| その他の歯科用消耗品 | |||
| その他の歯科機器 | |||
| 治療別 | 矯正歯科 | ||
| 歯内療法 | |||
| 歯周治療 | |||
| 補綴治療 | |||
| エンドユーザー別 | 歯科病院 | ||
| 歯科クリニック | |||
| 学術・研究機関 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| オーストラリア | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 湾岸協力会議 | ||
| 南アフリカ | |||
| その他の中東・アフリカ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
レポートで回答される主要な質問
2026年の歯科機器市場規模はどのくらいですか?
2026年には125億6,000万米ドルと評価されており、2031年にかけて年平均成長率5.04%が見込まれています。
2031年にかけて最も成長が速い製品カテゴリーはどれですか?
コーンビームCTおよびワイヤレスセンサーを中心とする診断機器が、年平均成長率6.85%で拡大すると予測されています。
クリアアライナーが機器需要を押し上げている理由は何ですか?
アライナーのワークフローは口腔内スキャナー、AIプランニングソフトウェア、および熱成形ユニットを必要とし、矯正機器において6.33%のCAGRを牽引しています。
新興クリニックにおけるデジタル機器の普及を妨げているものは何ですか?
25万〜40万米ドルの初期資本コストおよびブラジルとインドネシアにおける輸入関税が投資を遅らせています。
歯科機器において最も成長が速い地域はどこですか?
アジア太平洋は中国とインドにおけるクリニック拡大に牽引され、2031年にかけて年平均成長率8.93%で成長する見込みです。