
歯科ヒーリングキャップ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.76 十億米ドル |
| 市場規模 (2032) | 5.06 十億米ドル |
| 成長率 (2027 - 2032) | 6.11 % |
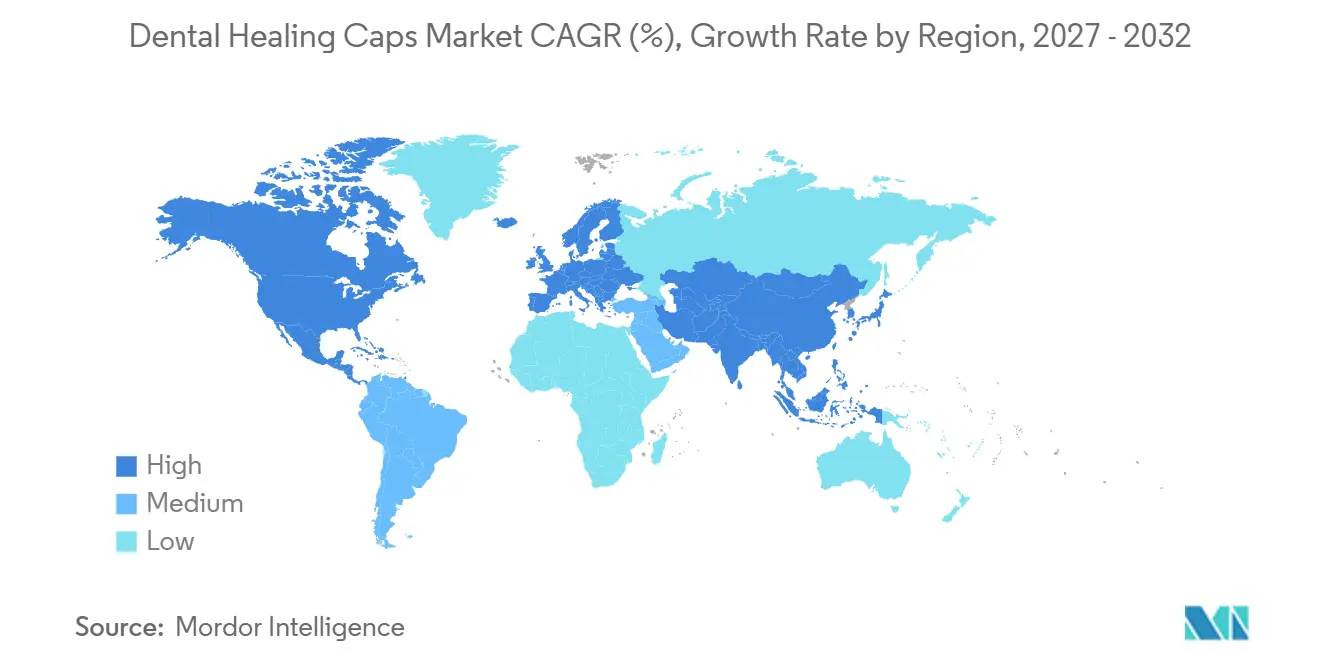
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
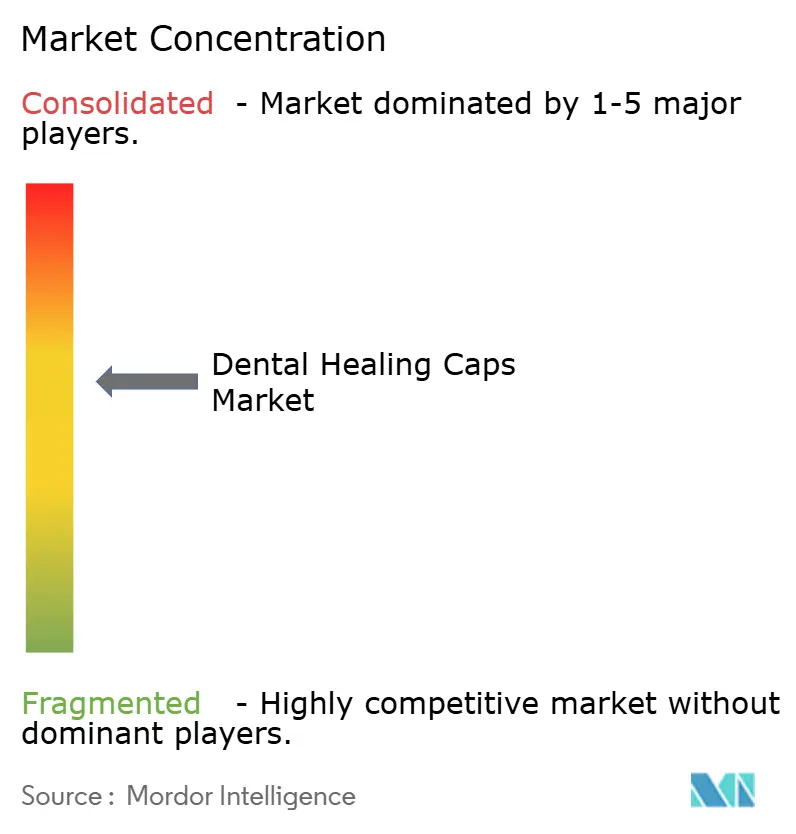
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科ヒーリングキャップ市場分析
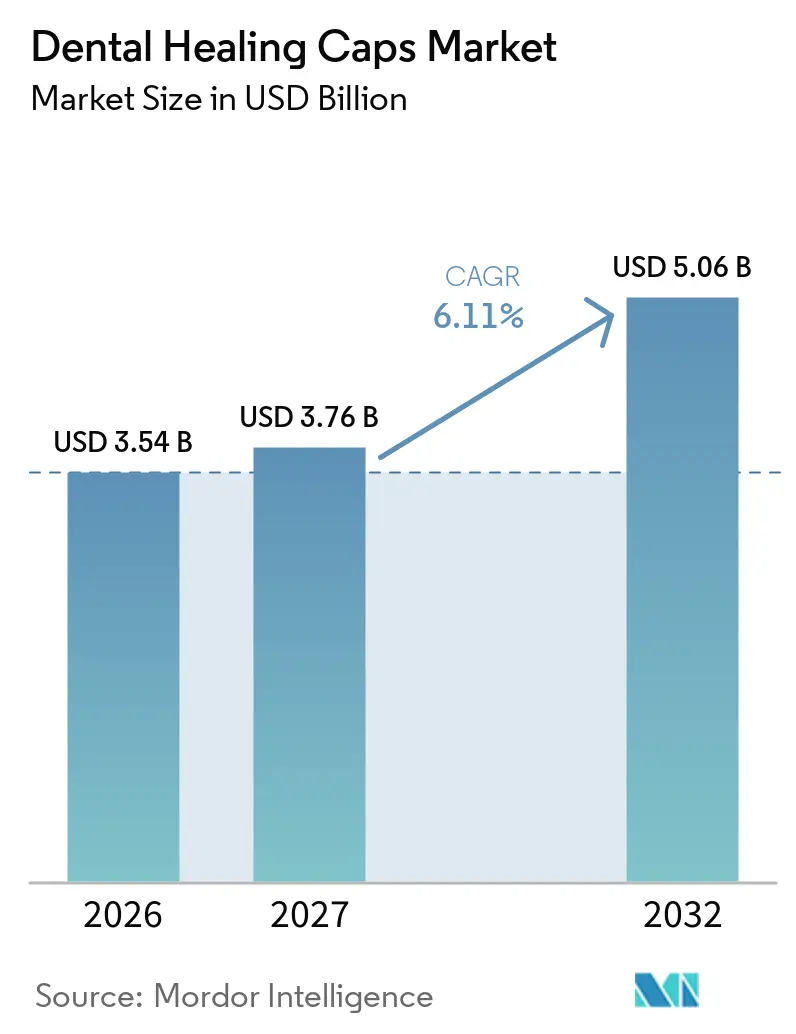
歯科ヒーリングキャップ市場規模は、2026年に35.4 ビリオン 米ドル、2027年に3.76 ビリオン 米ドルと予測され、2032年までに5.06 ビリオン 米ドル達し、2027年から2032年にかけてCAGR 6.11%で成長する見込みです。
チタンの継続的な優位性が現在の需要を支えているものの、臨床医はペリインプラント炎リスクを低減しつつ生体適合性を維持する素材の多様化へと着実に移行しています。カスタムCAD/CAMワークフローはチェアタイムを短縮し、軟組織の構造を改善する個別化されたエマージェンスプロファイルの採用を促進しています。欧州の償還支援が処置件数を維持する一方、アジア太平洋地域のデンタルツーリズムの急成長が数量成長を加速させ、価格競争を激化させています。臨床医が診断・設計・製造の各段階にわたるシームレスな統合を求める中、競争の激しさはAIガイド設計プラットフォームと従来の製造能力の融合にかっています。
主要レポートのポイント
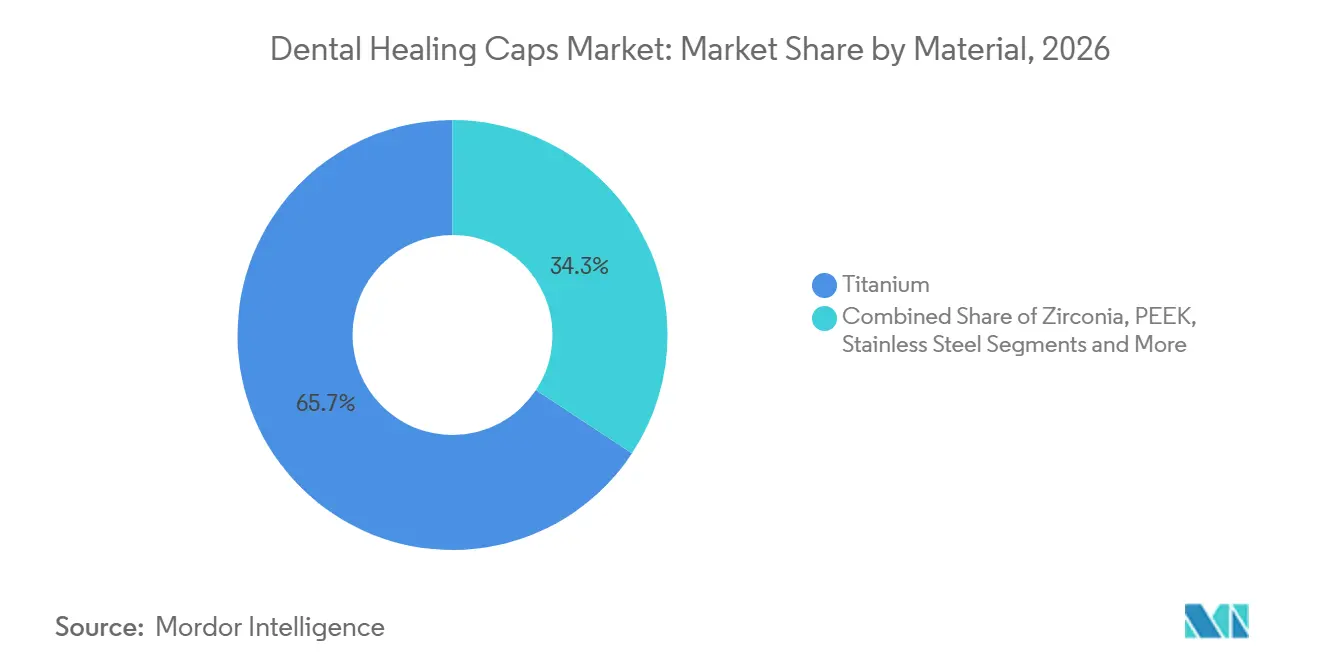
- 素材別では、チタンが2026年の歯科ヒーリングキャップ市場規模において65.8%のシェアを占め、PEEKは2032年にかけて11.3%のCAGRで拡大しています。
- 製品タイプ別では、標準ヒーリングアバットメントが2026年の歯科ヒーリングキャップ市場シェアの47.9%を占め、カスタムミルドキャップは2032年にかけて13.1%のCAGRで拡大する見込みです。
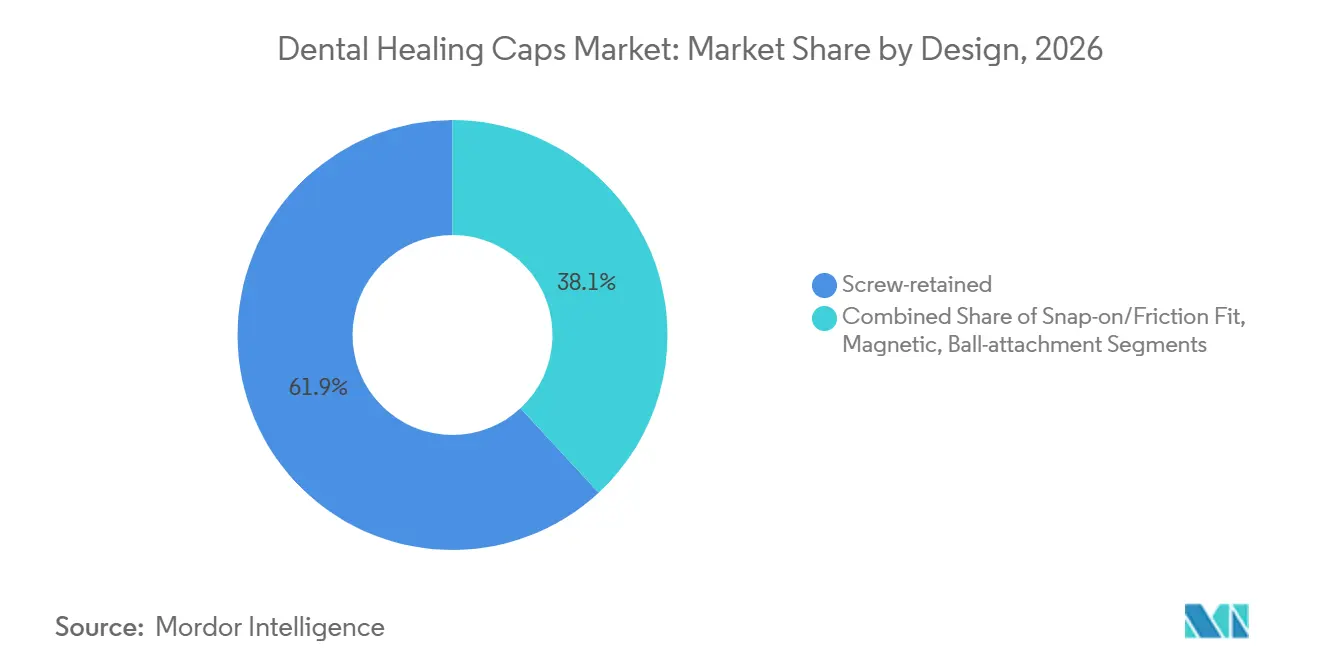
- 設計別では、スクリュー固定式が2026年の歯科ヒーリングキャップ市場規模において61.9%のシェアを占め、マグネット式システムは2032年にかけて14.1%のCAGRで成長しています。
- 用途別では、単歯インプラント治療が2026年に48.8%の収益を生み出し、即時荷重症例は2032年にかけて11.8%のCAGRで増加しています。
- 地域別では、欧州が2026年の歯科ヒーリングキャップ市場シェアの35.2%をリードし、アジア太平洋地域が2027年から2032年にかけて最速の8.4%のCAGRを記録しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| チタンベースのインプラントは臨床上のゴールドスタンダードであり続ける | +1.20% | 世界全体、北米・欧州で最も強い | 長期(4年以上) |
| 35~54歳年齢層における単歯欠損の代替率の加速 | +1.80% | 世界全体、先進国市場に集中 | 中期(2~4年) |
| 先進国における補綴物支持クラウンに対する保険償還の拡大 | +0.90% | 北米・欧州、一部アジア太平洋地域 | 中期(2~4年) |
| ペリインプラント炎抑制のためのPEEKヒーリングキャップへの需要の高まり | +1.10% | 世界全体、欧州・北米での早期採用 | 長期(4年以上) |
| 院内デジタル歯科ワークフローによるチェアタイムの短縮 | +0.70% | 世界全体、先進国市場での最速普及 | 短期(2年以内) |
| スタートアップによるAIガイドカスタムヒーリングキャップ設計プラットフォーム | +0.30% | 北米・欧州、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
チタンベースのインプラントは臨床上の「ゴールドスタンダード」であり続ける
チタンはその表面化学がオッセオインテグレーションの迅速化と長期的な機械的信頼性を支えるため、ほぼ普遍的な受容を享受しています。臨床医は即時負荷において記録された98.2%の生存率を高く評価していますが、チタンのグレーの色調は審美ゾーンの薄い歯肉を通して透けて見える場合があります。患者の期待が高まるにつれ、臨床医は変色リスクを排除するジルコニアやPEEKの代替素材をますます評価するようになっています。韓国の審美歯科への関心は、色彩的考慮が意思決定に影響を与えることを示しており、調査対象の日本人患者の70%が海外でメタルフリーのソリューションを求めています。性能データがチタンの地位を確固たるものにしている一方で、より白い生体材料へのシフトはその優位性の緩やかな侵食を示しています。
35~54歳年齢層における単歯欠損の代替率の加速
35~54歳の成人は単歯欠損を予防的医療として扱うケースが増えています。デジタルワークフローにより、この年齢層の時間的制約に合わせて、3回の診察で全顎リハビリテーションが可能になっています。[1]即時埋入により治癒期間が4~6ヶ月から48~72時間に短縮され、機能的負荷下での組織成熟を誘導するヒーリングキャップへの需要が高まっています。可処分所得の増加と審美意識の向上が、自然なエマージェンスプロファイルを再現するカスタムキャップソリューションの採用を加速させています。早期介入が主流になるにつれ、ヒーリングキャップの使用率も比例して上昇しています。
先進国における補綴物支持クラウンに対する保険償還の拡大
メディケアアドバンテージおよび民間保険会社がインプラント費用の40~50%をカバーするようになり、インプラントは選択的治療から償還可能な治療へと移行しています。新しいCDTコードD6080およびD6081がインプラントメンテナンスを標準ケアに組み込み、処置件数を刺激しています。通常1年に1本のインプラントを許容する給付上限が、1回の外科的処置で耐久性のある結果をもたらす効率的なプロトコルへの需要を高めています。フォローアップ受診を最小化するヒーリングキャップは、そのため歯科医師と保険会社の双方から支持を得ています。
ペリインプラント炎抑制のためのPEEKヒーリングキャップへの需要の高まり
改質PEEKはバイオフィルムの蓄積に抵抗し、応力遮蔽を軽減する骨類似の弾性率を提供します。[2]初期炎症反応はチタンよりも強いものの、表面スルホン化と抗菌性付与により軟組織の適応が促進されます。放射線透過性により術後イメージングが改善され、自然な色調により審美ゾーンでのグレーの透け見えが解消されます。これらの特性が臨床医の関心を機械的強度から生物学的調和へとシフトさせ、前歯部適応症でのPEEK採用を促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 喫煙者・糖尿病患者における高い失敗リスクによる医療法的コストの増大 | -1.40% | 世界全体、訴訟リスクの高い市場で最大の影響 | 中期(2~4年) |
| アジアにおけるISO互換ジェネリックヒーリングキャップからの価格圧力 | -0.80% | アジア太平洋地域が中心、世界市場への波及 | 短期(2年以内) |
| CE更新を遅らせる厳格なMDR文書化要件 | -0.60% | 欧州、規制上の波及効果あり | 中期(2~4年) |
| ジルコニアキャップの限られたトルク耐性による採用の妨げ | -0.40% | 世界全体、審美用途に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
喫煙者・糖尿病患者における高い失敗リスクによる医療法的コストの増大
1日20本以上の喫煙者はインプラント失敗リスクが2.45倍高く、ブラキシズムはそのリスクを4.68倍に高めます。糖尿病は代謝的複雑性を加え、信頼性の高いオッセオインテグレーションを達成するために表面マイクロ改質が必要となります。高リスク患者群における不満足な結果は医療過誤保険料を引き上げ、防衛的プロトコルを促進します。臨床医はプレミアムなヒーリングキャップ素材と長期モニタリングを指定することで対応しますが、これらの措置はリスクの完全な軽減を保証することなく治療コストを増加させます。
アジアにおけるISO互換ジェネリックヒーリングキャップからの価格圧力
中国および韓国のメーカーは、西洋ブランドより40~60%低い価格でISO互換キャップを供給しています。デンタルツーリズムのハブはこれらのコンポーネントを競争力のある価格のフルパッケージ治療に組み込み、世界的な調達パターンを変化させています。プレミアムサプライヤーは、従来のブランドエクイティに頼るのではなく、デジタルサービス、独自コーティング、またはAI対応設計を追加することで価格プレミアムを正当化しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
高性能ポリマーへのモメンタムシフトチタンは2026年の65.8%のシェアに基づき数量面でのリーダーであり続けていますが、PEEKの11.3%のCAGRは、骨模倣弾性とバイオフィルム耐性を兼ね備えたポリマーソリューションへの受容が高まっていることを示しています。ジルコニアは審美的ニーズを満たしますが、トルク制約が高負荷部位での有用性を制限しています。ステンレス鋼は腐食リスクのため、暫間的な用途にのみ残存しています。
歯科ヒーリングキャップ市場は、生体適合性の観点からセグメント化が進んでいます。カスタマイズされたPEEKキャップは機能スコアが高く、クラウン装着時の患者の不快感を軽減します。[3] 射線透過性イメージングは積極的なペリインプラントモニタリングを支援し、組織炎症が発生した場合に臨床医が早期に介入するのを助けます。これらのパフォーマンス要因が相まって、前歯部および薄い歯肉の適応症におけるPEEKの浸透を促進しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
製品タイプ別:
カスタマイズが組織管理を再定義標準ヒーリングアバットメントは2026年においても収益の47.9%を占めていますが、カスタムミルドキャップがCAGR 13.1%で成長の主役となっています。シングルビジットCAD/CAMミリングにより、個別化されたエマージェンスプロファイルが日常的な症例においても経済的に実現可能となっています。
エンコードエマージェンスアバットメントは、ヒーリング・スキャニング・印象採得の機能を統合し、在庫と臨床ステップを削減します。デジタルリテラシーの向上に伴い、歯科医師はペリインプラント粘膜を事前に形成し、軟組織形成時間を短縮し、審美的予測性を高め患者固有のデザインへと移行しています。歯科ヒーリングキャップ産業は、摩擦のないデジタル設計から製造へのパイプラインを提供するサプライヤーをますます優遇しています。
デザイン別:
マグネット式アタッチメントが審美ゾーンで支持を獲得スクリュー固定式デザインは、使い慣れた操作性と強固な保持力により2026年に61.9%のシェアを獲得しました。しかし、マグネット式システムはトルクリスクを排除し、非侵襲的な取り外しを容易にするとして高く評価され、14.1%のCAGRを示しています。
スナップオン式およびフリクションフィット式は、スクリューアクセスが困難な部位でニッチな需要を持ちますが、マグネットはジルコニアや複数回の術後介入を要する即時荷重シナリオで優れた性能を発揮します。設計者は現在、保持力と人間工学的な取り外しのバランスをとるためにマグネット強度を最適化し、歯科ヒーリングキャップ市場においてプレミアム価格を正当化する差別化された価値提案を生み出しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
即時負荷が臨床適応症を拡大単歯インプラントは2026年収益の48.8%を生み出しましたが、即時荷重処置は改善されたサーフェステクノロジーとデジタルプランニングを活用し、11.8%のCAGRで拡大しています。
BLXおよびTLXインプラントプラットフォームは、高い初期安定性と適合するヒーリングキャップを組み合わせ、72時間以内に機能的荷重に耐えることで、審美的妥協なくチェアタイムの短縮を可能にしています。フルアーチおよびマルチユニット症例では、インプラント埋入と事前可視化を統合するスタッカブルガイドの活用が増加しており、即時咬合力下で軟組織を誘導するよう設計されたキャップへの需要を高めています。
地域分析
ヨーロッパ歯科ヒーリングキャップ市場
欧州の確立された償還政策と厳格な臨床プロトコルにより、2026年の歯科ヒーリングキャップ市場において35.2%のシェアが付与されました。地域の外科医は長期的なアウトカムエビデンスを優先し、チタンおよびプレミアムカスタマイズソリューションを好みます。AIガイドによるチェアサイドプランニングの採用が加速していますが、MDRコンプライアンスコストが中小サプライヤーを脅かし、臨床医を堅牢な市販後サーベイランスを持つ確立されたブランドへと誘導しています。
アジア太平洋歯科ヒーリングキャップ市場
アジア太平洋地域は、拡大する中間層、スマートフォンの普及、地元メーカーによる競争力のある価格設定に後押しされ、2032年にかけて最速の8.4%のCAGRを見込んでいます。韓国の審美クリニックは日本や東南アジアからの越境患者を引き付け、費用対効果の高いISO適合ヒーリングキャップをパッケージディールに組み込んでいます。地元メーカーはスケールを活用して安価なコンポーネントを世界の流通業者に大量供給し、世界的な定価に対してデフレ圧力をかけています。
北米、ラテンアメリカおよびMEA歯科ヒーリングキャップ市場
北米は、インプラントカバレッジの保険会社による採用およびデジタル歯科インフラの広範な普及から恩恵を受けている。即時負荷プロトコルは生産性を重視する患者に支持され、一人当たりの需要を押し上げている。ラテンアメリカおよび中東・アフリカ市場はコスト志向が依然として強いものの、マルチユニット修復のデジタルワークフローへの関心が高まっている。これらの地域を対象とするベンダーは、堅牢なパフォーマンスの訴求とバリュー志向の価格設定のバランスを取ることで成功を収めている。
競合ランドスケープ
歯科ヒーリングキャップ市場は中程度の断片化を示しています。Straumann、Nobel Biocare、Dentsply Sironaは独自の表面処理、垂直統合されたデジタルエコシステム、継続的な臨床検証によりリーダーシップを維持しています。Zimmer BiometとBioHorizonsはトレーニングと幅広いプラットフォーム互換性を強調し、中堅臨床医を獲得しています。中国および韓国の参入企業はISO規格と低い人件費を活用し、プレミアム価格を最大60%下回る価格を実現しています。
戦略的提携はAIスタートアップとインプラント大手を結びつけるケースが増えています。VideaHealthの診断AIはvVARDISの予防ワークフローに設計パラメータを直接フィードし、診断・予防・修復のサイロを超えた収束を示しています。既存プレイヤーはエコシステムの粘着性を守るため、独自のCADプラットフォームに機械学習モジュールを組み込むことで対応しています。
ポートフォリオの幅広さ、デジタル統合、材料科学の専門知識が競争上の三位一体を形成しています。この3つの次元すべてで優れた企業は、価格感応度の高い地域でもウォレットシェアを獲得する一方、単一焦点のメーカーは周辺化のリスクにさらされています。予想される統合の波は、オールインワンのチェアサイドソリューションを提供するために特化した素材イノベーターを買収するデジタルファースト企業を中心に展開する可能性が高いです。
歯科ヒーリングキャップ産業のリーダー企業
-
Institut Straumann AG
-
Envista(Nobel Biocare)
-
Dentsply Sirona
-
Zimmer Biomet(ZimVie)
-
BioHorizons(Henry Schein)
- 注:主要企業の掲載順は順位を示すものではありません。
デンタルヒーリングキャップ市場 このレポートでカバーされる企業
- Straumann Group
- Envista Holdings (Nobel Biocare)
- Dentsply Sirona
- Zimmer Biomet (ZimVie)
- BioHorizons (Henry Schein)
- Osstem Implant
- GC Corporation
- MIS Implants (Dentsply)
- Megagen Implant
- Dentium Co., Ltd.
- Bicon
- Keystone Dental
- Neoss Ltd.
- Thommen Medical
- Southern Implants
- B&B Dental Srl
- Sweden & Martina
- BEGO Bremer Goldschlägerei.
- Bio-Implant
- BlueSkyBio
最近の産業開発事情 デンタルヒーリングキャップ市場
- 2025年4月:Straumannは即時可視化を用いたTLXインプラントによる上顎大臼歯症例研究を発表し、単歯即時負荷の5年間の成功を確認しました。
- 2025年2月:VideaHealthはvVARDISと提携し、キャップ設計ワークフローにAIベースの予防歯科を組み込みました。
- 2024年10月:ZimVieのEncode 3-in-1アバットメントが患者の受診回数を削減することでマルチユニットへの採用を獲得しました。
世界の歯科ヒーリングキャップ市場レポートの調査範囲
セグメンテーション概要
| チタン |
| ジルコニア |
| PEEK |
| ステンレス鋼 |
| その他(樹脂、ポリマーブレンド) |
| 標準ヒーリングアバットメント |
| ワイドプラットフォームヒーリングアバットメント |
| ナロープラットフォームヒーリングアバットメント |
| アンギュレーテッド/マルチユニットキャップ |
| カスタムミルドキャップ |
| スクリュー固定式 |
| スナップオン/フリクションフィット |
| マグネット式 |
| ボールアタッチメント |
| その他のデザイン |
| 単歯インプラント |
| マルチユニット/ブリッジ処置 |
| 全顎補綴 |
| 即時負荷症例 |
| 小児・特別ニーズ歯科 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 素材別 | チタン | |
| ジルコニア | ||
| PEEK | ||
| ステンレス鋼 | ||
| その他(樹脂、ポリマーブレンド) | ||
| 製品タイプ別 | 標準ヒーリングアバットメント | |
| ワイドプラットフォームヒーリングアバットメント | ||
| ナロープラットフォームヒーリングアバットメント | ||
| アンギュレーテッド/マルチユニットキャップ | ||
| カスタムミルドキャップ | ||
| デザイン別 | スクリュー固定式 | |
| スナップオン/フリクションフィット | ||
| マグネット式 | ||
| ボールアタッチメント | ||
| その他のデザイン | ||
| 用途別 | 単歯インプラント | |
| マルチユニット/ブリッジ処置 | ||
| 全顎補綴 | ||
| 即時負荷症例 | ||
| 小児・特別ニーズ歯科 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年における歯科ヒーリングキャップ市場のグローバル予測値はいくらですか?
世界の収益は2027年から2032年にかけてCAGR 6.11%に支えられ、2032年までに5.06 ビリオン 米ドルに達する見込みです。
ヒーリングキャップにおいて最も急成長している素材セグメントはどれですか?
PEEKはバイオフィルム抵抗性、骨類似弾性、審美的中立性により、CAGR 11.3%で拡大しています。
カスタムミルドヒーリングキャップは治療ワークフローにどのような影響を与えていますか?
CAD/CAMカスタムキャップはペリインプラント軟組織を事前に形成し、診察回数を削減し、CAGR 13.1%で拡大しています。
マグネット式アタッチメントシステムが注目を集めている理由は何ですか?
トルクによるジルコニア破折を防ぎ、アトラウマティックなキャップ取り外しを簡素化し、CAGR 14.1%で成長しています。
最も急速な成長機会を示す地域はどこですか?
アジア太平洋地域がデンタルツーリズムとコスト競争力のある地元製造に牽引されてCAGR 8.4%でトップとなっています。
保険償還は需要にどのような影響を与えますか?
新しいCDTコードと幅広いカバレッジがインプラントを選択的治療から償還可能なケアへとシフトさせ、処置件数とヒーリングキャップの使用率を増加させています。