
歯科縫合糸市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 239.24 百万米ドル |
| 市場規模 (2031) | 327.54 百万米ドル |
| Growth Rate (2026 - 2031) | 6.48 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
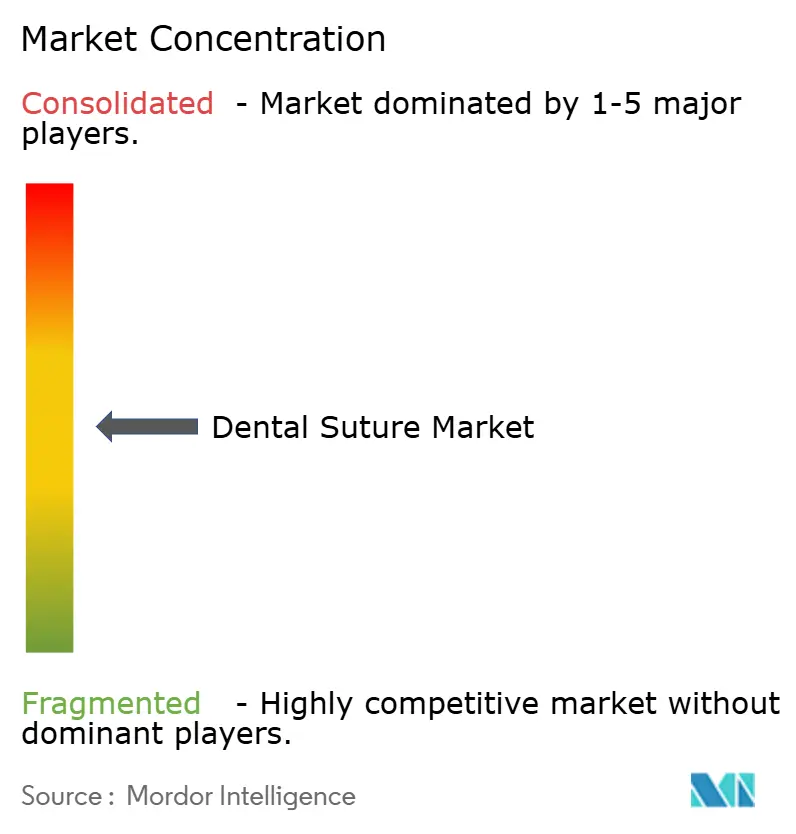
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による歯科縫合糸市場分析
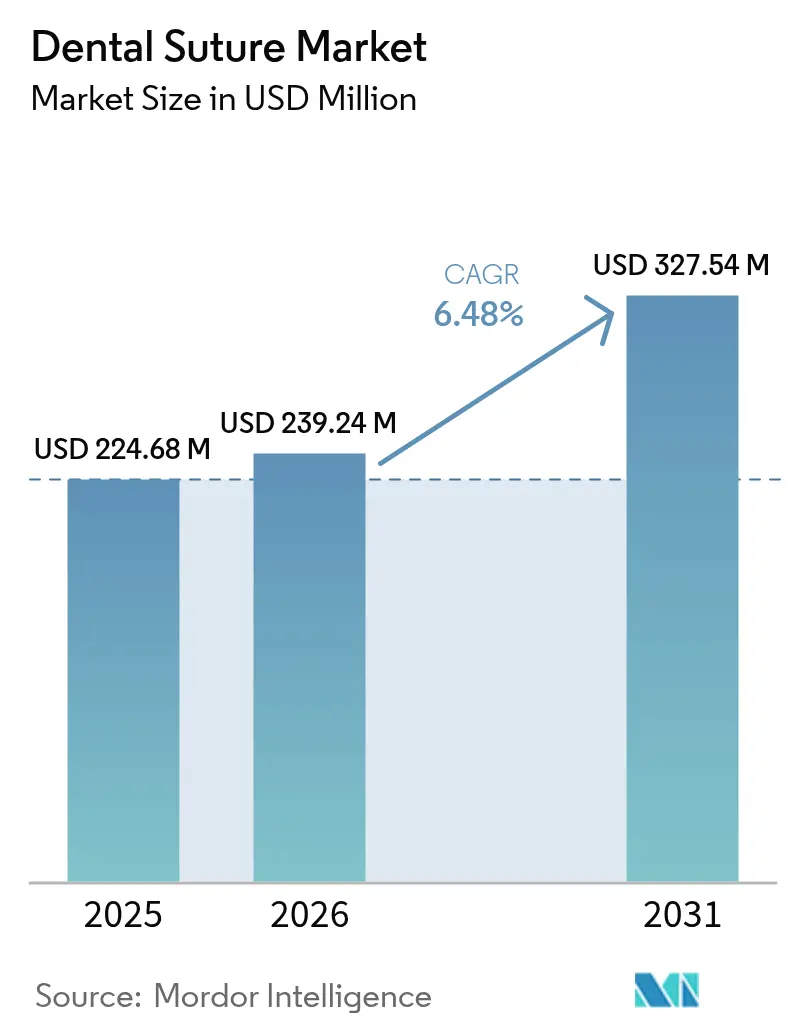
2026年の世界の歯科縫合糸市場規模は2億3,924万米ドルと推定され、2025年の2億2,468万米ドルから成長し、2031年には3億2,754万米ドルに達すると予測されており、2026年〜2031年にかけて6.48%のCAGRで成長しています。市場の拡大は、歯周処置や抜歯手術の件数増加を必要とする高齢化人口、低侵襲歯科治療における持続的なイノベーション、生分解性材料を支持する厳格化する規制の動向という、3つの相互強化的なダイナミクスを反映しています。2024年には、合成縫合糸が信頼性の高い引張強度と予測可能な吸収特性を示し、歯科縫合糸市場シェアの60.17%という圧倒的な占有率を獲得しました。同時に、歯周病の世界的な負担は2024年に10億件を超え、2050年までに15億6,000万件に達するペースで増加しており、創傷閉鎖製品への安定した需要を裏付けています。北米は2024年に歯科縫合糸市場の37.26%でリーダーシップを維持しましたが、アジア太平洋地域は歯科医療へのアクセスを拡大する中産階級の成長に支えられ、7.52%のCAGRで最も速い成長軌道を記録しました。一方、無作為化試験が従来の材料と比較して低い炎症反応を示す中、吸収性縫合糸の臨床的普及は加速し続けています。
主要レポートの要点
- 縫合糸タイプ別では、吸収性バリアントが2031年に向けて最も速い6.78%のCAGRを記録すると予測されており、2025年の歯科縫合糸市場規模の54.10%を占めていた非吸収性製品と対照的です。
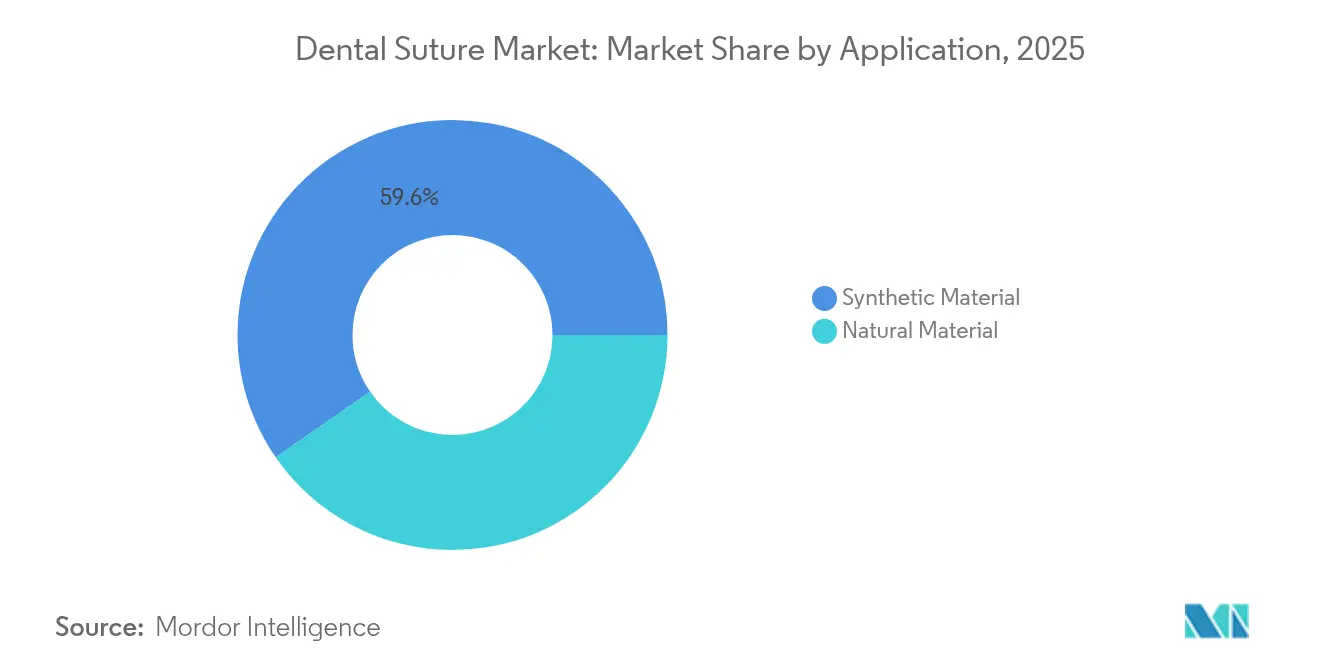
- 材料別では、合成製品が2025年の歯科縫合糸市場シェアの59.62%でリードしており、2031年まで7.02%のCAGRで拡大すると予測されています。
- 患者タイプ別では、17歳超〜65歳以下のセグメントが2025年の歯科縫合糸市場規模の54.00%を占めており、17歳以下のセグメントは2031年に向けて7.45%のCAGRで進展する見込みです。
- 用途別では、抜歯処置が2025年の歯科縫合糸市場シェアの31.85%を占めており、審美歯科は2031年に向けて7.40%のCAGRで進展する見込みです。
- 最終用途別では、歯科クリニックが2025年の歯科縫合糸市場の63.40%のシェアを保持しており、外来ケアの拡大を背景に6.90%のCAGRで成長しています。
- 地域別では、北米が2025年の収益の36.90%を獲得しており、アジア太平洋地域は2031年まで7.25%のCAGRを達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の歯科縫合糸市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 歯周病および歯牙喪失処置の有病率の上昇 | +1.8% | 全世界、北米および欧州で最大の影響 | 中期(2〜4年) |
| 世界における歯科インプラント手術の増加 | +1.5% | 北米およびアジア太平洋地域が中心、欧州への波及あり | 中期(2〜4年) |
| 歯科における吸収性縫合糸の普及拡大 | +1.2% | 全世界、北米・欧州・オーストラリアで早期の成果 | 短期(2年以内) |
| チェアサイド顕微鏡による外来歯科マイクロサージェリーの成長 | +0.8% | 北米および欧州、アジア太平洋地域で新興 | 長期(4年以上) |
| 生分解性歯科材料に対する規制上の推進 | +0.7% | 全世界、北米および欧州で最も強力な施行 | 中期(2〜4年) |
| より精密な閉鎖を必要とする3Dプリント患者別特定グラフトメンブレンの採用 | +0.5% | 北米および欧州、アジア太平洋地域で選択的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
歯周病および歯牙喪失処置の有病率の上昇
2024年には10億人以上が歯周病に罹患しており[1]Liang Xie、「中国国家自然科学基金による歯周炎の研究進展」、国際口腔科学誌、nature.com、疫学的モデリングでは2050年までに15億6,000万件の症例が見込まれています。疾患の発生率は年齢とともに急激に上昇し、著しい社会経済的格差を示しており、これにより細菌の浸透を抑制するために正確な組織近似に依存する多様な臨床プロトコルが生まれています。外科的ガイドラインでは、特に創傷治癒を複雑にする糖尿病や心血管疾患を合併する患者において、フラップの安定性のための交渉不可能なツールとして優れた縫合糸の選択を強調しています。
世界における歯科インプラント手術の増加
米国のインプラント普及率は2016年に5.7%であり、アクセシビリティのトレンドが継続すれば2026年までに最大23%に達すると予測されています。インプラントは通常、初期固定体配置、メンブレン固定、軟組織形成など複数の縫合処置を必要とし、患者1人当たりの縫合糸使用量を増加させます。インプラント症例の56.6%においてポジショニングエラーが持続し、修正手術[2]Razan Alaqeely、「歯周外科におけるシアノアクリレートと縫合糸の比較」、歯周病学誌、mdpi.comが縫合糸需要をさらに増大させています。
歯科における吸収性縫合糸の普及拡大
ポリグラクチンとポリグリコール酸フィラメントの無作為化比較試験では、特に高度に血管が発達した歯周部位において、術後炎症の低下とプラーク付着の減少が報告されています。ASTM F2579-18は、ポリ(ラクチド)およびポリ(ラクチド-コ-グリコリド)[3]米国食品医薬品局、「ASTM F2579-18 認証」、accessdata.fda.govインプラントに対して製造業者に明確な基準を与え、製品登録を加速させています。吸収性縫合糸は抜去のためのフォローアップ受診を不要にするため、患者の利便性も向上し、これは過密スケジュールで稼働している多忙なクリニックにとって魅力的な利点です。
チェアサイド顕微鏡による外来歯科マイクロサージェリーの拡大
拡大装置は専門センターから通常の診療へと移行し、従来は実用的でなかった6-0から10-0の縫合糸の幅広い使用を可能にしています。観察研究では、顕微鏡補助フラップは組織外傷の軽減と審美的結果の改善をもたらすことが確認されており、臨床医が高倍率下での視認性を高めた超細径フィラメントを求める中、材料要件が高まっています。若い歯科医師と大規模な都市型診療所が先行採用者として機能しており、基本的な外科基準の差し迫った転換を示唆しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 代替品としての組織接着剤および密封材の利用可能性 | -1.1% | 全世界、北米および欧州で最大 | 短期(2年以内) |
| 高度な合成吸収性縫合糸の高コスト | -0.8% | 新興アジア太平洋地域、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 一般歯科医における高度縫合技術のスキルギャップ | -0.6% | 全世界、リソース限定地域で顕著 | 中期(2〜4年) |
| 単回使用デバイスに対する廃棄規制の厳格化 | -0.4% | 北米、欧州、アジア太平洋地域へ徐々に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替品としての組織接着剤および密封材の利用可能性
臨床試験では、口腔内シアノアクリレートが歯周外科において縫合糸の61.36%に対して71.97%の根面被覆を確保できることが示されており、閉鎖時間を7.31分から2.16分に短縮しています。接着剤はまた抜去アポイントメントを不要にし、高ボリューム診療においてコスト面での優位性を持ちます。その普及拡大は、特に小切開における日常的な縫合糸の使用量を脅かしています。
高度な合成吸収性縫合糸の高コスト
入門レベルのカットグートと高級編みポリグラクチンの価格差は300%を超えています。多くの新興市場では、民間歯科医療費が自己負担であり、高性能縫合糸の正当化が困難です。アルブミン系複合材料の研究は、生体適合性基準を満たしながら性能と持続可能性の間の格差を縮小できる、信頼性の高い低コストの道筋を示しています[4]Mohamed A. Naser、「組織工学応用のためのアルブミン複合材料に基づく生分解性縫合糸の開発」、Scientific Reports、nature.com。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
縫合糸タイプ別:吸収性イノベーションが将来の成長を牽引
非吸収性フィラメントは2025年に歯科縫合糸市場の54.10%を占めていましたが、吸収性バリアントは2031年までに先頭の6.78%のCAGRを達成すると予測されています。吸収性カテゴリーは、組織治癒動態に一致する制御された分解と引張保持を提供する合成ポリマーから恩恵を受けています。吸収性ラインの歯科縫合糸市場規模は、規制の枠組みが生分解プロファイルを検証するにつれて拡大すると予測されています。抜去アポイントメントが不要になるため、クリニックはスケジュールの柔軟性が高まり、患者1人当たりのチェアタイムが削減され、普及が促進されます。
ポリグラクチンおよびポリグリコール酸編みは、口腔内の微生物が豊富な環境において重要な特性である、より低い組織反応性を示しながら、シルクやナイロンと同等の引張強度を実現しています。審美ゾーン向けのモノフィラメントデザインを含むよう製品ポートフォリオが拡大するにつれて、採用曲線は急峻になっています。予測期間中、非吸収性は永続的な引張サポートを必要とする特定の適応症で引き続き優位を保ちますが、そのシェアは吸収性に向けて徐々に低下すると予想されています。

注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能


材料別:合成材料の優位性はパフォーマンス優位性を反映
合成繊維は2025年の収益の59.62%を占め、2031年まで年間7.02%で複合成長し、歯科縫合糸市場での明確なリーダーシップを維持すると予測されています。低い細菌付着率と一定の吸収速度は、特に感染制御が最重要となる処置において天然の代替品を上回ります。逆に、シルクやセルロースなどの天然製品は、化学添加物に敏感な患者に対してニッチな関連性を保持しています。
環境にやさしい材料への規制上の推進は、合成の強度と植物由来基材を組み合わせるハイブリッド研究開発を触媒しています。セルロース強化ポリラクチド編みの初期プロトタイプは、パフォーマンスと持続可能性の要求の間の信頼性の高い橋渡しを示唆しています。まだ商業化されていませんが、そのような製品は購買基準を環境的資格に向けてシフトさせる可能性があります。
患者年齢層別:小児科の成長が成人セグメントを上回る
17〜65歳の成人は2025年の市場規模の54.00%を形成しており、処置のピーク期間を反映しています。しかし、予防歯科キャンペーンや保険適用範囲の拡大に支えられ、小児処置は年間7.45%増加しています。子供向け縫合糸は繊細な取り扱い特性と小さい直径を必要とし、サプライヤーは視認性を高めるための明るい色のコーティングを施した5-0サイズのモノフィラメントを開発するよう促されています。
平均余命と無歯顎リハビリテーションの増加に伴い、高齢者の需要も増加しています。高齢患者はしばしば治癒を遅らせる合併症を呈するため、抗菌コーティングを施した長期サポート縫合糸が支持を得ています。遠隔歯科フォローアッププログラムは高齢者の回復をモニタリングするのに役立ち、術後ケアの遠隔管理への信頼を醸成しています。
用途別:審美処置がプレミアム成長を牽引
抜歯は2025年に歯科縫合糸市場シェアの31.85%を維持しており、引き続き大きな市場規模を持ちます。歯周療法はその後に続き、歯肉疾患の広範な発生率に支えられています。一方、審美歯科はソーシャルメディアの可視性が患者の期待を形成する中、2031年に向けて最も速い7.40%のCAGRを享受しています。審美ゾーンにおいて、最小限の瘢痕形成や色調に合わせたフィラメントなど縫合糸の審美性はプレミアム価格を獲得しています。
インプラント手術は、すべての固定体挿入にフラップ管理、骨誘導再生、そして多くの場合メンブレン固定を必要とするため、堅調な貢献を維持しています。成人アライナー需要に連動して矯正軟組織処置も増加していますが、そのシェアは抜歯に比べて控えめなままです。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
最終用途別:歯科クリニックが市場リーダーシップを維持
歯科クリニックは2025年の収益の63.40%を支配しており、6.90%のCAGRで成長すると予測されています。マルチサイトの歯科サービス機関(DSO)への統合は、クリニックが縫合糸と関連消耗品に関するバンドル契約を交渉できるよう、大量購買力を高めます。病院は引き続きトラウマや医学的に複雑な症例を管理していますが、日常的な処置が外来設定に移行するにつれてシェアが縮小しています。
外来手術センター(ASC)は中間的なニッチを占めています。11,680人の歯科手術患者を対象とした前向き研究では、病院ケアと同等の安全性が確認されており、保険会社からの幅広い受け入れが促進されています。ASCが病院グレードのプロトコルを採用するにつれて、専門的な吸収性縫合糸への需要は比例して増加するはずです。
地理的分析
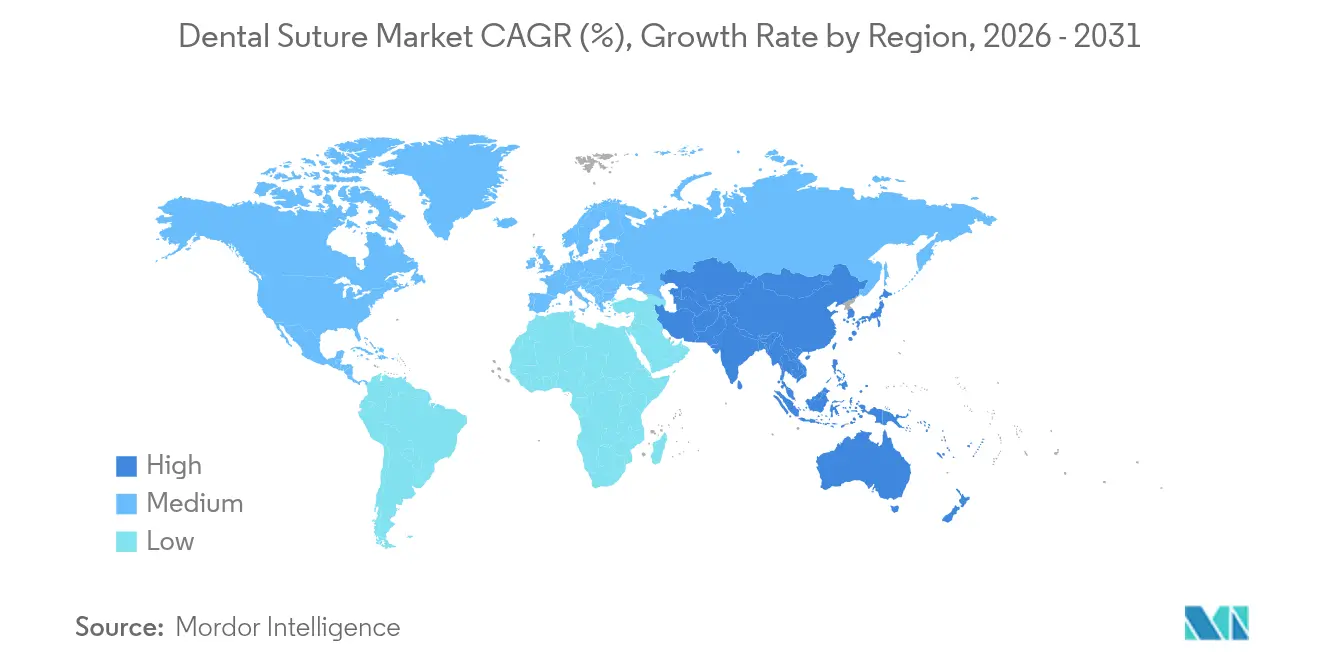
北米は2025年の世界収益の36.90%を生み出し、高い処置件数、充実した保険適用、プレミアム材料への施術者の習熟度に支えられています。スゼトリジンの2025年承認など、米国固有のオピオイド節制型鎮痛イニシアチブは、患者の快適性を確保し選択的処置を促進します。輸入歯科消耗品への最近の10%関税は調達先を国内縫合糸メーカーへとシフトさせる可能性がありますが、2031年までの地域CAGRが7.05%であることを考えると市場は依然として魅力的です。 アジア太平洋地域は、可処分所得の増加、都市化、大規模な公衆衛生投資に支えられ、最も速い7.25%のCAGR軌道を示しています。1人当たりの処置率は北米より低いものの、広大な人口基盤が比類なき市場規模の可能性をもたらしています。インド、中国、韓国の国内企業は、需要を満たすための生産能力を拡大しながら、費用対効果の高い代替品を提供しています。 欧州は、回復的ケアの基準をカバーする単一支払い者型保険制度に支えられ、年間6.80%の安定した成長を記録しています。厳格な環境政策が生分解性フィラメントへの移行を加速しています。フランスとドイツの地域コンテンツ規制は域内生産を促進し、欧州ブランドに輸入品に対する競争優位性をもたらしています。ラテンアメリカと中東・アフリカはそれぞれ6.33%と5.95%の成長率を示しています。経済的不安定性は繰り返し課題となっていますが、ブラジルの拡大国家口腔保健政策などの政府プログラムは、局所的な加速した普及を創出しています。GCC諸国はメディカルツーリズムを活用して富裕層患者を誘致し高度な審美的修復を求めており、プレミアム縫合糸の消費を支援しています。

規制環境
歯科用縫合糸は主要市場において医療機器として規制されている。米国では、ほとんどの外科用縫合糸はクラスII機器としてFDAの監督下で規制されており、通常は510(k)クリアランス経路が用いられ、性能および滅菌管理への適合が求められる。欧州では、歯科用縫合糸はEU医療機器規則(MDR 2017/745)の対象となり、臨床評価や市販後調査を含む分類および証拠提出義務により、CEマーキングの維持にかかるコストと複雑さが増し、規制インフラが確立されたサプライヤーが有利になる場合がある。
世界市場へのアクセスは、生体適合性に関するISO 10993シリーズ(中核的な参照規格としてISO 10993-1:2018)、ならびに機器の製造・バリデーションで用いられる関連の滅菌およびクリーンルーム要件を含む、生物学的安全性および品質フレームワークへの適合を基盤としている。ISO 10993-6:2026(埋植後の局所影響)のような規格環境の変化は、吸収性材料および長期滞留材料に対する組織反応の精査の深化を強めている。これは、生分解性オプションを後押しするより厳格な流れというレポートのテーマと一致する。
バリューチェーン分析
歯科用縫合糸のバリューチェーンは、ポリグラクチン、ポリジオキサノン、ポリプロピレン、ポリアミドといった吸収性および非吸収性製品に使用される特殊ポリマー、ならびに絹などの天然繊維や針に使用されるステンレス鋼合金を含む、医療グレード原料の川上調達から始まる。これらの原料は、ポリマー合成・精製、フィラメントへの押出成形、編組またはモノフィラメント形成、針の製造とスウェージング、続いてエチレンオキサイドや放射線などの方式による無菌バリア包装と滅菌といった中流の加工工程に投入される。
川下では、製品は病院への直接調達、歯科ディストリビューター、DSO、および高処理量の診療所向けの迅速な補充を支えるeコマースチャネルを通じて歯科クリニックに届けられる。主な摩擦点としては、特殊ポリマーサプライヤーの集中への依存、無菌性保証や針の取り付け性能を含むバリデーション負荷の高い製造工程、EU MDRの認証機関(Notified Body)の処理能力に依存する地域における証明書発行のスループット制約が挙げられ、これらは新規SKUや材料転換のリードタイムを長期化させる可能性がある。
競争環境
競争の激度は中程度であり、すべての製品カテゴリーにわたって5分の1のシェアを超えるベンダーは存在しません。確立された多国籍企業はポリマー科学と規制経験を活用して品質リーダーシップを維持しており、一方で地域の挑戦者は価格優位性と地域規制への精通を押し出しています。テクノロジーポートフォリオは縫合糸を超えて組織接着剤、メンブレン、縫合不要閉鎖システムへと拡張しています。
知的財産の出願は生分解性複合材料と抗菌コーティングに重点を置いています。最近の特許の波は、試験管内モデルで微生物コロニー形成を最大99%低減する銀ナノ粒子を埋め込んだポリラクチド編みをカバーしています。同時に、複数のメーカーが患者の解剖学に合わせた3Dプリント縫合針のプロトタイプを製作しており、積層造形と歯科創傷閉鎖の融合を示しています。
流通戦略はマルチサイトの歯科サービス機関(DSO)と電子商取引ポータルを中心に展開しており、補充サイクルを短縮するクリニック直送モデルを可能にしています。顧客体験プログラムは、デジタル教育モジュール、拡張現実による結び目練習チュートリアル、遠隔トラブルシューティングを組み合わせて、キャリア初期の臨床家のブランドロイヤルティを確保しています。
歯科縫合糸業界リーダー
Advanced Medical Solutions Group PLC
B. Braun Melsungen AG
DemeTECH Corporation
Johnson & Johnson Services, Inc.
Teleflex Incorporated
- *免責事項:主要選手の並び順不同

市場機会と将来展望
製品差別化は、口腔内での細菌付着を低減する感染制御と材料にますます結びついており、取り扱いやすさと微生物残留の低さを両立するモノフィラメントおよびコーティング済みソリューションに白地(ホワイトスペース)が生まれている。Vicryl(ポリグラクチン910)とMonocryl(ポリグレカプロン25)の細菌付着の違いに関する2026年の学術比較は、高バイオフィルム環境においてモノフィラメント設計を優先する調達判断を裏付けている。
第二の機会は、純粋な代替品として機能するのではなく、隣接する閉鎖技術と統合する縫合糸への移行である。クリニックやサプライヤーが組織接着剤やシーラントの存在感の高まりを考慮する中、口腔粘膜欠損に対する急速ゲル化型注入可能ハイドロゲルシーラントに関する2026年の研究は、競合する閉鎖経路を浮き彫りにしている。縫合糸メーカーにとって、ポートフォリオ戦略は吸収性糸と補完的なシーラント、膜、または抗菌アプローチを組み合わせ、抜歯、歯周外科手術、インプラント関連の軟組織管理にわたる処置の汎用性を維持する方向にますます向かっている。
最近の業界動向
- 2026年3月:ISOはISO 10993-6:2026により埋植機器の生物学的評価フレームワークを進展させ、埋植後の局所組織影響への注目を強化した。これにより、長期滞留性および吸収性の縫合糸材料に対する証拠提出の負担が増し、サプライヤーは材料特性評価と臨床リスク管理を国際的な期待とより密接に整合させることを迫られている。
- 2025年3月:米国FDAは、成人の腹壁閉鎖に適応するクラスII吸収性ポリジオキサノン外科用縫合糸として、Suture-TOOL System(K250977)を承認した。歯科専用ではないものの、吸収性縫合糸技術に対する510(k)処理の継続を示すものであり、より広範な縫合糸開発およびバリデーションのアプローチに影響を与えうる目に見える先行事例と性能ベンチマークを加えるものである。
- 2024年8月:B. BraunがHernia誌で報告したESTOIH試験のフォローアップは、正中腹部閉鎖におけるスモールバイト法とMonomax縫合糸の組み合わせを支持している。この論文は、より長期的な臨床エビデンス戦略を強化し、組織反応と治癒転帰の改善に焦点を当てた歯科ポートフォリオの選択に情報を提供している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、歯科用縫合糸市場は、抜歯、インプラント埋入、歯周外科手術、生検、および関連するチェアサイド処置後の口腔軟組織を閉鎖するために使用される縫合糸製品を対象とし、歯科医療現場への販売時点での収益として測定される。
対象範囲外:本規模算定は、口腔処置以外で使用される非歯科用外科縫合糸を除外し、組織接着剤や止血剤などの補助的な創傷閉鎖製品を除外する。
セグメンテーション概要
- 縫合糸タイプ別
- 吸収性
- 非吸収性
- 材料別
- 合成材料
- 天然材料
- 患者年齢層別
- 17歳以下
- 17歳超〜65歳以下
- 65歳超
- 用途別
- 抜歯
- 歯周処置
- 矯正処置
- 審美歯科
- その他の用途
- 最終用途別
- 歯科クリニック
- 病院
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、歯科現場での縫合糸使用と合理的に関連する処置主導型の需要シグナルを特定することから始めた。地域および時間経過による処置件数の推移を理解するため、CDCの口腔衛生統計、WHOの口腔疾患負担ページ、OECD保健データ、各国歯科協会の刊行物などの公衆衛生・利用状況に関する資料を用いた。
供給側では、米国FDAや欧州委員会の医療機器フレームワークページなどの規制当局による製品承認および安全性に関する情報を確認し、続いて査読済みの歯科・口腔外科ジャーナルを参照して実務的な縫合糸選定パターンを把握した。また、企業の年次報告書、投資家向け資料、信頼性の高い報道を用いて、製品ポジショニング、チャネルの焦点、価格動向を確認した。必要に応じて、企業財務や特許データベースの有料購読を利用し、収益規模の検証やイノベーション活動の追跡を行った。ここに記載した具体的なデスクソースは例示であり、追加の公開情報源をデータ収集、相互確認、前提条件の明確化に使用した。
一次インタビューおよび調査
一次インタビューおよび構造化調査は、特に公開データが歯科用縫合糸をより広範な縫合糸カテゴリーから明確に分離していない場合において、臨床使用パターンおよび価格ロジックを検証するために用いられた。主要地域のメーカー、ディストリビューター、歯科クリニックの購買担当者、および臨床医と面談し、吸収性と非吸収性の構成比、典型的な包装サイズ、チャネルマージンに関する前提を確認・調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):14% | アジア太平洋(APAC):40% |
| 中堅層:51% | 機能/部門リーダー:28% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模プレイヤー:22% | マネージャー:58% | 南北アメリカ:27% |
市場規模算定と予測
市場はトップダウンとボトムアップのロジックを組み合わせて構築され、主要な構造は処置主導型の需要プールを基盤としている。実務的には、抜歯、歯周弁手術、インプラント埋入、および小規模口腔外科手術の処置件数を、インタビューで検証された使用率を用いて縫合糸消費量に変換し、その後、歯科チャネルの実態を反映した平均販売価格(ASP)レンジを用いて価格を算出した。
モデルを現実に即したものに保つため、歯科使用における吸収性と非吸収性の構成比、処置あたりの平均縫合糸使用数、合成材料への移行、クリニックと病院の購買シェア、通貨正規化後の国別価格帯といった一連の市場フィンガープリントを主要インプットとして使用した。その後、サプライヤーの収益シグナルの選択的積み上げ、ディストリビューターのマークアップ、高需要国におけるサンプル抽出したASPと推定単位消費量を用いたボトムアップ検証を適用した。これにより、処置データが乏しい箇所のギャップを特定することができた。直接的な可視性が限られる場合には、保守的な充足率を用い、後にフォローアップの聞き取りを通じて再検証した。
予測にあたっては、処置成長の想定とASPの推移をモデルを崩さずに変動させられるよう、シナリオ分析を適用した。将来予測は、歯科受診の回復、歯周治療の強度、インプラントの普及、および想定される価格変動に関する専門家のコンセンサスに基づき、その後、現場からのフィードバックに最も合致する中心シナリオへと絞り込まれた。
データ検証および更新サイクル
算出結果は、歯科処置のトレンドライン、地域別歯科支出の方向性、稼働中の歯科クリニック1件あたりの推定単位消費量といった独立したシグナルと照合され、合計値が現実的な水準にとどまるようにした。ある地域で異常な急増が見られた場合、または価格帯が広すぎると思われた場合には、要因を切り分けて再検討した。影響を受けた前提は、新たな専門家からの情報を得て再検証された。
承認前には、モデルは複数段階のアナリストレビューを経て、インプット、計算式、および相互確認比率の整合性が検証され、外れ値には裏付け資料をもって検証が行われる。レポートは年次で更新され、主要な規制変更、急激な通貨変動、価格変更などの重大事象が発生した場合には、暫定的な更新が実施される。納品直前には、最新の公開指標とインタビューに基づく更新が、記述内容および数値の両方に反映されているかを確認する最終確認を行う。
Mordor Intelligenceの歯科用縫合糸市場推定値と他の公開推定値との比較
歯科用縫合糸の公開市場規模は、類似製品を扱っている場合でも、実際の計上ルールが必ずしも一貫していないため、大きく乖離して見えることがある。差異は通常、歯科専用の使用に関して何が含まれているか、ASPが時間の経過とともにどのように更新されるか、および推定値が最近の通貨変動を反映して最新であるかどうかに起因する。
本調査では、インタビューから得られた最近の取引レベルの指標をもとに価格帯を更新し、合計値を確定する前に一貫した米ドルのタイミングに正規化した。これは、Mordor Intelligenceが用いる更新主導のアプローチであり、他の情報源との乖離の一因を説明するものである。残りの差異は通常、隣接する創傷閉鎖製品が縫合糸合計に含まれているかどうか、予測が積極的な処置成長を前提としているかどうか、およびモデルが各地域で処置に連動した需要検証と照合されているかどうかに起因する。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 239.24百万米ドル(2026年) | |
| 業界コンサルティング会社A | 243.07百万米ドル(2026年) | この推定値は、より長い予測期間で公表されており、歯科専用のASPレンジおよびチャネルマークアップがどのように更新されているかについての開示が限定的であり、これが2026年のモデル値をわずかに押し上げている可能性がある。 |
| 戦略アドバイザリー会社B | 275.90百万米ドル(2021年) | この数値は過去の年度のものであり、処置件数および通貨タイミングの再基準化を行わなければ直接比較することはできず、歯科用縫合糸をより広範な縫合糸カテゴリーから一貫して分離しているかどうかも不明である。 |
この表は、数値が近く見える場合でも、年度、対象範囲の境界、価格更新ルールを精査すると理由が異なりうることを示している。収益を歯科処置の需要に結び付け、一貫した米ドルのタイミングを適用し、現場からのフィードバックで主要な前提を再確認することにより、規模算定は計画立案において追跡可能かつ再現可能なものとなっている。


レポートで回答されている主要な質問
現在、歯科手術で好まれる縫合糸材料とその理由は?
合成縫合糸は、設計されたポリマーが口腔内の治癒ダイナミクスとよく一致する一定の引張強度、低い細菌付着、制御された吸収を提供するため、臨床選択において優位を占めています。
歯科縫合糸製品の将来のイノベーションを形成している規制のトレンドは?
北米および欧州の保健機関は生体適合性と持続可能性の基準を厳格化しており、メーカーは新製品ラインにわたって完全生分解性ポリマーとリサイクル可能なパッケージを優先するよう促されています。
外来マイクロサージェリーの台頭は縫合糸の設計要件にどのような影響を与えていますか?
チェアサイド顕微鏡の広範な採用により、低侵襲処置中の組織外傷を最小化しながら正確な結び目配置を可能にする超細径・高コントラストフィラメントの使用が促進されています。
サプライヤーは歯科縫合糸の分野で差別化を図るためにどのような競争戦略を用いていますか?
主要企業は抗菌コーティングを統合し、生体活性吸収性フィラメントを開発し、フルサービスポートフォリオを構築するためにメンブレンや組織接着剤などの補完的な閉鎖ソリューションと縫合糸を組み合わせています。
アジア太平洋地域が歯科縫合糸の最もダイナミックな地域市場と見なされるのはなぜですか?
拡大する中産階級の支出、政府支援による医療インフラプロジェクト、国内製造の規模拡大が、地域全体で高度な創傷閉鎖製品の普及を加速させています。
従来の歯科縫合糸に対して最大の脅威をもたらす代替技術は何であり、ベンダーはどのように対応していますか?
組織接着剤および密封材はより速い適用を提供し抜去受診を不要にするため、縫合糸メーカーは処置の多様性を維持するために吸収性スレッドと生体適合性接着パッチを組み合わせたハイブリッドキットを発売することで対応しています。
最終更新日:



