
歯科インプラント市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.75 十億米ドル |
| 市場規模 (2031) | 8.37 十億米ドル |
| 成長率 (2026 - 2031) | 7.81 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
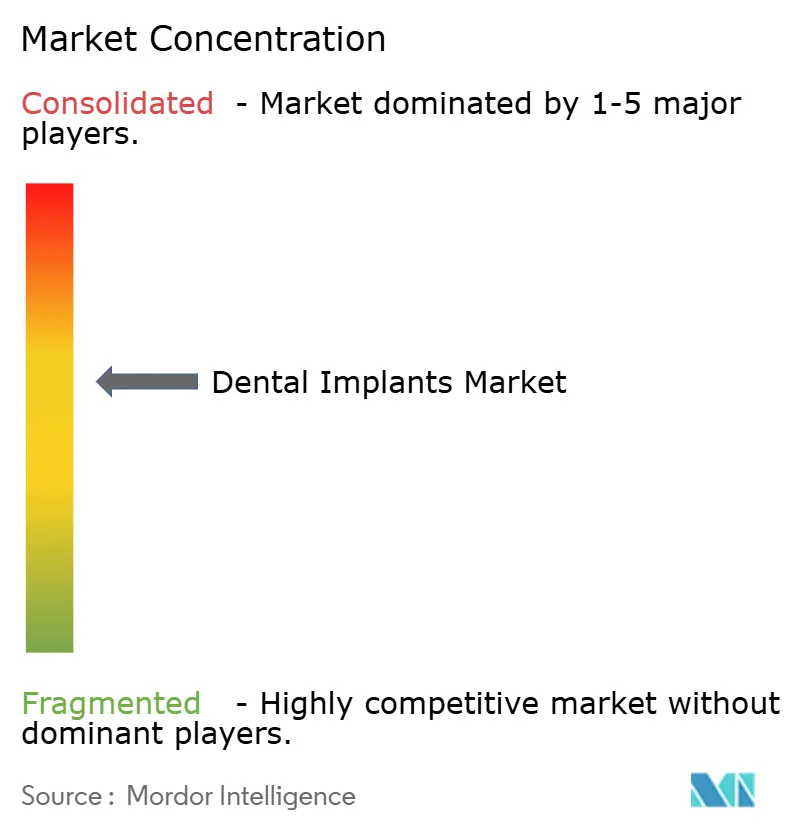
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科インプラント市場分析
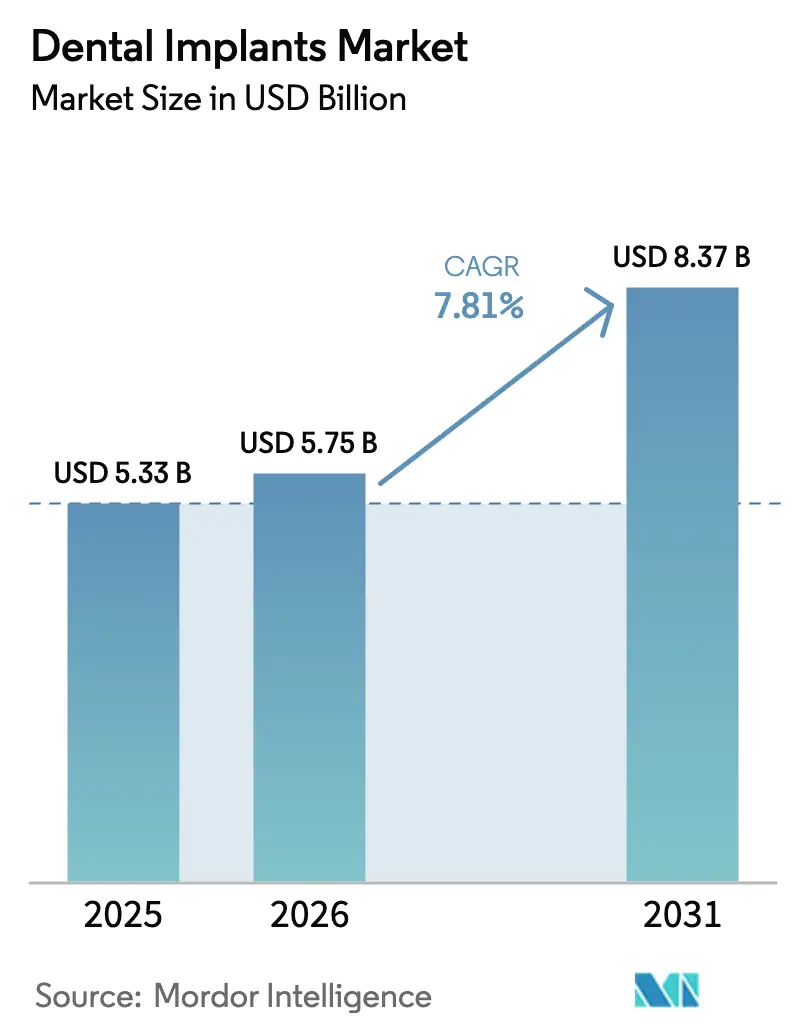
歯科インプラント市場規模は、2025年の53億3,000万米ドルから2026年には57億5,000万米ドルへと成長し、2026年から2031年にかけて7.81%のCAGRで2031年までに83億7,000万米ドルに達すると予測されている。
米国、西欧、日本、韓国における平均寿命の延伸が無歯顎高齢者の母集団を拡大させており、一方で中国およびインドにおける急速な所得増加が固定補綴治療への裁量的支出を押し上げ、歯科インプラント市場は長期的な拡大局面に入っている。デジタル歯科、具体的にはCAD/CAM、口腔内スキャニング、および3Dプリンティングは、チェアタイムの短縮、一般歯科医の技術的障壁の低下、および全体的な治療コストの削減を継続的に実現し、成熟市場および新興市場の双方において患者アクセスをさらに拡大している。ドイツ、フランス、および韓国における法定保険制度を通じたインプラント処置の部分的な償還が、インプラントを選択的な提供から標準的なケアへと再定義し始めている。競争上の差別化は現在、統合されたデジタルエコシステム、エビデンスに基づく表面技術、およびチタン価格が上昇傾向にある中でのサプライチェーンの強靭性に依存している。
主要レポートの要点
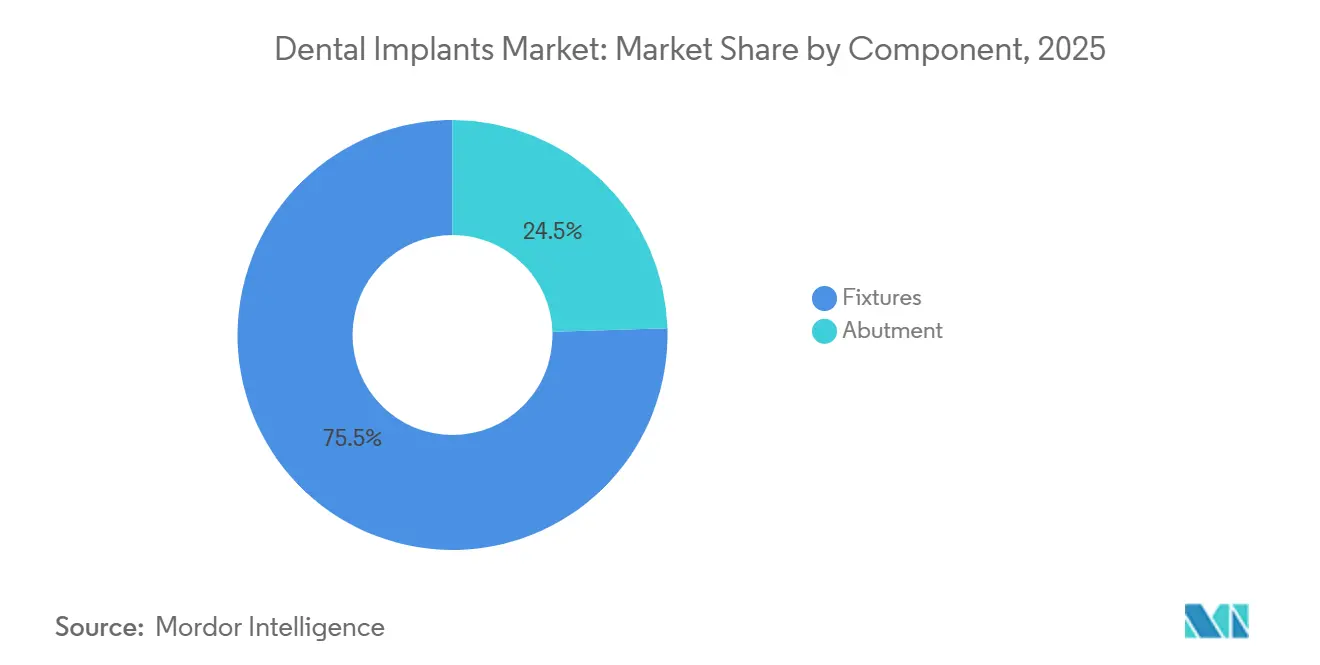
- コンポーネント別では、フィクスチャーが2025年の歯科インプラント市場シェアの75.55%を占め、一方アバットメントは2031年に向けて最も速い9.25%のCAGRを記録する見込みである。
- 材料別では、チタンが2025年の歯科インプラント市場規模の85.53%を占め、ジルコニウムインプラントは2031年にかけて10.85%のCAGRで成長すると予測されている。
- デザイン別では、テーパードフィクスチャーが2025年に69.63%の収益シェアをリードし、パラレルウォールドインプラントは2031年に向けて8.87%のCAGRで前進すると見込まれている。
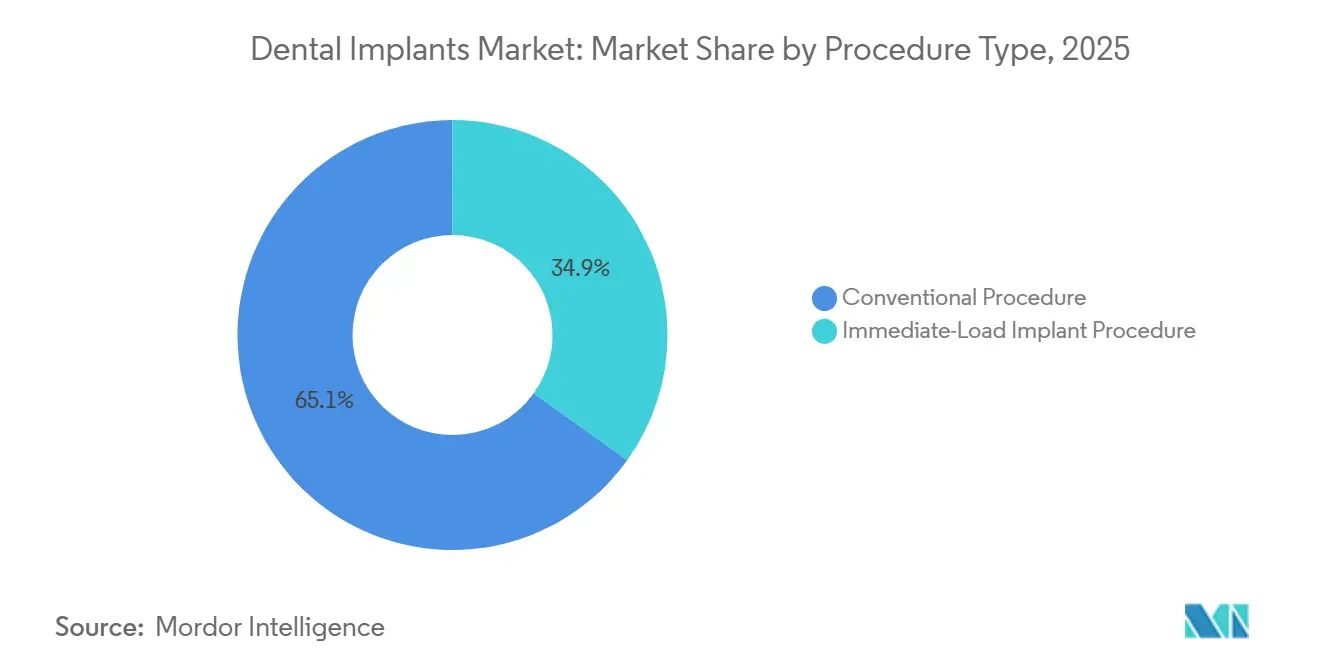
- 処置タイプ別では、従来型二段階プロトコルが2025年の需要の65.13%を維持し、即時荷重処置は2031年にかけて11.7%のCAGRで拡大している。
- エンドユーザー別では、歯科病院・クリニックが2025年に55.13%のシェアを獲得し、歯科技工所は2031年に向けて最も高い9.7%のCAGR予測を記録している。
- 地域別では、欧州が2025年の歯科インプラント市場の35.13%を占め、アジア太平洋地域は2031年にかけて9.91%のCAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高齢化に伴う 無歯顎症および可処分所得の増加 | +2.1% | OECD諸国および アジア太平洋地域の中高所得国に集中したグローバル | 中期 (2〜4年) |
| デジタル歯科ワークフロー(CAD/CAM、3Dプリンティング)の 採用拡大 | +1.8% | 北米、 欧州、都市部アジア太平洋地域 | 短期 (2年以内) |
| 国家インプラント償還制度の 拡大 | +1.5% | 欧州 (ドイツ、フランス)、韓国、中国のパイロットプログラム | 中期 (2〜4年) |
| 一括調達を可能にする 歯科サービス機関の統合 | +1.2% | 北米、 英国およびオーストラリアでの早期採用 | 中期 (2〜4年) |
| 失敗率とチェアタイムを削減する AI誘導手術計画 | +1.3% | 北米、 西欧、日本 | 短期 (2年以内) |
| リサイクル可能・バイオソース包装への移行を加速する サステナビリティ義務 | +0.6% | 欧州 (EU指令)、カリフォルニア州、アジア太平洋地域で台頭 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化に伴う無歯顎症および可処分所得の増加
重度の歯牙喪失は世界中で60歳以上の3億4,900万人に影響を与えており、ほぼすべての地域で長寿化が進む中、その絶対数は増加している。予防歯科が高所得国においてより多くの天然歯を保存してきた一方で、人口動態の勢いにより無歯顎高齢者の総基盤は依然として拡大している。同時に、中国の実質可処分所得は2024年に6.3%増加し、インドのIMF追跡一人当たりGDPは2,500米ドルを超え、いずれも複数ユニット補綴の手頃さを高める進展である[1]。ドイツとフランスの償還改革は現在、全顎症例のインプラント費用の60%をカバーし、患者の自己負担を削減して採用を加速している。韓国の高齢者へのインプラント給付の拡大は、2024年に処置件数の34%急増を引き起こした。複合的な効果は、歯牙の代替が単なる審美的な訴求ではなく基本的な咀嚼と発話を回復させるため、経済的変動から比較的隔離された持続的な需要ドライバーとなっている。
デジタル歯科ワークフロー(CAD/CAM、3Dプリンティング)の採用拡大
デジタルワークフローは、正確な仮想計画と当日補綴を可能にすることで、診断から最終補綴までのインプラントサイクルを短縮する。口腔内スキャナーは従来の印象採得に取って代わり、交差汚染リスクを低減して再製作を削減する一方、CADソフトウェアはアバットメント設計とサージカルガイド製作を数分で自動化する。Dentsply Sironaは2024年度にデジタル機器販売が23%急増したと報告し、その成長の大部分をインプラント重視のユーザーに帰している。2024年10月に公表された米国食品医薬品局の更新ガイダンスは、3Dプリント歯科デバイスの無菌性検証を明確化し、承認を合理化した[3]。したがって、一般歯科医は計画を外部委託することなくインプラントを採用でき、歯科インプラント市場をプライマリケア環境へと拡大している。ISO 13485およびISO 20795-1への準拠は現在ベースラインとなっており、デジタル生産全体のトレーサビリティを確保している。より多くの歯科サービス機関が集中型ミリングおよびプリンティングを採用するにつれ、規模の経済がユニットコストを押し下げ、普及をさらに促進している。
国家インプラント償還制度の拡大
ドイツは2024年1月に無歯顎患者のインプラント費用の60%の補助を開始し、120万人の対象市民にとって最大の経済的障壁を事実上取り除いた[2]。フランスは低所得者層向けに1インプラントあたりの患者自己負担を500ユーロに上限設定し、韓国の国民健康保険サービスは65歳以上の成人への保険適用を拡大し、二桁の年間成長を引き起こした。北京と上海のパイロット都市レベルプログラムは、潜在的な全国展開に先立ち、市レベルの償還を評価している。多くの制度が前歯部審美的適応症を除外しているものの、政策の勢いはインプラントを贅沢な処置ではなく医学的に必要な治療として位置づけている。メーカーは現在、ブランドだけでなく長期生存データと総所有コストで競争しており、支払者はエビデンスに基づく価格設定を要求し、価値に基づく調達を触媒している。
一括調達を可能にする歯科サービス機関の統合
北米の歯科サービス機関は2025年に米国の全歯科医院の約30%まで提携クリニックを拡大し、2020年の18%から増加した。多くは年間50,000件以上の補綴物を製造できる集中型ラボを運営している。一括購入によりインプラントフィクスチャーのコストが15〜20%削減され、統合大手が提供するリベートに対抗できない中堅メーカーを圧迫している。英国とオーストラリアでも同様の集約が進んでおり、プライベートエクイティ支援のチェーンが購買規模を活用している。歯科サービス機関はワンストップ調達を好むため、チェアサイドスキャナー、ミリングユニット、アライナーラインを含む幅広いポートフォリオを持つサプライヤーが優先される。このトレンドは製品の標準化を加速させ、企業全体のトレーニングとクラウドベースのケース管理をサポートできるベンダーを強化している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| OECD域外における 高い処置コストと限定的な保険 | -1.4% | 南米、 中東・アフリカ、農村部アジア太平洋地域 | 長期 (4年以上) |
| 地方都市における 訓練を受けたインプラント専門医の不足 | -0.8% | インド、 中国、東南アジア、サハラ以南アフリカ | 中期 (2〜4年) |
| 航空宇宙スーパーサイクルによる チタン供給制約の迫り来るリスク | -0.9% | 北米および欧州で 急性的な圧力を伴うグローバル | 中期 (2〜4年) |
| クラウドベースのインプラントワークフロープラットフォームの サイバーリスクへの露出 | -0.5% | 北米、 欧州、世界のデジタル先進診療所 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
OECD域外における高い処置コストと限定的な保険
単一ユニット補綴のコストはインドで1,500米ドル、米国で4,500米ドルであり、全顎治療はブラジル、アルゼンチン、ナイジェリアの年間世帯収入を超える。歯科サービスの保険普及率はラテンアメリカおよびサハラ以南アフリカで15%未満にとどまり、ほとんどのプランがインプラントを審美的なものとして分類している。歯科サービス機関ネットワークおよび民間貸し手が提供するファイナンス制度は20%を超える金利を伴い、価格に敏感な患者の採用を妨げている。チタンおよびジルコニウムへの輸入関税は、アルゼンチンや南アフリカなどの保護市場でランドコストを10〜15%引き上げている。したがって、手頃さが人口動態的に有利でありながら低所得の地域における歯科インプラント市場を制限している。
地方都市におけるインプラント専門医の不足
大都市圏には専門医の密なネットワークがあるが、小規模都市にはトレーニングインフラが不足している。インドでは、主要都市圏以外では12万5,000人の住民に対してインプラント専門医が1人しか存在せず、患者は長距離を移動せざるを得ず、ケアが遅延し間接コストが増加する。中国は「健康中国2035」イニシアチブを開始し、5万人の市民に対してインプラント対応歯科医1人という目標比率を含んでいるが、フェローシッププログラムの不足と教員不足により進捗は遅い。新興のeラーニングプラットフォームとモバイル手術車が格差を埋めているが、広範な能力の確保は中期的な課題として残っている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
デジタルラボの拡大に伴うアバットメント製造の産業化フィクスチャーは2025年の歯科インプラント市場の75.55%を支配し、骨結合アンカーとしての不可欠な役割を強調しているが、アバットメントは集中型ミリングが大量カスタマイズを推進するにつれ、2031年にかけて9.25%のCAGRで全体成長を上回ると予測されている。アバットメントに割り当てられた歯科インプラント市場規模は、ラボが患者固有のミリングコンポーネントを数時間で製造し、既製部品への依存を低減し、セメント関連のインプラント周囲炎を最小化するスクリュー固定デザインを可能にするため、拡大している。骨内フィクスチャーはデフォルトの選択肢であり続け、骨膜下構造はニッチにとどまっている。CAD/CAMプロセスが価格同等性に達し、優れたエマージェンスプロファイルを提供するにつれ、既製アバットメントのシェアは低下し続けている。
デジタルラボは5軸ミルと選択的レーザー溶融プリンターを活用してアバットメントをバッチ生産し、±10µm以内の公差を達成しながらユニットコストを30%削減している。StratmannのVariobaseラインは、互換プラットフォームがマッチングアナログ、スクリュー、補綴コンポーネントの繰り返し購入を促進するため、エコシステムの粘着性を示している。ISO 14801疲労試験およびISO 10993生体適合性は依然としてゲーティング基準であるが、大量生産ラボは日常的にこれらを超え、産業グレードの品質管理を強調している。歯科サービス機関が調達を指示するにつれ、インプラント、アバットメント、デジタルワークフローをバンドルするサプライヤーが契約を獲得し、垂直統合を強化している。


材料別:
審美的需要の高まりに伴う前歯部でのジルコニウムの台頭チタンは2025年に85.53%のシェアを維持し、その堅牢な骨結合プロファイルとコスト効率を反映しているが、ジルコニウムインプラントは規模は小さいものの、2031年にかけて10.85%のCAGRで成長すると予測されている。歯科インプラント市場は歯肉バイオタイプによってセグメント化が進んでいる。薄い組織はチタンのグレーの色調を露出させるが、ジルコニウムの明るい色は審美的な透過を回避する。3年間のデータでは、Straumann PUREセラミックインプラントが96.7%の生存率を記録し、金属フィクスチャーとの歴史的なパフォーマンスギャップを縮小した。
ジルコニウムは熱間等方圧加圧と精密な機械加工を必要とし、チタンよりもユニットコストが40〜60%高くなるため、製造上のハードルが依然として存在する。しかし、患者が審美性に対して高い支払い意欲を示す上顎前歯部適応症では価格感度が低い。ASTM F2393およびISO 13356規格が相安定性と機械的強度を保証し、イットリア安定化配合の進歩が脆性を低減している。ジルコニウム原料価格が緩和し、プリンティング技術が成熟すれば、採用は短スパンブリッジおよび一部の臼歯部症例へと広がるだろう。
デザイン別:
狭い歯槽骨解剖に対応するパラレルウォールドインプラントテーパードインプラントは2025年に69.63%のシェアを保持した。そのマクロジオメトリーが即時荷重プロトコルに不可欠な初期安定性を提供するためである。しかし、パラレルウォールドインプラントは、臨床医が狭い歯根間スペースや薄い頬側骨板を持つ部位に取り組むにつれ、8.87%のCAGRを記録している。パラレルデザインの歯科インプラント市場規模は、歯根の近接がより細いプロファイルを要求する下顎切歯および上顎小臼歯で最も速く増加している。2024年のNobelParallelのアップグレードは、再設計されたスレッドピッチを特徴とし、組織形態計測試験で骨インプラント接触が15%向上し、デザインアプローチを検証した。
ハイブリッドジオメトリーは現在、挿入トルクのための根尖部テーパーとプラットフォームスイッチアバットメントに対応するための歯冠部パラレルを組み合わせ、メーカーが多様な解剖に対応しながらSKU数を合理化できるようにしている。サンドブラスト酸エッチングからレーザーテクスチャードナノトポグラフィーまでの表面処理が製品をさらに差別化している。ISO 14801サイクル疲労ベンチマークは依然として試金石であり、500万回以上の荷重サイクルの耐久性を要求するが、トップパフォーマーはこれを余裕をもって超えている。
処置タイプ別:
AIによる失敗リスク低減に伴う即時荷重プロトコルの台頭従来型二段階手術は2025年の処置の65.13%を依然として占めているが、即時荷重プロトコルはAI最適化トルク値と慎重に管理された咬合のおかげで11.7%のCAGRで成長している。即時荷重が保持する歯科インプラント市場シェアは、クロスアーチスプリンティングが機能的ストレスを分散させる全顎補綴で増加している。Straumann BLXインプラントは5年間データで98.2%の生存率を達成し、マイクロモーション誘発失敗に関する臨床医の懸念を払拭した。
償還政策はチェア訪問を削減するため、当日ソリューションをますます償還するようになっている。しかし、即時荷重はIV型骨、重度の歯ぎしり、またはコントロール不良の糖尿病では禁忌であり、従来型治癒のための相当な基盤を維持している。ISO 14801およびASTM F1854機能荷重下疲労試験による標準化がパフォーマンスの同等性を保証し、1時間以内にミリングされたデジタル仮歯が患者の快適性と審美的受容性を高めている。
エンドユーザー別:
歯科サービス機関ネットワークの産業化に伴う歯科技工所の集中化歯科病院・クリニックは2025年の支出の55.13%を獲得したが、集中型技工所は9.7%のCAGRを記録し、2031年までに同等に近づくだろう。Heartland Dentalのような歯科サービス機関は補綴デザインを24時間ミリングと3Dプリンティングを備えた地域ハブに転送し、施術者がチェアサイド製作なしにインプラントを提供できるようにしている。歯科インプラント市場はこの産業化から恩恵を受けている。なぜなら、技工所がサージカルガイド、カスタムアバットメント、仮歯冠をバンドルし、一貫性を向上させ失敗を低減するためである。
ISO 13485認証とEU MDRトレーサビリティ義務が小規模技工所を大規模センターとの提携または撤退に追い込んでいる。垂直統合サプライヤー、主にDentsply SironaとStratmannは、その機器、ソフトウェア、インプラントがシームレスに連携し、診療所を独自エコシステムに囲い込むため、利益を得る立場にある。学術機関は商業的には小規模であるが、バイオアクティブコーティングと10年疲労をシミュレートする計算モデルのイノベーションテストベッドであり続け、商業プレーヤーがライセンス供与できるパイプラインを提供している。
地域分析
ヨーロッパ歯科インプラント市場
ヨーロッパは2025年の歯科インプラント市場において35.13%のシェアを維持した。ドイツとフランスでは償還制度の適用範囲が拡大したものの、都市部での普及が成熟階に近づいているため、成長は頭打ちになりつつある。ドイツの2024年の法定改革により対象者の範囲が拡大されたが、増加する症例の大半は併存疾患を抱える高齢患者であり、手術の複雑性が増している。フランスでは診療所の所有形態が分散しているため、デンタルサービスオーガニゼーション(DSO)の浸透が遅れており、プレミアムブランドへの忠誠心は維持されているものの、ボリュームディスカウントの活用が制限されている。スペインは、より低価格なインプラントを求めるイギリス人の歯科ツーリズムの恩恵を受けており、国内の賃金停滞にもかかわらず需要を下支えしている。NHS(国民保健サービス)がインプラントの保険適用を行っていないイギリスでは、依然として自費診療が主流であり、利用者は主に富裕層に限られている。さらに、ブレグジット後の為替変動により輸入コストが上昇している。EU医療機器規則(MDR)への適合コストの増大により、中小サプライヤーは合併または市場撤退を余儀なくされており、競争の多様性が徐々に縮小している。
アジア太平洋地域歯科インラント市場
アジア太平洋地域は9.91%のCAGRで成長しており、予測期間の後半にはヨーロッパを上回る見込みである。中国市場は輸入依存から国内生産へと転換しつつあり、杭州嘉斯および珠海麗珠はヨーロッパからの輸入品と比較して最大50%低い価格を実現している。北京が先進医療機器を「中国製造2025」の重点分野に指定し、税制優遇措置および国家薬品監督管理局(NMPA)の審査迅速化が付与されたことで、国内シェアは急速に拡大した。インドでは医療ツーリズムの拡大や、プロトコルの標準化とデジタルマーケティングを活用するClove Dentalなどの複数都市展開グループの台頭により、年間約55万ユニットの新規インプラントが追加されている。日本市場は概ね飽和状態にあるが、厳格な承認(薬機法上の承認)制度およびGCのような国内ブランドへの文化的嗜好により、プレミアム価格帯が維持されている。韓国では高齢者向け保険補助制度が導入された結果、2024年に処置件数が34%急増し、地場大手のOsstemおよびDentiumは年間1,200万ユニットを超える生産能力を増強した。オーストラリアでは医薬品・医療機器局(TGA)が2024年に承認手続きを簡素化し、新たなコーティング技術やデザインの導入が加速した。タイおよびマレーシアは、欧米のクリニックと比較して60〜70%の割引を求める域内医療ツーリストの受け入れ地として機能している。
南北アメリカおよび中東・アフリカ地域歯科インプラント市場
北米は依然として1ユニットあたりの価値が最も高い地域であり、外科的処置および補綴処置の平均費用は4,500米ドルを超えている。DSOの積極的な拡大が調達構造を変革しており、Heartland Dental、Aspen Dental、Pacific Dentalは合計で年間12万件以上のインプラント修復物を製造するラボを運営し、統合型スキャナーおよびCAD/CAMミルを提供できないメーカーの利益率を圧迫している。米国食品医薬品局(FDA)がリアルワールドエビデンスおよび市販後サーベイランスを重視する姿勢を強化したことで、文書化コストは増加しているが、同時にサービス水準の低い新規参入者に対する参入障壁が形成され、既存プレイヤーの地位が守られている。カナダは自費診療体制を維持しており、メキシコ国境沿いの都市へ越境受診が増加していることは、根強い価格負担の格差を示している。南米では通貨変動の激しさと保険カバレッジの低さにより市場の発展が遅れており、ブラジルレアルの下落によりインプラント輸入品の現地通貨建て価格が18%上昇し、需要を抑制している。中東・アフリカ地域は依然として新興段階にあり、GCC諸国は歯科ツーリズム施設への投資を進めているが、都市部以外での普及率は低く、関税制度がチタンおよびジルコニウムのコストを押し上げている。


規制環境
歯科インプラントは埋込型医療機器として規制されており、その要件は品質システム、生体適合性、機械的性能検証にまで及ぶ。米国では、FDAが2024年10月にSafety and Performance Based Pathwayに基づく骨内歯科インプラントおよび骨内歯科インプラントアバットメントに関する最終ガイダンスを公表し、より標準化された申請を支える性能基準および試験要件を明確化した。
欧州では、EU MDR適合性評価要件が引き続きメーカーの技術文書および臨床評価戦略を形作っているが、2026年には確立済み技術に対する注目すべき手続き簡素化が実現した。2026年6月、欧州委員会は委任規則(EU)2026/1359および委任規則(EU)2026/1451を公表し、歯科インプラントを含む一部の埋込型機器に対する体系的な技術文書評価および臨床試験要件に影響する適用除外リストを更新した。政策変更と並行して、ISOは2026年3月にISO 10451:2026を発行し、歯科インプラントシステムの技術文書内容に関する期待事項を標準化することで、市場間での文書整合性を改善した。
バリューチェーン分析
歯科インプラントのバリューチェーンは、インプラント用チタンおよびジルコニア原料の調達から始まり、製品設計・検証(ISO 14801やISO 10993などの規格に準拠した疲労試験および生体適合性試験を含む)、精密製造、滅菌、そしてISO 13485品質システムに基づく最終包装へと進む。製造には高精度CNC加工および表面処理が一般的に用いられ、高付加価値のロッドおよびブランクの一貫性を確保するために原材料の化学組成と微細構造の厳密な管理が求められる。これにより、認定されたアップストリームサプライヤーおよび堅牢な入荷検査の重要性が高まる。
下流では、OEMは直接販売部隊および代理店網を通じて歯科病院・クリニックに製品を流通させており、インプラントをデジタルワークフローツールと組み合わせる歯科技工所や歯科サービス機関(DSO)の役割が拡大している。このチェーンにはソフトウェアおよびデータ層(計画、スキャン、CAD/CAM)がますます組み込まれており、従来の機器コンプライアンスに加えてサイバーセキュリティおよびトレーサビリティの要件が加わっている。EU MDR文書要件および認証機関への依存も、ライフサイクル維持のタイムラインおよびコストに影響を与えるため、より強固な規制対応体制と垂直統合された製造・物流を持つサプライヤーは、チタン価格や供給状況の変動下でもポートフォリオを最新かつ安定的に供給できる位置にある。
競争環境
歯科インプラント市場は中程度の集中度を示している。Straumann、Nobel Biocare(Envista)、Dentsply Sironaがプレミアムセグメントを支配し、OsstemやDentium、MegaGenなどのコスト重視のアジアブランドが中間層を拡大している。Stratmannは垂直統合を活用し、ClearCorrectアライナー、デジタルスキャナー、Falconナビゲーションシステムを組み合わせて臨床医をそのワークフローに囲い込んでいる。Nobel Biocareは数十年にわたる縦断的生存データと審美重視のコンポーネントを活用している。Dentsply SironaはCERECミルとPrimescanスキャナーのグローバルインストールベースを活用してインプラントのクロスセルを行っている。
韓国のリーダーは急速に拡大している。Osstemは2025年7月に15万平方フィートの工場を開設し、年間総生産量を1,200万フィクスチャーおよびアバットメントに引き上げた。ZimVieの2025年のOsstemとの戦略的流通契約などの戦略的パートナーシップは、中国の推定年間1,000万ユニット需要への参入を目指している。中国の参入企業は国内チタン供給と低い労働コストを活用し、輸入ブランドより40〜60%低い価格でフィクスチャーを提供している。M&A活動はデジタルワークフロー資産を標的としており、プレーヤーがフルスタック提供を求めている。Stratmannは2025年にAIスタートアップcephXを買収し、Nobel BiocareはCarbonのラティス構造仮歯技術をライセンス供与した。特許出願は骨結合を加速する親水性表面と炎症反応を調節するバイオアクティブペプチドに集中している。
競争戦略は総コスト、デジタル統合、臨床エビデンスを中心に展開している。歯科サービス機関はインプラント、スキャナー、ミリングユニット、ソフトウェアをカバーするバンドル提供に対して複数年契約を付与し、コモディティ化されたプレーヤーをバリュー層に追いやっている。一方、プレミアム企業は査読済みの5年生存データと審美的アウトカムで平均販売価格を守っている。サステナビリティ指標、サイバーセキュリティコンプライアンス、MDR文書化が入札評価で重要な位置を占めるようになっている。二極化は深まっており、プレミアムサプライヤーは研究開発とAIに投資し、バリュープレーヤーはコスト制約のある市場に基本的ながら信頼性の高いフィクスチャーを提供している。
歯科インプラント産業リーダー
-
Institut Straumann AG
-
Envista Holdings (Nobel Biocare)
-
Dentsply Sirona Inc.
-
Osstem Implant Co., Ltd.
-
ZimVie Inc
- 注:主要企業の掲載順は順位を示すものではありません。
歯科インプラント市場
- AlphaBio Tec.
- BEGO GmbH & Co. KG
- BioHorizons IPH Inc.
- Blue Sky Bio LLC
- Cortex Dental Implants Industries Ltd.
- Dentium Co., Ltd.
- Dentsply Sirona
- DIO
- Envista Holdings (Nobel Biocare)
- GC Corporation
- Straumann Group
- Kyocera Medical Corporation
- MegaGen Implant Co., Ltd.
- Osstem Implant Co., Ltd.
- Thommen Medical
- ZimVie

市場機会と将来展望
償還制度および標準化された証拠要件が採用障壁を下げる分野、そしてデジタルエコシステムが一般歯科医にとっての施術の複雑さを軽減する分野で機会が拡大している。報告書で取り上げられた法定償還措置、例えば2024年1月開始のドイツにおける無歯顎対象患者への60%補助や、2024年に34%の施術急増と結びついた韓国の高齢者向けカバレッジ拡大は、支払者に認められた適応症と価値に基づく調達を通じたボリューム成長への明確な道筋を生み出している。集中型検査室およびDSO調達へのシフト(2025年時点で米国の歯科医院の約30%がDSOに加盟)は、インプラント、カスタムアバットメント、スキャン、チェアサイドまたはラボサイド製造を契約可能なパッケージにまとめられるベンダーにとってのホワイトスペースを生み出している。
製品およびワークフローの差別化は、骨・組織保存を重視したシステム、新素材、そして治療時間を短縮し再作成を減らすデジタル対応の計画・製造へと向かっている。2026年3月、Nuventusは以前のFDA認可を受けたNV.C Implant Systemの米国での正式な商業発売を発表し、外科的および補綴的プロトコルにおける継続的な技術革新を示している。2026年3月に発行されたISO 10451:2026(技術文書内容に関する規格)を含む規制および文書の調和は、標準化された証拠パッケージおよびサプライチェーンのトレーサビリティに投資するメーカーにとって、地域を越えたポートフォリオの拡大を加速させる。
Recent Industry Developments in 歯科インプラント市場
- 2026年5月:Dentsply Sironaは、CBCTスキャン用のAI対応診断支援ツールであるSmart View - Detectを発売し、FDA 510(k)認可とCEマーキングを取得した。この発売は、インプラント計画ワークフローやケース受諾に関する議論に統合可能なAI支援診断機能を追加することで、Dentsply Sironaのデジタル歯科エコシステムを強化する。
- 2025年7月:Osstem Implantは釜山において1億5,000万米ドル規模の工場を開設し、総生産能力を年間1,200万本のインプラントに引き上げ、ISO 13485準拠の自動検査を追加した。この拡張は大口顧客向けの供給可能性を高め、調達がDSOおよび大規模クリニックネットワークを通じて統合される中で、より競争力のある価格設定を支える。
- 2024年10月:米国FDAは、Safety and Performance Based Pathwayに基づく骨内歯科インプラントおよび骨内歯科インプラントアバットメントに関する最終ガイダンスを発行し、性能基準および安全性要件を定義した。より明確な試験および証拠要件は、メーカーにとって申請の曖昧さを減らし、新デザインおよび表面技術の反復サイクルを加速させる可能性がある。


歯科インプラント市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論では、歯科インプラント市場は、欠損歯を補うために使用される新規製造のインプラント固定体およびその主要部品、並びに設置を支援する外科用キットからの収益を対象とする。数値は工場出荷価格で測定され、世界的に供給されるチタンおよびジルコニアインプラントシステムを反映している。
対象外項目:本サイジングでは、修理サービス、再利用インプラント、同種骨アンカー、およびインプラント固定体が設置されない可撤性補綴物は除外される。
セグメンテーション概要
- コンポーネント別
- フィクスチャー
- 骨内インプラント
- 骨膜下インプラント
- 経骨インプラント
- 粘膜内インプラント
- アバットメント
- フィクスチャー
- 材料別
- チタンインプラント
- ジルコニウムインプラント
- デザイン別
- テーパードインプラント
- パラレルウォールドインプラント
- 処置タイプ別
- 即時荷重処置
- 従来型処置
- エンドユーザー別
- 歯科病院・クリニック
- 歯科技工所
- 学術・研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、前提条件を検証する前にボリュームおよび価格ロジックの初期段階を構築するために用いられた。歯の欠損パターン、歯科施術活動、インプラント材料および即時荷重プロトコルの採用動向を理解するために、公開データシリーズおよび臨床文献に依拠した。
使用したソースには、世界保健機関(WHO)の口腔衛生および人口統計、Global Burden of Diseaseプログラムの疫学指標、世界銀行およびOECDの医療支出指標、米国FDAの規制・安全性に関する発表が含まれる。また、インプラント生存率および利用状況に関する査読済み臨床誌、並びに製品構成、地域展開、価格動向を理解するための企業年次報告書および投資家向け説明資料も検討した。特許データベースは、技術革新活動が集中している分野を確認し、技術拡散のタイミングを検証するために選択的に参照された。これらの例は網羅的なものではなく、データ収集、相互確認、および明確化のために他多数の公開ソースが使用された。
一次インタビューおよび調査
次に一次インタビューおよび調査を用いて、クリニックおよび病院における需要の形成方法、並びに材料、デザイン、施術タイプ別の価格動向を確認した。メーカー、流通業者、歯科病院・クリニックの意思決定者、そしてAPAC、EMEA、南北アメリカ全域の臨床医と対話を行い、地域ごとの償還シグナルおよび自己負担動向を一貫して比較できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | CXO:13% | APAC:42% |
| ミッド層:55% | 機能/事業部門リーダー:30% | EMEA:31% |
| 中小プレイヤー:16% | マネージャー:57% | 南北アメリカ:27% |
市場規模算定と予測
市場総額は、まずトップダウン方式を用いて再構築される。この方式では、歯の欠損有病率と治療への転換率から需要プールを構築し、それを地域および診療環境別のインプラント設置数へと変換する。これらの設置数は、チタンとジルコニア、テーパー型と平行型デザイン、即時荷重と従来施術との構成比変化を反映した平均販売価格帯を用いて価値付けされる。
モデルの妥当性を保つため、結果は選択的なボトムアップ近似、例えば地域別サプライヤー収益分布、チャネルからのユニット処理量に関するフィードバック、そして採用率の高い国々におけるASP×施術ボリュームのサンプル確認によって裏付けられる。市場規模算定に影響を与える主要インプットには、無歯顎および部分的無歯顎の有病率、歯科受診・施術率、高齢者におけるインプラント受容度、即時荷重プロトコルの構成比、および地域別の通貨換算価格帯が含まれる。国別の施術報告が限定的な場合には、歯科医密度や人口一人当たりの医療支出などの代替指標が用いられ、インタビューでのフィードバックに基づいて調整される。
予測にあたっては、主要な需要要因を軸としたシナリオ分析が適用される。シナリオは、施術数の成長、価格の推移、材料構成の変化に関する専門家合意レンジを用いて数値化される。これにより、予測は限られた変数群に対して追跡可能であり、アクセス困難な内部クリニックシステムに依存せずに毎年見直すことができる。
データ検証および更新サイクル
検証は複数のチェックポイントを通じて行われ、異常な急変が明確な理由なく反映されることを防いでいる。モデルの出力は、施術活動に関するコメント、報告された地域別収益構成、観測された価格変動などの独立したシグナルと比較され、その後、差異が確認されてから承認される。
前提条件が外れ値を生じさせる場合、インプットが再確認され、通貨換算のタイミングが見直され、必要に応じて一部の回答者に再度連絡が取られる。報告書は年次で更新され、ボリュームや価格に影響を与えうる重大な事象が発生した場合には中間更新が行われ、クライアントが常に最新の見解を受け取れるよう納品前の最終確認が実施される。
Mordor Intelligenceの歯科インプラント市場規模と他の公開推定値との比較
歯科インプラントの公開市場規模は、同じ業界を対象としていても、範囲の境界および価格算定時期が常に一致しないため、異なることがある。差異は通常、インプラント販売として何を数えるか、どの価格レベルを用いるか、施術動向や外国為替変動がどれだけ迅速にモデルに反映されるかによって生じる。
この市場では、更新サイクルの違いによるギャップが一般的である。インプラントの平均販売価格は材料構成や販促サイクルによって変動し、通貨換算のタイミングは現地のボリュームが安定していても米ドル価値を変動させ得るためである。外国為替換算時点および平均販売価格帯が同一サイクル内で更新され、施術活動シグナルおよびチャネルからのフィードバックと照合される場合、Mordor Intelligenceが用いる2026年の数値は、インプラント設置を伴わない隣接する歯科補綴物から、固定体、アバットメント、外科用キットの収益を分離することができる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.75 B (2026) | |
| 業界誌A | USD 5.33 B (2025) | 前年の基準時点を使用しており、価格が工場出荷レベルかクリニックレベルかを明確にしていないため、即時荷重プロトコルおよびジルコニアの比率が上昇すると総額が変動しうる。 |
| 地域コンサルティングB | USD 5.10 B (2026) | 保守的な価格推移を適用しており、外科用キットおよび一部の部品収益を除外している可能性があり、施術ボリュームが同程度であっても捉える価値が減少する。 |
これらの数値を通して見ると、その差は主にタイミングおよび範囲の詳細によって説明され、需要の方向性についての意見の相違によるものではない。明示された包含規則、明確なASPおよびFXのタイミング、そして施術シグナルとの再現可能な相互確認により、市場総額は透明性を保ち、年ごとの更新も容易になる。


レポートで回答される主要な質問
2026年の歯科インプラント市場規模はどのくらいか?
歯科インプラント市場規模は2026年に57億5,000万米ドルであり、2031年にかけて7.81%のCAGR見通しを持つ。
世界のインプラント市場で最も速く成長するコンポーネントはどれか?
デジタルラボがミリングを集中化しターンアラウンドを短縮するにつれ、カスタムアバットメントが最も高い9.25%のCAGRを示している。
ジルコニウムインプラントが注目を集めている理由は何か?
ジルコニウムの歯の色に近い外観が薄い歯肉でのグレーの透過を排除し、主に前歯部補綴において10.85%のCAGRを牽引している。
将来の成長をリードする地域はどこか?
アジア太平洋地域は中産階級の拡大と国内製造の拡大に伴い、2031年にかけて9.91%のCAGRで拡大すると予測されている。
歯科サービス機関は調達にどのような影響を与えているか?
歯科サービス機関はインプラント、スキャナー、ミルを一括購入し、15〜20%の割引を確保し、統合されたデジタルポートフォリオを持つサプライヤーを優先している。
チタン供給制約は現実のリスクか?
はい、航空宇宙需要と中国の輸出規制により、グレード5チタンのスポット価格が前年比17%上昇し、小規模メーカーを圧迫している。


 お客様のデータは安全であり、販売や共有は一切行われません。
