
除細動器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.65 十億米ドル |
| 市場規模 (2031) | 22.05 十億米ドル |
| 成長率 (2026 - 2031) | 7.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
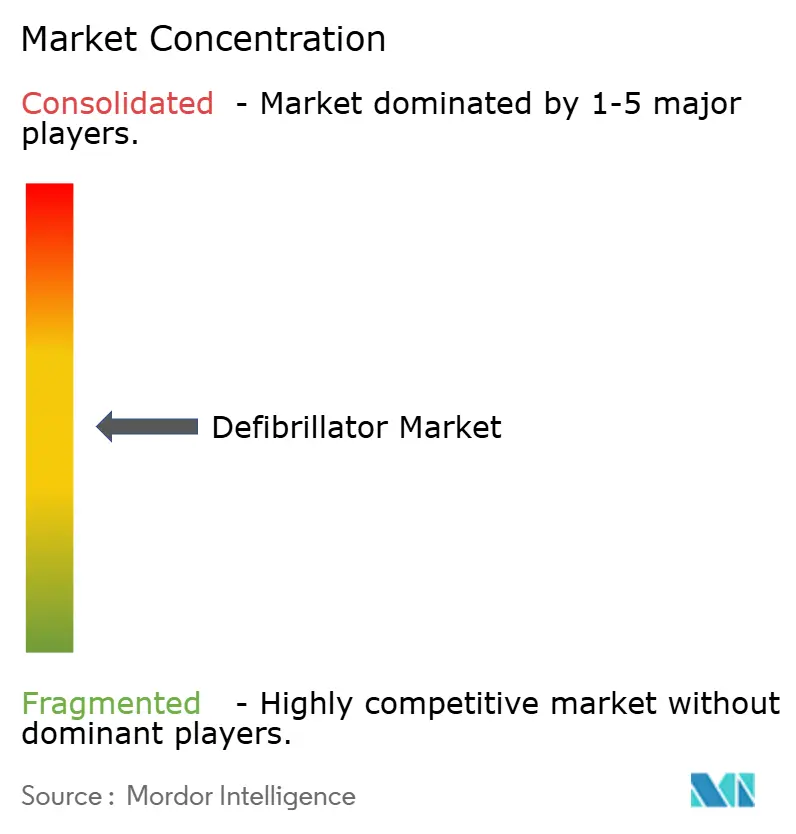
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる除細動器市場分析
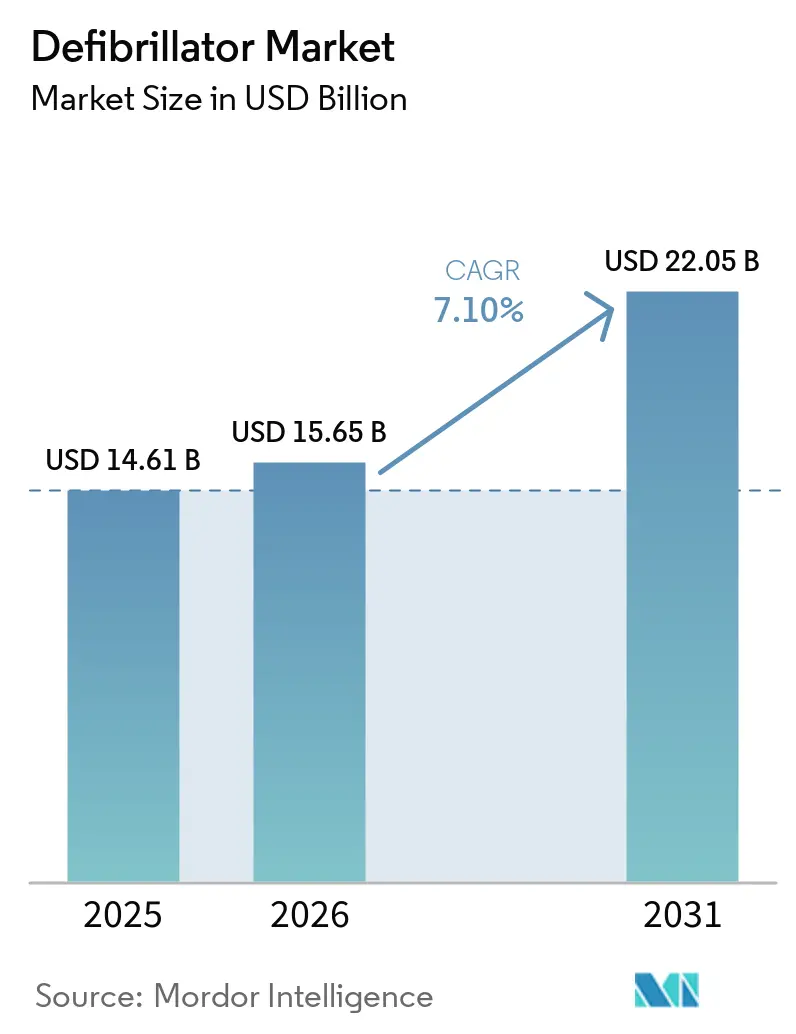
除細動器市場規模は2025年にUSD 146億1,000万と評価され、2026年のUSD 156億5,000万から2031年にはUSD 220億5,000万に達すると推定されており、予測期間(2026年〜2031年)においてCAGR 7.10%で成長する見込みです。
突然の心停止の持続的な発生率、AIを活用したデバイスの急速な普及、および公共アクセスプログラムの拡大により、サプライチェーンの逆風にもかかわらず需要は底堅く推移しています。デバイスメーカーはバッテリー寿命の延長、クラウド接続の組み込み、および予測分析の活用によって差別化を図っています。高所得国の支払者および規制当局はクラウドモニタリングへの償還を拡大しつつあり、新興市場では医療支出の底上げにより治療格差の縮小が進んでいます。イノベーターが血管外植込みおよびパッチ型ウェアラブルに関するFDA認可を取得するにつれて競争が激化しており、今後5年間で除細動器市場を加速させる新たな製品サイクルの到来を示しています。
主要レポートのポイント
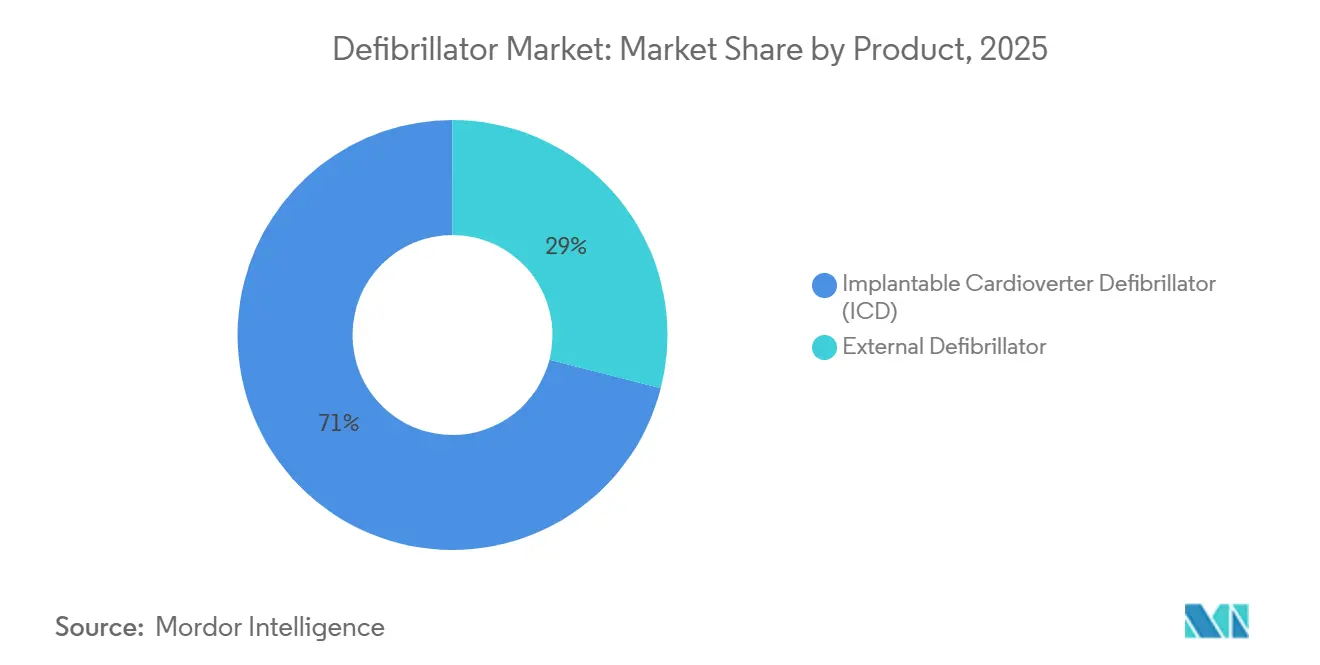
- 製品カテゴリー別では、植込み型除細動器(ICD)が2025年の除細動器市場シェアの71.02%を占め、体外式除細動器は2031年までCAGR 7.64%で拡大する見込みです。
- エンドユーザー別では、病院・心臓センターが2025年の除細動器市場の77.60%を占め、在宅ケア環境は2031年までCAGR 7.98%と最高の成長率を記録する見込みです。
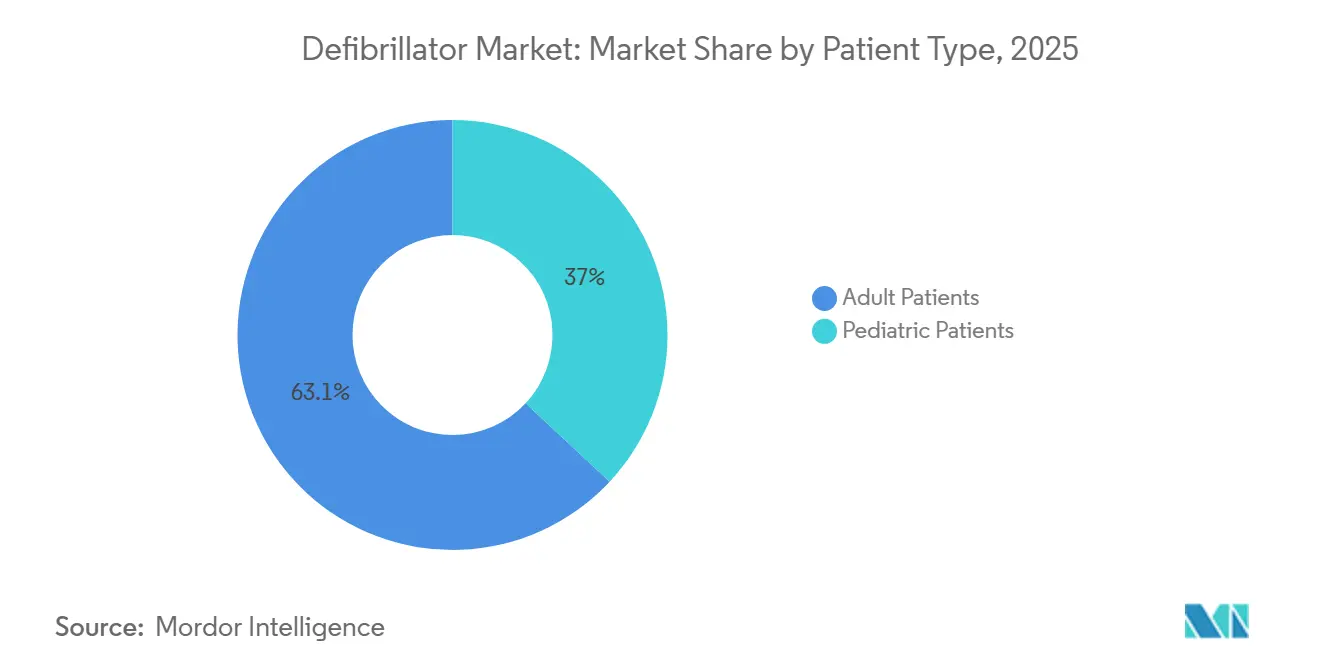
- 患者タイプ別では、成人患者が2025年の除細動器市場規模の63.05%のシェアを占め、小児向け用途は同期間においてCAGR 7.78%で拡大しています。
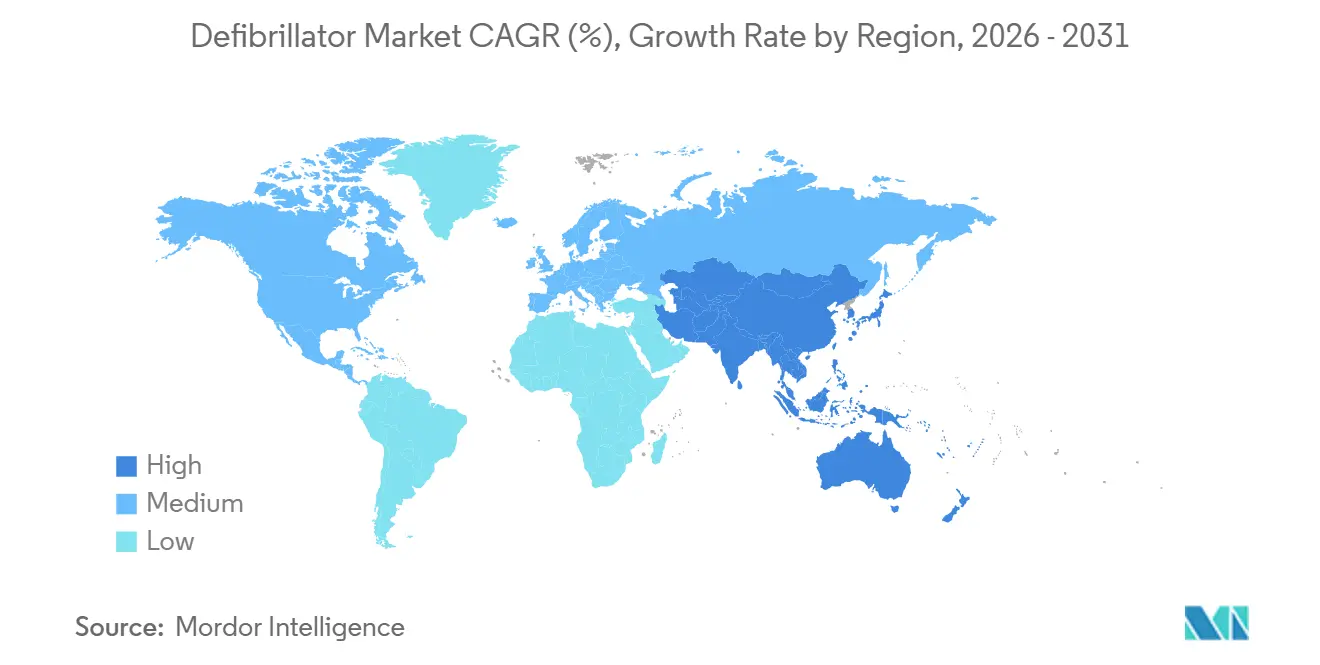
- 地域別では、北米が2025年の除細動器市場シェアの43.85%を占め、アジア太平洋地域は2031年までCAGR 8.21%と最も高い成長率が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心血管疾患の有病率の上昇 | +1.8% | グローバル、アジア太平洋・中東アフリカで最大の絶対成長 | 長期(4年以上) |
| ICDおよびAEDの技術的進歩 | +1.5% | 北米・EUが先行、アジア太平洋は18〜24ヶ月遅れ | 中期(2〜4年) |
| 公共アクセス除細動プログラムの拡大 | +1.2% | EUで最も強力、北米では変動あり | 中期(2〜4年) |
| 高齢化する労働力のトレーニング・シミュレーション需要 | +0.6% | 北米・EU | 短期(2年以内) |
| サブスクリプション型クラウド接続モデル | +0.7% | 北米が先行、EUはパイロット段階、アジア太平洋は限定的 | 中期(2〜4年) |
| ドローンによるAED配送ネットワーク | +0.4% | 北欧諸国で運用中、米国はパイロット段階、アジア太平洋は探索段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
心血管疾患の有病率の上昇
心血管疾患(CVD)は引き続き米国における死亡原因の第1位であり、年間94万件以上の死亡をもたらしています。2050年までには、米国成人の60%以上が何らかの形のCVDを抱える可能性があると予測されており、現在の50%から上昇する見込みです。[1] 2025年には、更新された適切使用基準により、非虚血性心筋症および左室駆出率35%〜40%の患者もICDの適応対象に拡大されました。これらのガイドラインに沿って、メディケアは2025年に新たな償還コードを導入し、追加で18万人の適格受給者が恩恵を受ける可能性があります。こうした臨床的・償還的な変化の組み合わせにより、植込み型および体外式デバイスの両方の市場が拡大し、除細動器市場を下支えしています。一方、急速な都市化と食生活の変化に直面するインドと中国では、CVD有病率が急速に上昇しており、主要都市部では高血圧率が30%を超えています。
ICDおよびAEDの技術的進歩
2023年のMedtronicのAurora EV-ICDに対するFDA承認により、除細動器市場は血管外植込みへとシフトし、静脈合併症を回避しながら抗頻拍ペーシングを提供し、98.7%の有効性を達成しています。[2] バッテリー寿命は約60%延長され、医療提供者と患者の生涯経済性が向上しています。AIアルゴリズムにより誤警報が抑制されており、Element ScienceのJewel Patchウェアラブルは高いコンプライアンスと低い不適切ショック率を実証し、2025年に認可を取得しました。モジュラーアーキテクチャが普及しつつあり、Boston Scientificはリードレスペースメーカー・除細動器の組み合わせについて97.5%の合併症なし性能を報告しています。これらのイノベーションは総じてプレミアム価格を強化し、交換需要を刺激することで、除細動器市場全体で中一桁台の単位成長を支えています。
公共アクセス除細動プログラムの拡大
各法域が自動体外式除細動器(AED)のより広範な設置を義務付けており、除細動器市場を非臨床施設へと拡大させています。米国の全50州は2017年までに支援法規を整備しており、新たな規制も続いています。ワシントン州はフィットネスセンターへのAED設置を義務付け、南オーストラリア州は2026年までに公共建築物に同様の要件を施行します。キング郡では5,000台以上のデバイスが911に接続されており、設置場所と通信指令員の誘導が連携することで生存率が向上しています。しかし、院外心停止においてバイスタンダーによるAED使用は4%にとどまっており、普及の余地は大きく残されています。サンディエゴのProject Heart Beatの事例は、自治体プログラムが消火器と同様の普及水準を達成できることを示しており、政策推進の根拠を裏付けています。
高齢化する労働力のトレーニング・シミュレーション需要
2024年時点で、米国労働者の中央年齢は44歳に上昇しており、2015年から5歳増加しています。[3] これを受けて、労働安全衛生局(OSHA)は年次CPRリフレッシャーの受講を推奨し始めています。従来の教室での訓練から離れ、デジタルシミュレーションが主流となっています。例えば、LaerdalのQCPR Instructorアプリは圧迫指標をクラウドダッシュボードに送信します。このイノベーションにより、2025年の査読付き研究で強調されているように、学習者1人あたりのトレーニングコストが35%削減され、6ヶ月間のスキル定着率が18%向上しました。さらに、企業の購買担当者はサブスクリプション型eラーニングパッケージを選択するケースが増えています。これらのパッケージは労働力安全監査に対応するだけでなく、組織の準備態勢を強化し、体外式ユニットの販売を促進します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数地域にわたる厳格な規制フレームワーク | −1.1% | グローバル、EUおよび米国で最長の遅延 | 中期(2〜4年) |
| ICDの植込みおよびフォローアップの高い総コスト | −0.9% | アジア太平洋、中東アフリカ、ラテンアメリカ | 長期(4年以上) |
| 接続デバイスのサイバーセキュリティリスク | −0.5% | 北米・EU | 短期(2年以内) |
| バッテリーに対するリチウム供給の圧力 | −0.6% | グローバル、アジア太平洋のハブが最も影響を受けやすい | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複数地域にわたる厳格な規制フレームワーク
EU医療機器規則(MDR 2017/745)は既存製品の再認証を義務付けており、メーカーの半数がポートフォリオの削減を計画し、コストとスケジュールの負担からデバイスの約3分の1が市場撤退の予定となっています。ZOLLのAEDラインに対する順次的なMDR承認は、市場参入に現在1年以上が必要となっていることを示しています。大西洋の反対側では、米国食品医薬品局(FDA)が「サイバーデバイス」に対してソフトウェア部品表と脆弱性報告を要求しており、文書化の層が増加して認可サイクルが長期化しています。異なる規制体系により二重認証の取り組みが必要となり、予算を圧迫し、除細動器市場におけるイノベーションのスループットを低下させています。
ICDの植込みおよびフォローアップの高い総コスト
経済的負担は、特に広範な償還制度を持たない医療システムにおいて顕著です。イタリアのレジストリデータでは、ジェネレーター交換後の平均入院費用がEUR 5,662と記録されており、患者の9.6%が1年以内に再入院しています。EuroEco研究では、遠隔モニタリングはドイツおよび英国の医療提供者にとって収益性があるものの、支払いコードが遅れているベルギー、スペイン、オランダでは損失が生じていることが判明しました。アジア太平洋地域では、1人あたりの医療支出と保険カバレッジが低いため、臨床的ニーズの高まりにもかかわらず植込み件数が抑制されており、負担可能性が改善されるまで除細動器市場のポテンシャルが抑えられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
植込み型が市場を支配、体外式ユニットが加速2025年、植込み型システムが除細動器市場を支配し、特に駆出率35%未満の患者において71.02%という圧倒的なシェアを確保しました。一方、体外型セグメントはより速いペースで成長しており、2031年までに7.64%の拡大が見込まれています。この急増は、欧州のすべての職場に3年以内にAEDを設置するよう求める規制当局の後押しによって支えられています。経静脈型ICDは依然として単腔モデルと二腔モデルに分かれていますが、皮下型および血管外型の設計がリード関連合併症を軽減することで支持を集めています。
体外型除細動器は、より小さなベースに貢献しながらも、公共アクセスの拡とAI主導のフォームファクターを反映して、2031年までに7.64%の複合成長が見込まれています。FDAが認可したJewel Patchなどのウェアラブル型除細動器は、不要なアラームを抑制し、裸足での治療を可能にすることでコンプライアンスを向上させ、ユーザーの採用を深める要因となっています。ドローンで配送される自動体外式除細動器は、4分間の応答シナリオにおいて生存率を34%向上させる可能性があり、除細動器市場を形成しつつある物流イノベーションを強調しています。このセグメントはまた、接続性、メンテナンス、分析をバンドルしたサブスクリプションモデルからも恩恵を受けており、自治体や企業にとって予算管理を予測可能なものにしています。
エンドユーザー別:
遠隔モニタリングの成熟に伴い在宅ケアが拡大病院・心臓センターは、手技の複雑性と電気生理学的専門知識の集中を背景に、2025年の除細動器市場の77.60%を占めました。施設内での使用には手動除細動器と高度な再同期化植込みが含まれており、集中的な交換サイクルと資本予算配分を支えています。クラウドプラットフォームは退院後もモニタリングを延長し、医療提供者が遠隔問診に対して請求し、患者1人あたりの支出を引き上げるサービス年金を生み出すことを可能にしています。
在宅ケア環境は規模は小さいものの、保険会社が遠隔モニタリングを支援し患者が自律性を求めるにつれて、CAGR 7.98%で拡大しています。St. Jude MedicalのMerlinネットワークに接続された患者は2.4倍高い生存率を経験したという研究結果が、支払者に対する価値提案を裏付けています。韓国初の遠隔プログラムは、満足度を90%以上に維持しながら患者1人あたり年間約1回のクリニック受診を削減し、運用上の実現可能性を実証しました。AIを活用したウェアラブルが普及するにつれて、日常的なモニタリングが摩擦なく行えるようになり、在宅環境における除細動器市場が拡大しています。
患者タイプ別:
小児向け用途が小型化リードとともに拡大成人患者は、冠動脈疾患および心不全の疫学を反映して、2025年の除細動器市場の63.05%を占めました。採用パターンは安定していますが、新しい血管外システムへのアップグレードにより、予測期間中に交換の波が生じると予想されます。リードレスオプションも感染リスクを軽減し、成人の需要を増加させています。
小児への適用は件数こそ少ないものの、小型化とバッテリーの進歩が独自の解剖学的ニーズに対応するにつれて、年率7.78%で成長する見込みです。2歳という若さの患者への血管外ICD植込みの成功により、経静脈リードの課題が解消され、除細動器市場が持続的な小児成長に向けて位置付けられています。左脚ペーシングおよび適応アルゴリズムに関する研究は、成長する生理機能に適合した長期的な心臓サポートを約束しています。
地域分析
北米除細動器市場
北米は2025年に43.85%の市場シェアで除細動器市場をリードしており、統合された緊急システムと明確な償還制度に支えられています。キング郡の5,000台以上の登録済みAEDが指令センターと連携している事例は、公共アクセス統合のベストプラクティスを体現しています。FDAによAurora EV-ICDやJewel Patchなどの革新的製品の迅速な認可は、早期導入を促進し、地域のリーダーシップを強化しています。ノースカロライナ州のドローンパイロットは対応時間を4分に短縮しており、規模拡大後のさらなる救命率向上を示唆しています。
欧州・オセアニア除細動器市場
欧州はMDR(医療機器規制)への適合が安定化するにつれ、緩やかな成長を維持しています。約3分の1のデバイスが販売中止のリスクにさらされているものの、ZOLLのAEDラインなど認証取得に成功した事例は、意欲的なメーカーがこのプロセスを乗り越えられることを示しています。遠隔モニタリングの普及は依然として不均一であり、ドイツと英国は接続性を償還対象としている一方、ベルギーとスペインは遅れをとっており、除細動器市場への浸透を抑制しています。オランダを拠点とするドローンAEDプロジェクトは技術的な熱意を示しており、南オーストラリア州での設置義務化はアクセシビリティ向上に向けた規制の推進力を反映しています。
アジア太平洋除細動器市場
アジア太平洋地域は8.21%という最もいCAGRを示しており、ベースとなる医療支出は低いものの、OECD平均を上回る医療費の伸びが成長を牽引しています。トレーニング不足は依然として大きな課題であり、中国の看護師のうちAEDに対応できると感じているのはわずか17.5%にとどまっていますが、国家カリキュラムや企業の人材育成イニシアチブがこのギャップの解消を目指しています。ICD(植込み型除細動器)の普及はコスト面の制約から依然として欧米の水準を下回っていますが、保険適用範囲の拡大やMicroPortの欧州カテーテル展開などの現地製造の進展により、価格面でのアクセスが改善され、除細動器市場が強化されると見込まれます。ベンチャー資金調達の変動性は短期的な課題となっていますが、人口動態の変化と政策的支援は2031年まで持続的な需要を示唆しています。
規制環境
除細動器は、市場投入までの時間とライフサイクルコンプライアンスを左右する、複数地域にまたがる厳格な医療機器規制の下で運用されている。米国では、自動体外式除細動器(AED)はFDAにより21 CFR 870.5310の下でクラスIII機器として規制され、市販前承認(PMA)と堅牢な市販後管理が求められる。また、コネクテッド機能やソフトウェア駆動機能に対するFDAの期待は、文書化と脆弱性管理の義務を増大させている。注目すべきシステムレベルの変化として、2026年2月2日に発効したFDA品質マネジメントシステム規則(QMSR)があり、機器のCGMP要件を更新し、メーカーに対してハードウェア・ソフトウェア製品向けの現代的な設計管理と品質システムをより緊密に整合させることを求めている。欧州では、除細動器は医療機器規則(MDR)(EU)2017/745の対象となり、再認証と認証機関(Notified Body)の対応能力が既存機器および新製品発売に関するポートフォリオ判断に引き続き影響を与えている。MDR実施をめぐる政策動向は加速しており、行政負担軽減を目的とした欧州議会・欧州委員会の提案COM(2025) 1023(2025年12月16日)や、特定の埋め込み型機器およびクラスIII機器に関するMDR義務の一部を改正する、2026年3月に欧州委員会が採択した委任規則などが挙げられる。米国の貿易面では、除細動器および関連する一部の組立品はHTSコード9018.90.64および9018.90.68に分類され、一般関税率は無税であり、他の医療技術カテゴリーと比較して関税リスクは限定的である。
競合環境
除細動器市場は中程度に集約されており、既存企業は研究開発力を活用してシェアを維持しています。Medtronicは血管外システムにおいてリーダーシップを誇り、Aurora EV-ICDは98.7%の有効性を達成し、臨床的優位性を示しています。
Abbottは双腔リードレスペーシングを強みとし、AVEIR DRシステムのCEマークを取得しており、97%のAV同期を達成することで複合療法領域に確固たる地位を築いています。Boston ScientificのモジュラーmCRMプラットフォームはワイヤレス心臓エコシステム戦略を実証し、ペースメーカーと除細動器間のクロスセルの機会を開いています。
戦略的取引がポートフォリオを再編しています。Johnson & Johnsonは心臓ポンプメーカーのAbiomedをUSD 166億で統合して心血管製品を拡充し、TeleflexはBIOTRONIKの血管インターベンション部門をUSD 8億2,500万で買収し、カテーテル検査室のシナジーを追加しました。新規参入者は接続性のニッチを活用しており、ZOLLのクラウド分析とMedtronicのサブスクリプションサービスは継続的収益への移行を示しています。FDAの規制がソフトウェア部品表を要求するにつれてサイバーセキュリティコンプライアンスがサプライヤーの差別化要因となり、小規模プレーヤーはパートナーシップを組むか撤退を余儀なくされ、参入障壁が高まる可能性があります。
除細動器業界のリーダー企業
-
Boston Scientific Corporation
-
Abbott Laboratories
-
Medtronic PLC
-
Koninklijke Philips NV
-
Nihon Kohden Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
除細動器市場 このレポートでカバーされる企業
- Abbott Laboratories
- Avive Solutions
- Bexen Cardio
- BIOTRONIK
- Boston Scientific
- Cardiac Science
- CU Medical Systems Inc.
- Defibtech
- Element Science
- HeartSine Technologies
- Kestra Medical Technologies
- Koninklijke Philips
- LivaNova
- Medtronic
- MicroPort CRM
- Mindray
- Nihon Kohden
- Schiller
- Stryker
- ZOLL Medical Corporation (Asahi Kasei)
市場機会と将来展望
血管外設置型および生理的ペーシング対応アーキテクチャにおける製品サイクルの機会が拡大しており、サプライヤーは治療性能を維持しながら経静脈リードの合併症を低減しようとしている。メドトロニックは、左脚枝領域への留置向けにOmniaSecure除細動リードの適応拡大について米国FDA承認(2026年3月)を取得し、この方向性を推進した。これは、高電圧除細動を伝導システムペーシングのワークフローに結び付ける経路を強化するものである。
初期段階のパイプライン活動は、胸骨傍血管外ICDアプローチにも見られる。AtaCor Medicalは2026年7月、治験用のAbbottパルスジェネレーターを使用したALARION-EVピボタル試験で最初の患者に治療を実施し、皮下型および経静脈型システムと競合または補完し得る低侵襲植込み戦略の余地を示した。体外式および専門家向けセグメントでは、機会はプラットフォームの刷新、MDR準拠製品の発売、病院・EMS・公共アクセスプログラム向けのサービス主導モデルに集中している。ZOLLは2026年2月、専門家向けモニター/除細動器Zenixについて欧州MDR承認を取得し、MDR準拠が差別化要因となっている欧州における置き換えおよび標準化サイクルを後押ししている。業界構造は、ポートフォリオの統合と専門化を通じても変化しており、Emergency Care Holdingsが2026年1月にフィリップスのEmergency Care事業の買収を完了し、Heartstreamブランドの下で運営していることがその一例である。これにより、機器、消耗品、ソフトウェア接続、トレーニングを一括提供する統合型救急医療プラットフォームの余地が生まれている。一方、多くの市場において公共アクセス展開の実際の普及度は依然として低く、キング郡で5,000台以上のAEDが911に登録されているといった統合システムの事例は、ベンダーが接続性、メンテナンスサブスクリプション、通信指令員との統合をターゲットとし得る運用モデルを浮き彫りにしている。
最近の産業開発事情 除細動器市場
- 2026年7月:AtaCor Medicalは、治験用のAbbottパルスジェネレーターと併用する胸骨傍血管外ICDシステムを評価するALARION-EVピボタル試験において、世界初の患者への治療を実施した。この節目は、経静脈リード経路を回避することを目的とした血管外除細動アーキテクチャの臨床的モメンタムを裏付けるものである。また、従来のT-ICDおよびS-ICDアプローチを超えて、将来の植込み型システムの選択肢を多様化させ得る競争的な研究開発分野を示唆している。
- 2026年2月:ZOLLは専門家向けモニター/除細動器Zenixについて欧州MDR承認を取得し、MDR準拠がベンダーの差別化要因となり標準化を推進する欧州における置き換えサイクルを可能にした。
- 2024年5月:ボストン・サイエンティフィックは、mCRMシステム向けMODULAR ATP試験が主要な安全性および有効性エンドポイントを達成したと発表した。モジュール型心臓リズムマネジメントの臨床検証は、皮下除細動とペーシング機能を組み合わせることで対象患者層を拡大する戦略を裏付けるものである。この結果は、企業がより統合されたデバイスエコシステムを追求する中で、臨床医や規制当局との導入議論に必要なエビデンス創出を強化するものである。
除細動器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、除細動器市場は、臨床、救急、公共アクセス、および在宅環境で使用される、正常な心拍リズムを回復させるために電気ショック(または治療)を供給するデバイスから生じる収益を対象とし、メーカーレベルで計上しています。
調査範囲の除外事項:CPRのみの製品、除細動機能を持たない基本的なモニタリング機器、およびデバイス販売を伴わないサービスのみの収益は除外しています。
セグメンテーション概要
- 製品別
- 植込み型除細動器(ICD)
- 経静脈ICD(T-ICD)
- 単腔
- 双腔
- 皮下ICD(S-ICD)
- 心臓再同期化療法-D(CRT-D)
- 経静脈ICD(T-ICD)
- 体外式除細動器
- 自動体外式除細動器(AED)
- 半自動
- 全自動
- 手動体外式除細動器
- ウェアラブル除細動器(WCD)
- 自動体外式除細動器(AED)
- 植込み型除細動器(ICD)
- エンドユーザー別
- 病院・心臓センター
- 在宅ケア環境
- その他のエンドユーザー
- 患者タイプ別
- 成人患者
- 小児患者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、基本的な需要像を構築し、市場関係者へのヒアリング前に前提条件を現実的に保つために使用されました。CDCの心停止および心血管統計、FDAのデバイスデータベースおよび安全性に関する通知、WHO保健システム指標、OECD保健統計、ならびに生存率と応答パターンを追跡する査読済みの心臓病学・救急医学ジャーナルなど、公的・公式報源を活用しました。
需要シグナルを価値モデルに変換するため、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプト、入札・製品発売・リコールに関する信頼性の高い報道も参照しました。利用可能な場合は、企業財務情報やニュースのコンテキストに関する有料サブスクリプション、ならびに更新サイクルや技術的変化を把握するための特許データベースも参照しました。これらの例は網羅的なものではなく、作業中のデータ収集、検証、および明確化のために追加の公開情報源も確認しました。
一次インタビューおよびサーベイ
一次調査は、価格設定、交換タイミング、および採用障壁を確認するため、メーカー、販売代理店、臨床ユーザー、および調達関係者へのインタビューと構造化サーベイに重点を置きました。これはグローバル市場であるため、単一地域のバイアスを低減するためにAPAC、EMEA、およびアメリカ大陸全体で入力を検証し、デスクとフィールドのシグナルが一致しない場合は最終的な前提条件を再確認しました。
回答者のミックスは、病院や公共アクセスプログラムがAEDデバイスをどの程度の頻度で交換するか、またそのタイミングが国レベルの調達サイクルによってどのように異なるかを含め、機関レベルおよび販売代理店レベルの両方で価格設定と交換の前提条件をストレステストするために使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:19% | APAC:43% |
| 中位層:42% | 部門・ユニットリーダー:28% | EMEA:30% |
| 中小規模プレイヤー:19% | マネージャー:53% | アメリカ大陸:27% |
市場規模の算定と予測
規模の算定は、処置および医療環境の活動からデバイス需要を再構築し、典型的な価格帯と交換サイクルを用いて価値に変換するトップダウン構築から始まります。実際には、このモデルはICD植込み件数、公共アクセスプログラムにおけるAED設置密度、EMS展開レベル、病院の調達サイクル、および老朽化したユニットの設置済みベース交換率などの測定可能なシグナルに基づいています。
その後、製品タイプおよびチャネル別のサンプリングされた平均販売価格と出荷範囲、および優先国における入札量のチャネルチェックなど、選択的なボトムアップ検証を使用して合計値を現実的に保ちます。一部の国レベルの入力が利用できない場合は、代理指標(医療費、心血管疾患負担、および救急対応インフラ)を使用してギャップを処理し、インタビューのフィードバックを使用して正規化します。
予測については、需要がガイドラインの変更、償還の更新、および公共アクセスの義務化によって変化する可能性があるため、主要ドライバーのトレンドカーブに支えられたシナリオ分析を使用しました。成長率は、価格圧力、植込み型デバイスと体外型デバイスの間のミックスシフト、および接続型・ウェアラブル型フォーマットの予想される更新サイクルに関する専門家のコンセンサスを使用して調整されました。
データ検証と更新サイクル
検証は、モデル出力、外部参照指標、およびインタビュー対象者が合理的な範囲として確認した内容の三角測量によって行われます。地域別および製品タイプ別に分散チェックを実施し、一時的な入札、規制措置、または一時的な供給制約などの説明可能な原因について外れ値を確認しす。
承認前に、前提条件と計算は複数のアナリストによるレビューを経て、デスクシグナルと一次入力の間に大きな不一致が生じた場合は再コンタクトが行われます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントがその時点で利用可能な最新の見解を受け取れるよう、最終的な納品前レビューが完了します。
Mordor Intelligenceの除細動器市場推計と他の公表推計との比較
除細動器の公表市場価値は、類似のデバイスや地域を対象としている場合でも、範囲とタイミングの選択が必ずしも同一ではないため、大きく異なって見えることがあります。違いは通常、除細動器の販売として何がカウントされるか、どの年がベースとして扱われるか、そして価格設定と交換がどのように将来に向けて予測されるかによって生じます。
一部の公表合計値は、限られた最終用途または短い製品リストに依存した狭い需要プールから構築されているように見え、またサービスやアクセサリーなどのより広いラインを含めることで報告収益を膨らませているものもあります。Mordor Intelligenceでは、ICDおよび体外型除細動器(AED、手動体外式除細動器、ウェアラブル型除細動器を含む)をカウントし、価値をデバイス収益に結びつけ、価格設定とユニットの前提条件が一貫して保たれるよう処置件数、設置数、および交換タイミングを年次で確認しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.65 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 7.99 ビリオン 米ドル(2024年) | より早いベースイヤーを使用しており、選択された製品カテゴリーと環境を追跡する小規模な対象可能市場プールに集中している可能性があり、これによりモデル化された年における計上済み設置ベースと交換貢献が減少する可能性があります。 |
| 地域コンサルタントB | 13.43 ビリオン 米ドル(2023年) | 異なるベースイヤーに基づいており、植込み型デバイスと体外型デバイスにわたって異なるミックスと価格推移を適用する可能性があり、インフレ、通貨タイミング、および交換サイクルが同一の予測開始年に合わせられていない場合に合計値がずれます。 |
表中の差異は主に、年の選択と合計に含まれる収益ラインによって説明され、次いで交換需要が新規設置のみと比較してどのように扱われるかによります。入力を測定可能な使用シグナルに追跡可能な状態に保ち、インタビューを通じて再確認することで、推計はバランスが保たれ、新しいデータが入ってきても同じ手順で繰り返すことができます。
レポートで回答される主要な質問
除細動器市場の規模はどのくらいですか?
除細動器市場規模は2026年にUSD 156億5,000万に達し、CAGR 7.10%で成長して2031年までにUSD 220億5,000万に達する見込みです。
体外式除細動器の需要はどのくらいの速さで成長しますか?
体外式除細動器は2026年から2031年の間にCAGR 7.64%を記録する見込みです。
除細動器市場の主要プレーヤーは誰ですか?
Boston Scientific Corporation、Abbott Laboratories、Medtronic PLC、Koninklijke Philips NV、Nihon Kohden Corporationが除細動器市場で事業を展開する主要企業です。
除細動器市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)において最も高いCAGRで成長すると推定されています。
除細動器市場で最大のシェアを持つ地域はどこですか?
北米は2025年のグローバル売上の43.85%を占めました。