
シミュレーター市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 22.92 十億米ドル |
| 市場規模 (2031) | 30.60 十億米ドル |
| 成長率 (2026 - 2031) | 5.95 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシミュレーター市場分析
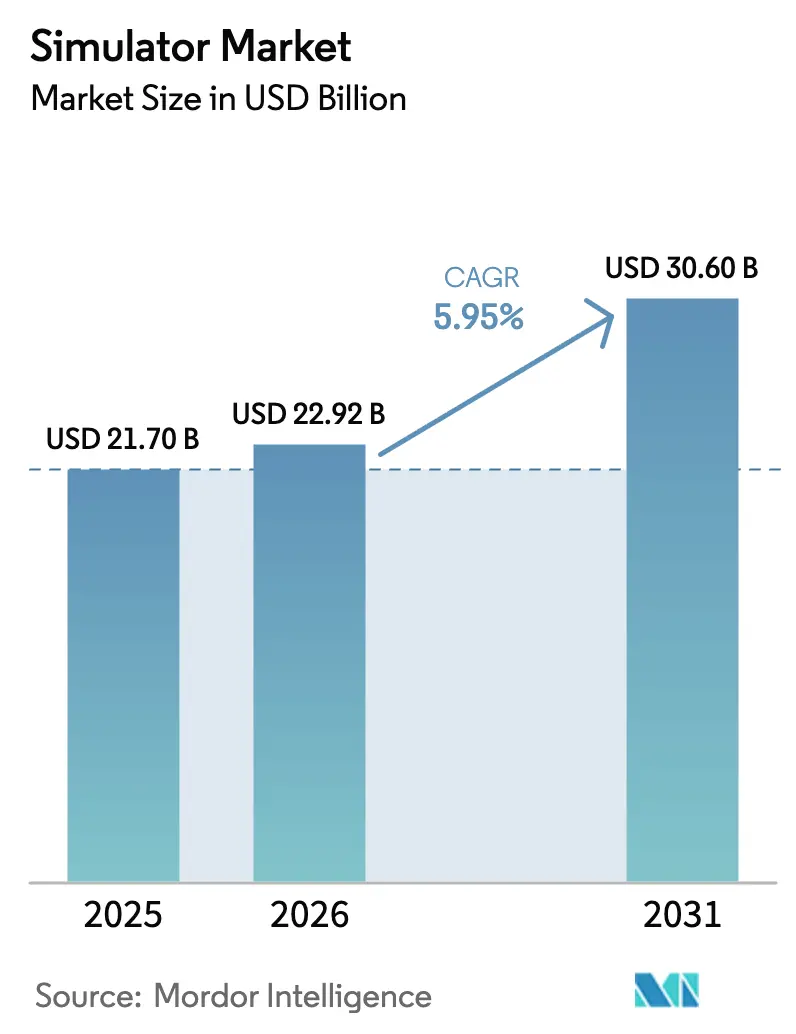
シミュレーター市場規模は、2025年の217億米ドルから2026年には229億2,000万米ドルに成長し、2026年〜2031年の年平均成長率(CAGR)5.95%で2031年までに306億米ドルに達すると予測されています。現在の成長を支える明確なコスト論理があります。ネットワーク化された合成環境は、実地演習に伴う燃料費、弾薬費、維持費のわずかな費用で、複雑なマルチドメインシナリオを再現できるようになりました。同盟国の防衛軍は、NATO STANAG 4603に基づくライブ・バーチャル・コンストラクティブ(LVC)義務の実施を加速しています。米国防総省は、2025年度の統合軍司令官演習・訓練変革勘定に1億4,780万米ドルを充当し、物理的な演習からデータ豊富なシミュレーターへと資金を振り向けています。同時に、欧州航空安全機関(EASA)と連邦航空局(FAA)は2024年に証拠に基づく訓練(EBT)を正式化し、パイロットが新しい航空機タイプに移行する前に追加のレベルDセッションを実施することを航空会社に義務付けました。アジア太平洋地域では、エア・インディアの500機発注やセブ・パシフィックの152機受注残に示されるような民間機材の拡大が、航空シミュレーターベイをほぼフル稼働状態に保っています。サプライヤーはまた、所有モデルから従量課金モデルへの構造的な転換も指摘しており、CAEとFlightSafety Internationalは現在、ハードウェア、インストラクター、ソフトウェアを複数年のサービス契約にまとめ、設備投資を航空会社のバランスシートから切り離しています。
主要レポートのポイント
- プラットフォーム別では、航空シミュレーターが2025年のシミュレーター市場シェアの45.50%を占めました。一方、海上シミュレーターは2031年にかけて年平均成長率(CAGR)7.13%で拡大すると予測されています。
- 技術別では、LVCシミュレーターが2025年に37.25%の収益シェアを保持し、ゲーミング・シリアスゲームシミュレーターは2031年にかけて年平均成長率(CAGR)8.10%で成長しています。
- ソリューション別では、ハードウェアが2025年のシミュレーター市場の57.10%を占めましたが、サービスは2031年にかけて年平均成長率(CAGR)7.65%で成長すると予測されています。
- 用途別では、軍事・防衛訓練が2025年に47.95%のシェアでトップとなり、研究・テスト/研究開発(R&D)は予測期間中に年平均成長率(CAGR)9.55%で拡大すると予測されています。
- エンドユーザー別では、軍事セグメントが2025年の収益の54.65%を占め、民間セグメントは2031年にかけて年平均成長率(CAGR)7.65%で成長すると予測されています。
- 地域別では、北米が2025年の収益の39.60%を占め、アジア太平洋地域は2026年から2031年にかけて年平均成長率(CAGR)6.78%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| NATOおよびインド太平洋近代化プログラムがLVCネットワーキングを義務付け | +1.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| EASA/FAAの証拠に基づく訓練規則がレベルDシミュレーター時間の増加を要求 | +1.0% | 北米・欧州を中心にグローバル | 短期(2年以内) |
| アジアの無人航空機(UAV)物流ブームがドローンパイロットシミュレーターの需要を押し上げ | +0.8% | アジア太平洋、中東への波及 | 中期(2〜4年) |
| 世界の防衛省が実地訓練コストの25%削減を目標 | +1.1% | グローバル | 長期(4年以上) |
| デジタルツインおよびAIデブリーフツールがオペレーター訓練シミュレーターに浸透 | +0.9% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 新興市場の航空会社がウェットリースによるサービスとしてのシミュレーターモデルを採用 | +0.7% | アジア太平洋、アフリカ、南米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
NATOおよびインド太平洋近代化プログラムがLVCネットワーキングを義務付け
同盟国の軍隊は、大規模な部隊を展開することなくマルチドメイン作戦を再現するため、LVCアーキテクチャを日常の即応態勢に組み込んでいます。STANAG 4603は現在、加盟国にシミュレーターの連携を義務付けています。同時に、米国インド太平洋軍は太平洋抑止イニシアティブの下で99億米ドルを配分し、日本のF-35コックピットとグアムのイージス駆逐艦訓練装置を連結しています。英国国防省は2025年に約8,500万ポンド(1億700万米ドル)を投資し、J-20およびSu-57の新興レーダー特性を反映した合成脅威ライブラリでタイフーンシミュレーターをアップグレードしました。オーストラリアの防衛戦略レビューは、陸軍、海軍、空軍のシミュレーターを新たな高水準アーキテクチャ連携の下で統合する国家合成訓練センターのために、2027年までに12億豪ドル(8億米ドル)を拠出することを約束しました。[1]このようなプログラムは相互運用可能な機器の購入を加速させますが、IEEE 1516-2010とHLA 4標準の両方を認証する必要があるため、中小規模のベンダーにとっては統合コストが増大します。
EASA/FAAの証拠に基づく訓練規則がレベルDシミュレーター時間の増加を要求
規制当局は現在、アップセット回復および手動操作訓練を、6軸モーションおよびパノラミックビジュアルを搭載したレベルDシミュレーター内でのみ実施することを義務付けています。Air Indiaは2024年にグルグラムでの訓練拡充を行い、CAE製A320neoおよび787デバイスを6台追加し、年間500名の新規パイロットを支援することで、シミュレーター市場における需要を強化しています。Malaysia Aviation Groupはセパンに12ベイのセンターを開設し、Collins Aerospace製Pro Line Fusionアビオニクスを定期審査に活用しています。Fiji AirwaysおよびKenya AirwaysはFlightSafety InternationalおよびL3Harrisからウェットリース契約で時間を借り受けており、新興市場の航空会社にとってウェットリース契約が参入コストを削減することを証明しています。義務的なEBTにより年間シミュレーター稼働率は約15%増加しており、アジアおよび中東全域での施設拡充がこの負荷を吸収することを目指しています。
アジアの無人航空機(UAV)物流ブームが低コストドローンパイロットシミュレーターの需要を押し上げ
アジアの規制当局が物流および農薬散布ドローンの目視外飛行を承認したことで、シミュレーター市場において新たな訓練プロトコルの導入が進んでいます。マレーシア民間航空局は、AirAsiaのTeleportドローンを管理するリモートパイロット1名につき40シミュレーター時間を要件として設定しました。シンガポールでは、Garuda Roboticsが5,000 米ドル未満のデスクトップシステムを使用して年間500名のオペレーターを訓練しており、これらのシステムはDJIおよびAutelクアッドコプターの機能を再現しています。インドのDGCAは、2025年以降、すべてのリモートパイロット証明書にシミュレーター時間が必要になると発表しました。この動きにより、IdeaForgeやZen Technologiesなどの企業国内製品の開発・展開を促進しています。2028年までに、アジア太平洋地域では年間10,000台から15,000台のシミュレーターの販売が見込まれており、従来のフライトトレーニングサプライチェーンを大きく変革する可能性があります。
世界の防衛省が実地訓練コストの25%削減を目標
予算圧力と持続可能性目標により、軍隊は実弾からデジタル弾薬への切り替えを進めています。米空軍は2025年度にF-16およびA-10の飛行時間を8%削減し、3億2,000万米ドルを先進戦闘管理システムのウォーゲーミンググリッドに振り向けました。ドイツ連邦軍はRheinmetallのバトルラボに1億2,000万ユーロ(1億3,000万米ドル)を投じ、車両をグラーフェンヴェーアに輸送することなく大隊規模の演習を実施しています。フランスはThalesに対してラファールF4合成任務リハーサルを提供するために9,500万ユーロ(1億300万米ドル)を承認し、メテオールミサイルモデルを統合しています。これらのイニシアティブのデータは、シミュレーターがライフサイクルコストの4分の1で実地訓練成果の70〜80%を達成し、将来の調達を確実なものにしていることを示しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| NATO DIS、HLA、アジア太平洋FOMアーキテクチャ間の相互運用性のギャップ | -0.7% | グローバル、合同演習で顕著 | 中期(2〜4年) |
| 精密サーボモーターおよび超高精細(UHD)プロジェクターの不足がリードタイムを長期化 | -0.5% | グローバルの製造拠点 | 短期(2年以内) |
| 紛争地帯の政府が資金を実弾に再配分 | -0.6% | 東欧、中東 | 短期(2年以内) |
| 高い設備投資コストが南米・アフリカの小規模フライトスクールの参入を阻害 | -0.4% | 南米、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
NATO DIS、HLA、アジア太平洋FOMアーキテクチャ間の相互運用性のギャップ
統合演習では、プロトコルの不一致が繰り返し露呈している。BALTOPS 2024では、18か国の海軍が6か月の追加期間を費やして、韓国および日本のシミュレーターが米国のイージスシステムとトラックデータを交換できるようにするミドルウェアを構築し、シミュレーター市場における相互運用性課題を浮き彫りにした。IEEEは2024年にHLA 4をリリースしたが、後方互換性が失われたため、ベンダーは並行コードベースのサポートを余儀なくされた。オーストラリアのDSTGは2025年に、ファイブアイズのシミュレーションネットワークを統合するには、ソフトウェア作業だけで2億 オーストラリアドル(1.33 ビリオン 米ドル)のコストがかかると試算した。リファレンス実装が登場するまで、フェデレーションは遅延を引き起こすゲートウェイに依存し続け、複雑性が制限される状況が続くだろう。
精密サーボモーターおよびUHDプロジェクターの不足がハードウェアのリードタイムを長期化
Moogの電気油圧式アクチュエーターとTexas InstrumentsのDLP473TEチップセットが、フルフライトシミュレーターを駆動している。2025年には、映画館および自動車用HUD向けの需要が高まったことで、プロジェクターのリードタイムが24週間に延長し、シミュレーター市場に影響を与えた。Moogがニューヨーク工場の拡張に4,500 ミリオン 米ドルを投資したにもかかわらず、同社は2025年度の受注残が18%増加したと報告した。プロジェクター不足により、CAEは3件の商業向け納品を翌四半期に延期した。スケジュールリスクを軽減するため、インテグレーターは現在、コンポーネントのデュアルソーシングと長納期品の先行購入を実施し、安定したサプライチェーンの確保に努めている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:
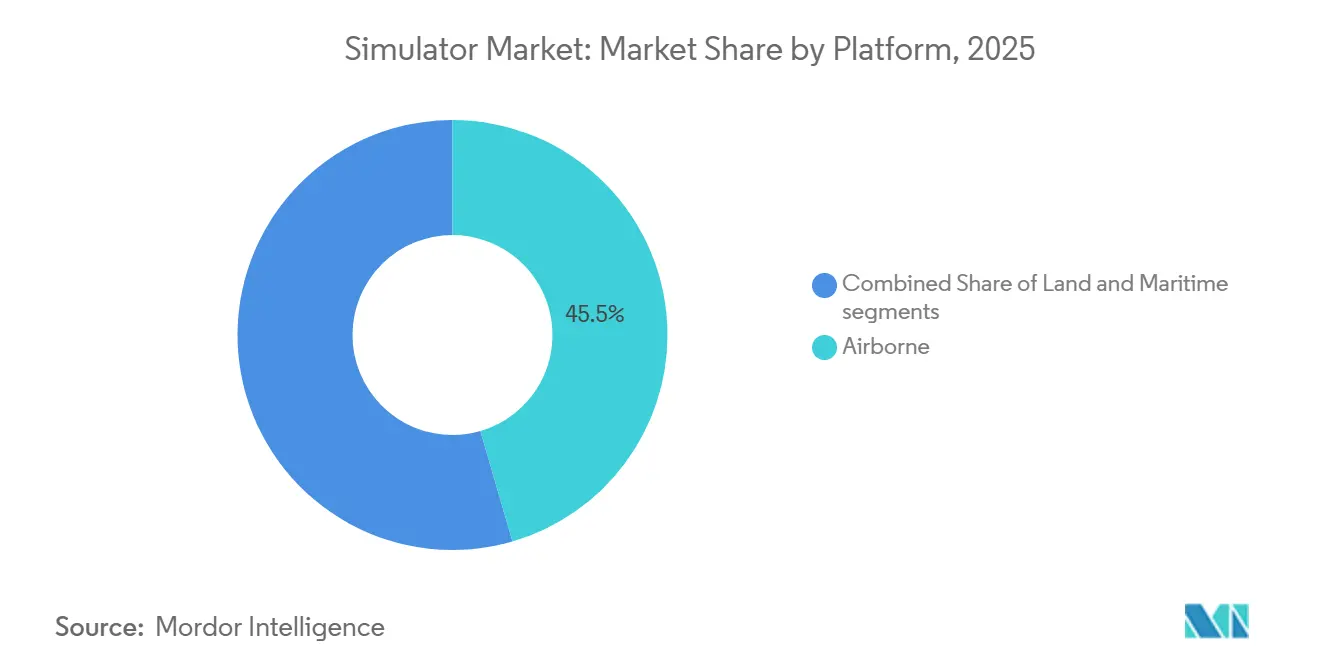
海上シミュレーターが地政学的緊張を背景に勢いを増す航空サブセグメントは2025年のシミュレーター市場で最大の45.50%のシェアを保持しており、これは拡大し続ける世界の民間機材と防衛予算を支配する戦闘機の即応サイクルによって確固たる地位を築いています。アジア太平洋地域だけでも、2024年から2025年にかけて650機以上の新型ジェット機が発注され、レベルDベイを24時間稼働させる初期訓練および型式限定訓練セッションが急増しています。空軍もパイロットを高忠実度コックピットに交代で配置し、混雑した空域では安全に訓練できないレーダー迎撃、空中給油ランデブー、電子戦対抗手段を練習しています。その結果、航空シミュレーターは成長見通しが鈍化しているにもかかわらず、予測可能なアップグレード需要を支えています。
海上シミュレーターは最も速い成長軌道を記録しており、造船業者が戦闘システムに合成訓練ループを直接組み込む設計を進める中、2031年にかけて年平均成長率(CAGR)7.13%で拡大すると予測されています。タイプ26フリゲート、アラフラ級哨戒艦、および今後建造されるDDG(X)駆逐艦はいずれも、分散型訓練のために沿岸ハブに接続できる艦橋、レーダー、兵器コンソールを組み込んだ状態で就役します。南シナ海、北極圏、紅海における緊張の高まりが、仮想環境での対潜水艦、機雷対抗手段、電子戦訓練の需要を高めています。これらの能力需要と海軍の炭素削減義務が相まって、海上の成長は航空および陸上プラットフォームを大きく上回っています。



技術別:
ゲーミング・シリアスゲームエンジンがCAGR上位をリードLVCネットワークは2025年のシミュレーター市場で最大の37.25%の収益ブロックを獲得しました。これはNATOのSTANAG 4603が加盟国に航空、陸上、海上の訓練装置を単一の合成戦場に連携させることを義務付けているためです。北米および欧州の支出ラインは、F-35センサーデータ、チャレンジャー3装甲分析、イージス戦闘システムデータを標準的な作戦ビューに統合するアップグレードに資金を提供しています。これらのマルチドメイングリッドにより、指揮官はジェット燃料を消費したり艦船を動員したりすることなく、複合航空作戦や空母打撃群防護を演習でき、予算節約と即応性向上の両方をもたらします。持続的な近代化予算がLVCの収益リーダーシップを確保していますが、その成長率はより速い技術のそれを下回っています。
ゲーミング・シリアスゲームシミュレーションは最も速い成長を享受しており、商用ゲームエンジンが軍事グレードのリハーサルツールへと成熟する中、年平均成長率(CAGR)8.10%を記録しています。米陸軍の合成訓練環境はVBS4とUnityをライセンス供与し、2,000米ドル未満のノートパソコンからアクセスできるフォトリアリスティックな市街地、ジャングル、高層ビル内部を提供し、従来のコンストラクティブワークステーションと比較して1席あたりのコストを大幅に削減しています。警察学校、災害対応機関、民間航空学校は同じエンジンを使用して、共有クラウドサーバー上で人質危機、山火事の拡大、またはコックピットの誤作動をモデル化しています。このクロスセクターの牽引力と継続的なコンテンツ更新が相まって、ゲーミング技術は市場で最も速く成長するセグメントとして確固たる地位を築いています。
ソリューション別:
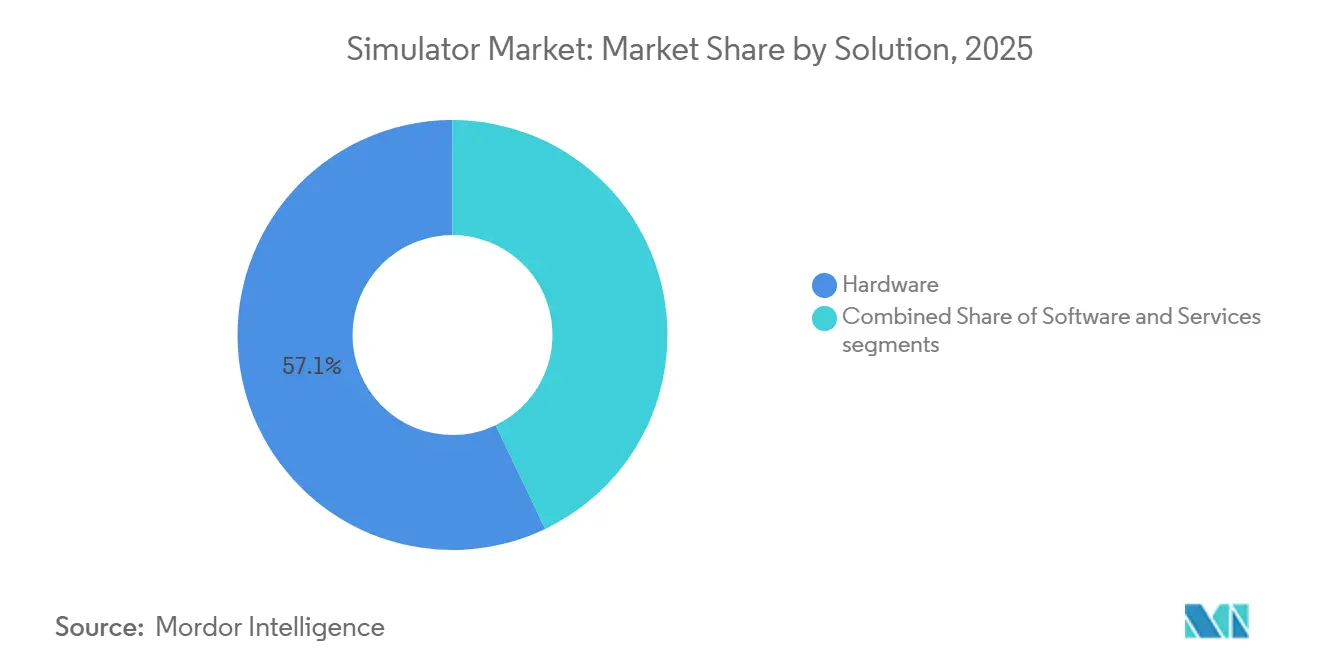
サービスが航空会社の設備投資を運用費に転換ハードウェアはシミュレーター市場で最も重要な収益の柱であり続け、2025年に57.10%を占めました。フルフライト機器はミリメートル精度で加工されたモーションシステム、高精細プロジェクター、レプリカコックピットシェルに依存しているためです。各レベルDユニットは6軸電動アクチュエーター、4K 120ヘルツビジュアルドーム、モジュール式アビオニクスシステムを統合しており、部品不足が発生した場合には納入価格が1,500万米ドルを超え、リードタイムが18カ月を超えます。防衛シミュレーターには機密扱いの脅威ライブラリが追加され、部品表コストがさらに膨らみます。これらの複雑さの層がハードウェアインテグレーターに価格決定力を与える一方で、半導体とサーボモーターのボトルネックにさらし、顧客は直接購入と新興のサービスまたはリース代替手段のバランスを取ることを余儀なくされています。
サービスはシミュレーター市場で最も速く成長するソリューション部門であり、オペレーターが設備投資を予測可能な運用費に転換する中、年平均成長率(CAGR)7.65%で成長しています。従量課金契約の下、ベンダーはインストラクター、ソフトウェアアップデート、スペアパーツ、コンプライアンス文書を提供し、ユーザーは残存価値リスクを負うことなくブロックアワー料金を支払います。CAEは現在このモデルを使用して70のグローバルトレーニングセンターを運営しており、FlightSafety Internationalは南米の航空会社向けに機材を管理し、月次請求書を飛行時間消費量に連動させています。この構造により、航空会社と小規模な軍隊は急速なアビオニクスの陳腐化とプロジェクター不足から保護される一方、インテグレーターには四半期収益の変動と資金調達リスクを平準化する複数年の年金収入が提供されます。

用途別:
軍事の優位性と研究開発のイノベーション軍事・防衛訓練は2025年のシミュレーター市場で最大の47.95%のシェアを占めました。同盟国の軍隊が、実地で実施すれば予算と条約に負担をかける複雑なマルチドメインシナリオを演習するために合成射撃場に依存しているためです。NATOの航空部隊は仮想S-400陣地に対する電子攻撃戦術を練習し、戦車乗員はモーション誘導ハル内でトップアタック回避を訓練し、海軍士官は大陸をまたいで縫い合わされた模擬艦隊で対艦ミサイル斉射を実施しています。これらの任務タイプは脅威ライブラリの継続的な更新と機密管理を必要とし、民間航空サイクルが大幅に軟化した場合でも、サプライヤーの収益を支える安定したハードウェアアップグレードとソフトウェアライセンス更新を確保しています。
研究・テスト/研究開発(R&D)は年平均成長率(CAGR)9.55%で成長すると予測されており、自律走行車、宇宙船、先進機体の認証取得時間を大幅に短縮するデジタルツインワークフローが牽引しています。Waymoは2024年に200億マイルのシミュレーション走行を記録し、公道展開前に新しい知覚アルゴリズムをストレステストしました。NASAのアルテミスプログラムは、ハードウェアフリーズの数カ月前に没入型ドームで月面着陸船のフライトコードを検証しました。自動車OEMはフルビークル物理モデルをドライバーインループリグに入力し、エンジニアがテストコースの時間を待つことなくコーヒーブレイク中にトラクションコントロールロジックを調整できるようにしています。これらの生産性向上と規制機関の仮想証拠が相まって、研究開発は2031年までシミュレーター市場で最も速く成長する用途セグメントとしての地位を確固たるものにしています。
エンドユーザー別:
民間航空会社がギャップを縮小軍事エンドユーザーセグメントは2025年の収益の54.65%を維持しました。防衛省が緊縮サイクル中でもシミュレーターへのアクセスを優先する即応性指標を中心に複数年予算を組んでいるためです。戦闘機部隊、機甲旅団、潜水艦乗員は規制当局が毎年監査する合成時間の割当を義務付けられており、民間顧客がほとんど達成できない可視性をベンダーに提供しています。B-52爆撃機やT-90戦車などの長寿命プラットフォームも生産終了後数十年にわたって訓練を必要とし、視覚システム、アビオニクス、レプリカ、機密脅威データベースのアップグレード経路を維持しています。このような構造的優位性により、軍事部門は定期的な訓練配分を削減することなく為替変動や燃料価格ショックを吸収でき、世界中のサプライヤーの受注残を支え、需要を満たしています。
民間オペレーターはシミュレーター市場で最も活発なエンドユーザー成長をもたらしており、アジア太平洋の航空会社が機材規模を3倍にし、規制当局が証拠に基づく訓練規則を強化する中、2031年にかけて年平均成長率(CAGR)7.65%で成長しています。エア・インディア、マレーシア・アビエーション・グループ、セブ・パシフィックは2030年までに合計8,000名以上の新規パイロットを必要とし、グルグラム、セパン、マニラでのレベルD稼働率を継続的に高めています。ウェットリース契約により、フィジー・エアウェイズとケニア・エアウェイズは1,500万米ドルの設備投資審査を回避し、予約時間分のみを支払い、ベンダーが整備リスクを負います。パイロット給与の上昇とスロット可用性の逼迫が高スループットの合成経路へのインセンティブをさらに高め、民間需要を航空会社にとって持続的な上昇トレンドに固定しています。
地域分析
北米シミュレーター市場
北米は2025年の収益の39.60%を占めた。米国国防総省は2026年度にテスト・評価科学技術へ199.4 ミリオン 米ドルを配分した。CAEはカナダに世界本社を置き、世界70か所のセンターを運営している。2024年に発行されたFAA諮問通達120-EBTは、グローバルなコンピテンシーベースのパイロット審査の雛形となった。メキシコのVolarisは、狭胴機拡張を支援するため2026年納入予定のA320neoシミュレーター2台を発注した。米陸軍のゲームエンジンへの投資が、同地域の技術的優位性を確固たるものにしている。
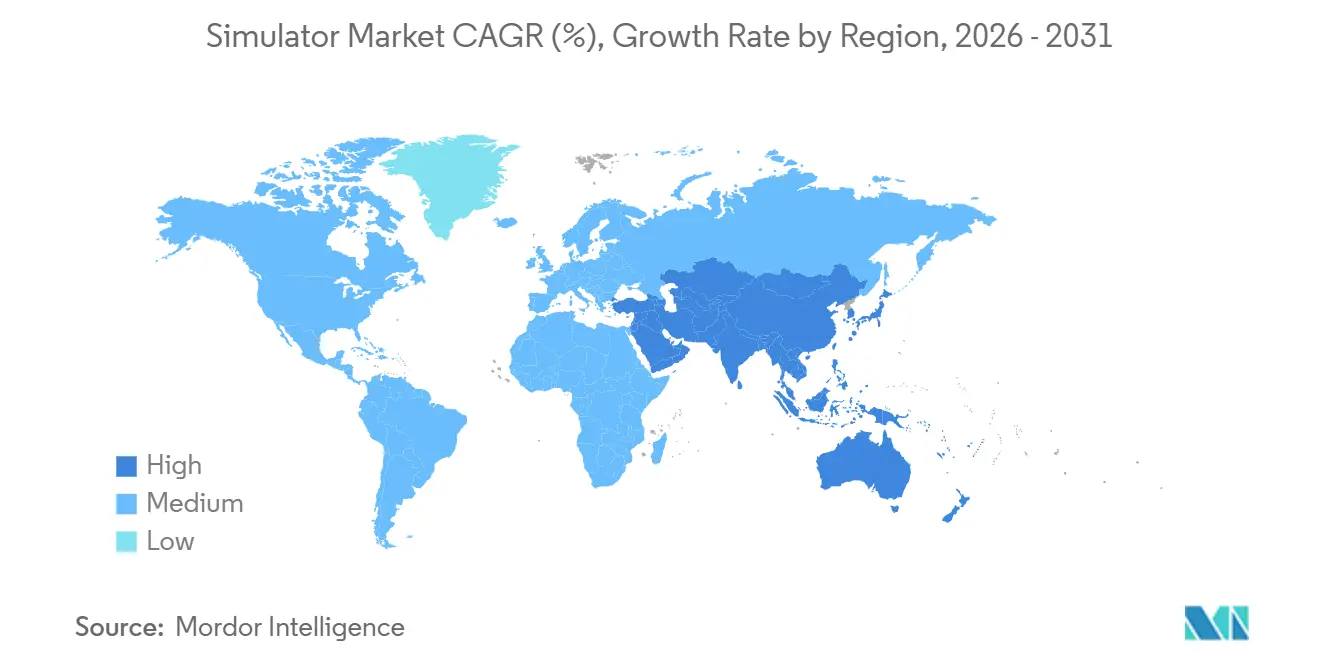
アジア太平洋シミュレーター市場
アジア太平洋地域は最も成長が速い地域であり、CAGRは6.78%で拡大している。エア・インディアの500機発注、セブ・パシフィックの受注残、マレーシアのセパン訓練ブが民間部門の牽引役として注目されている。インドのHTT-40練習機およびJapanの三菱F-Xプログラムは、シミュレーターを基本設計に組み込んでいる。中国の2024年国防白書は、統合作戦向けの構成的シミュレーションに2.3 ビリオン 米ドルを配分した。韓国のKF-21プログラムは、レーダーおよびミサイルの包絡線を再現する120 ミリオン 米ドルのシミュレーター一式を備えている。
欧州・中東・アフリカおよび南米シミュレーター市場
欧州は収益において第2位にランクされる。英国のタイフーンアップグレード、ドイツのRheinmetall BattleLab、フランスのラファールF4演習システムはいずれも、2024年から2025年にかけて合成訓練に各100 ミリオン 米ドル超を投じた。中東は自国の戦闘機および海軍プログラムに対応する能力構築を進めており、トルコのTAI Hürjetには45 ミリオン 米ドルのシミュレーター一式が含まれる。アフリカおよび南米はCAPEXの障壁と規制上の格差により遅れをとっているが、ロメおよびパナマシティではウェットリースセンターが台頭しつつある。
競合環境
市場集中度
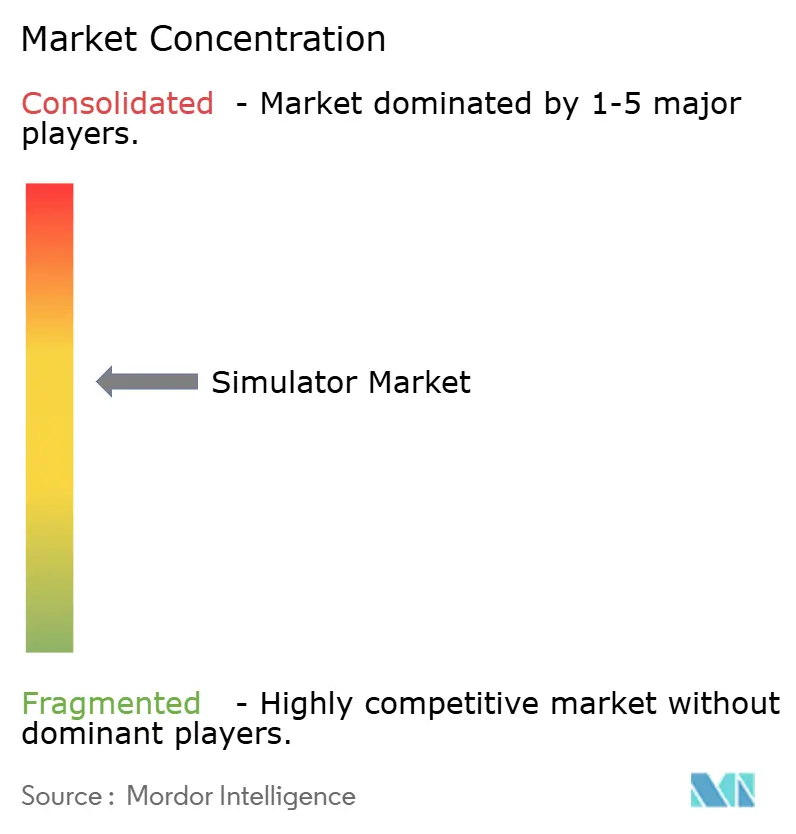
シミュレーター市場は中程度の集中度を維持しており、CAE、Collins Aerospace、L3Harrisなどの主要プレーヤーが認証の専門知識とマルチドメインポートフォリオを活用して大規模な防衛フレームワークでの地位を維持しています。CAEは70のトレーニングセンターのネットワークを運営し、航空会社との長期サービス契約を確保しています。Collins Aerospaceは独自のアビオニクスを製品に統合し、ThalesはNautis 3戦闘管理ソフトウェアを海上シミュレーターに組み込み、顧客のプロバイダー切り替えを困難にしています。一方、Bohemia Interactive、Unity、Improbableなどの新規参入者は5,000米ドル未満のシミュレーターシートを提供することで市場を混乱させており、2024〜2025年の期間に米陸軍から4億3,500万米ドルの契約を獲得しています。
AIアナリティクスとデジタルツインの技術進歩が市場競争を促進しています。CAEのRise AIは訓練時間を12%削減し、Lockheed Martinのデジタルツインは損害管理対応を30%向上させています。Thalesは2024年に14件のHLA相互運用性特許を申請し、イノベーションへのコミットメントを示しています。しかし、サプライチェーンの脆弱性は依然として存在しており、Moogアクチュエーターとテキサス・インスツルメンツのDLPチップへの依存が2025年に4〜6カ月の納品遅延を引き起こし、業界にとって重大な懸念事項となっています。
高い参入障壁はシミュレーター市場の特徴であり続けています。プラットフォームレベルの購入者は規制認証と複数年のサービスコミットメントを要求し、新規プレーヤーが地位を確立することを困難にしています。既存企業は技術力と長期契約を活用して市場支配を維持しています。これらの課題にもかかわらず、新興の競合他社は商用ゲームエンジンに基づくコスト効率の高いソリューションを提供することで存在感を高めており、市場ダイナミクスの変化を示しています。イノベーション、サプライチェーンの依存関係、参入障壁の相互作用が競合環境を形成し続けています。
シミュレーター産業のリーダー企業
-
CAE, Inc.
-
Collins Aerospace (RTX Corporation)
-
FlightSafety International Inc.
-
L3Harris Technologies, Inc.
-
Thales Group
- 注:主要企業の掲載順は順位を示すものではありません。
シミュレーター市場 このレポートでカバーされる企業
- CAE, Inc.
- Collins Aerospace (RTX Corporation)
- FlightSafety International Inc.
- L3Harris Technologies, Inc.
- Thales Group
- Rheinmetall AG
- Kongsberg Gruppen ASA
- BAE Systems plc
- Lockheed Martin Corporation
- KNDS N.V.
- FAAC Incorporated
- Exail SAS
- Moog Inc.
- Siemens Digital Industries (Siemens AG)
- Frasca International, Inc.
- Pacific Simulators 2010 Ltd.
- Indra Sistemas, S.A.
- TRU Simulation + Training Inc.
- Zen Technologies Limited
- Motion Systems
- HAVELSAN A.S.
最近の産業開発事情 シミュレーター市場
- 2025年9月:フィンランドの海事訓練アカデミーであるAboa Mareは、Kongsberg Maritimeからケーシム(K-Sim)エンジン・フルミッションおよびデスクトップシミュレーターシステムを調達し、海軍訓練能力を強化しました。2026年第1四半期に納入予定のこのシステムは、最先端のシミュレーターモデルを誇ります。これらは、ハイブリッド、バッテリー、デュアルフューエル、液化天然ガス(LNG)、メタノールエンジンなど、従来型から次世代オプションまで幅広い推進技術を網羅しています。
- 2025年4月:パン・アム・フライト・アカデミーはボーイング767-300ERレベル「D」フルフライトシミュレーターを取得し、ワイドボディ機訓練ポートフォリオを拡大するための戦略的な動きとなりました。2025年7月にマイアミのアクシスパークキャンパスで稼働開始したこの追加により、アカデミーは高度なパイロット訓練に対する世界的な需要の増加に対応する能力が強化されました。RSI XT6イメージジェネレーターおよびUPRT機能を含むアップグレードされたシミュレーション技術を統合することで、パン・アムはボーイング航空機の主要訓練プロバイダーとしての地位を強化しました。この動向は、国際的な航空会社の運航を支援するための高品質な訓練ソリューションへの投資を重視する業界全体のトレンドを反映しています。
- 2025年2月:エンブラエルはRheinmetallとの間で、オランダ王立空軍向けにC-390フライトシミュレーターを提供する契約を締結しました。契約に基づき、Rheinmetallは2026年末までにフルフライト・ミッションシミュレーターおよびカーゴハンドリングステーショントレーナーを供給します。
シミュレーター市場 レポートの範囲と調査方法論
市場定義と主要対象範囲
本調査では、シミュレーター市場を、乗員の訓練、設計の検証、およびミッションリハーサルの実施を目的として、現実の航空・陸上・海上環境を再現する専用ハードウェア、ソフトウェア、およびサポートサービスの販売と定義する。対象システムは、フルモーション式フライトデッキや艦橋シミュレーターから、固定ベース式ドライビングシミュレーター、さらにはVR/LVCラボまで多岐にわたり、いずれも実地訓練のコストとリスクを低減するという共通の目標を持つ。
対象外の範囲:認定された訓練基準または研究基準を一切満たさないスタンドアロンの民生用ゲーミングリグは、本調査の数値に含まれない。
セグメンテーション概要
- プラットフォーム別
- 航空
- 陸上
- 海上
- 技術別
- ライブ・バーチャル・コンストラクティブ(LVC)シミュレーション
- 合成環境シミュレーション
- ゲーミング・シリアスゲームシミュレーション
- ソリューション別
- ハードウェア
- ソフトウェア
- サービス
- 用途別
- 民間パイロット・乗員訓練
- 軍事・防衛訓練
- 研究・テスト/研究開発(R&D)
- エンドユーザー別
- 民間
- 軍事
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋地域にわたり、訓練センターのディレクター、防衛調達担当官、間航空会社のフリート計画担当者、およびVR光学エンジンサプライヤーにインタビューを実施した。これらの対話を通じて、稼働時間、ハードウェアのリードタイム、およびVRヘッドセットがドームプロジェクターに取って代わるペースが明確になり、基準年の数量と現実的なコスト曲線の精緻化が可能となった。
デスクリサーチ
まず、FAAおよびEASAの訓練要件、ICAOのパイロット需要見通し、NATOおよびインド太平洋地域の防衛予算、IMOの乗組員配置ガイドライン、HSコード8805/9023に関するUN Comtradeの税関コード、IATAおよびSAEの業界団体白書などのオープンソースを活用し、認定デバイスのフリート規模、学習者のスループット、およびプラットフォームの受注残をマッピングした。企業の10-K報告書、OEMの投資家向け資料、および特許ファミリー(Questel経由)から平均販売価格と交換サイクルを把握し、Dow Jones FactivaおよびD&B Hooversを活用してアフターマーケットサービスの規模を算定した。これらのソースが、モデリング開始前の過去の出荷実績と価格帯の基盤となっている。上記のリストは例示であり、データ検証とギャップ補完には多数の追加的な公開・有料情報源も活用している。
市場規模算定と予測
まず、26か国の重点対象国における現役の航空機、車両、および船舶のフリートに対して、パイロット、兵士、または甲板士官一人当たりに義務付けられたシミュレーター訓練時間を紐付けることで、トップダウン方式の需要プールを構築した。次に、選択的なボトムアップ積み上げ、サンプリングされたOEM出荷データ、モーションプラットフォーム受注に関するチャネルチェック、および中央値ASP×数量のスナップショットを用いてストレステストを実施し、差異を調整した。主要変数には、世界の旅客ジェット機の納入数、防衛LVC支出項目、民間パイロットライセンスの発行数、VRヘッドセットのASP低下、および典型的な12年周期のモーションシステム更新サイクルが含まれる。多変量回帰モデルにより2030年までの収益を予測し、燃料価格ショックおよび為替変動に対する感応度バンドを設定している。データの空白が生じた場合は、専門家のフィードバックで検証された地域プロキシ比率によて補完される。
データ検証と更新サイクル
すべての推計値は三層構造のレビューを経る:自動異常スキャン、アナリストによるピアレビュー、および最終承認。モデルは年次で再ベンチマークを実施し、大規模な防衛契約のキャンセルなど重要なイベントが発生した場合はより早期に対応するため、クライアントは常に最新のベースラインを受け取ることができる。
Mordorのシミュレーターベースラインが揺るぎない理由
公表されている市場規模の値がしばしば乖離するのは、各社がスコープの境界線、価格体系、および更新頻度を異なる基準で設定しているためである。
主なギャップの要因としては、サービス収益を除外する調査会社、航空機器のみを計上する調査会社、2019年のASPを依然として使用する調査会社、または前年平均で為替レートを固定している調査会社が存在することが挙げられる。Mordorは、陸上および海上プラットフォームを規律ある形で対象に含め、当年度のASPサンプリングを実施し、年次更新を行うことで、これらの盲点を排除している。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 218 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 128 ビリオン 米ドル(2024年) | グローバルコンサルタントA | サービスおよび陸上システムを除外;保守的な交換率を採用 |
| 196.7 ビリオン 米ドル(2024年) | 業界出版社B | 航空機のみを対象;隔年更新 |
| 130.3 ビリオン 米ドル(2024年) | 業界誌C | 2019年のASPを使用;アジア太平洋地域の防衛展開を除外 |
総括すると、Mordor Intelligenceは透明性の高いスコープ設定とライブ変数、および高頻度の更新を組み合わせることで、意思決定者が予算策定、調達、および戦略立案において信頼できる、バランスのとれた検証可能なベースラインを提供している。
レポートで回答される主要な質問
2031年のシミュレーター市場の予測規模は?
シミュレーター市場は年平均成長率(CAGR)5.95%で拡大し、2031年までに306億米ドルに達すると予測されています。
最も速く成長しているプラットフォームセグメントはどれですか?
海上シミュレーターが最も高い成長をもたらすと予測されており、2031年にかけて年平均成長率(CAGR)7.13%を記録します。
航空会社がウェットリースシミュレーターモデルに移行している理由は何ですか?
ウェットリース契約は大規模な設備投資を予測可能な運用コストに転換し、新興地域の航空会社にとって定期訓練を手頃なものにします。
証拠に基づく訓練規則はシミュレーター需要にどのような影響を与えますか?
EBTの義務化により、失速回復および手動操縦訓練のためのレベルD時間が増加し、年間稼働率が約15%向上し、新たなセンター建設を促進しています。
オペレーターのデブリーフィングを再形成している技術トレンドは何ですか?
AIを活用したアナリティクスとデジタルツイン統合が、シミュレーターのテレメトリーを解析してパーソナライズされたフィードバックを作成し、習熟までの時間を短縮しています。
シミュレーターメーカーが直面する主要なサプライチェーンリスクは何ですか?
精密サーボモーターとUHD投影チップセットの不足によりリードタイムが2倍になり、インテグレーターは重要部品の複数調達と事前購入を余儀なくされています。