
オシレーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
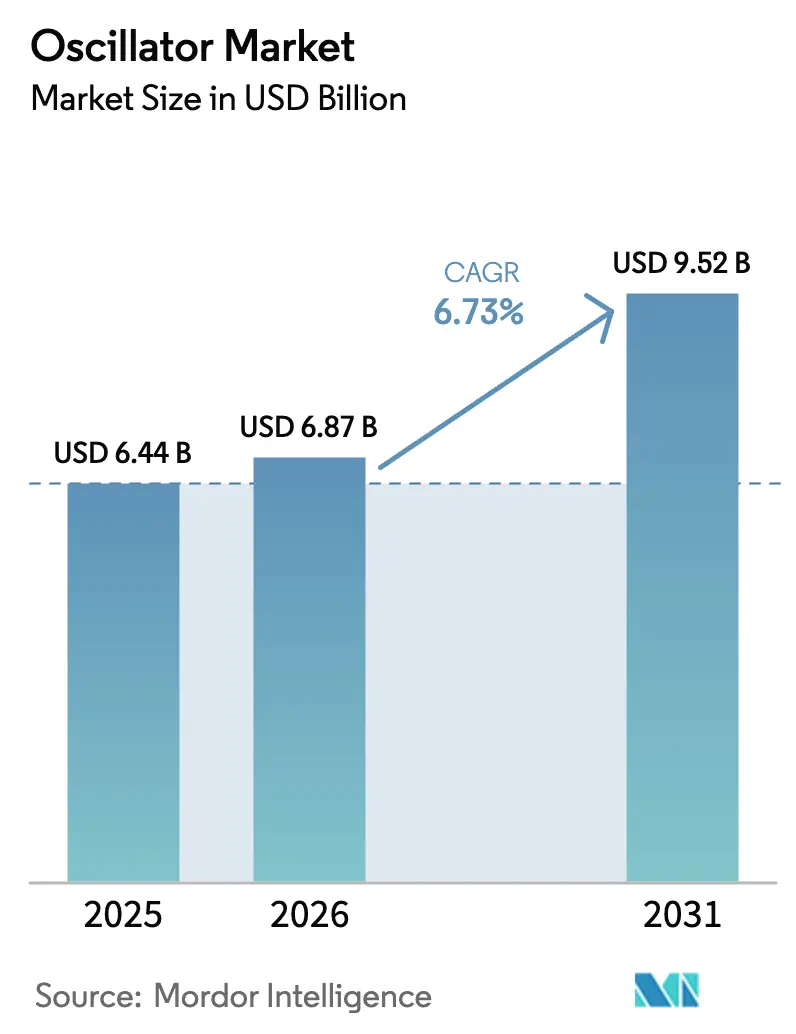
| 市場規模 (2026) | 6.87 十億米ドル |
| 市場規模 (2031) | 9.52 十億米ドル |
| Growth Rate (2026 - 2031) | 6.73 % |
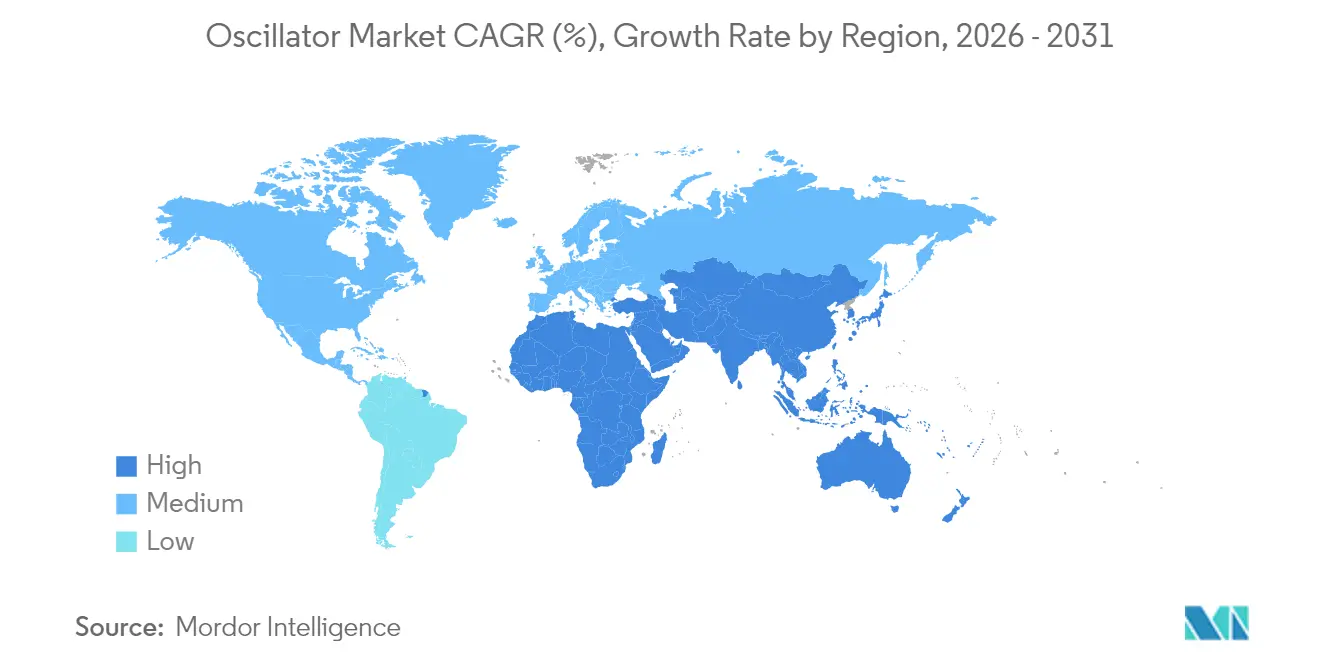
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
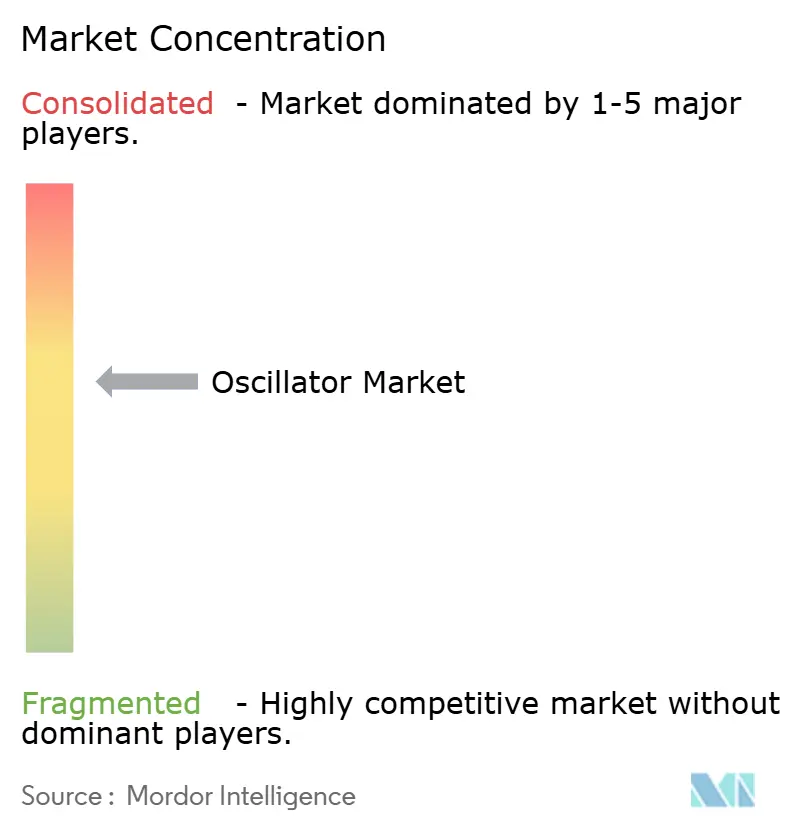
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオシレーター市場分析
2026年のオシレーター市場規模は68億7,000万米ドルと推定され、2025年の64億4,000万米ドルから成長し、2031年には95億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.73%で成長します。成長は、5Gの展開拡大、車両電子機器の急速な電動化、および高精度タイミングを必要とする低軌道衛星の配備増加に依存してきました。デバイスメーカーはまた、AIデータセンターGPUにおける超低ジッタークロックの需要、および堅牢なMEMSタイミングを優先するゾーナルアーキテクチャへの自動車業界の移行からも恩恵を受けました。一方、日本における水晶ブランクの供給集中への懸念から、多くの完成品メーカー(OEM)がマルチソース型シリコンベース代替品の検証を進めました。[1]SiTime、「MEMSが精密タイミングにおいて水晶を凌駕する理由」、sitime.com
主要レポートのポイント
- 製品タイプ別では、温度補償型水晶発振器(TCXO)が2025年のオシレーター市場シェアの33.60%をリードし、MEMSオシレーターは2031年にかけてCAGR 17.4%で拡大する見込みです。
- 実装方式別では、表面実装デバイスが2025年のオシレーター市場規模の76.40%を占め、2031年にかけてCAGR 6.05%で成長すると予測されています。
- 材料別では、水晶が2025年に89.30%のシェアを維持しており、シリコンMEMSクロックは同じくCAGR 17.4%を記録し、最も成長の速い材料カテゴリーとなっています。
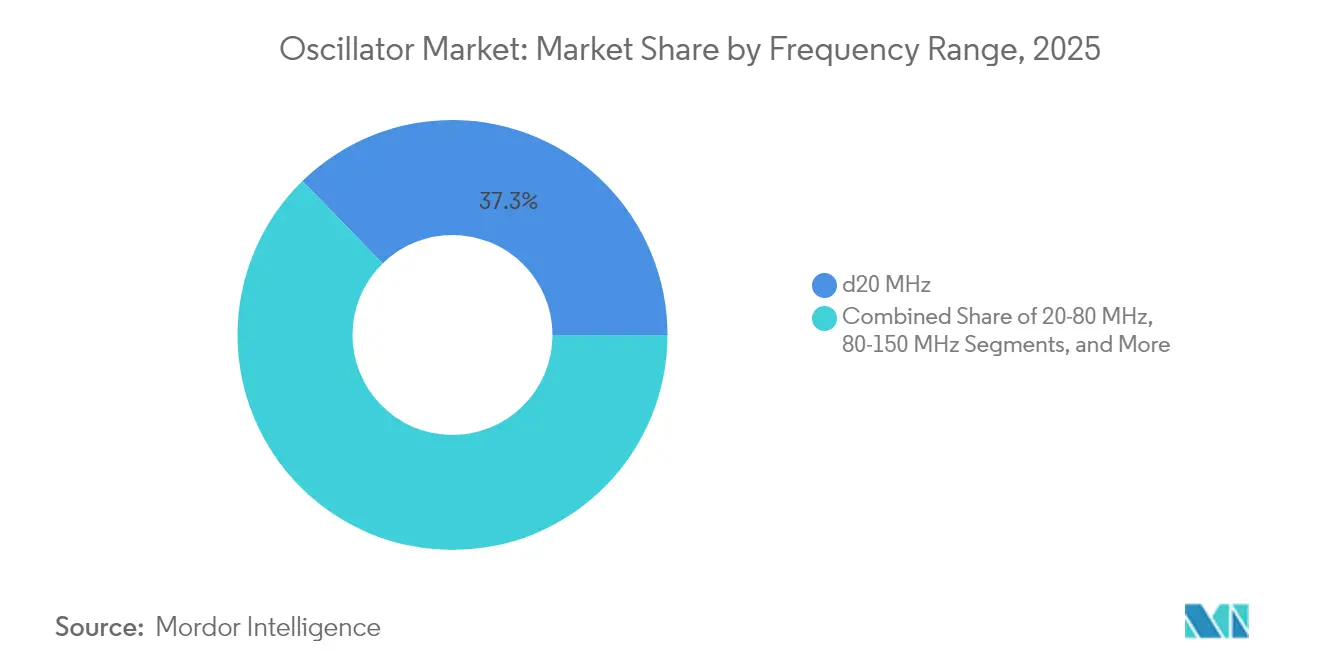
- 周波数範囲別では、20MHz以下のカテゴリーが2025年のオシレーター市場シェアの37.30%を占め、150MHzを超える区分は2031年にかけてCAGR 10.1%と最も高い成長率を示しています。
- エンドユーザー産業別では、家電が2025年のオシレーター市場規模の37.60%を占め、自動車は2031年にかけてCAGR 8.6%で拡大しています。
- 地域別では、アジア太平洋が2025年に58.50%の売上シェアで首位を占め、中東・アフリカ地域は2026年から2031年にかけてCAGR 9.05%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルオシレーター市場のトレンドとインサイト
ドライバーの影響度分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 超低ジッターTCXOを必要とする5Gスモールセルの展開 | +1.8% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| MEMSオシレーターASPを引き上げるADASドメインコントローラーの電動化 | +1.5% | 北米、欧州、日本、韓国 | 中期(2〜4年) |
| OTA更新可能なIoTモジュールにおけるレガシーMCUクロックからプログラマブルXOへの移行 | +1.2% | グローバル(北米、欧州、中国を重点地域とする) | 中期(2〜4年) |
| OCXOの需要を牽引する航空宇宙分野LEO衛星フリートの拡大 | +0.9% | 北米、中国、欧州 | 長期(4年以上) |
| ミリ波バックホールリンク向けSCカット水晶の採用 | +0.7% | 欧州、北米、日本 | 中期(2〜4年) |
| VCXOボリュームを牽引する車載イーサネット・TSN同期の台頭 | +0.6% | 日本、韓国、欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
超低ジッターTCXOを必要とする5Gスモールセルの展開
大規模な5G高密度化により、通信事業者は数百万のスモールセルを展開することを余儀なくされ、それぞれ±130nsのタイミング精度が必要となりました。そのため、メーカーはCTS Corporationの535/536シリーズのように−40°Cから+105°Cの範囲で安定性を維持する0.1ppm以下のジッターを持つTCXOを設計しました。アジアがこれらの導入をリードし、中国と韓国がプレミアムクロックの大部分を消費しました。4GにおけるGPS規律タイミングからIEEE 1588 PTPへの移行により対応可能な需要が拡大し、北米と欧州の通信事業者は相互運用性を確保するためアジアの仕様を踏襲しました。その結果としての需要増大は、水晶とMEMS両方のバリアントにわたってオシレーター市場を着実に拡大させました。
MEMSオシレーターASPを引き上げるADASドメインコントローラーの電動化
自動車OEMは複数の分散型電子制御ユニットを、センサーフュージョンワークロードを統合するADASドメインコントローラーに置き換えました。ルネサスエレクトロニクスのR-Car V4H SoCは、AIインファレンシングの34TOPSをサポートするプログラマブルクロックジェネレーターを統合しており、オシレーター精度要件の高まりを示しています。[2]ルネサスエレクトロニクス、「R-Car V4H」、renesas.com MEMSデバイスは、単結晶シリコン構造が30,000gの衝撃に耐え、低加速度感度を提供するため優先されました。これらの特性は過酷な自動車環境に不可欠です。自動車がゾーナルアーキテクチャに移行するにつれて、1台当たりのタイミングコンポーネント数が増加し、オシレーター市場の構成は高利益率のMEMS製品へとシフトしています。
OTA更新可能なIoTモジュールにおけるレガシーMCUクロックからプログラマブルXOへの移行
IoTサプライヤーは固定周波数水晶からフィールドプログラマブルXOへと移行し、クラウドベースのファームウェアによるクロック速度の再チューニングを可能にしました。Silicon LabsのEFR32xG21プラットフォームは、遠隔でトリミング可能な複数のオンチップオシレーターを搭載しており、物理的なリコールなしに電力最適化を実現します。この柔軟性は、スマートメータリング、資産追跡、および産業用モニタリングの展開においてデバイスのライフサイクルを延長し、グローバルオシレーター市場への浸透を拡大します。クラウド管理型タイミングはまた、展開後のタイミングサイドチャネル脆弱性を軽減するというサイバーセキュリティ上の利点も提供しました。
OCXOの需要を牽引する航空宇宙分野LEO衛星フリートの拡大
StarlinkやOneWebなどのコンステレーションは合計で数百機のLEO衛星を軌道に投入しており、それぞれが衛星間リンクのためのサブppb安定性を維持するオーブンコントロール型水晶発振器を必要としています。FrontierSIは測位・航法・タイミングサービスを、精度要件を倍加する新たなユースケースとして特定しました。SiTimeのEnduraファミリーのようなMEMS OCXOは、水晶より50倍低い加速度感度を提供し、打ち上げ時の生存性に不可欠なMIL-PRF-55310規格に適合しています。安定した打ち上げペースが長期的な需要を押し上げ、オシレーター市場における戦略的な成長の柱を確固たるものにしています。
抑制要因の影響度分析*
| 抑制要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 日本からの水晶ブランクのサプライチェーンシングルソース依存 | −0.7% | グローバル(北米、欧州への影響が最大) | 中期(2〜4年) |
| 5Gインフラにおける100kHzオフセット以下のMEMS-XO位相雑音の制限 | −0.5% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| Tier-1自動車ECUにおけるデザインインサイクルが5年超 | −0.4% | グローバル(欧州、日本、北米を重点地域とする) | 長期(4年以上) |
| 軍事用途向けOCXO/EMXOに対する輸出規制体制 | −0.3% | 北米、欧州、中東 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
日本からの水晶ブランクのサプライチェーンシングルソース依存
高品質水晶ブランクの約80%が日本から供給されており、地政学的リスクや自然災害による混乱にグローバルメーカーをさらしています(Seiko)。水晶成長・研磨の長いサイクルが、インシデント発生時の回復速度をさらに制約しています。デバイスベンダーは、北米、欧州、アジアの標準的な半導体ファブで製造されたMEMSオシレーターによるデュアルソーシングで対抗しました。しかし、依然としてレガシー水晶グレードを必要とするミッションクリティカルなクライアントは保守的な認定ポリシーを維持しており、オシレーター市場の一部での短期的な代替を制限しています。
100kHzオフセット以下のMEMS-XO位相雑音の制限
MEMSクロックは振動および温度安定性に優れている一方、シリコン共振器は歴史的に100kHz未満のオフセットにおける超低位相雑音で水晶に劣っていました。これは5Gベースステーションにとって重要な属性です。ネットワーク計画者は、高次変調方式においてノイズフロアの上昇がエラーベクトルマグニチュード性能を低下させることを懸念しました。サプライヤーは、温度制御とDSPフィルタリングを組み合わせて水晶のノイズフロアに近づく「スーパーTCXO」アーキテクチャで対応しました。継続的な研究開発によりこの差は縮小する見込みですが、この制約は現在、プレミアム通信インフラにおける採用を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:MEMSがタイミング階層を再編
TCXOは2025年のオシレーター市場シェアの最大となる33.60%を維持しました。これは通信OEMがコストパフォーマンスのバランスを重視したためです。しかし、MEMSデバイスはCAGR 17.4%の見通しを記録しており、オシレーター市場の将来的な拡大をシリコンベースの設計へと誘導しています。水晶の50倍の信頼性と2mm²以下のマイクロパッケージフォームファクターにより、MEMSはウェアラブル、ドローン、EVにとって魅力的です。OCXOは±5ppb安定性が不可欠な衛星ペイロードを引き続き支配しています。SPXOは価格に敏感なガジェットに対応し、VCXOは周波数プルアビリティを必要するビデオ放送機器に対応しています。
オシレーター産業は、構造ベースのラベルからアプリケーション中心の定義への移行を経験しました。航空宇宙分野では耐放射線EMXOが求められ、IoTインテグレーターはフィールドプログラマブルFCXOを要求しています。この再分類により、小規模なイノベーターは大手水晶企業と正面から競合するのではなく、ニッチ市場をターゲットにすることが可能になりました。その結果、MEMSを中心とする企業がかつて水晶に独占されていた領域での設計採用を獲得し、競争力学が変化しました。オシレーター市場はこの専門化から恩恵を受けています。振動、放射線、温度の極端な条件といった各性能領域において、万能型デバイスではなく専用のソリューションセットが提供されているからです。

注記: 各セグメントの個別シェアはレポート購入時に入手可能


実装方式別:表面実装が小型化の勢いを維持
表面実装パッケージは2025年のオシレーター市場の76.40%を制し、ピックアンドプレースの効率性とボード占有面積の削減が評価されました。予測CAGR 6.05%は、ウェアラブルセンサー向けに導入された1.6×1.2mmのアウトラインのように、OEMのロードマップがより小さなフットプリントを優先していることを示しています。スルーホール部品は、ボードの剛性がサイズより優先される鉄道、航空電子機器、重工業プラットフォームで残存しています。
高度なパッケージングにより、複数の共振器、電圧レギュレーター、ディバイダーが単一のシステムインパッケージブロックに統合され、設計者のコンポーネント数が削減されました。自動車および医療分野の顧客は、はんだ接合部の削減による信頼性向上と材料費明細項目の削減のために、こうした統合を支持しました。予測期間において、自動光学検査の閾値とリフロー温度の制約が、過酷な振動やサービス性がソケットを要求する場合を除き、オシレーター市場を表面実装専用へとさらに推進するでしょう。
材料別:シリコンが水晶の歴史的な優位性に挑戦
水晶は2025年市場シェアの89.30%を占めましたが、MEMSシリコン共振器は最も速いCAGR 17.4%が見込まれています。自動車向け契約が移行を加速しています。MEMSは高G衝撃に耐え、エージングドリフトなしに−40°Cから+125°Cの範囲で動作するからです。セラミックおよびSAW基板は、高Q性能を必要とするマイクロ波フロントエンドなどの専門的な役割を担いました。
材料科学のイノベーションは両面で継続しました。水晶研究所は楕円形電極によるバイオセンシングにおいて感度を10倍向上させたと報告しました。MEMSメーカーはエピシール真空封止を改良し、共振器を密閉シリコンキャビティに封入することで運動抵抗を半減させ寿命を延長しました。そのため、オシレーター市場はもはや材料カテゴリーを二項対立的な競合相手とは見なさず、コスト、電力、安定性に関するアプリケーションのトレードオフに合わせた補完的なツールキットとして捉えています。
周波数範囲別:需要が高GHz領域へと拡大
20MHz以下の区分は2025年のオシレーター市場規模の37.30%を占め、リストバンド、リモコン、基本的なMCUタイミングに支えられています。しかし、5Gバックホール、ミリ波レーダー、マルチコアプロセッサがより高いキャリア周波数を必要とするため、150MHz超の区分は2031年にかけてCAGR 10.1%に達する見通しです。20MHzから150MHzの中間層は、適度な速度と低位相雑音を必要とする光ファイバーモジュールとネットワーキングカードに対応しました。
6G研究向けの27.5〜29.5GHzアンテナアレイの台頭により、最先端のSCカット水晶とハイブリッドMEMS-SAWの組み合わせの重要性が増大し、ノイズフロアが抑制されています。その結果、オシレーターサプライヤーは単一アーキテクチャを数十年分の帯域幅に引き延ばすのではなく、個別の周波数ウィンドウ向けに最適化されたファミリーラインを提供しています。このセグメンテーションにより、オシレーター市場は各帯域の技術的上限に価格帯、サイズ、動作温度を整合させることで付加価値を創出できます。
注記: 各セグメントの個別シェアはレポート購入時に入手可能
エンドユーザー産業別:自動車が急成長、家電がボリュームの首位を維持
家電は2025年に売上シェア37.60%を維持しました。スマートフォン1台につき多数のタイミングノードが使用されているためです。しかし、コネクテッドビークルはADAS、バッテリー管理システム、車内インフォテインメントにより、CAGR 8.6%で急速に拡大しています。通信キャリアは、特に5G gNodeB内の超安定クロックにとって重要なパトロンであり続けました。航空宇宙・防衛クライアントは最高グレードのOCXOと新規認定されたMEMS部品をキューブサット向けに需要しました。
産業自動化とファクトリーイーサネット同期も勢いを増しており、周期的な家電需要を超えた成長を支えています。Texas InstrumentsのDP83TC818S-Q1のような自動車向けイーサネットPHYは、ハードウェア設計者がマイクロ秒以下のクロック精度に依存する時刻敏感型ネットワーキング機能を組み込んでいることを示しています。各垂直市場が電子コンテンツを深化させるにつれ、オシレーター市場は幅広いマージンプロファイルの構成から恩恵を受け、サプライヤーを単一セクターの低迷から守っています。
地域分析
アジア太平洋は2025年売上の58.50%を占め、中国のスマートフォン生産拠点、日本の水晶供給における優位性、韓国の5Gスモールセルへの早期採用に牽引されました。台湾のファウンドリーとTXC Corporationなどのタイミングコンポーネントベンダーが地域の自給自足を支え、インドはRakonのような企業からのグリーンフィールドファブを誘致してサプライの多様化を図りました。強い地域内需要と輸出の勢いにより、貿易摩擦の一部があるにもかかわらず、オシレーター市場の成長曲線は急勾配を維持しました。
北米は2位にランクインし、防衛大手企業や新宇宙打ち上げプロバイダーがプレミアムOCXOおよび耐放射線MEMSを購入しました。データセンター事業者は、AIクラスターのGPUアイドルサイクルを削減するスーパーTCXOを追求し、国内開発資金を強化しました。米国とカナダに拠点を置く自動車Tier-1企業が中央集権型ADASコンピューティング向けにMEMSクロックを検証し、地域のオシレーター市場をさらに拡大させました。
欧州は引き続き影響力を持ち、特にドイツの自動車エコシステムと大陸の強固な産業自動化基盤において顕著でした。欧州委員会のスペクトル指令を満たすため、ミリ波バックホールリンクにおいてSCカット水晶の人気が高まりました。輸出規制の枠組みにより高精度軍用オシレーターの輸送サイクルが遅延することもありましたが、フランスと英国の国内チャンピオン企業が特殊品の生産を維持しました。中東・アフリカは、湾岸のスマートシティプロジェクトとアフリカの通信拡大がインフラを近代化する中、最速のCAGR 9.05%の見通しを記録しました。南米はブラジルを筆頭に、4G/5Gネットワーク整備に関連した堅実ながら緩やかな需要を示しました。これらの地域的パターンが総体として、オシレーター市場が地理的に多様な需要構造を維持することを確保しました。

規制環境
通信、自動車、航空宇宙、防衛分野を支える発振器の出荷は、国境を越えた貿易コンプライアンスと進化する半導体サプライチェーンガバナンスによって形作られている。輸出管理体制やエンドユース審査は、軍事用途またはデュアルユース用途に使用される高安定度OCXO/EMXOグレードの流通を制限する可能性がある。そのため、サプライヤーは民生用と防衛用の型番を分離し、流通経路における文書管理を強化している。
SEMIは2026年の米国政策戦略において、リスクベースの輸出管理と継続的な税制・研究開発優遇措置を強調し、高度な計時部品に関して安全保障と商業的な入手可能性のバランスを取ることに業界の焦点が当たっていることを反映した。欧州では、欧州委員会がサプライチェーンの強靭性向上に向けた取り組みを進め、その一環として、混乱リスクの可視性向上を目的とする企業間半導体サプライチェーンプラットフォーム(デジタルツイン型監視)の提案を行った。企業レベルでは、Murata や Kyocera といった主要な発振器・部品ベンダーが、地政学的要因、経済安全保障政策、輸出入規制を事業リスクとして挙げており、水晶およびシリコンMEMSタイミング製品群全体にわたる多地域生産、コンプライアンスに準拠した調達、トレーサビリティの必要性を裏付けている。
バリューチェーン分析
発振器のバリューチェーンは、高品位水晶ブランク、シリコンウェハー、セラミックス/SAW材料などの原材料・基板から始まり、その後、共振子形成とデバイス製造へと進む。水晶デバイスは、結晶成長、ブランキング、カッティング(低位相雑音のためのSCカット変種を含む)、電極パターニング、パッケージングに依存する。MEMS発振器は半導体様のフォトリソグラフィとウェハーレベル工程を使用し、歩留まりとコストの改善のためにウェハーレベルパッケージング(WLP)の採用が増えている。周波数制御・補償段階(TCXO/OCXO制御ループ、プログラマブルXO向けDSPキャリブレーション)は材料面・試験面の複雑さを加え、ジッター、位相雑音、温度安定性に関する高精度な計測を必要とする。
下流工程では、組立、試験、認定を経て、IDM、カタログディストリビューター、モジュールメーカーを通じた流通が行われ、これらは民生電子機器、ネットワーク、自動車、航空宇宙分野のOEM/EMS顧客に販売される。サプライチェーン戦略もまた、シリコンMEMS向けの半導体ファブ生産能力と水晶調達を融合させつつあり、高周波デバイス向けのKGD(Known Good Die)スクリーニングや、厳しいタイミング公差を管理するための最終試験における自動化の高度化といった工程を含んでいる。SEMI規格(1,000件を超える国際規格)は、発振器メーカーが規模拡大と品質管理のために依存する、より広範な電子機器サプライチェーン全体における設備、材料取扱、製造慣行の相互運用性を支えている。
競争環境
既存の水晶メーカーは周波数安定性を改良し、拡張温度グレードを提供することでシェア維持を図りました。一方、MEMSを中心とする挑戦者は信頼性、統合性、短いリードタイムを強調しました。SiTimeのエピシール技術は共振器を真空キャビティに密封して粒子汚染を排除し、水晶に対して50倍の信頼性向上をもたらしました。Microchip TechnologyはBAWおよびSAWスペシャリストを買収することでフットプリントを拡大し、5Gタイミングデッキ向けに混合共振器ポートフォリオのバンドルを可能にしました。
M&Aの勢いは継続しました。InfineonはMarvellの車載イーサネット事業を25億米ドルで買収し、タイミングと車内ネットワーキングシリコンを統合しました。VIAVIは精密クロックに依存する5Gテスト能力を強化するため、Spirent Communicationsの買収計画を発表しました。こうした動きは、タイミング製品がスタンドアロンコンポーネントにとどまらず、完全なサブシステムとますます絡み合っていることを示しています。
規制の変化も戦略を形成しました。米国商務省産業安全保障局は外国産直接製品ルールを拡大して高度なタイミングデバイスをカバーするようにし、輸出業者はコンプライアンスパイプラインを強化することを余儀なくされました。サプライヤーは民間用と防衛用の部品番号を区別し、組み立てラインを国内回帰させることで対応しました。全体として、オシレーター市場は技術主導の競争が続いており、イノベーションの速度と柔軟な製造能力が単純な生産規模を上回ります。
オシレーター産業のリーダー企業
Murata Manufacturing Co. Ltd
Seiko Epson Corp.
Nihon Dempa Kogyo (NDK) Co., Ltd.
Kyocera Corporation
SiTime Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
AIサーバー、高速光リンク、エッジインフラは、より高周波・低ジッターのタイミングへの需要を押し上げている。これは、性能と消費電力のバランスをとる差動クロック発振器やコンパクトなOCXOにとっての空白領域を生み出している。2026年6月、Kyoceraは生成AIサーバー向け需要を理由に、X SeriesのDifferential Clock水晶発振器の月産能力を200,000個から200万個へ拡大した。Seiko Epsonも2026年6月、AI・エッジ・通信インフラ向けにOG7050CAN OCXOを投入し、消費電力の低減と、ラックレベルの熱・密度制約に対応する小型フォームファクタを重視した。
自動車エレクトロニクスは引き続き、タイミングベンダーをより小型のパッケージと広い温度グレードへと向かわせており、認定を簡素化する自動車グレードのSPXO/TCXOおよび統合タイミングソリューションにおける機会を後押ししている。Murataは2026年4月、デジタルキーやワイヤレスバッテリーマネジメントなどの自動車UWB用途向けに、水晶ユニットとサーミスタを組み合わせたセットの提案を推進し、アプリケーションに即応したタイミングサブシステムへの需要を反映した。生産ロードマップにおいては、より高速な発振器や特殊発振器の量産開始予定も、ネットワークおよび高速デジタルシステム向けの新製品・新インターフェースのパイプラインを示している。これには、Daishinku(KDS)が156.25 MHzおよび312.5 MHzのArkh.2G発振器の量産を2026年7月に予定していること、Epsonが第3世代WA-LVDS発振器の量産を2026年第4四半期に目標としていることが含まれる。
最近の業界動向
- 2026年6月:Seiko Epsonが、AI/エッジおよびインフラ向けOG7050CAN OCXOを発表。低消費電力かつ小型で設計されており、消費電力56%削減、体積85%削減を実現。この発売により、データセンターおよびネットワーク向けのハイエンドタイミング製品群が拡充され、ミッションクリティカルな環境向けタイミングボードにおけるEpsonのMEMS/OCXO構成が強化される。
- 2026年4月:Murata Manufacturingが、自動車UWB向けにXRCGE55M200MZF1BR0水晶ユニットとNCU03XH103F6SRLサーミスタを組み合わせたタイミングソリューションを提案。この取り組みは、UWBおよびワイヤレスセキュリティ用途向けの自動車タイミング統合を推進し、自動車エレクトロニクス向けのマルチコンポーネントタイミング戦略に沿いつつ、Murataの自動車タイミングエコシステムを強化する。
- 2026年4月:日本電波工業(NDK)株式会社が、自動車向けNX1612SA水晶発振器(1.6×1.2mm、±40ppm、-40℃~+125℃)の量産を予定。この動きにより、NDKの自動車向けタイミング製品群が強化され、自動車エレクトロニクスの大量生産におけるタイミング需要を支える。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査手法では、発振器市場は最終用途機器向けに販売される電子周波数・計時部品を対象とし、収益は部品レベルで計上される。市場規模は主要な電子機器・産業バリューチェーン全体における需要を追跡し、対象年について現在価格ベースの米ドルで表示される。
対象範囲の除外事項:完全なシステムクロックモジュールおよび下流機器の付加価値は除外する。また、発振器部品として販売されていない純粋な半導体IC収益も除外する。
セグメンテーション概要
- 製品タイプ別
- 温度補償型XO(TCXO)
- 電圧制御型XO(VCXO)
- オーブンコントロール型XO(OCXO)
- シンプルパッケージ型XO(SPXO)
- 周波数制御型XO(FCXO)
- MEMSオシレーター(Si-MEMS)
- エバキュエーテッドミニアチュア型XO(EMXO)
- 実装方式別
- 表面実装デバイス(SMD)
- スルーホール
- 材料別
- 水晶
- シリコンベースMEMS
- セラミック・SAW
- 周波数範囲別
- 20MHz以下
- 20〜80MHz
- 80〜150MHz
- 150MHz超
- エンドユーザー産業別
- 家電
- 通信・ネットワーキング
- 自動車
- 航空宇宙・防衛
- 産業・製造
- 医療・研究
- その他エンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- 台湾
- 韓国
- インド
- その他アジア太平洋
- 中東・アフリカ
- 中東
- GCC諸国
- トルコ
- サウジアラビア
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、基礎指標を収集し、業界関係者との検証に先立って現実的なレンジを策定するために用いられる。ITUによる通信ネットワーク拡大に関する最新情報、FCCの届出およびスペクトラム開放情報、関連電子部品に関するUN Comtradeの貿易フロー、電子機器サイクルの標準化に役立つOECDまたは世界銀行のマクロ指標など、公開されている非有料のソースを利用する。
また、IEEEやIETF(主にタイミングおよびネットワークの文脈)などの機関による技術標準や採用動向も確認する。最終市場への影響については、米国経済分析局やEurostatなどの機関による公開の産業・自動車生産統計を用いる。その後、企業の年次報告書、投資家向けプレゼンテーション、信頼できる報道を用いて、生産能力に関する言及、最終市場への影響、在庫動向を相互確認する。必要に応じた財務詳細については、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、出荷レベルの輸出入記録に関する有料サブスクリプションを、明確性を高める場合に選択的に利用する。ここに挙げたデスクソースは例示であり網羅的ではなく、データ収集、検証、明確化のために他にも多くの資料が用いられた。
一次インタビューおよび調査
一次調査は、実際の購買決定における台数需要と価格を左右する要因を検証することに重点を置いており、対象にはデバイスメーカー、部品サプライヤー、ディストリビューター、タイミング性能を規定するエンジニアリング主導のバイヤーが含まれる。これらの議論は、発振器がどこで設計に組み込まれているか、供給リードタイムと認定サイクルが発注にどのような影響を与えるか、APAC、EMEA、米州のどの最終用途がより速く変化しているかを確認するために用いられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | CXO:15% | APAC:45% |
| ミッドティア:57% | 機能別/部門リーダー:28% | EMEA:36% |
| 小規模プレイヤー:18% | マネージャー:57% | 米州:19% |
市場規模算定と予測
このモデルは、電子機器生産および貿易動向を用いて、最終用途機器タイプおよび地域別に発振器の対象需要プールを再構築するトップダウン構築から始まり、それを実用的な価格帯を用いて金額に換算する。合計を現実的に保つため、主要デバイスカテゴリーについて抽出したASPに台数を乗じるなど、選択的なボトムアップ近似によりこれを裏付ける。両視点が一致しない場合は、前提を調整し、想定される合計を再確認する。
最も重要な入力要素には、5Gおよびネットワークインフラの展開、車両エレクトロニクス搭載率の傾向、産業オートメーション投資サイクル、タイミング性能要件を高めるデータセンター建設が含まれる。また、関連部品の輸出入動向、観測されたリードタイム逼迫状況、材料の入手可能性や製品構成(例えば、より高安定度部品へのシフト)に関連する典型的な価格変動といった指標も追跡する。公開されている台数指標にギャップがある場合は、インタビューに基づくレンジを用いて前提を補い、その影響をストレステストすることで、単一の弱いデータポイントが最終数値を過度に左右しないようにする。
予測にあたっては、最も感応度の高い変数、主に電子機器サイクルの回復時期、自動車・通信分野の設備投資の方向性、高性能タイミングソリューションの普及速度を中心にシナリオ分析を適用する。短期的な推移が不安定に見える場合は、単純な時系列チェックを用いて曲線を平滑化し、予測が説明可能かつ再現可能であるようにする。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な結果が単一の前提に依存しないようにしている。モデルの結果を、地域別の電子機器生産、貿易動向の方向性、業界関係者から得られた需要状況などの独立した指標と比較し、大きな差異については詳細レビューのためにフラグを立てる。
承認前には、作業を段階的にレビューし、価格、リードタイム、または最終市場の需要状況が想定から大きく変化した場合には再接触を行う。レポートは年次で更新され、需要または価格を大きく変動させ得る主要な出来事があった場合には、臨時の更新が行われる。納品前には最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
他の公表推計値と比較したMordor Intelligenceの発振器市場規模
発振器に関する公表された市場規模は、トピックの表示が一致していても異なる場合がある。これは、各発行元が発振器部品として何を含めるか、また算定の基準年をどこに置くかについての線引きが異なるためである。最も一般的な要因は、対象とする製品群の違い、推計年として用いられる年、そして構成がより高性能な部品にシフトする際の価格の扱い方の違いである。
また、モデルが通信展開活動、車両エレクトロニクス搭載率、産業オートメーション支出といった具体的な構築指標に需要を結び付けるのではなく、主に広範な電子機器収益の代理指標に依存している場合にもギャップが生じる。通貨換算のタイミングと更新頻度も重要であり、リードタイムと価格は急速に変化し得るため、在庫調整をめぐる差異を拡大させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.87 B (2026) | |
| 業界誌発行元A | USD 7.68 B (2025) | 異なる基準年とより長い期間を用いており、隣接するタイミング・周波数部品を混在させる可能性のある、より広範な発振器の定義を適用していると見られ、それが総額を押し上げている。 |
| 業界レポートB | USD 3.34 B (2024) | 発振器全体ではなく、水晶振動子および発振器を対象としているため、非水晶ソリューションが十分に捉えられておらず、その結果、総額は低く抑えられている。 |
この表は、対象範囲の選定と基準年の選択が差異の大部分を説明し、次いで製品構成が変化する際に平均販売価格をどのように将来に引き継ぐかが影響していることを示唆している。収益を発振器部品レベルに保ち、それを最終用途の構築指標(通信展開、車両エレクトロニクス搭載率、産業活動)と照合することが、年次合計を比較可能にする要因であり、この制約はMordor Intelligenceによってモデル内で徹底されている。


レポートで回答される主要な質問
グローバルオシレーター市場の現在の規模と予測成長率は?
オシレーター市場は2026年に68億7,000万米ドルであり、2031年までに95億2,000万米ドルに達すると予測され、CAGR 6.73%で拡大します。
最も高い成長見通しを示すオシレータータイプは?
MEMSオシレーターは、優れた耐衝撃性、コンパクトなサイズ、高い信頼性に支えられて、2026年から2031年にかけてCAGR 17.4%という最も速い成長軌道を持っています。
5Gの展開はオシレーターの需要にどのような影響を与えるか?
高密度な5Gスモールセルネットワークは±130nsの精度を持つ超低ジッターTCXOを必要とし、アジア、北米、欧州全体で精密タイミングコンポーネントのボリュームを着実に押し上げています。
自動車アプリケーションがオシレーターの採用を加速させる理由は?
中央集権型ADASドメインコントローラー、ゾーナル車両アーキテクチャ、車載イーサネット・TSNプロトコルが連携して車両内のオシレーター使用を押し上げており、自動車セグメントのCAGR 8.6%につながっています。
経営幹部が注視すべきサプライチェーンリスクは?
高品質水晶ブランクの約80%が日本で生産されており、シングルソースのボトルネックを生み出しています。これにより、シリコンベースMEMS代替品によるデュアルソーシングが促進されています。
最も成長が速い地理的市場は?
中東・アフリカ地域は、通信および産業自動化への投資増大により、2026年から2031年にかけてCAGR 9.05%という最高の拡大率を示しています。
最終更新日:



