
フィブラート薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.97 十億米ドル |
| 市場規模 (2031) | 5.11 十億米ドル |
| Growth Rate (2026 - 2031) | 5.19 % |
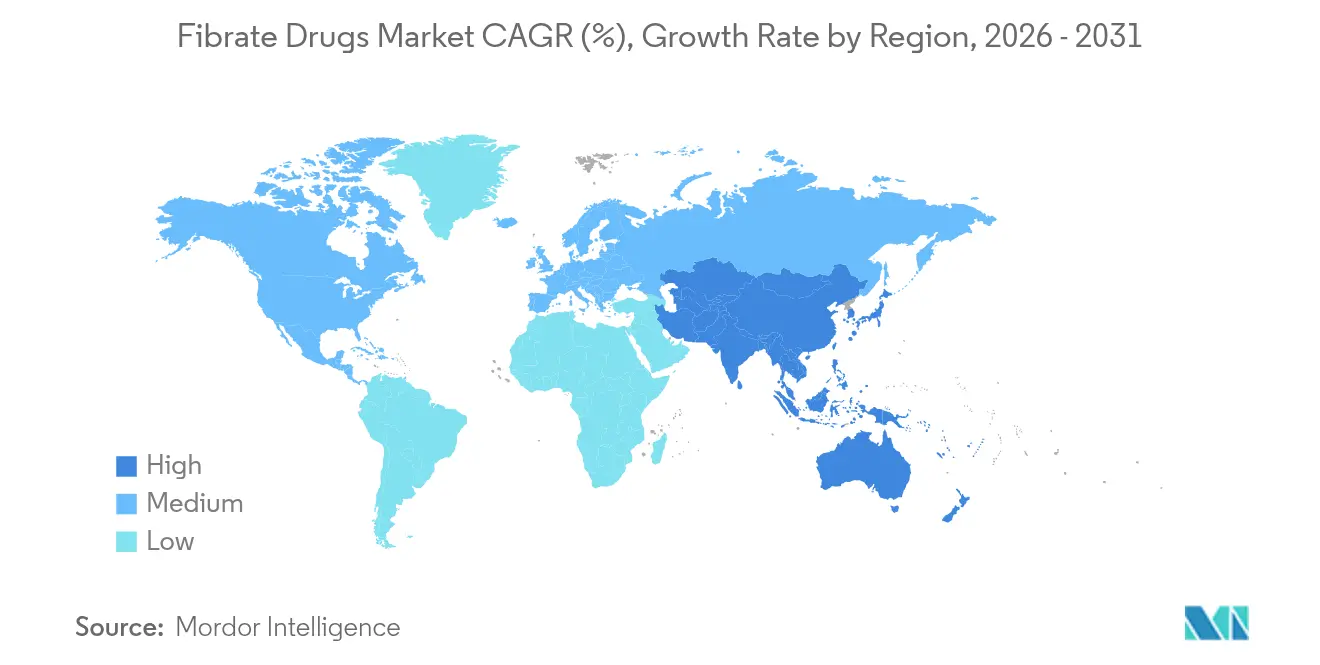
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
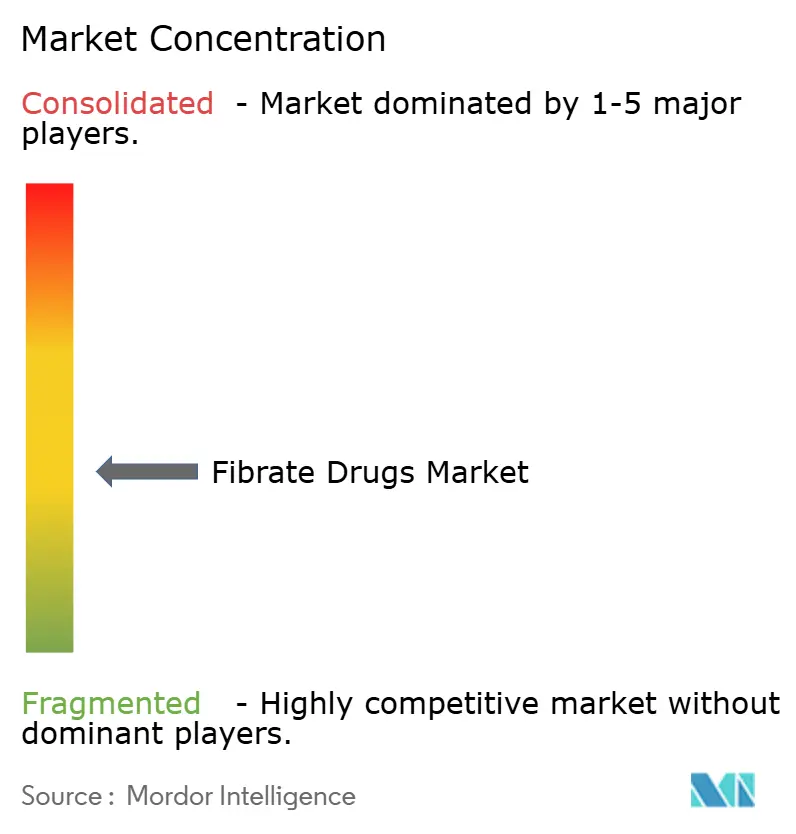
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィブラート薬市場分析
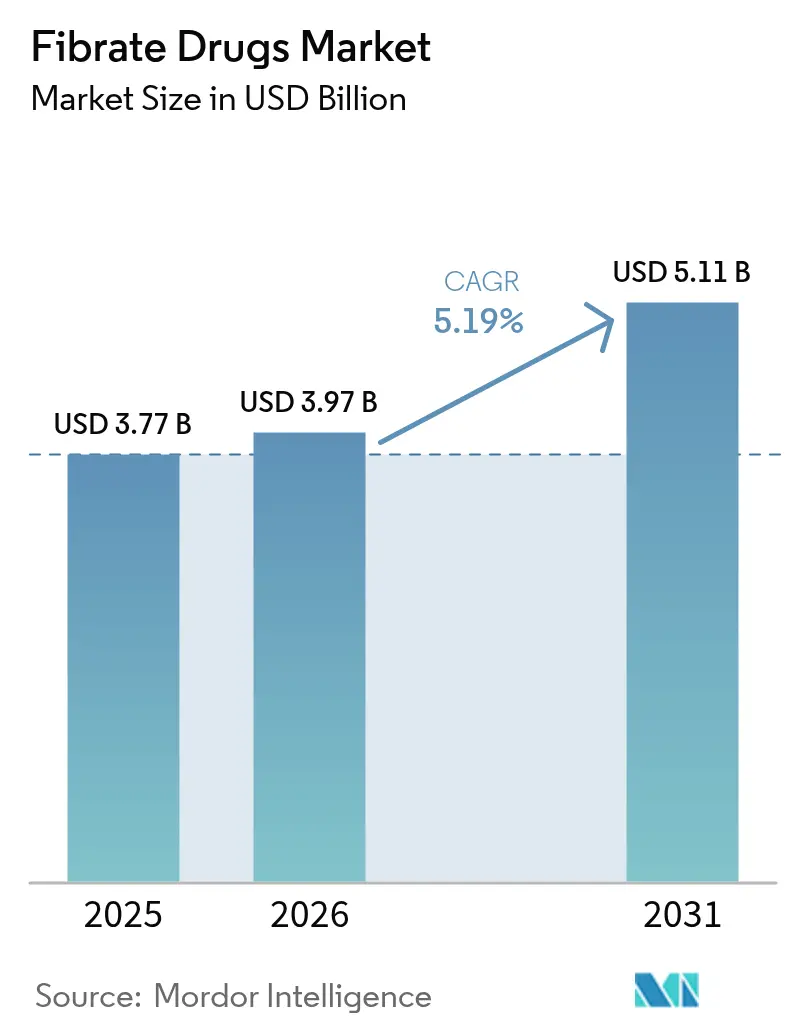
フィブラート薬市場規模は2025年に37億7,000万USDと評価され、2026年の39億7,000万USDから2031年には51億1,000万USDに達すると予測され、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は5.19%となっています。心血管リスク因子が世界規模で急増し、フィブラートの用途が脂質低下を超えて拡大するにつれ、需要は引き続き安定しています。高血圧および糖尿病——高トリグリセリド血症の主要な二大要因——を抱える成人の数は急激に増加しており、米国での有病率のみをとっても、2050年までにそれぞれ61.0%および26.8%に達すると予測されています。2024年のLENS試験で報告された疾患進行の27%減少によって裏付けられた、糖尿病性網膜症に対するフェノフィブラートの治療的用途転換の成功は、市場機会をさらに拡大させています。とりわけインドおよび中国からのジェネリック品の供給増大が価格を抑制しているものの、ブランドメーカー各社は徐放性製剤、配合剤、ファーマコゲノミクスに基づくポジショニングを通じて成長を獲得しています。一方、新興のRNAベースの脂質治療薬はフェーズII試験において優れたトリグリセリド低下効果を示しており、競争の激化を示唆しつつも、トリグリセリドコントロールの臨床的重要性を改めて強調しています。
主要レポートのポイント
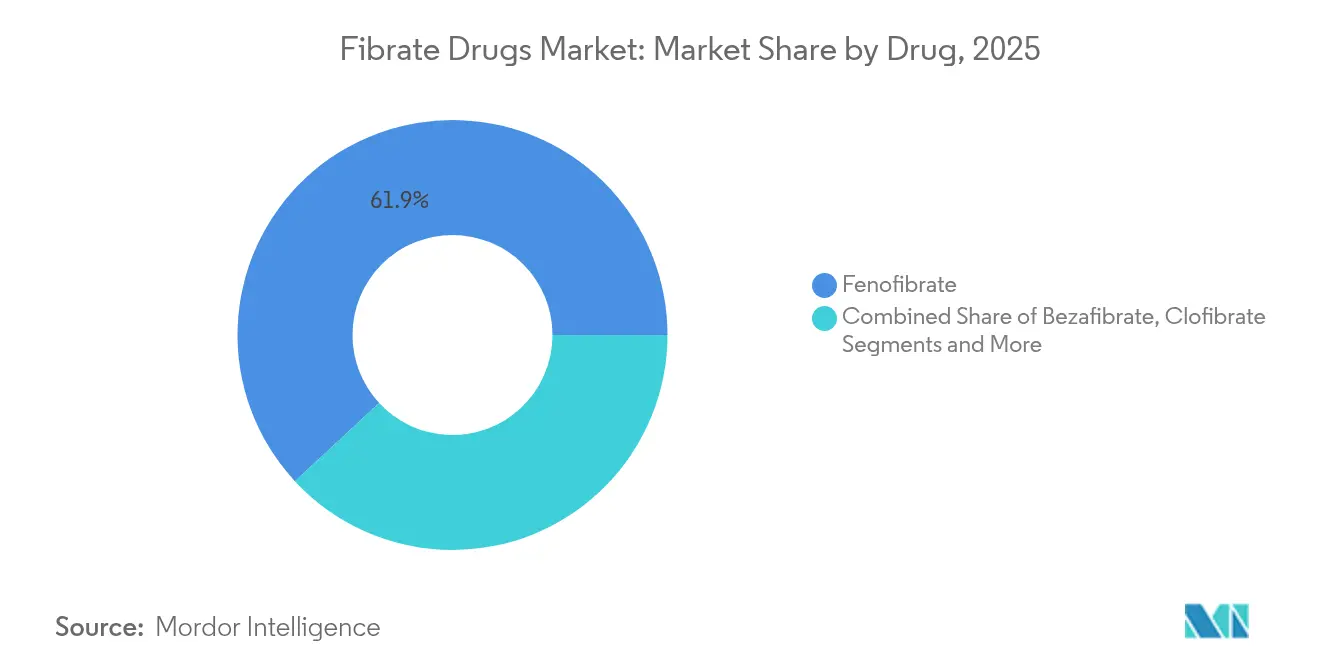
- 薬剤クラス別では、フェノフィブラートが2025年のフィブラート薬市場シェアの61.90%をリードし、ベザフィブラートは2031年までに最速の年平均成長率(CAGR)7.12%を記録すると予測されています。
- 製品タイプ別では、ジェネリック品が2025年売上の74.85%を占め優位に立ち、ブランド品は2031年にかけて年平均成長率(CAGR)6.73%で拡大すると予測されています。
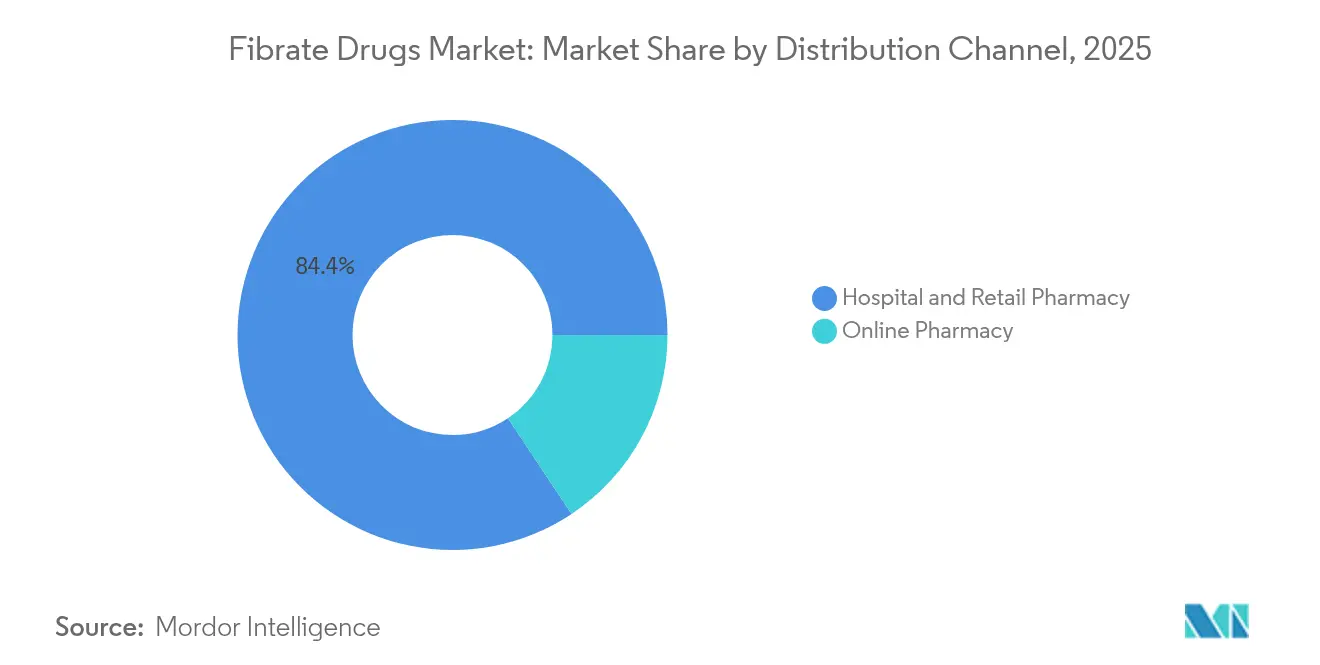
- 流通チャネル別では、病院薬局・小売薬局が2025年市場の84.35%を占め、オンライン薬局が年平均成長率(CAGR)11.03%で最も急速に成長するチャネルとなっています。
- 地域別では、北米が2025年売上の38.20%を占め、アジア太平洋地域が2031年にかけて最高の年平均成長率(CAGR)8.76%をもたらす見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のフィブラート薬市場トレンドと考察
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 心血管疾患の有病率の増大 | +1.8% | 世界規模、北米・欧州での影響が最大 | 長期(4年以上) |
| 脂質低下薬の研究開発への高い投資 | +1.2% | 北米・EU、アジア太平洋地域へ波及 | 中期(2〜4年) |
| メタボリックシンドロームおよび 高トリグリセリド血症の罹患率上昇 | +1.5% | 世界規模、アジア太平洋新興市場での早期成果 | 長期(4年以上) |
| 新興市場におけるジェネリック製造能力の拡大 | +0.9% | アジア太平洋地域が中核、中東・アフリカおよび南米へ波及 | 短期(2年以内) |
| 糖尿病性網膜症および慢性腎臓病(CKD)に対する治療的用途転換 | +0.7% | 世界規模、先進市場での早期普及 | 中期(2〜4年) |
| 標的フィブラート療法を可能にする精密医療ツール | +0.4% | 当初は北米・EU、その後世界規模へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
心血管疾患の有病率の増大
心血管疾患の罹患率は世界的に上昇しており、トリグリセリド低下薬への継続的な需要を押し上げています。トリグリセリド値上位四分位に属する40歳未満の中国人成人は、心血管リスクが2.26倍高いことが示されており、高トリグリセリド(TG)血症が若年期イベントに寄与していることを強調しています。米国心臓協会(American Heart Association)の2024年版アップデートは、糖尿病と高血圧の持続的拡大を予測しており、フィブラート処方の臨床対象集団を拡大させています。高トリグリセリド血症誘発性急性膵炎はすでに世界の症例の5分の1を引き起こしており、その負担はアジアで最も大きくなっています[1]Jiongdi Lu et al.、「高トリグリセリド血症誘発性急性膵炎」、BMC消化器病学、bmcbio.com。これらのパターンが相まって、フィブラート薬市場は標準的な脂質管理アルゴリズムの中に確固たる位置を占め続けています。
脂質低下薬の研究開発への高い投資
脂質科学への資本流入は、フィブラート療法を補完することが多いイノベーションを促進しています。画期的なRNA治療薬であるプロザシランおよびオレザルセンは、2024年の米国心臓病学会(ACC)発表において、従来の基準をはるかに超えるトリグリセリド低下を実現しました。別途、Crodaが実施した脂質システム容量拡大のための1億3,300万USDのプロジェクト——7,500万USDの米国連邦政府支援によって後押しされた——は、脂質ベース技術のサプライチェーンに対する信頼を示しています[2]Croda International、「米国政府による脂質システム拡張支援」、croda.com。こうした投資は、フィブラートとスタチンまたは新規生物製剤を組み合わせた配合製品のパイプラインを育成しています。
メタボリックシンドロームおよび高トリグリセリド血症の罹患率上昇
メタボリックシンドロームの有病率は、西洋化した食生活を取り入れつつある都市化経済を中心に加速しています。モンゴルでは、2024年にスクリーニングを受けた成人の19.7%が高トリグリセリドを記録し、腹部肥満が主要な予測因子として挙げられています。韓国のコホートデータでは、トリグリセリド・グルコース指数が将来のメタボリックシンドロームの予測因子としてHOMA-IRを上回ることが示されました。生殖年齢にある女性はより重い代謝負荷を抱えるようになっており、フィブラート療法の適応となる患者層が拡大しています。
新興市場におけるジェネリック製造能力の拡大
インドおよび中国は製造能力、信頼性、コンプライアンスのアップグレードを継続し、治療全体のコストを低下させています。インドは2030年までに1,200億USDの医薬品産業規模を目標とし、米国ジェネリック供給量の5分の1を供給しています。中国は2024年の国家医薬品審査・登録リスト(NRDL)薬剤登録の71%を国内企業が獲得し、国内での医薬品アクセスの手頃さを強化しています。これらのトレンドは費用対効果の高いアクセスを下支えし、価格競争を激化させています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 製品回収・販売中止の頻発 | -0.8% | 世界規模、規制が厳格な市場での影響が最大 | 短期(2年以内) |
| 厳格な規制フレームワーク | -1.1% | 主に北米・EU、世界規模へ拡大 | 中期(2〜4年) |
| スタチンおよびPCSK9阻害薬に対するペイヤーの選好 | -1.3% | 先進的な償還制度を持つ先進市場 | 長期(4年以上) |
| フッ素化中間体サプライチェーンに対する環境規制 | -0.6% | 先進市場に集中する世界的な製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スタチンおよびPCSK9阻害薬に対するペイヤーの選好
償還機関はスタチン、そして近年ではPCSK9阻害薬を優先しており、重篤な高トリグリセリド血症が持続する場合を除き、フィブラートを第二選択薬に位置づけています。請求データによれば、価格引き下げにもかかわらずPCSK9処方の30.95%が否決されており、フォーミュラリーへの圧力が露呈しています。インクリシランの費用対効果モデルは、中国においてスタチン療法と同等になるためには価格を88%引き下げる必要があることを示しています(frontiersin.org)。このような状況は、ペイヤーがステップセラピープロトコルを強制する市場においてフィブラートの処方量を減少させます。
フッ素化中間体サプライチェーンに対する環境規制
2024年の米国環境保護庁(EPA)規則はハイドロフルオロカーボンの段階的削減を義務付け、新規有機フッ素化合物(PFAS)の有害物質規制法(TSCA)適用除外を廃止することで、より高コストな溶剤管理を余儀なくさせています[3]米国環境保護庁(EPA)、「ハイドロフルオロカーボンの段階的削減」、federalregister.gov。排水研究では、フッ素化薬剤が抽出可能有機フッ素の最大75%を形成することが示されており、よりグリーンな合成手法への圧力が高まっています。代替化学プロセスを持たない製造業者は、より高いコンプライアンスコストと潜在的な供給不足に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤別:フェノフィブラートの優位性に台頭する競合
フィブラート薬市場は引き続きフェノフィブラートが主導しており、2025年の世界売上の61.90%を占め、これはいかなる治療クラスにおけるフィブラート薬市場シェアとしても最大水準に匹敵します。この中核的地位は、幅広い臨床的知見の蓄積、1日1回投与、そびえたつトリグリセリド低下効果のエビデンスを反映しています。成長は現在、用途転換に集中しており、LENSデータは糖尿病性網膜症の進行が27%低下することを示し、眼科領域における対象患者層を拡大しています。一方、ベザフィブラートはメタボリックシンドローム患者コホートにおいて均衡のとれた安全性・有効性プロファイルが評価される中、年平均成長率(CAGR)7.12%で最も急速な普及を示しています。ゲムフィブロジルはスタチンとの相互作用が軽減される場面でニッチな役割を維持しており、シプロフィブラートおよびクロフィブラートは過去の安全性上の懸念を受けて処方量が減少しています。
実世界における安全性モニタリングへの継続的な投資が競争上のポジショニングを形成しています。米国食品医薬品局(FDA)の有害事象サーベイランスは、ロスバスタチン・フェノフィブラート配合に関する68件のシグナルにフラグを立て、そのうち28件は現行の添付文書に記載がなく、警戒の必要性を強調しています。この精査はベザフィブラートの筋症リスクが低いという評判に利益をもたらします。RNAベースの拮抗薬は、フィブラートの直接的な代替品ではまだありませんが、トリグリセリド経路の臨床的重要性を際立たせており、フィブラート薬市場を多モード脂質コントロールレジメン内で不可欠な存在に保っています。


製品タイプ別:ブランドのイノベーションを伴うジェネリックの優位性
ジェネリック品は2025年処方量の74.85%を供給しており、これは成熟した化学合成技術、医薬品原薬(API)の広範な入手可能性、および主に南アジア生産者による積極的なテンダー価格設定を反映しています。このセグメントは安定した収益をもたらしますが、マージンは圧迫されています。しかしブランド製品は、服薬アドヒアランスを高める固定用量スタチン・フィブラート配合剤および徐放性マイクロカプセル化によって後押しされ、年率6.73%の成長が見込まれています。PPARAジェノタイピングによって奏効が期待される患者が特定される場合、プレミアムポジショニングはますます維持されており、このアプローチによってフィブラート薬産業は価値に基づくケアに根付いた存在となっています。
新興市場における連続フロー製造の採用および適正製造規範(GMP)基準の引き上げは、全体的な品質を向上させ、カテゴリへの信頼を断続的に損なってきた製品回収リスクを抑制するでしょう。その結果、サプライチェーンの透明性とファーマコビジランスを育成するブランドメーカーは、表面上の価格差にもかかわらずジェネリックライバルを凌駕する可能性があります。
流通チャネル別:デジタルトランスフォーメーションがオンライン成長を加速
病院薬局・小売薬局は、組み込まれた処方経路と保険との連携により、2025年に84.35%のシェアを維持しました。しかしオンライン薬局は——パンデミック期間中に確立された電子処方箋の義務化とオンライン診療規範に支えられ——フィブラート薬市場において最も急速な年平均成長率(CAGR)11.03%で拡大しています。自動リフィルシステムとラストマイル物流が、毎日の投与を要する慢性疾患の適応における治療の継続性を高めています。従来のチャネルはクリック・アンド・コレクトサービスとデジタルカウンセリングを統合して対応しており、ハイブリッド調剤への移行が進んでいます。この変化はアドヒアランス指標の改善と心血管疾患による再入院削減というペイヤーの目標に合致しており、市場成長を強化しています。
薬局と処方医間の双方向データフローはまた、集団保健アナリティクスを充実させ、薬局の請求データから服薬行動不良が見受けられる患者への標的型アドヒアランス介入を可能にしています。その結果、デジタルコンピテンシーがフィブラート薬産業内のマーケティングチームにとって差別化要素として台頭しています。
地域分析
北米は2025年の世界売上の38.20%を生み出しており、持続的な高トリグリセリド血症に対するフィブラートを支持する包括的な償還制度と臨床ガイドラインがその基盤となっています。配合錠へのより広いアクセスが処方をさらに促進しています。しかし、ほぼ3分の1の請求に影響するPCSK9カバレッジの否決は、フィブラートが費用対効果高く埋める格差を露呈しています。環境規制により米国メーカーのコンプライアンスコストは上昇していますが、確立された品質システムが深刻な混乱を緩和しています。カナダの公的医薬品プログラムとメキシコの成長する民間保険セグメントがともにアクセスを拡大し、地域の販売モメンタムを持続させています。
アジア太平洋地域は最速の年平均成長率(CAGR)8.76%を記録しており、大規模な未治療患者集団、肥満率の上昇、代謝系薬剤メーカーへの国家インセンティブが成長を牽引しています。インドの生産連動型インセンティブ(PLI)スキームは2026年の展開を目標としており、輸出見通しを明るくし、地域生産者のフィブラート薬市場規模を拡大させています。中国の戦略的国家医薬品交渉(NRDL)は価格上限を引き下げ、高い処方量の維持を支えています。日本および韓国はトリグリセリド特異的指数を重視し、より早期の専門医紹介を促進しています。オーストラリアは並行輸入政策を活用してフォーミュラリーの費用対効果を維持し、患者アクセスを拡大しています。
欧州はバランスのとれた見通しを維持しており、ペイヤーの精査が単位価格を抑制する一方、付加的な心血管ベネフィットを示す薬剤は実臨床エビデンスによって評価されています。中東欧加盟国はジェネリック品を積極的に採用し、西欧は対照試験データに裏付けられたブランドイノベーションを重視しています。中東・アフリカでは、経済多様化計画により医療予算が増加しているものの、有病率に対して普及は依然として限定的です。南米はマクロ経済の変動が安定した調達を妨げていますが、ブラジルの心臓リスクスクリーニング拡充が段階的な成長を支えています。これらのパターン全体が、フィブラート薬市場を幅広い経済スペクトルにわたって分散させ、単一地域のショックから収益を守っています。

規制環境
フィブラート系薬剤に関する規制は、安全性表示、医薬品安全性監視、そして成熟した大部分がジェネリックである分子の製品承認維持を中心としています。米国では、FDAの監督にはジェネリック参入と供給継続性に影響する判断が含まれ、2026年4月にFDAは、Fenoglide(フェノフィブラート)錠(40mgおよび120mg)が安全性または有効性を理由に販売中止されたものではないとする連邦官報の判断を公表しました。これにより、当該参照製品に関するANDA(簡略新薬承認申請)活動の継続および今後の実施が支持されます。並行するコンプライアンス要件は現行の処方情報と標準化されたリスクコミュニケーションを重視しており、2025年を通じて複数のフェノフィブラート製品の添付文書が現代的なベネフィット・リスク表現に整合するよう更新されました。
欧州では、フィブラート系薬剤は依然としてEMAおよび各国所轄当局の枠組みの下にあり、クラス全体のレビューと継続的な承認後モニタリングによって長年にわたり安全性の位置づけが形成されてきました。EMAの医薬品安全性監視リスク評価委員会(PRAC)は2026年6月もシグナル評価活動を継続し、EU医薬品安全性監視制度の下で製品情報を最新の状態に保つという販売承認取得者の義務を強化しています。総じて、表示に対する精査と積極的なシグナル検出は、新規承認経路よりも品質システム、実世界での安全性管理、そしてコンプライアンスに沿ったライフサイクル維持による差別化がますます重要となる規制環境を強化しています。
バリューチェーン分析
フィブラート系薬剤のバリューチェーンは、API合成に用いられる石油化学由来の出発原料および特殊中間体から始まり、製剤化(多くは錠剤またはカプセル剤として)、包装、そして病院、小売、オンライン薬局を通じた規制対象の流通へと続きます。川上の供給はアジアに集中しており、インドと中国がAPIおよび最終製剤製造の主要拠点として機能しています。この体制は世界的なジェネリックの供給可用性と入札参加を支えています。このチェーン全体で事業を展開する製造・販売業者には、Sun Pharmaceutical Industries、Abbott、Cipla、Lupinといった大手多国籍企業および地域企業が含まれ、製品管理は定期的に更新される処方情報と医薬品安全性監視義務に支えられています。
中流・下流工程は、cGMP準拠、安定性が管理された倉庫保管、そして特に米国や欧州連合などの厳格に規制された市場向け出荷における国別のシリアル化・表示要件によって形成されています。このカテゴリーではジェネリックのシェアが高いため、調達競争力は信頼性の高いAPI入手、コンプライアンスに準拠したバッチ出荷、効率的な物流に依存します。また、品質関連事象(リコールや販売中止)や、溶剤・中間体の取り扱いに影響する環境コンプライアンスコストも混乱の原因となり得ます。チャネルの動向には、電子処方箋や宅配モデルがますます組み込まれつつあり、従来の卸売業者・薬局ネットワークに加えて、ラストマイルの物流実行と在庫の可視性の重要性が高まっています。
競合状況
フィブラート薬市場は中程度の断片化を示しています。多国籍ジェネリックメーカー群が供給の大部分を支配しているものの、20%の閾値を超える単一企業は存在せず、市場は競争均衡の状態にあります。2024〜25年の戦略的動向は、三つのフロントでの競争を示しています。第一に資産の多様化:複数の既存企業がRNAベース薬剤の侵食を先手で防ぐため、固定用量ロスバスタチン・フェノフィブラート錠を発売しました。第二に地理的拡大:インド企業が関税障壁を迂回してテンダー入札を確保するため、ラテンアメリカの包装ラインを取得しました。第三に技術による差別化:スペシャルティファーマプレイヤーが、より高い償還ティアを正当化するためにプレミアムフェノフィブラートパックにPPARAジェノタイプ検査キットを同梱し始めました。
新興療法は外部からの圧力をかけています。それぞれ中期試験で70%超のトリグリセリド低下を示したプロザシランおよびオレザルセンは、発売時に重症高トリグリセリド血症コホートにおけるフィブラートのシェアを侵食する可能性があります。それにもかかわらず、フィブラートはコストおよび長期安全性の面で優位性を維持しており、特にペイヤーの関門が生物製剤の普及を抑制している場面では顕著です。デジタル薬局アライアンスを活用し、環境フットプリントの透明性を示す市場参加者が、価格監査とグリーンケミストリーの義務化に直面してもマージンを維持するうえで最も有利な立場にあります。
フィブラート薬産業リーダー
Sun Pharmaceutical Industries
Abbott Laboratories
Lupin Ltd
Cipla Ltd
AbbVie Inc
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的な機会の一つは、規制上の地位が追加競争と供給の強靭性を支える確立されたフェノフィブラート製剤について、ジェネリックの継続性を強化することです。2026年4月に公表されたFDAの判断は、Fenoglide(フェノフィブラート)40mgおよび120mg錠が安全性または有効性を理由に販売中止されたものではないとするもので、継続的および新規のANDA申請への道を開き続けており、これにより支払者や流通業者の調達選択肢が広がり、慢性使用に対するより安定した供給が支えられます。二つ目の機会は、重症高トリグリセリド血症をめぐる臨床的セグメンテーションであり、ガイドラインの文言とリスク低減目標は、心血管アウトカムに関する主張よりも膵炎予防を重視しています。2026年5月、ACC/AHA脂質異常症ガイドラインは、重症空腹時高トリグリセリド血症(500mg/dL以上)の妊婦において、フィブラートの使用(妊娠第1三半期以降)を生活習慣管理の合理的な補助療法として明示的に位置づけており、特定の高ニーズ層を示しています。
このカテゴリーはまた、表示主導の再ポジショニングとライフサイクル戦略によって再編されつつあります。2025年を通じて、FDA主導のフェノフィブラート製品の表示更新は心血管ベネフィットに関する主張を削除または明確化し、製造業者に対して、徐放性製剤アプローチ、適切な患者における配合剤、そして正当化可能な非従来型エンドポイントにおけるエビデンス創出といった、製剤技術による差別化を促しています。LENS試験による糖尿病網膜症におけるフェノフィブラートのデータなど、臨床研究からの再利用シグナルは、専門処方医やケアパスウェイにおける対象基盤を拡大しています。同時に、EMAの継続的な医薬品安全性監視への期待は、品質、安全性モニタリング、そして適時の表示維持を商業実行の中心に据え続けています。
最近の業界動向
- 2026年6月:Sun Pharmaceutical Industriesは貿易インテリジェンスデータにおいて、インドからのフェノフィブラートの主要輸出企業として記録され、2026年6月時点でインドのフェノフィブラート輸出の7.7%のシェアを報告されました。持続的な輸出量の可視性は、信頼性と単位コスト管理が入札競争力を支える、大部分がジェネリックであるカテゴリーにおける規模の優位性を浮き彫りにしています。これはまた、規制市場と新興市場全体の需要を満たす上でのインド関連供給の重要性を示しています。
- 2026年5月:Korea BiopharmとAbbott Laboratoriesは、2026年5月29日、韓国におけるコリンフェノフィブラートとロスバスタチンカルシウムの配合剤に関する記録されたR&D活動に関連付けられました。配合剤をめぐる活動の追跡は、フィブラートがガイドライン上でより限定的に位置づけられる中でも、脂質異常症管理におけるレジメン簡素化への関心が継続していることを反映しています。こうしたプログラムは、服薬遵守と利便性を重視することで、単剤ジェネリックフィブラートへの競争圧力を高めています。
- 2024年6月:LENS試験は、フェノフィブラートが糖尿病網膜症の進行を27%減少させたと報告し、臨床的な注目をトリグリセリド低下作用の枠を超えて広げました。この結果は、成熟した分子に対する再利用の物語を強化し、特に糖尿病関連合併症における専門医のより広範な関与を支えました。また、価格主導のジェネリックが支配する市場において、製造業者にエビデンス創出と差別化されたポジショニングを優先させる動機となりました。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、フィブラート系薬剤市場は、トリグリセリド上昇および混合型脂質異常症の管理に使用されるフィブラート系脂質修飾療法から得られる処方薬収益を対象とし、製造業者レベルの販売高で計上し、主要地域にわたって追跡しています。
対象範囲の除外:非フィブラート系脂質療法(スタチン、PCSK9阻害剤、オメガ3処方薬、その他のトリグリセリド低下クラスなど)および非処方サプリメントは除外します。
セグメンテーション概要
- 薬剤別
- クロフィブラート
- ゲムフィブロジル
- フェノフィブラート
- ベザフィブラート
- シプロフィブラート
- その他の薬剤
- 製品タイプ別
- ブランド品
- ジェネリック品
- 流通チャネル別
- 病院薬局・小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、治療対象の脂質異常症人口をマッピングし、フィブラートがガイドラインおよび実臨床において依然として果たす役割を把握することから始め、それを価格および数量のシグナルと結びつけました。疫学および処方の背景については、世界保健機関(WHO)、米国CDC、OECDの保健統計、各国の医薬品当局など、使用パターンを変化させ得る払い戻し規則を含む公的情報源に依拠しました。
貿易および供給側の確認については、UN Comtradeやその他の公式税関統計などの情報源に加え、フィブラートの使用、併用療法、切り替えパターンに関するエビデンスについて、PubMedに索引付けされた査読付き学術誌を使用しました。
この物語を数値に変換するため、企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、および用量・包装詳細に関する規制上の製品表示も使用しました。並行して、所有権の変更、上市、独占権喪失時期など、収益を動かし得る事項の空白を避けるため、企業財務・インテリジェンス、ニュース・財務、特許データベースの有料サブスクリプションを選択的に使用しました。これらのデスクリサーチ情報源は例示にすぎず、データ収集、相互確認、明確化のために他にも多くの公的情報源および有料情報源が使用されました。
一次インタビューおよび調査
一次調査での議論は、フィブラートが依然として開始されている場面、ジェネリックが実際にどのように価格設定されているか、そして病院対小売・オンラインチャネルを通じてどれほどのシェアが動いているかについて、デスクリサーチの前提を検証するために用いられました。製造業者、流通業者、薬剤師、臨床医を含む幅広い関係者と対話を行い、地域からのフィードバックは、主要市場全体における払い戻し、患者の服薬遵守、他の脂質療法への切り替えの違いを検証する助けとなりました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | 経営幹部(CXO):20% | アジア太平洋(APAC):45% |
| 中堅層:49% | 機能・事業部門リーダー:28% | 欧州・中東・アフリカ(EMEA):29% |
| 中小プレイヤー:22% | マネージャー:52% | 南北アメリカ:26% |
市場規模算定と予測
市場規模は、脂質異常症の有病率を治療対象コホートへとフィルタリングし、次に治療方針および地域の処方慣行に基づいてフィブラートの適応対象となる割合で分割する、トップダウンの需要プール手法を用いて構築されました。需要を価値に変換するため、モデルは典型的な1日投与量、平均治療期間、ジェネリックとブランド品の構成比を用いて市場レベルの価格前提を適用し、その後チャネルマージンおよび払い戻しの影響を調整します。
その後、選択的なボトムアップ確認によって合計値を裏付けました。これには、数量代理指標(パックまたは標準単位)のサンプル国別積み上げに現実的な平均販売価格を乗じたもの、および公に確認できる場合の製造業者の収益コメントとの整合性チェックが含まれます。最も重要な入力要素には、トリグリセリド管理ガイドラインの採用状況、独占権喪失後のジェネリック価格下落パターン、高リスク患者における他の脂質療法への切り替え、流通チャネル構成の変化、そして主要国の払い戻し制度の変更が含まれました。予測は一次調査フィードバックに支えられたシナリオ分析に依拠し、治療の代替、価格設定、普及の安定性をめぐるベースケース、保守的ケース、より速い切り替えケースを実行した上で、単一の公表予測に統合しました。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、まず各国間の内部整合性テストから始め、数量、価格、チャネル構成が既知の市場実態と矛盾しないことを確認しました。結果は、臨床文献で議論される報告済みの処方傾向、主要なジェネリック参入の時期、そして患者アクセスを急速に変化させ得る国の政策変更など、独立したシグナルと比較されました。
承認前には、別のアナリストが異常値を確認し、ある国の結果がその疫学的・価格的背景に対して予想範囲を外れた場合にはフォローアップの電話が行われました。本レポートは年次で更新され、主要な表示変更、重要な払い戻し制度の改定、あるいは大規模な供給混乱など、重大な事象が発生した場合には中間更新が行われます。納品直前には最終確認が実施され、クライアントには最新の前提条件と成果物の一式が提供されます。
Mordor Intelligenceのフィブラート系薬剤市場規模算定と他の公表推計との比較
フィブラート系薬剤に関する公表市場数値が異なって見えるのは、各機関が必ずしも同じ薬物クラス、地域、価格層を計上しているわけではなく、基準として選択される年によって数値が変動し得るためです。また、あるモデルが主に広範な心血管系薬剤の合計値に依拠する一方で、別のモデルは実際の治療対象人口と典型的な投与行動に推計を結びつけている場合にも差異が生じます。
主な差異は、隣接する脂質療法や併用療法レジメンが同じプールに一括計上されるかどうかから生じます。Mordor Intelligenceのモデルでは、収益はフィブラート系製品のみを対象として計上され、その上で国別のジェネリックとブランド品の構成比、現実的な治療期間の前提を用いて価格設定されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.97 B (2026) | |
| 業界誌A | USD 3.53 B (2024) | より早い基準年を使用しており、幅広い過去の成長率に依拠しているように見受けられ、ジェネリック価格下落や地域チャネル構成が価値算定にどのように適用されたかについての可視性は限定的です。 |
| 業界速報B | USD 3.50 B (2024) | 単年の数値とより長期の予測を報告していますが、数量から価値への変換の範囲や方法が、治療対象コホート、投与慣行、各国のブランド対ジェネリック構成に明確に結びついているわけではありません。 |
この表は、年の選択と対象範囲の扱いが差異の大部分を説明しており、価格設定のロジックが第二の差異層を加えていることを示しています。治療対象患者、典型的な投与量、現実的な価格構成に入力要素を結びつけることで、最終的な数値は市場ごとに再確認可能な明確な変数に紐づいた状態を保っています。


レポートで回答される主要な質問
フィブラート薬市場の現在の価値はいくらですか?
世界のフィブラート薬市場規模は2026年に39億7,000万USDであり、2031年までに51億1,000万USDに達すると予測されています。
最大の売上シェアを持つ薬剤はどれですか?
フェノフィブラートが2025年売上の61.90%をリードしており、幅広い臨床使用の実績と眼科適応の拡大がその基盤となっています。
なぜアジア太平洋地域が最も急速に成長しているのですか?
代謝疾患の高い有病率、医療予算の増加、インドおよび中国における製造能力の拡大が、この地域において年平均成長率(CAGR)8.76%を牽引しています。
オンライン薬局は市場ダイナミクスにどのような影響を与えていますか?
自動リフィルと宅配を通じてアドヒアランスを向上させ、年平均成長率(CAGR)11.03%で最も急速に伸長するチャネルとなっています。
フィブラートと競合する可能性のある新規治療薬は何ですか?
プロザシランやオレザルセンなどのRNAベース薬剤が2024年の臨床試験でより優れたトリグリセリド低下を達成しており、重症例においてフィブラートの使用に挑戦する可能性があります。
精密医療はフィブラートの採用にどのような影響を与えていますか?
PPARAジェノタイピングによって奏効が期待される患者が特定され、標的治療を可能にするとともに、差別化製剤へのプレミアム価格設定を支えています。
最終更新日:



